
Eine endgültige Entscheidung wurde jedoch noch nicht getroffen. Am 15. Oktober 2026 kündigte MSCI eine Konsultation mit Marktteilnehmern an, die bis zum 30. April 2027 dauern wird. Der Anbieter beabsichtigt, die weitere Klassifizierung des Landes spätestens am 30. Juni 2027 zu bestimmen. Bis dahin müssen die indonesischen Behörden internationale Investoren davon überzeugen, dass Finanzmarktreformen tatsächlich die Transparenz des Eigentums erhöht, die Handelsbedingungen verbessert und eine effektive Überwachung der Operationen sichergestellt haben.
Warum indonesische Aktien stärker fielen als andere asiatische Märkte
Am 16. Oktober fiel der Jakarta Composite Index (IDX Composite oder IHSG) während der Handelssitzung um 11,4 % und markierte damit den stärksten Intraday-Rückgang seit 1998. Laut Reuters stoppte die indonesische Börse den Handel, nachdem ein Schutzmechanismus ausgelöst wurde. Der Rückgang betraf hauptsächlich die liquidesten Unternehmen, die traditionell bei ausländischen institutionellen Investoren gefragt sind.
Die Aktien von Bank Central Asia, Bank Rakyat Indonesia und Bank Mandiri verloren fast 15 %. Gleichzeitig nahm der Druck auf die Landeswährung zu: Die indonesische Rupiah bewegte sich in Richtung historisch schwacher Niveaus gegenüber dem Dollar.
Das Ausmaß des Ausverkaufs ist besonders bemerkenswert vor dem Hintergrund anderer asiatischer Märkte. Währenddessen legte der japanische Nikkei 225 um etwa 1,9 % zu, und der südkoreanische KOSPI stieg um etwa 3,3 %. Diese Zahlen spiegeln die Marktdynamik während der Nachrichtenveröffentlichung am 16. Oktober wider, nicht unbedingt die endgültigen Schlusskurse.
Der Zusammenbruch des indonesischen Marktes war somit in erster Linie mit nationalen Faktoren verbunden und nicht mit einer gleichzeitigen Verschlechterung der Stimmung in der gesamten asiatischen Region.
Das Ereignis im Oktober entstand jedoch nicht aus dem Nichts. Seit Anfang 2026 standen indonesische Aktien bereits unter Druck aufgrund von Fragen zur Markttransparenz, begrenzter Liquidität einzelner Unternehmen und Bedenken ausländischer Investoren hinsichtlich der Überwachungseffektivität. MSCI hatte zuvor auf Mängel bei der Bestimmung des Streubesitzes hingewiesen, und nachfolgende Indexbeschränkungen erhöhten die Unsicherheit.
Der Vorschlag, das Land direkt zum eigenständigen Markt herabzustufen, markierte eine neue Phase in diesem Konflikt. Er zwang Investoren, die Wahrscheinlichkeit neu zu bewerten, dass indonesische Vermögenswerte Teil standardmäßiger Schwellenmarktportfolios bleiben würden.
Was der Vorschlag von MSCI für Indonesien bedeutet
Das amerikanische Unternehmen MSCI entwickelt Aktienindizes, die internationale Managementgesellschaften, Pensionsfonds und ETFs verwenden, um Anlageportfolios zu bilden und Managementergebnisse zu bewerten.
Einer der bekanntesten Benchmarks ist der MSCI Emerging Markets Index, der Aktien aus Entwicklungsländern umfasst. Bei der Klassifizierung nationaler Märkte berücksichtigt MSCI nicht nur die Unternehmensgröße und Liquidität, sondern auch die Marktzugänglichkeit für internationale Investoren.
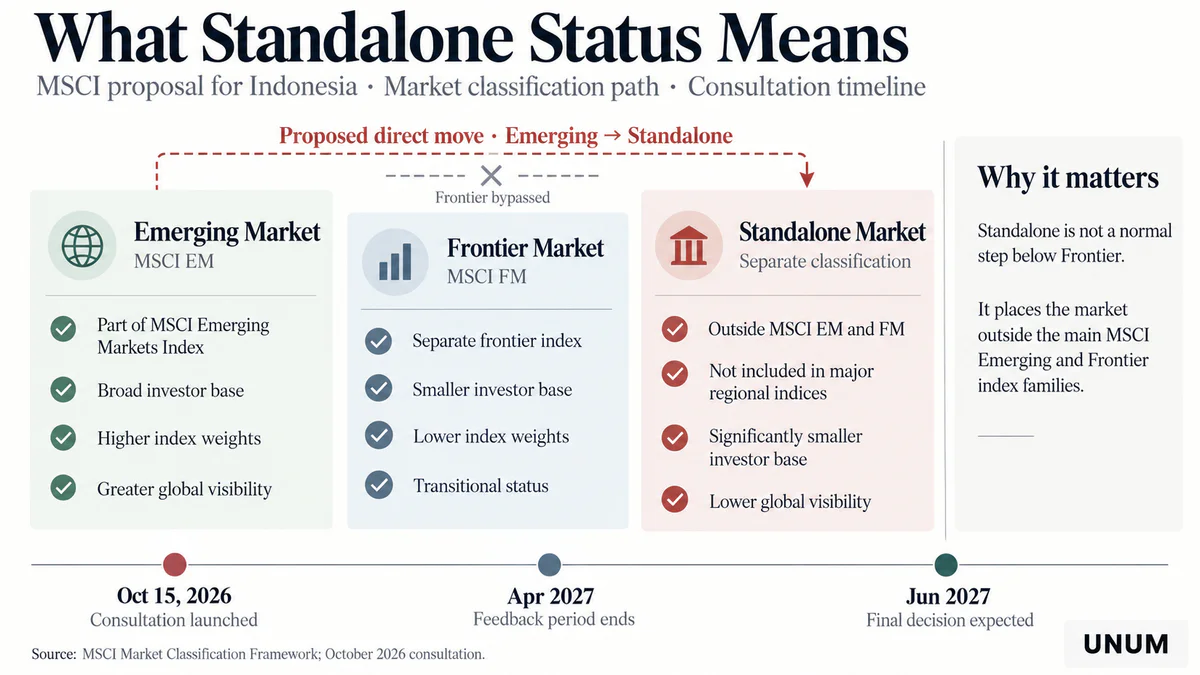
Das Klassifizierungssystem umfasst mehrere Kategorien:
Emerging Market — Entwicklungsmärkte, deren Aktien in die Hauptindizes der MSCI Emerging Markets aufgenommen werden können.
Frontier Market — Grenzmärkte, die in einer separaten Familie der MSCI Frontier Markets Indizes vertreten sind.
Standalone Market — eine eigenständige Kategorie, deren Märkte nicht in die Hauptzusammensetzungen der Emerging Markets und Frontier Markets Indizes aufgenommen sind.
Ein Standalone Market ist nicht unbedingt ein Zwischenschritt zwischen Entwicklungs- und Grenzmärkten. Die Herabstufung in diese Kategorie bedeutet eine grundlegende Änderung der Marktzugänglichkeit für Investoren, die sich auf wichtige regionale MSCI-Indizes konzentrieren.
Am 15. Oktober schlug das Unternehmen vor, Indonesien direkt vom Emerging Market zum Standalone Market herabzustufen, ohne einen Zwischenschritt zum Frontier Market. In einer offiziellen Erklärung skizzierte MSCI seine Position: "MSCI hält die fortgesetzte Klassifizierung Indonesiens als Schwellenmarkt für unangemessen."
Das Unternehmen gab seine Absicht an, mit der vorgeschlagenen Herabstufung fortzufahren, es sei denn, während der Konsultation ergeben sich überzeugende Beweise für wesentliche Verbesserungen der Marktfunktionsweise und der Qualität der Unternehmensführung.
Während eine Entscheidung aussteht, behält MSCI Beschränkungen für bestimmte Änderungen der Zusammensetzung der indonesischen Indizes bei. Insbesondere wird der Anbieter den Foreign Inclusion Factor (FIF) und die Anzahl der Aktien (NOS) nicht erhöhen, keine neuen Wertpapiere in den MSCI Indonesia Investable Market Index aufnehmen oder bestehende Komponenten in höhere Größenklassen verschieben.
Gleichzeitig wird MSCI weiterhin Wertpapiere aus seinen Indizes ausschließen, die von den indonesischen Behörden im Rahmen des High Shareholding Concentration (HSC) Mechanismus identifiziert wurden, und offengelegte Daten über Eigentümer von mehr als 1 % der Aktien verwenden, um Schätzungen des Streubesitzes anzupassen. Dies betrifft speziell die Zusammensetzung der MSCI-Indizes, nicht die automatische Streichung von Unternehmen von der indonesischen Börse.
Folglich beginnt die Auswirkung der Entscheidung auf den indonesischen Aktienmarkt bereits vor der endgültigen Neuklassifizierung: Einige Mechanismen, die die Präsenz nationaler Unternehmen in internationalen Indizes erhöhen könnten, sind bereits eingeschränkt.
Warum MSCI der Struktur des indonesischen Marktes nicht mehr vertraut
Die Hauptanliegen von MSCI stehen nicht in direktem Zusammenhang mit den Wirtschaftswachstumsraten Indonesiens, dem Staatshaushalt oder der Rentabilität seiner größten Unternehmen. Der Indexanbieter zweifelt an der Zuverlässigkeit der Daten über die Eigentümerstruktur und der Fähigkeit des Marktes, faire Preisgestaltung zu gewährleisten.
Im Marktklassifizierungsbericht vom Juni identifizierte MSCI zwei systemische Probleme: mangelnde Transparenz bei der Aktienbesitzstruktur und Verdacht auf koordinierte Handelsaktionen.
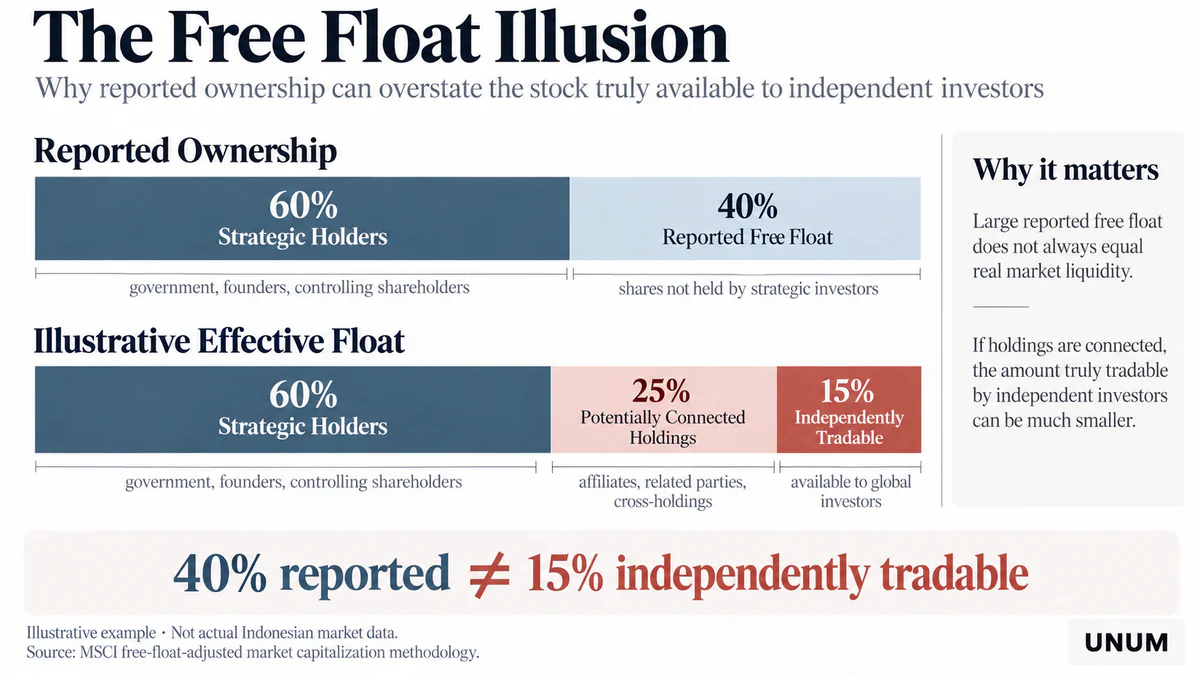
Das erste Problem betrifft die Bestimmung des Streubesitzes — den Anteil der Aktien, die frei gehandelt werden. Wenn formal unabhängige Wertpapierinhaber tatsächlich miteinander verbunden sind, könnte das Volumen der tatsächlich für externe Investoren verfügbaren Aktien erheblich geringer sein als angegeben.
Ein Unternehmen könnte beispielsweise einen Streubesitz von 40 % offenlegen, aber wenn ein erheblicher Teil dieser Aktien von verbundenen Strukturen gehalten wird, wird die tatsächliche Anzahl der unabhängig gehandelten Aktien auf dem Markt geringer sein. Dies ist eine hypothetische Darstellung des Mechanismus und keine Bewertung eines bestimmten indonesischen Unternehmens.
Das zweite Problem betrifft die Qualität des Handels. Wenn ein erheblicher Teil der Transaktionen zwischen koordinierten Teilnehmern durchgeführt wird, könnten die beobachteten Preise und Volumina nicht das tatsächliche Gleichgewicht von unabhängigem Angebot und Nachfrage widerspiegeln.
Für Indexfonds stellen beide Umstände ein Risiko dar. Ihre Strategien gehen davon aus, dass die im Index enthaltenen Aktien in Volumina gekauft und verkauft werden können, die ihrem Indexgewicht entsprechen, ohne übermäßigen Einfluss auf den Marktpreis.
Wenn diese Annahme nicht erfüllt wird, stehen Manager vor zusätzlichen Transaktionskosten und Schwierigkeiten bei der Nachbildung des Index. Eine formal hohe Unternehmenskapitalisierung garantiert nicht mehr die ausreichende Liquidität seiner Aktien.
Deshalb legt MSCI besonderen Wert auf den Investierbarkeitsindikator — die praktische Eignung des Marktes für institutionelle Investitionen.
Gleichzeitig sind Verdachtsmomente auf koordinierte Handelsaktionen nicht gleichbedeutend mit nachgewiesenen Manipulationen durch bestimmte Unternehmen. MSCI weist auf systemische Risiken und unzureichende Beweise für eine effektive Aufsicht hin, ohne rechtliche Urteile über die Schuld einzelner Teilnehmer zu fällen.
Welche Reformen Indonesien umgesetzt hat und warum sie MSCI nicht überzeugten
Die indonesischen Behörden begannen in der ersten Hälfte des Jahres 2026 auf die Bedenken des Indexanbieters zu reagieren. Die Finanzaufsichtsbehörde OJK, die Indonesische Börse IDX und das zentrale Depot KSEI entwickelten ein Programm zur Verbesserung der Transparenz und der Qualität der Marktinfrastruktur.
Im April kündigten die Regulierungsbehörden die Umsetzung mehrerer Maßnahmen an, darunter die Erweiterung der Offenlegung der Eigentümerstruktur und die Entwicklung von Mechanismen zur Überwachung der Aktienkonzentration. Gleichzeitig wurde ein schrittweiser Übergang zu einem höheren Mindeststreubesitz genehmigt.
Reformrichtung | Inhalt der Änderungen | Bedeutung für Investoren |
|---|---|---|
Offenlegung der Aktionäre | Veröffentlichung von Daten über Eigentümer von mehr als 1 % der Aktien | Möglichkeit, die Eigentümerstruktur genauer zu bestimmen |
Konzentrationsüberwachung | Mechanismus zur Überwachung hoher Aktienkonzentration | Erkennung übermäßiger Konzentration des Aktienkapitals |
Investorenklassifikation | Erhöhung der Detailgenauigkeit der KSEI-Daten auf 39 Kategorien und Typen | Transparenterer Informationen über Wertpapierinhaber |
Mindeststreubesitz | Schrittweiser Übergang von 7,5 % zu einem Zielwert von 15 % | Potenzielle Erhöhung des Volumens frei gehandelter Aktien |
Die Anhebung des Mindeststreubesitzes auf 15 % bedeutet nicht, dass alle börsennotierten Unternehmen diese Anforderung bereits erfüllt haben. Es handelt sich um eine Reform, deren Umsetzung eine Übergangszeit umfasst.
Die Änderungen zielen darauf ab, die Transparenz der Eigentümerstruktur zu verbessern, Investoren zu schützen und die Bedingungen für die Teilnahme internationalen Kapitals zu verbessern. MSCI bewertet jedoch nicht nur das Vorhandensein neuer Regeln, sondern auch die Konsistenz ihrer Anwendung.
In der Marktklassifizierungsüberprüfung im Juni erkannte das Unternehmen die Reformen als positiven Schritt an, betonte jedoch die Notwendigkeit nachhaltiger messbarer Ergebnisse.
Raman Aylur Subramanian, Leiter der Marktklassifizierung und Taxonomie bei MSCI, erläuterte das allgemeine Bewertungsprinzip:
Die Aufnahme in Indizes und die Marktklassifizierung sind keine unveränderlichen Entscheidungen
Für internationale institutionelle Investoren sind echte Veränderungen in der Unternehmensführung, Transparenz des Eigentums und die Fähigkeit der Regulierungsbehörden, Verstöße einzudämmen, von grundlegender Bedeutung.
Daher besteht eine erhebliche Diskrepanz zwischen der Position der indonesischen Behörden und den Anforderungen von MSCI. Regulierungsbehörden verweisen auf die angenommenen regulatorischen Maßnahmen, während der Indexanbieter Beweise dafür erwartet, dass diese Maßnahmen bereits die Funktionsweise des Marktes verändert haben.
Bis Oktober hatte MSCI keinen ausreichenden nachhaltigen Fortschritt gesehen und wies insbesondere auf die Notwendigkeit von Beweisen für die wirksame Durchsetzung von Aufsichtsmaßnahmen hin.
Dieser Aspekt könnte für die indonesische Regierung die größte Herausforderung darstellen. Neue Anforderungen an die Offenlegung von Aktionären können relativ schnell eingeführt werden, aber die Wirksamkeit der Bekämpfung von Marktmanipulationen kann nur durch langfristige Ergebnisse der Aufsichtspraxis nachgewiesen werden.
Warum der Ausschluss aus MSCI Massenverkäufe bedroht
MSCI-Indizes werden nicht nur verwendet, um die Dynamik der Finanzmärkte zu verfolgen. Sie bilden die Grundlage von Anlagestrategien, die die Kapitalallokation zwischen Ländern, Unternehmen und Sektoren bestimmen.
Daher kann die MSCI-Reklassifizierung — eine Änderung der Klassifizierung eines Landes durch den Indexanbieter — direkt die Entscheidungen internationaler Manager beeinflussen.
Im Falle des endgültigen Übergangs Indonesiens zum Standalone Market werden die Konsequenzen je nach Anlagestrategie variieren.
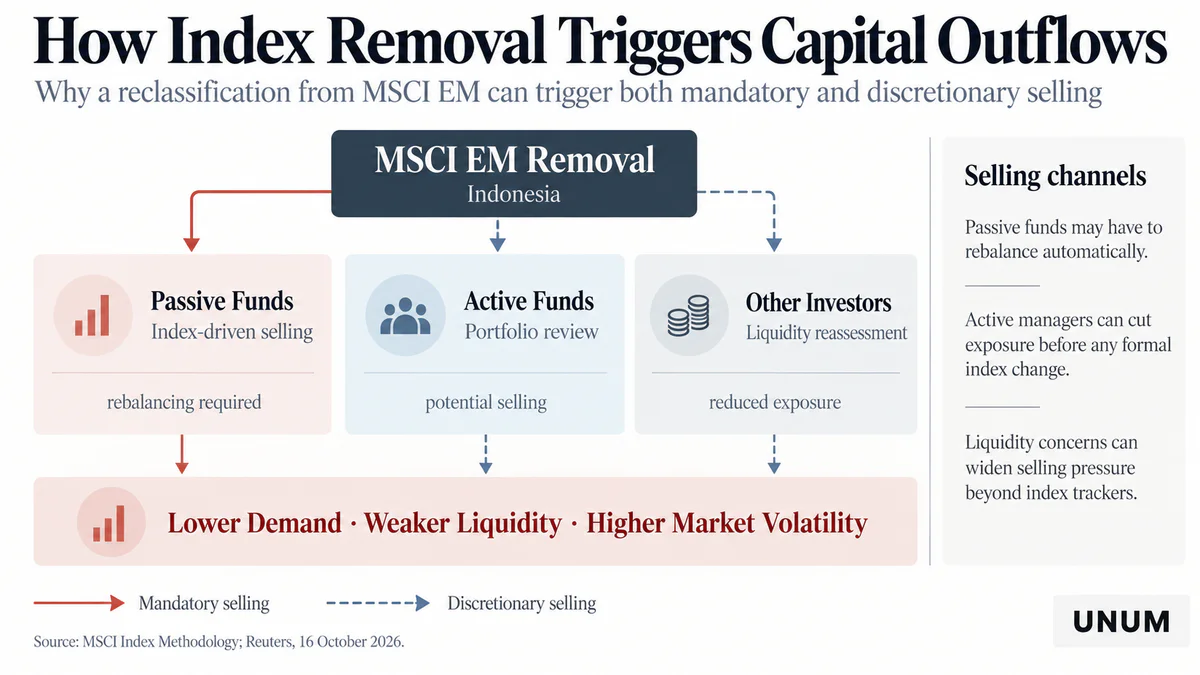
Passive Fonds und Index-ETFs. Fonds, die verpflichtet sind, die betroffenen MSCI Emerging Markets-Indizes zu replizieren, müssen ihre Portfolios neu ausbalancieren. Für solche Strategien bedeutet der Ausschluss indonesischer Aktien aus dem Basisindex die Notwendigkeit, entsprechende Positionen zu reduzieren oder zu schließen.
Aktive Fonds mit einem Index-Benchmark. Manager können indonesische Wertpapiere behalten, aber große Positionen außerhalb des Basisindex erhöhen das Risiko, dass die Ergebnisse des Fonds von der gewählten Benchmark abweichen. Daher könnte die Entscheidung von MSCI sie dazu veranlassen, Investitionen zu reduzieren, selbst wenn kein direktes Verbot des Besitzes von Vermögenswerten besteht.
Unabhängige institutionelle Investoren. Sie sind nicht verpflichtet, den MSCI Emerging Markets zu folgen, könnten jedoch ihre Investitionspläne aufgrund des erwarteten Rückgangs der Liquidität, des Anstiegs des Währungsrisikos und der Verschlechterung der Ausstiegsbedingungen aus Positionen überdenken.
Daher stellt der potenzielle erzwungene Verkauf von Aktien durch passive Fonds nur einen Kanal des Abflusses dar.
Die antizipative Marktreaktion spielt ebenfalls eine wichtige Rolle. Investoren könnten Positionen reduzieren, noch bevor MSCI seine endgültige Entscheidung trifft, wenn sie eine Reklassifizierung für wahrscheinlich halten und versuchen, gleichzeitige Verkäufe einer großen Anzahl von Wertpapieren zu vermeiden.
Eine solche Abfolge kann den Marktdruck verstärken: Die Erwartung von Indexänderungen führt zu einer Reduzierung der Investitionen, die Liquidität nimmt ab und die Aussicht auf weitere Verkäufe erhöht die von Investoren geforderte Risikoprämie.
Deshalb stellt ein potenzielles Downgrade durch MSCI nicht nur für Index-ETFs, sondern auch für eine breitere Palette internationaler Kapitalmarktteilnehmer eine Bedrohung dar.
Wie viel Kapital Indonesien zu verlieren riskiert
Das Ausmaß des potenziellen Kapitalabflusses aus Indonesien hängt vom Volumen der auf MSCI-Indizes ausgerichteten Vermögenswerte, dem aktuellen Gewicht des nationalen Marktes und den Entscheidungen aktiver Manager ab.
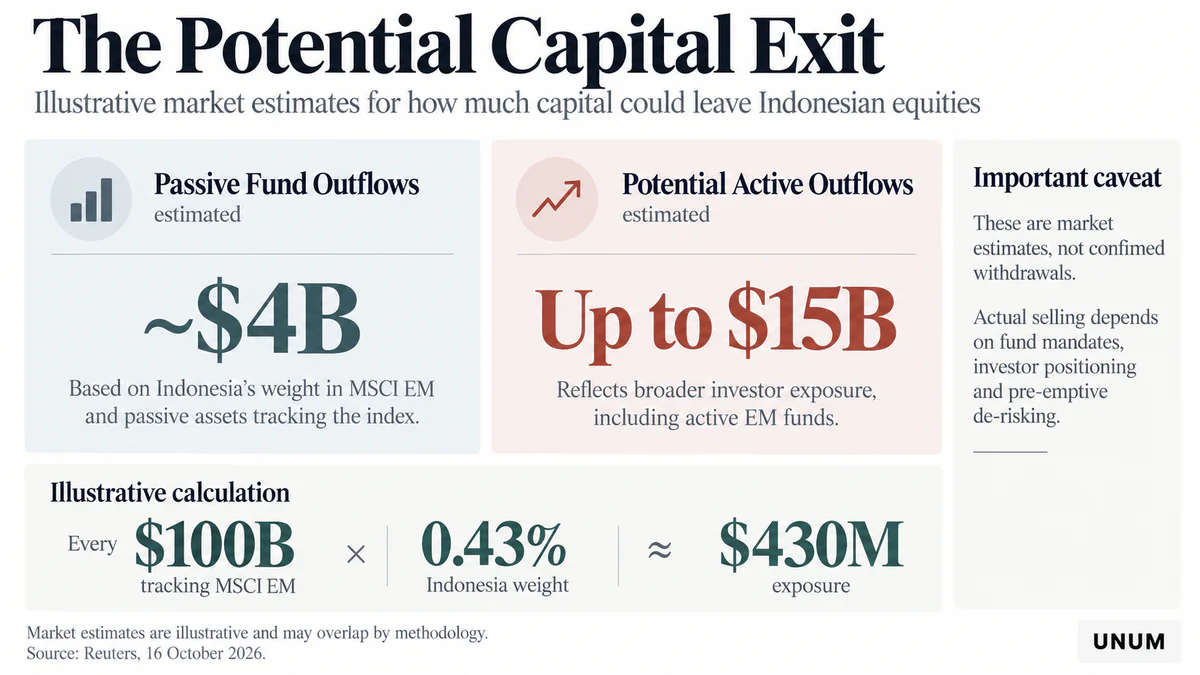
Laut MSCI-Daten umfasste der MSCI Indonesia Index zum 30. September 2026, der große und mittelgroße Unternehmen abdeckt, neun Wertpapiere mit einer gesamten, an den Streubesitz angepassten Marktkapitalisierung von 53,35 Milliarden US-Dollar. Der breitere MSCI Indonesia IMI umfasste nicht nur große und mittelgroße, sondern auch kleine Unternehmen, daher sollten diese beiden Indizes nicht gleichgesetzt werden.
Zum Vergleich: Die angepasste Marktkapitalisierung der MSCI Emerging Markets betrug am selben Datum etwa 12,28 Billionen US-Dollar. Das Verhältnis dieser Zahlen ergibt ein ungefähres Gewicht Indonesiens von etwa 0,43 %.
Dies ist die geschätzte Berechnung von The Unum basierend auf der Indexkapitalisierung, nicht das offizielle Gewicht des Landes im Portfolio eines bestimmten Investmentfonds.
Bei diesem Gewicht impliziert jedes 100 Milliarden US-Dollar an Vermögenswerten, die den entsprechenden Index vollständig replizieren, theoretisch etwa 430 Millionen US-Dollar an Investitionen in indonesische Wertpapiere. Tatsächliche Fonds können jedoch unterschiedliche Versionen von Indizes, Replikationsmethoden und Absicherungsinstrumente verwenden.
Marktschätzungen zu potenziellen Verkäufen variieren erheblich. Laut Reuters wird der potenzielle Abfluss auf etwa 4 Milliarden US-Dollar aus passiven Strategien und bis zu 15 Milliarden US-Dollar aus aktiven Fonds geschätzt.
Diese Zahlen stellen kein bestätigtes Volumen zukünftiger Kapitalabflüsse dar. Einige Investoren haben möglicherweise bereits ihre Positionen reduziert, einige Manager könnten sich entscheiden, indonesische Aktien zu behalten, und die Methoden zur Bewertung aktiver und passiver Flüsse können sich überschneiden.
Es ist auch notwendig, zwischen einem Rückgang der Marktkapitalisierung und einem tatsächlichen Mittelabfluss zu unterscheiden. Selbst ein relativ kleines Verkaufsvolumen kann zu einem erheblichen Rückgang der Kapitalisierung führen, wenn die Nachfrage der Käufer unzureichend ist.
Für den indonesischen Markt ist die Konzentration ausländischer Investitionen in wenigen großen Unternehmen besonders bedeutend. Wenn Fonds gleichzeitig Positionen in diesen Aktien reduzieren, kann der Druck auf die Kurse unverhältnismäßig stark im Verhältnis zum tatsächlichen Transaktionsvolumen sein.
Warum große Banken im Zentrum des Ausverkaufs stehen
Der Rückgang der indonesischen Aktien war besonders im Bankensektor bemerkbar, der den Großteil der Kapitalisierung des MSCI Indonesia Index ausmacht.
Zum 30. September 2026 hielten die vier größten Banken folgende Anteile am Index:
Bank Central Asia — 31,41%;
Bank Rakyat Indonesia — 19,96%;
Bank Mandiri — 15,70%;
Bank Negara Indonesia — 4,64%.
Das kombinierte Gewicht des Finanzsektors betrug etwa 71,7%. Allein drei der größten Banken machten etwa 67% des MSCI Indonesia Index aus.
Diese Konzentration erklärt, warum die Reduzierung der ausländischen Beteiligung an Indexstrategien in erster Linie große Bankaktien betrifft.
Wenn ein Fonds indonesische Aktien proportional zu ihren Indexgewichten verkauft, entfällt etwa zwei Drittel des entsprechenden Volumens auf Bank Central Asia, Bank Rakyat Indonesia und Bank Mandiri.
Ein Rückgang der Marktpreise bedeutet jedoch nicht unbedingt eine Verschlechterung der fundamentalen Indikatoren der Banken. Der Grund könnte eine Änderung der Struktur der Investitionsnachfrage sein, die nicht direkt mit dem Gewinn, dem Kreditportfolio oder der Kapitalausstattung spezifischer Organisationen zusammenhängt.
Ein anhaltender Rückgang der Bewertungen schafft jedoch zusätzliche Einschränkungen. Wenn Banken neues Eigenkapital anziehen müssen, kann ein ungünstiges Marktumfeld die Kosten für Platzierungen erhöhen.
Die hohe Konzentration des MSCI Indonesia macht eine potenzielle Index-Neuklassifizierung somit zu einem besonders bedeutenden Risikofaktor für die größten Finanzorganisationen des Landes.
Ausländische Investoren begannen vor dem Oktober-Crash, Positionen zu reduzieren
Die Bedrohung durch den Ausschluss aus internationalen Indizes entstand vor dem Hintergrund einer bereits laufenden Reduzierung der ausländischen Beteiligung am indonesischen Aktienmarkt.
Laut Berichten internationaler Finanzmedien haben ausländische Investoren seit Anfang 2026 indonesische Aktien im Nettowert von fast 5 Milliarden Dollar verkauft. Diese Zahl spiegelt die Differenz zwischen Käufen und Verkäufen von Wertpapieren wider, nicht das bestätigte Volumen der aus dem Land abgezogenen Mittel.
Ausländische Investitionen in Indonesien umfassen mehrere Richtungen: Investitionen in Aktien, Staats- und Unternehmensanleihen sowie Direktinvestitionen in Unternehmen. Eine mögliche MSCI-Neuklassifizierung betrifft daher in erster Linie das auf den Aktienmarkt fokussierte Portfoliokapital.
Im Laufe des Jahres nahm die Unsicherheit allmählich zu. Im Januar hob MSCI Probleme mit der Transparenz des Streubesitzes hervor, setzte die Beschränkungen für indonesische Wertpapiere in den folgenden Monaten fort und warnte im Juni vor einer möglichen Überprüfung der Klassifizierung.
In einer frühen Phase diskutierten Investoren hauptsächlich das Risiko, dass das Land in den Frontier Market übergeht. Der Vorschlag im Oktober war jedoch härter: MSCI hielt es für notwendig, einen direkten Übergang zum Standalone Market in Betracht zu ziehen.
Dies ändert die Bewertung der Investitionsaussichten erheblich. Anstatt zwischen zwei großen Indexfamilien zu wechseln, besteht für Indonesien das Risiko, aus beiden ausgeschlossen zu werden, was den Zufluss von Mitteln aus internationalen Fonds mit streng definierten Investitionsmandaten einschränken könnte.
Daher wird die Stabilisierung des Jakarta Composite allein nicht ausreichen, um das Vertrauen wiederherzustellen. Um die Marktresilienz zu bewerten, wird es notwendig sein, die tatsächlichen ausländischen Portfolioflüsse, die Struktur des Aktienbesitzes und die Liquiditätsdynamik zu überwachen.
Warum der Druck auf Aktien die indonesische Rupiah schwächen könnte
Die Folgen einer möglichen Reduzierung ausländischer Investitionen gehen über den Aktienmarkt hinaus.
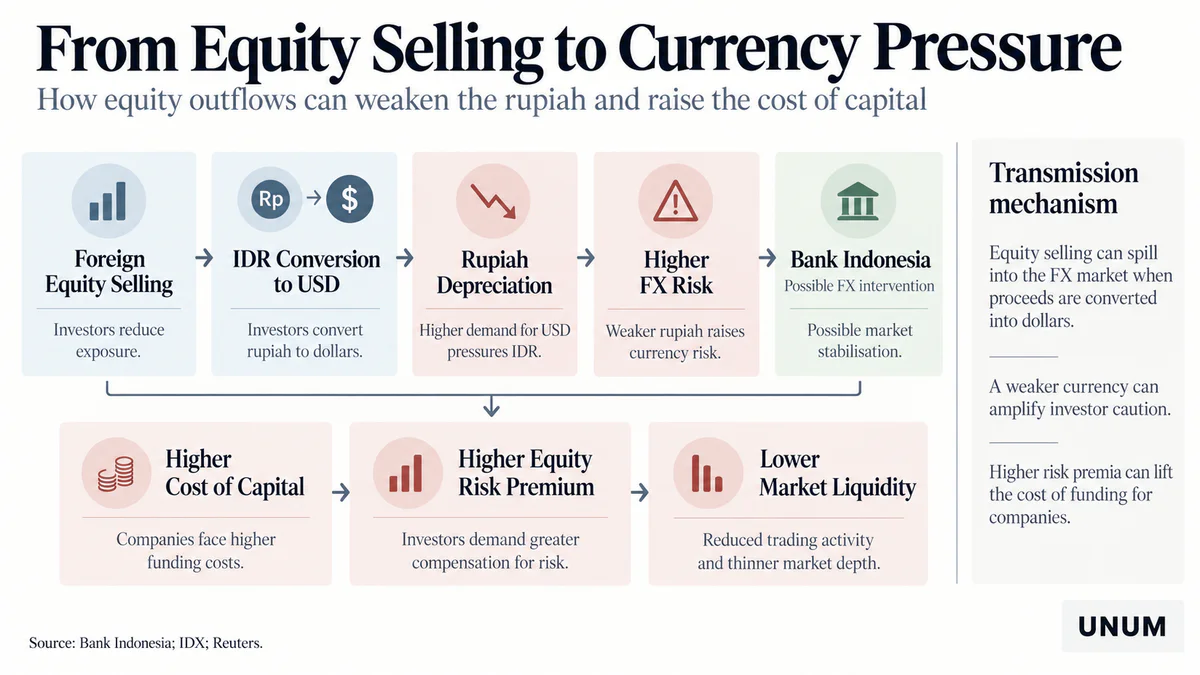
Wenn ein internationaler Investor indonesische Aktien verkauft und beschließt, den Erlös abzuziehen, muss er Rupiah in Fremdwährung umtauschen, meist in US-Dollar.
Zusätzliche Nachfrage nach Dollar kann den Druck auf den Wechselkurs der indonesischen Rupiah erhöhen, insbesondere wenn der Verkauf von Aktien gleichzeitig bei einer großen Anzahl von Teilnehmern erfolgt.
Am 16. Oktober näherte sich die Rupiah historisch schwachen Niveaus gegenüber dem Dollar. Laut Reuters fiel sie gleichzeitig mit dem Zusammenbruch des Jakarta Composite, was die Bedenken über weitere Reduzierungen des ausländischen Kapitals verstärkte.
Es ist wichtig zu verstehen, dass jeder Verkauf von indonesischen Aktien durch einen ausländischen Investor nicht zwangsläufig zu einer sofortigen Umwandlung der Mittel in Dollar führt. Die Erlöse können in Rupiah verbleiben und für den Kauf anderer lokaler Vermögenswerte verwendet werden.
Das Risiko verstärkt sich genau dann, wenn die Reduzierung der Aktieninvestitionen von einem tatsächlichen Kapitalabfluss aus der Landeswährung begleitet wird.
Die Schwächung der Rupiah wirkt sich auch auf die Ergebnisse der ausländischen Investoren aus. Selbst bei einer Stabilisierung der Kurse in lokaler Währung kann der Wert des Portfolios in Dollar weiter sinken.
Somit entstehen gleichzeitig zwei miteinander verbundene Risikofaktoren: der Rückgang der Aktienkurse und Währungsverluste.
Die Zunahme der Unsicherheit könnte aktivere Maßnahmen von Bank Indonesia erfordern. Die Zentralbank kann Währungsinterventionen und andere geldpolitische Instrumente einsetzen, um starke Schwankungen zu begrenzen, aber solche Maßnahmen beseitigen nicht die grundlegenden Probleme der Transparenz des Aktienmarktes.
Die Abwertung der Rupiah erhöht auch die Kosten für importierte Waren und die Bedienung von Verpflichtungen in Fremdwährung, wenn die entsprechenden Risiken nicht abgesichert sind.
Daher wird die Dynamik von USD/IDR zu einem der wichtigen Indikatoren dafür, ob der Aktienverkauf in eine breitere Vertrauenskrise in die Finanzanlagen des Landes übergeht.
Wie der Verlust des Schwellenländerstatus die Kapitalkosten verändern wird
Das langfristigste Risiko für Indonesien ist nicht ein eintägiger Rückgang des Jakarta Composite, sondern die potenzielle Verschlechterung der Bedingungen für die Anziehung internationalen Kapitals.
Wenn institutionelle Investoren ihre Beteiligung am nationalen Aktienmarkt reduzieren, kann die Aktienliquidität abnehmen und die Transaktionskosten können steigen. Unter solchen Bedingungen verlangen neue Investoren in der Regel höhere erwartete Renditen als Entschädigung für das Risiko.
In der Unternehmensfinanzierung spiegelt sich dieser Mechanismus in den Eigenkapitalkosten wider.
Alles andere gleichbleibend bedeutet eine Erhöhung der geforderten Rendite für Investoren eine Verringerung der fairen Bewertung von Unternehmen. Für Unternehmen, die eine zusätzliche Aktienemission planen, kann dies dazu führen, dass sie Aktien zu einem weniger günstigen Preis platzieren müssen.
Die Erhöhung der Eigenkapitalrisikoprämie betrifft in erster Linie Unternehmen, die auf regelmäßigen Zugang zum öffentlichen Kapitalmarkt angewiesen sind.
Potenzielle Konsequenzen können in mehrere Ebenen unterteilt werden:
Für börsennotierte Unternehmen — reduzierte Marktbewertung, höhere Kosten für neue Platzierungen und begrenzte Möglichkeiten zur Eigenkapitalfinanzierung.
Für institutionelle Investoren — erhöhte Transaktionskosten, Währungsrisiken und Anforderungen an die erwarteten Renditen.
Für die Wirtschaft — mögliche Reduzierung der Investitionstätigkeit von Unternehmen und erhöhte Abhängigkeit von Bankkrediten.
Ein zusätzlicher Wirkungskanal ist mit dem Schuldenmarkt verbunden. Obwohl eine MSCI-Neuklassifizierung nicht den automatischen Verkauf indonesischer Staatsanleihen erfordert, kann eine Verschlechterung der allgemeinen Wahrnehmung des Länderrisikos die Renditen von Schuldtiteln und die Anlagepolitik internationaler Manager beeinflussen.
Gleichzeitig müssen die direkten Folgen eines Indexausschlusses von breiteren makroökonomischen Szenarien getrennt werden. Der Rückgang der Aktien impliziert nicht sofort eine Verschlechterung der finanziellen Stabilität Indonesiens.
Das Ausmaß der potenziellen Auswirkungen hängt von der Dauer des Abflusses, der Reaktion der inländischen Investoren, dem Zustand des Bankensystems und der Fähigkeit der Regulierungsbehörden ab, das Vertrauen in den Markt wiederherzustellen.
Gab es zuvor ähnliche MSCI-Entscheidungen
Der direkte Übergang eines Landes von einem Schwellenmarkt zu einem eigenständigen Markt ist relativ selten, aber eine solche Praxis existiert.
Im Jahr 2021 hat MSCI Argentinien von den Schwellenmärkten zu den eigenständigen Märkten umklassifiziert. Die Entscheidung war mit langanhaltenden Kapitalbewegungsbeschränkungen verbunden, die den Zugang internationaler Investoren zum nationalen Markt erheblich behinderten.
Im gleichen Zeitraum wurde Pakistan zu den Frontier Markets umklassifiziert, da MSCIs Bedenken hauptsächlich die Größe und Liquidität des Marktes betrafen und nicht ähnliche Kapitalbewegungsbeschränkungen.
Diese Beispiele zeigen, dass die Klassifizierung durch einen Indexanbieter nicht ausschließlich durch die Größe der Wirtschaft oder die Anzahl der registrierten Unternehmen bestimmt wird.
Für MSCI sind die Bedingungen, unter denen internationale Investoren Aktien kaufen und verkaufen, zuverlässige Daten über ihre Handelsaktivitäten erhalten und Portfoliorisiken managen können, von grundlegender Bedeutung.
Ein direkter Vergleich Indonesiens mit Argentinien wäre jedoch falsch. Im Fall von Argentinien war das Hauptproblem mit Währungsbeschränkungen und dem Zugang zu Kapital verbunden, während sich MSCIs Bedenken bei Indonesien hauptsächlich auf die Transparenz des Eigentums, die Marktliquidität und die Aufsichtseffizienz beziehen.
Darüber hinaus ist die Bewertung der Qualität des nationalen Aktienmarktes nicht gleichbedeutend mit der Bewertung der gesamten Wirtschaft. Indonesische Unternehmen können stabile finanzielle Leistungen aufrechterhalten, selbst bei einer signifikanten Reduzierung internationaler Portfolioinvestitionen.
Daher ist die entscheidende Frage nicht, wie stark die Wirtschaft Indonesiens insgesamt ist, sondern ob sein Aktienmarkt die Anforderungen globaler institutioneller Investoren erfüllt.
Was bis Juni 2027 passieren könnte
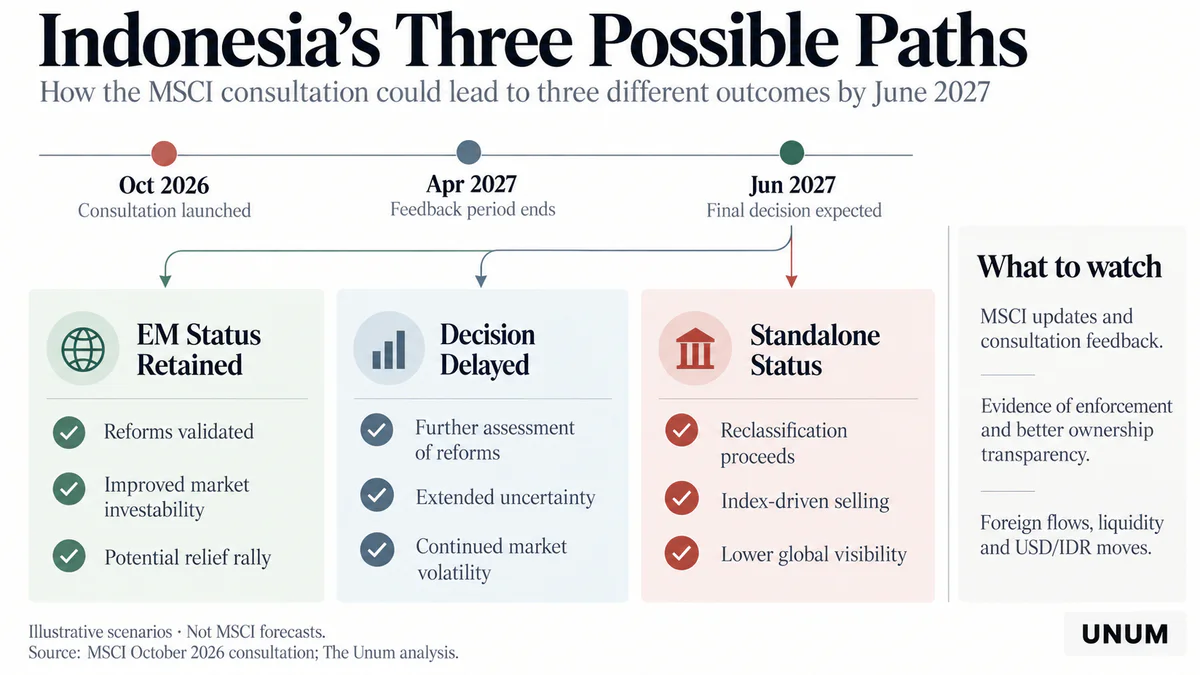
MSCI nimmt bis zum 30. April 2027 Rückmeldungen von Konsultationsteilnehmern entgegen und plant, spätestens am 30. Juni eine endgültige Entscheidung bekannt zu geben. Vor dieser Zeit kann das Unternehmen eine Zwischenbewertung der eingegangenen Kommentare veröffentlichen.
Die weitere Situation wird von den Ergebnissen der Reformen abhängen und davon, ob die indonesischen Behörden überzeugende Beweise für eine erhöhte Markttransparenz vorlegen können.
Indonesien behält den Status eines Schwellenlandes
Das günstigste Szenario deutet darauf hin, dass MSCI die Reformergebnisse als ausreichend anerkennen wird, um die Klassifizierung als Schwellenland beizubehalten.
Um dies zu erreichen, müssen die Regulierungsbehörden die Zuverlässigkeit der Free-Float-Daten, nachhaltige Verbesserungen der Unternehmensführung und die wirksame Durchsetzung von Regeln gegen Marktmanipulation nachweisen.
In einem solchen Fall könnte die verringerte Unsicherheit die Rückkehr ausländischer Investoren unterstützen und die Nachfrage nach großen Bankaktien erholen.
Das Beibehalten des Status allein garantiert jedoch nicht die Rückkehr der Kurse auf frühere Niveaus. Weitere Dynamiken werden auch von der Rentabilität der Unternehmen, den Zinssätzen und der globalen Nachfrage nach Schwellenmarktanlagen abhängen.
Endgültige Entscheidung verzögert
Das zweite analytische Szenario deutet auf eine fortgesetzte Bewertung der regulatorischen Reformen oder eine Änderung des Entscheidungszeitplans hin.
MSCI hat diese Option nicht als Hauptplan angekündigt, aber die Möglichkeit einer zusätzlichen Bewertung kann nicht vollständig ausgeschlossen werden.
Für Investoren bedeutet dieses Ergebnis anhaltende Unsicherheit. Manager könnten neue Investitionen verzögern, und einige Fonds könnten ihre reduzierte Exponierung gegenüber indonesischen Aktien beibehalten, bis endgültige Klarheit herrscht.
In einer solchen Situation könnte sich der Markt nach einem anfänglichen Rückgang stabilisieren, aber Liquidität und Nachfrage nach neuen Platzierungen werden unter Druck bleiben.
Indonesien wird als eigenständiger Markt neu klassifiziert
Das ungünstigste Szenario für internationale Indexinvestoren beinhaltet die Genehmigung der vorgeschlagenen Neuklassifizierung.
Sobald die Umsetzungsreihenfolge festgelegt ist, müssen Fonds, die die betroffenen MSCI-Indizes replizieren, ihre Portfoliokompositionen anpassen. Aktive Manager könnten ebenfalls Positionen reduzieren, angesichts der Änderung des Länderstatus und der Marktliquidität.
Mögliche Folgen sind eine reduzierte ausländische Beteiligung, höhere Aktienvolatilität und erhöhte Kapitalkosten für einzelne Unternehmen.
Das genaue Ausmaß des Marktdrucks ist jedoch im Voraus unbekannt. Einige Investoren könnten Aktien vor der offiziellen Klassifizierungsänderung verkaufen, während die Gegen-Nachfrage von lokalen Teilnehmern den Einfluss mildern könnte.
Somit wird die endgültige Entscheidung von MSCI ein wichtiger Faktor sein, aber nicht der alleinige Bestimmungsfaktor für den Zustand des Finanzmarktes Indonesiens im Jahr 2027.
Indikatoren zur Bewertung der Vertrauenswiederherstellung
In den kommenden Monaten wird es unzureichend sein, die Aussichten des indonesischen Marktes ausschließlich anhand der Dynamik des Jakarta Composite zu bewerten.
Eine nachhaltige Erholung erfordert nicht nur steigende Kurse, sondern auch die Normalisierung der ausländischen Portfolioströme, verbesserte Liquidität und die Bestätigung der Wirksamkeit der regulatorischen Änderungen.
Um die Situation zu bewerten, sollten Investoren mehrere Gruppen von Indikatoren überwachen:
MSCI-Entscheidungen und Reformfortschritte. Die wichtigsten Ereignisse werden Zwischenaktualisierungen aus der Konsultation, OJK-Ankündigungen, Statistiken zur hohen Aktionärskonzentration und Ergebnisse neuer Offenlegungsanforderungen für Aktionäre sein.
Ausländische Portfolioströme. IDX-Daten zu Nettokäufen und -verkäufen durch Nichtansässige werden helfen zu bestimmen, ob internationales Kapital zurückkehrt oder ob steigende Kurse hauptsächlich von inländischen Investoren unterstützt werden.
Liquidität und Marktkonzentration. Handelsvolumen, Geld-Brief-Spannen und der tatsächliche Free Float großer Unternehmen werden es ermöglichen, zu beurteilen, wie gut der Markt die Anforderungen institutioneller Investoren erfüllt.
USD/IDR-Wechselkurs und Maßnahmen der Bank Indonesia. Die Stabilität der Rupiah, die Dynamik der Devisenreserven und die Entscheidungen der Zentralbank werden zeigen, ob der Druck vom Aktienmarkt auf andere Segmente des Finanzsystems übergreift.
Der Bankensektor Indonesiens. Die Leistung von Bank Central Asia, Bank Rakyat Indonesia und Bank Mandiri im Vergleich zum breiteren Index wird helfen zu bestimmen, ob bevorzugte Verkäufe der bedeutendsten Aktien von MSCI fortgesetzt werden.
Kosten der Kapitalbeschaffung. Bedingungen für neue Aktienplatzierungen, Unternehmensanleihen und Renditen von Staatsanleihen werden helfen zu beurteilen, ob die Indexunsicherheit sich zu einem breiteren Anstieg der Finanzierungskosten entwickelt.
Der Vergleich dieser Indikatoren wird helfen, eine vorübergehende Erholung der Kurse von einer strukturellen Verbesserung der Investitionsattraktivität des Landes zu unterscheiden.
Das Hauptproblem für Indonesien liegt im Vertrauensverlust
Der Absturz im Oktober war ein anschauliches Beispiel dafür, wie stark die Entscheidungen internationaler Indexanbieter nationale Aktienmärkte beeinflussen können. Selbst eine Konsultation, die nicht sofort die Klassifizierung ändert, kann eine großangelegte Neubewertung von Vermögenswerten auslösen, wenn Investoren die Wahrscheinlichkeit einer ungünstigen Entscheidung als hoch einschätzen.
Für Indonesien wird die Situation durch die Konzentration internationaler Indexinvestitionen in den größten Banken, die anhaltende Reduzierung ausländischer Portfolioinvestitionen und die Währungsinstabilität erschwert.
Insgesamt schaffen diese Umstände ein Risiko, dass Probleme auf dem Aktienmarkt allmählich den Wert des Eigenkapitals, die Geschäftsinvestitionstätigkeit und die finanziellen Bedingungen im Land beeinflussen werden.
Gleichzeitig bedeutet ein möglicher Ausschluss aus den MSCI Emerging Markets nicht automatisch eine Verschlechterung aller Indikatoren der indonesischen Wirtschaft. Das Land behält einen großen Binnenmarkt, einen entwickelten Unternehmenssektor und die Fähigkeit, Kapital anzuziehen, das nicht direkt von Indexstrategien abhängig ist.
Bis Juni 2027 wird die Hauptbedingung für die Wiederherstellung des Vertrauens nicht die Wachstumsrate des Jakarta Composite sein, sondern die Fähigkeit der indonesischen Behörden zu beweisen, dass neue Regeln tatsächlich die Transparenz des Aktienbesitzes erhöht, die Marktaufsicht verbessert und den Anlegerschutz gestärkt haben.
Die Ergebnisse dieser Änderungen werden bestimmen, ob der Rückgang im Oktober ein vorübergehender Marktschock bleibt oder der Beginn einer längeren Reduzierung des internationalen Kapitals auf dem indonesischen Aktienmarkt wird.