
Der Markt erneut zwischen Inflation und Rezession: Was vom 12. bis 16. Oktober zu erwarten ist
Die neue Handelswoche beginnt mit einer unangenehmen Kombination für die Finanzmärkte. Der Inflationsdruck steigt erneut angesichts teurer Energie und steigender Produktionskosten, während Anzeichen dafür auftauchen, dass die hohen Geldkosten die wirtschaftliche Aktivität zunehmend beeinträchtigen. Im September schuf die US-Wirtschaft nur 29.000 Arbeitsplätze, bei einer Arbeitslosenquote von 4,2 %, während die Verbraucherpreisinflation im August bei 3,4 % jährlich blieb. In der Eurozone ist die vorläufige Schätzung der Inflation für September bereits auf 3,8 % gestiegen.
Ein Überblick über die wichtigsten Ereignisse der Woche wird helfen zu verstehen, was die Märkte vom 12. bis 16. Oktober antreiben wird und welches Szenario zur Grundlage für Marktprognosen wird — die Aufrechterhaltung des Inflationsdrucks oder eine weitere wirtschaftliche Verlangsamung.
Was die letzte Handelswoche zeigte
Die neue Woche setzt direkt mehrere Geschichten fort, die die Märkte Anfang Oktober verfolgten. In der vorherigen Ausgabe über Ereignisse vom 5. bis 11. Oktober haben wir die Fed-Protokolle, die Position der EZB, die OPEC+-Entscheidung, die Rückkehr der chinesischen Börsen und die Auswirkungen hoher Anleiherenditen auf risikoreiche Vermögenswerte hervorgehoben. Nun wurde ein Teil der Unsicherheit beseitigt, aber die Antworten haben neue Fragen aufgeworfen.
Die Fed hat keine Grundlage geliefert, um die Zinserhöhung im September als die letzte zu betrachten. Auf der Sitzung am 15.–16. September erhöhte der Regulator die Spanne für den Leitzins um 25 Basispunkte auf 3,75–4 %, und die am 7. Oktober veröffentlichten Protokolle zeigten dass die meisten Teilnehmer glaubten, dass eine weitere Zinserhöhung bis zum Jahresende wahrscheinlich angemessen wäre. Zukünftige Entscheidungen, so betonten die FOMC-Teilnehmer, werden jedoch von neuen Daten und Änderungen im Risikogleichgewicht abhängen.
Die meisten Teilnehmer hielten es für wahrscheinlich angemessen, die Zielspanne für den Leitzins bis zum Jahresende erneut zu erhöhen.
Federal Open Market Committee (FOMC), Protokoll der Sitzung vom 15.–16. September, Federal Reserve System
Für den Markt ist dies besonders wichtig nach dem schwachen Beschäftigungsbericht für September. Sollte sich die Inflation nun als hartnäckig erweisen, muss die Fed zwischen dem Risiko wählen, die Wirtschaft zu lange mit hohen Geldkosten zu belasten, und dem Risiko, den Kampf gegen die Preise zu früh zu lockern.
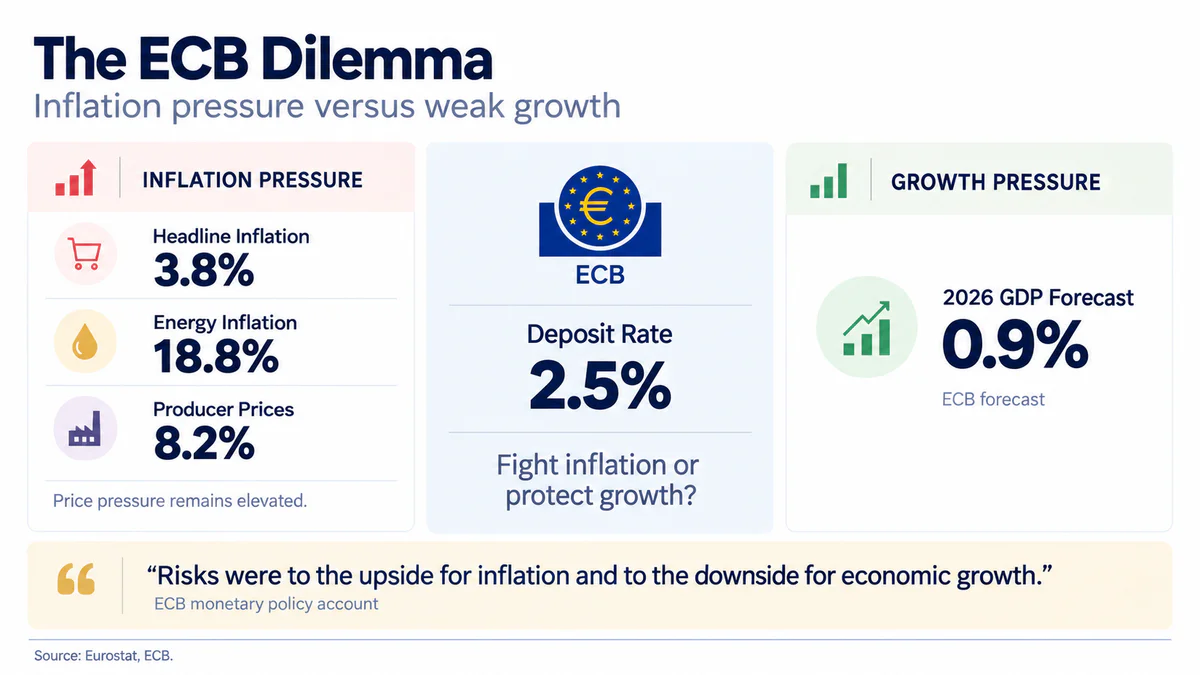
In Europa ist das Dilemma noch ausgeprägter. Der detaillierte EZB-Bericht zur Sitzung im September, veröffentlicht am 8. Oktober bestätigte dass innerhalb des Regulators gleichzeitig erhöhte Inflationsrisiken und Risiken eines verschlechterten Wirtschaftswachstums gesehen werden. Die Basisprognose der EZB deutet auf ein BIP-Wachstum der Eurozone von nur 0,9 % im Jahr 2026 hin, dann 1,4 % im Jahr 2027 und 1,5 % im Jahr 2028.
Die Risiken für die Inflation waren nach oben geneigt, während die Risiken für das Wirtschaftswachstum nach unten geneigt waren.
EZB-Rat, Bericht über die Sitzung vom 9.–10. September, Europäische Zentralbank
Am Ölmarkt hat OPEC+ das Versorgungsproblem ebenfalls nicht gelöst. Am 4. Oktober beschlossen Saudi-Arabien, Russland, Irak, Kuwait, Kasachstan, Algerien und Oman die erforderlichen Produktionsniveaus von September im November beizubehalten. Das nächste Gruppentreffen ist für den 1. November geplant. Nun verschiebt sich die Frage von der Entscheidung der Produzenten selbst darauf, wie gut das aktuelle Angebotsgleichgewicht anhaltenden Störungen standhalten kann und wie teuer Energie die Nachfrage beeinflussen wird.
China, das nach einer Feiertagswoche wieder voll in Betrieb ist, sendete gemischte Signale. Der Einkaufsmanagerindex (PMI) für das verarbeitende Gewerbe stieg im September auf 50,1 Punkte und überschritt damit wieder die Grenze zwischen Schrumpfung und Expansion. Die Produktion stieg auf 51,7 und die neuen Aufträge lagen bei 50,5. Allerdings blieb die Beschäftigung im verarbeitenden Gewerbe mit 48,4 unter der Expansionsschwelle. Im nicht-verarbeitenden Sektor lag die Gesamtaktivität bei 50,2, während die neuen Aufträge mit 46,5 deutlich schwächer waren und der Einkaufsindex auf 52,5 stieg.
Das Bild zu Beginn der neuen Woche ist daher komplexer als vor sieben Tagen: Die Zinsen bleiben hoch, die Energie übt weiterhin inflationären Druck aus, aber einige Indikatoren für Nachfrage und Beschäftigung erscheinen bereits weniger zuversichtlich.
US-Inflation wird der Haupttest der Woche sein
Nach dem schwachen Beschäftigungsbericht für September muss der Markt die zweite Hälfte der Gleichung der Fed verstehen – was mit den Preisen passiert. Deshalb werden die US-Statistiken vom 14. bis 16. Oktober der Hauptblock im Wirtschaftskalender sein.
Am Mittwoch, dem 14. Oktober, wird das BLS den Verbraucherpreisindex (CPI) für September und Daten zu den realen Einkommen veröffentlichen. Am 5. Oktober wird der Erzeugerpreisindex (PPI) veröffentlicht und am 16. Oktober werden die Import- und Exportpreise veröffentlicht. Am selben Tag wird die Fed die Industrieproduktion für September veröffentlichen. Zusätzlich wird am 14. Oktober das Beige Book veröffentlicht – eine Überprüfung der wirtschaftlichen Bedingungen in den 12 Federal Reserve Distrikten, die teilweise auf Informationen von Unternehmen und Marktteilnehmern basiert.
Warum ein einzelner Gesamt-CPI nicht ausreichen wird
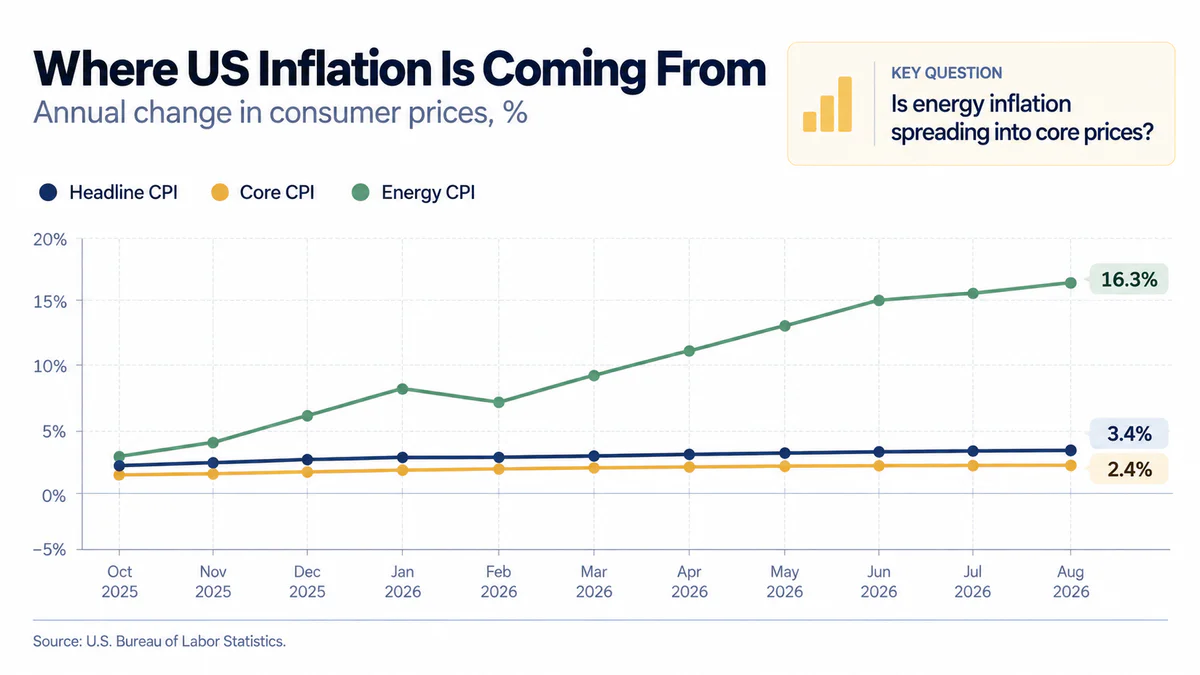
Im Wirtschaftskalender der Woche wird die US-Inflation der Hauptleitfaden für Erwartungen bezüglich der Fed-Zinssätze sein. Im August stieg der US-Verbraucherpreisindex um 0,4 % im Monat und um 3,4 % im Jahr. Der Kern-CPI, der Lebensmittel und Energie ausschließt, stieg jährlich um 2,4 %. In der Zwischenzeit lag die Energiekomponente bereits 16,3 % über dem Niveau des Vorjahres, und die Benzinpreise stiegen um 27,4 %. Mehr als ein Drittel des gesamten monatlichen Anstiegs des CPI im August war auf Benzin zurückzuführen.
Daher muss der September-Bericht in zwei Phasen gelesen werden. Zuerst wird der Markt bewerten, wie stark die Energie den gesamten CPI weiterhin beeinflusst hat. Dann – die viel wichtigere Frage – ob es Anzeichen dafür gibt, dass sich dieser Druck auf andere Kategorien ausbreitet: Wohnen, Dienstleistungen und Waren ohne Lebensmittel und Energie.
Wenn der Gesamt-CPI hauptsächlich aufgrund von Treibstoff beschleunigt, aber die Kerninflation stabil bleibt, könnte die Fed einen Teil des Schocks als extern wahrnehmen. Wenn jedoch sowohl der Kern-CPI als auch die Dienstleistungen gleichzeitig zu beschleunigen beginnen, wird das Risiko eines längeren Inflationszyklus erheblich höher.
PPI wird den Preisdruck zeigen, bevor er den Verbraucher erreicht
Die nächste Analyseebene wird am 15. Oktober erscheinen. Im August stieg der US-PPI für die Endnachfrage um 5,4 % im Jahresvergleich und um 0,4 % im Monat. Die Preise für Waren stiegen um 1,1 % m/m, die Energiekomponente der Endnachfrage um 4,2 % und der Dieselpreisindex stieg im Monat um 24,1 %.
Dies ist wichtig, da der PPI hilft, den inflationären Druck zu erkennen, bevor er den Endverbraucher vollständig erreicht. Wenn Rohstoffe, Transport und Zwischenprodukte teurer werden, haben Unternehmen zwei Möglichkeiten: die Endpreise erhöhen oder einen Teil der Kosten in ihre eigenen Margen aufnehmen.
Für den Aktienmarkt ist der Unterschied entscheidend. Das erste Szenario birgt das Risiko einer anhaltenderen Verbraucherpreisinflation und einer strikteren Fed. Das zweite kann die Unternehmensgewinne verschlechtern, selbst ohne eine starke Beschleunigung des CPI.
Einzelhandelsumsätze werden testen, ob der Verbraucher standhalten kann
Am selben Tag, dem 15. Oktober, wird das Census Bureau vorläufige Einzelhandelsumsätze für September veröffentlichen. Die Umsätze im August stiegen um 1,2 % im Monat und um 6,0 % im Jahresvergleich und erreichten 773,9 Milliarden Dollar. Es ist wichtig zu beachten, dass diese Zahlen nicht für Preisänderungen angepasst sind, sodass in Zeiten hoher Inflation ein Teil des Wachstums der nominalen Umsätze dadurch erklärt werden kann, dass Waren einfach mehr kosten.
Es ist die Kombination aus CPI, PPI und Einzelhandelsumsätzen, die dem Markt viel mehr Informationen liefern wird als jeder der Berichte einzeln.
Datenkombination | Was es für den Markt bedeuten könnte |
Hohe Inflation + Starke Verkäufe | Die Nachfrage bleibt stabil, was der Fed mehr Spielraum gibt, die Politik beizubehalten oder weiter zu straffen |
Hohe Inflation + Schwache Verkäufe | Die ungünstigste Kombination — Preisdruck bleibt bestehen, aber die Kaufkraft der Verbraucher verschlechtert sich |
Inflation verlangsamt sich + Schwache Verkäufe | Das Risiko einer Überhitzung nimmt ab, und die Aufmerksamkeit verlagert sich allmählich auf das Wirtschaftswachstum und den Arbeitsmarkt |
Am Freitag wird dieses Bild durch Import- und Exportpreise sowie die Industrieproduktion ergänzt. Wenn die Schwäche des Arbeitsmarktes mit einem Rückgang der Produktion und des Konsums einhergeht, wird die Diskussion über das Rezessionsrisiko überzeugender. Bleibt jedoch die Inlandsnachfrage trotz hoher Inflation stark, wird die Hauptsorge des Marktes erneut die Zinsentwicklung sein.
Worauf zu achten ist: Headline-CPI, Kern-CPI, Energie- und Wohnungspreise, PPI, Einzelhandelsumsätze, Industrieproduktion, zweijährige und zehnjährige Treasury-Renditen, DXY, S&P 500 und Nasdaq 100.
IWF bewertet das Ausmaß des globalen Abschwungrisikos
Für die globalen Märkte wird die neue IWF-Prognose eine der wichtigsten makroökonomischen Bewertungen des globalen Wirtschaftswachstums sein. Die US-Statistiken werden den Zustand der größten Volkswirtschaft der Welt zeigen, aber fast gleichzeitig werden die Märkte eine aktualisierte Bewertung des gesamten globalen Bildes erhalten. Vom 12. bis 18. Oktober finden die Jahrestagungen des IWF und der Weltbankgruppe in Bangkok statt, an denen Finanzminister, Zentralbankchefs und Vertreter internationaler Finanzorganisationen teilnehmen.
Am 13. Oktober wird der IWF Pressekonferenzen zum neuen World Economic Outlook und Global Financial Stability Report abhalten, am 14. Oktober wird er den Fiscal Monitor präsentieren, und am 16. Oktober wird eine Plenarsitzung und eine Diskussion zwischen der IWF-Geschäftsführerin Kristalina Georgieva und dem Vorsitzenden der Federal Reserve, Kevin Warsh, stattfinden.
Dies ist einer der bedeutendsten Blöcke der Woche, da die neue Prognose helfen wird zu verstehen, inwieweit die jüngsten Ereignisse den IWF dazu veranlasst haben, seine Einschätzung der globalen Wirtschaft zu ändern.
Im Juli prognostizierte der Fonds ein globales BIP-Wachstum von 3,0 % im Jahr 2026 und 3,4 % im Jahr 2027. Im Gegensatz dazu wurde die globale Inflation auf 4,7 % im Jahr 2026 nach oben korrigiert, nach 4,1 % im Jahr 2025. Der IWF gab damals direkt an, dass der seit Anfang 2024 laufende Disinflationsprozess ins Stocken geraten sei.
Der IWF beschrieb den Grund für die ungewöhnliche Situation als einen Zusammenprall zweier gegensätzlicher Kräfte.
“Der globale Ausblick wird von zwei mächtigen Kräften geprägt, die in entgegengesetzte Richtungen ziehen.”
"Die Aussichten für die globale Wirtschaft werden von zwei mächtigen Kräften geprägt, die in entgegengesetzte Richtungen wirken."
— Petya Koeva Brooks, stellvertretende Direktorin der Forschungsabteilung des IWF, bei der Veröffentlichung des World Economic Outlook Update im Juli
Die erste Kraft ist ein negativer Energieschock, der die Preise erhöht und die realen Einkommen senkt. Die zweite ist der Investitionszyklus rund um Technologie und künstliche Intelligenz, der die Produktion, Investitionen und Länder unterstützt, die in die globale Technologiekette integriert sind.
Deshalb ist es am 13. Oktober wichtiger, auf die Revisionen der Prognosen zu achten, als auf eine einzelne globale BIP-Zahl. Senkt der IWF die erwartete Wachstumsrate für 2026–2027 und erhöht gleichzeitig die Inflation, wird dies eine direkte Bestätigung der sich verschlechternden Wachstums- und Preiskombination sein. Bleibt die globale Wirtschaftsprognose stabil, werden die Argumente für eine unvermeidliche Rezession im Gegenteil schwächer.
Der Global Financial Stability Report verdient besondere Aufmerksamkeit. Hohe langfristige Renditen, die Kosten der Unternehmensfinanzierung und die potenzielle Neubewertung teurer Technologieaktiva könnten eine gewöhnliche wirtschaftliche Abschwächung durch die Finanzmärkte in ein ernsteres Problem verwandeln. Im World Economic Outlook vom Juli nannte der IWF die scharfe Neubewertung von Finanzaktiva bereits als eines der Hauptnegativrisiken.
Bitcoin zwischen CPI und Risikobereitschaft gefangen
Für Bitcoin wird in der Woche vom 12.–16. Oktober das Hauptereignis nicht der eigene Kryptowährungskalender sein, sondern die US-Inflation. In dieser Phase ist es nützlich, BTC zusammen mit dem Anleihemarkt, dem Dollar und Technologieaktien zu betrachten.
Die makroökonomische Kette sieht folgendermaßen aus: US-CPI → Fed-Erwartungen → Treasury-Renditen und DXY → globale Risikobereitschaft → Nasdaq und Bitcoin
Sollten sich der CPI und der PPI stärker als vom Markt erwartet erweisen, könnten Investoren die Wahrscheinlichkeit einer weiteren Straffung der Geldpolitik erhöhen. Höhere Anleiherenditen erhöhen die Opportunitätskosten für das Halten von Vermögenswerten ohne festen Cashflow, und ein starker Dollar verschärft in der Regel die finanziellen Bedingungen.
Für Bitcoin ist diese Beziehung jedoch nicht mechanisch. Es gibt einen zusätzlichen Nachfragekanal: Spot-Bitcoin-ETF-Flüsse → Kapitalzufluss oder -abfluss durch Spot-Bitcoin-ETFs → BTC.
Es ist daher sinnvoll, die Reaktion nach dem CPI gleichzeitig über mehrere Märkte hinweg zu bewerten. Wenn die Treasury-Renditen und der DXY steigen, der Nasdaq fällt und Bitcoin sich zusammen mit Tech-Aktien bewegt, scheint die makroökonomische Erklärung überzeugend. Wenn sich BTC merklich anders verhält, sollte man sich die ETF-Flüsse, Liquidationen am Derivatemarkt und andere interne Faktoren des Kryptomarktes ansehen.
Ein weiterer Test wird von TSMC kommen. Ein starker Bericht kann die Stimmung rund um KI und den Technologiesektor unterstützen, während eine schwache Unternehmensprognose das Risikoaversion verstärken könnte. Für Bitcoin wird es in diesem Fall besonders interessant sein zu sehen, ob seine Korrelation mit dem Nasdaq bestehen bleibt oder ob die Kryptowährung beginnt, ihren eigenen Weg zu gehen.
Worauf man achten sollte: BTC/USD, Spot-Bitcoin-ETF-Flüsse, DXY, zwei- und zehnjährige Treasury-Renditen und Nasdaq 100.
Teures Öl beginnt, die globale Nachfrage zu testen
In der neuen Woche sollte der Ölmarkt nicht nur als Inflationsquelle betrachtet werden. Hohe Ölpreise erhöhen die Energiekosten sowohl für Haushalte als auch für Unternehmen. Bei ausreichend hohen Preisen beginnt Energie selbst, die wirtschaftliche Aktivität einzuschränken: Haushalte müssen mehr für Treibstoff ausgeben, Unternehmen für Transport und Produktion, und einige Investitionsprojekte werden teurer.
Nach der Entscheidung der OPEC+, die Produktionsziele für November beizubehalten, wird das Hauptveranstaltung das neue Ölmarktbericht der Internationalen Energieagentur sein, das am 14. Oktober veröffentlicht wird. Die IEA analysiert das globale Angebot und die Nachfrage, Bestände, Raffination und den Markt für Ölprodukte.
Die Vergleichsbasis sieht bereits ungewöhnlich aus. Im Septemberbericht prognostizierte die IEA einen Rückgang der globalen Ölnachfrage im Jahr 2026 um 2,5 Millionen Barrel pro Tag, wobei diese Prognose um 940.000 Barrel pro Tag im Vergleich zur vorherigen Schätzung verschlechtert wurde. Das globale Angebot wird laut derselben Schätzung um 5,7 Millionen Barrel pro Tag sinken.
Der Bestandsmarkt ist besonders aussagekräftig. Laut der IEA sind die beobachteten globalen Ölbestände von Februar bis August um insgesamt 507 Millionen Barrel oder durchschnittlich 2,8 Millionen Barrel pro Tag gesunken. Gleichzeitig waren die Störungen am stärksten bei Mitteldestillaten und petrochemischen Rohstoffen zu spüren, während die Raffineriekapazitäten unter extrem hohen Margenspreads betrieben wurden.
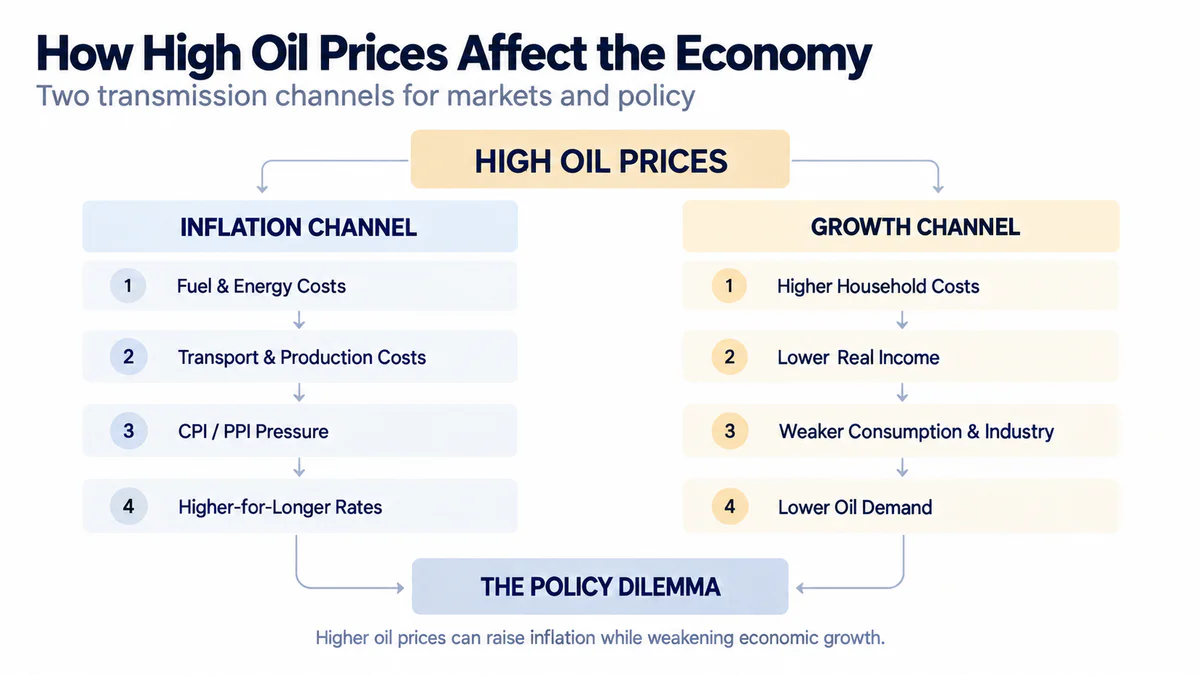
Dies führt zu zwei gegensätzlichen Einflusskanälen:
Öl → Treibstoff und Logistik → Produktionskosten → CPI und PPI → höhere Zinsen
und gleichzeitig
Öl → reduzierte reale Einkommen → schwächerer Konsum und Industrie → geringere Energienachfrage
Daher wird der Oktoberbericht der IEA nicht nur für Brent und WTI wichtig sein. Sollte die Agentur erneut die Nachfrageprognose senken, könnte dies als Beweis dafür dienen, dass der Energieschock bereits beginnt, die Nachfrage zu erodieren. Bleiben die Konsumprognosen widerstandsfähiger, wird sich der Markt auf das begrenzte Angebot und den inflationären Effekt konzentrieren.
China wird zeigen, wie stark die Kostensteigerung den Verbraucher erreicht hat
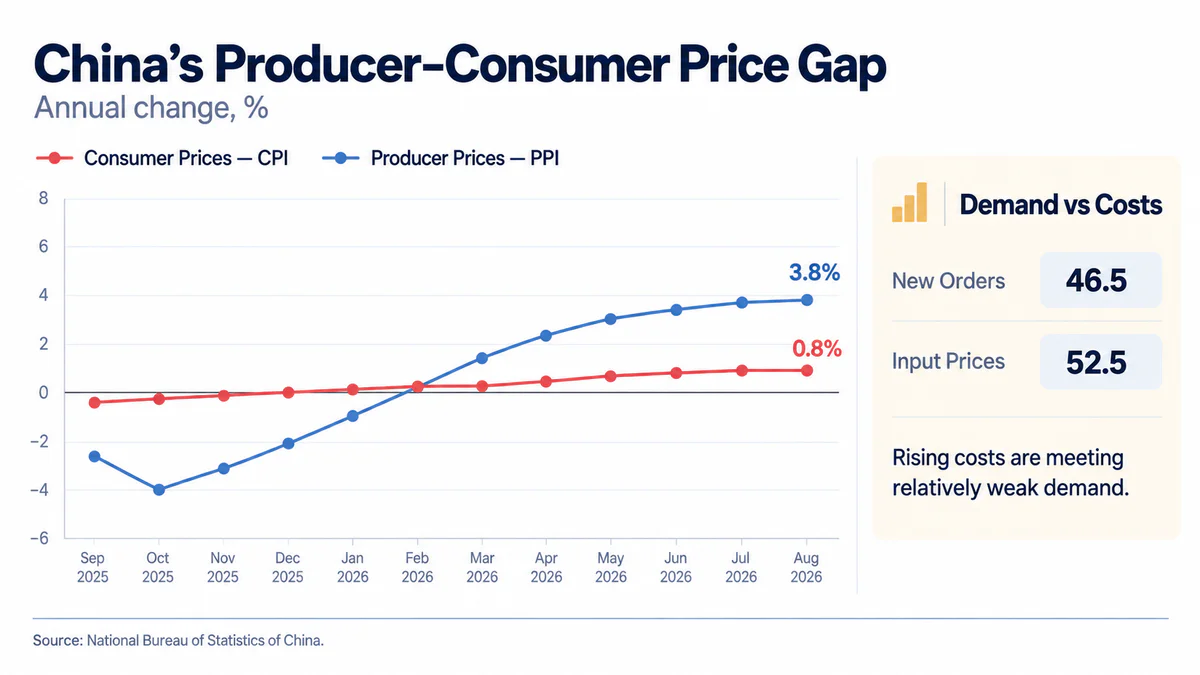
China startet in die neue Woche mit einer völlig anderen Inflationsstruktur als die USA und Europa. Die Verbraucherpreise steigen moderat, während die Produktionskosten bereits deutlich beschleunigt haben. Daher werden Chinas CPI und PPI für September, die das Nationale Statistikbüro am 14. Oktober veröffentlichen wird, ein guter Test dafür sein, wo genau der Druck konzentriert ist.
Chinas Inflation wird ein separater Test für die chinesische Wirtschaft sein: Die Divergenz zwischen Chinas CPI und PPI kann nicht nur die Unternehmensmargen, sondern auch den Yuan und den chinesischen Aktienmarkt beeinflussen.
Im August stieg der CPI nur um 0,8 % im Jahresvergleich, während die Kerninflation ohne Lebensmittel und Energie 1,0 % betrug. Der PPI stieg im gleichen Zeitraum um 3,8 %, wobei die Erzeugerpreise um 5,0 % zunahmen.
Zusammen mit dem PMI für September schafft dies einen wichtigen Konflikt für chinesische Unternehmen. Der Fertigungs-PMI stieg zum ersten Mal seit mehreren Monaten auf 50,1, und die neuen Aufträge blieben mit 50,5 leicht über der Wachstumsschwelle. Die Beschäftigung blieb jedoch bei 48,4. Im nicht-verarbeitenden Sektor lagen die neuen Aufträge nur bei 46,5, während die Inputpreise auf 52,5 stiegen.
Mit anderen Worten, die Kosten steigen schneller als die Endnachfrage. Wenn der Verbraucherpreisindex (CPI) im September beginnt, den Erzeugerpreisindex (PPI) einzuholen, bedeutet dies, dass Unternehmen mehr Möglichkeiten haben, Kosten an die Verbraucher weiterzugeben. Wenn die Lücke bestehen bleibt, ist ein anderes Szenario wahrscheinlicher: Schwache Preissetzungsmacht zwingt Unternehmen dazu, einen Teil der Kostensteigerung in ihre eigenen Margen zu absorbieren.
Für den Aktienmarkt ist das zweite Szenario nicht unbedingt positiv, nur weil der CPI niedrig bleibt. Schwache Verbrauchernachfrage bei steigenden Einkaufspreisen kann die Rentabilität von Unternehmen verschlechtern, insbesondere in stark wettbewerbsintensiven Sektoren.
Worauf zu achten ist: CPI und Kerninflation, PPI, CSI 300, Hang Seng, CNY/CNH, Kupfer und andere Industriemetalle.
Europa nähert sich einem Stagflationsdilemma
In der Eurozone ist die Kombination aus hoher Inflation und schwachem Wachstum besonders auffällig. Dies ist noch keine Stagflation im strengen Sinne, noch ist es eine bestätigte Rezession, aber die Daten zwingen den Markt zunehmend, dieses Risiko zu bewerten.
Eine vorläufige Schätzung von Eurostat zeigte dass die jährliche Inflation in der Eurozone von 3,2 % auf 3,8 % im September beschleunigte. Die Hauptquelle bleibt Energie: Ihr jährliches Wachstum erreichte 18,8 % im Vergleich zu 14,3 % im August. Dienstleistungen stiegen um 3,2 %, und der Indikator ohne Energie, Lebensmittel, Alkohol und Tabak lag bei 2,5 %.
Der Preisdruck ist auch früher in der Produktionskette deutlich. Im August stiegen die Erzeugerpreise in der Eurozone um 8,2 % im Jahresvergleich. Die Energiekostenkomponente stieg um 21 %, während die Erzeugerpreise ohne Energie um 3,4 % stiegen.
Gleichzeitig geht das Basisszenario der EZB von einem realen BIP-Wachstum in der Eurozone von nur 0,9 % im Jahr 2026 aus. Selbst in diesem Szenario wird eine durchschnittliche Inflation von 3,0 % erwartet, und in ungünstigen Szenarien wird die Kombination aus schwachem Wachstum und stärkerem Preisdruck erheblich schlimmer.
Daten zur Industrie in der Eurozone werden zeigen, wie gut die europäische Wirtschaft strengen finanziellen Bedingungen standhält und wie herausfordernd die geldpolitischen Entscheidungen der EZB werden.
Die neue Woche wird zwei zusätzliche Tests bieten. Am 14. Oktober wird Eurostat die Industrieproduktion für August veröffentlichen. Im Juli ging die Produktion in der Eurozone bereits um 0,1 % im Monatsvergleich zurück und blieb im Vergleich zum Vorjahr nahezu unverändert. Eurostat plant, den vollständigen Datensatz zum harmonisierten Verbraucherpreisindex (HICP) für September am 16. Oktober zu veröffentlichen.
Zusätzlicher politischer Kontext wird durch das Treffen des Europäischen Rates am 15.–16. Oktober bereitgestellt. Der Präsident des Europäischen Rates, António Costa, hob in seiner Einladung an die Führungskräfte besonders die Notwendigkeit temporärer und gezielter Maßnahmen hervor, um die Auswirkungen hoher Energiepreise auf Bürger und Unternehmen abzumildern, sowie Fragen der Wettbewerbsfähigkeit und Europas Abhängigkeit von fossilen Brennstoffen.
Der europäische Block sollte auch das Vereinigte Königreich berücksichtigen. Am 15. Oktober wird das Amt für nationale Statistiken die monatliche BIP-Schätzung für August zusammen mit Dienstleistungs- und Produktionsindizes veröffentlichen. Diese Daten werden einen weiteren Indikator dafür liefern, wie strenge finanzielle Bedingungen die europäischen Volkswirtschaften außerhalb der Eurozone beeinflussen.
Für EUR/USD und europäische Anleihen wird die zentrale Frage sein: Kann die EZB eine ausreichend strenge Politik aufrechterhalten, wenn Energie weiterhin die Inflation antreibt, während Industrie und Verbrauchernachfrage an Schwung verlieren.
Asien testet die Widerstandsfähigkeit gegenüber teurer Energie
Außerhalb Chinas werden zwei relativ kleine offene Volkswirtschaften nützliche Signale dafür liefern, wie unterschiedliche Volkswirtschaften sich an teure Energie und hohe finanzielle Bedingungen anpassen.
Singapur testet die Inflation durch Wechselkurs
Am 14. Oktober wird die Währungsbehörde von Singapur ihre neueste geldpolitische Entscheidung veröffentlichen. Im Gegensatz zu den meisten Zentralbanken steuert die MAS die Bedingungen hauptsächlich durch den Wechselkurs des Singapur-Dollars und den S$NEER-Korridor, anstatt durch einen konventionellen Leitzins. Der offizielle MAS-Kalender bestätigt die Veröffentlichung der geldpolitischen Erklärung und der makroökonomischen Überprüfung am 14. Oktober. Am selben Morgen wird die vorläufige BIP-Schätzung für Singapur für das dritte Quartal veröffentlicht.
Im April erhöhte die MAS leicht das Tempo der Stärkung des Währungskorridors, und im Juli erhöhte sie es erneut, wenn auch sehr leicht. Diese Politik hilft, importierte Inflation zu begrenzen, was besonders wichtig für eine offene Wirtschaft ist, die stark von internationalem Handel und importierten Ressourcen abhängt.
Wenn die BIP-Schätzung stabil bleibt, wird der Regulator mehr Spielraum haben, um eine strenge Währungspolitik beizubehalten. Wenn das Wachstum erheblich verlangsamt, wird das Gleichgewicht zwischen importierter Inflation und dem Zustand der Wirtschaft herausfordernder.
Australien testet die Qualität des Beschäftigungswachstums
Am 15. Oktober wird der australische Arbeitsmarktbericht für September veröffentlicht. Im August stieg die Beschäftigung um 39.500 Personen, aber die Arbeitslosigkeit erhöhte sich gleichzeitig von 4,5 % auf 4,6 %, und die Erwerbsquote stieg auf 67,1 %. Wichtiger ist die Struktur: Die Vollzeitbeschäftigung sank um 6.300, während die Teilzeitbeschäftigung um 45.800 Personen zunahm.
Daher sollte der September-Bericht nicht nur anhand der Gesamtveränderung der Beschäftigung bewertet werden. Wenn das Beschäftigungswachstum erneut hauptsächlich durch Teilzeitbeschäftigung bei steigender Arbeitslosigkeit getrieben wird, ist dies ein schwächeres Signal, als es eine einzelne Gesamtzahl vermuten lässt.
Für den Devisenmarkt werden die Hauptindikatoren AUD/USD, australische Anleiherenditen und Änderungen der Erwartungen an die Politik der Reserve Bank of Australia sein.
Banken zeigen die Folgen hoher Geldkosten
Mitte Oktober beginnt gleichzeitig eine substanziellere Phase der Unternehmensberichtssaison. Dieses Mal sind die Ergebnisse der Banken besonders wichtig, nicht als eigenständige Börsengeschichte, sondern als Informationsquelle über den Zustand von Kredit, Geschäft und Verbraucher.
Die neue Phase der Unternehmensberichtssaison wird mit den größten Banken beginnen: Der US-Bankensektor wird zeigen, wie sich hohe Zinsen auf Nettozinseinkommen, Kreditnachfrage und Kreditrisiken auswirken.
Am 13. Oktober werden die Ergebnisse des dritten Quartals von JPMorgan Chase und Citi veröffentlicht, während am 14. Oktober die Bank of America und Morgan Stanley folgen. Die Termine wurden von den Unternehmen selbst in den Investorenkalendern bestätigt.
Hohe Zinsen können anfangs den Bankgewinnen durch Zinsmargen helfen. Aber je länger Geld teuer bleibt, desto wichtiger werden die Nachteile — schwächere Kreditnachfrage, steigende Einlagenkosten und verschlechterte Kreditnehmerqualität.
Daher sollten Berichte sich nicht so sehr auf das EPS im Vergleich zum Konsens konzentrieren, sondern auf wirtschaftliche Signale:
Das Nettozinseinkommen wird zeigen, wie sehr hohe Zinsen weiterhin Zinserträge unterstützen und wie stark die Kosten der Bankfinanzierung steigen.
Das Wachstum der Kreditvergabe wird helfen zu verstehen, ob Haushalte und Unternehmen bereit sind, bei den aktuellen Geldkosten neue Kredite aufzunehmen.
Rückstellungen für Kreditverluste werden anzeigen, ob die Banken eine Verschlechterung der Qualität ihrer Kreditportfolios erwarten.
Kreditkarten und Privatkundengeschäft werden eines der direktesten Signale über die finanzielle Lage der amerikanischen Verbraucher liefern.
Einnahmen aus Investmentbanking-Dienstleistungen und Handelserträgen werden helfen, die Unternehmensaktivität und den Zustand der Kapitalmärkte zu bewerten.
Das besorgniserregendste Szenario für die Wirtschaft ist, wenn Banken gleichzeitig eine schwache Kreditnachfrage und erhöhte Rückstellungen für potenzielle Verluste zeigen. Eine solche Kombination würde bedeuten, dass die straffe Geldpolitik nicht nur über Anleihepreise, sondern auch durch reale Entscheidungen von Unternehmen und Haushalten übertragen wird.
Kommentare des Managements werden besonders nützlich sein. Wenn Bankmanager anfangen, über steigende Zahlungsausfälle, vorsichtigere Verbraucher oder eine reduzierte Unternehmensnachfrage nach Finanzierungen zu sprechen, könnten solche Einschätzungen für die Makroanalyse genauso wichtig sein wie die Quartalszahlen selbst.
TSMC testet die zweite Säule der globalen Wirtschaft
Während der Energieschock gegen die globale Wirtschaft arbeitet, bewegt sich der technologische Zyklus in die entgegengesetzte Richtung. Dieser Kontrast wurde vom IWF im Juli als eines der Hauptgerüste für die globale Prognose verwendet. Der Bericht von TSMC am 15. Oktober wird zeigen, ob die hohe Nachfrage nach Chips anhält und wie nachhaltig der Investitionszyklus im Halbleitersektor ist.
Vor dem Quartalsbericht bleiben die Signale stark. Im September betrug der Umsatz von TSMC NT$511,9 Milliarden, was einem Anstieg von 54,6 % im Jahresvergleich entspricht. Von Januar bis September erzielte das Unternehmen einen Umsatz von etwa NT$3,899 Billionen — 41,1 % mehr als im Vorjahr.
Das Unternehmen hatte den Markt zuvor auf einen Umsatz im dritten Quartal in der Spanne von 44,6–45,8 Milliarden US-Dollar, eine Bruttomarge von 65–67 % und eine operative Marge von 56–58 % hingewiesen.
Daher beschränkt sich die Frage nicht darauf, ob TSMC seine eigene Prognose übertreffen wird. Für das gesamte globale Narrativ sind mehrere andere Punkte wichtiger: die Dynamik der Nachfrage nach Hochleistungsrechnern und KI-Chips, die Nutzung der fortschrittlichsten Prozesstechnologien, Kapitalinvestitionen und Managementkommentare zu Aufträgen für 2027.
Hier entsteht ein aufschlussreicher Vergleich. Amerikanische Banken werden den Zustand der traditionellen Kreditwirtschaft zeigen, während TSMC den Zustand des kapitalintensiven KI-Investitionszyklus zeigen wird. Wenn die Verbraucher- und Kreditnachfrage schwächer wird, aber technologische Investitionen weiterhin schnell wachsen, könnte sich die globale Wirtschaft extrem ungleichmäßig entwickeln. Wenn beide Richtungen gleichzeitig schwächer werden, wird das Risiko einer signifikanten globalen Verlangsamung deutlich zunehmen.
Drei Hauptfragen der Woche
1. Wandelt sich der Energieschock in eine breitere Inflation um?
Die Antworten werden durch den US-CPI und PPI, die chinesischen Preise, die endgültige Inflation in der Eurozone und den neuen IEA Oil Market Report geliefert. Das wichtigste Signal ist nicht der Anstieg der Energiepreise selbst, sondern die Beschleunigung der Preise in Kategorien, die nicht direkt von Öl abhängig sind.
2. Wie nah hat der hohe Geldpreis die Wirtschaft an eine signifikante Verlangsamung gebracht?
Hier ist es notwendig, den US-Einzelhandelsumsatz und die Industrieproduktion, die neue IWF-Prognose, die europäische Industrie, das britische BIP, den australischen Arbeitsmarkt und die Qualität der Kreditportfolios großer Banken zu vergleichen.
3. Kann der Tech-Boom weiterhin die Schwäche der traditionellen Wirtschaft ausgleichen?
Die Antwort wird durch den neuen World Economic Outlook und den TSMC-Bericht geliefert. Wenn die Investitionen in KI weiterhin beschleunigen, bleibt der Technologiekreislauf eine wichtige Säule des globalen Wachstums. Wenn die Dynamik nachlässt, wird die Wirtschaft deutlich weniger ausgleichende Faktoren haben.
Wichtige Punkte nach Tag
Datum | Region / Markt | Ereignis |
12. Oktober, Mo | Global | Beginn der Jahrestagungen von IWF und Weltbank |
13. Oktober, Di | Global | Weltwirtschaftsausblick und Bericht zur globalen Finanzstabilität durch den IWF |
13. Oktober, Di | USA | Berichte von JPMorganChase und Citi |
14. Oktober, Mi | USA | VPI und reale Einkommen für September |
14. Oktober, Mi | USA | Fed's Beige Book |
14. Oktober, Mi | China | VPI und PPI für September |
14. Oktober, Mi | Öl | IEA Ölmarktbericht |
14. Oktober, Mi | Singapur | MAS-Entscheidung und vorläufige BIP-Schätzung für Q3 |
14. Oktober, Mi | Eurozone | Industrieproduktion für August |
14. Oktober, Mi | USA | Berichte von Bank of America und Morgan Stanley |
15. Oktober, Do | USA | PPI und Einzelhandelsumsätze |
15. Oktober, Do | UK | Monatliches BIP für August |
15. Oktober, Do | Australien | Arbeitsmarkt für September |
15. Oktober, Do | Taiwan / Technologie | TSMC Bericht |
15.–16. Oktober | EU | Europäischer Ratstreffen |
16. Oktober, Fr | Eurozone | Vollständige Inflationsdaten für September |
16. Oktober, Fr | USA | Import- und Exportpreise, Industrieproduktion |
16. Oktober, Fr | Global | IWF-Plenarsitzung und Gespräch zwischen Kristalina Georgieva und Fed-Vorsitzendem Kevin Warsh |
Der entscheidende Scheideweg der Woche liegt daher nicht zwischen 'guten' und 'schlechten' Wirtschaftsdaten. Eine zu starke Wirtschaft kann die Inflation und hohe Zinsen aufrechterhalten, während eine zu schwache Wirtschaft die Rezessionsängste verstärken kann. Für die Finanzmärkte wäre das angenehmste Szenario eine allmähliche Abkühlung der Preise ohne eine starke Verschlechterung der Nachfrage und Beschäftigung. Genau die Wahrscheinlichkeit eines solchen sanften Szenarios wird der Markt nach dem US-CPI, der neuen IWF-Prognose, den Ölstatistiken, Daten aus China und Europa sowie den ersten großen Berichten der neuen Saison neu bewerten müssen.
Das Material dient ausschließlich zu Informationszwecken und stellt keinen finanziellen Rat oder Empfehlung dar.