

Was die letzte Handelswoche zeigte
In der vorherigen Ausgabe zu den Ereignissen vom 12. bis 16. Oktober war die Hauptfrage, ob das globale Wirtschaftswachstum dem erneuten Inflationsdruck standhalten könnte. Am Ende der Woche wurde die Antwort etwas klarer: Es ist zu früh, um von einer Rezession zu sprechen, aber der Spielraum für eine schnelle Lockerung der Geldpolitik hat sich merklich verringert.
In den USA stieg der Verbraucherpreisindex für September um 0,6 % im Monat und 3,7 % im Jahresvergleich im Vergleich zu 3,4 % im August. Die Kerninflation beschleunigte sich von 2,4 % auf 2,6 %, der Energieindex lag 20,4 % über dem Niveau des Vorjahres, und die Benzinpreise stiegen allein im September um 9,1 %.
Der Erzeugerpreisindex sah noch stärker aus. Der PPI stieg um 1,3 % im Monatsvergleich und 6,3 % im Jahresvergleich — die höchste Jahresrate seit Dezember 2022. Die Preise für Endnachfragegüter stiegen um 2,6 %, wobei mehr als 80 % dieses Anstiegs auf Energie zurückzuführen sind, die im Monat um 10,8 % stieg.
Unterdessen hat die Verbrauchernachfrage noch keinen klaren Einbruch gezeigt. Die Einzelhandelsumsätze in den USA stiegen um 0,8 % im Monatsvergleich und 6,3 % im Jahresvergleich und erreichten 745 Milliarden Dollar. Das Census Bureau passt diese Zahlen jedoch nicht an Preisänderungen an. Die Umsätze ohne Automobile und Benzin stiegen im Monat nur um 0,2 %, und diese Änderung ist statistisch nicht von null zu unterscheiden auf dem 90%-Konfidenzniveau. Daher kann ein Teil des starken Gesamtergebnisses nicht nur durch reales Konsumwachstum, sondern auch durch Preissteigerungen erklärt werden.
Der Internationale Währungsfonds sah ebenfalls keine globale Rezession. Der neue World Economic Outlook prognostiziert ein globales Wirtschaftswachstum von 3,1 % im Jahr 2026 und 3,4 % im Jahr 2027, aber der IWF warnt, dass seine Widerstandsfähigkeit gleichzeitig durch einen Energieschock, hohe Finanzierungskosten und die Abhängigkeit vom Wachstum durch den Investitionsboom rund um künstliche Intelligenz getestet wird.
Die globale Wirtschaft hat Widerstandsfähigkeit gezeigt, aber diese Widerstandsfähigkeit steht unter Druck, und die Risiken neigen sich zur Verschlechterung.
Daher werden die Märkte in der Woche vom 19. bis 23. Oktober nicht so sehr nach neuen Anzeichen eines Inflationsschocks suchen, sondern nach Spuren seiner Auswirkungen auf Investitionen, Kreditbedingungen und Konsum.
China wird die Qualität des Wirtschaftswachstums zeigen
Das wichtigste makroökonomische Ereignis zu Beginn der Woche wird aus China kommen. Am 19. Oktober wird das Nationale Statistikbüro das BIP für das dritte Quartal zusammen mit der Industrieproduktion, den Einzelhandelsumsätzen, Investitionen und Immobilienmarktindikatoren veröffentlichen.
Laut der Konsensprognose von Reuters könnte das BIP im Jahresvergleich um etwa 4,4 % wachsen, nach 4,3 % im zweiten Quartal. Dies liegt leicht unter der unteren Grenze von Pekings offiziellem Ziel für das Wirtschaftswachstum für das gesamte Jahr 2026 — 4,5–5 %. Ein direkter Vergleich des Quartalswachstums mit dem Jahresziel ist nicht möglich, aber die neue Veröffentlichung wird zeigen, wie realistisch das offizielle Ziel bleibt.
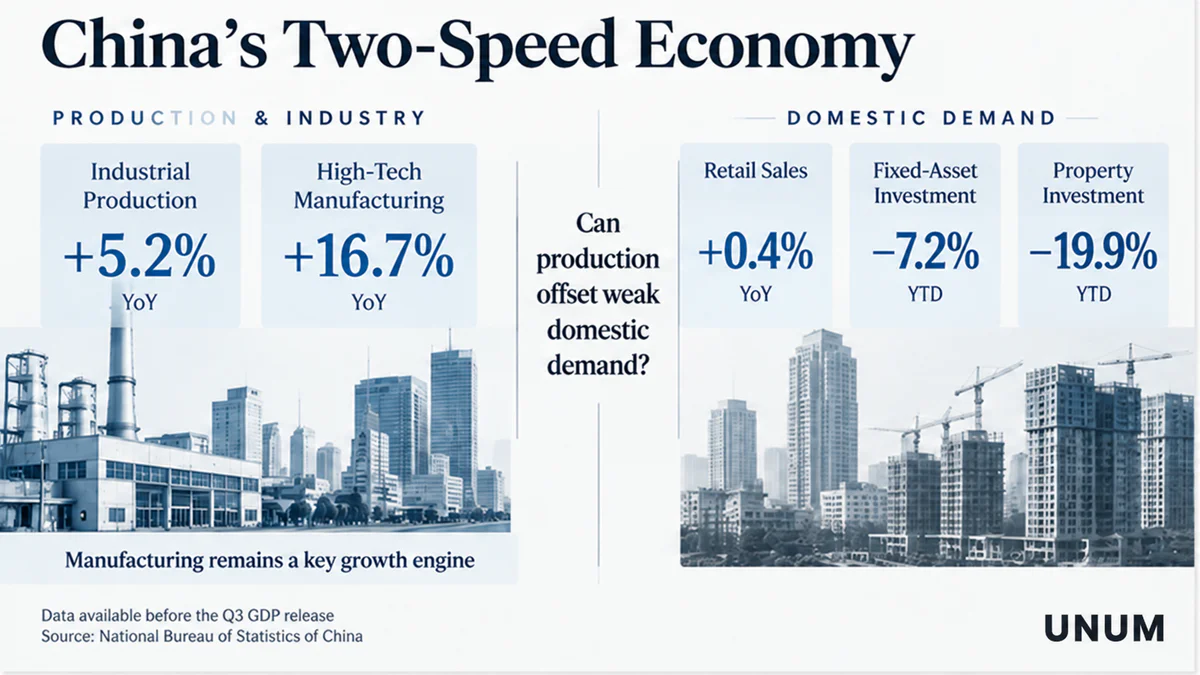
Vor der Datenveröffentlichung bleibt die Kluft zwischen den verschiedenen Teilen der Wirtschaft erheblich. Im August wuchs die chinesische Industrie um 5,2 % im Jahresvergleich, wobei die Produktion im Hightech-Bereich um 16,7 % zunahm. Gleichzeitig stiegen die Einzelhandelsumsätze in China nur um 0,4 %, und die Investitionen in Sachanlagen für Januar bis August gingen um 7,2 % zurück. Private Investitionen fielen um 10,1 %.
Der Immobilienmarkt in China sieht noch schwächer aus. Die Investitionen in den Sektor gingen in den ersten acht Monaten des Jahres um 19,9 % zurück, die Verkäufe neuer Gewerbeimmobilien fielen in monetären Begriffen um 13 %, und das Volumen der Neubauten sank um fast 25 %.
Gleichzeitig steigen die Unternehmensausgaben. Im September lag der chinesische Verbraucherpreisindex nur bei 0,9 % im Jahresvergleich, während der Erzeugerpreisindex auf 5,0 % beschleunigte. Die Preise in den Rohstoffindustrien stiegen um 9,4 %, und die Einkaufspreise für Industrieproduzenten stiegen um 6,9 %. Dies deutet auf Kostendruck mit begrenzter Fähigkeit hin, diese vollständig auf die Endverbraucherpreise zu übertragen.
Die Hauptfrage für Montag ist daher nicht nur, ob das BIP die Prognose übertreffen wird. Wichtiger ist es zu verstehen, wie China weiterhin wächst. Wenn die Industrie und der Export erneut deutlich stärker als der Einzelhandel, die privaten Investitionen und der Immobiliensektor sind, wird das strukturelle Ungleichgewicht in der Wirtschaft bestehen bleiben.
Was zu beobachten ist: Chinas BIP, Industrieproduktion, Einzelhandelsumsätze, Investitionen in Sachanlagen, Immobilieninvestitionen, CSI 300 Index, Hang Seng Index, USD/offshore Chinesischer Yuan (USD/CNH), Kupfer, Eisenerz.
Der US-Immobilienmarkt testet den Preis von teurem Geld
Nach einer Woche voller Inflationsveröffentlichungen wird der US-Wirtschaftskalender spürbar ruhiger. Das nächste Treffen der Federal Reserve findet am 27.–28. Oktober statt, sodass der Markt bewerten wird, wie sich das aktuelle Zinsniveau auf die am stärksten kreditabhängigen Sektoren auswirkt.
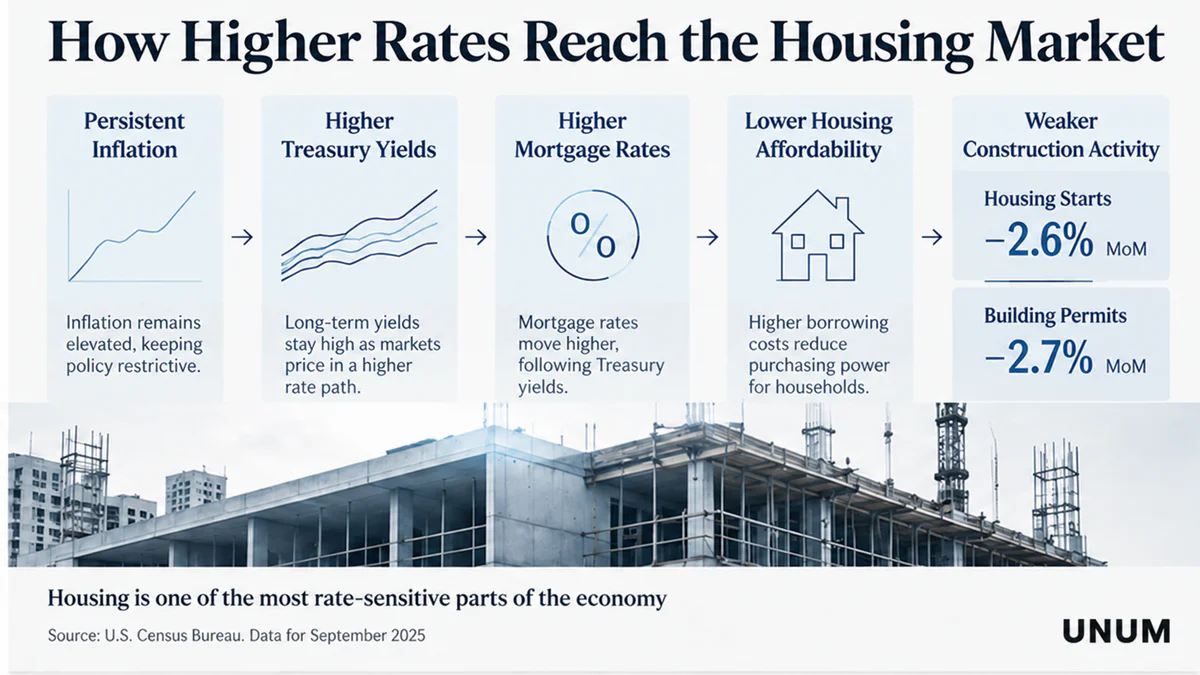
Am 20. Oktober wird das Census Bureau Daten zum Neubau von Wohnhäusern für September veröffentlichen. Im August gingen die Wohnungsbaubeginne um 2,6 % im Monatsvergleich auf 1,275 Millionen Einheiten jährlich zurück, und die Baugenehmigungen sanken um 2,7 %.
Der Immobilienmarkt ist besonders wichtig, da die Hypothekenzinsen eng mit den Renditen langfristiger US-Staatsanleihen verbunden sind, obwohl die Bewegung nicht eins zu eins ist. Die Hypothekenkosten werden auch durch Kreditspreads, die Besonderheiten des Marktes für hypothekenbesicherte Wertpapiere und andere Faktoren beeinflusst.
Die Übertragung hoher Zinsen in die Wirtschaft sieht ungefähr so aus: Anhaltende Inflation → Erwartungen einer strafferen Politik und Druck auf die Treasury-Renditen → teurere Hypotheken → reduzierte Erschwinglichkeit von Wohnraum → Druck auf den Bau.
Hohe Zinsen verschärfen somit die Kreditbedingungen lange bevor eine offensichtliche Rezession in den allgemeinen Statistiken erscheint. Daher werden die Wohnungsbaubeginne und Baugenehmigungen im September einer der ersten Tests sein, ob die hohen Kosten des Geldes beginnen, die reale wirtschaftliche Aktivität spürbarer einzuschränken.
Unternehmensgewinne zeigen, wer hohen Kapitalkosten standhalten kann
Die nächste Phase der Unternehmensberichtssaison wird eine Untersuchung mehrerer Teile der Wirtschaft ermöglichen. Am 20. Oktober werden General Motors und Netflix ihre Ergebnisse für das dritte Quartal bekannt geben, und am 21. Oktober wird Tesla dasselbe tun. IBM listet ebenfalls den 21. Oktober in seinem Investorenkalender, markiert dieses Datum jedoch derzeit als vorläufig.
Für diese Analyse sind die EPS-Zahlen selbst zweitrangig. Viel interessanter ist, was die Unternehmen über die Nachfrage und die Finanzierungskosten sagen werden:
GM — Nachfrage nach Autos, Preise, Verbraucherkredite und Margen;
Netflix — Verbraucherausgaben für Abonnements, Werbung und Engagement-Dynamik;
Tesla — Automobilmargen, Verkäufe, CapEx, Energiegeschäft, KI und autonomes Fahren;
IBM — falls das Datum bestätigt wird, IT-Budgets von Unternehmen, Cloud-Dienste und Nachfrage nach KI-Lösungen.
Der Technologiesektor ist besonders interessant. Aus fundamentaler Sicht bleibt die Nachfrage nach Rechenleistung sehr stark. TSMC beendete das dritte Quartal mit einem Umsatz von 46,72 Milliarden US-Dollar, einer Bruttomarge von 66,4 % und einer operativen Marge von 58,7 % und prognostiziert für das vierte Quartal 52,3–54,3 Milliarden US-Dollar.
Die Nachfrage ist extrem stark... und wir sehen keine Anzeichen einer Verlangsamung.
Aber der Markt hat gleichzeitig begonnen, eine andere Frage zu stellen — wer wird für dieses Wachstum bezahlen. Der Ausverkauf von CoreWeaves Aktien und Anleihen hat die Bedenken hinsichtlich der Schuldenfinanzierung für KI-Infrastruktur verstärkt. Hohe Renditen und Kreditkosten werden zunehmend wichtige Faktoren für Unternehmen mit hohen Investitionsausgaben.
Dies schafft eine wichtige Unterscheidung. Das Problem bei KI ist jetzt nicht unbedingt eine schwache Nachfrage nach Chips oder Rechenzentren. Das Risiko entsteht, weil bei hohen Zinsen die Finanzierung massiver Investitionsprogramme teurer wird.
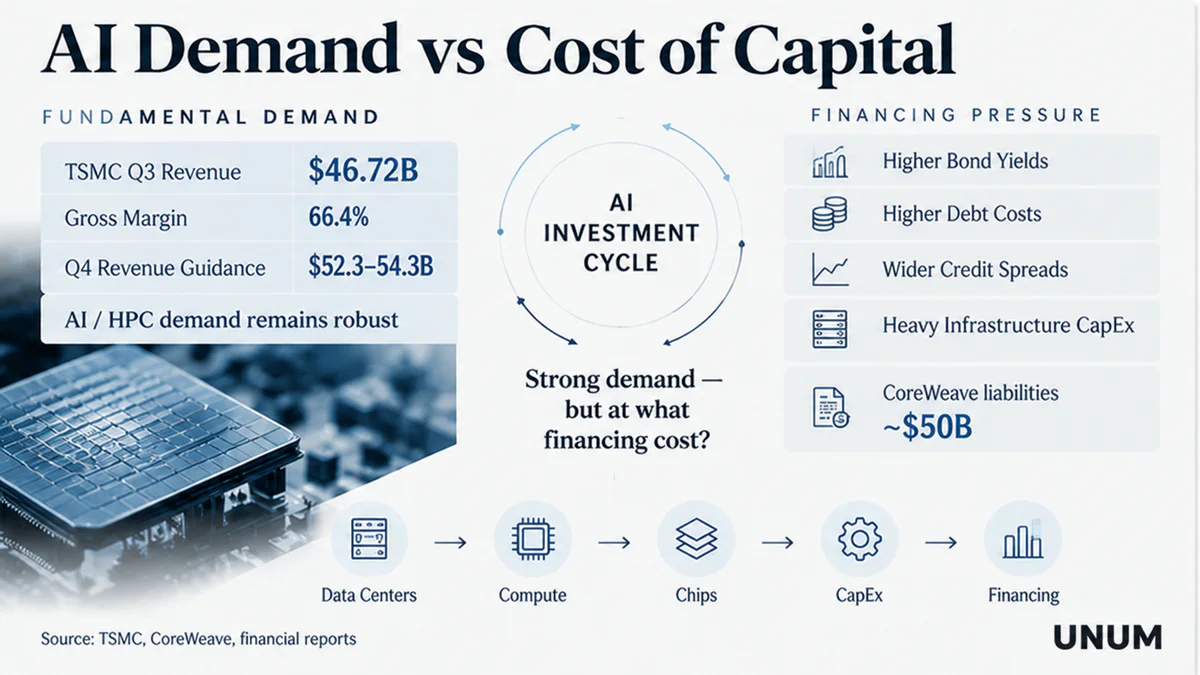
Dies schafft eine wichtige Unterscheidung: das Problem bei KI ist jetzt nicht unbedingt eine schwache Nachfrage nach Chips oder Rechenzentren. Das Risiko entsteht, weil bei hohen Zinssätzen die Finanzierung massiver Investitionsausgaben teurer wird.
Das Vereinigte Königreich untersucht Arbeitsmarkt, Inflation und Verbraucher
Das Vereinigte Königreich wird ein nahezu vollständiges Set an Daten über den Zustand seiner Binnenwirtschaft erhalten. Am 20. Oktober wird das ONS den Beschäftigungsbericht veröffentlichen, am 21. Oktober, CPI, PPI und öffentliche Finanzen, und am 23. Oktober, Einzelhandelsumsätze.
Der britische Arbeitsmarkt und die Inflation werden der Bank of England zwei potenziell gegensätzliche Signale geben. Die vorläufige Schätzung der Anzahl der Beschäftigten im PAYE-System für August sank im Jahresvergleich um 145.000 und im Monatsvergleich um 26.000. Diese Zahlen könnten noch revidiert werden, deuten jedoch auf eine Abkühlung der Arbeitsnachfrage hin.
Gleichzeitig beschleunigt sich die Inflation. Im August stieg der britische Verbraucherpreisindex (CPI) im Jahresvergleich von 2,9 % auf 3,1 %, die Kerninflation lag bei 2,6 % und die Dienstleistungsinflation bei 3,4 %. Der Energieeffekt ist besonders auffällig: Die Kraftstoffpreise stiegen im Jahresvergleich um 23 %.
Unterdessen stiegen die realen Einzelhandelsumsätze im August im Monatsvergleich um 0,5 % und im Jahresvergleich um 2,4 %. Die britischen Einzelhandelsumsätze am Freitag werden zeigen, wie stark die Preiserhöhungen bereits die realen Konsummengen beeinflussen.
Für die Bank of England ist dies ein bekanntes Dilemma. Ein abkühlender Arbeitsmarkt schwächt die Argumente für eine weitere Straffung, während die beschleunigte Inflation den Regulator daran hindert, eine weiche Haltung einzunehmen.
Worauf zu achten ist: Beschäftigung, Lohnwachstum, Gesamt- und Kernverbraucherpreisindex (CPI), Dienstleistungsinflation, Einzelhandelsumsätze, GBP/USD und Renditen britischer Staatsanleihen.
Europäische Schulden werden der nächste Test für hohe Zinsen sein
Im Euroraum wird sich der Fokus von der Inflation auf die öffentlichen Finanzen verlagern. Am 20. Oktober wird Eurostat die zweite Mitteilung über Defizit und Schulden für 2025 sowie die vierteljährlichen Zahlen zu Staatsschulden und Haushaltsdefizit für das zweite Quartal 2026 veröffentlichen.
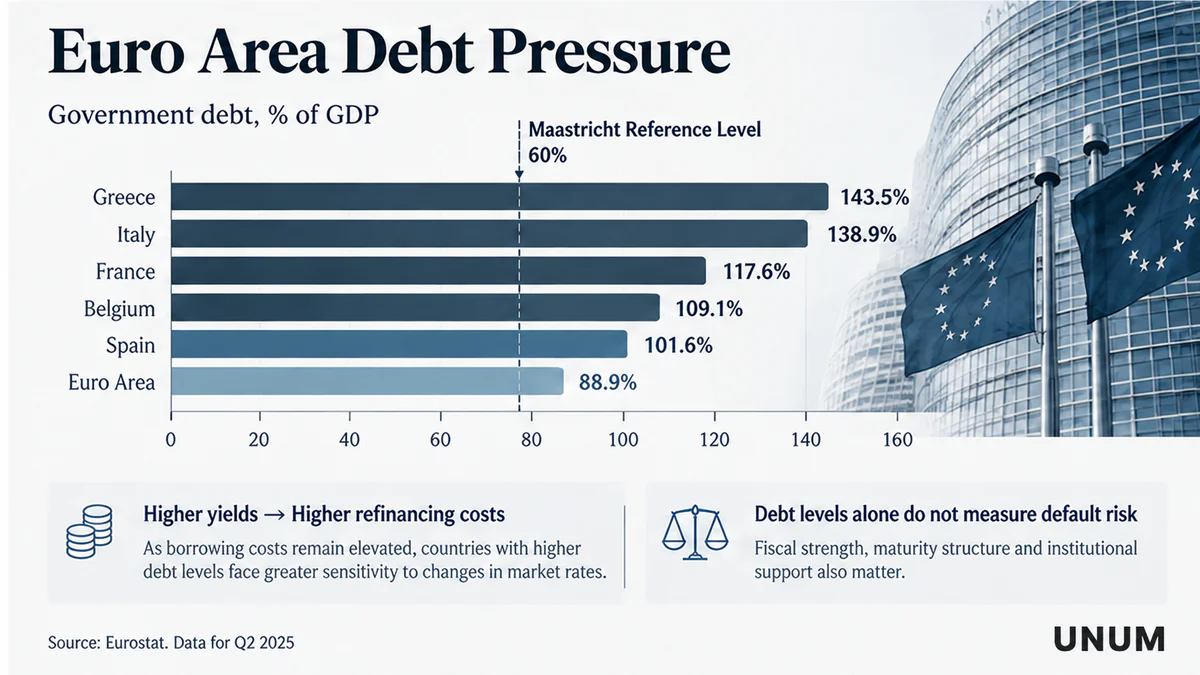
Am Ende des ersten Quartals betrug die Staatsverschuldung des Euroraums bereits 88,9 % des BIP im Vergleich zu 87,7 % Ende 2025. In Griechenland erreichte die Zahl 143,5 %, in Italien — 138,9 %, in Frankreich — 117,6 %, in Belgien — 109,1 %, in Spanien — 101,6 %.
Gleichzeitig betrug das saisonbereinigte Haushaltsdefizit des Euroraums im ersten Quartal 3,1 % des BIP.
Ein hohes Schulden-BIP-Verhältnis allein weist nicht auf eine Schuldenkrise hin. Die Nachhaltigkeit der Staatsverschuldung wird durch die Laufzeit der Verpflichtungen, die Wirtschaftswachstumsraten, die durchschnittlichen Kosten der Schuldenbedienung und die Fähigkeit der Regierung, sich am Markt zu finanzieren, beeinflusst.
Allerdings wird die Bedienung neuer Emissionen mit anhaltend hohen Renditen allmählich teurer. Daher wird die europäische Staatsverschuldung empfindlicher gegenüber teurer Finanzierung, gerade wenn die Regierungen gleichzeitig die Ausgaben für Energie, Verteidigung und Infrastruktur erhöhen.
Der Markt wird nicht nur die Gesamtverschuldungsquoten im Verhältnis zum BIP überwachen, sondern auch die Renditen europäischer Anleihen und die Spreads im Vergleich zu deutschen Staatsanleihen. Wenn sich die Unterschiede bei den Kreditkosten zu vergrößern beginnen, könnte die Staatsverschuldung zu einem weiteren Kanal werden, durch den die hohen Geldkosten die europäischen Finanzmärkte beeinflussen.
Japanische Inflation wird der letzte Leitfaden vor der Bank of Japan sein
Am 23. Oktober wird Japan den nationalen Verbraucherpreisindex (CPI) für September veröffentlichen — eine der letzten großen makroökonomischen Veröffentlichungen vor dem Treffen der Bank of Japan am 29.–30. Oktober. Am selben Tag wird die BoJ den Finanzsystembericht für Oktober vorstellen.
Im August stieg der gesamte CPI Japans im Jahresvergleich um 1,9 %, der Index ohne frische Lebensmittel um 1,7 % und der CPI ohne frische Lebensmittel und Energie um 1,9 %. Gleichzeitig gingen die realen Haushaltsausgaben im Jahresvergleich um 3,1 % zurück.
Für die Bank of Japan ist nicht nur das Inflationsniveau wichtig, sondern auch seine Natur. Wenn der CPI im September hauptsächlich aufgrund steigender Preise für importierte Energie beschleunigt, während die Inlandsnachfrage schwach bleibt, deutet dies nicht unbedingt auf die Notwendigkeit einer aggressiven Straffung hin. Wenn jedoch das Preiswachstum breiter wird, könnte der Markt die Erwartungen für eine weitere Normalisierung der Geldpolitik überdenken.
Worauf zu achten ist: CPI, USD/JPY, JGB-Renditen und Kommentare der Bank of Japan zur Finanzstabilität.
Teures Öl wird fast alles beeinflussen
Im Ölmarktkalender für 19.–23. Oktober gibt es kein Ereignis im Ausmaß eines OPEC+-Treffens oder eines neuen Ölmarktberichts. Dennoch werden die Ölpreise für fast alle Volkswirtschaften im Artikel eine wichtige Variable bleiben.
Der Oktober-Bericht der IEA zeigte, wie ungewöhnlich die Situation geworden ist. Die Agentur erwartet, dass die weltweite Ölnachfrage im Jahr 2026 im Durchschnitt um 2,6 Millionen Barrel pro Tag auf 102,4 Millionen Barrel pro Tag sinken wird. Dies spiegelt die Auswirkungen hoher Kraftstoffpreise und der wirtschaftlichen Verlangsamung wider.
Gleichzeitig bleibt das Angebotsbuffer begrenzt. Laut der IEA lagen die beobachteten weltweiten Ölbestände Ende September 509 Millionen Barrel unter dem Vorkriegsniveau. Die Agentur erwartet auch, dass die Knappheit bei der Versorgung mit Mitteldestillaten für einen erheblichen Teil des Jahres 2027 anhalten könnte.
Dies führt zu einer paradoxen Kombination:
Die Nachfrage schwächt sich ab → die wirtschaftliche Verlangsamung verstärkt sich
aber gleichzeitig
Bleiben die Bestände niedrig → Preisdruck könnte anhalten
Daher werden Brent und andere Öl-Benchmarks weiterhin nicht nur den Energiesektor beeinflussen. Hohe Ölpreise erhöhen die Transport- und Produktionskosten, unterstützen die Inflation im Vereinigten Königreich und Japan, verringern die realen Haushaltseinkommen und können den Druck auf die Unternehmensmargen erhöhen.
Bitcoin wird seine Verbindung zum Technologierisiko testen
Für Bitcoin gibt es in der Woche kein einzelnes vorgeplantes Kryptowährungsereignis, das die Marktrichtung unabhängig bestimmen kann. Es ist viel interessanter zu sehen, wie sich BTC angesichts von Änderungen der Kapitalkosten und Spannungen im Technologiesektor verhalten wird.
Der jüngste Ausverkauf von Schuldtiteln durch KI-Unternehmen hat gezeigt, dass Investoren viel vorsichtiger gegenüber Unternehmensschulden geworden sind. Wenn die hohen Kreditkosten weiterhin Unternehmen mit großen Investitionsausgaben unter Druck setzen, könnte die allgemeine Risikobereitschaft selbst bei starker fundamentaler Leistung im Technologiesektor abnehmen.
Für Bitcoin sind zwei unterschiedliche Verhaltensmodelle möglich.
Nasdaq fällt + Kreditspreads weiten sich aus + BTC fällt — Bitcoin handelt weiterhin überwiegend als Hochrisiko-Asset.
Nasdaq fällt + BTC bleibt relativ stabil — dann könnten die eigenen Faktoren des Kryptomarktes, vor allem Liquidität und Kapitalflüsse durch Spot-Bitcoin-ETFs, bedeutender werden.
Daher werden die wichtigsten Indikatoren der Woche BTC/USD, DXY, die Rendite von 10-jährigen US-Staatsanleihen, Nasdaq 100, Kreditspreads und ETF-Flüsse in Spot-Bitcoin-ETFs sein.
Drei Hauptfragen der Woche
1. Kann China Wachstum ohne eine Erholung der Inlandsnachfrage aufrechterhalten?
Starkes BIP mit niedrigen Einzelhandelsumsätzen, privaten Investitionen und Immobilien wird bestätigen, dass die Wirtschaft weiterhin von Industrie und Exporten abhängig ist.
2. Wo beginnen hohe Zinsen die Realwirtschaft am meisten zu beeinflussen?
Antworten werden vom US-Immobilienmarkt, der Beschäftigung und dem Konsum im Vereinigten Königreich, den öffentlichen Finanzen in Europa und den Unternehmensberichten kommen.
3. Bleibt der KI-Boom eine wirtschaftliche Unterstützung mit teurer Finanzierung?
TSMC bestätigt eine starke physische Nachfrage nach Rechenleistung, aber der Schuldenmarkt zeigt, dass Investoren deutlich anspruchsvoller in Bezug auf Cashflow und Kreditnehmerqualität werden.
Die Woche vom 19. bis 23. Oktober wird nicht so sehr testen, ob die Zinssätze hoch bleiben, sondern wer länger mit ihnen leben kann. China muss zeigen, ob die Industrie die schwache Inlandsnachfrage kompensieren kann. Der US-Immobilienmarkt — wie sehr teurer Kredit Investitionen einschränkt. Das Vereinigte Königreich — ob die Verbraucher der Kombination aus Inflation und einem abkühlenden Arbeitsmarkt standhalten können. Europa — wie empfindlich die Bedienung öffentlicher Schulden wird. Und Technologieunternehmen und Bitcoin werden zeigen, ob der Markt immer noch bereit ist, einen hohen Preis für Wachstum zu zahlen, wenn Geld wieder teuer geworden ist.