
Warum der Inflationsschock erneut Fragen zur Nachhaltigkeit des KI-Booms aufgeworfen hat
Am 14. Oktober 2026 meldete das U.S. Bureau of Labor Statistics (BLS) eine Beschleunigung der jährlichen Verbraucherpreisinflation auf 3,7 % von 3,4 % im August. Im Monatsverlauf stieg der Verbraucherpreisindex (CPI) um 0,6 %, und die Benzinpreise erhöhten sich um 9,1 %, was mehr als die Hälfte des monatlichen Anstiegs des Gesamtindex ausmachte. Die Kerninflation, ohne Lebensmittel und Energie, erreichte 2,6 % im Jahresvergleich.
Die im offiziellen BLS-Bericht für September 2026 veröffentlichten Zahlen deuten auf anhaltenden Preisdruck hin. Der Energieindex stieg im Monat um 5,2 % und im Jahr um 20,4 %. Für die Federal Reserve bedeutet dies, zu bewerten, wie lange der Einfluss teurer Energie auf die Inflation und die Verbrauchernachfrage anhalten wird.
Für Technologieunternehmen gehen die Konsequenzen über gewöhnliche Schwankungen an den Aktienmärkten hinaus. Steigende Inflation kann die Erwartungen hinsichtlich der Geldpolitik der Fed, der Renditen von Staatsanleihen und der Kreditkosten von Unternehmen verändern. Wenn Investoren erwarten, dass die Zinsen länger hoch bleiben, werden die zukünftigen Cashflows der Unternehmen mit einem höheren Satz abgezinst, was die Attraktivität langfristiger Investitionsprojekte verringert.
Unternehmen, die heute erhebliche Mittel investieren müssen, um in einigen Jahren volle Renditen zu erzielen, sind besonders empfindlich gegenüber solchen Veränderungen. Dieses Merkmal vereint viele KI-Infrastrukturbetreiber, obwohl sich ihre finanzielle Lage erheblich unterscheidet.
Im Gegensatz zum ausgereiften Softwaregeschäft, bei dem ein zusätzlicher Kunde oft mit relativ niedrigen Grenzkosten bedient werden kann, erfordert der Bau eines KI-Rechenzentrums große Anfangsinvestitionen. Ausrüstung muss gekauft, installiert und an das Stromnetz angeschlossen werden, bevor sie Einnahmen generiert. Währenddessen können Zahlungen für Kredite, Miete und Energielieferverträge unabhängig von der tatsächlichen Kapazitätsauslastung anfallen.
Es ist jedoch wichtig, zwischen zwei Effekten zu unterscheiden. Hohe Zinsen verschlechtern nicht unbedingt die aktuelle Rentabilität aller Technologieunternehmen: Firmen mit großen Barreserven und stabilen operativen Flüssen können weiterhin investieren, ohne signifikante Kredite aufzunehmen. Für Betreiber, die auf externe Finanzierung angewiesen sind, können die gleichen makroökonomischen Bedingungen eine viel ernstere Einschränkung darstellen.
Das Hauptproblem des KI-Booms besteht daher nicht darin, dass die Investitionen groß sind, sondern wie schnell sie sich in Cashflow verwandeln und wie die finanzielle Belastung unter den Marktteilnehmern verteilt wird.
Wohin Billionen-Investitionen in künstliche Intelligenz fließen
Das Ausmaß der Investitionen in die KI-Infrastruktur ist bereits mit den Investitionsprogrammen der größten Sektoren der Weltwirtschaft vergleichbar. Laut dem Global Financial Stability Report vom April schätzt der IWF die KI-bezogenen Investitionsausgaben großer Cloud-Unternehmen bis Ende 2029 auf etwa 3,4 Billionen Dollar. Inzwischen prognostiziert der Anhang des Berichts die gesamten Investitionsausgaben einer Stichprobe von zehn Hyperscalern für 2026–2029 auf etwa 3 Billionen Dollar. Diese Zahlen können nicht mechanisch summiert werden: Sie stellen ähnliche, aber nicht völlig identische Berechnungen dar.
Die gleiche IWF-Studie stellt fest, dass die größten Hyperscaler seit Januar 2025 über 100 Milliarden Dollar durch Anleihefinanzierung aufgenommen haben. Der Fonds betont, dass die Kreditwürdigkeit großer Technologieunternehmen insgesamt hoch bleibt, dank starker Bilanzen und der Fähigkeit, Cashflow zu generieren.
Das Ausmaß des Investitionszyklus wird auch durch Schätzungen der Internationalen Energieagentur (IEA) belegt. Laut ihrer Einschätzung überstiegen die Investitionsausgaben der größten Technologieunternehmen im Jahr 2025 400 Milliarden Dollar. Im Jahr 2026 erwartet die Agentur, dass sie um etwa 75 % weiter steigen werden. Die IEA stellt separat fest, dass die Investitionen von nur fünf Technologieunternehmen bereits das globale Investitionsvolumen in die Öl- und Erdgasförderung übersteigen.
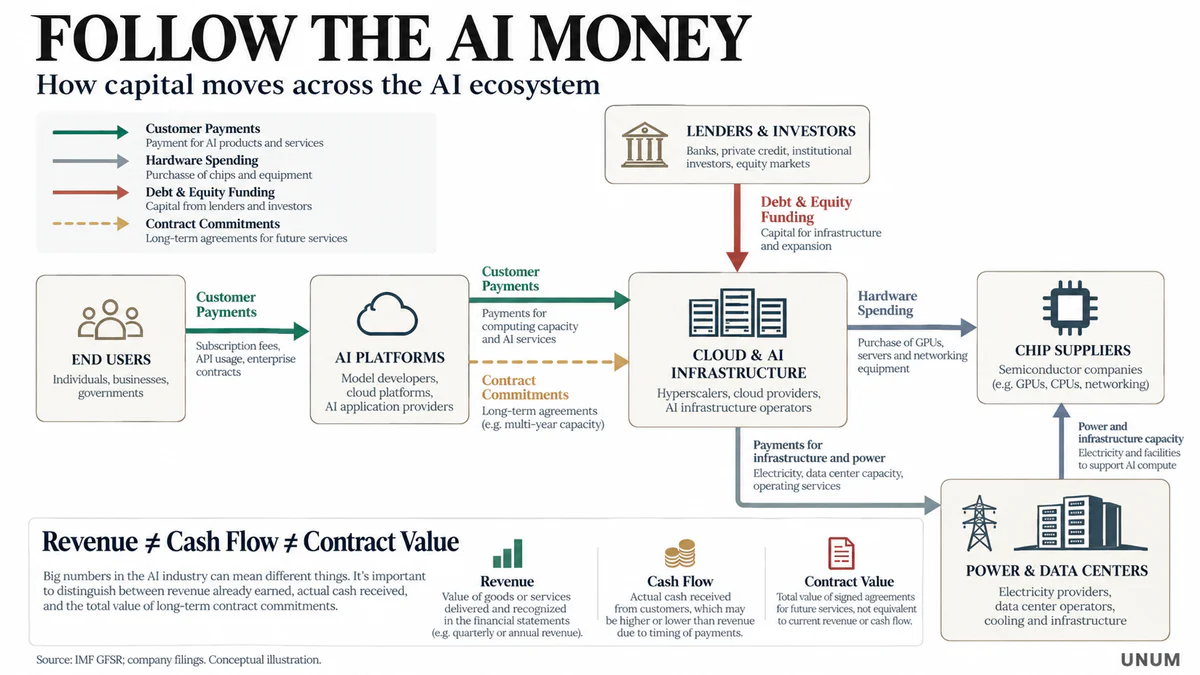
Der Begriff „KI-Investitionen“ umfasst jedoch mehrere verschiedene wirtschaftliche Prozesse. Um finanzielle Risiken zu verstehen, ist es notwendig, den Markt in aufeinanderfolgende Ebenen zu unterteilen.
Erste Ebene — Geräteherstellung. Nvidia und AMD entwickeln Beschleuniger, TSMC produziert fortschrittliche Halbleiter, und ASML liefert die für ihre Produktion notwendigen lithografischen Systeme. Diese Unternehmen erzielen Einnahmen von Kunden, die ihre Rechenkapazitäten erweitern.
Zweite Ebene — Cloud-Plattformen. Microsoft, Amazon und Alphabet kaufen Geräte, bauen Rechenzentren und stellen Rechenressourcen für ihre eigenen Abteilungen, Entwickler und Unternehmenskunden bereit.
Dritte Ebene — spezialisierte Betreiber von KI-Infrastrukturen. Oracle, CoreWeave und Nebius entwickeln Rechenkapazitäten unter Verwendung verschiedener Kombinationen aus eigenen Mitteln, Schulden, Leasing und Zahlungen aus Kundenverträgen.
Vierte Ebene — Modellentwickler und Endnutzer. Hier entsteht die Nachfrage nach KI-Training und -Anwendung, die letztendlich die Rentabilität der gesamten technologischen Kette bestimmt.
Fünfte Ebene — infrastrukturell. Sie umfasst Energie, Bauwesen, Kühlung, Netzwerkausrüstung und Stromversorgungssysteme. Ohne diese Komponenten können selbst gekaufte GPUs nicht in betriebsfähige Rechenkapazitäten umgewandelt werden.
Gleichzeitig sind die finanziellen Beziehungen zwischen den Teilnehmern nicht immer linear. Ein Unternehmen kann gleichzeitig einen KI-Entwickler finanzieren, ihm Infrastruktur bereitstellen, seine Dienste kaufen und langfristige Vereinbarungen über die Nutzung von Rechenkapazitäten treffen. Solche Verbindungen können das Wachstum unterstützen, erschweren jedoch die Bewertung der unabhängigen Marktnachfrage und die Verteilung der finanziellen Risiken.
Deshalb kann das gesamte Volumen der Investitionsverpflichtungen nicht automatisch entweder den zukünftigen Einnahmen der KI-Branche oder den bereits angefallenen Ausgaben gleichgesetzt werden.
Warum Chip-Hersteller die Hauptnutznießer sind
Ein Merkmal des aktuellen Investitionszyklus sind die Unterschiede zwischen Unternehmen, die Geräte liefern, und denen, die sie zur Bereitstellung von Dienstleistungen nutzen.
Ein Hersteller von Beschleunigern erzielt Einnahmen aus dem Verkauf von Geräten, während ein Betreiber eines Rechenzentrums die investierten Mittel schrittweise durch die Nutzung von Rechenkapazitäten zurückgewinnen muss. Der Unterschied im Timing der Cashflows erklärt, warum die hohe Nachfrage nach KI gleichzeitig mit Rekordprofitabilität für die Lieferanten und negativem Free Cashflow für einige ihrer Kunden einhergehen kann.
Nvidia erzielt Rekordeinnahmen aus der Nachfrage nach Rechenleistung
Im August kündigte Nvidia die Ergebnisse für das zweite Quartal des Geschäftsjahres 2027 an, das am 26. Juli 2026 endete. Der Quartalsumsatz erreichte 96,2 Milliarden US-Dollar, ein Anstieg von 106 % im Jahresvergleich, wobei die Data Center-Division 89 Milliarden US-Dollar beitrug — 117 % mehr als im Vorjahr.
Die GAAP-Bruttomarge betrug 75 %, und der Betriebsgewinn lag bei 63,7 Milliarden US-Dollar. Das Unternehmen prognostizierte auch, dass der Umsatz im nächsten Quartal bei etwa 108 Milliarden US-Dollar mit einer zulässigen Abweichung von 2 % liegen wird.
Nvidias Gründer und CEO Jensen Huang formulierte die wirtschaftliche Verschiebung der Branche in der offiziellen Mitteilung wie folgt:
Jetzt ist Rechenleistung Umsatz.
Die Aussage spiegelt die zentrale Investitionshypothese des Unternehmens wider: Rechenkapazitäten sind nicht mehr nur technologische Infrastruktur, sondern werden zu einer eigenständigen kommerziellen Ressource.
Um die Aussichten der Nvidia-Aktie zu bewerten, ist es wichtig, nicht nur das Wachstum der GPU-Verkäufe zu berücksichtigen, sondern auch die finanziellen Möglichkeiten der Gerätekäufer. GPU-Verkäufe generieren jetzt Einnahmen für den Hersteller, während das wirtschaftliche Ergebnis für den Kunden von zukünftigen Rechenpreisen, Serverauslastung, Stromkosten und der Lebensdauer der Geräte abhängt.
Darüber hinaus birgt die starke Expansion der Produktion ein Risiko der Zyklizität. Wenn große Kunden Kapitalprogramme kürzen, beginnen, bestehende Beschleuniger effizienter zu nutzen oder den Übergang zu eigenen Chips beschleunigen, könnten sich die Umsatzwachstumsraten für Lieferanten ändern, selbst wenn die langfristige KI-Nachfrage bestehen bleibt.
TSMC zeigt hohe Produktionsrentabilität
Die Ergebnisse der Taiwan Semiconductor Manufacturing Company für das dritte Quartal 2026 bestätigen , dass die Nachfrage nach fortschrittlichen Halbleitern stark bleibt.
Am 15. Oktober meldete das Unternehmen einen Umsatz von NT$1,494 Billionen, etwa 46,72 Milliarden US-Dollar, mit einem Nettogewinn von NT$763,06 Milliarden. Das jährliche Umsatzwachstum betrug 50,9 % in neuen Taiwan-Dollar, und der Nettogewinn stieg um 68,7 %.
Die Bruttomarge erreichte 66,4 %, und die operative Marge lag bei 58,7 %. Die 7-Nanometer- und fortschrittlicheren Prozesse machten 79 % des Wafer-Produktionsumsatzes aus, darunter 33 % für 3-Nanometer- und 8 % für 2-Nanometer-Technologien.
Diese Indikatoren deuten auf eine hohe Nachfrage nach fortschrittlichen technologischen Prozessen hin. Um jedoch die tatsächliche Auslastung der Produktionskapazitäten zu bewerten, ist es notwendig, zusätzlich das Produktionsvolumen und die verfügbaren Produktionskapazitäten zu berücksichtigen. Zweitens zeigen sie die Fähigkeit des Unternehmens, auch bei großangelegter Kapazitätserweiterung eine hohe Rentabilität aufrechtzuerhalten.
Dennoch ist die Halbleiterproduktion kapitalintensiv. Neue Fabriken erfordern mehrjährige Investitionen, und die Auslastung der Ausrüstung hängt von zukünftigen Aufträgen ab. Um die Nachhaltigkeit von TSMC zu bewerten, ist es notwendig, nicht nur die Quartalsgewinne, sondern auch die Investitionsausgaben, die Zeitpläne für die Produktionsaufnahme, die Abschreibungen und potenzielle Veränderungen in der Nachfrage nach fortschrittlichen Prozessen zu berücksichtigen.
ASML sieht Nachfrage nach Ausrüstung bis zum Ende des Jahrzehnts
Am 14. Oktober meldete ASML Einnahmen von 11,66 Milliarden Euro und einen Nettogewinn von 4,96 Milliarden Euro für das dritte Quartal 2026. Die Bruttomarge erreichte 57,5 %, und die Anzahl der verkauften neuen Lithographiesysteme stieg von 86 im zweiten Quartal auf 113 im dritten Quartal.
Das Unternehmen erwartet für das Gesamtjahr 2026 Einnahmen im Bereich von 44–45 Milliarden Euro und gibt zu, dass die aktuellen Expansionspläne für 2027–2028 möglicherweise nicht ausreichen, um die Kundenbedürfnisse zu erfüllen.
ASML-CEO Christophe Fouquet bemerkte:
Unsere Kunden erhöhen weiterhin ihre kurzfristigen und mittelfristigen Nachfrageprognosen für die Ausrüstung, die sie uns bereitstellen.
Laut ASML-Management zeigen einige Kunden Interesse daran, Bestellungen für die Lieferung in den Jahren 2029–2030 aufzugeben, aber ein solches Interesse bedeutet noch nicht den Abschluss fester Verträge.
Die Berichte von Nvidia, TSMC und ASML liefern starke Argumente gegen die Behauptung, dass der gesamte KI-Boom ausschließlich auf spekulativen Erwartungen basiert. Die Nachfrage nach Ausrüstung wird durch reale Verkäufe, Aufträge und Gewinne bestätigt. Diese Daten charakterisieren jedoch in erster Linie die aktuelle Phase des Investitionszyklus und nicht die garantierte Amortisation aller Projekte, für die Ausrüstung gekauft wird.
Hyperscaler zwischen Rekordeinnahmen und Investitionsausgaben
Die finanzielle Lage der größten Cloud-Unternehmen ist komplexer, da sie gleichzeitig KI-Infrastrukturen entwickeln und Einnahmen aus vielen bestehenden Bereichen generieren.
Microsoft, Alphabet, Amazon und Meta haben erhebliche Quellen für operativen Cashflow, aber Investitionen in KI beeinflussen zunehmend die Höhe des freien Cashflows, der nach Investitionsausgaben verbleibt.
Für die Analyse ist der Indikator des freien Cashflows (FCF) von grundlegender Bedeutung. In seiner grundlegenden Interpretation stellt er den operativen Cashflow (OCF) abzüglich der Investitionsausgaben in bar dar. Die Definitionen von FCF können jedoch zwischen Unternehmen variieren, insbesondere in Bezug auf die Bilanzierung von Finanzierungsleasing und Erlösen aus dem Verkauf von Ausrüstung.
Ein negativer FCF weist nicht unbedingt auf Unrentabilität hin. Er kann aufgrund intensiver Infrastrukturerweiterung auftreten. Für Investoren ist es jedoch wichtig zu verstehen, wie lange ein Unternehmen Investitionsausgaben aufrechterhalten kann und welche Finanzierungsquellen benötigt werden, wenn sich die aktuellen Cashflows als unzureichend erweisen.
Microsoft behält die Fähigkeit, Wachstum mit eigenen Mitteln zu finanzieren
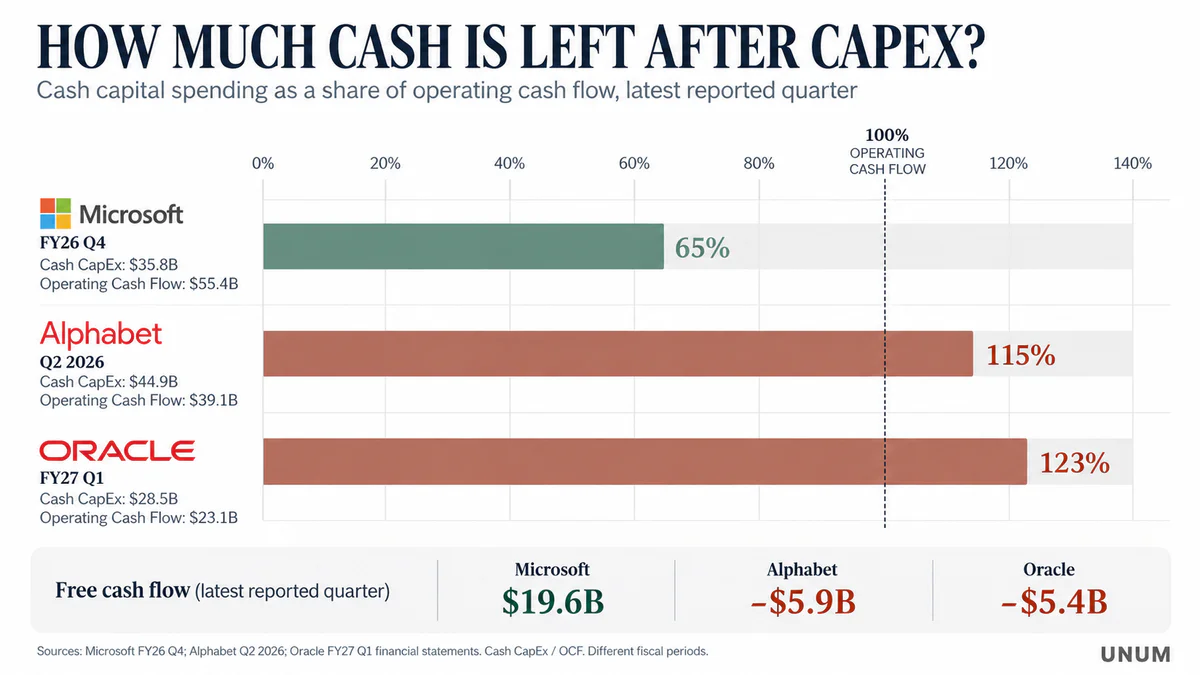
Im vierten Quartal des Geschäftsjahres 2026 gab Microsoft bekannt, dass die gesamten Investitionsausgaben etwa 41 Milliarden Dollar erreichten, einschließlich Finanzierungsleasing. Direkte Barzahlungen für Sachanlagen beliefen sich auf 35,8 Milliarden Dollar, und das Volumen der Finanzierungsleasing betrug etwa 5,6 Milliarden Dollar. Etwa zwei Drittel dieses Betrags wurden für Vermögenswerte mit relativ kurzer Nutzungsdauer aufgewendet, hauptsächlich Prozessoren und GPUs.
Der operative Cashflow für das Quartal betrug 55,4 Milliarden Dollar, und der freie Cashflow betrug 19,6 Milliarden Dollar. Der Unterschied zwischen den gesamten Investitionsausgaben und dem Betrag der Investitionsausgaben in bar erklärt sich insbesondere durch die Einbeziehung von Finanzierungsleasing: Barzahlungen für Sachanlagen beliefen sich auf etwa 35,8 Milliarden Dollar.
Der Umsatz von Microsoft Cloud für das vierte Quartal des Geschäftsjahres 2026 betrug 59,3 Milliarden Dollar. Das kommerzielle RPO erreichte 678 Milliarden Dollar, einschließlich Verpflichtungen aus Vereinbarungen mit OpenAI. Das Unternehmen erwartet, etwa 30 % dieses Betrags in den nächsten 12 Monaten als Umsatz zu verbuchen.
Ein Merkmal von Microsoft ist, dass die Finanzierung der KI-Infrastruktur durch eine breite Palette profitabler Bereiche unterstützt wird, einschließlich Unternehmenssoftware, Cloud-Dienste und Abonnements. Dies verringert die Abhängigkeit des Unternehmens von einzelnen Projekten, beseitigt jedoch nicht das Risiko einer verringerten Rendite auf neue Investitionen.
Meta weist einen erheblichen Teil der Cashflows der KI-Entwicklung zu
Im zweiten Quartal 2026 meldete Meta Einnahmen von 60,8 Milliarden Dollar und einen operativen Cashflow von 31,86 Milliarden Dollar. Die Investitionsausgaben, einschließlich der Hauptzahlungen für Finanzierungsleasing, beliefen sich auf 31,08 Milliarden Dollar, und der freie Cashflow sank auf 784 Millionen Dollar im Vergleich zu 8,55 Milliarden Dollar im Vorjahr.
Für das gesamte Jahr 2026 prognostizierte Meta Investitionsausgaben im Bereich von 130–145 Milliarden Dollar.
Das bedeutet, dass der freie Cashflow für das Berichtsquartal etwa 1,3 % des Umsatzes ausmachte, obwohl die operativen Aktivitäten profitabel blieben.
Gleichzeitig können die Investitionen von Meta nicht ausschließlich durch den Verkauf von Cloud-Computing bewertet werden. KI wird eingesetzt, um die Effizienz von Werbealgorithmen, Empfehlungen und Benutzerprodukten zu verbessern, sodass ein Teil des wirtschaftlichen Ergebnisses in der Entwicklung des bestehenden Geschäfts und nicht in einem separaten 'KI-Umsatz'-Posten zum Ausdruck kommt.
Um die Rendite der Investitionen von Meta zu bewerten, ist es notwendig, die Dynamik der Werbeeinnahmen, die operative Marge, die Monetarisierungseffizienz und die Investitionsausgaben gleichzeitig zu untersuchen.
Amazon erweitert AWS trotz negativem FCF
Amazon zeigt ebenfalls den Unterschied zwischen dem Wachstum des Cloud-Geschäfts und den aktuellen Cashflows der gesamten Gruppe.
Im zweiten Quartal 2026 stieg der Umsatz von Amazon Web Services um 37 % auf 42,2 Milliarden US-Dollar, während der operative Gewinn des Segments 16,6 Milliarden US-Dollar betrug.
Gleichzeitig war der freie Cashflow von Amazon in den letzten 12 Monaten negativ und belief sich auf −7,6 Milliarden US-Dollar. Das Unternehmen erklärte die Veränderung hauptsächlich durch einen massiven Anstieg der Investitionsausgaben, einschließlich solcher im Zusammenhang mit künstlicher Intelligenz.
Der Nettogewinn von Amazon, der im Quartal 62,6 Milliarden US-Dollar erreichte, erfordert besondere Aufmerksamkeit. Diese Zahl beinhaltet einen signifikanten nicht-operativen Effekt aus der Neubewertung von Investitionen, hauptsächlich im Zusammenhang mit Anthropic. Daher wäre es falsch, einen solchen Gewinn als direkte Kennzahl für die Rentabilität der KI-Infrastruktur zu verwenden.
Für die Fundamentalanalyse sind informativere Kennzahlen der operative Gewinn von AWS, der freie Cashflow, die Dynamik der Investitionsausgaben und das Volumen der tatsächlich erbrachten Cloud-Dienste.
Alphabet zeigt, wie sich Buchhaltungsgewinn von Cash-Ergebnissen unterscheiden kann
Im zweiten Quartal 2026 berichtete Alphabet über einen Umsatz von 119,8 Milliarden US-Dollar, was einer Steigerung von 24 % im Jahresvergleich entspricht. Der Umsatz von Google Cloud stieg um 82 % auf 24,8 Milliarden US-Dollar, während der operative Gewinn der Sparte 8,81 Milliarden US-Dollar betrug.
Der konsolidierte Nettogewinn enthielt jedoch ein großes nicht zahlungswirksames Ergebnis aus der Neubewertung von Finanzinvestitionen. Das Unternehmen gab nicht-operative Einnahmen von etwa 98 Milliarden US-Dollar bekannt, die hauptsächlich durch nicht realisierte Wertsteigerungen von Eigenkapitalwerten getrieben wurden.
Unterdessen betrug der operative Cashflow 39,07 Milliarden US-Dollar und die Investitionsausgaben in bar 44,92 Milliarden US-Dollar. Folglich war der vierteljährliche FCF mit –5,86 Milliarden US-Dollar negativ. In den letzten 12 Monaten blieb der freie Cashflow mit 53,27 Milliarden US-Dollar positiv.
Diese Zahlen zeigen, wie wichtig es ist, Kennzahlen über dieselben Zeiträume hinweg zu vergleichen. Ein Quartal mit negativem FCF bedeutet nicht, dass das Unternehmen die Fähigkeit verloren hat, Investitionen aus eigenen Mitteln zu finanzieren. Die Kombination aus steigenden Investitionsausgaben und erheblichen Infrastrukturkosten erfordert jedoch eine sorgfältigere Bewertung der zukünftigen Rentabilität.
Vergleich der Finanzmodelle großer Akteure
Unternehmen | Berichtszeitraum | Finanzkennzahlen | Schlüsselfrage |
|---|---|---|---|
Nvidia | Q2 GJ2027 | Umsatz 96,2 Milliarden $, Bruttomarge 75% | Wird das Ausmaß der GPU-Käufe beibehalten? |
TSMC | Q3 2026 | Umsatz NT$1,49 Billionen, Nettomarge 51,1% | Wird sich die Erweiterung der Produktionskapazitäten auszahlen? |
Microsoft | Q4 GJ2026 | OCF 55,4 Milliarden $, FCF 19,6 Milliarden $ | Können hohe Cash-Rückflüsse aufrechterhalten werden? |
Meta | Q2 2026 | CapEx einschließlich Leasing 31,08 Milliarden $, FCF 784 Millionen $ | Wird KI die Rentabilität von Anzeigen schnell genug steigern? |
Amazon | TTM zum 30.06.2026 | OCF 161,4 Milliarden $, FCF -7,6 Milliarden $ | Wann werden Infrastrukturinvestitionen einen positiven FCF liefern? |
Alphabet | Q2 2026 | OCF 39,07 Milliarden $, FCF -5,86 Milliarden $ | Wie schnell wird das wachsende Google Cloud die CapEx rechtfertigen? |
Oracle | Q1 GJ2027 | CapEx 28,50 Milliarden $, FCF -5,40 Milliarden $ | Wie werden weitere Investitionen finanziert? |
CoreWeave | Zum 30.06.2026 | Schuldenverpflichtungen 35,55 Milliarden $ | Wie nachhaltig sind die Schuldentilgungen und Kundenverträge? |
Quellen — offizielle Quartalsberichte der Unternehmen, SEC-Dokumente und Investor-Relations-Seiten. TTM bedeutet Trailing Twelve Months. CapEx-, FCF- und Finanzierungsleasing-Kennzahlen werden nicht immer nach derselben Methodik berechnet, und die Berichtszeiträume variieren. Daher ist die Tabelle eher zum Vergleich von Finanzmodellen gedacht als zum mechanischen Ranking von Unternehmen nach einem einzigen Verhältnis.
Die Hauptschlussfolgerung aus diesem Vergleich ist, dass der KI-Boom auf verschiedene Weise finanziert wird. Große Hyperscaler haben bedeutende operative Flüsse, die es ihnen ermöglichen, Investitionen auch bei einem vorübergehenden Rückgang des FCF zu unterstützen. Spezialisierte Infrastrukturbetreiber könnten viel stärker von neuen Kapitalerhöhungen, Kreditkonditionen und der rechtzeitigen Erfüllung von Kundenverträgen abhängig sein.
Oracle und CoreWeave zeigen eine andere Seite des Investitionszyklus
Während Microsoft, Amazon und Alphabet auf reife Geschäftssegmente vertrauen können, erfordern spezialisierte Infrastrukturmodelle eine genauere Analyse der Verpflichtungsstruktur. Das Geschäft eines Rechenzentrumsbetreibers kann schnell im Umsatz wachsen und gleichzeitig einen erheblichen Finanzierungsbedarf haben. Der Grund liegt in der Diskrepanz zwischen dem Zeitpunkt der Mittelabflüsse und dem Eingang der Kundenzahlungen.
Oracle erhöht die Investitionsausgaben schneller als den aktuellen Cashflow
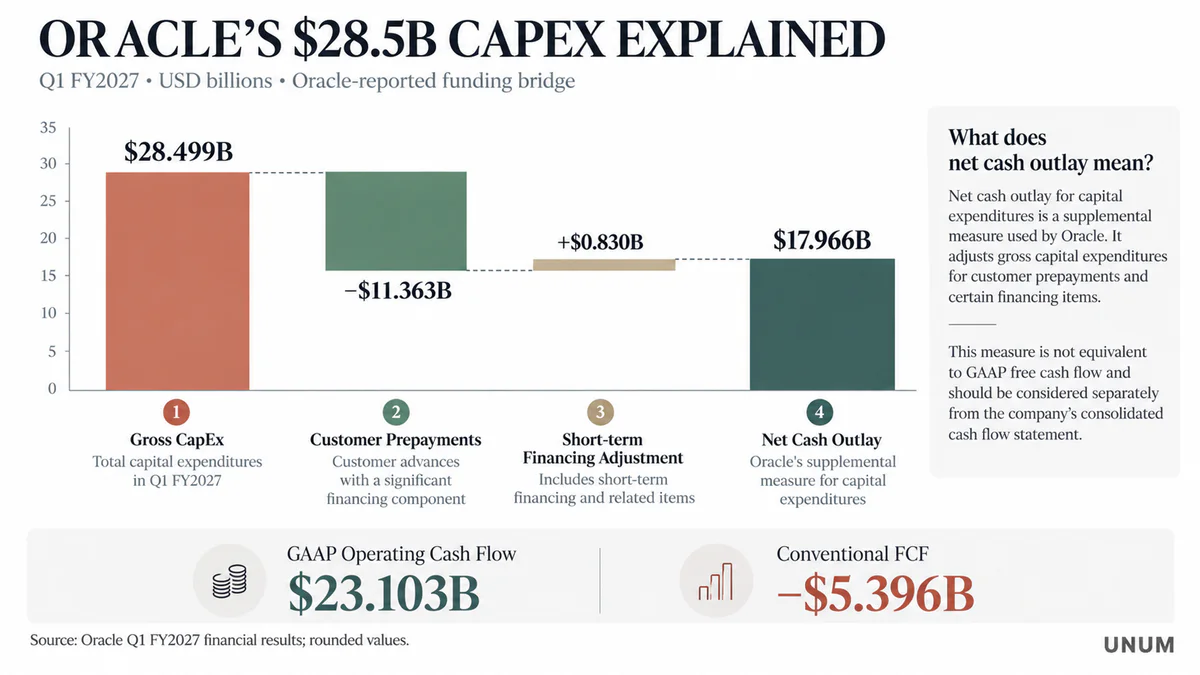
Laut den Ergebnissen des ersten Quartals des Geschäftsjahres 2027 umfasste der operative Cashflow von Oracle 11,36 Milliarden US-Dollar an Kunden-Vorauszahlungen mit einer signifikanten finanziellen Komponente. Laut der eigenen zusätzlichen Methodik des Unternehmens belief sich der Netto-Cashflow für Investitionsausgaben, einschließlich Kunden- und kurzfristiger Finanzierungen, auf 17,97 Milliarden US-Dollar. Der freie Cashflow war negativ und betrug –5,40 Milliarden US-Dollar. Zum Vergleich: Im ersten Quartal des vorherigen Geschäftsjahres betrugen die Investitionsausgaben 8,50 Milliarden US-Dollar. Somit hat sich ihr Volumen mehr als verdreifacht.
Der operative Cashflow von Oracle umfasste 11,36 Milliarden US-Dollar an Kunden-Vorauszahlungen mit einer signifikanten finanziellen Komponente. Laut der eigenen zusätzlichen Methodik des Unternehmens belief sich der Netto-Cashflow für Investitionsausgaben, einschließlich Kunden- und kurzfristiger Finanzierungen, auf 17,97 Milliarden US-Dollar.
Die Einzigartigkeit von Oracle liegt in der Kombination aus schnellem Ausbau der Cloud-Infrastruktur, großen Kundenverpflichtungen und einem wachsenden Kapitalbedarf.
Das Volumen der abgeschlossenen Verträge sollte jedoch nicht automatisch als garantierter Cashflow angesehen werden. Der Wert der Verträge kann Dienstleistungen umfassen, die das Unternehmen über mehrere Jahre erbringen wird, und die tatsächliche Umsatzrealisierung hängt von der Einsatzbereitschaft der Ausrüstung, der Verfügbarkeit von Kapazitäten und der Erfüllung der Vertragsbedingungen ab.
Investoren, die die Oracle-Aktien bewerten, sollten den Unterschied zwischen dem Vertragswert zukünftiger Dienstleistungen und den aktuellen Cashflows berücksichtigen. Aus der Perspektive eines Investors sind drei Umstände entscheidend: wann die Cashflows eintreten werden, welche Ausgaben vor ihrem Erhalt anfallen werden und wie gut die Finanzierungsverpflichtungen mit den Bedingungen der Kundenverträge übereinstimmen.
Selbst bei schnell wachsender Nachfrage können Verzögerungen bei der Inbetriebnahme von Rechenzentren die aktuelle Liquidität verschlechtern, da einige Ausgaben bezahlt werden müssen, bevor die entsprechenden Vermögenswerte vollständig Einnahmen generieren.
CoreWeave kombiniert hohes Wachstum mit erheblicher Schuldenlast
Ein noch anschaulicheres Beispiel ist CoreWeave, einer der großen spezialisierten Anbieter von Cloud-Computing für künstliche Intelligenz.
Laut dem Bericht Form 10-Q für das zweite Quartal 2026 hat CoreWeave einen Zeitplan für zukünftige Hauptschuldentilgungen in Höhe von insgesamt 35,551 Milliarden US-Dollar offengelegt. Diese Zahl spiegelt vertragliche Rückzahlungen wider und sollte nicht automatisch mit dem Bilanzwert der Schulden oder allen Unternehmensverpflichtungen gleichgesetzt werden.
Laut dem offengelegten Zahlungsplan waren etwa 4,41 Milliarden US-Dollar an Hauptschuld für den Rest des Jahres 2026 fällig, 6,18 Milliarden US-Dollar für 2027 und weitere 4,42 Milliarden US-Dollar für 2028.
Somit sind allein für den Zeitraum bis Ende 2027 etwa 10,60 Milliarden US-Dollar an vertraglichen Rückzahlungen fällig, was fast 30 % des Schuldenbetrags zum Berichtsstichtag entspricht.
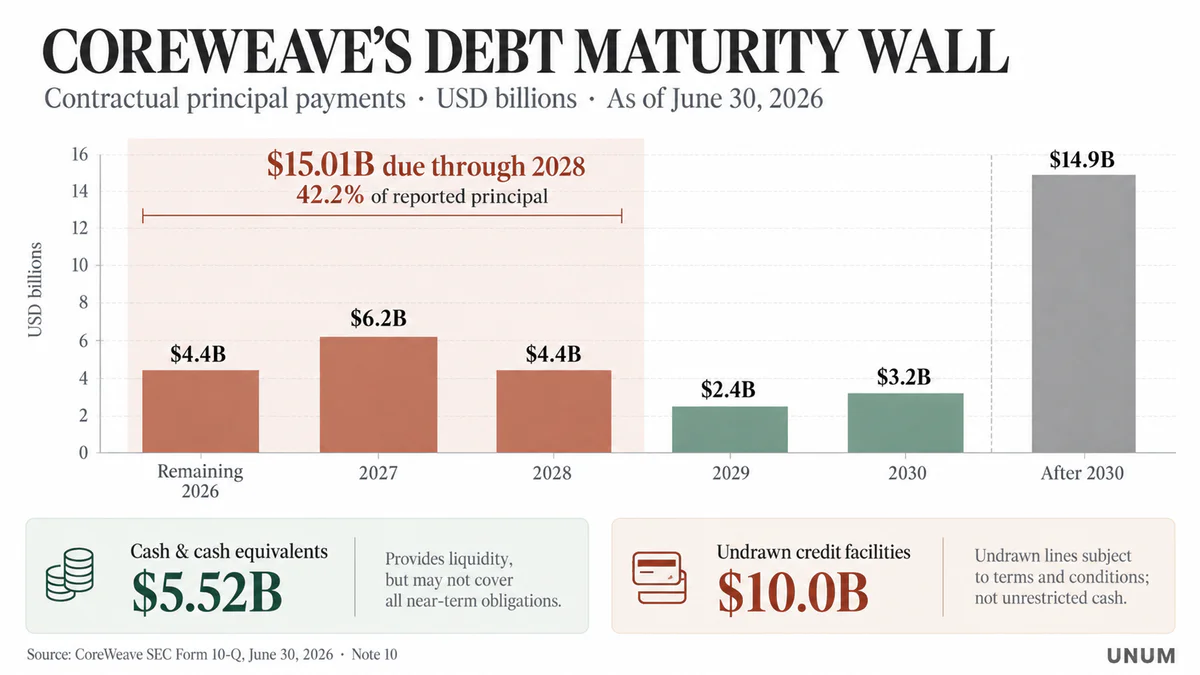
Das bedeutet nicht, dass das Unternehmen verpflichtet ist, den gesamten Betrag ausschließlich aus den aktuellen Einnahmen zurückzuzahlen. Einige Verpflichtungen können refinanziert werden, und einige Kreditvereinbarungen sind durch spezifische Vermögenswerte und Verträge gesichert.
Dennoch zeigt das Ausmaß der bevorstehenden Zahlungen eine hohe Abhängigkeit des Finanzmodells von der Verfügbarkeit von Kapital.
Die Zinsaufwendungen von CoreWeave beliefen sich im zweiten Quartal auf 558 Millionen US-Dollar, wobei ein Teil der Zinsen gemäß den angewandten Berichtsstandards kapitalisiert wurde. Dies entspricht etwa 21,7 % des Quartalsumsatzes, obwohl ein direkter Vergleich dieser Zahlen die Berechnung der Zinsdeckungsquote nicht ersetzt.
Die Finanzierungsstruktur verdient besondere Aufmerksamkeit. Im Jahr 2026 hat CoreWeave Mittel durch verschiedene Schuldtitel aufgenommen, darunter variabel verzinsliche Darlehen und festverzinsliche Anleihen. Zu den offengelegten Emissionen gehören Anleihen in Höhe von 2,75 Milliarden US-Dollar mit 9,75 % pro Jahr, die 2031 fällig werden, und Anleihen in Höhe von 1,25 Milliarden US-Dollar mit 9,625 %, die 2032 fällig werden.
Zur Risikobewertung ist es notwendig, den Unterschied zwischen diesen Instrumenten zu berücksichtigen. Ein fester Zinssatz schützt das Unternehmen vor einer sofortigen Erhöhung der Zinsaufwendungen auf bereits ausgegebene Schulden, während variabel verzinsliche Darlehen empfindlicher auf Änderungen der zugrunde liegenden Marktzinsen reagieren.
Vertragliche Einnahmen reduzieren und konzentrieren Risiken
Langfristige Vereinbarungen mit Kunden bieten Betreibern Einblick in zukünftige Einnahmen, können jedoch eine Abhängigkeit von einer begrenzten Anzahl von Käufern schaffen.
Der CoreWeave-Bericht zeigt, dass im zweiten Quartal 2026 die drei größten Kunden jeweils 36 %, 26 % und 10 % des Gesamtumsatzes ausmachten. Zusammen machten sie etwa 72 % des Umsatzes aus.
Das Unternehmen gab auch an, dass etwa 98 % des Quartalsumsatzes mit den vertraglichen Verpflichtungen der Kunden zusammenhingen.
Diese Kombination hat einen doppelten Effekt. Einerseits ermöglichen bestätigte Verträge die Planung der Auslastung von Rechenkapazitäten und erhöhen die Vorhersehbarkeit der Zuflüsse. Andererseits können finanzielle Schwierigkeiten oder Änderungen in den Investitionsplänen einiger weniger großer Kunden einen erheblichen Teil des Geschäfts beeinflussen.
In öffentlichen Berichten erlauben die Bezeichnungen großer Kunden nicht immer die genaue Identifizierung ihrer Namen, daher wäre es falsch, spezifische prozentuale Anteile ohne direkte Offenlegung mit einzelnen Technologieunternehmen zu verknüpfen.
Nebius bietet ein weiteres Modell zur Erweiterung der KI-Infrastruktur
Nebius investiert ebenfalls aktiv in Cloud-Computing und den Ausbau von Rechenzentren. Allerdings kombiniert seine Finanzierung verschiedene Kapitalquellen, weshalb es nicht angemessen ist, automatisch die Schuldenrisikoindikatoren von CoreWeave darauf anzuwenden.
In seinem Bericht für das erste Quartal 2026 gab Nebius Investitionsausgaben von etwa 2,5 Milliarden US-Dollar an, die hauptsächlich mit dem Kauf von GPUs, zugehöriger Ausrüstung und dem Ausbau von Rechenzentren verbunden sind. Nebius beschaffte etwa 775 Millionen US-Dollar im Rahmen seiner ersten gesicherten Kreditvereinbarung im Zusammenhang mit GPU-Infrastruktur und vertraglichen Cashflows.
Das Unternehmen erwog auch durch Vermögenswerte besicherte Kredite, Unternehmensschulden, Mittel von Kunden und Vorauszahlungen als potenzielle Kapitalquellen.
Die Hauptfrage für ein solches Geschäft ist, ob das Wachstum der kommerziellen Last die Investitionskosten schnell genug ausgleichen kann, um die Abhängigkeit von weiterer Kapitalbeschaffung zu begrenzen.
So zeigen Oracle, CoreWeave und Nebius unterschiedliche Infrastrukturmodelloptionen. Sie teilen eine hohe Kapitalintensität, aber die finanziellen Risiken werden durch die Schuldenstruktur, Liquidität, vertragliche Einnahmen und Nutzungsbedingungen der Ausrüstung bestimmt.
Wie die Schuldenfinanzierung die Risiken der KI-Industrie verändert
Das Wachstum der Unternehmensschulden an sich weist nicht auf eine Finanzkrise hin. Für kapitalintensive Branchen ist die Kreditaufnahme ein Standardentwicklungswerkzeug, das es ermöglicht, die Kosten von Infrastrukturvermögen über einen langen Zeitraum zu verteilen.
Die Nachhaltigkeit eines solchen Modells hängt jedoch von der Übereinstimmung zwischen den Geldeingängen und dem Zeitplan der Verpflichtungen ab.
Für KI-Rechenzentren wird dieses Problem durch die relativ schnelle technologische Erneuerung der Ausrüstung erschwert. Die Leistung neuer GPUs steigt, Rechenarchitekturen ändern sich, und die Betriebskosten früherer Generationen könnten weniger wettbewerbsfähig werden.
Daher kann selbst physisch funktionsfähige Ausrüstung vor dem Ende ihrer technischen Lebensdauer an wirtschaftlicher Attraktivität verlieren.
Dieses Risiko ist besonders wichtig für Kredite, die durch Rechenausrüstung besichert sind. Wenn der Marktwert der Sicherheiten schneller als erwartet sinkt, können Gläubiger zusätzliche Sicherheiten verlangen oder die Bedingungen neuer Kredite ändern.
Infolgedessen entstehen mehrere miteinander verbundene Druckmechanismen:
Zinsrisiko. Der Anstieg der Kosten für variabel verzinste Schulden und neue Kredite erhöht die Barausgaben für die Finanzierung.
Refinanzierungsrisiko. Die Rückzahlung eines bestehenden Kredits kann die Aufnahme eines neuen Kredits zu ungünstigeren Bedingungen erfordern.
Abschreibungsrisiko von Vermögenswerten. Änderungen der technologischen Merkmale von GPUs beeinflussen den Wert der Sicherheiten und die Wirtschaftlichkeit des Betriebs.
Vertragsrisiko. Verzögerungen bei der Inbetriebnahme von Kapazitäten, Änderungen der Nachfrage oder Probleme mit Großkunden können die erwarteten Cashflows verschlechtern.
Liquiditätsrisiko. Selbst ein wirtschaftlich vielversprechendes Projekt kann einen vorübergehenden Bargeldmangel erleben, wenn der Zeitpunkt der Ausgaben und Einnahmen nicht übereinstimmt.
Zusätzliche Komplexität entsteht durch Verpflichtungen, die nicht immer in der Unternehmensschuldlinie reflektiert werden. Finanzierungsleasing, Garantien, langfristige Ausrüstungsbeschaffungsverträge und Bauverpflichtungen können erhebliche zukünftige Zahlungen bilden.
Daher reicht ein einzelnes Netto-Schulden-zu-EBITDA-Verhältnis nicht aus, um die Schuldenlast von Technologieunternehmen zu bewerten. Es ist auch notwendig, Zinsaufwendungen, verfügbare Liquidität, vertragliche Rückzahlungen, Kapitalverpflichtungen und die Fähigkeit des Unternehmens zur Generierung von freiem Cashflow zu untersuchen.
Energie wird zu einer finanziellen Einschränkung für das Wachstum der KI
Das Thema Investitionsausgaben in der KI-Industrie beschränkt sich nicht nur auf die Kosten für Server und Kredite.
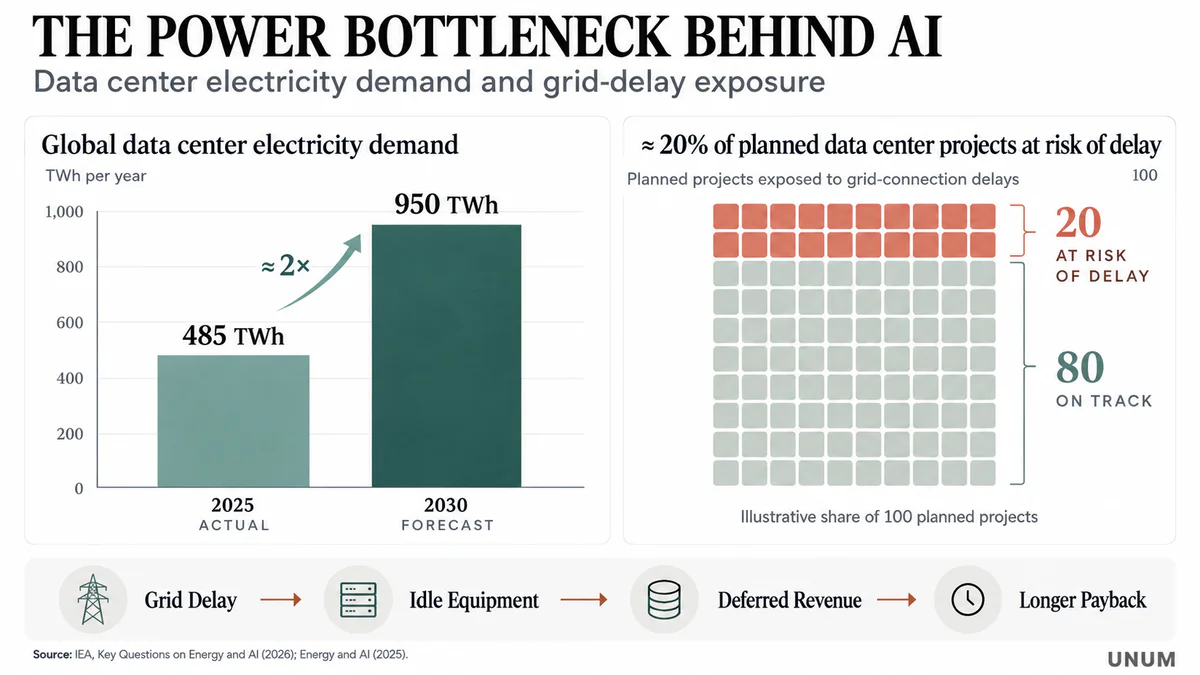
Mit der Zunahme der Rechenzentren wächst die Nachfrage nach Elektrizität, Netzwerkausrüstung und Kühlsystemen. Gleichzeitig dauert der Aufbau von Energieinfrastruktur oft länger als die Lieferung von Rechenausrüstung. Laut Schätzungen der IEA könnten Netzbeschränkungen den Anschluss von etwa 20 % der weltweit bis 2030 geplanten Rechenzentrumskapazität verzögern.
In der aktualisierten Studie Key Questions on Energy and AI schätzt die Internationale Energieagentur den globalen Stromverbrauch von Rechenzentren im Jahr 2025 auf 485 TWh und prognostiziert einen Anstieg auf etwa 950 TWh bis 2030.
Das zentrale Szenario der IEA deutet somit auf eine nahezu Verdopplung des Verbrauchs innerhalb von fünf Jahren hin. Bis zum Ende des Jahrzehnts könnten Rechenzentren etwa 3 % der weltweiten Stromnachfrage ausmachen.
Es ist wichtig zu beachten, dass die Prognose Rechenzentren als Ganzes abdeckt und nicht ausschließlich KI-Lasten. Unterdessen wird der Stromverbrauch, der direkt für KI verwendet wird, laut der Agentur schneller wachsen als der Gesamtverbrauch der Branche.
Auch die Energiedichte des Verbrauchs nimmt zu. Moderne KI-Racks erfordern deutlich mehr Energie als traditionelle Serverinfrastrukturen, was zusätzliche Anforderungen an Stromversorgung, Kühlung und Netzresilienz schafft.
Warum hohe Strompreise nicht das einzige Problem sind
Für einen Betreiber eines Rechenzentrums sind die Kosten pro Kilowattstunde wichtig, aber in einigen Regionen kann die Unfähigkeit, die Anlage rechtzeitig an das Netz anzuschließen, ein ernsteres Problem darstellen.
Wenn die Ausrüstung bereits gekauft ist, aber die volle Stromversorgung nicht verfügbar ist, steht das Unternehmen vor Verzögerungen bei der Inbetriebnahme der Kapazitäten. Unterdessen häufen sich weiterhin Kreditzinsen, Mietzahlungen und einige Projektwartungskosten an.
Somit beeinflusst der Mangel an physischer Infrastruktur direkt die Amortisationszeit der Investitionen.
Die IEA hebt die begrenzte Versorgung mit Transformatoren, Leistungselektronik und Gasturbinen hervor. In den USA erwägen einige Betreiber lokale Gaserzeugung als Möglichkeit, die Inbetriebnahme von Kapazitäten zu beschleunigen, aber dieser Ansatz erfordert ebenfalls erhebliche Investitionen und beseitigt nicht die technologischen und regulatorischen Einschränkungen.
Für eine finanzielle Bewertung des Projekts müssen mehrere Indikatoren gleichzeitig berücksichtigt werden: verfügbare elektrische Kapazität, Anschlusszeit, Strompreis, Kapitalkosten für die Energieinfrastruktur und erwartete Rechenlast.
Darüber hinaus kann ein Energieschock die KI-Branche über zwei Kanäle beeinflussen. Der erste bezieht sich auf die direkte Erhöhung der Betriebskosten von Rechenzentren, und der zweite auf die Inflation und die Kapitalkosten in der Gesamtwirtschaft.
Öl sollte nicht als die Hauptquelle für Strom für die meisten Rechenzentren betrachtet werden. Sein Einfluss zeigt sich hauptsächlich durch Inflation, Transportkosten und den allgemeinen Zustand der Finanzmärkte, während die Kosten der Stromversorgung von der regionalen Erzeugungsstruktur und den Netzgebühren abhängen.
Warum die Korrektur von KI-Aktien über den Technologiesektor hinausgehen könnte
Die hohe Konzentration von Investitionen und Kapitalisierung der größten Technologieunternehmen schafft einen zusätzlichen Kanal für die Übertragung von Risiken.
Wenn mehrere große Emittenten gleichzeitig ihre Investitionsprogramme überarbeiten, könnten die Folgen Hersteller von Ausrüstung, Auftragnehmer, Betreiber von Rechenzentren und Finanzorganisationen betreffen.
Ein möglicher Mechanismus sieht wie folgt aus:
Reduzierung der Investitionsprogramme von Hyperscalern → Rückgang der Bestellungen für neue Ausrüstung → Überarbeitung der Umsatzprognosen für Lieferanten → Verschlechterung der Cashflow-Erwartungen für Infrastrukturbetreiber → Anstieg der Kreditspreads und Sicherheitenanforderungen → weiterer Anstieg der Finanzierungskosten.
Eine solche Abfolge ist nicht unvermeidlich. Ihre Realisierung hängt von der Tiefe der Ausgabenüberarbeitungen, den Vertragsstrukturen und der Fähigkeit der Unternehmen ab, die Reduzierung einer Nachfragequelle mit anderen auszugleichen.
Der Internationale Währungsfonds hebt im April Global Financial Stability Report die wachsende Rolle der Schuldenfinanzierung, privater Kreditfonds und der Verbindungen zwischen den Teilnehmern von Infrastrukturprojekten hervor.
Es ist wichtig, zwischen einer Korrektur des Aktienmarktes und finanzieller Instabilität zu unterscheiden. Ein Rückgang des Marktwerts von Aktien bedeutet nicht, dass ein Unternehmen seine Verpflichtungen nicht erfüllen kann. Probleme können jedoch systemisch werden, wenn sich die Liquidität der Kreditnehmer, die Qualität der Sicherheiten und die Bereitschaft der Gläubiger, neue Mittel bereitzustellen, gleichzeitig verschlechtern.
Was die Verbreitung von finanziellem Stress verstärken könnte
Ein Faktor ist die Beteiligung von Nicht-Bank-Finanzorganisationen. Private Kreditfonds können Projekte finanzieren, die Schwierigkeiten haben, traditionelle Bankkredite zu erhalten, aber die Struktur solcher Vereinbarungen ist oft weniger transparent für öffentliche Investoren.
Auch die Konzentration großer Technologieunternehmen in Aktienindizes spielt eine Rolle. Wenn Investoren gleichzeitig Positionen in den teuersten und kapitalintensivsten Emittenten reduzieren, kann sich der Druck über Indexinstrumente und Portfoliostrategien ausbreiten.
Die bloße Präsenz von Technologieunternehmen in Indizes beweist jedoch nicht das Vorhandensein eines systemischen Risikos. Eine solche Schlussfolgerung erfordert Daten über Schuldenlast, Liquidität, Asset-Korrelation und tatsächliche Verbindungen zwischen Gläubigern und Kreditnehmern.
Die Hauptfrage ist, ob die mögliche Neubewertung von KI-Unternehmen primär ein Aktienereignis bleiben wird oder die Verfügbarkeit von Finanzierungen für reale Infrastrukturprojekte beeinflussen wird.
Wie man die Reaktion des Technologiemarktes auf finanzielle Risiken überwachen kann
Änderungen der Zinssätze, Quartalsberichte und Überarbeitungen von Investitionsprogrammen können nicht nur die Aktien einzelner Technologieunternehmen, sondern auch die Dynamik der größten Aktienindizes beeinflussen.
Eine Möglichkeit, Marktreaktionen zu beobachten, besteht darin, Aktienbewegungen mit Änderungen der Anleiherenditen, Kreditspreads und fundamentalen Indikatoren der Unternehmen zu vergleichen.
Der Broker AXI bietet Werkzeuge für den Handel mit Differenzkontrakten (CFD) auf internationale Unternehmensaktien und Aktienindizes an. CFDs ermöglichen es, Positionen auf Preisänderungen zu eröffnen, ohne die zugrunde liegenden Vermögenswerte zu erwerben, aber der Einsatz von Hebelwirkung erhöht die potenziellen Verluste erheblich.
Erfahren Sie mehr über AXI-Tools
CFDs sind komplexe, risikoreiche Finanzinstrumente. Hebelwirkung erhöht sowohl potenzielle Gewinne als auch Verluste. Die Verfügbarkeit des Dienstes hängt von der Gerichtsbarkeit ab. Informationen dienen nur zu Informationszwecken und stellen keine Anlageempfehlung dar.
Wie man die Widerstandsfähigkeit von KI-Investitionen gegenüber teurem Kapital berechnet
Um das finanzielle Risiko zu bewerten, reicht es nicht aus, zu wissen, wie viel ein Unternehmen investiert und welches zukünftige Umsatzvolumen es erwartet. Es ist notwendig zu bestimmen, wie sich die Cashflows ändern, wenn sich die tatsächlichen Bedingungen als schlechter als geplant erweisen.
Der erste Schlüsselindikator ist das Verhältnis von Investitionsausgaben zu operativem Cashflow, oder CapEx / OCF. Je höher der Koeffizient, desto größer ist der Anteil des Cashflows, der in Investitionen statt in andere Geschäftsbedürfnisse fließt.
Aber selbst dieser Indikator muss vorsichtig interpretiert werden. Ein großes Unternehmen kann aufgrund eines vorübergehend intensiven Baus einen niedrigen aktuellen FCF haben, während es über ausreichende Liquiditätsreserven und stabile Betriebseinnahmen verfügt.
Der zweite Indikator ist die Fähigkeit, Schuldenverpflichtungen zu bedienen. Es erfordert die Untersuchung nicht nur von Nettoverschuldung / EBITDA, sondern auch von Zinsaufwendungen, Schuldenstruktur, Rückzahlungsbedingungen und verfügbaren Kreditlinien.
Der dritte Indikator ist die Rendite auf das investierte Kapital, oder ROIC. Er ermöglicht die Bewertung, ob die Geschäftsausweitung wirtschaftlichen Wert schafft, unter Berücksichtigung des in Vermögenswerte investierten Kapitals.
Für KI-Infrastrukturen ist es besonders wichtig, ROIC mit den Kapitalkosten (WACC) zu vergleichen, die die Kosten des Eigenkapitals und der Fremdfinanzierung umfassen. Wenn die Rendite eines neuen Projekts konsistent unter den Kapitalkosten liegt, kann dessen Skalierung den wirtschaftlichen Wert des Unternehmens verringern, selbst bei Umsatzwachstum.
Wie viel kostet eine Zinserhöhung
Betrachten Sie ein hypothetisches Unternehmen mit 10 Milliarden Dollar an variabel verzinsten Schulden.
Wenn die Finanzierungskosten um einen Prozentpunkt steigen und der Anstieg für den gesamten Betrag für ein Jahr gilt, werden die zusätzlichen Zinsaufwendungen jährlich 100 Millionen Dollar betragen. Wenn der Zinssatz um zwei Prozentpunkte steigt, erhöhen sich die Ausgaben um 200 Millionen Dollar. Dies ist eine illustrative Berechnung, keine Bewertung der Verpflichtungen eines bestimmten Emittenten.
Der tatsächliche Effekt hängt davon ab, welcher Teil der Schulden einen variablen Zinssatz hat, welche Absicherungsinstrumente das Unternehmen verwendet und wann die Kreditbedingungen überprüft werden.
Für Unternehmen mit großen festverzinslichen Anleiheemissionen können sich die aktuellen Zinsaufwendungen viel langsamer ändern, und das Hauptrisiko entsteht, wenn eine Umschuldung erforderlich ist.
Warum die Auslastung von Rechenzentren wichtiger sein kann als die Anzahl der GPUs
Ebenso wichtig ist das Risiko einer unzureichenden Auslastung der Recheninfrastruktur.
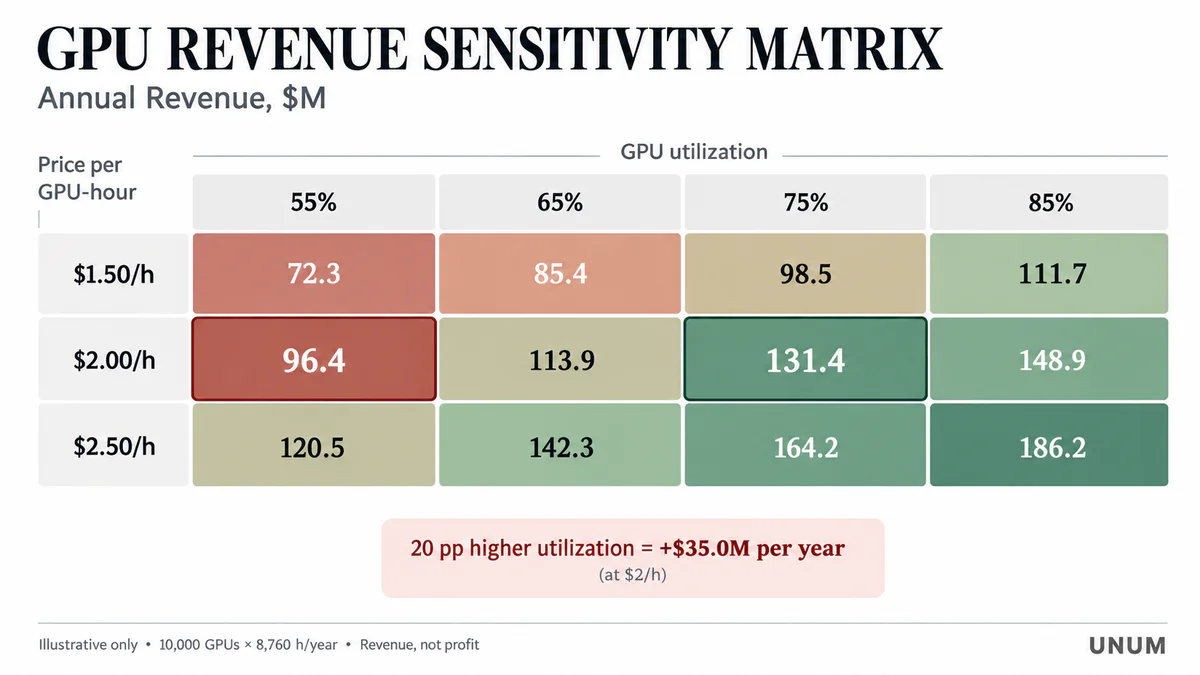
Angenommen, ein Betreiber hat 10.000 GPUs, und der hypothetische Preis für die Nutzung eines Beschleunigers beträgt 2 Dollar pro Stunde. Bei voller Auslastung würde der theoretische Jahresumsatz aus solcher Ausrüstung 175,2 Millionen Dollar betragen.
Bei 75% Auslastung sinkt die Zahl auf 131,4 Millionen Dollar, und bei 55% Auslastung auf 96,36 Millionen Dollar.
Der Unterschied zwischen den letzten beiden Szenarien beträgt etwa 35 Millionen Dollar an Jahresumsatz, obwohl die Menge der gekauften Ausrüstung unverändert bleibt.
Dieses Modell ist absichtlich vereinfacht: Tatsächliche Verträge können Kapazitätsreservierungen, feste Zahlungen, umfassende Dienstleistungen und andere Bedingungen umfassen. Darüber hinaus berücksichtigt die Berechnung keine Ausfallzeiten der Ausrüstung, Netzwerkkosten, Energieverbrauch, Abschreibung und Finanzierung.
Dennoch zeigt es, warum die Bewertung der Rentabilität von Rechenzentren mehr erfordert als nur die Anzahl der installierten GPUs, die kommerzielle Auslastung der Rechenkapazitäten, die Zahlungsbedingungen und die Vertragsausführungsfristen zu berücksichtigen.
Es ist wichtig zu verstehen, welcher Teil der Rechenkapazitäten tatsächlich Cashflow generiert, die Kosten ihrer Nutzung und die während des Betriebs anfallenden Ausgaben.
Drei Szenarien für die Entwicklung der KI-Industrie bis 2029
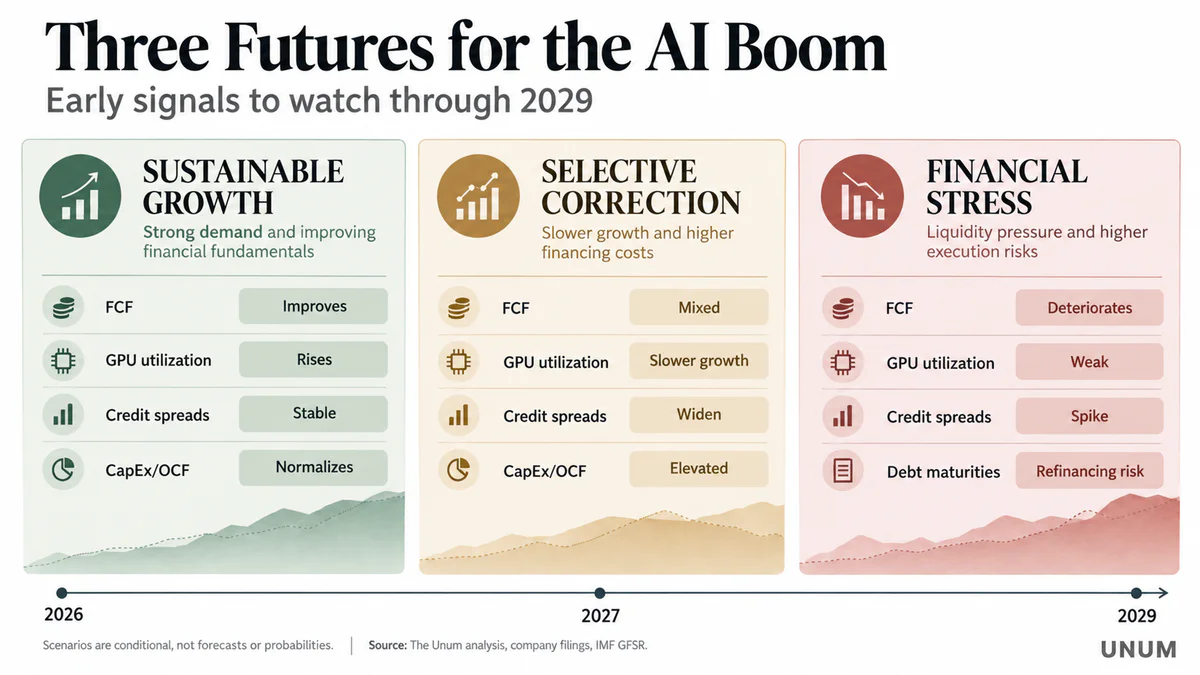
Aktuelle Finanzkennzahlen ermöglichen es uns, drei mögliche Marktentwicklungen zu skizzieren. Es handelt sich nicht um Prognosen mit berechneten Wahrscheinlichkeiten, sondern um Szenarien, deren Bedingungen durch Unternehmensberichte und Finanzkennzahlen verfolgt werden können.
Nachhaltiges Wachstum und allmähliche Erhöhung der Rentabilität
Im ersten Szenario wächst die Nachfrage nach Rechenleistung weiter, neue Rechenzentren werden ohne wesentliche Verzögerungen eingeführt, und Unternehmen verbessern allmählich die Effizienz der Nutzung ihrer Ausrüstung.
In einem solchen Szenario ermöglicht das Wachstum der Einnahmen aus Cloud-Plattformen und spezialisierten Betreibern eine Erhöhung des operativen Cashflows. Nachdem die intensivste Investitionsphase abgeschlossen ist, stabilisiert sich CapEx im Verhältnis zu den Einnahmen, und der freie Cashflow beginnt sich zu erholen.
Für Chiphersteller bedeutet dieses Szenario, dass die hohe Nachfrage aufrechterhalten wird, obwohl die Wachstumsraten allmählich normalisieren können, da die Vergleichsbasis steigt.
Wichtige Bestätigungen werden eine erhöhte Nutzung der Rechenleistung, ein Wachstum der operativen Marge und eine Verbesserung des Verhältnisses von freiem Cashflow zu Umsatz umfassen.
Selektive Korrektur der kapitalintensivsten Unternehmen
Im zweiten Szenario bleibt die Nachfrage nach KI bestehen, aber Investoren beginnen, stärker zwischen profitablen Geschäftsmodellen und Unternehmen zu unterscheiden, die ständig externes Kapital anziehen müssen.
Große Hyperscaler investieren weiterhin, könnten jedoch bestimmte Bauprogramme überarbeiten, Beschaffungszeitpläne verzögern oder nachweislichere Renditen bei neuen Projekten fordern.
Spezialisierte Betreiber sehen sich unterdessen mit steigenden Finanzierungskosten und der Notwendigkeit konfrontiert, die Effizienz der bereits gebauten Infrastruktur zu erhöhen.
Dieses Szenario impliziert nicht das Ende des KI-Booms. Vielmehr bedeutet es einen Wechsel von der Bewertung von Unternehmen basierend auf Umsatzwachstum und vertraglichen Verpflichtungen hin zur Bewertung basierend auf Cashflows, Kapitalkosten und Investitionsrenditen.
Für den Aktienmarkt könnten sich die Konsequenzen als verstärkte Unterschiede zwischen einzelnen Emittenten manifestieren, anstatt als synchroner Rückgang aller Technologieunternehmen.
Tiefe finanzielle Belastung und Verkürzung des Investitionszyklus
Das dritte Szenario geht von einer gleichzeitigen Verschlechterung mehrerer Bedingungen aus: Die Nachfrage nach Rechenleistung bleibt hinter den Investitionsplänen zurück, die Finanzierungskosten bleiben hoch, und die Inbetriebnahme einiger Infrastrukturprojekte verzögert sich.
In diesem Fall könnten Unternehmen mit großen Verpflichtungen mit Liquiditätsengpässen, der Notwendigkeit, zu ungünstigeren Bedingungen zu refinanzieren, oder einer Überarbeitung der Kapitalprogramme konfrontiert werden.
Wenn solche Schwierigkeiten mehrere große Betreiber gleichzeitig betreffen, könnten die Konsequenzen auf Gerätehersteller, Infrastrukturauftragnehmer und Gläubiger übergreifen.
Jedoch erfordert eine massive finanzielle Belastung mehr als ein Quartal mit negativem freiem Cashflow oder einem Rückgang der Technologiewerte. Eine tiefere Kombination aus verschlechterter Solvenz, Refinanzierungsproblemen und unzureichender Liquidität von Finanzinstituten ist notwendig.
Daher kann selbst ein negatives Szenario nicht als unvermeidliches Ergebnis hoher Investitionen angesehen werden. Seine Verwirklichung hängt davon ab, wie nachhaltig sich die kommerzielle Monetarisierung von KI erweist.
Indikatoren zur Bestimmung des Zustands des KI-Booms
Investoren sollten nicht nur die Kosten von Technologiewerten überwachen, sondern auch, wie sich die fundamentalen Merkmale von Unternehmen verändern.
Die informativsten Indikatoren könnten die folgenden umfassen:
CapEx und sein Verhältnis zum operativen Cashflow. Zeigt an, welcher Teil der internen Ressourcen in den Ausbau der Infrastruktur fließt.
Freier Cashflow und seine Dynamik. Ermöglicht die Bewertung, ob sich die Cash-Renditen mit dem Umsatzwachstum verbessern.
Kreditspreads und Bedingungen neuer Anleiheemissionen. Reflektieren Änderungen in der Kreditrisikobewertung und den Finanzierungskosten.
Fälligkeitstermine von Schulden. Helfen, Zeiträume mit erhöhtem Refinanzierungsbedarf zu identifizieren.
Nutzung von Rechenzentren und Rechenerlöse. Ermöglichen den Vergleich des Umfangs der installierten Ausrüstung mit ihrer kommerziellen Nutzung.
RPO-Dynamik und anerkannte Umsätze. Hilft zu bestimmen, wie schnell unterzeichnete Verträge in erbrachte Dienstleistungen umgewandelt werden.
Bruttomarge und ROIC. Zeigen, ob der Ausbau der Infrastruktur ausreichende wirtschaftliche Erträge liefert.
Kosten und Zeitplan für den Anschluss der Energieinfrastruktur. Ermöglichen die Bewertung des Risikos von Verzögerungen bei der Inbetriebnahme von Kapazitäten.
Keiner der aufgeführten Indikatoren bietet ein vollständiges Bild der finanziellen Stabilität. Beispielsweise kann ein Anstieg der RPO auf eine starke Nachfrage hinweisen, erfordert jedoch gleichzeitig zusätzliche Investitionen zur Erfüllung der Verpflichtungen.
Und ein Anstieg der Investitionsausgaben kann den aktuellen freien Cashflow verschlechtern, obwohl er in Zukunft zu einem erheblichen Anstieg der Cash-Generierung führen kann.
Daher ist die informativste eine kombinierte Analyse mehrerer Indikatoren über einen längeren Zeitraum, insbesondere über die letzten vier Berichtsquartale mit einem Vergleich der jährlichen Dynamik.
Wird sich der KI-Boom auszahlen und wer wird die Hauptfinanzrisiken tragen
Die Finanzergebnisse von 2026 deuten nicht darauf hin, dass sich der globale KI-Boom bereits in eine Blase verwandelt hat. Im Gegenteil, die Berichte von Nvidia, TSMC und ASML bestätigen die Existenz einer erheblichen zahlungsfähigen Nachfrage nach künstlicher Intelligenzausrüstung. Große Cloud-Unternehmen zeigen ebenfalls ein signifikantes Umsatzwachstum aus Rechendienstleistungen, und die Entwicklung neuer Produkte schafft zusätzliche Möglichkeiten zur Monetarisierung von Technologien.
Die Existenz realer Nachfrage garantiert jedoch nicht die gleiche Rendite auf Investitionen für alle Marktteilnehmer.
Ausrüstungshersteller erhalten einen erheblichen Teil der finanziellen Rendite in einem relativ frühen Stadium des Investitionszyklus. Hyperscaler können die Infrastruktur durch bestehende profitable Segmente finanzieren, obwohl das Wachstum der Investitionsausgaben den verfügbaren freien Cashflow reduziert. Spezialisierte Betreiber hingegen sind oft stärker auf Fremdkapital angewiesen, auf den Zeitpunkt der Ausführung großer Verträge und auf die Fähigkeit neuer Kapazitäten, schnell die kommerzielle Auslastung zu erreichen.
Gerade diese Unterschiede in den Finanzmodellen werden zum entscheidenden Risikofaktor.
Hohe Zinssätze erhöhen die Kosten neuer Kredite und können den Druck auf die Unternehmensbewertungen erhöhen. Energieengpässe können die Inbetriebnahme von Kapazitäten verzögern, und technologische Ausrüstungsupgrades können den Zeitraum ihrer maximalen wirtschaftlichen Effizienz verkürzen.
Gleichzeitig können diese Prozesse neue Chancen schaffen. Niedrigere Rechenkosten machen KI für Unternehmen zugänglicher, erhöhte Produktivität erweitert die Anzahl wirtschaftlich tragfähiger Anwendungen, und die Skalierung von Cloud-Plattformen kann im Laufe der Zeit die Cash-Renditen verbessern.
Daher ist die wichtigste Frage für den Technologiemarkt nicht, ob die Entwicklung der künstlichen Intelligenz weitergehen wird, sondern welche Unternehmen den technologischen Vorteil in einen nachhaltigen positiven Cashflow umwandeln können.
Die nächste Phase des KI-Booms wird wahrscheinlich nicht nur durch die Anzahl der gekauften GPUs und das Ausmaß der angekündigten Investitionen bestimmt, sondern auch durch die Kapitalrendite, die erforderlich ist, um eine globale Recheninfrastruktur zu schaffen.
Es ist die Fähigkeit, neue Projekte zu finanzieren, Schulden zu bedienen und den freien Cashflow schrittweise zu erhöhen, die die langfristigen finanziellen Nutznießer der KI-Revolution von Unternehmen unterscheiden wird, für die schnelles Wachstum zu einer Quelle erhöhter Risiken wird.
Das Material basiert auf Daten, die bis zum 15. Oktober 2026 verfügbar sind. Die Hauptquellen sind Finanzberichte und SEC-Dokumente der Unternehmen Nvidia, TSMC, ASML, Microsoft, Alphabet, Amazon, Meta, Oracle und CoreWeave sowie Forschungen des IWF, der IEA und BLS-Statistiken. Prognosen und Szenarioberechnungen sind keine Garantien für zukünftige Ergebnisse. Das Material ist informativer und analytischer Natur und stellt keine individuelle Anlageempfehlung dar.