
Warum die MiCA-Überprüfung so schnell begann
Die Regulierung von Kryptowährungen in der EU wurde schrittweise eingeführt. Ab dem 30. Juni 2024 begannen die MiCA-Bestimmungen für Emittenten von wertbezogenen Token (ART) und elektronischen Geld-Token (EMT) zu gelten, und ab dem 30. Dezember traten die Hauptregeln für Krypto-Assets und Dienstleister (CASP) in Kraft. Die maximale Übergangsfrist für zuvor tätige Unternehmen endete am 1. Juli 2026; in einigen Ländern war sie kürzer.
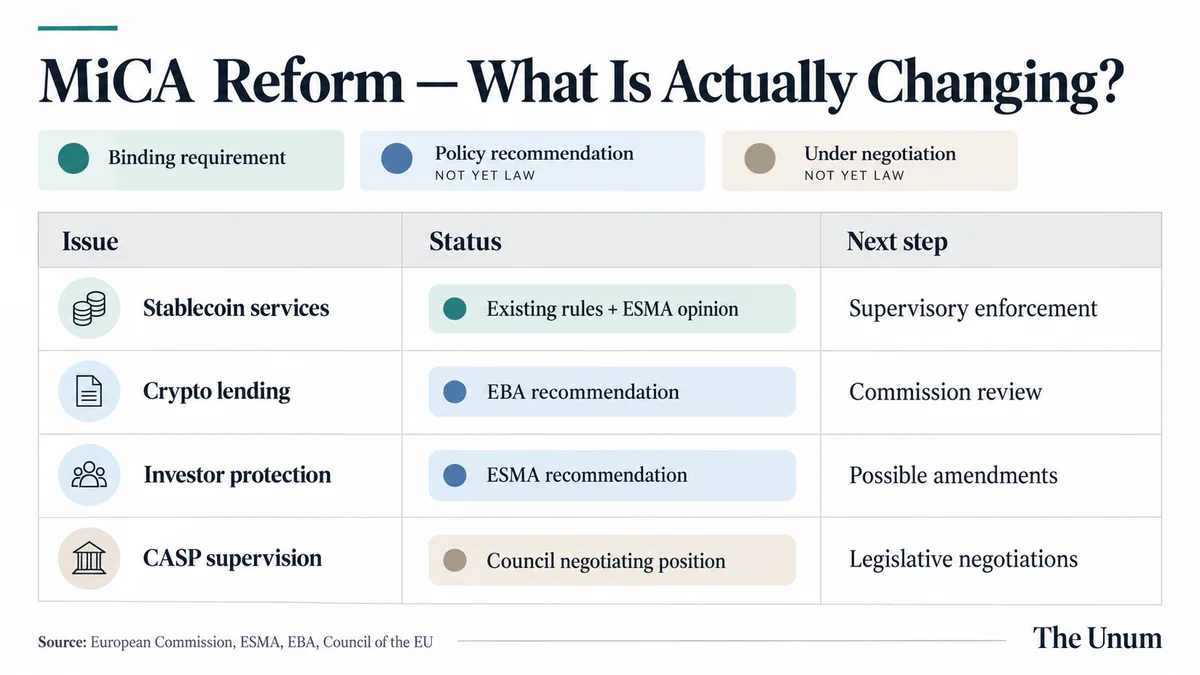
Die MiCA-Überprüfung ist im Gesetz selbst vorgesehen. Vom 20. Mai bis 30. September 2026 sammelte die Europäische Kommission Vorschläge für einen Bericht zu den Artikeln 140 und 142. Die Europäische Bankenaufsichtsbehörde (EBA) und die Marktaufsichtsbehörde ESMA legten ihre Vorschläge vor. Diese sind derzeit Empfehlungen und keine angenommenen Änderungen. Zu den identifizierten Problemen gehören die Klassifizierung neuer Token und das Krypto-Asset-Lending, das nicht durch das spezielle MiCA-Regime abgedeckt ist.
Stablecoins waren der erste Test
Am 8. Oktober klärte die ESMA die Anforderungen für lizenzierte CASPs: Sie dürfen EU-Kunden keine Dienstleistungen mit ART- und EMT-Token anbieten, die nicht mit MiCA übereinstimmen. Die Beschränkungen umfassen Handel, Austausch, Übertragungen, Verwahrung und andere Krypto-Dienstleistungen. Wenn nationale Regulierungsbehörden laufende Positionen in nicht konformen MiCA-Stablecoins identifizieren, erwartet die ESMA, dass diese so schnell wie möglich, spätestens jedoch drei Monate nach der Veröffentlichung des Abschlusses, gelöst werden. Dies ist kein Verbot aller Stablecoins, sondern eine Klarstellung des bestehenden Gesetzes.
ART sind Token, die darauf abzielen, einen stabilen Wert durch die Verknüpfung mit einem anderen Wert, Recht oder einer Kombination davon, einschließlich einer oder mehrerer offizieller Währungen, zu halten. EMT sind an eine einzige offizielle Währung gebunden. Laut EBA-Daten wurden bis zum 1. September 2026 39 EMTs unter MiCA ausgegeben, während es keine autorisierten ARTs gab. Die Statistiken heben den Unterschied zwischen den beiden Modellen hervor, beweisen jedoch nicht, dass das Fehlen von ARTs auf das Gesetz zurückzuführen ist.
Das Ausmaß des Wettbewerbs wird in der Studie der EZB deutlich: Im Januar 2026 betrug die Kapitalisierung der MiCA-konformen Euro-Stablecoins etwa 450 Millionen Euro, während die Dollar-Stablecoins weltweit etwa 300 Milliarden Dollar betrugen. Dies sind unterschiedliche Abdeckungsindikatoren, sodass die Märkte nicht direkt verglichen werden können. Die Lücke zeigt jedoch, wie klein das europäische Segment des Stablecoin-Marktes ist.
Die EBA ist besonders besorgt über internationale Systeme mit mehreren Emittenten: In solchen Strukturen ist es schwieriger, Reserven zu kontrollieren und die Token-Einlösung im Falle eines massiven Mittelabflusses sicherzustellen.
DeFi und Lending zwischen den Regeln gefangen
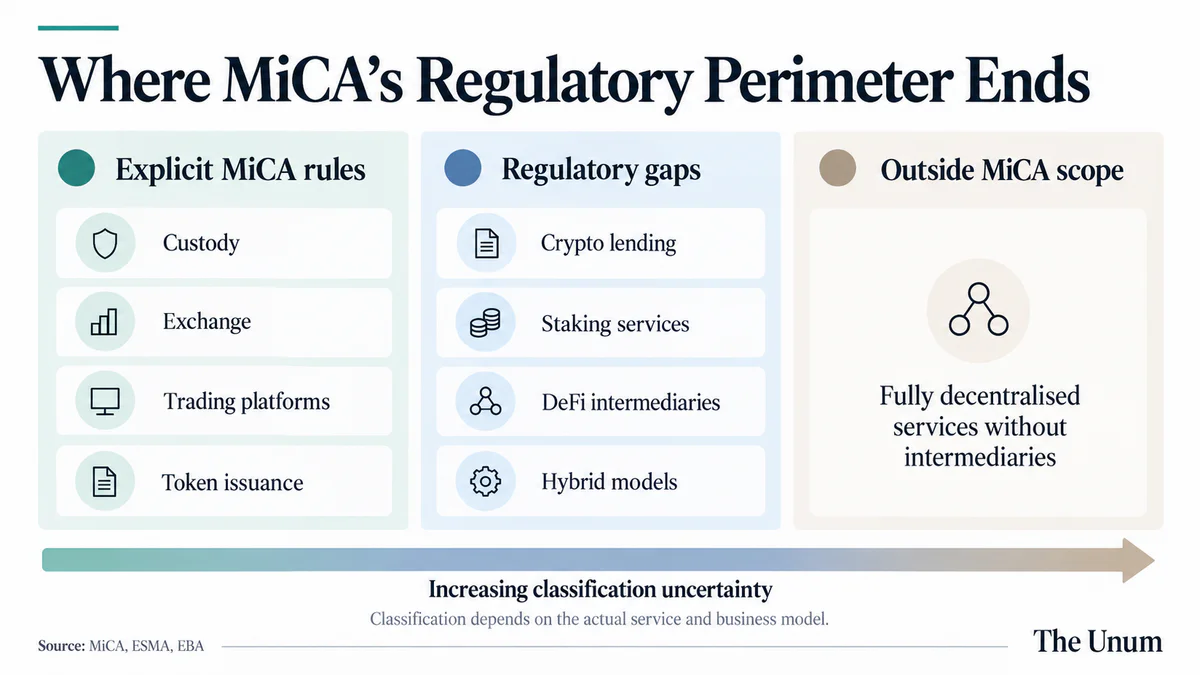
MiCA regelt eine breite Palette von Krypto-Dienstleistungen, schafft jedoch kein separates umfassendes Regime für Krypto-Lending und Staking. In der Zwischenzeit entwickelt sich die Krypto-Produktentwicklung unabhängig vom Tempo der Gesetzesänderungen weiter. In einer gemeinsamen Studie von EBA und ESMA , die im Januar 2025 veröffentlicht wurde, wurde Krypto-Asset-Lending oder -Borrowing in 16 EU-Ländern identifiziert und Staking in 23. Dieselbe Studie schätzte das DeFi-Lending- und Borrowing-Segment in der EU auf etwa 1,8 Milliarden Euro und DeFi-Staking auf 3,6 Milliarden Euro.
Investoren stehen vor mehreren Risiken: intransparente Ertragsbedingungen, erzwungene Liquidation von Sicherheiten und potenzielle Smart-Contract-Fehler. Daher schlägt ESMA vor, Kriterien für wirklich dezentrale Projekte festzulegen und einen regulierten Dienst für Vermittler zu schaffen, die Kunden Zugang zu DeFi-Protokollen bieten. Die EBA unterstützt die Regulierung von Krypto-Lending. Die Hauptaufgabe besteht darin, die Verantwortlichkeiten der Vermittler, die Zugang zu DeFi-Protokollen bieten, zu definieren und sie von wirklich dezentralen Diensten ohne Vermittler zu trennen.
Eine Lizenz garantiert keine einheitliche Aufsicht
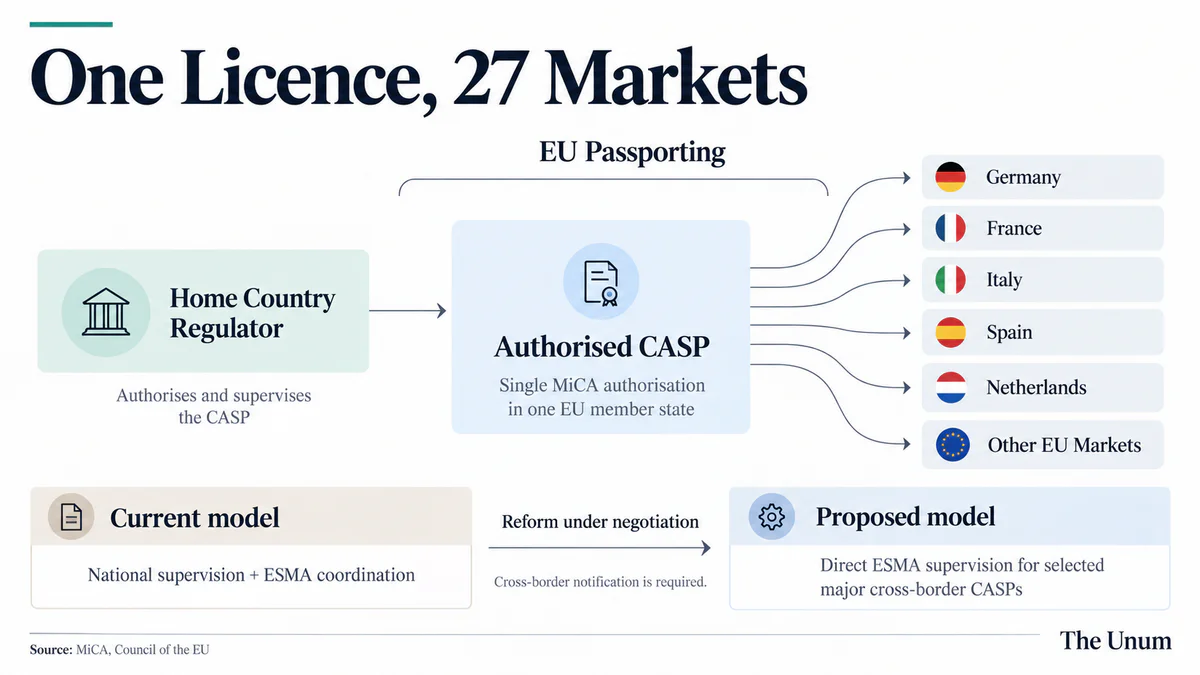
Eine MiCA-Lizenz ermöglicht es einem Krypto-Anbieter, über einen Passporting-Mechanismus Dienstleistungen in anderen EU-Ländern anzubieten, aber die Genehmigung wird von der nationalen Regulierungsbehörde erteilt. Dies birgt das Risiko der regulatorischen Arbitrage – der Suche nach der am wenigsten strengen Gerichtsbarkeit.
Dies ist kein hypothetisches Szenario. Im Juli 2025 überprüfte die ESMA die Genehmigung eines CASP in Malta und stellte erhebliche ungelöste Probleme und eine unzureichende Bewertung individueller Risiken fest. Dennoch bewertete die ESMA die berufliche Kompetenz des maltesischen Regulators positiv. Ein Fall beweist keine weitverbreiteten Verstöße, zeigt jedoch die Anfälligkeit des Systems auf.
Am 9. Oktober 2026 einigte sich der EU-Rat auf den Rahmen einer Verhandlungsposition: Die direkte Aufsicht durch die ESMA soll nur auf die bedeutendsten grenzüberschreitenden CASPs ausgeweitet werden, nicht auf alle Kryptodienstleister, wie ursprünglich von der Europäischen Kommission vorgeschlagen. Der Gesetzgebungsprozess ist noch nicht abgeschlossen.
„Technologie allein kann die rechtliche Fragmentierung nicht beseitigen“, merkte Piero Cipollone, Mitglied des Direktoriums der EZB, in einer Rede am 23. März 2026 an. Das Zitat bezieht sich allgemein auf Kapitalmärkte, ist aber auch auf die Aufsicht über den Kryptomarkt anwendbar.
Wer wird für eine große Stablecoin-Krise verantwortlich sein
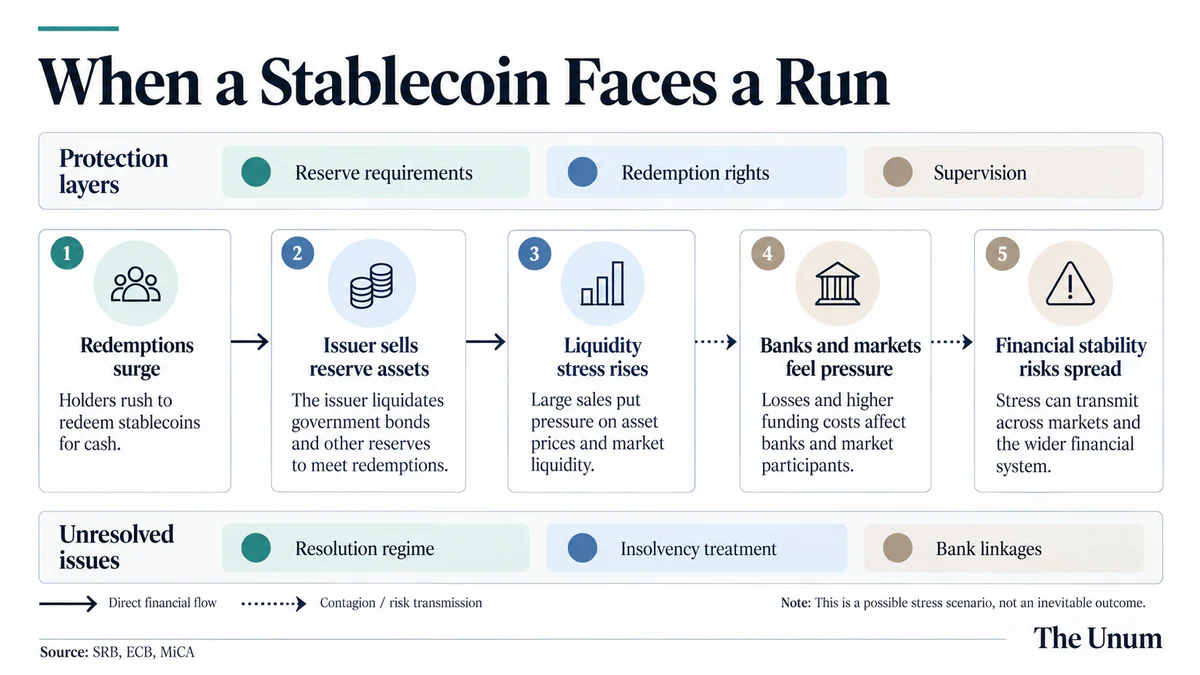
MiCA stellt Anforderungen an Reserven und Vermögensunterlegung je nach Token-Kategorie und Emittentenstatus, behandelt jedoch nicht alle Fragen der Krisenbewältigung. Am 9. Oktober hob der Europäische Ausschuss für die einheitliche Abwicklung (SRB) hervor, dass es keinen speziellen umfassenden Mechanismus zur Krisenbewältigung für die systemischen Aktivitäten von Nicht-Bank-Emittenten gibt. Risiken können auf Banken übertragen werden, durch Gelder, die von Emittenten auf Einlagen platziert werden, sowie durch Operationen im Zusammenhang mit der Lagerung und Verwaltung von Reserven.
Im Falle massiver Token-Rücknahmen muss der Emittent die Reserven schnell in Bargeld umwandeln. Der Verkauf von Reserven kann den Stress auf den Finanzmärkten verschärfen. Somit lösen Liquiditätsanforderungen noch nicht das Problem des Schutzes der Token-Inhaber im Falle eines Emittentenbankrotts.
Anlegerschutz geht über die Lizenzierung hinaus
In den Empfehlungen der ESMA vom 30. September werden strengere Regeln für die Werbung für Krypto-Assets vorgeschlagen, einschließlich der Förderung durch Influencer, vollständige Offenlegung der Servicekosten und spezifische Anforderungen zur Beschreibung von Staking- und Lending-Risiken. Die ESMA möchte auch ihre Befugnisse zur Bekämpfung betrügerischer Websites und nicht lizenzierter ausländischer Unternehmen erweitern.
Wenn die Vorschläge der ESMA angenommen werden, können Kunden detailliertere Informationen über Gebühren, Sicherheiten und potenzielle Verluste erhalten. Eine CASP-Lizenz schützt jedoch nicht vor Kursverlusten von Tokens: Das Marktrisiko bleibt bestehen.
Was sich nach der MiCA-Überprüfung ändern wird
Es gibt drei realistische Richtungen für die Überprüfung:
Gezielte Änderungen werden die Anforderungen an Krypto-Lending, DeFi-Vermittler und Werbung erweitern, ohne das Gesetz vollständig zu überarbeiten.
Die Zentralisierung der Aufsicht wird die Kontrolle über einige große CASPs an die ESMA übertragen und sollte Unterschiede zwischen den Ländern verringern.
Erhöhte Anforderungen werden die Compliance-Kosten der Unternehmen erhöhen und könnten die Konsolidierung von Plattformen oder die Reduzierung bestimmter Dienstleistungen beschleunigen.
Dies sind Szenarien, kein angenommener Plan: Die Europäische Kommission prüft die Vorschläge der Konsultationsteilnehmer. Wenn ein Änderungsentwurf vorbereitet wird, muss er das etablierte Gesetzgebungsverfahren durchlaufen.
Die erste Phase von MiCA schuf einheitliche Regeln für den Eintritt in den europäischen Kryptomarkt, aber die nächste muss zeigen, ob sie in 27 Ländern gleichermaßen funktionieren, Investoren in Krisen schützen und neue Produkte nicht außerhalb des regulierten Ökosystems drängen können. Dieses Gleichgewicht, nicht die Anzahl neuer Verbote, wird der wahre Test für das europäische Modell sein.