

Am 19. Oktober 2026 veröffentlichte die Bank für Internationalen Zahlungsausgleich (BIS) die Studie Competing Rails for Cross-Border Payments: Banks, Fintechs, and Stablecoins. Die Autoren, Harvard Business School Ökonomen Wenxin Du, Catherine Huang und David Scharfstein, verglichen die Gesamtkosten von grenzüberschreitenden Zahlungen über traditionelle Banken, Fintech-Unternehmen und Stablecoins.
Die Ergebnisse waren gemischt. Banküberweisungen können tatsächlich mit hohen Währungsaufschlägen verbunden sein, während Blockchain es ermöglicht, digitale Vermögenswerte mit minimalen Gebühren zu bewegen. Bei der Umwandlung von Stablecoins in reguläres Geld entstehen jedoch zusätzliche Kosten, die einen Großteil der anfänglichen Einsparungen zunichtemachen können.
Wie die BIS die Kosten internationaler Überweisungen verglich
Der Hauptunterschied der Studie zu den meisten ähnlichen Vergleichen ist der Ansatz zur Berechnung der Überweisungskosten. Die Autoren bewerteten nicht nur die individuelle Gebühr für das Senden von Geld, sondern die Gesamtkosten der Operation: vom Abzug der Mittel vom Konto des Absenders bis zum Erhalt durch den Empfänger in lokaler Währung.
Dazu kombinierten sie mehrere Datenquellen: Statistiken von der World Bank's Remittance Prices Worldwide, Angebote von Zahlungsdiensten wie Wise, Remitly und der digitalen Abteilung von Western Union, eine kleine Stichprobe der persönlichen Banküberweisungen der Autoren, Kryptowährungsbörsenpreise und historische Blockchain-Netzwerkgebühren.
Wechselkurse wurden mit den Bloomberg BFIX Marktbenchmarks verglichen. Der Unterschied ermöglichte es, den Währungsspread und die damit verbundenen versteckten Gebühren zu bestimmen, die nicht immer separat in Tarifen aufgeführt sind.
Die Autoren identifizierten zwei Hauptkomponenten der Kosten internationaler Überweisungen: die Abweichung des Wechselkurses vom Marktbenchmark und die expliziten Gebühren der Zahlungsintermediäre. Bei Stablecoins wurden zusätzlich Handelsgebühren von Krypto-Börsen, Netzwerkgebühren und Kosten für Ein- und Auszahlungen berücksichtigt.
Dieser Ansatz ermöglicht den Vergleich von Zahlungsinstrumenten mit unterschiedlichen Geschäftsmodellen. Die Studie hat jedoch Einschränkungen: Die Bankstichprobe ist klein, Tarife hängen von der Höhe und Richtung der Überweisung ab, und einige Daten zur Kryptowährungsliquidität beziehen sich auf frühere Jahre. Daher sollten die Ergebnisse nicht als universelles Ranking der Kosten aller internationalen Zahlungen angesehen werden.
Fintech-Dienste haben die Kosten internationaler Überweisungen gesenkt, aber Banken halten hohe Gebühren aufrecht
In einer kleinen Stichprobe der persönlichen Banküberweisungen der Autoren lag der Währungsaufschlag für EUR/USD und USD/EUR-Transaktionen bei etwa 2,3–4,7%. Dies bezieht sich nur auf Verluste beim Wechselkurs, ohne zusätzliche Banküberweisungsgebühren.
Bei Transaktionen mit dem Singapur-Dollar und dem Schweizer Franken gegenüber dem US-Dollar überstiegen die Aufschläge in den untersuchten Beispielen ebenfalls 3%. Dies ist besonders bemerkenswert, da eine unzureichende Liquidität der Hauptwährungen solche hohen Umwandlungskosten nicht vollständig erklären kann.
Die Hauptkonkurrenten der Banken sind jedoch nicht Stablecoins, sondern spezialisierte Zahlungsdienste. Wise, Remitly und andere Betreiber senken die Kosten durch lokale Bankkonten, Verrechnung von Gegenüberweisungen und Nutzung des Großhandelswährungsmarktes.
Zahlungskanal | BIS-Indikatoren | Berechnungsmerkmale |
|---|---|---|
Internationale Banken | Währungsaufschlag 2,3–4,7% | Kleine Stichprobe persönlicher Überweisungen der Autoren, ohne explizite Gebühren |
Fintech-Dienste, $200 Überweisung | Gesamtkosten etwa 2–3% | Hängt von der Währungsrichtung ab |
Fintech-Dienste, $10.000 Überweisung | Gesamtkosten etwa 0,4–0,6% für die ersten beiden Gruppen von Währungsmärkten | Für weniger liquide Währungen sind die Kosten höher |
Stablecoins | Netzwerkgebühr in überprüften historischen Daten meist unter $1; Handelsgebühren einzelner Börsen erreichen 1% | Dies sind separate Kostenkomponenten, nicht die Gesamtkosten der Überweisung |
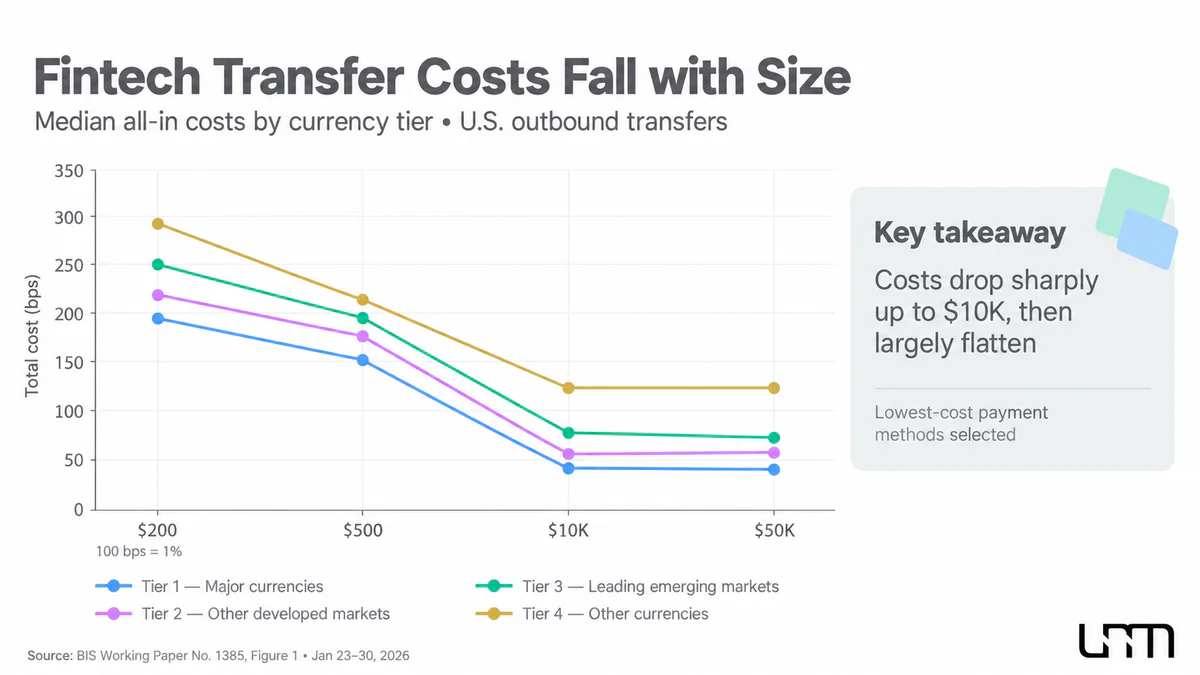
Laut BIS-Berechnungen lagen die mittleren Gesamtkosten für $200-Überweisungen aus den USA bei etwa 2% für die liquidesten Währungen und näherten sich 3% für weniger liquide Richtungen.
Quelle: BIS Working Paper Nr. 1385, Abschnitte 5–6. Die Zahlen stammen aus verschiedenen Stichproben und beschreiben verschiedene Komponenten der Ausgaben, daher ist die Tabelle kein direkter Tarifvergleich der drei Zahlungssysteme.
Als der Betrag auf 10.000 $ anstieg, sanken die Ausgaben für die ersten beiden Gruppen von Währungsmärkten auf etwa 0,4–0,6 %, obwohl bestimmte Richtungen merklich teurer waren.
Die Reduzierung der relativen Kosten mit zunehmenden Beträgen ist besonders auffällig, wenn feste Gebühren vorhanden sind. Beispielsweise bedeutet eine Zahlungsgebühr von 5 $ einen Verlust von 2,5 %, wenn 200 $ gesendet werden, aber nur 0,05 %, wenn 10.000 $ überwiesen werden.
Die Studie fand auch signifikante Unterschiede zwischen den Währungsrichtungen. Zum Beispiel waren große Überweisungen in indischen und indonesischen Rupien über einige Fintech-Dienste relativ günstig, während Zahlungen in philippinischen Pesos und mehreren anderen Währungen kostspielig bleiben konnten.
Ein weiteres anschauliches Beispiel sind Unternehmensüberweisungen über eine Fintech-Plattform, die von einer kleinen amerikanischen Bank und einer Bildungseinrichtung genutzt wird. Der durchschnittliche Währungsaufschlag für Überweisungen in Pfund, Euro und Yen betrug etwa 0,83 %, aber für Zahlungen in Hongkong- und Singapur-Dollar erreichte er etwa 1,45 %.
Zusätzlich erhob die Plattform eine feste Gebühr von 8 $ pro Überweisung. Die BIS-Autoren haben diese nicht in die Hauptberechnung einbezogen, da ihre relative Größe für große Unternehmenszahlungen unbedeutend war.
So treten Stablecoins in einen Markt ein, in dem traditionelle Banken bereits ernsthafte Konkurrenz haben. Um Stablecoins und Banken zu vergleichen, reicht es nicht aus, nur die Netzwerkgebühren zu betrachten – die vollständigen Kosten internationaler Überweisungen müssen bewertet werden, wobei die effizientesten bestehenden Zahlungsdienste berücksichtigt werden.
Niedrige Blockchain-Gebühren garantieren keine günstigen Überweisungen
Das Hauptproblem ist, dass die Kosten für Überweisungen in Stablecoins nicht nur von der Blockchain abhängen. Für internationale Zahlungen, bei denen Gelder auf ein reguläres Bankkonto eingezahlt werden, müssen Token von der nationalen Währung des Absenders in die Währung des Empfängers umgewandelt werden.
Überweisungen in USDT und USDC erfordern daher oft zusätzliche Kauf- und Verkaufsoperationen von Tokens. Der Absender kauft Stablecoins, überträgt sie an den Empfänger, der die digitalen Vermögenswerte dann gegen Geld eintauscht, das in seinem Land akzeptiert wird.
Die BIS-Autoren bezeichnen dieses Modell als Stablecoin-Sandwich, ein Transferschema, das den Kauf eines Stablecoins zu Beginn der Operation und dessen Verkauf am Ende umfasst.
Die Gesamtkosten umfassen vier Hauptkomponenten:
Kauf des Stablecoins. Beim Umtausch von Fiat-Währung in USDT oder USDC kann der Nutzer auf eine Handelsgebühr und eine Abweichung vom Markt-Benchmark-Kurs stoßen.
Übertragung über die Blockchain. Die Gebühr hängt vom verwendeten Netzwerk ab. Laut BIS-Historie für 2023–2026 lagen die durchschnittlichen Transaktionskosten in den überprüften Blockchains unter 1 $, und in Second-Layer-Netzwerken und einigen alternativen Blockchains betrugen sie ein paar Cent oder weniger.
Rückumwandlung. Der Empfänger muss die Stablecoins in die lokale Währung verkaufen. Die endgültigen Kosten werden durch die Umtauschgebühr, den Wechselkurs und die verfügbare Liquidität bestimmt.
Abhebung von Geldern. Die Überweisung von Geld von einer Krypto-Börse auf ein Bankkonto kann zusätzliche feste oder prozentuale Gebühren verursachen.
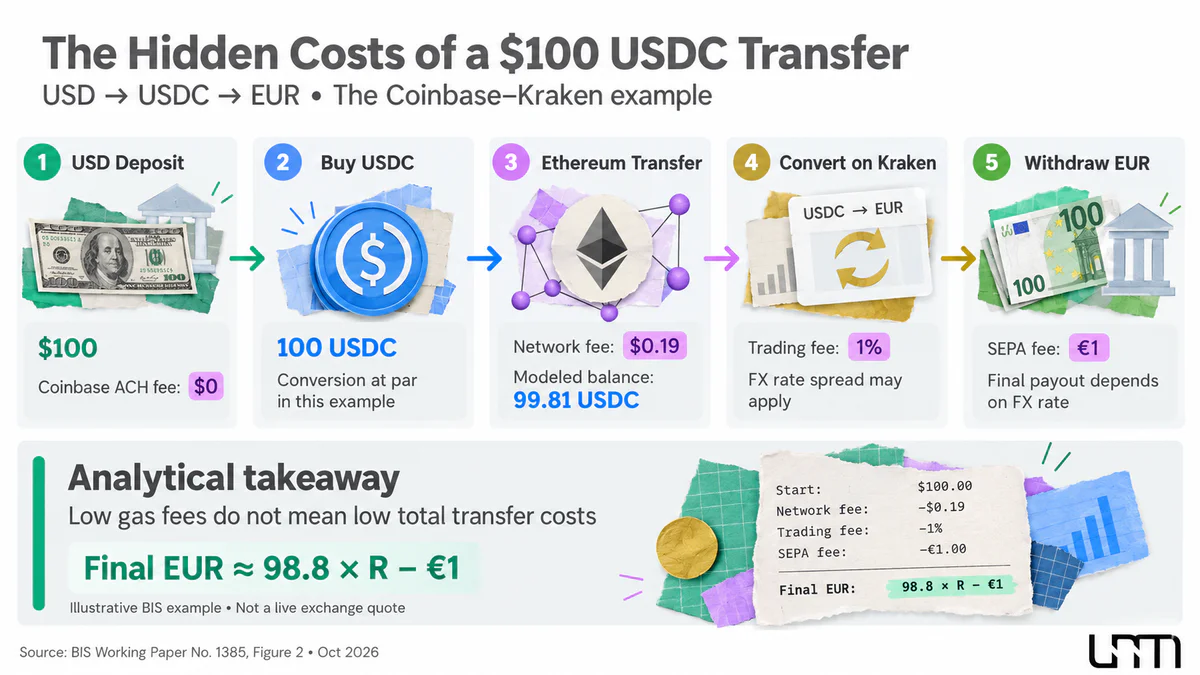
Die Studie liefert ein berechnetes Beispiel für eine Überweisung von den USA in die Eurozone über Coinbase und Kraken. Der Absender kauft 100 USDC und überträgt die Tokens über Ethereum. Für diese Operation verwenden die Autoren eine Netzwerkgebühr von 0,19 $.
Der Empfänger tauscht jedoch dann USDC über Kraken gegen Euro mit einer Handelsgebühr von 1 % um, danach zahlt er zusätzlich 1 € für die Abhebung über SEPA.
Wichtig ist, dass die 1 %-Gebühr für eine spezifische Kraken-Tarifkategorie für Nutzer mit einem geringen monatlichen Transaktionsvolumen gilt. Laut BIS-Tarifen, die im Mai 2026 erhoben wurden, lagen auf fünf von sechs überprüften zentralisierten Börsen die Handelsgebühren für solche Kunden zwischen 0 und 0,6 %. Daher kann der Kraken-Tarif nicht als typisch für den gesamten Kryptowährungsmarkt angesehen werden.
Dennoch zeigt das Beispiel, dass niedrige Blockchain-Transaktionskosten mit höheren Ausgaben für die Umwandlung und Abhebung von Geldern einhergehen können. Darüber hinaus berücksichtigt die bedingte Berechnung nicht einige zusätzliche Gebühren, einschließlich möglicher Token-Abhebungsgebühren und Überweisungen zwischen verschiedenen Blockchains.
Die Autoren der Studie betonen:
So verteilt die auf Stablecoins basierende Zahlungsinfrastruktur Vermittlungsfunktionen auf Organisationen, anstatt sie zu eliminieren.
Eine zusätzliche Kostenquelle entsteht bei der Nutzung dezentraler Börsen. Beispielsweise ermöglicht der Umtausch von USDC in EURC eine Währungsumwandlung direkt auf der Blockchain, erfordert jedoch die Zahlung von Protokollgebühren und mehreren Transaktionen.
Laut BIS lagen die Handelsgebühren in den untersuchten großen dezentralen Börsenpools typischerweise zwischen 0,01 % und 0,3 %. Diese Raten hängen jedoch vom Protokoll, dem spezifischen Pool und der verfügbaren Liquidität ab. In der Zwischenzeit erfordert die Abhebung von Euro auf ein Bankkonto immer noch die Beteiligung eines zentralisierten Vermittlers.
Daher sind die Vorteile von Blockchain-Zahlungen innerhalb der digitalen Infrastruktur am deutlichsten. Wenn der Empfänger reguläres Geld benötigt, hängen die endgültigen Kosten nicht nur von der Blockchain-Technologie ab, sondern auch von den Kosten der Währungsumrechnung und dem Zugang zu Bankdienstleistungen.
Wann Stablecoins wirklich günstiger sind
Die BIS-Studie leugnet nicht die Vorteile von Kryptowährungstransfers. Im Gegenteil, die Autoren fanden heraus, dass Stablecoins in bestimmten Korridoren günstigere Währungsumrechnungsbedingungen bieten als traditionelle Zahlungsdienste.
Der Vorteil war besonders bemerkenswert bei Überweisungen von entwickelten Ländern in einige Entwicklungsländer.
Laut einem Vergleich historischer Daten der Weltbank für den Zeitraum von Q1 2022 bis Q1 2025 lagen die Gesamtkosten regulärer internationaler Überweisungen in mehreren teuren Korridoren zwischen 3 % und 6 %, während die Währungskomponente von Stablecoin-Überweisungen, berechnet zu Wechselkursen, nahe null oder sogar negativ war.
Dies bedeutet jedoch nicht, dass eine vollständige Überweisung über Stablecoins um denselben Betrag günstiger war. Die BIS verglich die Gesamtkosten regulärer Überweisungen mit der separaten Währungskomponente von Kryptowährungsoperationen. Um die endgültigen Kosten zu bewerten, müssen zusätzlich Handelskommissionen, Blockchain-Transaktionskosten und Abhebungsgebühren berücksichtigt werden.
Ein negativer Währungsumrechnungskurs bedeutet auch nicht, dass der Benutzer eine kostenlose Überweisung mit garantiertem Gewinn erhält. Es zeigt, dass der beobachtete Wechselkurs günstiger war als der gewählte Marktbenchmark.
Laut Forschern spielen Währungsbeschränkungen, Kapitalbewegungskontrolle und Währungsmarktsegmentierung eine wichtige Rolle. In Ländern, in denen der Zugang zum Dollar schwierig ist, können lokale Käufer bereit sein, Dollar-Stablecoins mit einem Aufschlag zu kaufen.
Infolgedessen erhält ein Absender aus einem anderen Land manchmal einen günstigeren Kurs, wenn er USDT oder USDC in die nationale Währung des Empfängers umtauscht.
Solche Einsparungen entstehen jedoch nicht nur durch die Effizienz der Blockchain. Sie stehen im Zusammenhang mit den Besonderheiten des Währungsmarktes und können mit Änderungen der Nachfrage, Regulierung oder Liquiditätsverfügbarkeit verschwinden.
Eine weitere Einschränkung bleibt die Liquidität von Kryptowährungen in bestimmten Währungskorridoren, die bestimmt, wie viel ohne signifikante Verschlechterung des Kurses umgetauscht werden kann.
Laut BIS-Berechnungen betrug das durchschnittliche tägliche Handelsvolumen des Euro gegen Dollar-Stablecoins an zentralisierten Kryptobörsen von 2021 bis 2025 etwa 186 Millionen Dollar.
Zum Vergleich: Im Jahr 2025 erreichte der tägliche Umsatz traditioneller Währungsinstrumente mit dem Euro etwa 2,7 Billionen Dollar. Diese Zahlen charakterisieren Märkte unterschiedlicher Größenordnungen und Bereiche: Der erste bezieht sich auf ein spezifisches Segment von Kryptobörsen, der zweite auf den breiten Währungsmarkt. Auch die Beobachtungszeiträume unterscheiden sich.
Neben dem Euro zeigten nur fünf der untersuchten Währungen — der südkoreanische Won, die türkische Lira, der brasilianische Real, das britische Pfund und der thailändische Baht — einen durchschnittlichen täglichen Umsatz gegen Dollar-Stablecoins von mehr als 10 Millionen Dollar auf zentralisierten Plattformen.
Die geringe Markttiefe bedeutet, dass ein günstiges Angebot auf dem Bildschirm nicht unbedingt für ein großes Geschäft verfügbar ist. Wenn das Auftragsvolumen das Angebot zu den besten Preisen übersteigt, verschlechtert sich der tatsächliche Kurs und die Umrechnungskosten steigen.
Somit können Stablecoins in bestimmten Währungskorridoren und für Überweisungen, die keine kostspielige Umrechnung erfordern, wettbewerbsfähig sein. Allerdings können feste Gebühren Einsparungen bei kleinen Zahlungen reduzieren, und begrenzte Liquidität erschwert große Unternehmensabwicklungen.
Wer wird den Wettbewerb um internationale Zahlungen gewinnen
Die Hauptschlussfolgerung der Studie betrifft nicht nur die Kosten einzelner Operationen, sondern auch die Entwicklung der grenzüberschreitenden Zahlungsinfrastruktur. Stablecoins verändern die Struktur der Zahlungssysteme, beseitigen jedoch nicht die Notwendigkeit von Organisationen, die WährungslLiquidität bereitstellen, die Einhaltung von Gesetzen gewährleisten und Zugang zum Bankensystem bieten.
Bei einer traditionellen internationalen Zahlung sind diese Funktionen auf Banken und Korrespondenzinstitutionen verteilt. Im Kryptowährungsmodell verlagert sich ein erheblicher Teil auf Kryptobörsen, Liquiditätsanbieter und Stablecoin-Emittenten, einschließlich Tether (USDT) und Circle (USDC).
Für den Benutzer bedeutet dies, dass Kosten nicht unbedingt verschwinden — sie können sich zwischen den Teilnehmern des Zahlungssystems verschieben. Beispielsweise zahlen sie anstelle eines Bankwährungsaufschlags eine Handelskommission an die Börse oder decken die Kosten für eine schnelle Abhebung.
Ein bemerkenswertes Beispiel ist Wise, das im BIS-Bericht zitiert wird. Laut dem Unternehmen betragen die Grenzkosten für Überweisungen von Pfund zu Euro 0,24 £ plus 0,06 % des Transaktionsbetrags.
Von dem festen Teil entfallen 0,11 £ auf den Kundenservice, 0,06 £ auf die Einhaltung gesetzlicher Anforderungen und 0,05 £ auf andere Betriebskosten. Direkte Bankgebühren, Liquiditätsmanagement und Währungsoperationen machen nur 0,02 £ aus.
Diese Zahlen beschreiben die Kosten für den Service von Wise, nicht die Gebühr, die der Kunde unbedingt über den angekündigten Satz hinaus zahlt.
Somit beseitigt die Reduzierung der technologischen Kosten für Geldtransfers nicht die Ausgaben für Kundenverifizierung, Betrugsprävention, Sanktionskontrolle und Benutzersupport.
Nationale Sofortzahlungssysteme, die sich allmählich miteinander integrieren, werden ebenfalls zu einem ernsthaften Konkurrenten für Stablecoins.
Ein Beispiel ist Project Nexus, das mit der Beteiligung der BIS erstellt wurde. Ziel ist es, die Verbindung nationaler Zahlungssysteme verschiedener Länder zu standardisieren, ohne dass ein separates Kryptowährungs-Asset verwendet werden muss.
Die Grundlage für ein solches Modell sind bereits funktionierende bilaterale Verbindungen, darunter PayNow–PromptPay zwischen Singapur und Thailand, PayNow–DuitNow mit Malaysia und PayNow–UPI mit Indien.
Im April 2025 gründeten die Zentralbanken von Indien, Malaysia, den Philippinen, Singapur und Thailand Nexus Global Payments, um zur praktischen Umsetzung eines multilateralen Systems überzugehen. Im Februar 2026 trat Indonesien dem Projekt als sechstes Land bei.
In der Zwischenzeit bleibt die vollständige internationale Einführung von Nexus eine separate Entwicklungsstufe des Projekts. Bestehende bilaterale Zahlungsanbindungen sollten nicht mit dem bereits abgeschlossenen Start der gesamten multilateralen Infrastruktur gleichgesetzt werden.
Gleichzeitig experimentieren Banken mit tokenisierten Einlagen, die es ermöglichen, Abrechnungen auf die Blockchain zu übertragen, ohne unabhängige Stablecoins auszugeben. Insbesondere berichtete Unum zuvor über eine Transaktion von HSBC und Standard Chartered auf der Blockchain-Infrastruktur von SWIFT.
Zahlungsunternehmen passen sich ebenfalls an neue Technologien an. Wie von Unum berichtet, kündigte Mastercard die Integration regulierter Dollar-Stablecoins in seine Zahlungsinfrastruktur und Pilotprojekte mit Finanzorganisationen an.
In solchen Modellen muss der Endnutzer nicht unbedingt selbst Tokens kaufen und mit einer Krypto-Börse interagieren: Digitale Assets können innerhalb des Zahlungsdienstes verwendet werden. Die angekündigten Pilotlösungen bedeuten jedoch noch nicht die weitverbreitete Einführung solcher Abrechnungen.
Für Investoren ändert sich dadurch die Logik der Marktbewertung. Eine Zunahme der Anzahl von Transfers in USDT und USDC bedeutet nicht unbedingt einen proportionalen Anstieg der Einnahmen der Emittenten oder eine Senkung der Gebühren für die Nutzer. Ein erheblicher Teil des wirtschaftlichen Nutzens kann unter Börsen, Zahlungsanbietern und Infrastrukturbetreibern verteilt werden.
Die Wettbewerbsfähigkeit der Teilnehmer wird davon abhängen, wer gleichzeitig niedrige Überweisungskosten, ausreichende Liquidität, zuverlässige Konvertierung und einen bequemen Zugang zu nationalen Währungen gewährleisten kann.
Forschungen der BIS zeigen, dass der technologische Vorteil der Blockchain existiert, aber nicht ausreichend ist, um automatisch die Überlegenheit gegenüber dem Bankensystem zu gewährleisten. Stablecoins können die Kosten einiger internationaler Überweisungen erheblich senken, aber das Ergebnis hängt von der Währungsrichtung, dem Transaktionsbetrag, der Liquidität und der Methode des Empfangs der Gelder ab.
Mit der Entwicklung von Regulierung und Zahlungsinfrastruktur können sich diese Bedingungen ändern. Daher wird der Schlüsselindikator für die Effektivität von USDT, USDC und anderen Stablecoins nicht die Größe der Blockchain-Gebühr sein, sondern die Gesamtkosten der Überweisung unter Berücksichtigung aller Zwischenhändler und des tatsächlich vom Empfänger erhaltenen Betrags.