Bitcoin nähert sich 83.000 $ nach einer Welle von Liquidationen
Am Morgen des 19. Oktober 2026 wurde Bitcoin bei etwa 82.700 $ gehandelt. Nach mehreren Tagen des Rückgangs versucht die Kryptowährung, ihre Position zurückzugewinnen; jedoch unterscheidet sich die Marktstruktur erheblich von der, die zu Beginn des Monats beobachtet wurde. Der aktuelle Bitcoin-Kurs spiegelt eine Abschwächung des Verkaufsdrucks wider, zeigt jedoch noch nicht, wie aktiv die Käufer zurückkehren.
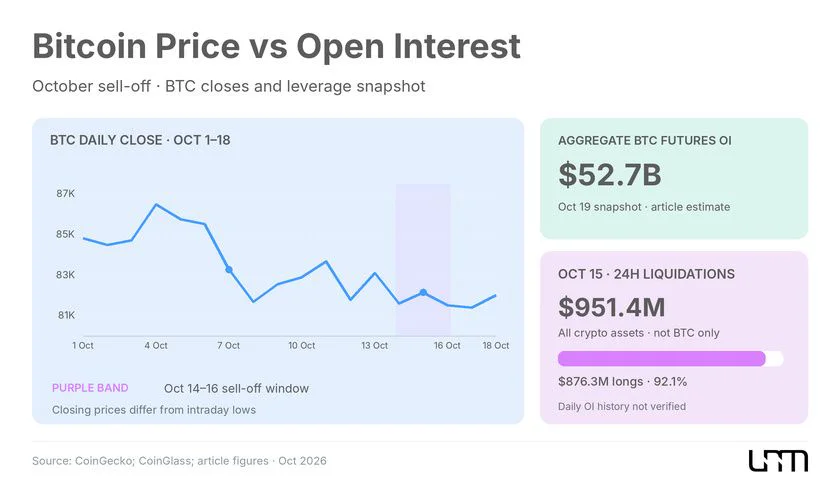
Am 15. Oktober fiel der BTC-Preis unter 81.000 $. Während der asiatischen Sitzung wurde Bitcoin bei etwa 80.764 $ gehandelt und verlor an einem Tag 3,6 %. Der Ausverkauf wurde von einem Rückgang der asiatischen Aktienindizes und einer Verschlechterung der Anlegerstimmung gegenüber risikoreichen Vermögenswerten begleitet. Zusätzlicher Druck entstand durch Bedenken hinsichtlich der US-Inflation und der zukünftigen Zinspolitik der Federal Reserve.
Die Folgen für den Kryptowährungsderivatemarkt waren besonders bemerkbar. Laut CoinGlass, zitiert von The Block, erreichte das Volumen der Liquidationen auf dem Kryptomarkt in den 24 Stunden vor der Veröffentlichung 951,4 Millionen $, darunter 876,3 Millionen $ in Long-Positionen. Dies bedeutet, dass die Mehrheit der erzwungenen Schließungen Händler betraf, die auf ein weiteres Wachstum setzten.
Rick Maeda, Leiter der Märkte bei der Analyseplattform Laevitas, bemerkte:
Alles deutet darauf hin, dass ein erheblicher Teil des Hebels bereits aus dem Markt entfernt wurde.
Der Experte betonte auch, dass die entscheidende Frage jetzt die Rückkehr der Spot-Nachfrage angesichts des anhaltenden makroökonomischen Drucks ist.
Das Ereignis kann als Episode der Enthebelung angesehen werden – eine massenhafte Schließung von Positionen, die mit geliehenen Mitteln eröffnet wurden. Die erzwungene Schließung von Long-Positionen verstärkte den Rückgang von Bitcoin, reduzierte jedoch gleichzeitig einige der zuvor angesammelten Risiken.
Hier wird die Grenze zwischen einer kurzfristigen Preiserholung und der Bildung eines nachhaltigen Aufwärtstrends gezogen. Nach massiven Liquidationen kann der Verkaufsdruck vorübergehend nachlassen, was es Bitcoin ermöglicht, auch ohne einen signifikanten Zufluss von neuem Kapital zu steigen.
Der Hebel hat abgenommen, aber der Derivatemarkt bleibt groß
Einer der wichtigsten Indikatoren für den Zustand des Futures-Marktes ist das Open Interest. Es spiegelt das Volumen der aktiven Verträge wider, die Teilnehmer noch nicht geschlossen haben, und zeigt, wenn in Dollar gemessen, deren gesamten Nominalwert.
Ein Anstieg des Open Interest von Bitcoin weist auf einen Anstieg des Volumens aktiver Verpflichtungen hin, zeigt jedoch nicht von selbst eine Dominanz der Käufer an. Jeder Futures-Kontrakt umfasst eine Long- und eine Short-Seite, daher müssen Änderungen im Open Interest zusammen mit Preis, Finanzierungsraten und Handelsaktivität analysiert werden.
Das Ausmaß des Ausverkaufs im Oktober zeigt, wie bedeutend ein Risikofaktor der Bitcoin-Hebel bleibt. Beim Einsatz geliehener Mittel können selbst relativ kleine Kursbewegungen gegen eine Position zu deren erzwungener Schließung führen, was die Volatilität erhöht.
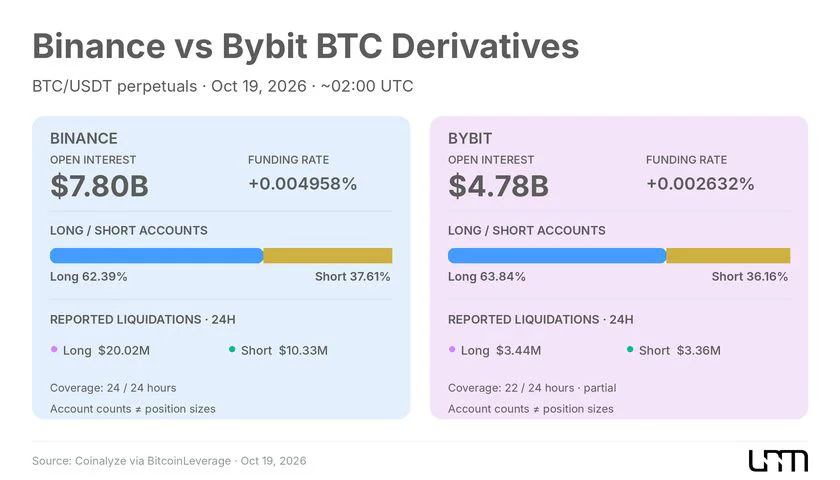
Laut BitcoinLeverage, basierend auf Coinalyze-Daten, betrug am Morgen des 19. Oktober das Open Interest für einzelne unbefristete BTC/USDT-Kontrakte:
Binance — etwa 7,85 Milliarden $.
Bybit — etwa 4,79 Milliarden $.
Diese Zahlen beziehen sich nur auf bestimmte Kontrakte und Handelsplattformen. Sie können nicht mit dem gesamten Open Interest des gesamten Bitcoin-Marktes gleichgesetzt werden, der zahlreiche Börsen, Kontrakte und Arten von Sicherheiten umfasst.
Für die Analyse von Änderungen im Hebel ist es besonders wichtig, das Open Interest vor und nach dem Ausverkauf zu vergleichen. Eine Reduzierung der Dollarzahl bedeutet nicht immer eine proportionale Schließung von Verträgen, da ein Teil der Änderung auf einen Rückgang des Bitcoin-Preises zurückzuführen sein kann. Daher ist es ratsam, die Dynamik des Open Interest sowohl in Dollar als auch in BTC zu bewerten.
Die Massenliquidationen am 15. Oktober bestätigen die erzwungene Schließung eines erheblichen Volumens von Long-Positionen, erlauben jedoch keine genaue Berechnung, um wie viel das gesamte Open Interest über den gesamten Zeitraum gesunken ist.
Wenn der Markt nicht schnell beginnt, neuen Hebel nach der Liquidationswelle anzusammeln, könnte die Wahrscheinlichkeit eines erneuten Kaskaden von Liquidationen abnehmen. Die weitere Stabilität hängt jedoch von der Konzentration der Positionen, der verfügbaren Liquidität und der Aktivität der Spot-Käufer ab.
Somit beseitigt die Reduzierung des überschüssigen Hebels einige der Ungleichgewichte, die den vorherigen Rückgang verstärkten, schafft jedoch nicht von selbst neue Nachfrage.
Finanzierungsraten deuten nicht auf eine offensichtliche Marktüberhitzung hin
Eine weitere Möglichkeit, die Positionierung von Händlern zu beurteilen, ist der Finanzierungszinssatz von unbefristeten Futures.
Im Gegensatz zu klassischen Futures mit einem Verfallsdatum können unbefristete Futures auf unbestimmte Zeit offen bleiben. Um zu verhindern, dass sich die Vertragspreise zu stark vom Spotpreis entfernen, verwenden Börsen einen Mechanismus periodischer Zahlungen zwischen Teilnehmern mit Long- und Short-Positionen.
Ein positiver Finanzierungszinssatz bedeutet normalerweise, dass Inhaber von Long-Positionen diejenigen mit Short-Positionen bezahlen. Bei einem negativen Zinssatz kehrt sich die Zahlungsrichtung um. Ein anhaltender Anstieg der Finanzierungszinsen kann auf steigende Kosten für das Halten von Long-Positionen und eine erhöhte Nachfrage nach Hebelwirkung hinweisen.
Am Morgen des 19. Oktober lagen laut BitcoinLeverage die BTC/USDT-Finanzierungszinsen bei etwa +0,00496 % auf Binance und +0,00263 % auf Bybit für die jeweiligen Abrechnungszeiträume.
Beide Werte blieben positiv. Um jedoch den Grad der Überhitzung zu beurteilen, müssen sie mit historischen Werten verglichen werden, wobei die Besonderheiten der Berechnung des Finanzierungszinssatzes auf jeder Plattform und die Dynamik des offenen Interesses berücksichtigt werden müssen.
Zusätzliche Informationen liefert das Verhältnis von Long- zu Short-Konten. Laut BitcoinLeverage waren am 19. Oktober um 02:00 UTC etwa 62,39 % der auf Binance betrachteten Konten auf der Long-Seite und etwa 63,84 % auf Bybit.
Diese Zahlen charakterisieren die Anzahl der Konten, nicht den Nominalwert der Positionen. Ein einzelner großer Teilnehmer kann ein größeres Volumen an Kontrakten halten als viele kleine Händler zusammen. Daher kann die Vorherrschaft von Long-Konten nicht automatisch als Beweis für die Dominanz der Käufer in Bezug auf das Kapitalvolumen angesehen werden.
Insgesamt deuten positive Finanzierungszinsen und Positionierungsdaten auf ein anhaltendes Interesse an Long-Positionen hin. Die verfügbaren Indikatoren reichen jedoch nicht aus, um die Bildung einer neuen groß angelegten Überhitzung zu suggerieren.
Um eine nachhaltige Erholung von Bitcoin zu bestätigen, ist es wichtig, dass der Preisanstieg nicht von einem unverhältnismäßigen Anstieg des offenen Interesses und der Finanzierungszinsen begleitet wird. Andernfalls könnte der Markt erneut übermäßig von geliehenem Kapital abhängig werden.
Die Hauptfrage bleibt am Spotmarkt
Um festzustellen, wie nachhaltig die Erholung von Bitcoin ist, muss verstanden werden, ob der Preisanstieg von einer erhöhten Kaufaktivität am Spotmarkt begleitet wird.
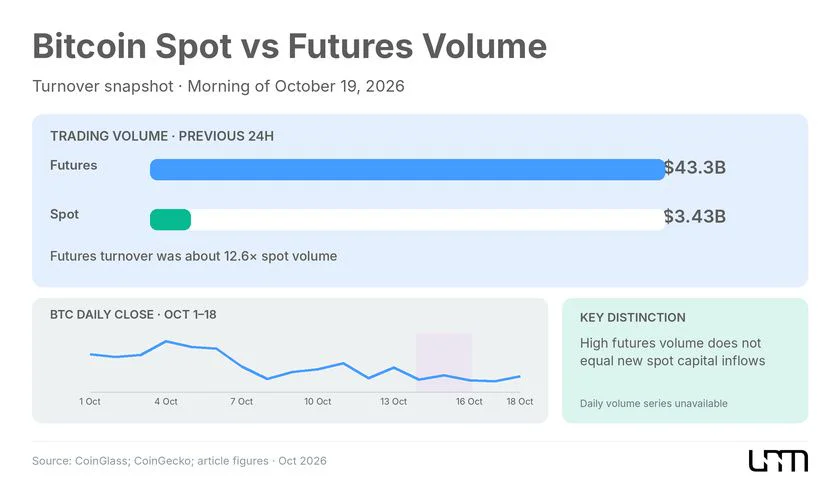
Am Spotmarkt kaufen und verkaufen Investoren direkt Kryptowährungen. Derivate ermöglichen eine Preisexposition durch Verträge, oft unter Verwendung von Hebelwirkung. Diese Segmente sind durch Arbitrage und Absicherung miteinander verbunden, aber ein Anstieg der Futures-Aktivität fällt nicht unbedingt mit einem entsprechenden Zufluss neuen Kapitals in BTC zusammen.
Daher ist es bei der Analyse von Handelsvolumina wichtig, nicht nur absolute Zahlen, sondern auch deren Dynamik im Vergleich zu früheren Perioden zu vergleichen.
Der Futures-Umsatz von Bitcoin kann historisch den Spot-Umsatz erheblich übersteigen, da Derivatkontrakte häufig für Spekulationen, Absicherungen und Risikomanagement verwendet werden. Darüber hinaus kann dasselbe Kapital mehrfach im Derivatehandel eingesetzt werden, was den Umsatz erhöht, ohne dass ein vergleichbarer Zufluss neuer Mittel erfolgt.
Um die Qualität der Erholung zu beurteilen, ist es wichtig zu überwachen, ob die Spot-Volumina gleichzeitig mit dem Preisanstieg zunehmen. Wenn die Hauptbeschleunigung bei den Futures erfolgt, während die Spot-Aktivität schwach bleibt, könnte die Bewegung stärker von der Positionierung der Händler abhängen.
Die Kombination von Preis und offenem Interesse ist von besonderer Bedeutung.
Marktdynamik | Mögliche Interpretation |
|---|---|
Preis steigt, offenes Interesse steigt | Das Volumen der offenen Kontrakte nimmt zu. Die Richtung der Nachfrage erfordert weitere Überprüfung |
Preis steigt, offenes Interesse sinkt | Mögliche Schließung von Short-Positionen und Reduzierung des gesamten Kontraktvolumens |
Preis fällt, offenes Interesse steigt | Die Positionierung nimmt trotz Preisrückgang zu, was das Risiko starker Schwankungen erhöhen kann |
Preis fällt, offenes Interesse sinkt | Teilnehmer schließen Positionen, auch aufgrund von Liquidationen und Risikoreduzierung |
Keine der Kombinationen liefert eine endgültige Antwort ohne die Analyse von Finanzierungszinsen, Handelsvolumina und Handelsrichtungen.
Ein Beispiel: Ein Preisanstieg, der von einem Rückgang des offenen Interesses begleitet wird, kann mit einer massiven Schließung von Short-Positionen verbunden sein – eine Situation, in der erzwungene Käufe durch Verkäufer die Aufwärtsbewegung verstärken.
Dies bedeutet jedoch nicht, dass jeder solche Anstieg ausschließlich durch das Schließen von Short-Positionen erklärt wird. Einige Teilnehmer könnten gleichzeitig neue Long-Positionen eröffnen oder Bitcoin auf dem Spotmarkt kaufen.
Zusätzliche Informationen liefert das Volumen aggressiver Käufe – Transaktionen, bei denen Käufer sofort verfügbare Angebote von Verkäufern annehmen. Auf dem Spotmarkt kann ein Anstieg des Anteils solcher Käufe im Verhältnis zu aggressiven Verkäufen während eines Anstiegs des Gesamtumsatzes auf einen verstärkten Kaufdruck hinweisen.
Es ist notwendig, zwischen aggressiven Käufen auf dem Spotmarkt, die Transaktionen mit dem zugrunde liegenden Vermögenswert widerspiegeln, und ähnlichen Operationen auf dem Terminmarkt zu unterscheiden, die den Handel mit Derivatkontrakten charakterisieren.
Ein hohes Kaufvolumen allein ist nicht gleichbedeutend mit einem Nettokapitalzufluss. Für eine umfassendere Bewertung müssen Gegenverkäufe, Änderungen der Liquidität und das Preisverhalten berücksichtigt werden.
Daher bedeutet die bedeutende Rolle von Derivaten im Bitcoin-Handel nicht automatisch, dass die Erholung instabil ist. Ohne bestätigtes Wachstum der Spotaktivität kann jedoch nicht mit Sicherheit gesagt werden, dass der aktuelle Aufschwung durch neues Kapital unterstützt wird.
Bitcoin-ETFs bestätigen noch keine nachhaltige Kapitalrückkehr
Ein zusätzlicher Indikator für die Nachfrage sind amerikanische börsengehandelte Fonds auf Bitcoin (ETFs). Sie ermöglichen es Investoren, über regulierte Börseninstrumente in Kryptowährungen zu investieren, und die Nettofondsflüsse helfen, Veränderungen des Interesses in diesem Marktsegment zu bewerten.
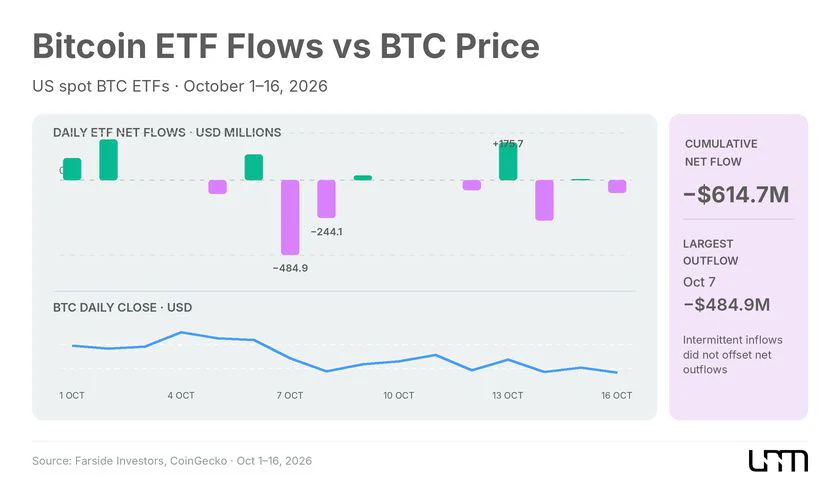
Nach Zuflüssen im September wurde die Situation im Oktober weniger günstig. Laut Statistiken von Farside Investors verzeichneten die Fonds am 7. Oktober einen Nettoabfluss von 484,9 Millionen Dollar und am 8. Oktober weitere 244,1 Millionen Dollar. Mehr Details zu diesem Vorfall wurden von The Unum im Artikel über Oktober-Abflüsse aus Bitcoin- und Ethereum-ETFs berichtet.
In den folgenden Tagen setzten sich die Zuflüsse periodisch fort, bildeten jedoch keinen nachhaltigen positiven Trend. Zum Beispiel erhielten die Fonds am 13. Oktober 175,7 Millionen Dollar an Nettozuflüssen, verzeichneten jedoch am 14. Oktober einen Abfluss von 261,4 Millionen Dollar.
Die letzte abgeschlossene Handelssitzung vor dem 19. Oktober, Freitag, der 16. Oktober, brachte weitere 82,4 Millionen Dollar an Nettoabflüssen.
Basierend auf täglichen Statistiken von Farside belief sich der kumulative Nettoabfluss aus amerikanischen Spot-Bitcoin-ETFs vom 1. bis 16. Oktober auf etwa 614,7 Millionen Dollar.
ETF-Flüsse sollten jedoch nicht mit der gesamten institutionellen oder Spot-Nachfrage gleichgesetzt werden. Große Teilnehmer können Bitcoin direkt kaufen, außerbörsliche Transaktionen durchführen oder Positionen über andere Finanzinstrumente bilden. Darüber hinaus spiegeln Nettofondsflüsse Veränderungen des Kapitals in einem bestimmten Segment wider, nicht das gesamte Volumen der Käufe und Verkäufe des zugrunde liegenden Vermögenswerts.
Dennoch schwächt das Fehlen nachhaltiger Zuflüsse durch amerikanische Fonds das Argument für eine breite Kapitalrückkehr. Bitcoin kann sich ohne ETF-Unterstützung erholen, aber dann ist es notwendig, eine Bestätigung der Nachfrage in anderen Marktsegmenten zu suchen.
In einem breiteren Kontext wird dieses Thema in der Analyse von The Unum untersucht „Wer wird Bitcoin als nächstes kaufen? Der Markt sucht nach einem neuen Käufer nach ETFs und Strategie“.
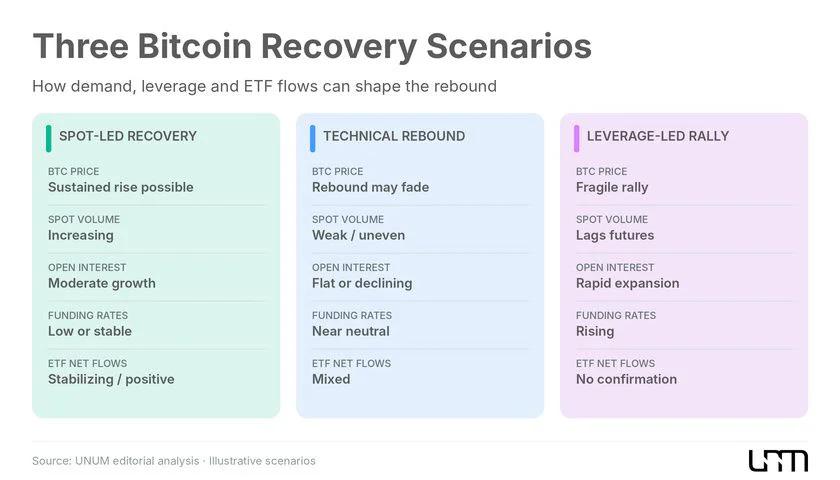
Drei Szenarien für die Bitcoin-Erholung
Nach dem Ausverkauf im Oktober schuf die Reduzierung von Hebelpositionen Bedingungen für eine Marktstabilisierung. Die weitere Dynamik hängt jedoch davon ab, welche Teilnehmer die nächste Kaufwelle bereitstellen werden.
Drei Szenarien können unterschieden werden, die sich in den Quellen der Nachfrage und der Art der Positionierung der Händler unterscheiden.
Erholung unterstützt durch Spot-Käufer
Im ersten Szenario wird das Wachstum von Bitcoin von einem Anstieg der Spot-Volumina, verbesserten Kapitalflüssen in börsengehandelte Fonds und moderaten Änderungen des offenen Interesses begleitet.
Die Finanzierungssätze bleiben relativ stabil, da die Teilnehmer nicht versuchen, den Hebel massiv zu erhöhen. Diese Struktur schafft günstigere Bedingungen für eine längere Erholung, schließt jedoch neue Korrekturen unter dem Einfluss makroökonomischer Faktoren oder Änderungen der Liquidität nicht aus.
Der Preis erholt sich hauptsächlich technisch
Nach einem massiven Ausverkauf lässt der Druck durch Zwangsverkäufe nach. Einige Teilnehmer schließen Short-Positionen, während andere Händler den Rückgang kaufen, und Bitcoin kehrt in seine vorherige Handelsspanne zurück.
In der Zwischenzeit zeigen die Spot-Volumina keine nachhaltige Beschleunigung, und die Kapitalflüsse in börsengehandelte Fonds bleiben instabil. Wenn der Effekt der Eindeckung von Leerverkäufen nachlässt, wird zusätzliche Nachfrage benötigt, um weitere Preissteigerungen zu erzielen.
Der Markt akkumuliert erneut Hebelwirkung
Im dritten Szenario zieht die Erholung von Bitcoin Händler an, die geliehene Mittel verwenden. Das offene Interesse steigt schneller als die Spot-Aktivität, und die Finanzierungsraten steigen, da die Nachfrage nach Long-Positionen wächst.
Anfänglich kann dies den Preis unterstützen, aber der Markt wird empfindlicher gegenüber einer Umkehrung. Selbst ein relativ kleiner Rückgang kann erzwungene Positionsschließungen auslösen, und die anschließende Kaskade von Liquidationen kann den Fall verstärken.
Zum 19. Oktober erlauben die verfügbaren Indikatoren keine endgültige Bestimmung des vorherrschenden Erholungsmechanismus. Großangelegte Liquidationen deuten auf eine Reduzierung zuvor akkumulierter Positionen hin, und die aktuellen Finanzierungsraten selbst bestätigen keine neue extreme Überhitzung.
Allerdings bieten instabile Kapitalflüsse in börsengehandelte Fonds und ein Mangel an Bestätigung des Wachstums der Spot-Nachfrage noch keine Grundlage, um die Erholung von Bitcoin als vollwertige Umkehrung zu betrachten.
Die aktuelle Situation ist genauer als eine Stabilisierungsphase nach einer starken Risikoreduktion zu betrachten.
Signale, die darauf hinweisen, dass die Erholung nachhaltig wird
In den kommenden Tagen sollten sich Investoren weniger auf einzelne Preisniveaus konzentrieren als auf die Konsistenz der Indikatoren des Spot- und Futures-Marktes.
Vier Indikatoren werden helfen, die Qualität der weiteren Bewegung zu bewerten.
Spot-Volumina und Markt-Kauf-Balance. Ein nachhaltiger Anstieg des Umsatzes zusammen mit einem Anstieg des Anteils aggressiver Käufe wird ein überzeugenderes Zeichen für die Rückkehr der Nachfrage sein als eine vorübergehende Beschleunigung des Futures-Handels.
Aggregiertes offenes Interesse an Bitcoin. Ein moderater Anstieg dieses Indikators bei steigenden Preisen erscheint weniger riskant als eine starke Ausweitung der Positionen ohne einen vergleichbaren Anstieg der Spot-Aktivität. Um den Effekt der Vertragsneubewertung auszuschließen, ist es wichtig, das offene Interesse nicht nur in Dollar, sondern auch in BTC zu überwachen.
Finanzierungsraten und Liquidationen. Schnell steigende Raten zusammen mit der Akkumulation von Long-Positionen können auf eine neue Überhitzung hinweisen. Zusätzlich ist es notwendig, das Verhältnis von Long- und Short-Position-Liquidationen zu analysieren, um festzustellen, welche Seite des Marktes am meisten unter Druck steht.
Kapitalflüsse in Bitcoin-ETFs. Die Wiederaufnahme konsistenter Nettomittelzuflüsse wird die Hypothese einer Rückkehr der Nachfrage durch regulierte Anlageinstrumente unterstützen, obwohl dies allein kein Preiswachstum garantiert.
Diese Veränderungen sollten über vergleichbare Zeitintervalle bewertet werden. Eine einzelne positive Finanzierungsrate, ein Tag von Zuflüssen in börsengehandelte Fonds oder ein vorübergehender Anstieg der Volumina kann einen falschen Eindruck einer nachhaltigen Umkehrung erzeugen.
Derzeit ist das Hauptmerkmal des Marktes, dass Bitcoin sich nach einer massiven Reduzierung gehebelter Positionen erholt, aber es gibt noch keine ausreichenden Beweise für neue Kapitalzuflüsse.
Eine Rückkehr zu $83.000 ist weniger eine Bestätigung der Käuferstärke als ein Test der Marktstruktur. Wenn die Erholung durch Spot-Käufe unterstützt wird, wird sie eine solidere Grundlage gewinnen. Wenn jedoch der Hauptimpuls erneut hauptsächlich durch geliehene Mittel gebildet wird, bleibt Bitcoin anfällig für eine Wiederholung der Liquidationswelle im Oktober.