
Еще несколько лет назад один из главных аргументов сторонников Bitcoin звучал довольно просто: настоящий рост начнется тогда, когда на рынок придут институциональные инвесторы. Сегодня этот сценарий во многом уже реализован.
В США работают спотовые Bitcoin ETF, крупнейшие управляющие компании предлагают доступ к криптовалюте через привычную финансовую инфраструктуру, а Bitcoin появился на балансах публичных компаний. Strategy и вовсе превратила накопление BTC в основу своей корпоративной модели.
Однако успех институционализации создал новый вопрос. Если самые очевидные новые покупатели Bitcoin уже появились на рынке, кто должен обеспечить следующую крупную волну спроса?
Этот вопрос становится особенно важным в периоды, когда приток капитала начинает замедляться. В сентябре 2026 года Glassnode фиксировал одновременное ослабление нескольких источников нового спроса — от ETF до корпоративных покупателей. Уже через несколько дней сильные притоки в американские спотовые ETF вернулись.
Поэтому говорить о том, что у Bitcoin закончились покупатели, преждевременно. Проблема заключается в другом: рынку нужен не просто кто-то, готовый купить BTC сегодня, а устойчивый источник дополнительного капитала, способный поддерживать спрос и на более высоких ценовых уровнях.
Именно поиск такого покупателя может стать одним из главных вопросов следующего этапа развития рынка Bitcoin.
Bitcoin нужны не просто владельцы
Количество людей и компаний, которые уже владеют BTC, важно для оценки распространения криптовалюты, но сам по себе этот показатель не определяет дальнейший рост цены.
Если инвестор приобрел Bitcoin несколько лет назад и с тех пор просто хранит его, он остается владельцем актива, но не создает нового спроса в настоящий момент. Для перехода рынка на более высокий ценовой уровень нужны участники, готовые вложить дополнительный капитал и покупать монеты у тех, кто согласен продавать их по текущей или более высокой цене.
В финансах такого участника часто называют предельным покупателем. Именно готовность следующего покупателя принимать более высокую цену помогает рынку двигаться дальше.
Эта логика объясняет, почему анализ спроса на Bitcoin нельзя сводить только к числу кошельков, размеру аудитории криптобирж или общей сумме активов в ETF. Гораздо важнее понять, откуда приходит следующий доллар и насколько устойчивым остается этот поток капитала.
CIO Bitwise Мэтт Хоуган в июне 2026 года в материале Weekly CIO Memo сформулировал похожую закономерность, анализируя предыдущие циклы крипторынка:
На протяжении всей истории криптовалют новые циклы бычьего рынка опирались на сочетание прорывных продуктов и новых категорий инвесторов.
Иными словами, предыдущие крупные циклы поддерживались не только развитием технологий и появлением новых продуктов, но и выходом на рынок новых групп инвесторов. Теперь Bitcoin снова подошел к моменту, когда рынку важно понять, кто сможет стать такой группой в следующий раз.
Старый двигатель роста теперь работает иначе
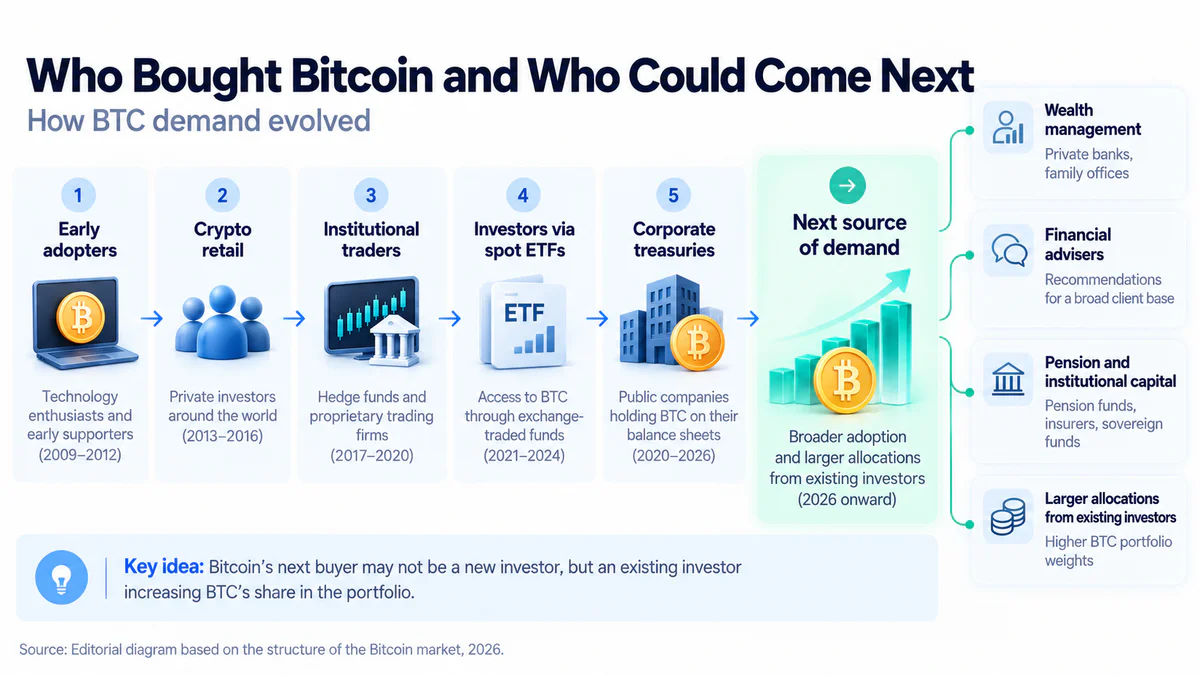
В ранних циклах одним из главных источников нового спроса был розничный инвестор. Bitcoin становился известнее, на криптобиржах появлялись миллионы новых пользователей, а быстрый рост цены привлекал следующую волну покупателей. Особенно заметно этот эффект проявлялся в периоды массового FOMO.
Сегодня разделить ритейл и институциональный спрос значительно сложнее, поскольку частный инвестор больше не обязан открывать счет на специализированной криптобирже или самостоятельно хранить монеты. Он может получить экспозицию на Bitcoin через ETF на обычном брокерском счете, поэтому снижение активности небольших кошельков или изменение потоков на криптобиржах еще не означает, что розничный спрос исчез. Скорее изменился сам маршрут капитала.
Из-за этого привычные индикаторы стали менее однозначными. Если раньше рост числа новых пользователей крупной криптобиржи мог достаточно хорошо отражать приток retail-инвесторов, то сегодня часть этого спроса может проходить через традиционную финансовую систему.
При этом остается более важный вопрос: способен ли массовый инвестор еще раз создать волну спроса масштаба предыдущих циклов, или значительная часть аудитории, которая хотела купить Bitcoin, уже получила к нему доступ и сделала это.
ETF открыли дверь, но деньги должны войти сами
Запуск американских спотовых Bitcoin ETF заметно упростил доступ к активу. Инвестору больше не обязательно разбираться в приватных ключах, переводить средства на криптобиржу или самостоятельно решать вопросы хранения. Bitcoin стал доступен через те же счета и инфраструктуру, где уже находятся акции и облигационные фонды.
Однако здесь важно провести различие: ETF не является бесконечным источником спроса, а представляет собой инфраструктуру, через которую этот спрос может приходить на рынок.
Сам факт существования фонда BlackRock, Fidelity или другого управляющего еще не означает постоянных покупок Bitcoin. Для этого инвесторы должны направлять в такие фонды новый капитал.
Поэтому при оценке институционального спроса на Bitcoin важно смотреть не только на общий размер активов ETF, но и на чистые новые притоки.
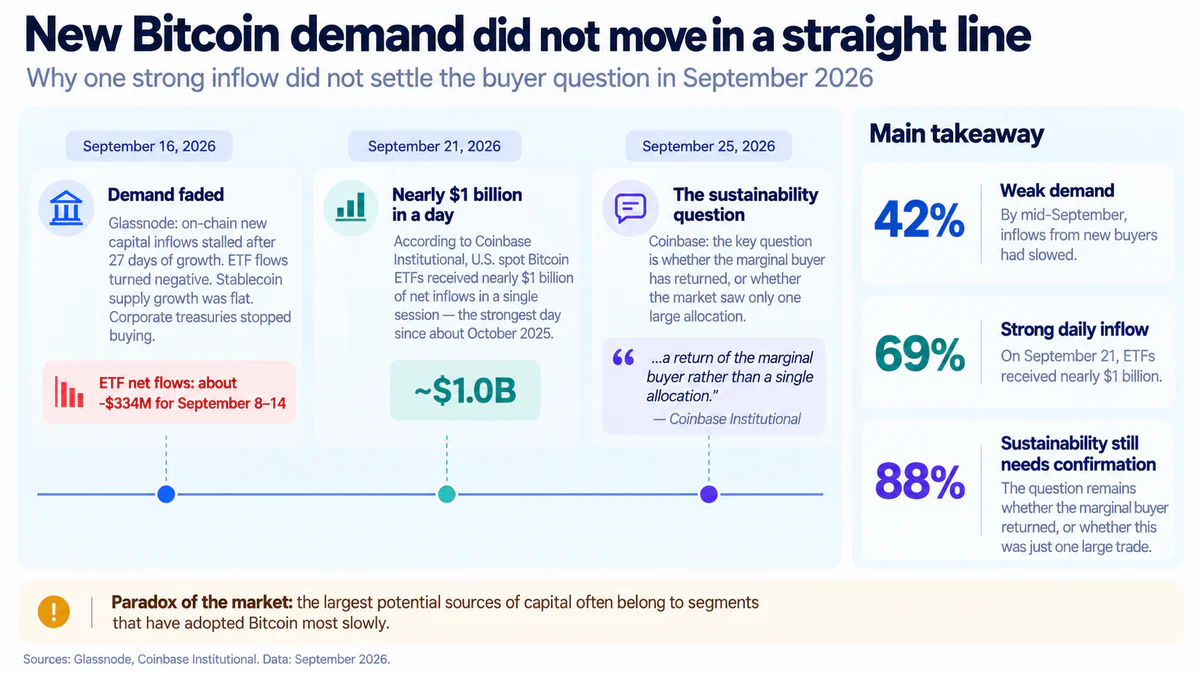
Хороший пример дала вторая половина сентября 2026 года. 16 сентября аналитик Glassnode Фредерик Тайссен писал:
Новый спрос затих: приток капитала on-chain остановился после 27 дней непрерывного роста, а потоки в ETF стали отрицательными…
В тот момент Glassnode отмечал сразу несколько признаков ослабления спроса, включая отрицательные ETF-потоки, остановку роста предложения стейблкоинов и снижение активности корпоративных покупателей.
Однако картина изменилась довольно быстро. По данным Coinbase Institutional, 21 сентября американские спотовые Bitcoin ETF получили почти $1 млрд за одну торговую сессию, что стало крупнейшим дневным притоком примерно с октября 2025 года.
Именно поэтому один сильный день еще не отвечает на вопрос об устойчивости спроса.
Старший количественный стратег Coinbase Institutional Колин Баско писал, что дальнейшие ETF-притоки могли бы подтвердить:
…возвращение предельного покупателя, а не разовую аллокацию.
Эта формулировка хорошо описывает одну из главных проблем нынешнего рынка. Важно не просто увидеть крупную покупку, а понять, вернулся ли устойчивый предельный покупатель или речь идет только об одной большой аллокации.
Strategy остается крупным покупателем, но не может быть всем рынком
Еще одним заметным источником спроса стали корпоративные казначейства, а самым известным примером такого подхода остается Strategy. Компания фактически построила отдельную финансовую модель вокруг Bitcoin, используя собственный капитал, долговые инструменты и другие источники финансирования для увеличения запасов BTC.
Масштаб ее позиции трудно игнорировать. В сообщении от 5 октября Strategy указала, что по состоянию на 4 октября владела 848 000 BTC. 28 сентября компания приобрела 1 665 BTC, а 5 октября сообщила еще о покупке 334 BTC.
Для рынка это реальный источник дополнительного спроса, однако именно масштаб Strategy подводит к более сложному вопросу: сколько подобных покупателей вообще может появиться в будущем?
Корпоративные покупки Bitcoin зависят от состояния рынков капитала, стоимости финансирования, оценки акций самой компании и готовности инвесторов поддерживать подобные стратегии. Поэтому прошлые темпы покупок нельзя автоматически переносить на будущее.
Кроме того, зависимость Bitcoin от нескольких особенно крупных компаний повышает концентрацию спроса. Чем большую роль в притоке нового капитала играет небольшая группа корпоративных покупателей, тем важнее становится вопрос о том, что произойдет, если они временно снизят активность.
Сентябрь уже показал, насколько быстро этот эффект может стать заметным. Glassnode включил замедление покупок Bitcoin корпоративными казначействами в число признаков ослабления нового спроса
Strategy и другие корпоративные держатели способны поддерживать рынок, однако для длительного нового цикла Bitcoin, вероятно, потребуется значительно более широкая база капитала.
Следующий покупатель может вообще не быть новым
Здесь возникает важный парадокс: Bitcoin необязательно нужны еще сотни миллионов людей, которые никогда раньше им не владели.
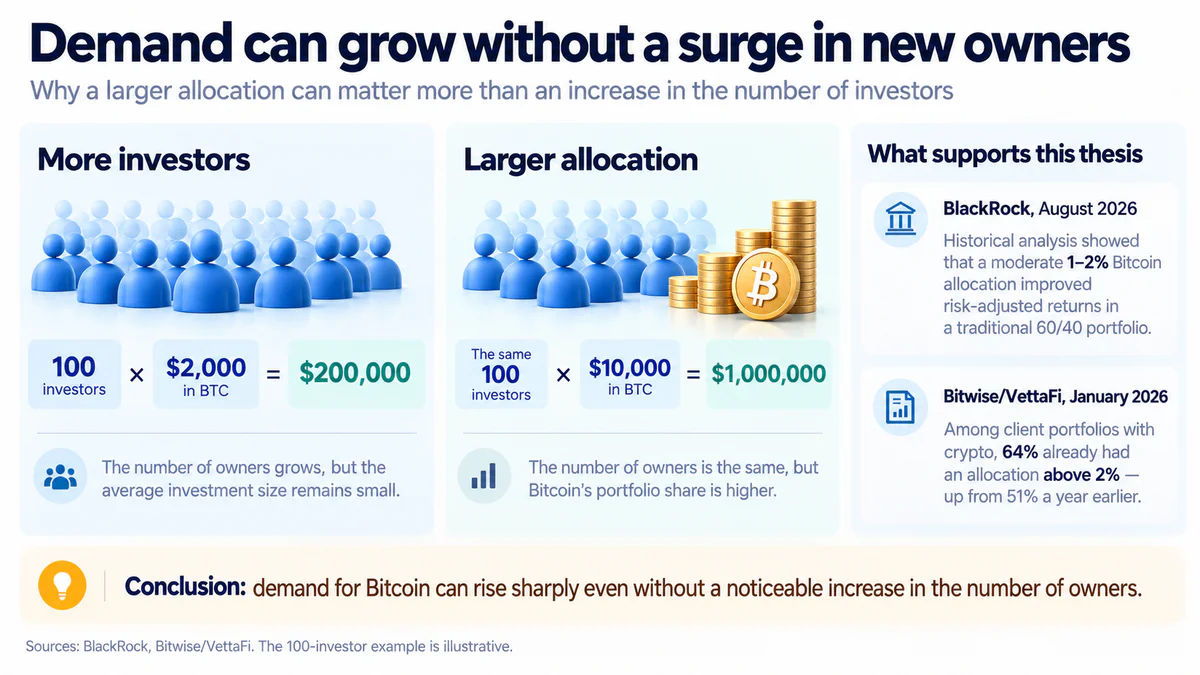
Следующий большой источник спроса может находиться среди уже существующих владельцев. Если Bitcoin занимает в портфеле инвестора 0,2%, а затем его доля увеличивается до 1%, владелец остается тем же, но объем капитала, направленного в BTC, возрастает в несколько раз.
В масштабах индустрии управления капиталом, пенсионного капитала и других крупных сегментов даже небольшое изменение средней аллокации может означать существенный дополнительный спрос.
Этот сценарий постепенно становится частью дискуссии внутри традиционной финансовой индустрии.
В августе 2026 года глава направления цифровых активов BlackRock Робби Митчник писал:
Мы полагаем, что взвешенное распределение активов может и впредь служить потенциальным инструментом стратегической диверсификации для долгосрочных инвесторов.
В том же исследовании BlackRock рассматривал исторический эффект умеренной аллокации в Bitcoin в размере 1–2% в традиционном портфеле 60/40. Это не означает, что такая доля подходит каждому инвестору, но хорошо показывает, как меняется сама дискуссия.
Теперь вопрос все чаще смещается с того, покупать ли Bitcoin вообще, к тому, какую долю портфеля ему выделять. Для будущего спроса это принципиальное изменение.
Bitcoin уже есть у большинства состоятельных криптоинвесторов
Свежие данные одновременно подтверждают потенциал такого сценария и показывают его ограничения.
CoinShares в октябре 2026 года опубликовал результаты опроса 2 230 инвесторов с инвестиционными активами не менее $500 000 в США, Великобритании, Франции, Германии, Италии, Швеции и Швейцарии.
Более половины респондентов во всех семи странах уже владели цифровыми активами, а среди владельцев crypto Bitcoin находился в портфеле в среднем у 80%.
На первый взгляд это может выглядеть как плохая новость для идеи следующего нового покупателя, поскольку значительная часть состоятельной аудитории уже знакома с рынком. Однако другие результаты исследования заметно меняют картину.
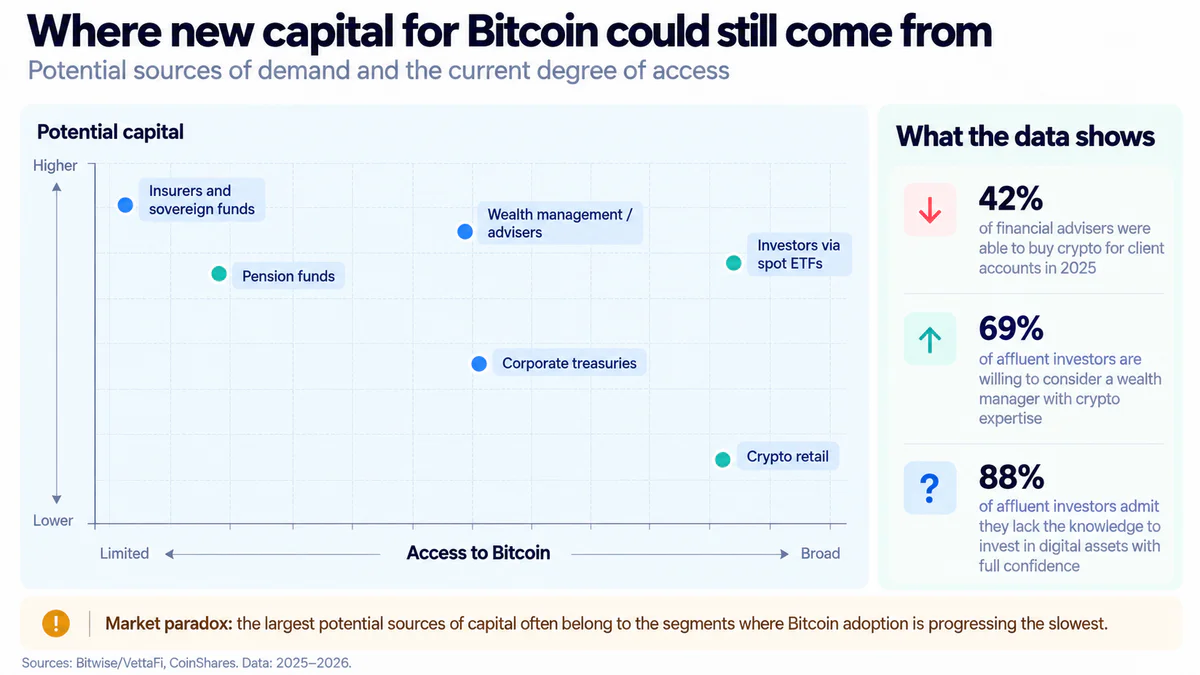
Около 88% опрошенных признали, что им не хватает знаний для полностью уверенного самостоятельного инвестирования в цифровые активы. При этом управляющие капиталом оказались для этой аудитории наиболее доверенным источником информации, а 69% респондентов были готовы рассмотреть работу с консультантом, который обладает экспертизой в криптовалютах.
У исследования есть очевидное ограничение: оно было заказано CoinShares, которая сама работает на рынке цифровых активов, а выборка состояла из обеспеченных инвесторов и не представляет всех участников рынка. Тем не менее результаты показывают важную тенденцию.
Потенциальный новый спрос может появляться не только за счет привлечения новых владельцев, но и через более профессиональное управление уже существующими позициями.
Финансовые консультанты могут стать следующим каналом капитала
Именно финансовые консультанты выглядят одним из наиболее интересных потенциальных источников следующего этапа институционального принятия Bitcoin.
Согласно опросу Bitwise/VettaFi среди 299 финансовых консультантов в США, в 2025 году 32% опрошенных консультантов инвестировали в криптоактивы на клиентских счетах, тогда как годом ранее этот показатель составлял 22%. При этом только 42% заявили, что вообще имеют возможность покупать криптовалюту для клиентов.
Это означает, что пространство для дальнейшего распространения еще остается.
Не менее интересна динамика размеров позиций. Среди клиентских портфелей с криптой 64% уже имели аллокацию выше 2%, тогда как годом ранее таких было 51%.
Эти данные хорошо иллюстрируют возможную новую модель роста спроса. Рынку не обязательно двигаться от нуля к десяткам миллионов новых владельцев. Значимый эффект может дать постепенный переход от нулевой аллокации к 0,5%, затем к 1% и далее к более заметной доле портфеля.
При этом консультанты интересуются не только Bitcoin. Bitwise отмечает растущий интерес профессиональной аудитории к стейблкоинам и токенизации, а значит, BTC теперь приходится конкурировать за новый капитал даже внутри самого крипторынка.
Институционалы пришли, но не все
Фраза «институционалы уже пришли в Bitcoin» тоже требует уточнения, поскольку сам институциональный рынок далеко не однороден.
Хедж-фонды, семейные офисы, пенсионные фонды, целевые фонды, страховые компании и суверенные фонды благосостояния работают с разными ограничениями и разной скоростью принятия решений. Некоторые могут относительно быстро добавлять новые активы в портфель, тогда как другим требуются месяцы или годы из-за инвестиционных мандатов, внутренних комитетов, требований к рискам и регулирования.
Bitwise в 2026 году провел углубленные интервью с представителями 15 крупных институциональных инвесторов. Среди участников исследования были организации из сегментов пенсионного капитала, фондов, многопрофильных семейных офисов и суверенных фондов благосостояния. Bitwise отмечает, что даже после сильного падения крипторынка ни один из опрошенных не планировал сокращать долгосрочную экспозицию к этому классу активов.
Выборка слишком мала, чтобы переносить этот результат на всю финансовую индустрию, однако она показывает, что потенциал институционального спроса еще нельзя считать исчерпанным.
Главный вопрос заключается в том, насколько быстро этот потенциал способен превратиться в реальные покупки Bitcoin. Для цены имеет значение не размер капитала, который теоретически может когда-нибудь прийти на рынок, а скорость, с которой он действительно начинает работать.
Bitcoin конкурирует за каждый новый доллар
Есть и еще одна проблема, которой в предыдущих циклах уделяли меньше внимания.
Инвестор не выбирает между Bitcoin и отсутствием инвестиций. Он распределяет капитал между большим количеством альтернатив, включая акции технологических компаний, AI, золото, облигации, частное кредитование, недвижимость, денежный рынок и другие криптовалюты.
В июне Мэтт Хоуган из Bitwise обращал внимание на то, что в разговорах с финансовыми консультантами он также увидел повышенный интерес к стейблкоинам и токенизации.
Это меняет саму постановку вопроса. Bitcoin недостаточно оставаться просто интересным активом — ему приходится конкурировать за каждый следующий инвестиционный доллар с другими возможностями на глобальном финансовом рынке.
Для предельных покупателей это особенно важно, поскольку чем больше привлекательных альтернатив существует у инвестора, тем убедительнее должен быть инвестиционный кейс Bitcoin.
Как увидеть возвращение нового спроса
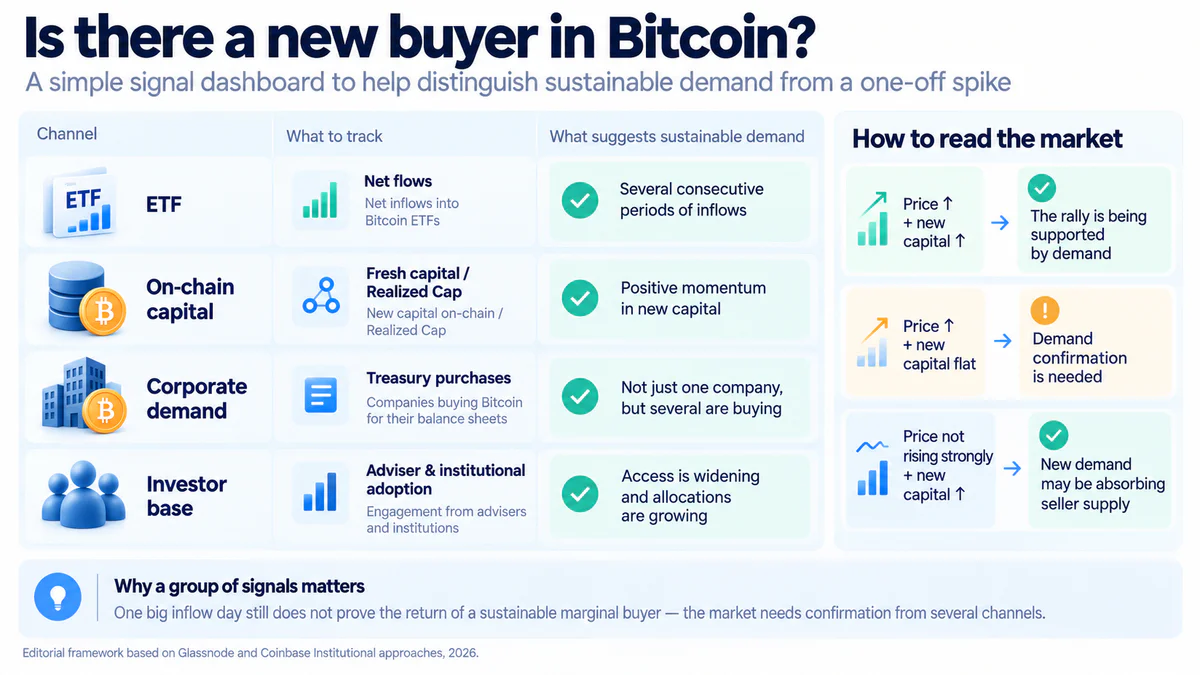
Один показатель не способен надежно ответить на вопрос, кто покупает Bitcoin и насколько устойчив этот спрос.
Рост цены, например, может сопровождаться сильными ETF-притоками, но может быть связан и с ограниченным предложением со стороны продавцов, изменением позиций на рынке деривативов или краткосрочными ликвидациями.
Поэтому спрос на Bitcoin разумнее оценивать сразу по нескольким направлениям:
чистые притоки и оттоки из Bitcoin ETF;
покупки корпоративных казначейств;
изменение реализованной капитализации и on-chain притока нового капитала;
активность долгосрочных держателей;
предложение стейблкоинов и общую ликвидность крипторынка;
поведение розничных инвесторов;
распространение Bitcoin среди advisers и институциональных портфелей.
Особенно полезно смотреть на то, подтверждают ли эти показатели друг друга.
Если цена растет одновременно с устойчивыми ETF-притоками и увеличением нового on-chain капитала, аргумент в пользу возвращения спроса становится сильнее. Если же котировки растут, а основные источники свежих денег почти не меняются, такое движение требует более осторожной интерпретации.
Как проверить гипотезу самостоятельно
Для первичного анализа таких связей можно использовать и ИИ-инструменты. Например, Ask Axi от брокера Axi позволяет изучать рыночные тренды и события, задавать вопросы по отдельным инструментам и сравнивать разные активы.
Вместо общего вопроса о том, будет ли Bitcoin расти, полезнее проверять конкретные гипотезы? например, сравнивать динамику BTC с другими рисковыми активами или разбирать, какие события могли повлиять на текущий спрос.
При этом Ask Axi не предоставляет персональные инвестиционные рекомендации, поэтому результаты ИИ-анализа стоит использовать как дополнительный источник информации, а не как готовое торговое решение.
Кто будет покупать Bitcoin дальше
Обобщая вышесказанное, можно сказать, что у рынка остается несколько потенциальных источников нового капитала.
Одним из потенциальных источников нового спроса остается дальнейшее распространение ETF. Инфраструктура уже существует, но далеко не весь капитал традиционных финансов получил или использовал доступ к Bitcoin.
Вторым источником может стать увеличение аллокаций существующих инвесторов. Даже без резкого роста числа владельцев переход от небольшой экспериментальной позиции к 1–2% портфеля способен существенно изменить объем спроса.
Третьим каналом могут стать финансовые консультанты и управляющие капиталом, которые постепенно способны превратить Bitcoin из отдельной спекулятивной позиции в одну из стандартных составляющих части клиентских портфелей.
Еще один потенциальный источник — крупные институциональные категории, где принятие пока развивается медленнее. Пенсионные фонды, эндаументы (фонды целевого капитала), страховые компании и суверенные фонды благосостояния обладают огромным капиталом, но работают в значительно более жестких инвестиционных рамках.
Наконец, остаются корпоративные казначейства, хотя рассчитывать на то, что модель Strategy в сопоставимом масштабе сможет повторяться бесконечно, было бы слишком оптимистично.
Поэтому следующая волна спроса, скорее всего, не придет из одного источника. Она может складываться из множества более мелких изменений — увеличения ETF-аллокаций, расширения доступа через финансовых консультантов, роста позиций существующих владельцев и постепенного вовлечения институционального капитала.
У Bitcoin не закончились покупатели
Данные пока не позволяют сделать вывод о том, что спрос на Bitcoin достиг потолка.
Сентябрь 2026 года наглядно это показал. В середине месяца Glassnode фиксировал остановку нового спроса сразу по нескольким каналам, но уже через несколько дней американские Bitcoin ETF получили один из крупнейших притоков почти за год.
Проблема заключается в другом. По мере взросления рынка Bitcoin становится сложнее находить новые крупные категории покупателей, появление которых само по себе способно резко изменить структуру спроса.
Розничные инвесторы уже хорошо знакомы с Bitcoin, ETF – работают, Strategy и другие компании-казначейства присутствуют на рынке, а институциональная инфраструктура значительно развилась. Поэтому следующий этап может оказаться менее эффектным, чем предыдущие.
Вместо миллионов новых аккаунтов на криптобиржах рынок может получить постепенное увеличение аллокаций внутри традиционной финансовой системы. Вместо одной новой категории покупателей — множество каналов, через которые капитал будет поступать небольшими, но потенциально более устойчивыми потоками.
Именно поэтому главный вопрос для Bitcoin теперь заключается не в том, остался ли кто-то, кто еще не купил BTC.
Гораздо важнее понять, кто готов вложить в Bitcoin больше капитала, чем сегодня, и сможет ли этот спрос оставаться достаточно устойчивым, чтобы поддержать следующий этап роста рынка.
Материал подготовлен исключительно в ознакомительно-информационных целях и не является финансовым советом и рекомендацией.