

Warum fällt Bitcoin trotz Milliarden in ETFs?
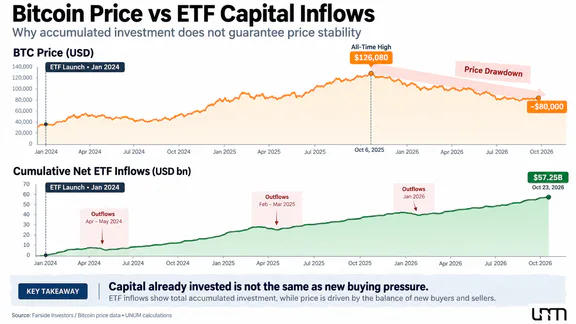
Am 26. Oktober 2026 wurde Bitcoin nahe 80.000 $ gehandelt, etwa 36-37 % unter dem Allzeithoch von 126.080 $, das am 6. Oktober 2025 verzeichnet wurde. In der Zwischenzeit hat sich die institutionelle Präsenz auf dem Kryptowährungsmarkt erheblich ausgeweitet: Seit Januar 2024 betrug der kumulierte Nettozufluss in US-Spot-Exchange-Traded-Produkte auf Bitcoin (Bitcoin ETF) etwa 57,25 Milliarden $.
Der Widerspruch ist besonders auffällig am Beispiel der jüngsten Handelssitzungen. Am 19. Oktober zog der iShares Bitcoin Trust (IBIT) Fonds von BlackRock 665,2 Millionen $ an, und der gesamte Zufluss in US-Spot-Bitcoin-ETFs betrug 526,7 Millionen $. Bis zum 22. Oktober änderte sich die Situation: Investoren zogen 635,6 Millionen $ aus den Fonds ab, davon 254,1 Millionen $ aus IBIT. Am nächsten Tag erreichte der gesamte Abfluss weitere 137,9 Millionen $.
Über die fünf Handelssitzungen vom 19. bis 23. Oktober blieb der Nettozufluss in US-Bitcoin-ETFs positiv — etwa 301,2 Millionen $. Diese Investitionen sicherten jedoch keine nachhaltige Erholung des BTC-Preises.
Das Ausmaß der Institutionalisierung wird auch durch die Vermögenswerte einzelner Fonds bestätigt. Laut BlackRocks Bericht betrug der Nettoinventarwert von IBIT am 23. Oktober 65,88 Milliarden $. Diese Zahl spiegelt jedoch den Marktwert des Fondsvermögens wider, nicht die Höhe der neuen Investitionen. Mit einem Rückgang des BTC-Preises können die verwalteten Vermögenswerte auch ohne Fondsabhebungen sinken.
Die Bewertung des Bitcoin-Preises im Jahr 2026 allein anhand der ETF-Zuflüsse ist unzureichend. Es ist notwendig, Änderungen in der Käuferstruktur, den finanziellen Bedingungen und den Druck der Verkäufer auf den Kryptomarkt zu berücksichtigen. Große Investoren können Positionen unter günstigen Bedingungen erhöhen, sie jedoch reduzieren, wenn sich Erwartungen in Bezug auf Zinssätze, Liquidität oder akzeptables Risiko ändern.
Daher sind die Gründe für den Rückgang von Bitcoin nicht nur mit der Höhe des angezogenen Kapitals verbunden, sondern auch damit, wie nachhaltig die neue Nachfrage bleibt. Die Hauptfrage ist, wer bereit ist, BTC unter sich verschlechternden Marktbedingungen weiter zu kaufen und ob verschiedene Investorengruppen die reduzierte Aktivität der anderen ausgleichen können.
Wie Wall Street die Struktur des Bitcoin-Marktes verändert hat
Die Institutionalisierung des Kryptowährungsmarktes beschleunigte sich nach dem 10. Januar 2024, als die U.S. Securities and Exchange Commission (SEC) die Notierung und den Handel von Anteilen an Spot-Exchange-Traded-Produkten auf Bitcoin erlaubte. Bis zum 11. Januar begannen sie, an US-Börsen gehandelt zu werden, was Investoren die Möglichkeit bot, Preisexposure zu BTC zu erhalten, ohne Kryptowährungen selbst zu kaufen und zu speichern.
Vorher war der Zugang zu Bitcoin über Krypto-Börsen, Investment-Trusts, Futures-Produkte und spezialisierte Vermittler möglich. Spot-Bitcoin-ETFs haben jedoch seine Einbeziehung in traditionelle Anlageportfolios erheblich vereinfacht.
Anstatt ein Konto auf einer Kryptowährungsplattform zu eröffnen und die Speicherung privater Schlüssel zu organisieren, kann ein Investor Fondsanteile über einen vertrauten Broker erwerben. Vermögensverwalter erhielten die Möglichkeit, Bitcoin in Portfoliostrategien zu verwenden, und Finanzberater konnten ihren Kunden relevante Instrumente innerhalb der bestehenden Infrastruktur anbieten.
Gleichzeitig umriss der Regulierer sofort die Grenzen seiner Entscheidung:
Obwohl wir heute die Notierung und den Handel von Anteilen bestimmter Spot-Exchange-Traded-Produkte auf Bitcoin erlaubt haben, haben wir Bitcoin selbst nicht genehmigt oder unterstützt.
Die Erlaubnis zum Handel mit Exchange-Traded-Produkten implizierte keine Anerkennung von Bitcoin als zuverlässige Investition. Die SEC bewertete die Einhaltung der Instrumente mit den gesetzlichen Anforderungen, nicht die zukünftige Rentabilität des zugrunde liegenden Vermögenswerts.
Die weitere institutionelle Infrastruktur entwickelte sich weiter. Am 29. Juli 2025 erlaubte die SEC autorisierten Teilnehmern, Anteile von Kryptowährungs-Exchange-Traded-Produkten durch die Übertragung der digitalen Vermögenswerte selbst zu erstellen und einzulösen — den In-Kind-Mechanismus. Die anfängliche Struktur amerikanischer Spot-Produkte sah Barabrechnungen vor.
Wie von der SEC erklärt, bietet der neue Mechanismus größere Flexibilität und kann Transaktionskosten senken. Er zeigt jedoch auch, warum Kapitalbewegungen innerhalb von ETFs nicht direkt mit Bitcoin-Käufen oder -Verkäufen an Krypto-Börsen gleichgesetzt werden können.
Warum Abflüsse aus Bitcoin-ETFs nicht gleichbedeutend mit direkten BTC-Verkäufen sind
Auf dem Sekundärmarkt handeln Investoren Fondsanteile untereinander. Solche Transaktionen ändern nicht immer die Anzahl der vom Fonds gehaltenen Bitcoins.
Falls es erforderlich ist, zusätzliche Anteile zu erstellen oder bestehende einzulösen, interagieren autorisierte Teilnehmer mit dem Fonds über ein etabliertes Verfahren. Die Erstellung und Einlösung von Anteilen erfolgt durch Barabrechnungen oder die Übertragung von BTC, je nach den Bedingungen des spezifischen Produkts.
Daher bedeutet ein Bericht über einen Abfluss von 600 Millionen Dollar aus einem ETF nicht unbedingt, dass die Fonds zu diesem Zeitpunkt Bitcoins in dieser Höhe direkt auf Kryptowährungsbörsen verkauft haben. Transaktionen können über den außerbörslichen Markt, Vermittler und andere Liquiditätskanäle erfolgen.
Dennoch erhöhen stetige Zuflüsse das potenzielle Bedürfnis nach Mitteln im zugrunde liegenden Vermögenswert, während Abflüsse den gegenteiligen Druck erzeugen können. Das Ausmaß der Auswirkungen wird nicht nur durch die Höhe der Geldflüsse bestimmt, sondern auch durch die Effektivität, mit der der Markt die entsprechenden Operationen absorbieren kann.
Somit hat die Institutionalisierung die Nachfrage nach Bitcoin erweitert, es gleichzeitig aber auch mit den Mechanismen und Investitionsentscheidungen des traditionellen Finanzsystems verknüpft.
Wer kauft Bitcoin ETF und kann diese Nachfrage als langfristig angesehen werden
Die allgemeine Wahrnehmung, dass institutionelle Investoren in Bitcoin alle Vermögenswerte von Spot-ETFs kontrollieren, entspricht nicht der realen Marktstruktur.
Käufer von Anteilen können Hedgefonds, Anlageberater, Family Offices, Pensionsstrukturen und gewöhnliche private Investoren sein. Ihre Ziele variieren erheblich: Einige erwerben BTC langfristig, während andere kurzfristige Marktbewegungen oder relative Wertstrategien nutzen.
Im jährlichen Brief an die BlackRock-Aktionäre für 2025 wurde festgestellt:
Mehr als die Hälfte der Nachfrage nach unserem Bitcoin-Börsenprodukt kam von Privatanlegern.
In derselben Erklärung berichtete Fink, dass drei Viertel dieser Privatanleger zuvor noch nie iShares-Produkte besessen hatten. Dies deutete darauf hin, dass der Bitcoin-Fonds ein neues Publikum anziehen konnte, sie jedoch nicht automatisch als institutionelle oder langfristige Inhaber klassifizierte. Die bereitgestellte Bewertung bezieht sich auf den Zeitraum der Veröffentlichung des Briefes und beschreibt nicht die Struktur der IBIT-Inhaber im Oktober 2026.
Einige Informationen über große Teilnehmer werden in vierteljährlichen 13F-Berichten offengelegt, die institutionelle Manager bei der SEC einreichen. Solche Berichte spiegeln jedoch nur bestimmte Positionen in Wertpapieren wider und zeigen nicht alle Transaktionen, Verpflichtungen und Absicherungsmethoden.
Zum Beispiel kann ein Hedgefonds gleichzeitig einen Bitcoin-ETF kaufen und einen BTC-Futures-Kontrakt verkaufen. In einem solchen Fall zeigt der Kauf von Anteilen nicht unbedingt eine Wette auf den Anstieg des Kryptowährungswertes an. Der Investor könnte versuchen, von der Differenz zwischen Spot- und Futures-Preisen zu profitieren und das gerichtete Preisrisiko zu reduzieren.
Daher ist eine große Position in einem ETF nicht immer gleichbedeutend mit dem langfristigen Vertrauen eines Investors in das Wachstum von Bitcoin.
Es gibt auch eine Einschränkung hinsichtlich der Relevanz der Daten. Bis zum 26. Oktober 2026 wurde das vollständige vierteljährliche Snapshot für das dritte Quartal noch nicht von allen Teilnehmern veröffentlicht: Die von der SEC festgelegte Frist für die Einreichung der entsprechenden Berichte ist der 16. November. Daher ist es derzeit nicht möglich, die Struktur aller institutionellen Positionen Ende September anhand öffentlicher Dokumente zuverlässig zu bestimmen.
Das Wachstum der ETF-Vermögenswerte zeigt einen erweiterten Zugang zu Bitcoin an, beweist jedoch nicht von selbst, dass das gesamte angezogene Kapital bei einem signifikanten Preisrückgang im Markt verbleiben wird.
Die institutionelle Nachfrage ist von einem großen Fonds abhängig geworden
Eine der bedeutendsten Veränderungen im Jahr 2026 war die Umverteilung der Nachfrage zwischen Unternehmens-Bitcoin-Inhabern und börsengehandelten Fonds.
In der ersten Jahreshälfte stellten Unternehmensinhaber ein deutlich größeres Volumen an BTC-Käufen bereit als amerikanische Spot-ETFs, die in diesem Zeitraum Nettoabflüsse verzeichneten. In der zweiten Jahreshälfte nahm ihre Aktivität ab, während die Rolle der börsengehandelten Fonds merklich zunahm.
In einer am 23. Oktober veröffentlichten Studie beschrieb Coinbase Institutional Senior Quantitative Strategist Colin Basco diese Veränderung wie folgt:
ETFs ersetzten Unternehmen mit Bitcoin-Reserven als Hauptkäufer von Bitcoin.
Diese Bewertung bezieht sich auf den Vergleich zweier spezifischer Teilnehmerkategorien und nicht auf alle Käufer im BTC-Markt. Sie ermöglicht jedoch, zu sehen, wie sich die Quellen der zusätzlichen Nachfrage verändert haben.
Zeitraum | Käufe von Unternehmens-BTC-Haltern | Nettoflüsse von Spot-Bitcoin-ETFs |
|---|---|---|
Erste Hälfte des Jahres 2026 | ca. +14,5 Milliarden $ | ca. −5 Milliarden $ |
Ab dem 1. August 2026, laut Schätzung von Coinbase am 23. Oktober | ca. +1,5 Milliarden $ | ca. +6,4 Milliarden $ |
Quelle: Coinbase Institutional, 23. Oktober 2026. Daten gerundet, Zahlen beziehen sich auf Zeiträume unterschiedlicher Dauer und spiegeln Nachfrageprognosen wider, nicht das gesamte Guthaben aller BTC-Marktoperationen
In der ersten Jahreshälfte kauften Unternehmenskäufer Bitcoins, selbst bei negativen ETF-Flüssen. Seit August hat sich die Situation geändert: Exchange Traded Funds sind zur Hauptquelle der positiven Nachfrage unter diesen beiden Kategorien geworden.
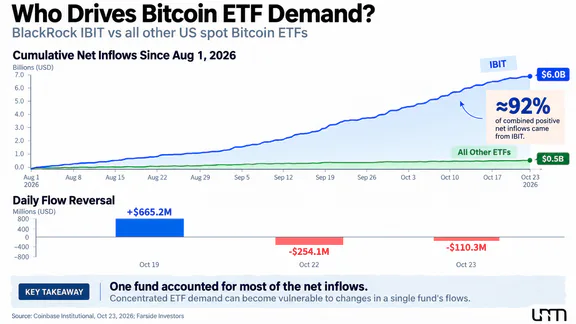
Eine wichtigere Beobachtung ist jedoch, dass laut Coinbase seit dem 1. August der BlackRock IBIT-Fonds etwa 6 Milliarden $ an Nettoinvestitionen angezogen hat, während alle anderen US-Spot-Bitcoin-ETFs zusammen nur etwa 0,5 Milliarden $.
Somit machte IBIT etwa 92 % des gesamten positiven Nettozuflusses in US-Spot-Fonds für den betrachteten Zeitraum aus. Allerdings waren die Dynamiken einzelner Produkte ungleichmäßig: Einige zogen Kapital an, während andere Abflüsse verzeichneten.
Diese Verteilung weist auf eine hohe Konzentration der Nachfrage hin. Solange IBIT kontinuierlich Gelder anzieht, kann es die Schwäche anderer Teilnehmer ausgleichen. Wenn die Zuflüsse jedoch langsamer werden oder negativ werden, könnten andere Fonds keine vergleichbare zusätzliche Nachfrage bieten.
Die Zu- und Abflüsse im Oktober von Bitcoin-ETFs zeigen, wie schnell sich das Verhalten der Investoren selbst bei den größten Fonds ändert. Nachdem am 19. Oktober 665,2 Millionen $ in IBIT eingegangen waren, zogen Investoren am 22. Oktober 254,1 Millionen $ und am 23. Oktober weitere 110,3 Millionen $ ab.
Daher wird die Marktresilienz nicht nur durch das Gesamtvolumen der institutionellen Investitionen bestimmt, sondern auch durch die Verteilung des neuen Kapitals unter Käufern, die in der Lage sind, die Nachfrage unabhängig zu stützen.
Warum neues Kapital den Verkaufsdruck nicht ausgleicht
Auf dem Bitcoin-Markt operieren gleichzeitig mehrere große Kategorien von Verkäufern und Käufern. Neben ETFs und Unternehmensschatzkammern wird das Angebot von langfristigen Bitcoin-Haltern, Minern, Kryptowährungsfonds, spekulativen Händlern und Investoren gebildet, die Kapital zwischen Vermögenswerten umschichten.
Selbst bedeutende Käufe einzelner Teilnehmer garantieren keinen Preisanstieg, wenn andere Verkäufer bereit sind, vergleichbare oder größere Volumen zu den aktuellen Kursen anzubieten. Jede abgeschlossene Transaktion hat einen Käufer und einen Verkäufer, sodass der unmittelbare Einfluss auf den Preis durch die Niveaus bestimmt wird, auf denen die Parteien bereit sind zu handeln, und wie tief der Markt ist.
Ein Indikator für den Zustand der internen Kryptowährungsliquidität ist das Volumen des Stablecoin-Angebots. Diese digitalen Vermögenswerte werden häufig als Abwicklungsmedium im Kryptowährungshandel verwendet.
Das gesamte Stablecoin-Angebot hat sich im Vergleich zum Mai-Höchststand um etwa 12,7 Milliarden $ verringert. Gleichzeitig blieb der sieben Tage Coinbase Premium-Indikator den gesamten Oktober über negativ.
Coinbase Premium spiegelt die Differenz zwischen dem BTC-Preis auf Coinbase und vergleichbaren ausländischen Plattformen wider. Negative Werte können auf eine relativ schwächere Bereitschaft der Käufer auf der US-Plattform hinweisen, einen Aufpreis für Bitcoin zu zahlen.
Beide Indikatoren haben jedoch Einschränkungen. Eine Reduzierung des Stablecoin-Angebots bedeutet nicht, dass der gesamte entsprechende Betrag den BTC-Markt verlassen hat, und ein negativer Coinbase Premium deckt nicht die gesamte US-Institutionelle Nachfrage ab, einschließlich ETF- und Over-the-Counter-Transaktionen.
Die Liquidität des Kryptowährungsmarktes hängt nicht nur vom Volumen der Stablecoins ab, sondern auch von der Handelstiefe, der Aktivität der Market Maker und dem Zustand des Over-the-Counter-Segments. Zusätzliche Daten zu Spot-Volumen, Marktaufträgen und Operationen großer Teilnehmer sind erforderlich, um die Gesamtliquidität zu bewerten.
Dennoch weisen die Reduzierung des Stablecoin-Angebots, der negative Coinbase Premium und die Verlangsamung der Unternehmenskäufe auf die Schwäche bestimmter Nachfragequellen hin.
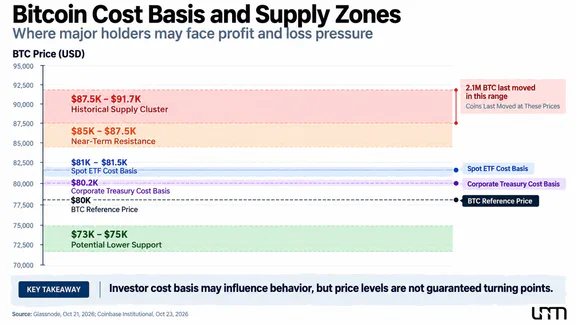
Zusätzliche Informationen zum Zustand der Halter werden durch On-Chain-Indikatoren bereitgestellt. Laut Glassnode am 21. Oktober lag der durchschnittliche BTC-Kostenpreis für die von der Plattform verfolgte Gruppe von Unternehmenshaltern bei etwa 80.200 $. Die geschätzten Kosten von Bitcoins in US-Spot-ETFs lagen ungefähr im Bereich von 81.000–81.500 $.
Die Indikatoren spiegeln den durchschnittlichen Erwerbspreis der zugrunde liegenden BTC durch Fonds und Unternehmen wider, nicht die individuellen Kaufkosten von Anteilen durch Endinvestoren. Sie hängen auch von der Zusammensetzung der verfolgten Stichprobe und der Berechnungsmethodik ab.
Wenn sich der BTC-Preis dem Bereich von $80.000–$81.500 nähert, befinden sich mehrere große Gruppen von Inhabern in der Nähe der Gewinnschwelle. Wenn die Kurse unter ihre durchschnittlichen Kosten fallen, stehen einige Investoren vor nicht realisierten Verlusten. Einige könnten den Rückgang als Gelegenheit sehen, ihre Position zu erhöhen, während andere ihn als Grund zur Risikominderung betrachten.
Am 15. Oktober fiel Bitcoin kurzzeitig auf etwa $80.100, bevor er sich über die geschätzten ETF-Kosten erholte. In der Zwischenzeit blieb die Aktivität der Unternehmenskäufer deutlich unter den bisherigen Höchstständen.
Langfristige Bitcoin-Inhaber könnten ebenfalls Positionen reduzieren, wenn der Preis auf das Kaufniveau zurückkehrt, aber die bloße Tatsache, den Kostenpreis zu erreichen, garantiert keine Verkäufe.
Daher gewährleisten bedeutende Bitcoin-Reserven institutioneller Teilnehmer nicht automatisch einen Kapitalzufluss, wenn der Preis fällt. Für eine nachhaltige Markterholung wird nicht nur das bereits in den Vermögenswert investierte Kapital benötigt, sondern auch die Bereitschaft neuer Käufer, das Angebot zu höheren Preisen zu absorbieren.
Unternehmensreserven garantieren keine konstanten Bitcoin-Käufe mehr
Öffentliche Unternehmen, die BTC als Reservevermögen nutzen, haben eine bemerkenswerte Rolle bei der Institutionalisierung von Bitcoin gespielt. Das größte Beispiel ist Strategy, ehemals bekannt als MicroStrategy.
Laut einer offiziellen Erklärung von Strategy am 19. Oktober 2026, besaß das Unternehmen am 18. Oktober 848.517 BTC. Die Gesamtkosten der Akquisition betrugen etwa 64,02 Milliarden Dollar, mit einem durchschnittlichen Kaufpreis von 75.446 Dollar pro Münze.
Solche Volumina machen die finanziellen Entscheidungen des Unternehmens für den Markt bedeutend. Allerdings sind der Besitz einer großen Anzahl von Bitcoins und die Fähigkeit, regelmäßig neue Münzen zu erwerben, unterschiedliche Merkmale.
Im Laufe des Jahres 2026 konzentrierte sich Strategy zunehmend auf die Verwaltung seiner Kapitalstruktur. Das Unternehmen finanzierte Bitcoin-Reserven durch die Ausgabe von Wertpapieren, einschließlich Instrumenten mit Dividendenzahlungspflichten.
Laut dem Bericht von Strategy zum zweiten Quartal 2026, hatte das Unternehmen bis zum 26. Juli Bitcoins im Wert von etwa 218,4 Millionen Dollar seit Jahresbeginn verkauft, um teilweise Dividendenzahlungen auf Vorzugsaktien zu finanzieren.
Dies deutet nicht auf eine vollständige Aufgabe der BTC-Akkumulationsstrategie hin. Es zeigt jedoch, dass ein Unternehmensinhaber nicht nur Kryptowährung erwerben, sondern auch einen Teil der Reserven nutzen kann, um finanzielle Verpflichtungen zu erfüllen.
Am 19. Oktober kündigte Strategy den Kauf von 267 BTC für etwa 22,1 Millionen Dollar an. Gleichzeitig kündigte das Unternehmen den Rückkauf von STRC-Vorzugsaktien für 193 Millionen Dollar und eine Erhöhung des Rückkaufprogramms für digitale Kreditsicherheiten auf 3 Milliarden Dollar an.
Somit hängt die Unternehmenspolitik zunehmend von den Kosten der Kapitalbeschaffung, den Bedingungen für die Platzierung von Wertpapieren und der Notwendigkeit zur Aufrechterhaltung der finanziellen Stabilität ab.
Zusätzliche Unsicherheit entsteht durch Änderungen in den Regeln für Aktienindizes. Am 15. Oktober genehmigte MSCIneue Kriterien, nach denen bestimmte nicht operative Unternehmen nicht mehr für die Aufnahme in die globalen Investmentindizes von MSCI in Frage kommen. Die Methodik sieht die Bewertung der wirtschaftlichen Aktivität und der finanziellen Leistung der Emittenten vor. Die endgültige Liste der potenziell betroffenen Teilnehmer wird am 11. November erwartet, und die Änderungen treten nach Handelsschluss am 30. November 2026 in Kraft.
Wenn die Aktien eines Unternehmens aus einem bedeutenden Index ausgeschlossen werden, könnten Indexfonds, die diesem folgen, gezwungen sein, ihre Positionen zu ändern. Dies bedeutet jedoch nicht einen automatischen Verkauf von Bitcoins durch das Unternehmen selbst.
Für Strategy bleiben die Konsequenzen ungewiss. Aktuelle Indexteilnehmer unterliegen nur dann einem Ausschluss, wenn sie in den letzten beiden jährlichen Berichtsperioden die neuen Anforderungen nicht erfüllen, sodass der endgültige Status des Unternehmens von den Ergebnissen der Überprüfung durch MSCI abhängt.
Das Hauptproblem hier ist indirekt. Wenn die Marktbedingungen die Fähigkeit von Unternehmen mit Krypto-Reserven einschränken, neues Kapital zu günstigen Konditionen zu beschaffen, könnte auch ihre Fähigkeit, zusätzliche BTC zu erwerben, abnehmen.
Daher sollten Unternehmensreserven nicht als konstante Quelle garantierter Nachfrage betrachtet werden, sondern als Teil eines breiteren Finanzierungssystems, das vom Zustand des Aktienmarktes abhängt.
Wie die Politik der Fed den Bitcoin-Preis beeinflusst
Eine der wichtigen Eigenschaften des institutionellen Marktes war die Sensibilität der BTC-Nachfrage gegenüber den globalen Finanzierungsbedingungen. Große Manager verteilen Kapital zwischen Aktien, Anleihen, Rohstoffanlagen und alternativen Investitionen, wobei sie deren erwartete Renditen und Risiken bewerten.
Bitcoin ist Teil dieser Verteilung neben anderen Instrumenten, bietet jedoch im Gegensatz zu Staatsanleihen keine eigenen Kuponerträge. Daher erhöht ein Anstieg der Renditen auf relativ sichere Anlagen die Opportunitätskosten des Haltens von Bitcoin.
Im Herbst 2026 wurde das makroökonomische Umfeld durch die beschleunigte Inflation in den Vereinigten Staaten kompliziert. Laut dem offiziellen Bericht des Bureau of Labor Statistics stieg der Erzeugerpreisindex (PPI) im September um 1,3 % im Monatsvergleich und um 6,3 % im Jahresvergleich.
Der monatliche Anstieg war der größte seit März 2022. Der Hauptfaktor war der Anstieg der Energiepreise: Die Preise in der Energiekategorie stiegen im Monat um 10,8 %.
Der PPI ist nicht gleichzusetzen mit der Verbraucherpreisinflation, die die Federal Reserve bei der Bewertung der Preisstabilität anstrebt. Er spiegelt jedoch Veränderungen der Produktionskosten wider, von denen einige später auf die Preise der Endprodukte und Dienstleistungen übertragen werden können.
Der Anstieg des Inflationsdrucks verringert den Spielraum für eine Lockerung der Geldpolitik und kann die Erwartungen an die Beibehaltung hoher Zinsen unterstützen. Zum 23. Oktober stellten Analysten von Coinbase Institutional fest, dass der Futures-Markt die Wahrscheinlichkeit einer Zinserhöhung der Fed im Dezember auf nahezu 80 % einschätzte. Dies ist eine Marktbewertung für ein bestimmtes Datum und keine Garantie für eine zukünftige Entscheidung des Regulators.
Das nächste Treffen des Federal Open Market Committee (FOMC) findet am 27.–28. Oktober statt. Vor der Entscheidung bewerten Marktteilnehmer nicht nur die Wahrscheinlichkeit einer Zinsänderung, sondern auch den Ton der Aussagen zur zukünftigen Geldpolitik.
Der Einfluss des Inflationsdrucks auf die Entscheidungen der Zentralbank wird ausführlicher im UNUM-Analysebericht über die neue Inflationswelle und die Kosten des Geldes untersucht.
Warum ein hoher Zinssatz BTC unter Druck setzen kann
Der Einfluss der Geldpolitik auf Bitcoin zeigt sich durch mehrere miteinander verbundene Mechanismen:
Erhöhte Attraktivität von Anleihen. Höhere Renditen auf Staatsanleihen erhöhen die Renditeanforderungen der Investoren an risikoreiche Vermögenswerte.
Erhöhte Finanzierungskosten. Hebel- und einige Arbitragestrategien werden bei hohen Finanzierungskosten weniger attraktiv.
Neubewertung von Portfoliorisiken. Investmentfonds könnten Positionen in volatilen Vermögenswerten reduzieren, wenn die erwarteten Marktverluste akzeptable Niveaus überschreiten.
Änderung der Dollar-Liquidität. Erwartungen bezüglich Zinsen und Fed-Politik beeinflussen die Kosten der Dollar-Finanzierung, die eine bedeutende Rolle bei internationalen Investitionen spielt.
Zusätzlicher Druck entsteht durch steigende Ölpreise angesichts geopolitischer Instabilität im Nahen Osten. Der Anstieg der Energiepreise kann Inflationsrisiken verschärfen und die Entscheidungen der Zentralbank erschweren. Der Einfluss dieses Prozesses auf den Kryptowährungsmarkt wird detailliert in den UNUM-Nachrichten über den Rückgang von Bitcoin unter 82.000 $ angesichts steigender Ölpreise beschrieben.
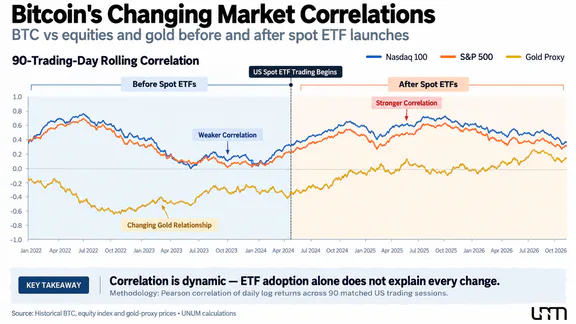
Es ist falsch anzunehmen, dass Bitcoin immer zusammen mit Technologiewerten fällt oder notwendigerweise steigt, wenn die Zinsen sinken. Die Korrelation von Bitcoin mit dem Aktienmarkt ist nicht konstant und kann sich je nach Geldpolitik, Marktschocks und Risikoeinstellungen der Investoren ändern.
In der am 17. August veröffentlichten Studie BlackRock Re-Underwriting Bitcoin stellte Robert Mitchnick, Leiter der digitalen Vermögenswerte, die doppelte Natur des Verhaltens von Bitcoin fest:
Bitcoin kann eine doppelte Natur aufweisen: manchmal bewegt es sich mit risikoreichen Vermögenswerten in Zeiten des Deleveragings.
Mitchnick erklärt weiter, dass Bitcoin unter anderen Umständen als potenzieller Schutz während geopolitischer Umwälzungen fungieren kann. Seiner Einschätzung nach waren Perioden erhöhter Korrelation zwischen BTC und risikoreichen Vermögenswerten eher episodisch als strukturell.
Diese Interpretation ist von Interesse, dient jedoch nicht als Beweis für die stabilen Absicherungseigenschaften von BTC. BlackRock verwaltet einen der größten Bitcoin-Fonds, daher sollten seine Einschätzungen mit unabhängigen Marktdaten verglichen werden.
Um strukturelle Veränderungen zu überprüfen, sollte man die Korrelation von Bitcoin mit dem Nasdaq-100, S&P 500, Gold und dem Dollar vor und nach der Einführung von Spot-ETFs vergleichen, wobei vergleichbare Zeitintervalle und Unterschiede im makroökonomischen Umfeld berücksichtigt werden.
Ohne eine solche Analyse kann nicht mit Sicherheit behauptet werden, dass die Institutionalisierung speziell die Verbindung zwischen BTC und traditionellen Märkten gestärkt hat. Eine begrenztere Schlussfolgerung wird bestätigt: Institutionelle Anlageprodukte haben die Kanäle erweitert, durch die Änderungen der finanziellen Bedingungen die Nachfrage nach Bitcoin beeinflussen können.
Warum der Rückgang auch ohne neue schlechte Nachrichten anhalten könnte
Der Rückgang des Bitcoin-Preises hängt nicht nur mit den Entscheidungen der Investoren zusammen, die Anlage aufgrund makroökonomischer Nachrichten zu verkaufen. Auch die Liquidität des Handels, die Verteilung der Coins nach Kaufpreisen und der Zustand des Derivatemarktes spielen eine Rolle.
Beim Einsatz von Hebelwirkung kann selbst ein relativ kleiner Rückgang der Kurse die erzwungene Schließung von Long-Positionen auslösen. Wenn die Gegenreaktion unzureichend ist, verstärken zusätzliche Verkäufe die Kursbewegung.
Allerdings wird nicht jeder Rückgang von großangelegten Liquidationen begleitet. Laut der Schätzung von Coinbase Institutional vom 23. Oktober lag die implizite Volatilität von BTC über einen Monat bei etwa 35 % auf Jahresbasis, während die 30-Tage-realisierten Volatilität, ebenfalls auf Jahresbasis umgerechnet, bei etwa 24 % lag. Letzterer Wert war niedriger als etwa 97 % der Beobachtungen seit 2013.
Das bedeutet, dass sich der Markt in einer Phase relativ ruhiger Preisschwankungen im Vergleich zu seiner eigenen Geschichte befand, trotz eines spürbaren Rückgangs vom Höchststand 2025.
Gleichzeitig stiegen die Finanzierungsraten für unbefristete Futures: Coinbase vermerkte ihren Anstieg von etwa 0,1 % auf Jahresbasis am 13. Oktober auf 7,2 % eine Woche später. Diese Dynamik deutet auf eine Erholung der Nachfrage nach gehebelten Long-Positionen hin, beweist jedoch nicht per se eine übermäßige Marktüberlastung.
Bestimmte Risiken sind auch mit der Verteilung von Bitcoins unter den Inhabern verbunden. Laut Glassnode-Daten, die in der Forschung von Coinbase Institutional vom 23. Oktober zitiert werden, wurden etwa 2,1 Millionen BTC zuletzt zu Preisen von 87.500–91.700 $ bewegt. Laut Coinbase-Analysten könnte dieser Bereich bei einer Erholung der Kurse zu einer potenziellen Verkaufszone werden.
Wenn BTC auf diese Niveaus zurückkehrt, könnten einige Besitzer zuvor unrentable Positionen ohne Verluste oder mit begrenzten Verlusten schließen. Ein solches Verhalten könnte das Wachstum behindern, obwohl das genaue Volumen zukünftiger Verkäufe unbekannt ist.
In seiner Forschung vom 21. Oktober hob Glassnode eine nähere Widerstandszone von 85.000–87.500 $ hervor, wo die durchschnittlichen Kosten der Coins für bestimmte Inhabergruppen, große Verkaufsaufträge und Cluster potenzieller Liquidationen konvergierten.
Darunter orientiert sich der Markt an mehreren Zonen durchschnittlicher Kosten und technischer Niveaus. Coinbase Institutional identifiziert 80.000–82.000 $ als einen Bereich, in dem die geschätzten Kosten von BTC für US-Spot-ETFs und der 50-Tage-Durchschnitt zusammenlaufen. Wenn diese Zone konsistent durchbrochen wird, betrachten Analysten 73.000–75.000 $ als das nächste potenzielle Unterstützungsniveau.
Diese Werte sind keine garantierten Wendepunkte. Technische Unterstützung kann nicht halten, und Widerstand kann überwunden werden, insbesondere bei einer starken Änderung der makroökonomischen Umgebung oder des Kapitalflusses.
Daher sollte das Risiko, dass Bitcoin sich in der Nähe von 80.000 $ bewegt, in Verbindung mit ETF-Flüssen, Derivatedaten und aktuellen Kursen bewertet werden, anstatt ausschließlich basierend auf der Position des Preises relativ zu einzelnen Niveaus. Zusätzlicher Kontext wird im UNUM-Artikel über die minimale Volatilität von Bitcoin vor der Entscheidung der Fed bereitgestellt.
Haben institutionelle Investoren den Bitcoin-Markt widerstandsfähiger gemacht?
Die Institutionalisierung von Bitcoin hat sowohl positive Konsequenzen als auch neue potenzielle Verwundbarkeiten.
Einerseits hat die Entwicklung von börsengehandelten Produkten den Kreis der Investoren erweitert, die Vielfalt der verfügbaren Instrumente erhöht und die Operationen mit BTC über regulierte Finanzplattformen vereinfacht. Es ist möglich geworden, Bitcoin in eine breitere Palette von Anlagestrategien einzubeziehen, ohne direkt mit Kryptowährungsbörsen zu interagieren.
Investmentfonds und Kryptowährungen interagieren zunehmend durch Produkte, die es Managern ermöglichen, BTC in traditionelle Portfoliostrategien einzubeziehen. Die Teilnahme großer Finanzunternehmen fördert die Entwicklung von Speicher- und Abwicklungsinfrastrukturen und erhöht die Anforderungen an die Offenlegung.
Ein breiteres Spektrum von Teilnehmern kann potenziell die Marktresilienz erhöhen, aufgrund von Unterschieden in Anlagehorizonten und Strategien. Dieser Effekt hängt jedoch davon ab, wie unabhängig verschiedene Käufergruppen agieren.
Andererseits erhöht die Integration in das traditionelle Finanzsystem die Bedeutung von Faktoren, die zuvor möglicherweise als extern für den Kryptowährungsmarkt erschienen. Entscheidungen der Fed, die Kosten der Dollarfinanzierung, Beschränkungen von Fondsportfolios und Bedingungen für die Kapitalbeschaffung von Unternehmen werden zu wichtigen Variablen bei der Bewertung der Nachfrage nach BTC.
Die Änderung der Kaufstruktur im Jahr 2026 ist besonders aufschlussreich. In der ersten Jahreshälfte kompensierten Unternehmensinhaber Abflüsse aus ETFs. Ab August verlagerte sich die führende Rolle auf börsengehandelte Fonds, wobei der größte Teil des positiven Flusses in IBIT konzentriert war.
In einer solchen Situation hört das Ausmaß bestehender institutioneller Investitionen auf, ein ausreichender Indikator für Resilienz zu sein. Um den Markt weiter zu bewerten, ist es notwendig, mehrere miteinander verbundene Faktoren zu überwachen:
Kapitalflüsse in Bitcoin-ETF. Es ist wichtig, nicht nur einen positiven Nettozufluss aufrechtzuerhalten, sondern auch die Nachfrage unter den Fonds zu verteilen. Wenn die Käufe weiterhin überwiegend von IBIT bereitgestellt werden, bleibt der Markt empfindlich gegenüber Änderungen der Aktivität seiner Investoren.
Unternehmenskäufe. Ihre Dynamik hängt von den finanziellen Verpflichtungen der Unternehmen, den Bedingungen für die Gewinnung neuen Kapitals und dem Marktwert der ausgegebenen Wertpapiere ab. Entscheidungen von Strategy und anderen großen Inhabern können die Nachfragestruktur erheblich verändern.
Interne Kryptowährungsl Liquidität. Änderungen im Angebot von Stablecoins, Spot-Volumen, Handelstiefe und On-Chain-Indikatoren helfen zu beurteilen, wie aktiv neues Kapital außerhalb von börsengehandelten Fonds in den Markt eintritt.
Geldpolitik. Die Entscheidung der Fed am 28. Oktober und die darauf folgenden makroökonomischen Daten können die Kapitalkosten und die Risikobereitschaft der Investoren beeinflussen.
Preisdynamik im Verhältnis zu den Kosten der Hauptinhaber. Eine nachhaltige Bewegung über diese Niveaus hinaus, begleitet von wachsender Nachfrage und erhöhter Handelsaktivität, wäre ein substanzielleres Erholungssignal als ein kurzfristiger Preisanstieg.
Gleichzeitig beweisen einzelne positive Indikatoren nicht das Ende der Korrektur. Zuflüsse in ETFs können von Verkäufen anderer Inhaber begleitet werden, und ein Rückgang der Anleiherenditen kann Bedenken hinsichtlich einer wirtschaftlichen Abschwächung aufwerfen.
Die Geschichte der Institutionalisierung von Bitcoin zeigt, dass der Zugang zu neuem Kapital nicht gleichbedeutend mit der Bildung eines dauerhaften Käufers ist. ETFs und Unternehmensreserven können die Nachfrage unterstützen, aber die Entscheidungen ihrer Eigentümer hängen von den finanziellen Bedingungen, Anlagestrategien und Risikobewertungen ab.
Deshalb kann der Rückgang von Bitcoin im Jahr 2026 nicht allein durch die Enttäuschung der Investoren oder eine vorübergehende Schwäche des Kryptowährungsmarktes erklärt werden. Er tritt unter Bedingungen der strukturellen Nachfrageumverteilung auf, bei der die Rolle einiger Käufer abnimmt, andere zunimmt und das makroökonomische Umfeld die Bereitschaft des Kapitals einschränkt, in risikoreiche Vermögenswerte zu investieren.
Bitcoin und Wall Street sind heute eng durch börsengehandelte Fonds, Unternehmensreserven und Portfoliostrategien verbunden, doch der erweiterte Zugang zu Kapital hat die Volatilität von BTC nicht beseitigt. Darüber hinaus erfordert das Verständnis seines Preises jetzt mehr als nur die Überwachung von Kryptowährungsbörsen und On-Chain-Daten. Es ist notwendig, die Entscheidungen großer Manager, die Ströme von Investmentfonds und die globalen Finanzierungsbedingungen zu berücksichtigen.
Institutionelles Kapital hat den BTC-Markt verändert, aber es gibt derzeit keine Grundlage, um zu behaupten, dass es einen zuverlässigen Schutz gegen tiefe Rückgänge geschaffen hat. Gleichzeitig erfordert die umgekehrte Schlussfolgerung, dass die Institutionalisierung Bitcoin anfälliger gemacht hat, eine quantitative Bestätigung durch den Vergleich von Korrelationen, Volatilität und Liquiditätsstruktur vor und nach der Einführung von Spot-ETFs.
Die Widerstandsfähigkeit der neuen Marktstruktur wird weniger vom Volumen der bereits angezogenen Investitionen abhängen, sondern von der Fähigkeit verschiedener Käufergruppen, die Nachfrage unabhängig voneinander zu unterstützen—selbst in Zeiten, in denen hohe Geldkosten und eine verringerte Risikobereitschaft den Kauf von Bitcoin weniger attraktiv machen.