
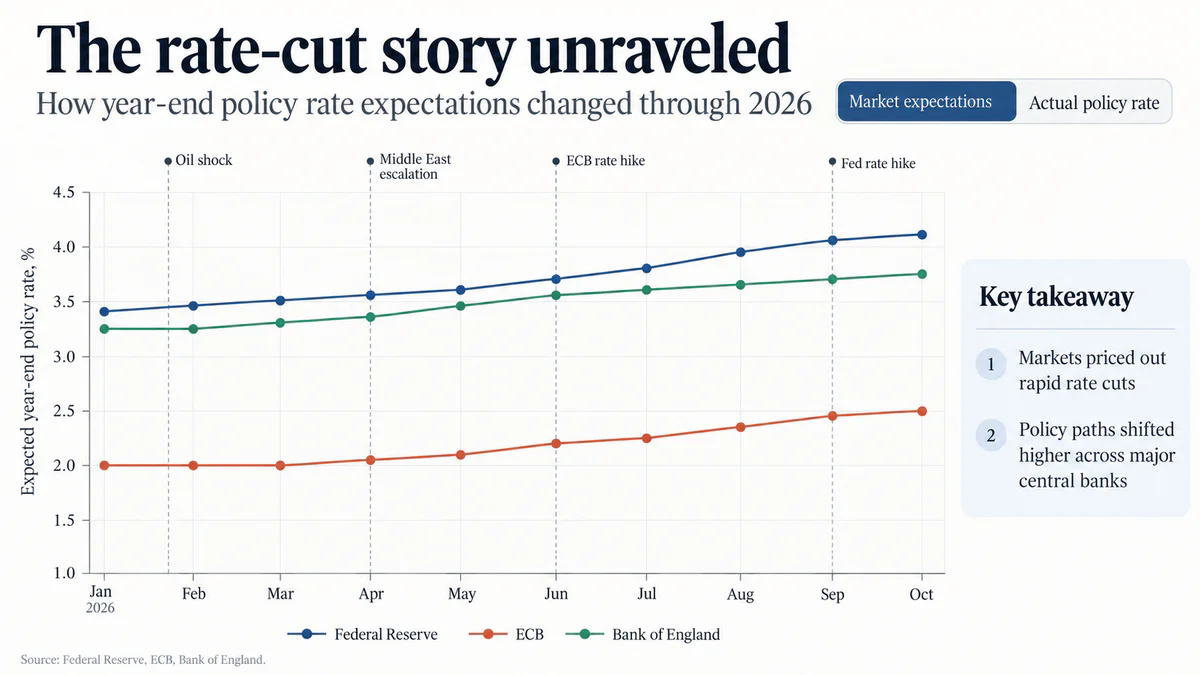
Еще в конце 2025 года траектория мировой денежно-кредитной политики казалась относительно понятной: инфляция постепенно возвращалась к целевым уровням, а высокие процентные ставки должны были медленно пойти вниз. Осенью 2026 года этот сценарий пришлось переписывать. ФРС уже вернулась к повышению ставки, ЕЦБ поднял ее дважды с июня, а в Банке Англии часть руководства выступает за новое ужесточение. Причина — новый рост инфляции, в котором энергетический шок стал одним из главных факторов и наложился на уже существующее ценовое давление, но теперь рискует распространиться на более широкий круг товаров и услуг. Главный вопрос уже не в том, когда вернутся дешевые деньги, а в том, удастся ли центробанкам остановить новый виток инфляции до того, как он закрепится в зарплатах, ожиданиях потребителей и базовых ценах.
Сценарий снижения ставок сломался
Лучше всего масштаб изменений виден на прогнозах Федеральной резервной системы.
Медианные прогнозы участников FOMC на конец 2026 года | Декабрь 2025 | Сентябрь 2026 |
PCE-инфляция | 2,4% | 3,7% |
Ставка по федеральным фондам | 3,4% | 4,1% |
Источник: Federal Reserve, Summary of Economic Projections
За девять месяцев ФРС пришлось пересмотреть одновременно и инфляционный прогноз, и ожидаемую траекторию ставки. Вместо дальнейшего смягчения денежно-кредитной политики регулятор вернулся к ужесточению. 16 сентября ставка была повышена на 25 базисных пунктов, до диапазона 3,75–4,00%.
В Европе разворот оказался не менее заметным. Еще в декабре 2025 года сотрудники ЕЦБ ожидали среднюю инфляцию в еврозоне около 1,9% в 2026 году. В январе инфляция действительно снизилась до 1,7%, что хорошо соответствовало сценарию почти завершившейся дезинфляции.
К сентябрю картина изменилась:
по предварительной оценке Eurostat, инфляция в еврозоне в сентябре ускорилась до 3,8%;
ЕЦБ дважды повысил ставку с июня;
ставка по депозитам выросла с 2,0% до 2,5%;
ФРС вернулась к повышению ставки;
Банк Англии оставил ставку на уровне 3,75%, но три члена MPC уже выступили за ее повышение до 4%.
Поэтому выражение «рынки ждали дешевых денег» не означает возвращения к нулевым ставкам эпохи пандемии. Речь шла о постепенном удешевлении финансирования по мере возвращения инфляции к 2%. Осень 2026 года показала, что этот процесс как минимум откладывается.
Инфляция вернулась не везде одинаково
Новый виток инфляции уже виден в официальной статистике, но его структура сильно отличается от кризиса 2021–2022 годов.
Показатель | США | Еврозона | Великобритания |
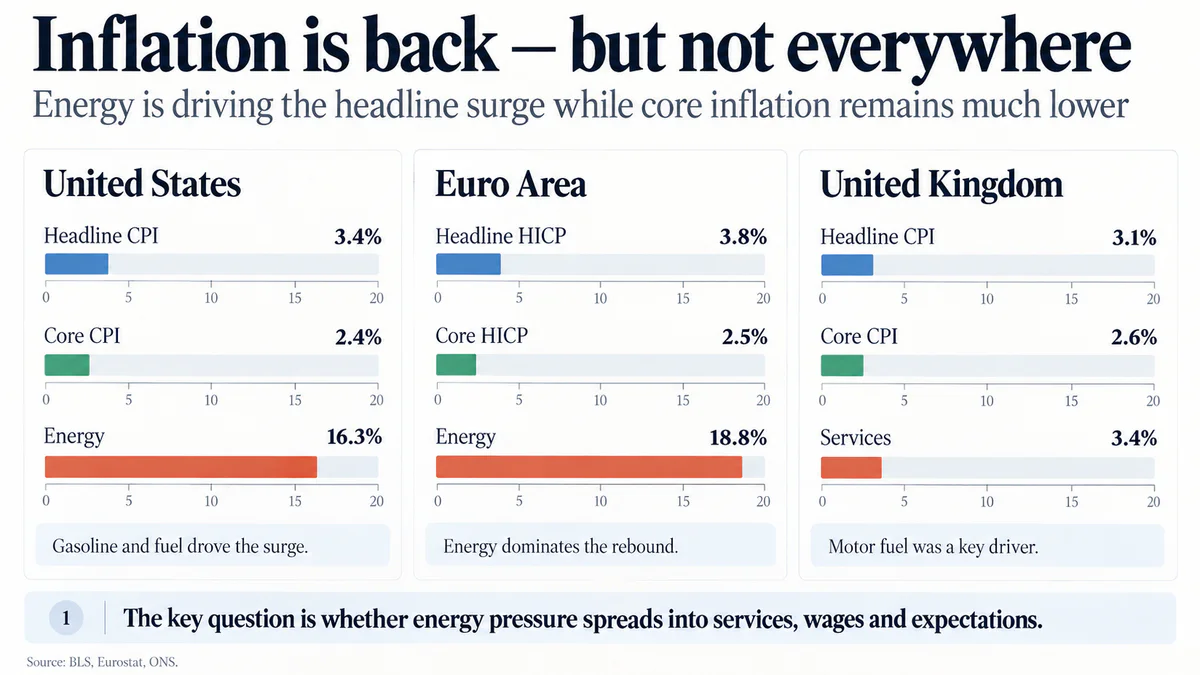
Общая инфляция | CPI 3,4% | HICP 3,8% | CPI 3,1% |
Базовая инфляция | Core CPI 2,4% | Core HICP 2,5% | Core CPI 2,6% |
Энергия | +16,3% | +18,8% | транспорт, прежде всего моторное топливо, — главный фактор ускорения |
Инфляция услуг | — | 3,2% | 3,4% |
Источники: U.S. Bureau of Labor Statistics, Eurostat, Office for National Statistics
В США особенно заметен разрыв между общей и базовой инфляцией. CPI в августе вырос на 3,4% год к году, но базовый CPI — лишь на 2,4%. Энергетический компонент при этом подорожал на 16,3%, бензин — на 27,4%, а печное топливо — на 52%.
Предпочитаемый ФРС индекс PCE показывает немного более тревожную картину. Общий PCE вырос в августе на 3,4% год к году, базовый — на 3,0%.
В еврозоне различие еще нагляднее. Общая инфляция в сентябре достигла 3,8%, тогда как показатель без учета энергии, продуктов питания, алкоголя и табака составил 2,5%. Энергетическая инфляция выросла до 18,8%.
В Великобритании CPI ускорился до 3,1%, однако базовая инфляция осталась на уровне 2,6%.
Из этого следует важный вывод: новый виток общей инфляции уже произошел, но полноценная вторая волна базовой инфляции пока не сформировалась.
Именно переход от первого процесса ко второму сейчас пытаются предотвратить центральные банки.
Нефть снова стала источником глобального шока
Главный внешний источник нового инфляционного давления — энергетический рынок.
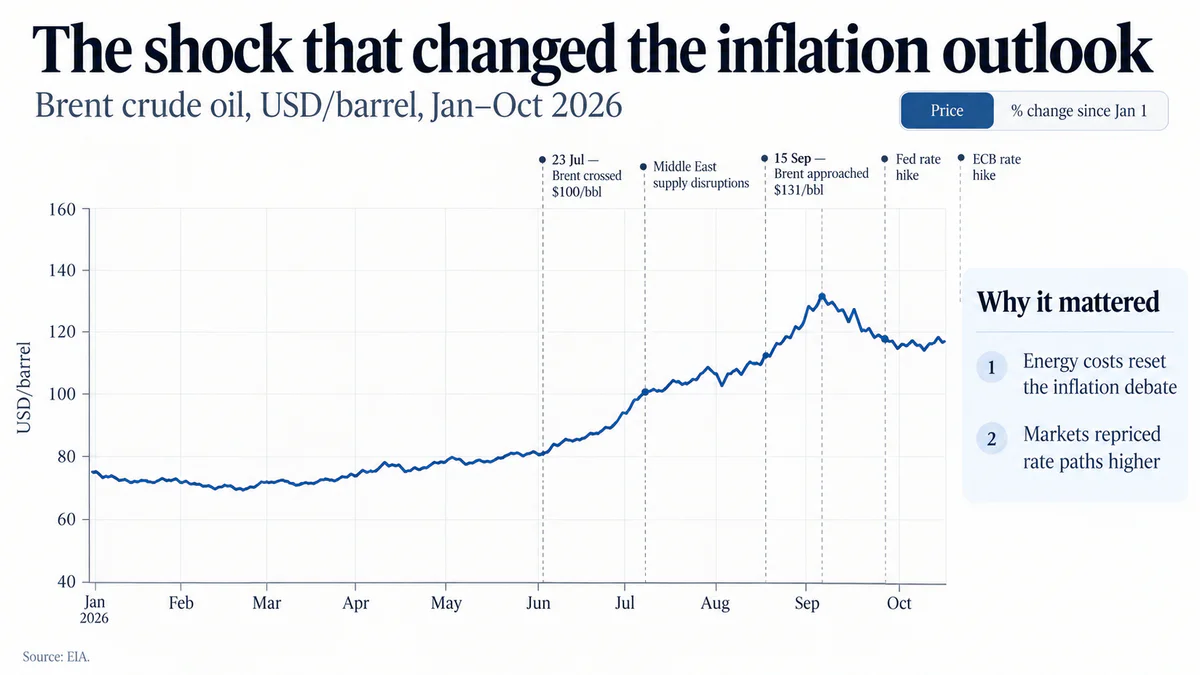
По данным U.S. Energy Information Administration, средняя спотовая цена Brent в сентябре составила $114 за баррель против $91 в августе. Для сравнения, фьючерс на Brent в начале III квартала стоил примерно с $72 за баррель. В отдельные дни нефть поднималась почти до $131 за баррель после атак на нефтяную инфраструктуру и танкеры на Ближнем Востоке. Для сравнения, в начале июля Brent находилась примерно у $72 за баррель.
Таким образом, всего за несколько месяцев энергетический рынок прошел путь от относительно комфортных для мировой экономики цен до нового нефтяного шока.
Но нефть влияет на инфляцию гораздо шире, чем через стоимость бензина.
Цепочка передачи выглядит так:
Нефть и газ дорожают → растет стоимость топлива и электроэнергии → увеличиваются расходы на транспорт и производство → бизнес сталкивается с более высокой себестоимостью → часть расходов переносится в цены товаров и услуг → домохозяйства требуют компенсации через зарплату → растет риск закрепления базовой инфляции
Первые звенья этой цепочки уже хорошо видны в данных. Последние пока остаются главным риском, а не свершившимся фактом.
Почему это еще не повторение 2022 года
Сравнение с предыдущим инфляционным кризисом напрашивается само собой, но между двумя эпизодами есть важные различия.
2021–2022 | 2026 | |
Главный источник инфляции | спрос, цепочки поставок, энергия | прежде всего энергия |
Ставки в начале кризиса | очень низкие | уже высокие |
Состояние спроса | перегретое | более смешанный |
Рынок труда | очень сильный | постепенно охлаждается |
Базовая инфляция | быстро ускорялась | пока заметно ниже headline |
Главный риск | запуск инфляционной спирали | повторное закрепление инфляции |
Анализ ЕЦБ показывает, что около 90% роста энергетической инфляции в еврозоне с января по май 2026 года объяснялось негативными шоками предложения энергии.
В 2021–2022 годах инфляция подпитывалась одновременно дефицитом товаров, сильным потребительским спросом, масштабными государственными стимулами и энергетическим кризисом. В еврозоне первоначальный импульс 2026 года гораздо сильнее сконцентрирован в энергетическом шоке.
Однако у нового эпизода есть своя опасность. Энергетический шок пришел в момент, когда последствия предыдущей инфляции еще полностью не исчезли. Инфляция услуг в Европе остается выше цели, стоимость труда растет, а потребители уже несколько лет живут в условиях повышенных цен.
Изабель Шнабель, член Исполнительного совета ЕЦБ, описала ситуацию предельно прямо:
Инфляция возобновилась и вновь отражается на повседневной жизни граждан.
European Central Bank, выступление 30 сентября 2026 года
Именно поэтому нынешний шок нельзя оценивать только по его первоначальному масштабу. Важнее понять, насколько легко он распространится внутри экономики.
Проблема уже не ограничивается энергией
Если бы рост цен объяснялся исключительно нефтью и газом, центробанкам было бы проще занять выжидательную позицию. Денежно-кредитная политика действует с задержкой и не способна быстро увеличить физическое предложение энергоресурсов.
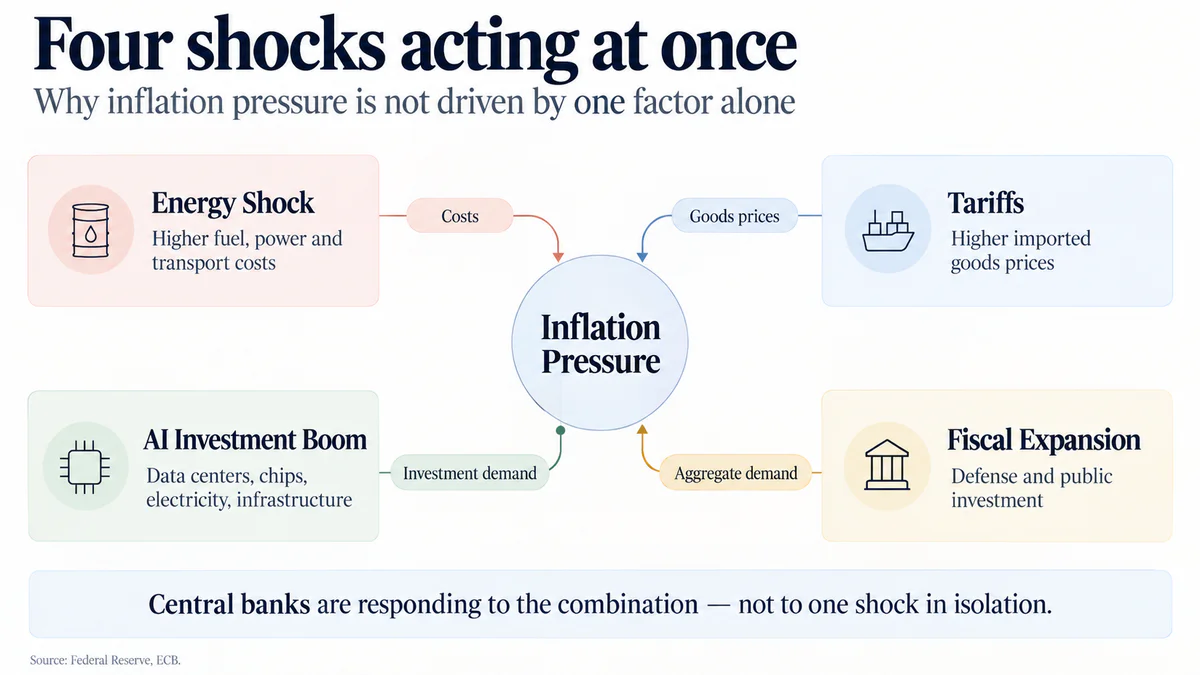
Но одновременно с энергетическим шоком действуют другие факторы.
В США
тарифы повышают стоимость части импортных товаров;
ИИ-бум стимулирует инвестиции в дата-центры, чипы и энергетику;
экономика остается достаточно устойчивой, чтобы часть компаний могла переносить рост издержек на покупателей.
В Европе
государственные расходы на оборону поддерживают спрос;
германский фискальный пакет увеличивает объем инвестиций;
энергетический шок совпадает с уже повышенной инфляцией услуг.
Член Совета управляющих ФРС Майкл Барр отмечает, что повышение импортных тарифов уже повлияло на цены отдельных товаров, а энергетический шок добавил новый источник давления.
Необычную роль играет и инвестиционный бум вокруг искусственного интеллекта. В долгосрочной перспективе ИИ способен повысить производительность и снизить издержки, но сейчас строительство дата-центров и инфраструктуры требует огромных объемов оборудования, электроэнергии и капитала.
Поэтому регуляторам приходится учитывать несколько шоков одновременно.
Мы не можем позволить себе роскошь рассматривать каждый из этих шоков по отдельности.
Филип Джефферсон, вице-председатель Федеральной резервной системы. Источник: Federal Reserve, выступление 1 октября 2026 года
Энергетика, тарифы, ИИ-инвестиции и бюджетные расходы действуют через разные каналы, но могут усиливать друг друга.
ФРС оказалась между инфляцией и рынком труда
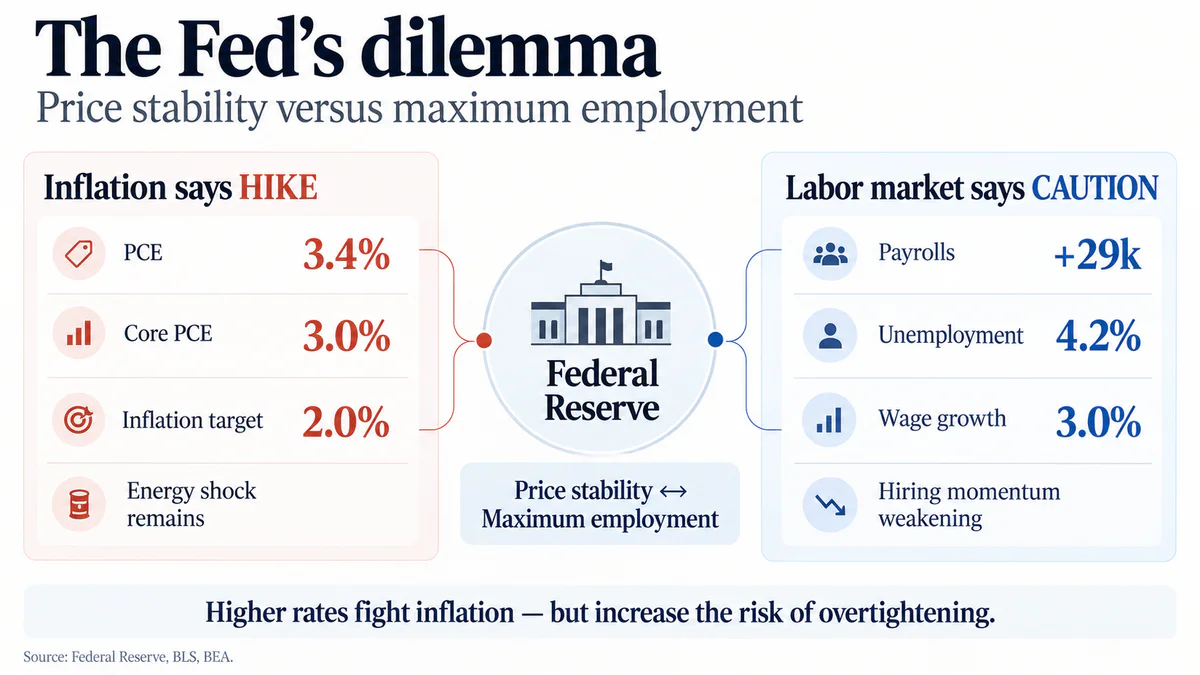
Для Федеральной резервной системы выбор особенно сложен из-за двойного мандата. Регулятор должен одновременно обеспечивать стабильность цен и поддерживать максимальную занятость.
С инфляционной стороны аргументы за жесткую политику очевидны:
PCE составляет 3,4%;
core PCE — 3,0%;
прогноз PCE на конец 2026 года повышен с 2,4% до 3,7%;
энергетический шок пока полностью не прошел через экономику.
Но рынок труда посылает противоположный сигнал. По предварительной оценке BLS, в сентябре число рабочих мест вне сельского хозяйства выросло на 29 тыс. вне сельского хозяйства, уровень безработицы составил 4,2%, а средняя почасовая заработная плата выросла на 3,0% год к году.
Средний ежемесячный прирост занятости за предыдущие 12 месяцев составлял всего около 45 тыс. рабочих мест.
Получается почти учебниковая дилемма: инфляция требует более жесткой политики, а состояние рынка труда — осторожности.
В сентябре FOMC счел повышение ставки на 25 б.п. соответствующим двойному мандату на фоне сохраняющейся повышенной инфляции и повысил ставку до 3,75–4,00%. Но ФРС не обещает автоматического продолжения цикла.
Следующие решения будут зависеть от того, что произойдет быстрее: инфляция начнет распространяться на базовые категории или охлаждение экономики само ограничит рост цен.
ЕЦБ переживает еще более резкий разворот
В еврозоне изменение макроэкономической картины особенно заметно. В январе общая инфляция составляла 1,7%, а энергетическая инфляция была отрицательной. Казалось, что возвращение к ценовой стабильности практически завершено.
Через восемь месяцев:
общая инфляция достигла 3,8%;
энергия подорожала на 18,8% год к году;
ЕЦБ дважды повысил ключевые ставки;
депозитная ставка выросла до 2,5%.
Особенно показателен прогноз базовой инфляции.
Прогноз ЕЦБ | 2026 | 2027 | 2028 |
Общая инфляция | 3,0% | 2,5% | 2,1% |
Инфляция без энергии и еды | 2,5% | 2,6% | 2,3% |
Источник: European Central Bank, сентябрьский прогноз 2026 года
Формально общая инфляция должна постепенно снижаться. Но базовая инфляция в 2027 году, по прогнозу ЕЦБ, сначала даже немного вырастет. Эта деталь показывает, что регулятор ожидает постепенного переноса энергетического шока на другие цены.
Схема выглядит так: дорогая энергия → рост расходов бизнеса → восстановление маржи → повышение цен → давление на зарплаты → более устойчивая базовая инфляция.
Пока фактические данные выглядят спокойнее прогнозируемого риска. Рост компенсации на одного работника в еврозоне замедлился, а явного ускорения зарплат после энергетического шока пока не произошло.
Иными словами, ЕЦБ повышает ставку не потому, что инфляционная спираль уже сформировалась, а потому, что не хочет дождаться этого момента.
Великобритания проверяет предел терпения
Великобритания показывает еще один вариант той же проблемы. В сентябре Bank of England сохранил ставку на уровне 3,75%, однако решение было принято шестью голосами против трех. Три члена Комитета по денежно-кредитной политике выступили за повышение до 4%.
Картина инфляции выглядит так:
CPI | 3,1% |
Core CPI | 2,6% |
Инфляция услуг | 3,4% |
Bank Rate | 3,75% |
Главный риск лежит впереди. Краткосрочный прогноз Банка Англии предполагает, что CPI может превысить 4% в первом квартале 2027 года.
Член MPC Кэтрин Манн обращает внимание еще на одну проблему: новый пик инфляции может совпасть с весенним раундом переговоров о заработных платах. Это создает риск вторичных эффектов.
Первый раунд: рост нефти и топлива → более высокая общая инфляция.
Второй раунд: работники требуют компенсации → зарплаты растут быстрее → компании повышают стоимость услуг → инфляция сохраняется даже после стабилизации нефти.
Именно второй раунд способен превратить временный энергетический шок в устойчивую инфляционную проблему.
Зачем повышать ставку, если нефть от этого не подешевеет
У нынешней денежно-кредитной политики есть очевидный парадокс. Центробанк не может добыть больше нефти, восстановить поврежденную инфраструктуру или снизить геополитическую напряженность.
Эндрю Бейли, управляющий Банком Англии, признает это напрямую:
Денежно-кредитная политика не в силах предотвратить влияние роста цен на энергоресурсы на бизнес и домохозяйства.
Источник: Bank of England, выступление 29 мая 2026 года
Но ставка решает другую задачу. Центробанк не пытается устранить первоначальный шок — он пытается не позволить ему распространиться.
Высокая ставка:
делает кредиты дороже;
охлаждает потребительский спрос;
уменьшает часть инвестиционной активности;
ограничивает способность компаний бесконечно повышать цены;
может поддерживать национальную валюту;
снижает риск раскручивания инфляционных ожиданий.
Проще говоря, центробанк сознательно ослабляет ту часть спроса, на которую способен повлиять, потому что не может быстро изменить предложение энергии.
Цена такой политики — более слабый экономический рост.
Самая важная линия обороны пока держится
Несмотря на новый рост CPI и HICP, долгосрочные инфляционные ожидания пока не демонстрируют такого же резкого ускорения.
В США августовский Survey of Consumer Expectations Федерального резервного банка Нью-Йорка показывал:
Горизонт | Ожидаемая инфляция |
1 год | 3,6% |
3 года | 3,2% |
5 лет | 3,0% |
Краткосрочные ожидания действительно повышены, но длинные горизонты не показывают аналогичного скачка.
Филип Джефферсон также отмечает, что большинство показателей долгосрочных ожиданий остаются совместимыми с возвращением инфляции к цели ФРС.
В еврозоне после начала нового энергетического шока ожидания домохозяйств тоже выросли, однако большинство долгосрочных индикаторов остается недалеко от цели ЕЦБ. Это критически важно. Пока домохозяйства и компании считают, что инфляция через несколько лет вернется примерно к 2%, временный скачок цен имеет меньше шансов превратиться в самоподдерживающийся процесс.
Если ожидания начнут расти устойчиво, динамика меняется: ожидание высокой инфляции → требования более высоких зарплат → повышение цен бизнесом → еще более высокая фактическая инфляция
Именно такую петлю центральные банки пытаются разорвать заранее.
Рынок облигаций уже сделал часть работы за ФРС. Ужесточение финансовых условий происходит не только через официальную ставку. В начале января доходность двухлетних казначейских облигаций США составляла около 3,47%, а десятилетних — 4,19%. К 6 октября показатели выросли примерно до 4,79% и 5,27% соответственно.
Казначейские облигации США | Начало января | 6 октября |
2 года | 3,47% | 4,79% |
10 лет | 4,19% | 5,27% |
Источник: U.S. Department of the Treasury.
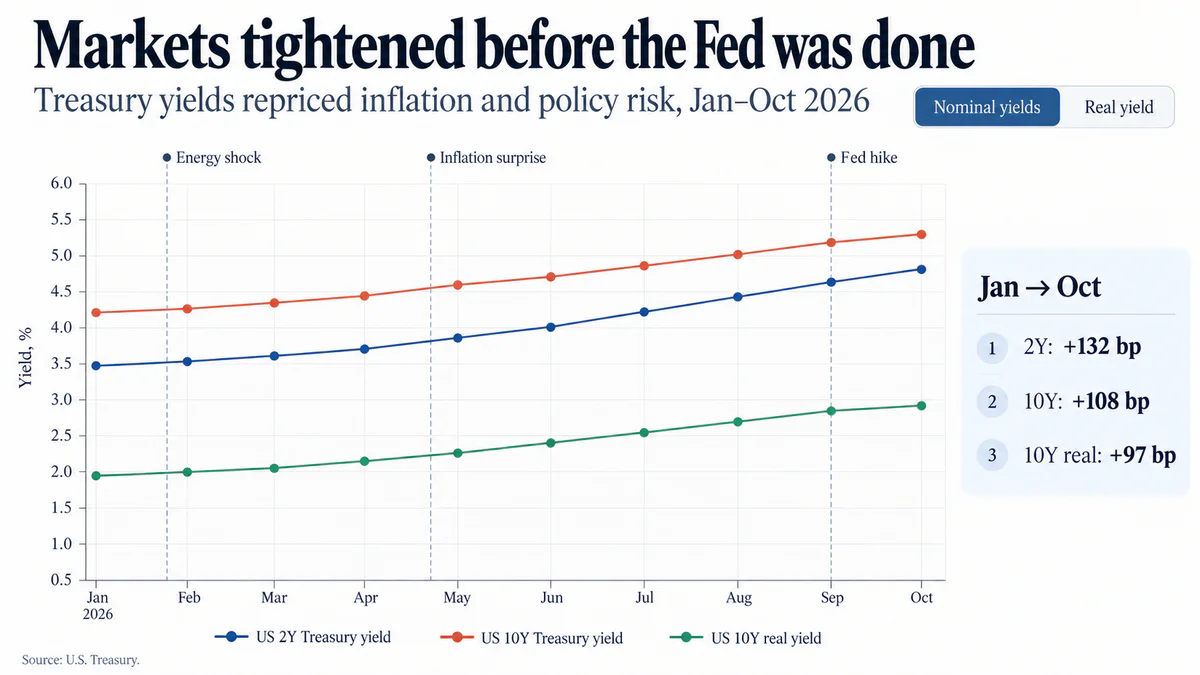
Выросли и реальные ставки. Доходность десятилетних инфляционно-защищенных облигаций увеличилась примерно с 1,94% в начале января до 2,91% 6 октября. Это означает, что проблема заключается не только в более высоких инфляционных ожиданиях. Увеличилась сама реальная стоимость капитала.
Для экономики последствия широкие:доходности государственных облигаций служат ориентиром для ипотечных ставок, корпоративного кредитования, стоимости облигаций и оценки акций.
Поэтому рынок уже частично делает работу за центробанк. Чем сильнее финансовые условия ужесточаются самостоятельно, тем меньше может быть потребность в дополнительных официальных повышениях ставки.
Что новый режим означает для активов
Высокая инфляция и возвращение риска повышения ставок влияют почти на все финансовые рынки, но эффект отличается в зависимости от класса активов.
Актив | Основной эффект |
Облигации | рост доходности давит на стоимость старых выпусков |
Акции роста | страдают от более высокой ставки дисконтирования |
Банки | могут выиграть от маржи, но несут кредитные риски |
Доллар | получает поддержку от высокой относительной доходности |
Золото | балансирует между высокими real yields и спросом на защитные активы |
Bitcoin | чувствителен к ликвидности, доллару и реальным ставкам |
Для облигаций повышение ставок обычно означает снижение стоимости уже выпущенных бумаг, особенно длинных. Одновременно новые выпуски предлагают инвесторам более высокий текущий доход.
Для акций важна ставка дисконтирования. Чем выше безрисковая доходность, тем меньше текущая стоимость будущей прибыли компаний. Поэтому особенно чувствительными могут быть growth-компании, недвижимость и бизнесы с высокой долговой нагрузкой.
Однако ситуация 2026 года отличается от обычного цикла ужесточения из-за ИИ-бумa. Те же инвестиции одновременно поддерживают спрос на продукцию и услуги части технологического сектора.
Для доллара имеет значение разница ставок между США и другими странами. Если ФРС вынуждена дольше сохранять жесткую политику, высокая долларовая доходность может поддерживать американскую валюту.
У золота конфликтующая комбинация факторов. Высокие реальные ставки увеличивают альтернативную стоимость владения металлом, но инфляционные и геополитические риски усиливают спрос на защитные активы.
Биткоин тоже не стоит рассматривать как механический хедж от CPI. Для его краткосрочной динамики важны глобальная ликвидность, реальные доходности, курс доллара и общий аппетит к риску.
Когда инфляцию действительно можно будет назвать второй волной
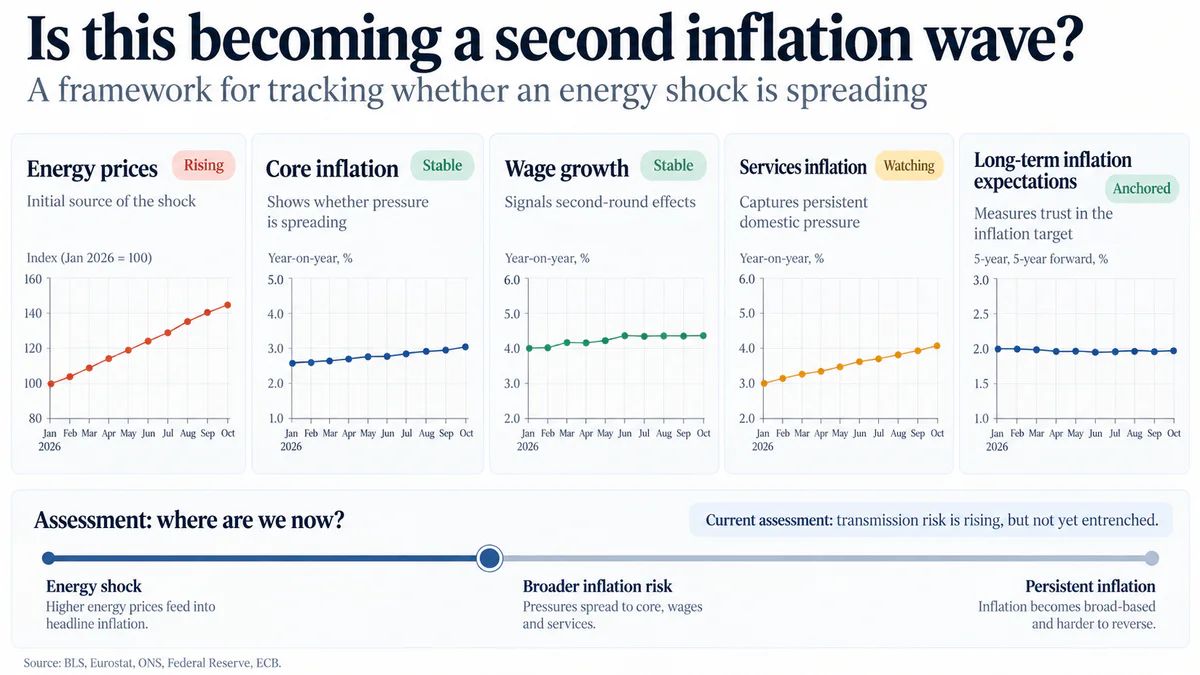
Одного роста нефти недостаточно, чтобы говорить о полноценной второй инфляционной волне. Для этого должны измениться более устойчивые показатели.
Наиболее важные сигналы:
Ускорение базовой инфляции. В США — core PCE и core CPI, в еврозоне — HICP без энергии и продуктов, в Великобритании — core CPI и services inflation.
Рост заработных плат. Если работники начинают компенсировать энергетический шок через более высокие требования к оплате труда, инфляция может закрепиться в услугах.
Рост долгосрочных инфляционных ожиданий. Это один из самых опасных сигналов для любого центробанка.
Повышение цен производителей. Оно показывает, насколько глубоко рост себестоимости проходит по цепочкам поставок.
Сильный спрос. Чем устойчивее экономика, тем легче компаниям переносить новые затраты на конечного потребителя.
Именно сочетание этих индикаторов будет важнее отдельного месячного CPI.
Три сценария для ставок в 2027 году
Дальнейшая траектория денежно-кредитной политики зависит от того, насколько далеко энергетический шок пройдет по экономике.
Сценарий 1: инфляционный шок остается временным
Нефть и газ стабилизируются, цепочки поставок адаптируются, а эффект высокой базы постепенно снижает годовую инфляцию. Базовая инфляция и зарплаты почти не реагируют.
В этом случае центробанки смогут ограничиться небольшим количеством дополнительных повышений или вообще перейти к паузе. Позднее вопрос снижения ставок снова вернется в повестку.
Сценарий 2: инфляция распространяется дальше
Энергия начинает заметно влиять на товары, услуги и зарплаты. Базовая инфляция перестает снижаться, инфляционные ожидания растут.
Тогда нынешнее ужесточение перестает быть страховочным и превращается в полноценный новый цикл повышения процентных ставок.
Сценарий 3: экономика приходит к стагфляции
Энергия остается дорогой, инфляция — высокой, но рост экономики и рынок труда резко слабеют.
Это самый сложный вариант для центробанков. Снижать ставки опасно из-за инфляции, повышать — из-за риска рецессии. Элементы такой дилеммы уже видны в США, где высокая инфляция сочетается с заметным охлаждением рынка труда.
Какие данные теперь действительно важны
Чтобы понять, какой сценарий реализуется, недостаточно следить только за заседаниями ФРС или ЕЦБ.
Полезнее наблюдать за несколькими группами показателей.
Что отслеживать | Что показывает |
Brent и газ | силу первоначального энергетического шока |
Core CPI, PCE, HICP | распространилась ли инфляция за пределы энергии |
Services inflation | устойчивость внутреннего ценового давления |
Зарплаты | начинается ли второй раунд инфляции |
Unit labour costs | стоимость труда для бизнеса |
Инфляционные ожидания | доверие к цели центробанков |
Producer prices | давление внутри производственной цепочки |
Безработица и payrolls | способность экономики выдерживать высокие ставки |
Доходности 2Y и 10Y | насколько рынок сам ужесточает финансовые условия |
Real yields | реальную стоимость капитала |
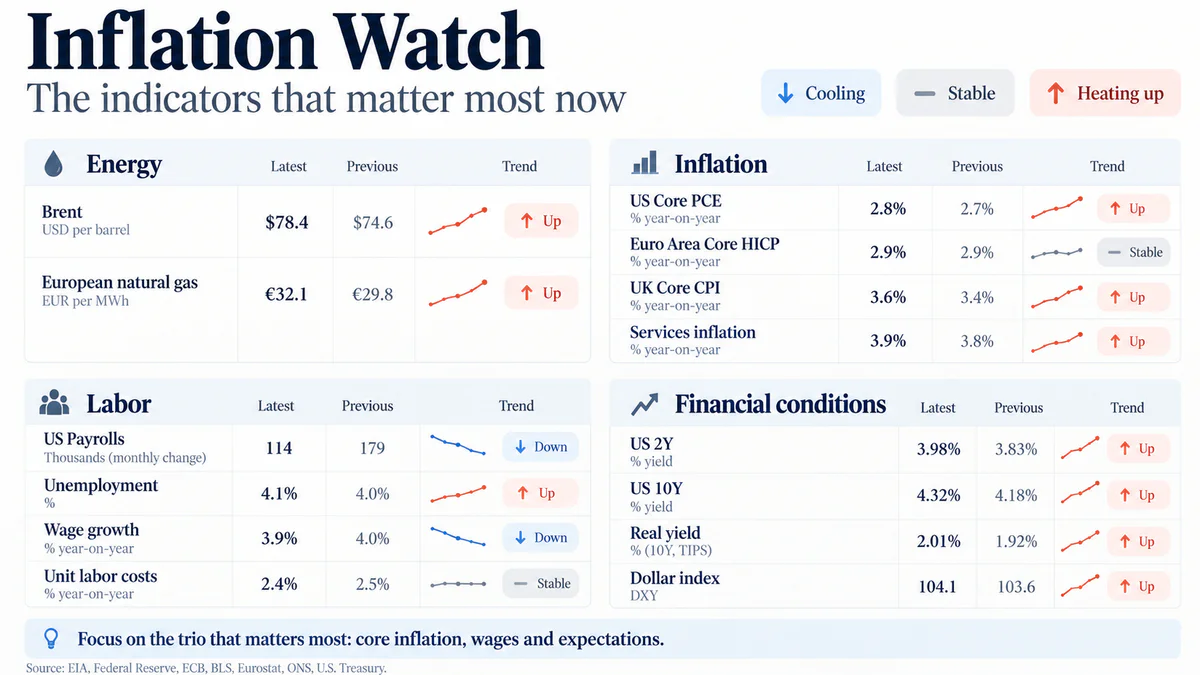
Особенно важна комбинация базовая инфляция + заработная плата + инфляционные ожидания.
Если энергия дорожает, но эти показатели остаются стабильными, вероятность длительного нового цикла ужесточения снижается. Если одновременно начинают ускоряться все три, центробанки действительно получают новую инфляционную проблему.
Дешевые деньги отменили или просто отложили
Новый виток инфляции пока не выглядит повторением 2022 года. Базовое ценовое давление значительно спокойнее, долгосрочные инфляционные ожидания в основном остаются устойчивыми, а рынок труда в отдельных экономиках уже показывает признаки охлаждения. Но возвращение к инфляции около 2% оказалось гораздо менее прямолинейным, чем ожидалось в конце 2025 года.
За несколько месяцев мировой макроэкономический сценарий изменили сразу несколько факторов: энергетический шок + тарифы + ИИ-инвестиции + государственные расходы + незавершенная дезинфляция.
Нефть стала одним из наиболее заметных триггеров нового инфляционного давления, но дальнейшая судьба инфляции зависит уже не только от нее.
Главная граница проходит между ростом цен и закреплением роста цен. Если влияние дорогой энергии останется в основном в пределах общей инфляции, центробанки смогут переждать значительную часть шока, а затем снова перейти к обсуждению снижения ставок. Если же давление распространится на базовую инфляцию, заработные платы и ожидания, стоимость денег придется удерживать высокой значительно дольше — а возможно, повышать еще.
Поэтому главный вопрос конца 2026 года звучит уже иначе, чем в начале года. Рынки больше не пытаются понять, насколько быстро ФРС, ЕЦБ и другие центральные банки смогут снижать процентные ставки. Теперь им приходится оценивать, сколько дополнительного ужесточения потребуется, чтобы новый инфляционный шок не стал новой нормой.
Материал подготовлен исключительно в ознакомительно-информационных целях и не является финансовым советом и рекомендацией.