Was sich nach der OCC-Zulassung geändert hat
Die Kryptowährungsbörse Coinbase hat den Status eines föderalen Trusts erhalten, der es ihr ermöglicht, institutionelle Verwahrungsdienste auszubauen. Am 9. November 2026 hat das Unternehmen die endgültige Genehmigung vom US Office of the Comptroller of the Currency (OCC) zur Gründung der Coinbase National Trust Company (CNTC) bekannt gegeben. Die neue Einheit wird in der Lage sein, Dienstleistungen zur Verwahrung digitaler Vermögenswerte unter der Aufsicht des nationalen Bankenregulators zu entwickeln.
Die Entscheidung wurde in mehreren Phasen getroffen. Der Antrag wurde am 3. Oktober 2025 registriert, die vorläufige bedingte Genehmigung wurde am 2. April 2026 erteilt, und am 6. November wurde der Status der Organisation wirksam. Diese Daten werden durch das OCC-Register bestätigt.
Das neue Trust-Unternehmen wird Teil der regulierten Bankeninfrastruktur in den USA, aber seine Befugnisse sind auf Verwahrungs- und damit verbundene Dienstleistungen beschränkt. Die neue Trust-Lizenz von Coinbase erstreckt sich nicht auf reguläre kommerzielle Bankdienstleistungen.
Laut OCC-Dokument Nr. 1370 wird CNTC in der Lage sein, Kryptowährungen im Namen von Kunden, hauptsächlich institutionellen, zu halten und digitale Vermögenswerte und Geldtransfers im Zusammenhang mit Verwahrungskonten zu erleichtern. Der föderale Trust-Status sieht keine reguläre Bankkreditvergabe und die Annahme von versicherten Einlagen von der Öffentlichkeit vor. Die Krypto-Assets der Kunden erhalten aufgrund dieser Genehmigung keine FDIC-Versicherung.
Eine weitere Einschränkung betrifft die Struktur der Dienstleistungen. CNTC wird in der Lage sein, Kunden Zugang zu Staking, Handel und Finanzierung über andere Unternehmen der Coinbase-Gruppe zu bieten, wird diese Operationen jedoch nicht eigenständig durchführen. Gelder in Verwahrungskonten sollen in Drittbanken im Interesse der Kunden platziert werden.
In einer Unternehmensveröffentlichung betonte Rick Schonberg, Leiter des Handels und der Verwahrung bei Coinbase: "Die Verwahrung von Vermögenswerten steht im Mittelpunkt unseres Geschäfts."
Diese Aussage spiegelt die strategische Bedeutung des neuen Status wider, obwohl das Geschäft selbst schon seit einiger Zeit besteht. Bereits 2018 erhielt die Coinbase Custody Trust Company eine Trust-Lizenz vom Staat New York und begann unter der Aufsicht der NYDFS zu operieren.
Das Unternehmen plant nun, bestehende Verwahrungsoperationen innerhalb von drei Jahren in die föderale Struktur zu übertragen. Es geht also nicht um die Schaffung einer neuen Richtung, sondern um eine regulatorische Umstrukturierung, die potenziell die Möglichkeiten zur Zusammenarbeit mit großen Finanzorganisationen erweitert.
Der neue Status ändert nicht sofort das Geschäftsmodell von Coinbase, schafft jedoch Bedingungen für die Erweiterung der institutionellen Dienstleistungen. Die tatsächlichen finanziellen Auswirkungen hängen davon ab, wie erfolgreich das Unternehmen neue Kunden gewinnen und die Einnahmen aus der Betreuung ihrer Vermögenswerte steigern kann.
Warum Coinbase neue Einnahmequellen sucht
Die Einnahmen von Coinbase waren historisch stark von der Aktivität der Teilnehmer am Kryptowährungsmarkt abhängig. Wenn die Preise und das Interesse der Investoren steigen, steigen auch die Handelsvolumina und die Provisionseinnahmen. In Abschwungphasen funktioniert der Mechanismus umgekehrt, da ein Rückgang der Transaktionen direkt die Einnahmen beeinflusst.
Die Handelsgebühren von Coinbase hängen von den Transaktionsvolumina ab, während Verwahrungsgebühren regelmäßig eingenommen werden können. Dieser Unterschied wird besonders wichtig in Zeiten reduzierter Investorenaktivität, wenn das Unternehmen versucht, die Einnahmen durch nicht-handelsbezogene Produkte aufrechtzuerhalten.
Die Finanzergebnisse von Coinbase für das dritte Quartal 2026 verdeutlichen das Ausmaß der Abhängigkeit vom Handel. Laut dem Form 10-Q Bericht, der bei der SEC veröffentlicht wurde, beliefen sich die Transaktionseinnahmen des Unternehmens auf 590,2 Millionen US-Dollar im Vergleich zu 1,05 Milliarden US-Dollar im Vorjahr. Der Rückgang betrug 44%.
Die Einnahmen aus Einzelhandelstransaktionen gingen besonders deutlich zurück. Die Einnahmen aus Einzelhandelstransaktionen fielen um 47% auf 450,1 Millionen US-Dollar. Das Unternehmen führte dies hauptsächlich auf einen Rückgang der Spot-Handelsvolumina um 59% zurück, der nur teilweise durch neue Produkte wie Vorhersagemärkte und Derivate ausgeglichen wurde.
Auch die Einnahmen aus institutionellen Transaktionen gingen zurück—von 135 Millionen US-Dollar auf 91,7 Millionen US-Dollar. Dies zeigt, dass große professionelle Kunden Coinbase nicht automatisch vor den Auswirkungen von Marktzyklen schützen.
Wie sich die Einnahmenstruktur verändert hat
Richtung | Q3 2025 | Q3 2026 |
|---|---|---|
Einzelhandelstransaktionen | $843,5 Millionen | $450,1 Millionen |
Institutionelle Transaktionen | $135,0 Millionen | $91,7 Millionen |
Andere Transaktionen | $67,7 Millionen | $48,5 Millionen |
Transaktionserlöse | $1.046,3 Millionen | $590,2 Millionen |
Stablecoins | $324,5 Millionen | $306,9 Millionen |
Blockchain-Netzwerkbelohnungen | $184,6 Millionen | $85,7 Millionen |
Zins- und Finanzerträge | $64,8 Millionen | $68,6 Millionen |
Andere Abonnements und Dienstleistungen | $142,7 Millionen | $109,0 Millionen |
Abonnements und Dienstleistungen | $716,6 Millionen | $570,2 Millionen |
Gesamtnettoumsatz | $1.762,9 Millionen | $1.160,5 Millionen |
Quelle: Coinbase Form 10-Q, Anmerkung 5 Umsatz. Die Zahlen für 2025 stammen aus den Vergleichsdaten des Q3 2026-Berichts von Coinbase. Beträge sind gerundet.
Einschließlich anderer Einnahmen beliefen sich die Gesamteinnahmen von Coinbase im Q3 2026 auf $1.215,6 Millionen.
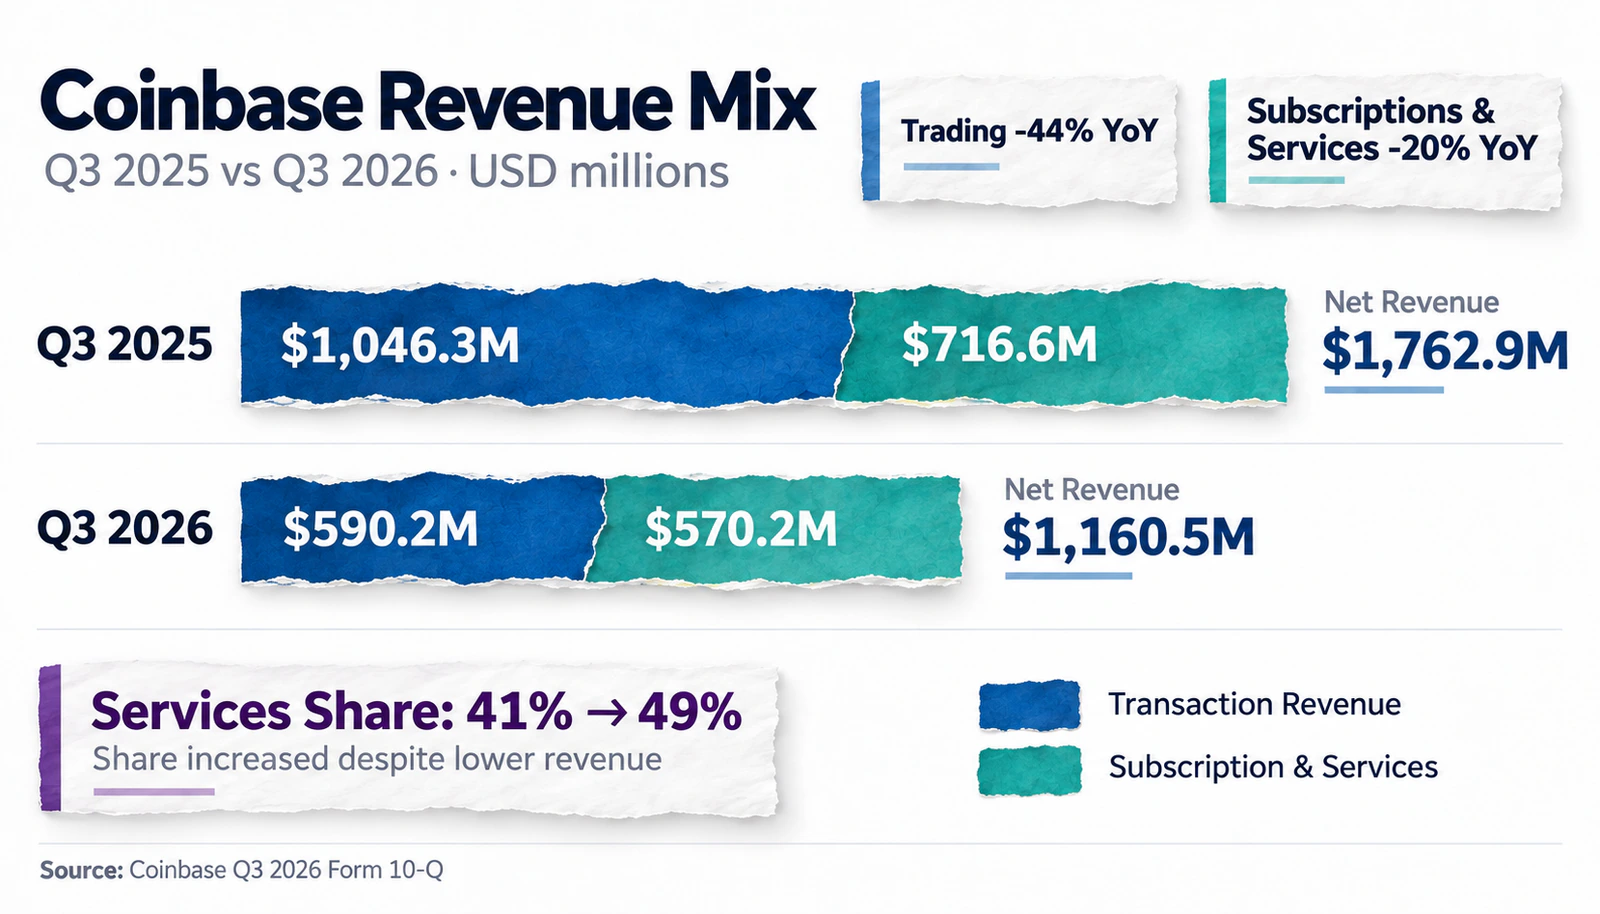
Auf den ersten Blick bewegt sich das Unternehmen tatsächlich in Richtung Diversifizierung. Der Anteil der Abonnements und Dienstleistungen am Nettoumsatz stieg von 41% auf 49% und nähert sich fast dem Transaktionsbereich an.
Dieses Ergebnis erfordert jedoch eine sorgfältige Interpretation. In absoluten Zahlen sind die Einnahmen aus Abonnements und Dienstleistungen ebenfalls um 20% im Jahresvergleich gesunken. Ihr Anteil wuchs hauptsächlich, weil die Handelserlöse noch schneller fielen.
In der Zwischenzeit bleiben Stablecoins die größte Quelle für nicht-handelsbezogene Einnahmen, die im Quartal $306,9 Millionen einbrachten. Die Einnahmen hängen von der Größe der Reserven und den Zinssätzen ab, sodass sie auch nicht vollständig vor externen wirtschaftlichen Faktoren geschützt sind. Die Belohnungen für Blockchain-Netzwerke sanken um mehr als die Hälfte auf $85,7 Millionen, hauptsächlich aufgrund von Änderungen im Wert von Krypto-Assets und Belohnungssätzen.
Daher bedeutet der Wechsel zu Dienstleistungen nicht automatisch einen Wechsel zu stabilen Einnahmen. Dafür muss Coinbase Bereiche entwickeln, die weniger von der Anzahl der Transaktionen, den Zinssätzen und dem Wert digitaler Vermögenswerte abhängig sind.
Die Verwahrung von Kryptowährungen könnte diese Herausforderung potenziell meistern, da ein Verwahrer von Kunden nicht nur während des aktiven Handels, sondern auch während der langfristigen Haltung von Investitionspositionen benötigt wird.
Wie viel Coinbase mit der Verwahrung von Kryptowährungen verdienen kann
Verwahrungsdienste umfassen eine spezialisierte Organisation, die für die sichere Aufbewahrung und Betreuung von Kundenvermögen verantwortlich ist. Bei Kryptowährungen umfasst dies den Schutz privater Schlüssel, Zugangskontrolle, Transaktionsabwicklung, Buchführung und Einhaltung gesetzlicher Vorschriften.
Die Verwahrung sollte von der Vermögensverwaltung von Krypto-Assets unterschieden werden: Ein Verwahrer sorgt für die Buchführung und sichere Aufbewahrung von Vermögenswerten, ist jedoch nicht verpflichtet, Anlageentscheidungen zu treffen.
Im Gegensatz zu einer Handelsprovision, die bei der Ausführung einer Transaktion anfällt, kann eine Verwahrungsgebühr regelmäßig erhoben werden. Wenn ihre Höhe vom durchschnittlichen Wert der Vermögenswerte in Verwahrungskonten abhängt, erzielt das Unternehmen Einnahmen, selbst wenn keine Handelsaktivität stattfindet.
Die Größe eines solchen Geschäfts sollte jedoch anhand von zwei Indikatoren bewertet werden: dem Volumen der verwahrten Vermögenswerte und der effektiven Gebühr, die die Kunden tatsächlich zahlen.
Plattformvermögen sind nicht gleichzusetzen mit verwahrten Vermögenswerten
Zum 30. September 2026 meldete Coinbase 376,6 Milliarden US-Dollar an Plattformvermögen (AOP) – den Gesamtwert von Kryptowährungen und Zahlungs-Stablecoins, die im Auftrag von Kunden auf der Plattform platziert oder verwaltet werden.
Im Laufe des Jahres sank der Wert von 515,9 Milliarden US-Dollar, hauptsächlich aufgrund eines Rückgangs der Marktpreise. Laut den Berechnungen des Unternehmens belief sich der negative Preiseffekt auf etwa 160,5 Milliarden US-Dollar, obwohl ein Anstieg der Anzahl individueller Vermögenswerte den Rückgang teilweise ausglich.
Die Verwendung der gesamten 376,6 Milliarden US-Dollar als Basis für die Berechnung der Verwahrungseinnahmen wäre ein Fehler. AOP umfasst Vermögenswerte in verschiedenen Coinbase-Produkten, nicht nur die Gelder institutioneller Kunden unter spezialisierter Verwahrung.
Ein engerer Indikator, die verwahrten Vermögenswerte (AUC), wurde im Q3 2025-Bericht offengelegt. Zu diesem Zeitpunkt erreichte das Volumen der verwahrten Vermögenswerte 300 Milliarden US-Dollar und stellte einen Rekord dar. Das Unternehmen führte das Wachstum auf Zuflüsse von Kryptowährungs-ETFs und Unternehmenskunden zurück.
In den Q3 2026-Dokumenten wird kein separater vergleichbarer AUC-Wert präsentiert, sodass es nicht möglich ist, seine jährliche Dynamik auf der Grundlage dieser Offenlegungen zuverlässig zu berechnen.
Zusätzliche Bestätigungen der Rolle von Coinbase in der ETF-Infrastruktur finden sich in den Dokumenten von BlackRock. Im Jahresbericht 2025 des iShares Bitcoin Trust ETF (IBIT) wird die Coinbase Custody Trust Company als Hauptverwahrer der Bitcoins des Fonds aufgeführt, mit der Anchorage Digital Bank als zusätzlichem Verwahrer.
So bedient Coinbase bereits große Anlageprodukte, und sein neuer Bundesstatus könnte die Wettbewerbsfähigkeit in diesem Bereich potenziell erhöhen.
Welche Gebühren erhält der Verwahrer
Auf der öffentlichen Seite von Coinbase Custody wird eine jährliche Gebühr von 50 Basispunkten oder 0,5 % des Vermögenswertes angegeben. Es gibt auch eine Einrichtungsgebühr, die je nach Nutzungsbedingungen zwischen null und 10.000 US-Dollar liegt.
Die öffentliche Gebühr von Coinbase Custody von 0,5 % pro Jahr spiegelt nicht den bestätigten effektiven Satz für die größten ETFs wider. Ihre individuellen Bedingungen werden in den verwendeten Quellen nicht offengelegt.
Es ist auch wichtig, zwischen den Gebühren der verschiedenen Teilnehmer in der Investitionskette zu unterscheiden. Zum Beispiel repräsentieren die von BlackRock für IBIT angegebenen 0,25 % pro Jahr die Gebühr des Fondsponsors, nicht den Satz, den Coinbase für die Aufbewahrung von Bitcoins erhält.
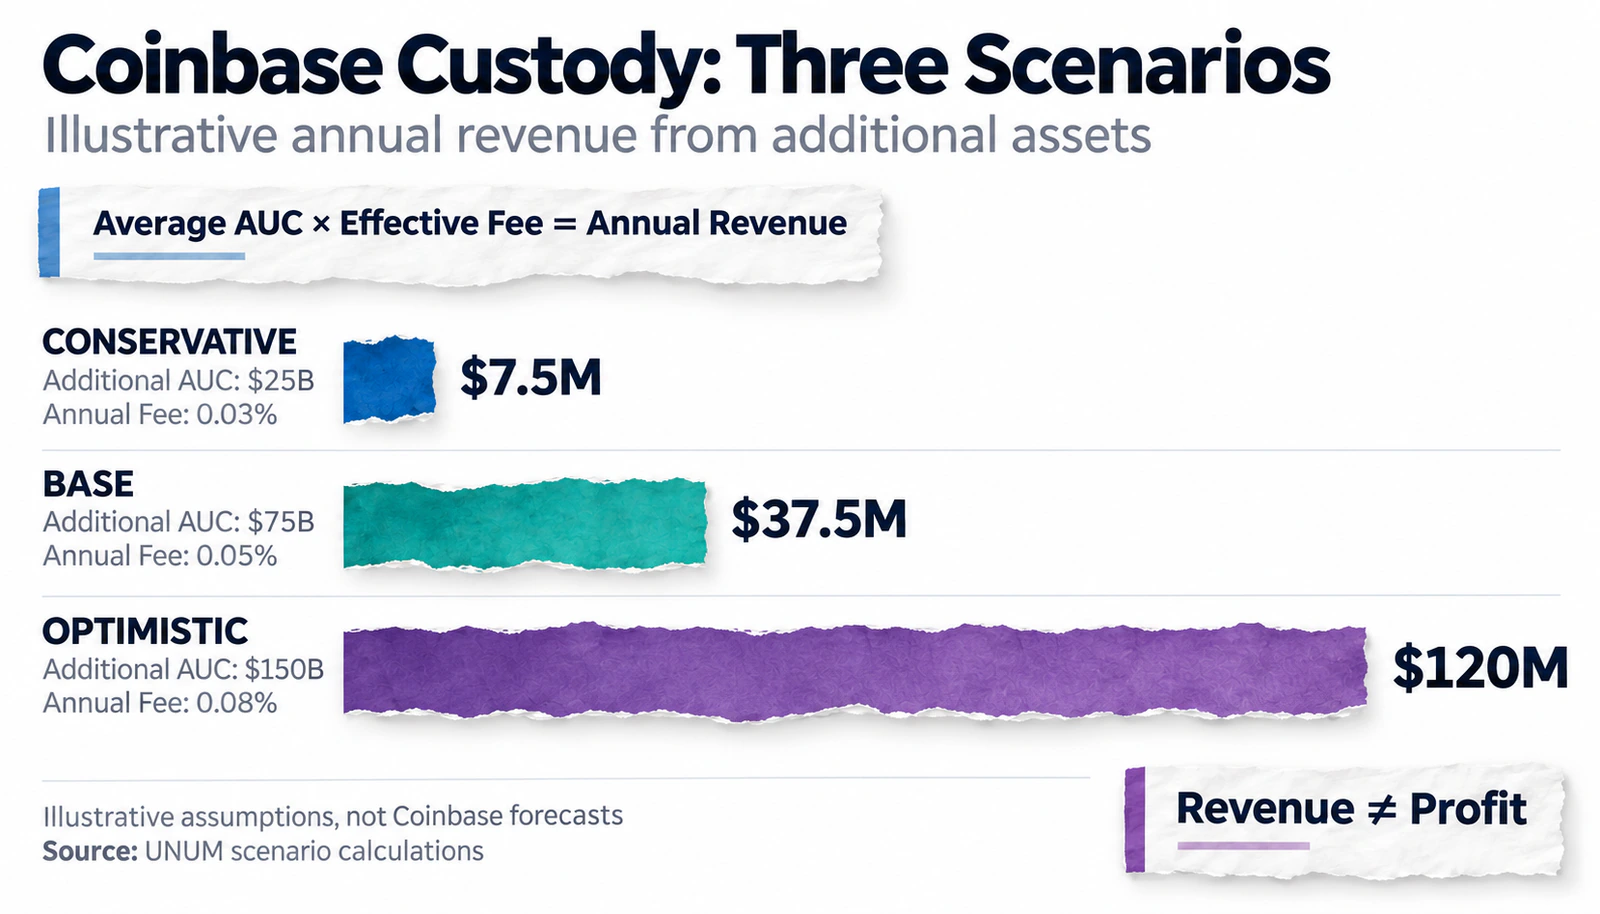
Ein einfaches Modell kann verwendet werden, um potenzielle Einnahmen zu schätzen:
Jährliche Verwahrungseinnahmen = durchschnittlicher Wert der verwahrten Vermögenswerte × effektive jährliche Gebühr.
Angenommen, Coinbase zieht zusätzliche Vermögenswerte zur Verwahrung an. Dann ergeben die Berechnungen folgende Ergebnisse:
Konservatives Szenario. Bei einem durchschnittlichen Jahresguthaben zusätzlicher Vermögenswerte von 25 Milliarden US-Dollar und einer angenommenen Gebühr von 0,03 % würden die geschätzten Einnahmen vor Ausgaben 7,5 Millionen US-Dollar für das volle Jahr betragen.
Basisszenario. Bei einem durchschnittlichen Jahresguthaben zusätzlicher Vermögenswerte von 75 Milliarden US-Dollar und einer angenommenen Gebühr von 0,05 % würden die geschätzten jährlichen Einnahmen vor Ausgaben 37,5 Millionen US-Dollar betragen.
Optimistisches Szenario. Bei einem durchschnittlichen Jahresguthaben zusätzlicher Vermögenswerte von 150 Milliarden US-Dollar und einer angenommenen Gebühr von 0,08 % würden die geschätzten jährlichen Einnahmen vor Ausgaben 120 Millionen US-Dollar erreichen.
Diese Raten werden ausschließlich zur Modellierung der Einnahmensensitivität gewählt. Sie sind keine bestätigten Raten von Coinbases institutionellen Verträgen oder eine Prognose tatsächlicher Einnahmen.
Selbst das optimistische Ergebnis bleibt im Vergleich zu den Handelseinnahmen relativ klein. Im dritten Quartal 2026 beliefen sich die Transaktionseinnahmen von Coinbase auf 590,2 Millionen US-Dollar. Angenommen, dieses vierteljährliche Niveau wird das ganze Jahr über beibehalten, würden die Transaktionseinnahmen etwa 2,36 Milliarden US-Dollar betragen.
Um vergleichbare jährliche Verwahrungseinnahmen zu erzielen, wäre ein durchschnittliches jährliches Volumen bezahlter verwahrter Vermögenswerte von etwa 4,72 Billionen US-Dollar bei einer effektiven Gebühr von 0,05 % erforderlich. Dies ist ein mathematischer Maßstab, keine Schätzung eines realistischen Geschäftsvolumens.
Der Vergleich von Umsätzen beantwortet jedoch nicht die Frage der Rentabilität. Dazu müssen die Ausgaben betrachtet werden, die zwischen Handel und Verwahrung erheblich variieren können.
Warum hohe Umsätze keine hohen Gewinne garantieren
Das Verwahrungsgeschäft erfordert erhebliche anfängliche und laufende Investitionen. Ein Unternehmen muss die technische Infrastruktur aufrechterhalten, Schlüssel schützen, unbefugte Operationen verhindern, regulatorische Anforderungen erfüllen und die Kontinuität des Dienstes sicherstellen.
Die Aufsicht durch das OCC auferlegt CNTC Kapital-, Liquiditäts- und Betriebsanforderungen. Gemäß den Bedingungen der vorläufigen Genehmigung muss die neue Struktur mindestens 60 Millionen Dollar an Tier-1-Kapital aufrechterhalten. Geeignete liquide Vermögenswerte müssen mindestens 50 % des Tier-1-Kapitals oder 30 Millionen Dollar betragen. Ein separates Reserve für 180 Tage Betriebsausgaben ist ebenfalls erforderlich.
Diese Bedingungen gelten für die ersten drei Jahre des Betriebs der Struktur und können das erforderliche Kapital für die Geschäftstätigkeit erhöhen. Gleichzeitig können die zur Deckung der Betriebsausgaben reservierten Mittel nicht gleichzeitig zur Erfüllung einer anderen Liquiditätsanforderung gezählt werden.
Eine Diversifizierung der Einnahmen garantiert keine erhöhte Rentabilität, wenn die Betreuung neuer Kunden eine vergleichbare Erhöhung der Ausgaben erfordert.
Der potenzielle Vorteil der Verwahrung hängt mit der Skalierung zusammen. Wenn das Volumen der Vermögenswerte zunimmt, können die Kosten für deren Betreuung möglicherweise langsamer wachsen als die Einnahmen. Eine Bestätigung eines solchen Effekts für die Verwahrungsabteilung von Coinbase durch öffentliche Berichterstattung ist derzeit jedoch nicht möglich.
Die öffentliche Finanzberichterstattung von Coinbase offenbart keinen eigenständigen operativen Gewinn oder die Marge für das Verwahrungssegment. Daher gibt es keine Grundlage zu behaupten, dass die Verwahrung bereits profitabler ist als der Handel.
Warum institutionelle Nachfrage das Wachstum unterstützen könnte
Die Entwicklung von Kryptowährungs-ETFs hat die Rolle der Verwahrer erheblich verändert. Vermögensverwalter benötigen Organisationen, die nicht nur digitale Vermögenswerte speichern, sondern auch die betriebliche Kontrolle, Berichterstattung und Einhaltung der Anforderungen der Finanzaufsichtsbehörden sicherstellen können.
Laut einer gemeinsamen Studie von EY-Parthenon und Coinbase, die im Januar 2026 unter 351 institutionellen Investoren durchgeführt wurde, planten 73 % der Befragten, ihre Investitionen in digitale Vermögenswerte im Laufe des Jahres zu erhöhen.
Unterdessen hatten 66 % der Teilnehmer bereits Zugang zu Spot-Kryptowährungen über ETFs oder ähnliche börsengehandelte Produkte, und 81 % der Investoren mit Spot-Exposition bevorzugten solche regulierten Instrumente gegenüber dem direkten Besitz von Krypto-Vermögenswerten über eine Börse oder Wallet.
Die Studie zeigt auch sich ändernde Infrastrukturanforderungen. Investoren legen zunehmend Wert auf regulatorische Compliance, Sicherheit der Speicherung und den Schutz kryptografischer Schlüssel.
Diese Ergebnisse deuten auf ein potenzielles Nachfragewachstum hin, garantieren jedoch keinen Zustrom neuer Kunden für Coinbase. Die Umfrage spiegelt die Absichten der Investoren wider, nicht die tatsächlichen Transaktionen. Darüber hinaus wurde die Studie in Zusammenarbeit mit Coinbase selbst erstellt, was bei der Bewertung ihrer Schlussfolgerungen berücksichtigt werden sollte.
Eine wichtige Einschränkung ist die Diversifizierung der Anbieter. Laut derselben Umfrage nutzen 61 % der Organisationen mehrere Verwahrer, während 36 % einen bevorzugen. Dieses Modell reduziert operationelle Risiken und die Abhängigkeit von einem einzelnen Anbieter, verstärkt jedoch gleichzeitig den Wettbewerb unter den Verwahrungsunternehmen.
Das Vorhandensein einer solchen Nachfrage wird auch durch die Struktur amerikanischer Kryptowährungs-ETFs bestätigt. Zuvor hatte UNUM über Änderungen in der Zusammensetzung der Investoren in Bitcoin-Fonds berichtet, einschließlich der Reduzierung von Positionen durch einzelne Handelsfirmen und der Erhöhung von Investitionen durch langfristige institutionelle Teilnehmer.
Für das Verwahrungsgeschäft ist nicht nur das Gesamtvolumen der Investitionen wichtig, sondern auch die Dauer der Vermögenshaltung. Wenn Fonds und Unternehmensinvestoren Positionen über Monate oder Jahre halten, bleibt die Nachfrage nach Dienstleistungen auch in Zeiten geringer Handelsaktivität bestehen.
Der Wert der verwahrten Vermögenswerte hängt jedoch weiterhin vom Markt ab. Beispielsweise, wenn der Bitcoin-Preis um 30 % fällt, wird auch der Dollarwert der unveränderten Menge an BTC um 30 % sinken. Wenn die Gebühr an den Wert der Vermögenswerte gebunden ist, wird dies das potenzielle Einkommen des Verwahrers direkt beeinflussen.
Der Wettbewerb mit Banken wird intensiver
Die bundesweite Genehmigung eröffnet Coinbase zusätzliche Möglichkeiten, schafft jedoch keine exklusive Position auf dem Markt.
Bereits im Januar 2021 wurde Anchorage Digital Bank das erste Kryptowährungsunternehmen, das vom OCC den Status einer Bundesbank erhielt. Die Organisation bietet institutionelle Verwahrung, Staking, Abwicklungen und andere Dienstleistungen im Zusammenhang mit digitalen Vermögenswerten an.
Im Dezember 2025 kündigte BitGo die vollständige Genehmigung durch die OCC an, um sich in eine nationale Treuhandbank umzuwandeln. Im Januar 2026 hat das Unternehmen seinen föderalen Status bekräftigt in einer Erklärung zu seinem Börsengang.
BitGo bietet institutionelle Verwahrungs- und Abwicklungsdienste an, die unter einer einheitlichen föderalen Aufsicht betrieben werden. Dies verschärft den Wettbewerb in dem Segment, das Coinbase anvisiert.
Gleichzeitig betreten traditionelle Finanzorganisationen den Markt. Im Oktober 2026 kündigte BNY die Erweiterung seiner Digital Asset Custody-Plattform in der Europäischen Union unter MiCA-Regulierung an. Die Bank entwickelt seit 2022 die Verwahrung digitaler Vermögenswerte und nutzt dabei ihre bestehende Infrastruktur für institutionelle Kunden.
Jennifer Barker, Leiterin von Europa bei BNY, erläuterte die Bedürfnisse solcher Organisationen:
Um zunehmend digitale Strategien zu unterstützen, benötigen Institutionen Lösungen mit der gleichen Widerstandsfähigkeit, Aufsicht und Sicherheitsvorkehrungen, auf die sie sich in traditionellen Operationen verlassen.
Die Erklärung deutet darauf hin, dass traditionelle Banken die Verwahrung digitaler Vermögenswerte als Fortsetzung ihres bestehenden Finanzgeschäfts und nicht als separates Experiment betrachten.
Für Coinbase bedeutet dies Wettbewerb auf mehreren Ebenen:
Zuverlässigkeit und Regulierung. Die föderale Aufsicht verbessert die Vergleichbarkeit des regulatorischen Status von Coinbase mit anderen Teilnehmern, garantiert jedoch keine Überlegenheit in der Sicherheit.
Servicekosten. Große Fonds können individuelle Tarife aushandeln, was Druck auf die Provisionsmargen ausübt.
Produktintegration. Kunden benötigen nicht nur sichere Wallets, sondern auch Abwicklungen, Handelsinfrastruktur, Kreditvergabe und Zugang zu anderen Finanzinstrumenten.
Bestehende Kundenbeziehungen. Traditionelle Banken haben langjährige Verbindungen zu Vermögensverwaltern, Pensionsfonds und Finanzunternehmen.
Coinbase behält einen erheblichen Vorteil mit seiner spezialisierten Kryptowährungsinfrastruktur und einem breiten Produktökosystem. Dennoch könnte der verstärkte Wettbewerb zu einer Situation führen, in der die verwahrten Vermögenswerte schneller wachsen als die Provisionsumsätze.
Drei Szenarien für die Entwicklung des Verwahrungsgeschäfts
Die finanzielle Auswirkung des neuen Status wird davon abhängen, ob Coinbase nicht nur bestehende Konten übertragen, sondern auch zusätzliche Vermögenswerte anziehen und das Angebot an kostenpflichtigen Dienstleistungen erweitern kann.
Das konservative Szenario deutet auf ein begrenztes Wachstum hin. Institutionelle Kunden verteilen weiterhin Vermögenswerte auf mehrere Anbieter, der Wettbewerb reduziert die effektiven Gebühren, und neue regulatorische Anforderungen erhöhen die Kosten. In einer solchen Situation bleibt die Verwahrung ein wichtiger Teil des Ökosystems, wird jedoch keine eigenständige Einnahmequelle, die mit dem Handel vergleichbar ist.
Das Basisszenario sieht eine schrittweise Expansion vor. Coinbase zieht zusätzliche Vermögenswerte von Fonds und Unternehmenskunden an, erhöht das Dienstleistungsvolumen und verkauft verwandte Dienstleistungen. Regelmäßige Verwahrungszahlungen unterstützen die Einnahmen, obwohl der Haupteffekt möglicherweise nicht aus der Verwahrung selbst, sondern aus der Nutzung anderer Coinbase-Produkte durch die Kunden resultiert.
Das optimistische Szenario ist mit einer groß angelegten Institutionalisierung des Marktes verbunden. Das Wachstum von Kryptowährungs-ETFs, Tokenisierung und Unternehmensinvestitionen erhöht den Bedarf an regulierter Verwahrung. Coinbase nutzt seine technologische Infrastruktur und Kundenbasis, um sein Geschäft auszubauen, und das Wachstum der Volumina ermöglicht die Verteilung der Fixkosten auf eine größere Anzahl verwahrter Vermögenswerte.
Eine wichtige Überlegung ist, dass die Übertragung des bestehenden Geschäfts von der Coinbase Custody Trust Company zu CNTC nicht von selbst die konsolidierten Einnahmen von Coinbase erhöht. Finanzielle Ergebnisse werden nur mit der Gewinnung zusätzlicher Kunden, Änderungen der Servicebedingungen, verbesserter Effizienz oder erweiterter Nutzung von Zusatzprodukten erzielt.
Daher wird es unzureichend sein, den Erfolg der föderalen Lizenz allein anhand der Größe der Vermögenswerte der neuen Struktur zu bewerten.
Was Coinbase daran hindern könnte, mehr zu verdienen
Selbst bei hoher institutioneller Nachfrage sieht sich das Verwahrungsgeschäft Risiken gegenüber, die seine Nachhaltigkeit einschränken.
Der erste Punkt betrifft den Marktwert der Vermögenswerte. Depotbankeinnahmen hängen potenziell von der Dollarbewertung von Kryptowährungen ab. Preisrückgänge können die Einnahmen verringern, selbst wenn die Anzahl der Münzen in den Kunden-Wallets unverändert bleibt.
Das zweite Risiko ist der Preiswettbewerb. Mit dem Aufkommen neuer regulierter Verwahrer erhalten Großkunden mehr Alternativen und könnten niedrigere Gebühren verlangen.
Der dritte Punkt betrifft die operative Verantwortung. Wesentliche Managementfehler, Cyberangriffe, technische Ausfälle und Verstöße gegen interne Verfahren können nicht nur zu finanziellen Verlusten, sondern auch zu regulatorischen Konsequenzen führen. In seinem Form 10-Q-Bericht warnt Coinbase ausdrücklich vor potenzieller Haftung für den Verlust oder Diebstahl von Kundengeldern unter seiner Kontrolle.
Ein zusätzlicher Faktor ist die Umsatzkonzentration. Laut Form 10-Q entfiel im dritten Quartal 2026 ein Geschäftspartner auf 27 % des Gesamtumsatzes von Coinbase, verglichen mit 19 % im Vorjahr. Das Unternehmen gibt in der entsprechenden Zeile des Berichts nicht an, welcher Anteil dieser Zahl direkt auf Verwahrungsdienste entfällt. Dennoch verdient die hohe Abhängigkeit von einem einzigen Geschäftspartner Beachtung bei der Bewertung der finanziellen Stabilität.
Schließlich garantiert der Bundesstatus kein schnelles Gewinnwachstum. Neben regulatorischen Ausgaben muss das Unternehmen in einem Segment wettbewerbsfähig bleiben, in dem die Rentabilität durch große Verträge und die Höhe der Infrastrukturkosten begrenzt sein kann.
Der Gewinn von Coinbase hängt nicht nur von Handelsprovisionen ab, sondern auch vom Wert der investierten Krypto-Vermögenswerte und anderen finanziellen Ergebnissen. Im dritten Quartal meldete das Unternehmen einen Nettogewinn von 718,7 Millionen US-Dollar nach GAAP, aber das bereinigte EBITDA betrug 332,9 Millionen US-Dollar. Gleichzeitig erkannte das Unternehmen etwa 715 Millionen US-Dollar an Nettopositivergebnissen aus der Neubewertung von investierten Krypto-Vermögenswerten an. Daher kann der Nettogewinn eines einzelnen Quartals nicht als direkter Indikator für die Handels- oder Verwahrungsrentabilität angesehen werden.
Anlagerisiken von COIN-Aktien hängen nicht nur von Kryptowährungspreisen ab, sondern auch von der Umsatzstruktur, den Ausgaben und dem Wettbewerb. Bei der Bewertung von Coinbase (COIN) Aktien, müssen sowohl die Erwartungen an das Wachstum des institutionellen Geschäfts als auch die allgemeine Handelsaktivität und die finanziellen Ergebnisse des Unternehmens berücksichtigt werden.
Wird die Verwahrung von Kryptowährungen profitabler als der Handel?
Der Bundesvertrauensstatus stärkt die Position von Coinbase im Markt für institutionelle Dienstleistungen, bietet jedoch noch keine Grundlage, um zu behaupten, dass der Verwahrungsbereich profitabler wird als der Handel.
Finanzdaten bestätigen drei Hauptschlussfolgerungen.
Erstens bleibt der Handelsumsatz die wichtigste separate Einnahmequelle für Coinbase. Trotz rückläufiger Aktivität erzielte das Unternehmen im dritten Quartal 2026 590,2 Millionen US-Dollar aus Transaktionserlösen, während der eigenständige Verwahrungsumsatz im Bericht nicht hervorgehoben wird.
Zweitens können Verwahrungsdienste die Vorhersehbarkeit des Geschäfts verbessern, jedoch nicht die Marktrisiken beseitigen. Regelmäßige Gebühren können unabhängig von der Anzahl der Transaktionen erhalten werden, aber ihre Höhe hängt vom Wert der Kundenvermögenswerte, den Tarifen und dem Wettbewerb ab.
Drittens könnte der bedeutendste Effekt in der Erweiterung des gesamten Finanzökosystems liegen. Die Verwahrung von Vermögenswerten schafft langfristige Beziehungen zu Kunden, die auch Handels-, Staking-, Finanzierungs- und Abwicklungsinfrastruktur benötigen. In diesem Fall wird der Wert des Verwahrungsgeschäfts nicht nur durch direkte Gebühren, sondern auch durch zusätzliche Einnahmen aus anderen Coinbase-Bereichen bestimmt.
Um diese Hypothese zu testen, müssen Investoren die Volumina der verwahrten Vermögenswerte, den eigenständigen Verwahrungsumsatz, die effektiven Tarife, die Servicekosten und das Wachstum der institutionellen Kundenbasis überwachen. Das Unternehmen gibt noch nicht genügend Daten für einen vollständigen Vergleich der Rentabilität von Verwahrung und Handel preis.
Daher liegt die Hauptchance von Coinbase nicht darin, die Kryptowährungsbörse durch ein Verwahrungsgeschäft zu ersetzen, sondern die Verwahrung von Vermögenswerten zur Grundlage einer breiteren Finanzinfrastruktur zu machen. Ob dieses Modell eine mit dem Handel vergleichbare Rentabilität bieten kann, werden zukünftige Berichtszeiträume und die Fähigkeit des Unternehmens zeigen, die institutionelle Nachfrage ohne übermäßige Kostensteigerungen zu monetarisieren.