Am 28. Oktober 2026 startete die Tochtergesellschaft der DTCC, die Depository Trust Company (DTC), den DTCC Tokenization Service (DTS). Wie zuvor von UNUM berichtet, wurden Zugangsvereinbarungen von 20 DTC-Teilnehmern unterzeichnet, darunter JPMorgan, Bank of America, Citi, Morgan Stanley und UBS. Der Start markierte einen wichtigen Schritt bei der Integration der Blockchain in die Finanzinfrastruktur, die Vermögenswerte im Wert von über 114 Billionen Dollar verwaltet.
Die Tokenisierung der DTCC unterscheidet sich von den meisten Projekten auf dem RWA-Markt dadurch, dass digitale Wertpapiere mit dem bestehenden Depotbuchhaltungssystem verbunden sind. Für Banken ist dies eine Möglichkeit, Vermögenswerte effizienter zu verwalten, und für Anbieter von Blockchain-Infrastrukturen eine potenzielle neue Einnahmequelle. Das Ausmaß des wirtschaftlichen Effekts ist jedoch noch unbekannt.
Wie die Tokenisierung von DTCC-Wertpapieren funktioniert
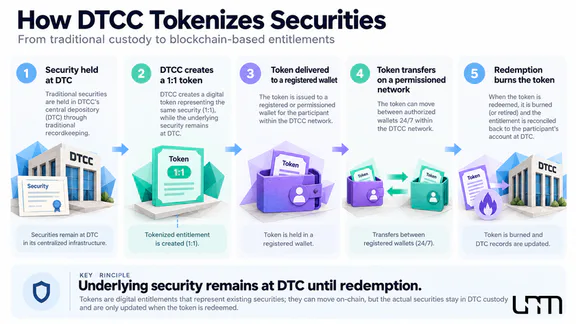
Die Tokenisierung von Finanzanlagen ermöglicht die Darstellung von Rechten an bestehenden Aktien und Anleihen in digitaler Form. Bei der Nutzung von DTS erstellt eine Bank kein neues Wertpapier: Sie erhält ein Token, das ihre Rechte an einem Vermögenswert widerspiegelt, der weiterhin im DTC gehalten wird.
Der Mechanismus basiert auf einem Verhältnis von 1:1. Auf Anfrage des Teilnehmers überträgt das DTC die entsprechenden Wertpapiere auf ein spezielles konsolidiertes Konto, das Digital Omnibus Account, in seinem zentralisierten Buchhaltungssystem, woraufhin es Tokens an ein registriertes digitales Wallet ausgibt. Diese Rechte können an andere Teilnehmer übertragen werden, und bei der Rückumwandlung werden die Tokens eingelöst und die Wertpapiere auf ein reguläres Depotkonto zurückübertragen.
Die rechtliche Eigentümerstruktur ändert sich nicht. Cede & Co., der nominale Inhaber des DTC, bleibt der eingetragene Eigentümer der zugrunde liegenden Wertpapiere, während die Teilnehmer die bereitgestellten wirtschaftlichen Interessen und Anlegerschutzmechanismen behalten. Somit wird das Token nicht zu einer unabhängigen Aktie oder Anleihe, die getrennt vom Depot existiert. Der detaillierte Mechanismus ist im SEC-Dokument beschrieben.
Der Dienst unterstützt rund um die Uhr Transfers zwischen registrierten Wallets innerhalb eines einzigen Netzwerks. Smart Contracts gewährleisten die Einhaltung der festgelegten Beschränkungen, und das DTC überwacht die Bewegung der tokenisierten Rechte. Dies ermöglicht es Banken, Vermögenswerte flexibler innerhalb des bestehenden rechtlichen Rahmens zu bewegen.
Wie die Tokenisierung die Kosten der Banken senken kann
Das Hauptziel von DTS ist nicht nur die Beschleunigung von Transfers, sondern die Steigerung der Kapitaleffizienz. Im traditionellen Finanzwesen ist ein erheblicher Teil der liquiden Mittel in der Sicherung von Transaktionen, der Erfüllung von Abwicklungsverpflichtungen und dem Risikomanagement gebunden. Je länger diese Verfahren dauern, desto weniger Möglichkeiten gibt es, Kapital für andere Operationen zu nutzen.
Seit Mai 2024 werden die meisten US-Aktientransaktionen nach dem T+1-Standard abgewickelt, was den nächsten Geschäftstag nach Abschluss der Transaktion bedeutet. Die Blockchain-Technologie ermöglicht die Übertragung tokenisierter Rechte außerhalb der regulären Handelszeiten, obwohl dies nicht automatisch den gesamten Abwicklungszyklus verkürzt. Die SEC regelt separat die Fristen für den Abschluss von Wertpapiertransaktionen.
Angenommen, eine Bank benötigt zusätzliche Staatsanleihen, um eine Transaktion am Abend abzusichern. Eine traditionelle Übertragung kann von den Arbeitszeiten der Depots und Vermittler abhängen. Wenn die Parteien kompatible Infrastrukturen nutzen und sich darauf einigen, tokenisierte Rechte als Sicherheit zu akzeptieren, kann die Übertragung schneller erfolgen, was potenziell das Volumen der liquiden Mittel reduziert, die die Bank zur Erfüllung von Verpflichtungen reservieren muss.
Für Teilnehmer des Finanzmarktes ergeben sich daraus drei Möglichkeiten:
Beschleunigung der Sicherheitenübertragung. Banken können Wertpapiere schneller zwischen Gegenparteien umverteilen und in neuen Operationen einsetzen.
Erhöhte Effizienz des Liquiditätsmanagements. Die Reduzierung von operativen Verzögerungen verringert potenziell den Bedarf an zusätzlichen Reserven.
Automatisierung von Abwicklungsverfahren. Smart Contracts ermöglichen die Automatisierung einzelner Prüfungen und Aktionen mit digitalen Rechten, was das Volumen manueller Operationen reduziert.
Ein schneller Token-Transfer ist jedoch nicht gleichbedeutend mit einem sofortigen Abschluss des Geschäfts. Für Abwicklungen nach dem Prinzip Lieferung gegen Zahlung (DVP), die den gleichzeitigen Transfer von Vermögenswerten und Zahlungen beinhalten, ist eine koordinierte Arbeit der Zahlungs- und Depotssysteme erforderlich.
Die Größe der Netzwerkgebühr spiegelt auch nicht die gesamten Kosten der Operation wider, die die Lagerung von Vermögenswerten, die Einhaltung von Vorschriften und die Zahlungsabwicklung umfassen. UNUM analysierte zuvor einen ähnlichen Unterschied zwischen den Blockchain-Kosten und den endgültigen Ausgaben der Nutzer am Beispiel von Stablecoins.
Am 15. Juli 2026 führte die DTCC eine Reihe von realen Operationen in einer Produktionsumgebung durch, darunter Aktien- und Staatsanleihentransaktionen, Sicherheitenübertragungen und DVP-Abwicklungen. Dies bestätigte die Machbarkeit der Technologie, beweist jedoch noch nicht signifikante Kapitaleinsparungen bei massenhafter Einführung.
Darüber hinaus legen die anfänglichen regulatorischen Bedingungen fest, dass das DTC den tokenisierten Rechten keinen Sicherheiten- oder Abwicklungswert zuweist, wenn es die Kennzahlen Net Debit Cap und Collateral Monitor berechnet – Mechanismen zur Begrenzung der Abwicklungsrisiken des Depots. Daher impliziert die Fähigkeit, digitale Rechte als Sicherheiten zu verwenden, nicht deren automatische Anerkennung in allen Risikomanagementsystemen.
Warum der 114-Billionen-Dollar-Markt nicht als tokenisiert betrachtet werden kann
Der Umfang des Depots und das Volumen der tokenisierten Vermögenswerte müssen unterschieden werden. Über 114 Billionen Dollar ist der Gesamtwert der von der DTC betreuten Wertpapiere. Zu Beginn von DTS stehen 34 Wertpapiere zur Tokenisierung zur Verfügung, was laut DTCC-Daten etwa 30 Billionen Dollar an betreuten Vermögenswerten entspricht.
Diese 30 Billionen Dollar repräsentieren den Wert der Wertpapiere, die potenziell digitalisiert werden können, nicht das Volumen der bereits ausgegebenen Token. In den veröffentlichten Materialien über den Start von DTCC gibt es keine Zahlen zu tatsächlich tokenisierten Vermögenswerten oder Statistiken über reguläre kommerzielle DTS-Operationen.
Eine ähnliche Unterscheidung muss bei den Teilnehmern gemacht werden. Zwanzig Servicezugangsvereinbarungen bedeuten nicht, dass alle angeschlossenen Banken bereits bedeutende Portfolios auf die Blockchain übertragen haben. Über 150 Finanzorganisationen beteiligten sich an der Entwicklung der Infrastruktur, aber ihr Nutzungsausmaß wird von der wirtschaftlichen Machbarkeit und den regulatorischen Anforderungen abhängen.
Im Dezember 2025 erteilte das Personal der SEC-Abteilung für Handel und Märkte einen No-Action-Brief bezüglich des begrenzten Pilotprogramms der DTC. Die Position des Regulators deckt bestimmte Vermögenskategorien ab: Aktien von Unternehmen aus dem Russell 1000 Index, US-Staatsanleihen und ETFs, die wichtige Aktienindizes nachverfolgen.
Somit entwickelt sich die Tokenisierung von Aktien und Anleihen weiterhin innerhalb etablierter Rahmenbedingungen. Der Brief sieht eine dreijährige Frist ab dem Start des Pilotprogramms vor und stellt keine allgemeine Erlaubnis zur Ausgabe digitaler Wertpapiere dar.
DTCC-Präsident und CEO Frank La Salla beschrieb den Start als: „Wir legen den Grundstein für eine verantwortungsvolle großflächige Einführung im institutionellen Sektor.“
Es ist die schrittweise Ausweitung der kommerziellen Nutzung, nicht der Nennwert der verfügbaren Wertpapiere, die zeigen wird, wie erfolgreich die neue Infrastruktur sein wird.
Welche Blockchains und Unternehmen von der Tokenisierung profitieren können
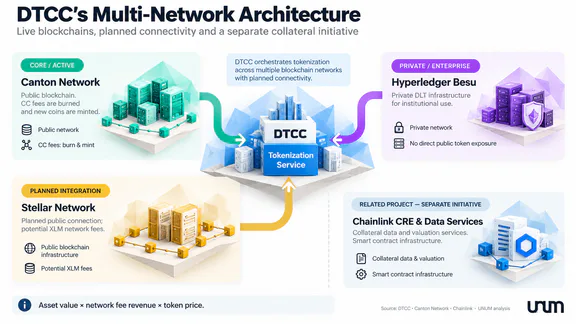
Ein Merkmal von DTS ist seine Multi-Netzwerk-Infrastruktur, die es den Teilnehmern ermöglicht, mit mehreren Blockchains zu arbeiten. Beim Start ist der Dienst mit dem Canton Network und dem privaten Netzwerk von DTCC auf Basis von Besu integriert. In der ersten Hälfte des Jahres 2027 ist geplant, Stellar anzuschließen.
Dieses Modell reduziert die Abhängigkeit von Finanzorganisationen von einer einzigen Technologie und ermöglicht es ihnen, die Infrastruktur entsprechend den Anforderungen an Datenschutz, Sicherheit und Betriebskosten auszuwählen.
Blockchain | Integrationsstatus | Potenzielle wirtschaftliche Auswirkungen |
|---|---|---|
Canton Network | Betrieb mit DTS | Erhöhte Operationen und Gebühren, die in Canton Coin (CC) bezahlt werden |
Privates Besu-Netzwerk | Betrieb mit DTS | Nachfrage nach Infrastrukturdiensten ohne direkte Verbindung zu öffentlichen Krypto-Assets |
Stellar | Verbindung geplant für die erste Hälfte 2027 | Zusätzliche Netzwerkaktivität und Gebühren, aber kein garantierter XLM-Wachstum |
Für Krypto-Investoren ist das Canton Network von größtem Interesse, da seine öffentliche Infrastruktur den nativen Token Canton Coin (CC) verwendet.
Laut der offiziellen Beschreibung des Canton-Modells, werden Gebühren für die Nutzung der gemeinsamen Infrastruktur in CC bezahlt und verbrannt, während neue Münzen als Belohnungen an Netzwerkteilnehmer ausgegeben werden. Dieser Mechanismus wird als Burn-and-Mint bezeichnet: Das Angebotsvolumen hängt sowohl von der Verbrennung als auch von der Ausgabe ab. Daher führt eine Zunahme der Anzahl der Operationen nicht unbedingt zu einer Reduzierung der Anzahl der im Umlauf befindlichen Token.
Die Integration mit Stellar kann ebenfalls die Netzwerkaktivität erhöhen, aber der Wert der tokenisierten Wertpapiere übersetzt sich nicht direkt in eine Nachfrage nach XLM. Die Anzahl der Operationen, die Höhe der Gebühren und die Besonderheiten der Interaktion der Teilnehmer mit der Blockchain sind von Bedeutung. Zuvor hat UNUM die Dynamik der Liquidität und der tokenisierten Vermögenswerte von Stellar untersucht.
Zusätzliche Möglichkeiten stehen Anbietern von Technologielösungen zur Verfügung. Zum Beispiel arbeitet DTCC in einem separaten Projekt namens Collateral AppChain mit Chainlink zusammen, das auf ein 24/7-Kollateralmanagement abzielt. Es handelt sich nicht um eine direkte Integration von Chainlink in DTS, aber es zeigt, dass der Finanzmarkt nicht nur Blockchains, sondern auch Werkzeuge für den Datentransfer, die Automatisierung und die Interaktion zwischen verschiedenen Systemen benötigt.
Warum das Wachstum des RWA-Marktes keine Garantie für eine Wertsteigerung von Kryptowährungen ist
Investitionen in RWA und der Kauf von nativen Blockchain-Token, die für die Tokenisierung verwendet werden, implizieren unterschiedliche Ertragsquellen und Risiken. Im ersten Fall erhält der Investor eine wirtschaftliche Exposition gegenüber dem zugrunde liegenden Vermögenswert, wie z.B. Anleihen, während im zweiten Fall gegenüber einer Kryptowährung, deren Wert von ihrem eigenen Markt und Wirtschaftsmodell abhängt.
Bei der Bewertung solcher Projekte ist es wichtig, drei Indikatoren nicht zu vermischen: den Wert der platzierten Vermögenswerte, den Transaktionsumsatz und das Nettoeinkommen. Es gibt keine direkte proportionale Beziehung zwischen ihnen. Zum Beispiel kann die Übertragung von tokenisierten Anleihen im Wert von 1 Milliarde Dollar nur wenige Transaktionen mit geringen Gebühren erfordern, während regelmäßige Bewegungen kleinerer Vermögenswerte mehr Einkommen für das Netzwerk bringen können.
Daher muss ein Investor bei der Analyse der Aussichten von CC, XLM und anderen Kryptowährungen mehrere Faktoren berücksichtigen:
Welches Volumen an Operationen tatsächlich über die öffentliche Blockchain abgewickelt wird.
In welchem Token die Gebühren bezahlt werden und wer diese Kosten trägt.
Welcher Teil der Gebühren verbrannt oder unter den Teilnehmern umverteilt wird.
Wie sich das Token-Angebot unter Berücksichtigung zusätzlicher Emissionen verändert.
Es ist besonders wichtig, zwischen den wirtschaftlichen Vorteilen des Netzwerkbetreibers und den Interessen der Kryptowährungsinhaber zu unterscheiden. Private Blockchain-Infrastrukturen können Einkommen für Technologieanbieter generieren und Bankkosten senken, während sie kaum Nachfrage nach öffentlichen Tokens schaffen.
Daher kann die Expansion des RWA-Marktes die Entwicklung der Kryptoindustrie unterstützen, aber um die Attraktivität einer bestimmten Anlage zu bewerten, reicht es nicht aus, nur die Größe der im Netzwerk platzierten Wertpapiere zu kennen.
Welche Risiken die Einführung der Tokenisierung verlangsamen könnten
Der Wechsel zur Blockchain beseitigt nicht automatisch bestehende Probleme des Finanzmarktes. Im Gegenteil, während der Implementierungsphase entstehen zusätzliche technologische und betriebliche Anforderungen.
Eines der Hauptrisiken hängt mit der Fragmentierung der Liquidität zusammen. Wenn Banken unterschiedliche Blockchains verwenden, sind kompatible Mechanismen für die Buchhaltung und Umwandlung erforderlich, um Vermögenswerte zwischen ihnen zu übertragen. Andernfalls bleibt die Liquidität fragmentiert und der wirtschaftliche Effekt der Tokenisierung wird geringer als erwartet sein.
Eine weitere Einschränkung ist die Sicherheit der digitalen Infrastruktur. Fehler in Smart Contracts, Schlüsselkompromisse und Softwareausfälle können Risiken schaffen, die zusätzliche Kontrollmechanismen erfordern. Während die Lagerung von Wertpapieren in einem regulierten Depot bestimmte rechtliche Risiken reduziert, beseitigt sie nicht die technologischen Bedrohungen.
Die Marktliquidität ist nicht weniger wichtig. Die bloße Ausgabe eines Tokens schafft nicht automatisch Käufer und Verkäufer, die bereit sind, Transaktionen zu wettbewerbsfähigen Preisen durchzuführen. Effektiver Handel erfordert Market Maker und Mechanismen zur Kursbildung. Zuvor hat UNUM dieses Thema im Kontext der Tokenisierung und automatisierter Market Maker untersucht.
Infolgedessen wird die Geschwindigkeit der DTS-Einführung nicht nur von den technischen Möglichkeiten der Blockchain abhängen, sondern auch von der Bereitschaft der Banken, Regulierungsbehörden und anderer Finanzmarktteilnehmer, sich auf neue Prozesse zu einigen.
Welche Indikatoren Investoren im Jahr 2027 verfolgen sollten
Um die Aussichten der Wertpapier-Tokenisierung zu bewerten, reicht es nicht aus, Ankündigungen neuer Partnerschaften zu verfolgen. Wichtiger sind die Daten, die den Übergang der Technologie zur regelmäßigen kommerziellen Nutzung zeigen.
Die Hauptindikatoren werden sein:
Tatsächliches Volumen tokenisierter Vermögenswerte. Es wird zeigen, welcher Anteil der verfügbaren Wertpapiere tatsächlich in digitaler Form genutzt wird.
Anzahl der aktiven Teilnehmer und Operationen. Diese Indikatoren helfen, formale Bankverbindungen von der tatsächlichen Nachfrage nach dem Service zu unterscheiden.
Nutzung von tokenisiertem Sicherheiten. Das Wachstum solcher Operationen zusammen mit verkürzten Übertragungszeiten für Sicherheiten wird ein Beweis für die praktischen Vorteile der Technologie sein.
Einsparungen bei Kapital- und Betriebskosten. Ergebnisse, die von Finanzorganisationen bestätigt werden, ermöglichen eine Bewertung der Effizienz von DTS.
Netzwerkaktivität und Kryptowirtschaft. Für Canton sind Kommissionsvolumen, Verbrennung und CC-Ausgabe besonders wichtig, während für Stellar die Anzahl zusätzlicher Operationen nach der Verbindung entscheidend ist.
Entwicklung der Abwicklungsinfrastruktur. Neue Lösungen für monetäre Abwicklungen und Blockchain-Interoperabilität werden zeigen, wie bereit die Technologie für die Skalierung ist.
Basierend auf diesen Indikatoren können drei Marktentwicklungsszenarien identifiziert werden:
Beschleunigte Einführung. Banken erhöhen das Volumen tokenisierter Operationen, erweitern die Nutzung digitaler Rechte als Sicherheiten und bestätigen Kapitaleinsparungen. Ein Zeichen für dieses Szenario wird ein gleichzeitiges Wachstum des DTS-Umsatzes, der Anzahl aktiver Teilnehmer und des Anteils regelmäßiger Operationen sein.
Allmähliche Einführung. Der Service expandiert weiter, aber die Hauptaktivität bleibt im institutionellen Segment. Die Anzahl der Verbindungen nimmt schneller zu als der tatsächliche Umsatz, und der Einfluss auf den Wert öffentlicher Kryptowährungen bleibt begrenzt.
Verlangsamte Einführung. Technologische und regulatorische Einschränkungen behindern die Skalierung, und Banken erreichen nicht die erwarteten Einsparungen. In diesem Fall bleiben die Operationsvolumen im Vergleich zum Wert der für die Tokenisierung verfügbaren Vermögenswerte gering.
Die Zuweisung spezifischer Wahrscheinlichkeiten zu diesen Szenarien ist verfrüht: Es gibt nicht genügend öffentliche Daten über regelmäßige kommerzielle DTS-Aktivitäten.
Wer letztendlich von der Tokenisierung von Wertpapieren profitieren wird
Die Hauptnutznießer in der Anfangsphase könnten Banken, Broker und Verwahrstellen sein, die es schaffen, den Vermögenstransfer zu beschleunigen, das Liquiditätsmanagement zu verbessern und die Betriebskosten zu senken. Anbieter von digitalen Geldbörsen, Software und Blockchain-Infrastruktur könnten ebenfalls zusätzliche Einnahmen erzielen, da die Anzahl der Operationen zunimmt.
Für Inhaber von CC, XLM und anderen Kryptowährungen ist die Verbindung weniger direkt. Die Ausweitung der Blockchain-Nutzung schafft potenzielle Nachfrage nach Netzwerkdiensten, aber die Wertdynamik der Token hängt von Kommissionen, Ausgabe, Einnahmenverteilung und Marktbedingungen ab.
Der Start von DTCC ist bedeutend, nicht weil 114 Billionen Dollar bereits auf die Blockchain übertragen wurden, sondern weil die Tokenisierung Teil der funktionierenden regulierten Infrastruktur des US-Aktienmarktes geworden ist. Ihr Erfolg wird durch das Volumen realer Operationen, erzielte Kapitaleinsparungen und die Fähigkeit neuer Technologien bestimmt, traditionelle finanzielle Aufgaben zu lösen, nicht nur durch den Wert von Vermögenswerten, die theoretisch digitalisiert werden können.