Was die Finanzberichte von Anthropic vor dem Börsengang enthüllten
Am 26. Oktober 2026 reichte Anthropic, der Entwickler der Claude AI-Modellfamilie, eine öffentliche S-1-Registrierungserklärung bei der U.S. Securities and Exchange Commission (SEC) ein. Das Unternehmen plant, ein Initial Public Offering an der Nasdaq unter dem Ticker ANT durchzuführen, obwohl der endgültige Preis und die Anzahl der angebotenen Aktien noch nicht festgelegt wurden.
Die Finanzberichte von Anthropic für 2026, die im Rahmen der Börsengangsvorbereitung offengelegt wurden, zeigen, wie schnell sich das Geschäft des Unternehmens entwickelt. In den ersten sechs Monaten erreichte der Umsatz 16,29 Milliarden US-Dollar im Vergleich zu 1,16 Milliarden US-Dollar im gleichen Zeitraum des Vorjahres. Dieses Wachstum entspricht etwa 1300 %, was bedeutet, dass sich die Einnahmen ungefähr vervierzehnfacht haben.
Der Nettoverlust für den gleichen Zeitraum erreichte jedoch 80,75 Milliarden US-Dollar, was einer mehr als sechsfachen Steigerung entspricht. Unterdessen verringerte sich der Betriebsverlust, der die Differenz zwischen Einnahmen und Ausgaben für die Kernaktivitäten widerspiegelt, um fast 68 %.
Wichtige Finanzkennzahlen von Anthropic
Kennzahl | H1 2025 | H1 2026 |
|---|---|---|
Umsatz | 1,16 Milliarden US-Dollar | 16,29 Milliarden US-Dollar |
Betriebsausgaben | 3,30 Milliarden US-Dollar | 16,98 Milliarden US-Dollar |
Betriebsergebnis | −2,14 Milliarden US-Dollar | −0,69 Milliarden US-Dollar |
Nettoergebnis | −12,97 Milliarden US-Dollar | −80,75 Milliarden US-Dollar |
Operativer Cashflow | −1,51 Milliarden US-Dollar | +3,93 Milliarden US-Dollar |
Quelle: Anthropic, Formular S-1, SEC. Ungeprüfte Daten für das erste Halbjahr 2025 und 2026. Werte sind gerundet.
Bemerkenswerterweise wurden im zweiten Quartal 2026 Veränderungen beobachtet, als Anthropic erstmals seit sechs Quartalen, die in den Finanzberichten dargestellt sind, einen Betriebsgewinn von etwa 974 Millionen US-Dollar erzielte. Trotz des negativen Ergebnisses für das gesamte Halbjahr überstiegen die aktuellen Einnahmen bis zum Ende die Betriebsausgaben.
Dies ist eine signifikante Veränderung im Vergleich zu 2025, als, wie zuvor von UNUM berichtet, das Umsatzwachstum von einem Anstieg der Betriebsverluste begleitet wurde.
Ein profitables Quartal beweist jedoch noch nicht die Nachhaltigkeit des Geschäftsmodells. Um dies zu tun, ist es notwendig zu verstehen, warum sich das Nettoergebnis so stark vom Betriebsergebnis unterscheidet und welche Kosten das Unternehmen in den kommenden Jahren tragen wird.
Warum Anthropic einen Verlust von 80,7 Milliarden US-Dollar erlitt
Der Hauptgrund für den massiven Nettoverlust von Anthropic sind nicht die Kosten, die mit der Entwicklung und Wartung von Claude verbunden sind, sondern die bilanzielle Behandlung von Finanzinstrumenten, die zur Kapitalbeschaffung verwendet werden.
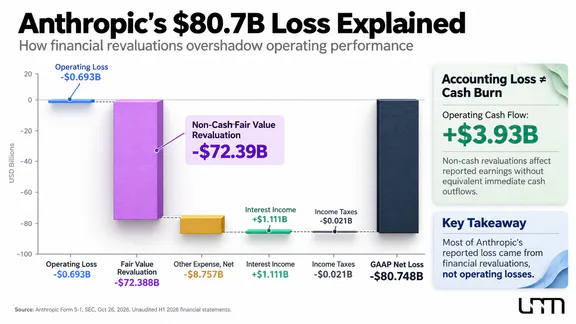
Laut den Finanzberichten erkannte das Unternehmen im ersten Halbjahr 2026 72,39 Milliarden US-Dollar an Aufwendungen aufgrund von Änderungen des beizulegenden Zeitwerts von wandelbaren Schuldtiteln, Derivatverbindlichkeiten und SAFE-Vereinbarungen an. Diese Vereinbarungen bieten Investoren die Möglichkeit, unter bestimmten Bedingungen in Zukunft Unternehmensanteile zu erhalten.
Der Mechanismus funktioniert wie folgt: Anthropic beschafft Mittel durch Instrumente, die später in Aktien umgewandelt werden können. Wenn die Bewertung seines Geschäfts steigt, erhöht sich auch der geschätzte Wert der Verpflichtungen gegenüber den Inhabern solcher Instrumente. Gemäß den geltenden Bilanzierungsregeln wird die Wertänderung als Aufwand erfasst, auch wenn das Unternehmen den entsprechenden Betrag nicht in bar gezahlt hat.
Ein bemerkenswertes Beispiel sind die wandelbaren Verpflichtungen gegenüber Amazon. Zum 30. Juni 2026 belief sich ihr nominaler Hauptbetrag auf etwa 6,2 Milliarden US-Dollar, während der Buchwert, der zum beizulegenden Zeitwert bestimmt wurde, 108,6 Milliarden US-Dollar erreichte. Diese letztgenannte Zahl bedeutet nicht, dass Anthropic Amazon sofort mehr als 100 Milliarden US-Dollar in bar zahlen muss. Die Umwandlungsbedingungen sehen den Erhalt von Aktien vor, was zur Verwässerung der Anteile anderer Investoren führen kann.
Darüber hinaus erkannte das Unternehmen 8,76 Milliarden US-Dollar an sonstigen Aufwendungen abzüglich Einnahmen an, darunter etwa 8,72 Milliarden US-Dollar an Anpassungen des Werts anderer Finanzinstrumente. Zusammen mit der Neubewertung der wandelbaren Verpflichtungen in Höhe von 72,39 Milliarden US-Dollar bildeten diese Aufwendungen etwa 81,11 Milliarden US-Dollar an nicht zahlungswirksamen Aufwendungen. Ihre Auswirkungen auf das Nettoergebnis wurden teilweise durch andere Posten ausgeglichen, darunter 1,11 Milliarden US-Dollar an Zinserträgen.
Daher ist es zur Beurteilung der finanziellen Lage von Anthropic notwendig, zwischen drei Indikatoren zu unterscheiden:
Nettoverlust — 80,75 Milliarden US-Dollar. Berücksichtigt die Ergebnisse der Kerngeschäfte, die Neubewertung der finanziellen Verpflichtungen, Zinserträge, Steuern und andere Posten.
Betriebsverlust — 693 Millionen US-Dollar. Zeigt, dass die gesamten Geschäftsausgaben für das Halbjahr die Einnahmen immer noch überstiegen.
Bereinigter Betriebsgewinn — 1,62 Milliarden US-Dollar. Vom Unternehmen nach Ausschluss bestimmter Posten berechnet, einschließlich aktienbasierter Vergütungen und bestimmter nicht zahlungswirksamer Aufwendungen.
Der letztgenannte Indikator fällt in die Kategorie der Non-GAAP, was bedeutet, dass er außerhalb der standardmäßigen Rechnungslegungsvorschriften berechnet wird. Er hilft, die Dynamik der Kerngeschäfte zu bewerten, aber die ausgeschlossenen Aufwendungen sind nicht unbedingt ohne wirtschaftliche Bedeutung. Zum Beispiel kann die aktienbasierte Vergütung von Mitarbeitern die Anzahl der ausstehenden Aktien erhöhen und den Anteil der bestehenden Aktionäre verringern.
Daher entspricht der buchhalterische Verlust von Anthropic in Höhe von 80,7 Milliarden US-Dollar nicht dem Betrag der für den Betrieb von Claude ausgegebenen Barmittel. Die Neubewertung der finanziellen Verpflichtungen spiegelt jedoch die realen wirtschaftlichen Konsequenzen der Kapitalbeschaffung wider, einschließlich der potenziellen Verwässerung der Anteile der Investoren. Der Ausschluss dieser Aufwendungen bedeutet nicht von selbst, dass das Unternehmen nachhaltig profitabel geworden ist.
Wie profitabel ist Claudes Geschäftsmodell
Um zu verstehen, wie nachhaltig Claudes Wirtschaftlichkeit ist, ist es notwendig, die Einnahmestruktur von Anthropic und die Kosten für die Wartung von KI-Modellen zu untersuchen.
Das Unternehmen verdient durch Abonnements, den Zugang zu Modellen über API und Unternehmenslösungen, die die Integration von künstlicher Intelligenz in ihre eigenen Produkte und Geschäftsprozesse ermöglichen. In der ersten Hälfte des Jahres 2026 kamen etwa 13,06 Milliarden US-Dollar oder 80 % der Einnahmen aus der Bezahlung für die tatsächliche Nutzung von Modellen. Weitere 3,22 Milliarden US-Dollar wurden aus Abonnements erzielt.
Diese Struktur bedeutet, dass die Einnahmen von Anthropic weitgehend von der Anzahl der bearbeiteten Anfragen abhängen, nicht nur von der Anzahl der Nutzer.
Für einen Entwickler von KI-Modellen ist dies sowohl ein Vorteil als auch eine Quelle von Risiken. Während die Nutzung von Claude durch Unternehmenskunden zunimmt, können die Einnahmen schnell steigen. Jede Anfrage erfordert jedoch Rechenressourcen, sodass das Wachstum der Auslastung mit zusätzlichen Infrastrukturkosten verbunden ist.
Die Hauptveränderung in der Wirtschaftlichkeit von Anthropic ist sichtbar, wenn man diese Ausgaben mit den Einnahmen vergleicht. In der ersten Hälfte des Jahres 2025 kosteten das Rechnen und die Infrastruktur das Unternehmen 2,33 Milliarden US-Dollar, etwa das Doppelte seiner Einnahmen. Ein Jahr später stiegen die Ausgaben auf 8,95 Milliarden US-Dollar, aber ihr Verhältnis zu den Einnahmen sank von etwa 201 % auf 55 %.
Für jeden Dollar Einnahmen entstehen Anthropic jetzt deutlich weniger Rechenkosten als ein Jahr zuvor. Dies zeigt eine Verbesserung der operativen Wirtschaftlichkeit, beweist jedoch nicht eine Senkung der Kosten für jede Anfrage: Ein Teil der Rechenleistung wird im Voraus gekauft, und ihre Kosten hängen von den Bedingungen langfristiger Verträge ab.
Darüber hinaus kann dieser Indikator nicht mit der Bruttomarge gleichgesetzt werden. Der Posten der Rechenausgaben umfasst nicht nur die Bedienung von Benutzeranfragen, sondern auch die Infrastruktur für Forschung, Entwicklung und das Training von Sprachmodellen.
Gleichzeitig erhöht Anthropic weiterhin die Ausgaben für Personal, Vertrieb und Promotion. Die Ausgaben für Vertrieb, Marketing und Partnerschaften erreichten 3,17 Milliarden US-Dollar im Vergleich zu 120 Millionen US-Dollar im Vorjahr. Diese Kategorie umfasst Ausgaben im Zusammenhang mit der Verteilung von Dienstleistungen über Partnerkanäle.
Diese Ausgabenstruktur zeigt, dass die Monetarisierung von künstlicher Intelligenz nicht nur von der Anzahl der Kunden abhängt, sondern auch von den Rechenkosten, der Intensität der Modellauslastung und der Effektivität der kommerziellen Kanäle.
Eine besondere Bedeutung liegt in der Abhängigkeit von Cloud-Plattformen. In der ersten Hälfte des Jahres 2026 wurden etwa 48 % der Einnahmen von Anthropic über Marktplätze von Cloud-Anbietern erzielt. Dies bietet Zugang zu Unternehmenskunden, stärkt jedoch gleichzeitig den Einfluss von Partnerschaften mit Amazon, Google und Microsoft. Zum Beispiel, wie UNUM schrieb, erweitert Anthropic die internationale Präsenz von Claude durch die Infrastruktur von Amazon Bedrock.
Daher hängt die Fähigkeit des Geschäftsmodells von Claude, nachhaltige Gewinne zu erzielen, nicht nur von den Wachstumsraten der Einnahmen ab. Ebenso wichtig ist, ob das Unternehmen die Senkung der relativen Rechenkosten aufrechterhalten kann, während es gleichzeitig die Entwicklung produktiverer Modelle finanziert.
Wie viel Geld Anthropic wirklich ausgibt und welche Risiken es trägt
Eine weitere wichtige Änderung in den Finanzberichten ist der Übergang zu einem positiven operativen Cashflow. In den ersten sechs Monaten des Jahres 2026 erhielt Anthropic 3,93 Milliarden US-Dollar in bar aus seinen Kerngeschäften, verglichen mit einem Abfluss von 1,51 Milliarden US-Dollar im gleichen Zeitraum des Vorjahres.
Dies bedeutet, dass die Zuflüsse aus operativen Tätigkeiten die entsprechenden Mittelabflüsse überstiegen. Ein positiver Cashflow garantiert jedoch nicht das Fehlen zukünftiger finanzieller Probleme. Seine Größe hängt auch vom Zeitpunkt der Abrechnungen mit Kunden und Lieferanten ab, und der Indikator selbst spiegelt nicht alle zukünftigen Zahlungen für Infrastrukturverpflichtungen wider.
Zum 30. Juni 2026 beliefen sich die Barmittel und kurzfristigen Investitionen von Anthropic auf etwa 131,7 Milliarden US-Dollar. Ein erheblicher Teil der Finanzreserven wurde durch aufgebrachtes Kapital gebildet: Allein in der ersten Jahreshälfte brachte die Ausgabe von Vorzugsaktien dem Unternehmen etwa 110,4 Milliarden US-Dollar ein.
Das Hauptproblem liegt im Umfang der zukünftigen Ausgaben für die Recheninfrastruktur.
Laut dem S-1 hatte Anthropic zum Ende Juni etwa 265,6 Milliarden US-Dollar an zukünftigen Mindestverpflichtungen aus Dienstleistungsbeschaffungsverträgen, die hauptsächlich mit Cloud-Infrastruktur zusammenhängen. Darüber hinaus gab das Unternehmen etwa 321,4 Milliarden US-Dollar an zukünftigen ungekürzten Leasingzahlungen unter abgeschlossenen Verträgen für Rechenkapazitäten bekannt, die noch nicht begonnen haben.
Nach dem 30. Juni schloss Anthropic neue und geänderte bestehende Vereinbarungen für das Leasing und die Beschaffung von Infrastruktur ab. Diese sehen zusätzliche etwa 245 Milliarden US-Dollar an zukünftigen Mindestzahlungen vor, wobei die Erfüllung einiger Vereinbarungen von bestimmten Bedingungen abhängt. Diese Beträge beziehen sich auf unterschiedliche Kategorien und Daten von Verpflichtungen, sodass sie nicht mechanisch summiert werden können, ohne mögliche Überschneidungen zu berücksichtigen.
Dies sind mehrjährige Zahlungen, die sich über Zeiträume von bis zu 20 Jahren erstrecken, anstatt sofortiger Mittelabflüsse. Der Umfang der Vereinbarungen zeigt jedoch, wie kapitalintensiv die Entwicklung und kommerzielle Nutzung fortschrittlicher KI-Modelle bleibt.
Hier entsteht ein erhebliches Missverhältnis: Die Einnahmen von Anthropic hängen überwiegend vom tatsächlichen Verbrauch von KI-Diensten ab, während Infrastrukturverpflichtungen möglicherweise unabhängig von der Auslastung der Rechenkapazitäten bestehen bleiben.
Wenn die Nachfrage nach Claude weiterhin schnell wächst, wird die erworbene Infrastruktur es ermöglichen, mehr Kunden zu bedienen und den Umsatz zu steigern. Wenn das Wachstum jedoch nachlässt, könnten einige Rechenressourcen ungenutzt bleiben, während die Zahlungen unter langfristigen Verträgen fortbestehen.
Dieses Problem ist charakteristisch für den gesamten Markt für künstliche Intelligenz. In dem analytischen Material von UNUM „AI Boom auf geliehenem Geld: Wer profitiert von künstlicher Intelligenz und wer riskiert, Investitionen nicht zurückzuerhalten“ wird detailliert untersucht, wie sich Infrastrukturkosten und Fremdfinanzierung auf die Risikoverteilung unter den Marktteilnehmern auswirken.
Für Anthropic fügt die doppelte Rolle großer Technologiepartner zusätzliche Komplexität hinzu. Amazon, Google und Microsoft stellen Rechenkapazitäten bereit, beteiligen sich an der Finanzierung des Unternehmens oder vertreiben dessen Produkte, entwickeln jedoch gleichzeitig ihre eigenen KI-Dienste. Diese Partnerschaftsstruktur erleichtert die Skalierung des Geschäfts, erhöht jedoch die Abhängigkeit von einem begrenzten Kreis von Infrastrukturprovidern und deren kommerziellen Bedingungen.
Folglich reduzieren erhebliche Barmittelreserven kurzfristige finanzielle Risiken, garantieren jedoch nicht die Rückzahlung der eingegangenen Infrastrukturverpflichtungen.
Wie Investoren Anthropic vor dem Börsengang bewerten sollten
Die Bewertung von Anthropic vor dem Börsengang erfordert die Berücksichtigung nicht nur der aktuellen Einnahmen, sondern auch der langfristigen Verpflichtungen, potenziellen Verwässerung der Anteile und der Rentabilitätsaussichten. Daher sollten Investoren, die sich für die Aktien von Anthropic interessieren, sich nicht nur auf den Nettoverlust oder ein einziges profitables Quartal verlassen.
Die Verwendung des traditionellen KGV-Multiplikators, der die Marktkapitalisierung des Unternehmens mit dem Nettogewinn vergleicht, ist derzeit wenig informativ. Bei einem negativen Nettoergebnis erlaubt sein Wert keine korrekte Bewertung des Unternehmenswerts im Verhältnis zum erwirtschafteten Gewinn.
Für die Analyse des Entwicklers von Claude sind P/S- und EV/Umsatz-Indikatoren nützlicher. Ersterer vergleicht die Marktkapitalisierung mit dem Umsatz, während letzterer den Unternehmenswert mit seinen Einnahmen vergleicht, wobei Unterschiede in der Kapitalstruktur und den finanziellen Verpflichtungen berücksichtigt werden.
Diese Multiplikatoren erfordern jedoch auch Vorsicht aufgrund der außergewöhnlich hohen Wachstumsraten von Anthropic.
Zum Beispiel, um dies zu veranschaulichen, nehmen wir an, die Marktkapitalisierung von Anthropic beim Börsengang wird 1,5 Billionen US-Dollar betragen, und der Jahresumsatz wird dem Doppelten des Ergebnisses der ersten Hälfte des Jahres 2026 entsprechen — etwa 32,6 Milliarden US-Dollar. Dann würde das bedingte P/S ungefähr 46 betragen. Bei einer Marktkapitalisierung von 2 Billionen US-Dollar würde der Indikator über 61 liegen.
Dies ist lediglich eine illustrative Berechnung und keine Bewertung des fairen Werts. Die Verdopplung des Halbjahresumsatzes ist keine bestätigte Prognose für das gesamte Jahr 2026 und ersetzt nicht die Berechnung auf Basis des tatsächlichen Umsatzes der letzten 12 Monate.
Ein hoher Multiplikator deutet darauf hin, dass Investoren bereit sind, eine erhebliche Prämie für zukünftiges Wachstum zu zahlen. Aber je höher der Aktienkurs im Verhältnis zu den aktuellen Einnahmen ist, desto mehr wird die Marktkapitalisierung von Anthropic von der Fähigkeit des Unternehmens abhängen, den Umsatz zu steigern und die Rentabilität des Geschäfts zu verbessern.
Die Diskussion über eine solche Bewertung hat bereits begonnen. Zuvor berichtete UNUM über die Kritik des Investors Michael Burry an der Bewertung von Anthropic, der die Rechtfertigung der privaten Bewertung des Unternehmens auf 965 Milliarden Dollar in Frage stellte. Eine hohe Bewertung allein beweist jedoch nicht das Vorhandensein einer Blase – eine solche Schlussfolgerung erfordert den Vergleich des Preises mit den erwarteten Cashflows, Risiken und Wachstumsraten des Geschäfts.
Anthropic selbst warnt vor einem möglichen Rückgang des Umsatzwachstums:
Wir erwarten nicht, dass unser Umsatz weiterhin mit vergleichbaren Raten wächst.
Diese Warnung ist besonders wichtig, da neue Infrastrukturverpflichtungen Jahre im Voraus getroffen werden, während zukünftige Einnahmen unsicher bleiben.
Wichtige Kennzahlen für Investoren
Nach dem Börsengang ist es ratsam, die finanziellen Ergebnisse von Anthropic in vier Bereichen zu bewerten:
Umsatzwachstumsrate. Wie schnell steigen die Einnahmen aus der Unternehmensnutzung von Claude und ob sich die Kundenbasis erweitert.
Betriebsmarge. Wird der positive Betriebsgewinn regelmäßig oder kehrt das Unternehmen angesichts neuer Ausgaben zu Verlusten zurück.
Rechenkosten im Verhältnis zum Umsatz. Übertrifft das Umsatzwachstum weiterhin den Anstieg der Kosten für das Training von Modellen, die Bearbeitung von Anfragen und die Infrastruktur.
Freier Cashflow und finanzielle Verpflichtungen. Wie viel Bargeld bleibt nach den Investitionsausgaben übrig und wie gut sind zukünftige Zahlungen durch erwartete Einnahmen abgesichert.
Es ist auch notwendig, die Unternehmensstruktur von Anthropic zu berücksichtigen. Laut dem S-1 planen die Gründer, 50,1 % der Stimmen zu allgemeinen Fragen durch eine spezielle Klasse F-Aktie zu behalten. Gleichzeitig wird der Long-Term Benefit Trust die Befugnis haben, die Mehrheit des Verwaltungsrats zu bilden. Dieses Modell begrenzt den Einfluss der Stammaktionäre auf das Unternehmensmanagement und erfordert eine zusätzliche Analyse der Investorenrechte.
Was die Finanzberichte von Anthropic für Investoren bedeuten
Die finanziellen Ergebnisse von Anthropic zeigen, dass die Entwicklung und kommerzielle Nutzung fortschrittlicher KI-Modelle Milliardeneinnahmen generieren kann. Das Unternehmen hat seine Einnahmen erheblich gesteigert, seine Betriebsmarge verbessert und einen positiven operativen Cashflow erzielt. Der große Nettoverlust ist jedoch hauptsächlich auf die buchhalterische Neubewertung von Finanzinstrumenten zurückzuführen, nicht auf die aktuellen Ausgaben für Claude.
Die Verbesserung der operativen Kennzahlen garantiert jedoch noch keine langfristige Rentabilität. Die Hauptrisiken für Investitionen sind mit einem möglichen Rückgang des Umsatzwachstums, den Kosten für die Recheninfrastruktur und der Notwendigkeit verbunden, langfristige Verpflichtungen unabhängig von der tatsächlichen Nachfrage zu erfüllen.
Für Investoren wird der entscheidende Faktor die Kombination dieser Ergebnisse mit der Bewertung des Unternehmens beim Börsengang sein. Selbst ein schnell wachsendes Geschäft kann sich als schlechte Investition erweisen, wenn der Aktienkurs anfänglich übermäßig hohe zukünftige Einnahmen voraussetzt.