
Почему инфляционный шок снова поставил под вопрос устойчивость ИИ-бума
14 октября 2026 года американское Бюро статистики труда (BLS) сообщило об ускорении годовой потребительской инфляции до 3,7% против 3,4% в августе. За месяц индекс потребительских цен (CPI) вырос на 0,6%, а стоимость бензина увеличилась сразу на 9,1%, обеспечив более половины месячного прироста общего индекса. Базовая инфляция, исключающая продукты питания и энергоносители, достигла 2,6% в годовом выражении.
Показатели, опубликованные в официальном отчете BLS за сентябрь 2026 года, свидетельствуют о сохраняющемся ценовом давлении. Энергетический индекс вырос на 5,2% за месяц и на 20,4% за год. Для Федеральной резервной системы это означает необходимость оценивать, насколько продолжительным окажется влияние дорогой энергии на инфляцию и потребительский спрос.
Для технологических компаний последствия выходят за пределы обычных колебаний фондовых индексов. Рост инфляции способен изменить ожидания относительно денежно-кредитной политики ФРС, доходности государственных облигаций и стоимости корпоративных заимствований. Если инвесторы ожидают, что ставки останутся высокими дольше, будущие денежные потоки компаний дисконтируются по более высокой ставке, а привлекательность долгосрочных инвестиционных проектов снижается.
Особенно чувствительны к таким изменениям компании, которым необходимо вложить значительные средства сегодня, чтобы начать получать полноценную отдачу через несколько лет. Именно эта особенность объединяет многих операторов ИИ-инфраструктуры, хотя их финансовое положение существенно различается.
В отличие от зрелого программного бизнеса, где дополнительного клиента нередко можно обслужить с относительно небольшими предельными затратами, строительство ИИ-дата-центра требует крупных первоначальных вложений. Оборудование необходимо приобрести, установить и подключить к электроснабжению до того, как оно начнет приносить выручку. При этом платежи по кредитам, аренде и энергетическим контрактам могут возникать независимо от фактической загрузки мощностей.
Однако здесь важно различать два эффекта. Высокие ставки не обязательно ухудшают текущую прибыль всех технологических компаний: предприятия с крупными денежными резервами и устойчивыми операционными потоками могут продолжать инвестировать без значительного привлечения заемных средств. Для операторов, зависящих от внешнего финансирования, те же макроэкономические условия способны стать гораздо более серьезным ограничением.
Таким образом, главная проблема ИИ-бума заключается не в том, что инвестиции велики, а в том, насколько быстро они превращаются в денежный поток и как распределяется финансовая нагрузка между участниками рынка.
Куда направляются триллионные инвестиции в искусственный интеллект
Масштаб вложений в ИИ-инфраструктуру уже сопоставим с инвестиционными программами крупнейших отраслей мировой экономики. Согласно апрельскому Global Financial Stability Report, МВФ оценивает связанные с ИИ капитальные расходы крупных облачных компаний примерно в $3,4 трлн до конца 2029 года. При этом в приложении к докладу прогнозируемые совокупные CapEx выборки из десяти гиперскейлеров за 2026–2029 годы составляют около $3 трлн. Эти цифры нельзя механически складывать: речь идет о близких, но не полностью идентичных расчетах.
В том же исследовании МВФ отмечает, что с января 2025 года крупнейшие гиперскейлеры привлекли более $100 млрд через облигационное финансирование. При этом фонд подчеркивает, что кредитоспособность крупных технологических компаний в целом остается высокой благодаря сильным балансам и способности генерировать денежный поток.
О масштабах инвестиционного цикла свидетельствуют и оценки Международного энергетического агентства (IEA). По его оценке, капитальные затраты крупнейших технологических компаний превысили $400 млрд в 2025 году. В 2026 году агентство ожидает их увеличения еще примерно на 75%. IEA отдельно отмечает, что инвестиции всего пяти технологических компаний уже превышают мировой объем вложений в добычу нефти и природного газа.
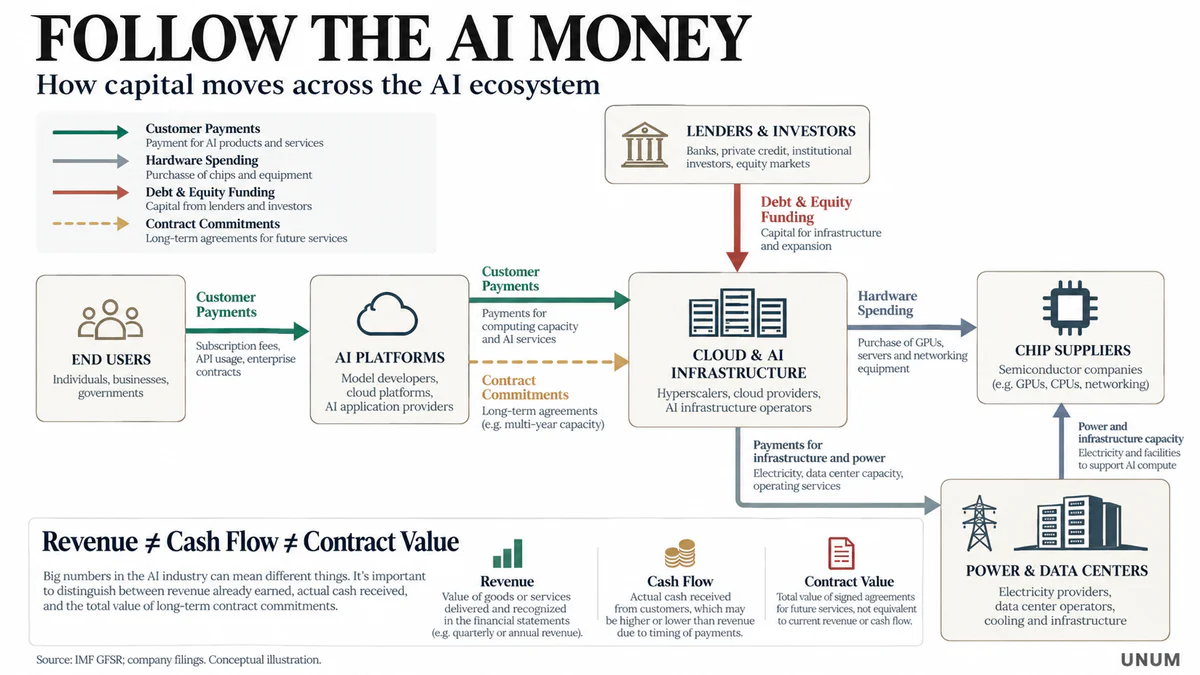
Однако термин «инвестиции в ИИ» объединяет несколько разных экономических процессов. Для понимания финансовых рисков необходимо разделить рынок на последовательные уровни.
Первый уровень — производство оборудования. Nvidia и AMD разрабатывают ускорители, TSMC выпускает передовые полупроводники, а ASML поставляет литографические системы, необходимые для их производства. Эти компании получают выручку от заказчиков, расширяющих вычислительные мощности.
Второй уровень — облачные платформы. Microsoft, Amazon и Alphabet закупают оборудование, строят дата-центры и предоставляют вычислительные ресурсы собственным подразделениям, разработчикам и корпоративным клиентам.
Третий уровень — специализированные операторы ИИ-инфраструктуры. Oracle, CoreWeave и Nebius развивают вычислительные мощности, используя различные комбинации собственных средств, долга, аренды и контрактных платежей клиентов.
Четвертый уровень — разработчики моделей и конечные пользователи. Именно здесь формируется спрос на обучение и применение ИИ, от которого в конечном счете зависит окупаемость всей технологической цепочки.
Пятый уровень — инфраструктурный. Он объединяет энергетику, строительство, охлаждение, сетевое оборудование и системы электроснабжения. Без этих компонентов даже приобретенные GPU не способны превратиться в работающие вычислительные мощности.
При этом финансовые отношения между участниками не всегда линейны. Компания может одновременно финансировать разработчика ИИ, поставлять ему инфраструктуру, покупать его услуги и заключать долгосрочные соглашения на использование вычислений. Такие связи способны поддерживать рост, но усложняют оценку независимого рыночного спроса и распределения финансовых рисков.
Именно поэтому общий объем инвестиционных обязательств нельзя автоматически приравнивать ни к будущей выручке ИИ-индустрии, ни к сумме уже понесенных расходов.
Почему производители чипов становятся главными финансовыми бенефициарами
Одна из особенностей нынешнего инвестиционного цикла заключается в различиях между компаниями, поставляющими оборудование, и теми, кто использует его для оказания услуг.
Производитель ускорителей получает выручку от продажи оборудования, тогда как оператор дата-центра должен постепенно возвращать вложенные средства через загрузку вычислительных мощностей. Разница в сроках получения денежных потоков объясняет, почему высокий спрос на ИИ способен одновременно сопровождаться рекордной прибыльностью поставщиков и отрицательным свободным денежным потоком части их клиентов.
Nvidia получает рекордную выручку от спроса на вычисления
В августе Nvidia представила результаты II квартала финансового 2027 года, завершившегося 26 июля 2026 года. Квартальная выручка достигла $96,2 млрд, увеличившись на 106% год к году, а подразделение Data Center принесло $89 млрд — на 117% больше, чем годом ранее.
Валовая маржа по GAAP составила 75%, операционная прибыль — $63,7 млрд. Компания также прогнозировала выручку следующего квартала на уровне около $108 млрд с допустимым отклонением 2%.
Основатель и генеральный директор Nvidia Дженсен Хуанг в официальном релизе сформулировал изменение экономики отрасли следующим образом:
Теперь вычисления — это выручка.
Высказывание отражает центральную инвестиционную гипотезу компании: вычислительные мощности перестают быть только технологической инфраструктурой и становятся самостоятельным коммерческим ресурсом.
Для оценки перспектив акций Nvidia важно учитывать не только рост продаж GPU, но и финансовые возможности покупателей оборудования. Продажа GPU формирует выручку производителя сейчас, тогда как экономический результат заказчика зависит от будущих цен на вычисления, загрузки серверов, затрат на электроэнергию и срока эксплуатации оборудования.
Кроме того, резкое расширение производства создает риск цикличности. Если крупнейшие заказчики сократят капитальные программы, начнут эффективнее использовать существующие ускорители или ускорят переход на собственные чипы, темпы роста выручки поставщиков могут измениться даже при сохранении долгосрочного спроса на ИИ.
TSMC демонстрирует высокую рентабельность производства
Результаты Taiwan Semiconductor Manufacturing Company за III квартал 2026 года подтверждают, что спрос на передовые полупроводники остается сильным.
15 октября компания сообщила о выручке NT$1,494 трлн, или около 46, 72 млрд чистой прибыли NT 763,06 млрд. Годовой рост выручки составил 50,9% в новых тайваньских долларах, а чистая прибыль увеличилась на 68,7%.
Валовая маржа достигла 66,4%, операционная — 58,7%. На технологические процессы 7 нанометров и более передовые пришлось 79% выручки от производства пластин, включая 33% на трехнанометровые и 8% на двухнанометровые технологии.
Эти показатели свидетельствуют о высоком спросе на передовые технологические процессы, однако для оценки фактической загрузки производственных мощностей необходимо дополнительно учитывать объем выпуска и доступную производственную мощность. Во-вторых, демонстрируют способность компании поддерживать высокую рентабельность даже в условиях масштабного расширения мощностей.
Тем не менее производство полупроводников само по себе капиталоемко. Новые фабрики требуют многолетних инвестиций, а загрузка оборудования зависит от будущих заказов. Для оценки устойчивости TSMC необходимо учитывать не только квартальную прибыль, но и капитальные затраты, сроки запуска производств, амортизацию и потенциальные изменения спроса на передовые техпроцессы.
ASML видит спрос на оборудование до конца десятилетия
14 октября ASML отчиталась о выручке €11,66 млрд и чистой прибыли €4,96 млрд за III квартал 2026 года. Валовая маржа достигла 57,5%, а количество проданных новых литографических систем увеличилось с 86 во II квартале до 113 в III квартале.
Компания ожидает выручку за весь 2026 год в диапазоне €44–45 млрд и допускает, что текущих планов расширения производства на 2027–2028 годы может оказаться недостаточно для удовлетворения потребностей клиентов.
Генеральный директор ASML Кристоф Фуке отметил:
Наши клиенты продолжают повышать свои краткосрочные и среднесрочные прогнозы спроса на оборудование, которые они нам предоставляют.
По словам руководства ASML, некоторые клиенты выражают заинтересованность в размещении заказов с поставкой в 2029–2030 годах, однако такая заинтересованность еще не означает заключения твердых контрактов.
Таким образом, отчетность Nvidia, TSMC и ASML дает серьезные аргументы против утверждения, что весь ИИ-бум основан исключительно на спекулятивных ожиданиях. Спрос на оборудование подтверждается реальными продажами, заказами и прибылью. Однако эти данные характеризуют прежде всего нынешнюю фазу инвестиционного цикла, а не гарантированную окупаемость всех проектов, ради которых приобретается оборудование.
Гиперскейлеры между рекордной выручкой и капитальными затратами
Финансовое положение крупнейших облачных компаний сложнее, поскольку они одновременно развивают ИИ-инфраструктуру и получают доходы от множества уже существующих направлений.
Microsoft, Alphabet, Amazon и Meta располагают масштабными источниками операционного денежного потока, однако инвестиции в ИИ все заметнее влияют на величину свободных денежных средств, остающихся после капитальных затрат.
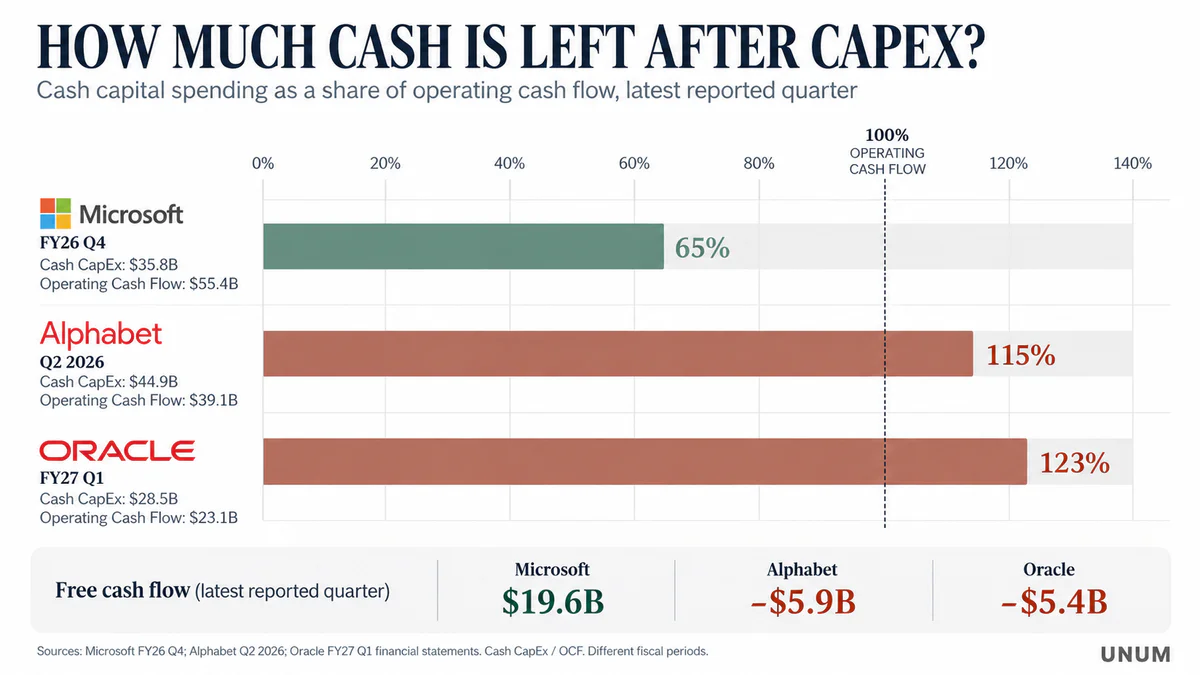
Для анализа принципиально важен показатель free cash flow (FCF). В базовой интерпретации он представляет собой операционный денежный поток (OCF) за вычетом денежных капитальных затрат. При этом определения FCF у компаний могут различаться, особенно в части учета финансовой аренды и поступлений от продажи оборудования.
Отрицательный FCF не обязательно означает убыточность бизнеса. Он может возникать вследствие интенсивного расширения инфраструктуры. Однако для инвесторов важно понимать, как долго компания сможет поддерживать инвестиционные расходы и какие источники финансирования будут необходимы, если текущие денежные потоки окажутся недостаточными.
Microsoft сохраняет способность финансировать рост собственными средствами
В IV квартале финансового 2026 года Microsoft сообщила, что общие CapEx достигли около $41 млрд, включая финансовую аренду. Непосредственные денежные выплаты за основные средства составили $35,8 млрд, а объем финансовой аренды — около $5,6 млрд. Около двух третей этой суммы пришлось на активы с относительно коротким сроком полезного использования, преимущественно процессоры и GPU.
Операционный денежный поток за квартал составил $55,4 млрд, а свободный денежный поток — $19,6 млрд. Разница между общим CapEx и суммой денежных капитальных затрат объясняется, в частности, включением финансовой аренды: денежные платежи за основные средства составляли около $35,8 млрд.
Выручка Microsoft Cloud за IV квартал FY2026 составила $59,3 млрд. Коммерческие RPO достигли $678 млрд, включая обязательства по соглашениям с OpenAI. Около 30% этой суммы компания ожидает признать выручкой в течение следующих 12 месяцев.
Особенность Microsoft состоит в том, что финансирование ИИ-инфраструктуры поддерживается широким набором прибыльных направлений, включая корпоративное программное обеспечение, облачные сервисы и подписки. Это уменьшает зависимость компании от отдельных проектов, хотя не устраняет риск снижения доходности новых инвестиций.
Meta направляет значительную часть денежных потоков на развитие ИИ
Во II квартале 2026 года Meta получила $60,8 млрд выручки и $31,86 млрд операционного денежного потока. Капитальные затраты с учетом платежей по основной сумме финансовой аренды составили $31,08 млрд, а свободный денежный поток сократился до $784 млн против $8,55 млрд годом ранее.
На весь 2026 год Meta прогнозировала капитальные расходы в диапазоне $130–145 млрд.
Это означает, что свободный денежный поток за отчетный квартал составил примерно 1,3% выручки, хотя операционная деятельность оставалась прибыльной.
В то же время инвестиции Meta нельзя оценивать исключительно через продажу облачных вычислений. ИИ используется для повышения эффективности рекламных алгоритмов, рекомендаций и пользовательских продуктов, поэтому часть экономического результата проявляется в развитии действующего бизнеса, а не в отдельной статье «выручка от ИИ».
Для оценки окупаемости инвестиций Meta необходимо исследовать динамику рекламной выручки, операционной маржи, эффективности монетизации и капитальных расходов одновременно.
Amazon наращивает AWS, несмотря на отрицательный FCF
Amazon также демонстрирует различие между ростом облачного бизнеса и текущими денежными потоками всей группы.
Во II квартале 2026 года выручка Amazon Web Services увеличилась на 37%, достигнув $42,2 млрд, а операционная прибыль сегмента составила $16,6 млрд.
При этом свободный денежный поток Amazon за последние 12 месяцев оказался отрицательным и составил −$7,6 млрд. Компания объяснила изменение прежде всего масштабным увеличением инвестиций в основные средства, связанных в том числе с искусственным интеллектом.
Особого внимания требует чистая прибыль Amazon, достигшая $62,6 млрд за квартал. В этот показатель включен значительный неоперационный эффект переоценки инвестиций, преимущественно связанных с Anthropic. Поэтому использовать такую прибыль как прямую характеристику рентабельности ИИ-инфраструктуры было бы неправильно.
Для фундаментального анализа более информативны операционная прибыль AWS, свободный денежный поток, динамика CapEx и объем реально оказываемых облачных услуг.
Alphabet показывает, насколько сильно бухгалтерская прибыль может отличаться от денежного результата
Во II квартале 2026 года Alphabet получила $119,8 млрд выручки, увеличив показатель на 24% год к году. Выручка Google Cloud выросла на 82%, достигнув $24,8 млрд, а операционная прибыль подразделения составила $8,81 млрд.
Однако консолидированная чистая прибыль включала крупный неденежный результат переоценки финансовых инвестиций. Компания раскрыла неоперационный доход около $98 млрд, преимущественно обусловленный нереализованным ростом стоимости долевых ценных бумаг.
При этом операционный денежный поток составил $39,07 млрд, а денежные капитальные затраты — 44,92 млрд. Соответственно квартальный FCF оказался отрицательным — –5,86 млрд. За последние 12 месяцев свободный денежный поток оставался положительным — $53,27 млрд.
Эти цифры показывают, насколько важно сравнивать показатели за одинаковые периоды. Один квартал отрицательного FCF не позволяет утверждать, что компания потеряла способность финансировать инвестиции из собственных средств. Однако сочетание растущих капитальных затрат и значительных расходов на инфраструктуру требует более внимательной оценки будущей доходности.
Сравнение финансовых моделей крупнейших участников
Компания | Отчетный период | Финансовые показатели | Главный вопрос |
|---|---|---|---|
Nvidia | Q2 FY2027 | Выручка $96,2 млрд, валовая маржа 75% | Сохранится ли масштаб закупок GPU? |
TSMC | Q3 2026 | Выручка NT$1,49 трлн, чистая маржа 51,1% | Окупится ли расширение производственных мощностей? |
Microsoft | Q4 FY2026 | OCF $55,4 млрд, FCF $19,6 млрд | Удастся ли сохранить высокую денежную отдачу? |
Meta | Q2 2026 | CapEx с учетом аренды $31,08 млрд, FCF $784 млн | Будет ли ИИ повышать прибыльность рекламы достаточно быстро? |
Amazon | TTM на 30.06.2026 | OCF 161,4млрд,FCF-7,6 млрд | Когда инфраструктурные инвестиции начнут обеспечивать положительный FCF? |
Alphabet | Q2 2026 | OCF 39,07млрд,FCF-5,86 млрд | Насколько быстро растущий Google Cloud оправдает CapEx? |
Oracle | Q1 FY2027 | CapEx 28,50млрд,FCF-5,40 млрд | Как будут финансироваться дальнейшие вложения? |
CoreWeave | На 30.06.2026 | Долговые обязательства $35,55 млрд | Насколько устойчивы выплаты по долгу и клиентские контракты? |
Источники — официальные квартальные отчеты компаний, документы SEC и страницы Investor Relations. TTM означает последние 12 месяцев. CapEx, FCF и показатели финансовой аренды не во всех случаях рассчитываются по одинаковой методологии, а отчетные периоды различаются. Поэтому таблица предназначена для сопоставления финансовых моделей, а не для механического ранжирования компаний по одному коэффициенту.
Главный вывод из этого сравнения заключается в том, что ИИ-бум финансируется несколькими способами. Крупные гиперскейлеры обладают значительными операционными потоками, позволяющими поддерживать инвестиции даже при временном снижении FCF. Специализированные операторы инфраструктуры могут быть гораздо сильнее зависимы от новых привлечений капитала, условий кредитования и своевременного выполнения договоров с клиентами.
Oracle и CoreWeave показывают другую сторону инвестиционного цикла
Если Microsoft, Amazon и Alphabet способны опираться на зрелые направления бизнеса, специализированные инфраструктурные модели требуют более пристального анализа структуры обязательств. Бизнес оператора дата-центра может быстро расти по выручке, одновременно испытывая значительную потребность в финансировании. Причина заключается в несовпадении сроков денежных расходов и получения клиентских платежей.
Oracle увеличивает капитальные затраты быстрее текущего денежного потока
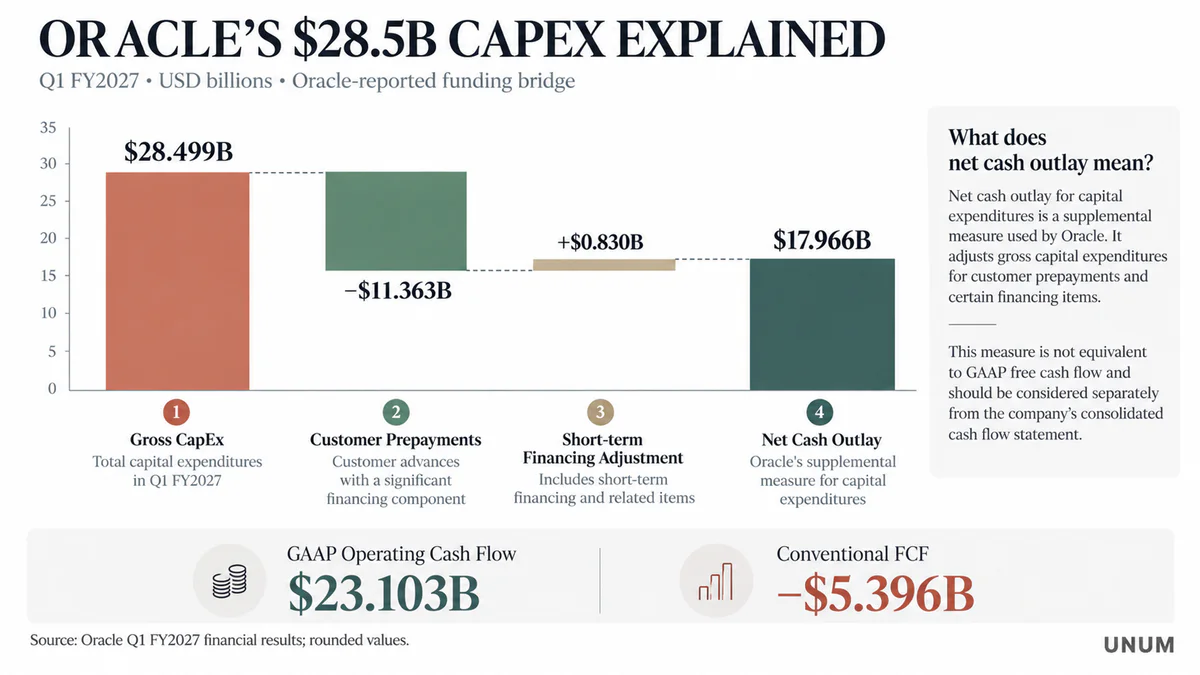
По итогам I квартала финансового 2027 года в операционный денежный поток Oracle вошли $11,36 млрд клиентских предоплат, имеющих существенный финансовый компонент. Согласно дополнительной методике самой компании, чистый денежный отток на капитальные затраты с учетом клиентского и краткосрочного финансирования составил $17,97 млрд. Свободный денежный поток оказался отрицательным и составил –5,40 млрд. Для сравнения, в I квартале предыдущего финансового года капитальные затраты составляли $8,50 млрд. Таким образом, их объем увеличился более чем втрое.
В операционный денежный поток Oracle вошли $11,36 млрд клиентских предоплат, имеющих существенный финансовый компонент. Согласно дополнительной методике самой компании, чистый денежный отток на капитальные затраты с учетом клиентского и краткосрочного финансирования составил $17,97 млрд
Особенность Oracle заключается в сочетании быстрого расширения облачной инфраструктуры, крупных клиентских обязательств и растущей потребности в капитале.
Однако объем заключенных контрактов не следует автоматически считать гарантированным денежным потоком. Стоимость контрактов может включать услуги, которые компания будет предоставлять в течение нескольких лет, а фактическое признание выручки зависит от готовности оборудования, доступности мощностей и выполнения договорных условий.
Инвесторы, оценивающие акции Oracle, должны учитывать разницу между контрактной стоимостью будущих услуг и текущими денежными поступлениями. С точки зрения инвестора принципиальны три обстоятельства: когда возникнут денежные поступления, какие расходы потребуется понести до их получения и насколько обязательства по финансированию соответствуют срокам действия клиентских договоров.
Даже при быстрорастущем спросе задержка ввода дата-центров способна ухудшить текущую ликвидность, поскольку часть расходов придется оплачивать раньше, чем соответствующие активы начнут полноценно генерировать выручку.
CoreWeave сочетает высокий рост с существенной долговой нагрузкой
Еще более показательный пример — CoreWeave, один из крупных специализированных поставщиков облачных вычислений для искусственного интеллекта.
Согласно отчету Form 10-Q за II квартал 2026 года, CoreWeave раскрыла график будущих выплат основной суммы долга на $35,551 млрд. Этот показатель отражает договорные погашения и не должен автоматически отождествляться с балансовой стоимостью долга или всеми обязательствами компании.
По раскрытому графику платежей на оставшуюся часть 2026 года приходилось около $4,41 млрд основной суммы долга, на 2027 год — $6,18 млрд, а на 2028 год — еще $4,42 млрд.
Следовательно, только на период до конца 2027 года приходится около $10,60 млрд договорных погашений, то есть почти 30% суммы задолженности на отчетную дату.
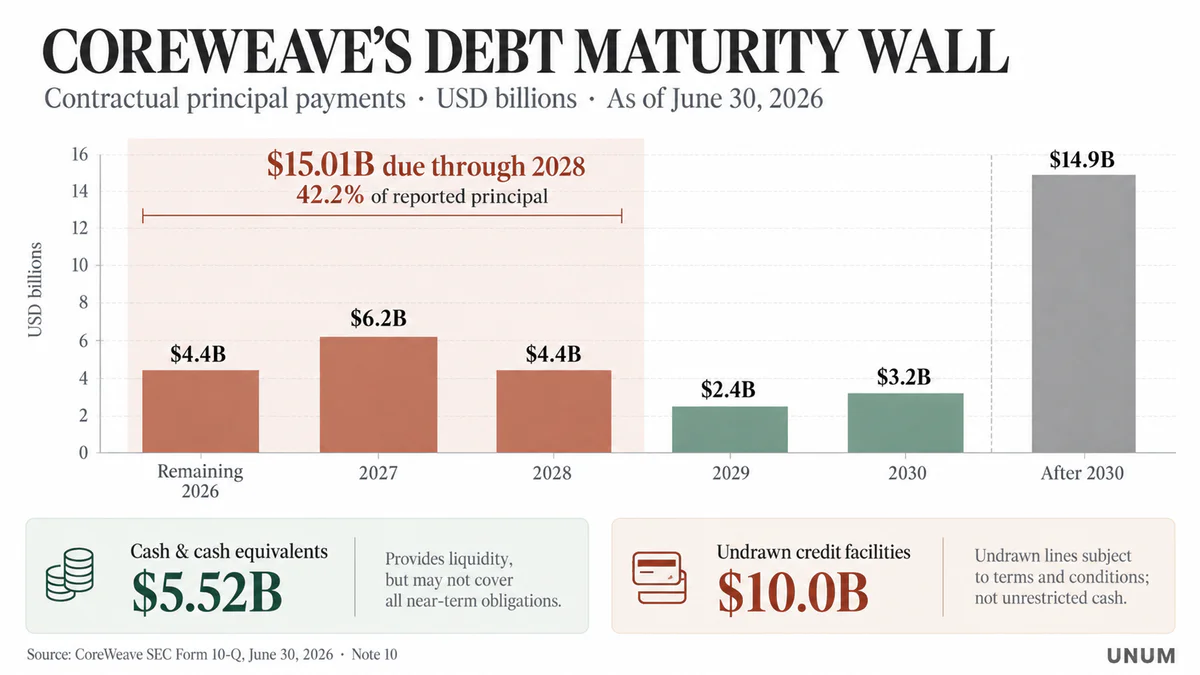
Это не означает, что компания обязана погасить всю сумму исключительно из текущей выручки. Часть обязательств может быть рефинансирована, а некоторые кредитные соглашения обеспечены конкретными активами и контрактами.
Тем не менее масштаб предстоящих выплат показывает высокую зависимость финансовой модели от доступности капитала.
Процентные расходы CoreWeave за II квартал составили $558 млн с учетом применяемого в отчетности порядка капитализации части процентов. Это эквивалентно примерно 21,7% квартальной выручки, хотя прямое сопоставление этих показателей не заменяет расчет коэффициента покрытия процентов.
Особого внимания заслуживает структура финансирования. В 2026 году CoreWeave привлекала средства через различные долговые инструменты, включая кредиты с плавающей ставкой и облигации с фиксированной доходностью. Среди раскрытых выпусков — облигации на $2,75 млрд под 9,75% годовых с погашением в 2031 году и облигации на $1,25 млрд под 9,625% с погашением в 2032 году.
Для оценки риска необходимо учитывать разницу между этими инструментами. Фиксированная ставка защищает компанию от немедленного повышения процентных расходов по уже выпущенному долгу, тогда как кредиты с плавающей ставкой чувствительнее к изменениям базовых рыночных ставок.
Контрактная выручка одновременно снижает и концентрирует риски
Долгосрочные соглашения с клиентами обеспечивают операторам видимость будущей выручки, но способны формировать зависимость от ограниченного количества покупателей.
В отчете CoreWeave раскрывается, что во II квартале 2026 года три крупнейших клиента обеспечили соответственно 36%, 26% и 10% общей выручки. Совокупно на них приходилось около 72% продаж.
Компания также указывала, что примерно 98% квартальной выручки было связано с контрактными обязательствами клиентов.
Такое сочетание имеет двойственный эффект. С одной стороны, подтвержденные договоры позволяют планировать загрузку вычислительных мощностей и повышают предсказуемость поступлений. С другой — финансовые трудности или изменение инвестиционных планов нескольких крупных заказчиков способны повлиять на значительную часть бизнеса.
При этом в публичной отчетности обозначения крупнейших клиентов не всегда позволяют достоверно определить их имена, поэтому связывать конкретные процентные доли с отдельными технологическими компаниями без прямого раскрытия было бы некорректно.
Nebius предлагает еще одну модель расширения ИИ-инфраструктуры
Nebius также активно инвестирует в облачные вычисления и развитие дата-центров. Однако ее финансирование сочетает разные источники капитала, поэтому автоматически переносить на нее показатели долгового риска CoreWeave нельзя.
В отчетности за I квартал 2026 года Nebius указывала капитальные затраты около $2,5 млрд, связанные преимущественно с закупкой GPU, сопутствующего оборудования и расширением дата-центров. Nebius привлекла около $775 млн в рамках первого обеспеченного кредитного соглашения, связанного с GPU-инфраструктурой и контрактными денежными потоками
Компания также рассматривала заемное финансирование, обеспеченное активами, корпоративный долг, средства от клиентов и предоплаты как возможные источники капитала.
Основной вопрос для такого бизнеса состоит в том, сможет ли рост коммерческой загрузки компенсировать инвестиционные затраты достаточно быстро, чтобы ограничить зависимость от последующих привлечений капитала.
Таким образом, Oracle, CoreWeave и Nebius показывают разные варианты инфраструктурной модели. Их объединяет высокая капиталоемкость, но финансовые риски определяются структурой долга, ликвидностью, контрактной выручкой и условиями использования оборудования.
Как долговое финансирование меняет риски ИИ-индустрии
Рост корпоративного долга сам по себе не свидетельствует о финансовом кризисе. Для капиталоемких отраслей заемное финансирование представляет собой стандартный инструмент развития, позволяющий распределить стоимость инфраструктурных активов на длительный период.
Однако устойчивость такой модели зависит от соответствия между денежными поступлениями и графиком обязательств.
Для ИИ-дата-центров этот вопрос усложняется относительно быстрым технологическим обновлением оборудования. Производительность новых GPU растет, архитектуры вычислений меняются, а стоимость эксплуатации предыдущих поколений может становиться менее конкурентоспособной.
Поэтому даже физически работоспособное оборудование способно потерять часть экономической привлекательности раньше окончания технического срока службы.
Особенно важен этот риск для кредитов, обеспеченных вычислительным оборудованием. Если рыночная стоимость обеспечения снижается быстрее ожидаемого, кредиторы могут потребовать дополнительного обеспечения или изменить условия новых займов.
В результате возникает несколько взаимосвязанных механизмов давления:
Процентный риск. Рост стоимости плавающего долга и новых заимствований увеличивает денежные расходы на обслуживание финансирования.
Риск рефинансирования. Погашение существующего кредита может потребовать привлечения нового по менее выгодным условиям.
Риск обесценивания активов. Изменение технологических характеристик GPU влияет на стоимость залогового имущества и экономику эксплуатации.
Контрактный риск. Задержки ввода мощностей, изменение спроса или проблемы крупных клиентов способны ухудшить ожидаемые денежные потоки.
Риск ликвидности. Даже экономически перспективный проект может испытывать временный недостаток средств при несовпадении сроков расходов и поступлений.
Дополнительную сложность создают обязательства, которые не всегда отражаются в строке корпоративного долга. Финансовая аренда, гарантии, долгосрочные контракты на покупку оборудования и обязательства по строительству способны формировать значительные будущие платежи.
Поэтому для оценки долговой нагрузки технологических компаний недостаточно одного коэффициента Net Debt / EBITDA. Необходимо также исследовать процентные расходы, доступную ликвидность, договорные погашения, капитальные обязательства и способность бизнеса генерировать свободный денежный поток.
Энергетика становится финансовым ограничителем ИИ-роста
Проблема капитальных затрат ИИ-индустрии не ограничивается стоимостью серверов и кредитов.
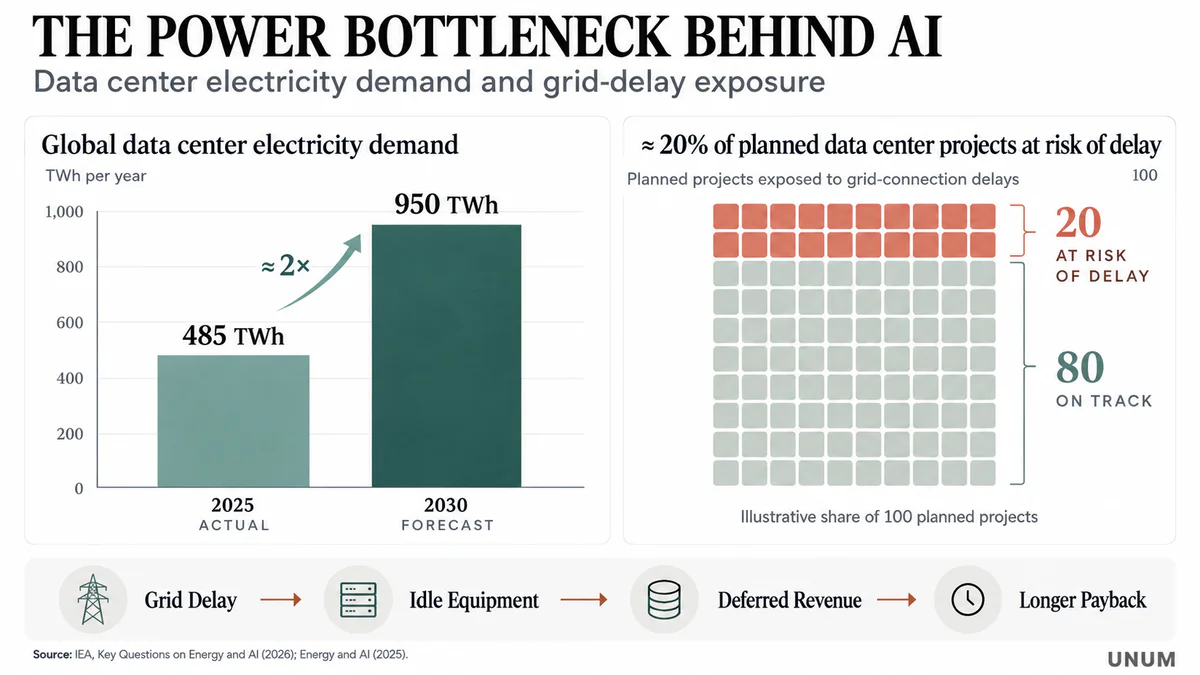
По мере увеличения числа дата-центров растет спрос на электроэнергию, сетевое оборудование и системы охлаждения. При этом создание энергетической инфраструктуры нередко занимает больше времени, чем поставка вычислительного оборудования. По оценке IEA, сетевые ограничения могут задержать подключение около 20% мировой мощности дата-центров, запланированной к строительству до 2030 года.
В обновленном исследовании Key Questions on Energy and AI Международное энергетическое агентство оценивает глобальное потребление электроэнергии дата-центрами в 485 ТВт·ч в 2025 году и прогнозирует увеличение примерно до 950 ТВт·ч к 2030 году.
Таким образом, центральный сценарий IEA предполагает почти двукратный рост потребления за пять лет. На дата-центры к концу десятилетия может приходиться около 3% мирового спроса на электроэнергию.
Важно учитывать, что прогноз охватывает дата-центры в целом, а не исключительно ИИ-нагрузки. При этом электроэнергия, используемая непосредственно для ИИ, по оценке агентства, будет расти быстрее совокупного потребления отрасли.
Увеличивается и плотность энергопотребления. Современные ИИ-стойки требуют значительно большей мощности, чем традиционная серверная инфраструктура, создавая дополнительные требования к электроснабжению, охлаждению и устойчивости энергосетей.
Почему высокая цена электроэнергии не единственная проблема
Для оператора дата-центра стоимость киловатт-часа имеет значение, но в ряде регионов серьезнее может оказаться отсутствие возможности своевременно подключить объект к сети.
Если оборудование уже закуплено, а полноценное электроснабжение недоступно, компания сталкивается с задержкой ввода мощностей. При этом проценты по кредитам, арендные платежи и часть расходов на содержание проекта продолжают накапливаться.
Таким образом, отсутствие физической инфраструктуры напрямую влияет на срок окупаемости инвестиций.
IEA обращает внимание на ограниченность поставок трансформаторов, силовой электроники и газовых турбин. В США часть операторов рассматривает локальную газовую генерацию как способ ускорить ввод мощностей, но этот подход также требует значительных инвестиций и не устраняет технологические и регуляторные ограничения.
Для финансовой оценки проекта необходимо учитывать несколько показателей одновременно: доступную электрическую мощность, срок подключения, цену электроэнергии, капитальные затраты на энергетическую инфраструктуру и ожидаемую загрузку вычислений.
Кроме того, энергетический шок может воздействовать на ИИ-индустрию двумя каналами. Первый связан с непосредственным ростом эксплуатационных затрат дата-центров, второй — с инфляцией и стоимостью капитала в экономике в целом.
При этом нефть не следует считать основным непосредственным источником электроэнергии для большинства дата-центров. Ее влияние преимущественно проявляется через инфляцию, транспортные расходы и общее состояние финансовых рынков, тогда как стоимость электроснабжения зависит от региональной структуры генерации и сетевых тарифов.
Почему коррекция ИИ-акций может распространиться за пределы технологического сектора
Высокая концентрация инвестиций и капитализации крупнейших технологических компаний создает дополнительный канал передачи риска.
Если несколько крупных эмитентов одновременно пересматривают инвестиционные программы, последствия могут затронуть производителей оборудования, подрядчиков, операторов дата-центров и финансовые организации.
Возможный механизм выглядит следующим образом:
Сокращение инвестиционных программ гиперскейлеров → снижение новых заказов на оборудование → пересмотр прогнозов выручки поставщиков → ухудшение ожиданий по денежным потокам инфраструктурных операторов → рост кредитных спредов и требований к обеспечению → дальнейшее удорожание финансирования.
Такая последовательность не является неизбежной. Ее реализация зависит от глубины пересмотра расходов, структуры договоров и способности компаний компенсировать сокращение одного источника спроса другими.
Международный валютный фонд в апрельском Global Financial Stability Report обращает внимание на растущую роль долгового финансирования, частных кредитных фондов и взаимосвязей между участниками инфраструктурных проектов.
При этом важно различать коррекцию фондового рынка и финансовую нестабильность. Снижение рыночной стоимости акций не означает, что компания не способна обслуживать свои обязательства. Однако проблемы могут приобрести системный характер, если одновременно ухудшатся ликвидность заемщиков, качество обеспечения и готовность кредиторов предоставлять новые средства.
Что может усилить распространение финансового стресса
Одним из факторов выступает участие небанковских финансовых организаций. Частные кредитные фонды способны финансировать проекты, которым сложно получить традиционные банковские кредиты, но структура таких соглашений зачастую менее прозрачна для публичных инвесторов.
Дополнительное значение имеет концентрация крупных технологических компаний в фондовых индексах. Если инвесторы одновременно сокращают позиции в наиболее дорогих и капиталоемких эмитентах, давление может распространяться через индексные инструменты и портфельные стратегии.
Однако само по себе присутствие технологических компаний в индексах не доказывает существования системного риска. Для такого вывода необходимы данные о долговой нагрузке, ликвидности, корреляции активов и фактических связях между кредиторами и заемщиками.
Главный вопрос заключается в том, останется ли возможная переоценка ИИ-компаний преимущественно фондовым событием или затронет доступность финансирования для реальных инфраструктурных проектов.
Как отслеживать реакцию технологического рынка на финансовые риски
Изменения процентных ставок, квартальная отчетность и пересмотр инвестиционных программ могут влиять не только на акции отдельных технологических компаний, но и на динамику крупнейших фондовых индексов.
Один из способов наблюдать за реакцией рынка — сопоставлять движение акций с изменениями доходностей облигаций, кредитных спредов и фундаментальных показателей компаний.
Брокер AXI предлагает инструменты для торговли контрактами на разницу цен (CFD) на акции международных компаний и фондовые индексы. CFD позволяют открывать позиции на изменение котировок без приобретения базовых активов, однако использование кредитного плеча существенно увеличивает возможные убытки.
CFD являются сложными высокорисковыми финансовыми инструментами. Кредитное плечо увеличивает как потенциальные прибыли, так и убытки. Доступность услуг зависит от юрисдикции. Информация носит ознакомительный характер и не является инвестиционной рекомендацией.
Как рассчитать устойчивость ИИ-инвестиций к дорогому капиталу
Для оценки финансового риска недостаточно знать, сколько компания инвестирует и какой объем будущей выручки ожидает. Необходимо выяснить, как изменятся денежные потоки, если фактические условия окажутся хуже плановых.
Первый ключевой показатель — отношение капитальных затрат к операционному денежному потоку, или CapEx / OCF. Чем выше значение коэффициента, тем большая часть денежных средств направляется на инвестиции, а не остается для иных потребностей бизнеса.
Но даже этот показатель нужно интерпретировать осторожно. Крупная компания может иметь низкий текущий FCF в результате временного интенсивного строительства, одновременно располагая достаточным запасом ликвидности и устойчивыми операционными доходами.
Второй показатель — способность обслуживать долговые обязательства. Для нее необходимо исследовать не только Net Debt / EBITDA, но и процентные расходы, структуру долга, сроки погашения и доступные кредитные линии.
Третий показатель — доходность инвестированного капитала, или ROIC. Он позволяет оценивать, создает ли расширение бизнеса экономическую стоимость с учетом капитала, вложенного в активы.
Для ИИ-инфраструктуры особенно важно сопоставлять ROIC со стоимостью капитала (WACC), включающей стоимость собственного и заемного финансирования. Если доходность нового проекта устойчиво оказывается ниже стоимости привлеченного капитала, его масштабирование может снижать экономическую стоимость бизнеса даже при увеличении выручки.
Сколько стоит повышение процентных ставок
Рассмотрим условную компанию, имеющую $10 млрд долга с плавающей ставкой.
Если стоимость финансирования увеличивается на один процентный пункт и повышение применяется ко всей сумме в течение года, дополнительные процентные расходы составят $100 млн ежегодно. При увеличении ставки на два процентных пункта расходы возрастут на $200 млн. Это иллюстративный расчет, а не оценка обязательств конкретного эмитента.
Реальный эффект зависит от того, какая часть долга имеет плавающую ставку, какие инструменты хеджирования использует компания и когда наступают даты пересмотра условий кредитования.
Для компаний с крупными фиксированными выпусками облигаций текущий процентный расход может изменяться гораздо медленнее, а основной риск возникает при необходимости рефинансирования долга.
Почему загрузка дата-центра может оказаться важнее роста числа GPU
Не менее важен риск недостаточной загрузки вычислительной инфраструктуры.
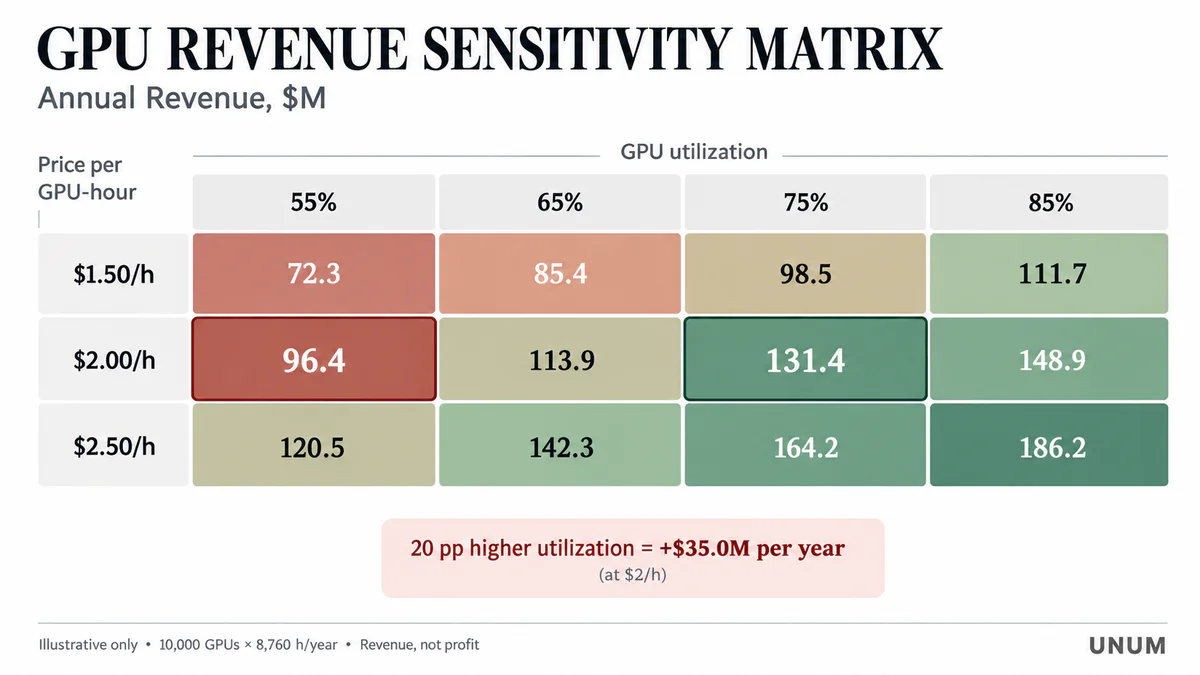
Предположим, оператор располагает 10 тыс. GPU, а условная цена оплачиваемого использования одного ускорителя составляет $2 за час. При полной загрузке теоретическая годовая выручка от такого оборудования достигла бы $175,2 млн.
При загрузке 75% показатель сокращается до $131,4 млн, а при загрузке 55% — до $96,36 млн.
Разница между двумя последними сценариями составляет около $35 млн годовой выручки, хотя количество приобретенного оборудования остается неизменным.
Эта модель намеренно упрощена: фактические контракты могут предусматривать резервирование мощностей, фиксированные платежи, комплексные услуги и другие условия. Кроме того, расчет не учитывает простой оборудования, сетевые расходы, энергопотребление, амортизацию и финансирование.
Тем не менее он показывает, почему при оценке окупаемости дата-центров недостаточно рассматривать только количество установленных GPU, коммерческую загрузку вычислительных мощностей, условия оплаты и сроки исполнения контрактов.
Нужно понимать, какая часть вычислительных мощностей действительно приносит денежную выручку, какова цена их использования и какие расходы возникают при эксплуатации.
Три сценария развития ИИ-индустрии до 2029 года
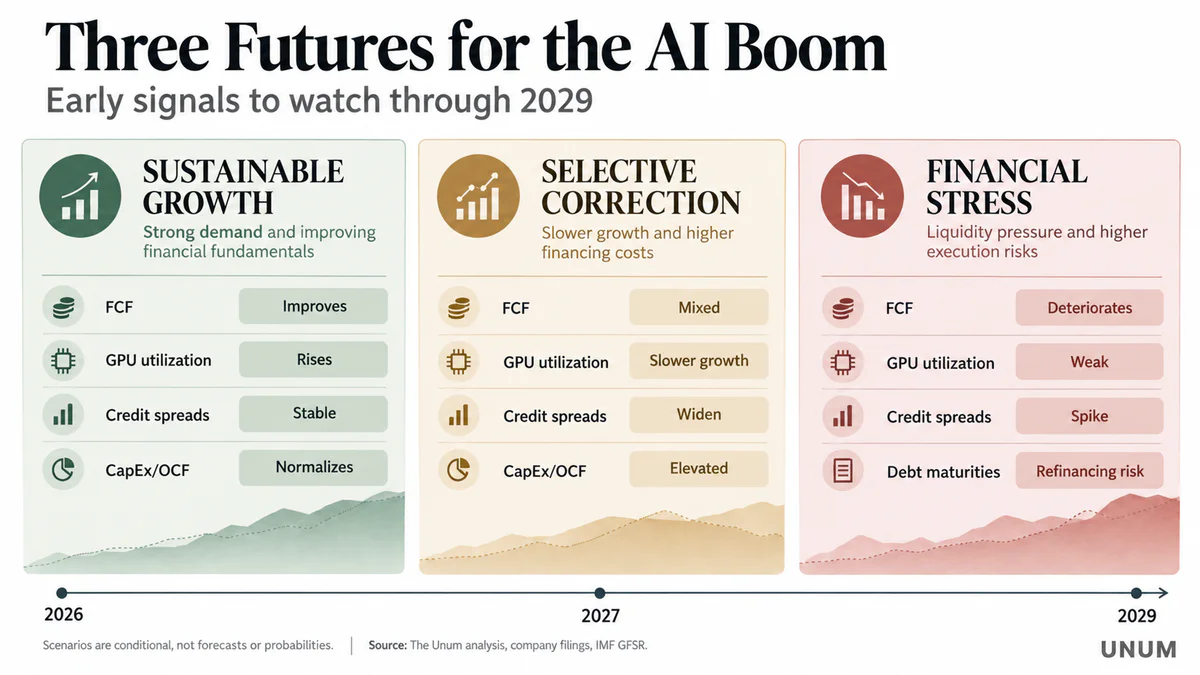
Нынешние финансовые показатели позволяют выделить три возможные траектории рынка. Они не являются прогнозами с рассчитанными вероятностями, а представляют собой сценарии, условия реализации которых можно отслеживать через отчетность компаний и финансовые показатели.
Устойчивый рост и постепенное повышение окупаемости
В первом сценарии спрос на вычисления продолжает увеличиваться, новые дата-центры вводятся без значительных задержек, а компании постепенно повышают эффективность использования оборудования.
При таком развитии событий рост выручки облачных платформ и специализированных операторов позволяет увеличить операционный денежный поток. После завершения наиболее интенсивной инвестиционной фазы CapEx стабилизируется относительно выручки, а свободный денежный поток начинает восстанавливаться.
Для производителей чипов подобный сценарий означает сохранение высокого спроса, хотя темпы роста могут постепенно нормализоваться по мере увеличения базы сравнения.
Ключевыми подтверждениями станут повышение загрузки вычислительных мощностей, рост операционной маржи и улучшение отношения FCF к выручке.
Выборочная коррекция наиболее капиталоемких компаний
Во втором сценарии спрос на ИИ сохраняется, однако инвесторы начинают более строго различать прибыльные бизнес-модели и компании, которым необходимо постоянно привлекать внешний капитал.
Крупные гиперскейлеры продолжают инвестировать, но могут пересматривать отдельные программы строительства, переносить сроки закупок или активнее требовать подтвержденной окупаемости новых проектов.
Специализированные операторы при этом сталкиваются с ростом стоимости финансирования и необходимостью повышать эффективность уже построенной инфраструктуры.
Такой сценарий не предполагает прекращения ИИ-бума. Скорее он означает переход от оценки компаний по темпам роста выручки и контрактных обязательств к оценке по денежным потокам, стоимости капитала и доходности инвестиций.
Для фондового рынка последствия могут выражаться в увеличении различий между отдельными эмитентами, а не в синхронном падении всех технологических компаний.
Глубокий финансовый стресс и сокращение инвестиционного цикла
Третий сценарий предполагает одновременное ухудшение нескольких условий: спрос на вычисления оказывается ниже инвестиционных планов, стоимость финансирования остается высокой, а ввод части инфраструктурных проектов задерживается.
В таком случае компании с крупными обязательствами могут столкнуться с ограничением ликвидности, необходимостью рефинансирования на менее выгодных условиях или пересмотром капитальных программ.
Если подобные трудности затронут нескольких крупных операторов одновременно, последствия могут распространиться на поставщиков оборудования, инфраструктурных подрядчиков и кредиторов.
Однако для масштабного финансового стресса недостаточно одного квартала отрицательного FCF или снижения технологических акций. Необходима более глубокая комбинация ухудшения платежеспособности, проблем с рефинансированием и недостаточной ликвидности финансовых организаций.
Таким образом, даже негативный сценарий нельзя считать неизбежным результатом высоких инвестиций. Его реализация зависит от того, насколько устойчивой окажется коммерческая монетизация ИИ.
Какие показатели помогут определить состояние ИИ-бума
Инвесторам важно следить не только за стоимостью технологических акций, но и за тем, как меняются фундаментальные характеристики компаний.
Наиболее информативными могут стать следующие индикаторы:
CapEx и его отношение к операционному денежному потоку. Показывает, какая часть внутренних ресурсов направляется на расширение инфраструктуры.
Свободный денежный поток и его динамика. Позволяет оценивать, улучшается ли денежная отдача по мере роста выручки.
Кредитные спреды и условия новых облигационных выпусков. Отражают изменение оценки кредитного риска и стоимости финансирования.
Графики погашения долга. Помогают выявить периоды повышенной потребности в рефинансировании.
Загрузка дата-центров и выручка от вычислений. Позволяют сопоставить масштаб установленного оборудования с его коммерческим использованием.
Динамика RPO и признанной выручки. Помогает определить, насколько быстро заключенные контракты превращаются в оказанные услуги.
Валовая маржа и ROIC. Показывают, приносит ли расширение инфраструктуры достаточную экономическую отдачу.
Стоимость и сроки подключения энергетической инфраструктуры. Позволяют оценивать риск задержки ввода мощностей.
Ни один из перечисленных показателей не дает полного представления о финансовой устойчивости. Например, увеличение RPO может свидетельствовать о сильном спросе, но одновременно требовать дополнительных инвестиций для исполнения обязательств.
А рост капитальных затрат способен ухудшить текущий FCF, хотя в дальнейшем привести к существенному увеличению денежной генерации.
Поэтому наиболее информативен совместный анализ нескольких индикаторов за длительный период, прежде всего за последние четыре отчетных квартала с сопоставлением годовой динамики.
Окупится ли ИИ-бум и кто примет на себя основные финансовые риски
Финансовые результаты 2026 года не позволяют сделать вывод о том, что мировой ИИ-бум уже превратился в пузырь. Напротив, отчетность Nvidia, TSMC и ASML подтверждает существование масштабного платежеспособного спроса на оборудование для искусственного интеллекта. Крупные облачные компании также демонстрируют значительный рост выручки от вычислительных услуг, а развитие новых продуктов создает дополнительные возможности для монетизации технологий.
Однако наличие реального спроса не гарантирует одинаковую окупаемость инвестиций для всех участников рынка.
Производители оборудования получают значительную часть денежного результата на относительно ранней стадии инвестиционного цикла. Гиперскейлеры могут финансировать расширение инфраструктуры за счет существующих прибыльных направлений, хотя рост CapEx сокращает доступный свободный денежный поток. Специализированные операторы, напротив, зачастую сильнее зависят от заемного капитала, сроков исполнения крупных контрактов и способности новых мощностей быстро выходить на коммерческую загрузку.
Именно различия между этими финансовыми моделями становятся ключевым фактором риска.
Высокие процентные ставки увеличивают стоимость новых заимствований и могут усиливать давление на оценки компаний. Энергетические ограничения способны задерживать ввод мощностей, а технологическое обновление оборудования — сокращать период его максимальной экономической эффективности.
При этом те же процессы могут создавать новые возможности. Снижение стоимости вычислений делает ИИ доступнее для бизнеса, повышение производительности увеличивает число экономически целесообразных применений, а масштабирование облачных платформ способно со временем улучшать денежную отдачу.
Поэтому наиболее важный вопрос для технологического рынка заключается не в том, продолжится ли развитие искусственного интеллекта, а в том, какие компании сумеют превратить технологическое преимущество в устойчивый положительный денежный поток.
Следующий этап ИИ-бума, вероятно, будет определяться не только количеством купленных GPU и масштабом объявленных инвестиций, но и доходностью капитала, необходимого для создания глобальной вычислительной инфраструктуры.
Именно способность финансировать новые проекты, обслуживать долг и постепенно повышать свободный денежный поток позволит отделить долгосрочных финансовых бенефициаров ИИ-революции от компаний, для которых стремительный рост станет источником повышенного риска.
Материал подготовлен по данным, доступным на 15 октября 2026 года. Основные источники — финансовые отчеты и документы SEC компаний Nvidia, TSMC, ASML, Microsoft, Alphabet, Amazon, Meta, Oracle и CoreWeave, а также исследования МВФ, IEA и статистика BLS. Прогнозы и сценарные расчеты не являются гарантией будущих результатов. Материал носит информационно-аналитический характер и не представляет собой индивидуальную инвестиционную рекомендацию.