Wie sich die Finanzkennzahlen von Meta im dritten Quartal verändert haben
Der am 21. Oktober veröffentlichte Finanzbericht für Metas drittes Quartal 2026 zeigte gemischte Trends in den Finanzkennzahlen des Unternehmens. Der Umsatz von Meta Platforms stieg im Vergleich zum Vorjahreszeitraum um 26 %; die Betriebsausgaben stiegen jedoch deutlich schneller – um 68 %. Infolgedessen halbierte sich die operative Marge von 40 % auf 20 %.
Trotz des Rückgangs des operativen Gewinns stieg der Nettogewinn von Meta um 264 % auf 9,86 Milliarden Dollar. Dieses Ergebnis erklärt sich nicht nur durch die aktuellen Aktivitäten des Unternehmens, sondern auch durch den Vergleich mit dem Vorjahr. Im dritten Quartal 2025 erreichte die effektive Steuerquote 87 %, teilweise aufgrund einer einmaligen Steuerbelastung im Zusammenhang mit Änderungen der US-Gesetzgebung. Im Berichtszeitraum lag sie bei 24 %.
Die wichtigsten Finanzergebnisse von Meta sind in der Tabelle dargestellt.
Kennzahl | Q3 2025 | Q3 2026 | Veränderung |
|---|---|---|---|
Umsatz | 51,24 Milliarden Dollar | 64,60 Milliarden Dollar | +26% |
Betriebsausgaben | 30,71 Milliarden Dollar | 51,61 Milliarden Dollar | +68% |
Operativer Gewinn | 20,54 Milliarden Dollar | 12,99 Milliarden Dollar | −37% |
Operative Marge | 40% | 20% | −20 pp |
Nettogewinn | 2,71 Milliarden Dollar | 9,86 Milliarden Dollar | +264% |
Gewinn pro Aktie (EPS) | 1,05 Dollar | 3,83 Dollar | +265% |
Quelle: Metas Finanzbericht für das dritte Quartal 2026
Der Unterschied zwischen operativem und Nettogewinn ist entscheidend für die Beurteilung der finanziellen Gesundheit eines Unternehmens. Ersterer zeigt, wie viel das Unternehmen nach Abzug der Betriebsausgaben, aber vor Berücksichtigung von Steuern und anderen nicht operativen Ergebnissen verdient. Letzterer umfasst zusätzliche finanzielle Faktoren, einschließlich der Steuerbelastung.
Daher weist der Anstieg des Nettogewinns um 264 % nicht auf eine vergleichbare Verbesserung der Geschäftseffizienz hin. Um die Qualität des Gewinns von Meta zu beurteilen, ist es notwendig, die Ergebnisse der Kerngeschäfte von einmaligen Rechtskosten zu trennen, die den Quartalsbericht erheblich beeinflussten.
Warum der operative Gewinn von Meta um 37 % gesunken ist
Der Hauptgrund für die Reduzierung des operativen Gewinns waren Ausgaben im Zusammenhang mit der Beilegung von Rechtsansprüchen in den USA. Im August 2026 kündigte Meta eine Vereinbarung mit 52 Generalstaatsanwälten der Bundesstaaten und anderen Jurisdiktionen bezüglich Rechtsstreitigkeiten über die Auswirkungen sozialer Medien auf die psychische Gesundheit von Teenagern an.
Im Rahmen der Vereinbarung könnte das Unternehmen bis zu 18,59 Milliarden Dollar zahlen, wobei der endgültige Betrag der Verpflichtungen von den in den Vereinbarungen vorgesehenen Bedingungen abhängt. Von diesem Betrag erkannte Meta im dritten Quartal 2026 eine Rückstellung von 9,89 Milliarden Dollar in den Ausgaben an. Dies sollte nicht mit der tatsächlichen Barauszahlung des gesamten Betrags im Laufe des Quartals gleichgesetzt werden.
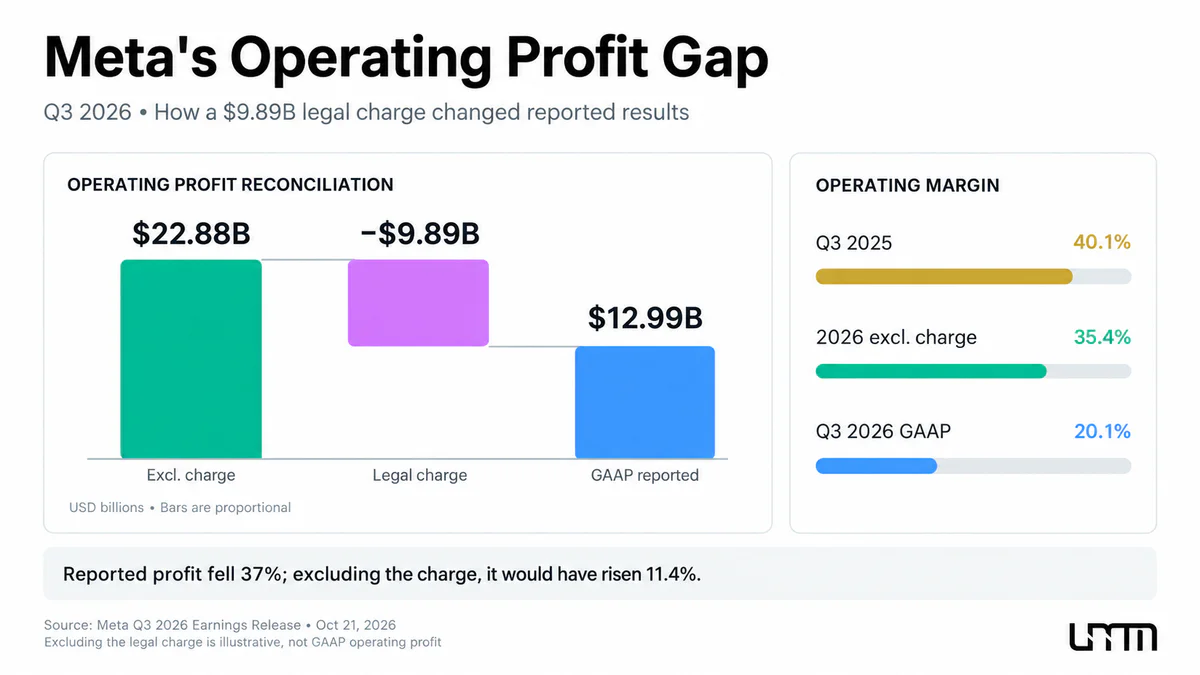
Ohne diesen einmaligen Faktor würden die Finanzergebnisse anders aussehen. Laut Metas offiziellem Bericht wäre der Betriebsgewinn von 12,99 Milliarden Dollar auf 22,88 Milliarden Dollar gestiegen, was das Vorjahresergebnis um etwa 11,4% übertroffen hätte.
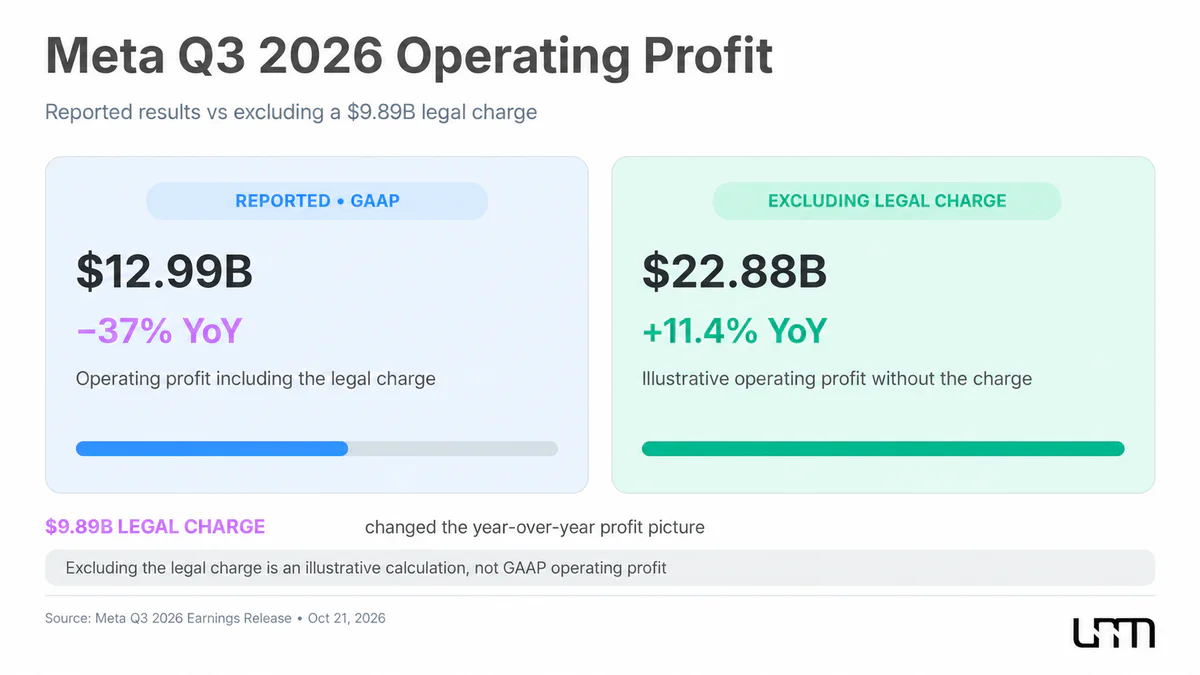
Ohne diese Belastung hätte die bereinigte operative Marge etwa 35,4% statt 20% betragen. Dies ändert die Interpretation der Ergebnisse erheblich: Das Kerngeschäft bleibt profitabel, und der Betriebsgewinn zeigt nach Ausschluss einer spezifischen einmaligen Ausgabe Wachstum.
Allerdings läge selbst die bereinigte Rentabilität unter dem Vorjahresniveau von 40%. Dies weist auf Druck durch andere Ausgaben hin, einschließlich Kosten für Forschung, Produktentwicklung und technologische Infrastruktur.
Die einmalige Natur der Belastung macht sie für die Aktionäre nicht unbedeutend. Rechtliche Verpflichtungen erfordern finanzielle Ressourcen und können zukünftige Cashflows beeinflussen, auch wenn sie nicht die operative Effizienz des Unternehmens im Tagesgeschäft widerspiegeln.
Werbegeschäft bleibt Metas Hauptwachstumstreiber
Trotz gestiegener Ausgaben zeigt Metas Hauptumsatzquelle weiterhin ein stetiges Wachstum. Im dritten Quartal 2026 erreichten die Werbeeinnahmen 63,06 Milliarden Dollar im Vergleich zu 50,08 Milliarden Dollar im Vorjahr. Damit machte die Werbung etwa 97,6% des gesamten Quartalsumsatzes des Unternehmens aus.
Das Wachstum der Werbeeinnahmen wurde sowohl durch eine Zunahme des Volumens der Impressionen als auch durch höhere Platzierungskosten unterstützt. Laut Metas Bericht stieg die Anzahl der Anzeigenimpressionen in der Family of Apps um 10%, und der durchschnittliche Preis pro Anzeige stieg um 14%.
Der Umfang der Nutzerbasis bleibt ein wichtiger Faktor. Die durchschnittliche Anzahl der Personen, die täglich mindestens eine Meta-App nutzen, erreichte im September 2026 3,64 Milliarden, was einem Anstieg von 3% gegenüber dem Vorjahr entspricht. Das Ökosystem der Family of Apps umfasst Facebook, Instagram, WhatsApp, Messenger und andere Unternehmensdienste.
Die Werbeeinnahmen wuchsen deutlich schneller als die Nutzerbasis, angetrieben durch eine Zunahme der Anzeigenimpressionen und einen Anstieg des durchschnittlichen Anzeigenpreises. Dies ermöglicht es dem Unternehmen, die Einnahmen nicht nur durch die Gewinnung neuer Nutzer zu steigern, sondern auch durch eine aktivere Monetarisierung der bestehenden Nutzerbasis.
Künstliche Intelligenz wird zu einem wichtigen Bestandteil dieses Modells. Meta implementiert maschinelle Lernalgorithmen, um Empfehlungen zu personalisieren, Anzeigen auszuwählen und Werbekampagnen zu optimieren. Laut dem Management des Unternehmens tragen Investitionen in KI bereits zu höheren Werbeeinnahmen durch genauere Empfehlungen, gesteigerte Nutzerbindung und verbesserte Monetarisierung bei.
Das Management von Meta bewertet die Ergebnisse der Investitionsstrategie und den aktuellen Zustand des Kerngeschäfts positiv:
Unsere Investitionen zahlen sich aus, das Kerngeschäft bleibt stark, und wir sehen eine Beschleunigung in allen Bereichen.
Starke Werbeergebnisse bedeuten jedoch nicht, dass sich alle Investitionen in künstliche Intelligenz bereits ausgezahlt haben. Das Unternehmen entwickelt sowohl Technologien, die bestehende Produkte verbessern, als auch neue Richtungen, deren kommerzielles Modell sich noch in der Bildung befindet.
Es sind die Einnahmen aus der Family of Apps, die die Grundlage für die Finanzierung dieser Projekte bilden. Ein weiteres Segment, Reality Labs, das sich mit Technologien für virtuelle und erweiterte Realität befasst, erzielte im Quartal nur 443 Millionen Dollar Umsatz bei einem operativen Verlust von 4,13 Milliarden Dollar. Seine Ergebnisse unterstreichen weiter Metas Abhängigkeit vom Werbegeschäft.
Wie viel Meta für künstliche Intelligenz ausgibt
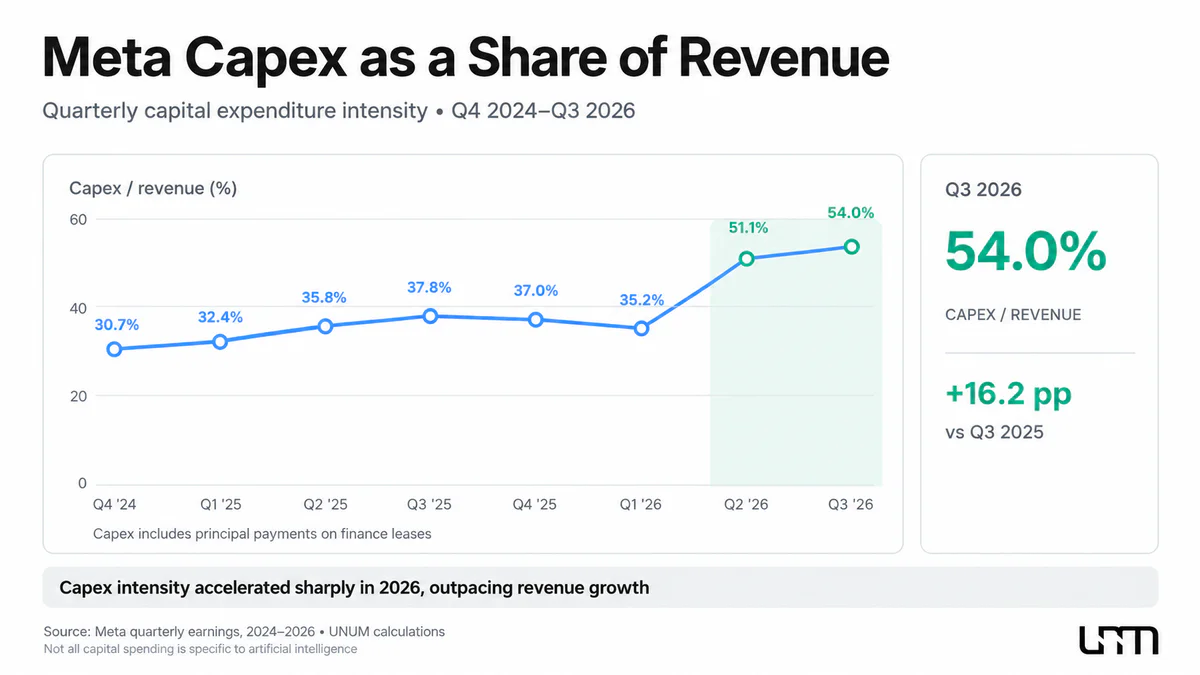
Eine der bemerkenswertesten Änderungen in Metas Finanzergebnissen war das Ausmaß der Investitionen. Im dritten Quartal 2026 erreichten die Investitionsausgaben des Unternehmens, einschließlich der Tilgung von Hauptverpflichtungen aus Finanzierungsleasing, 34,91 Milliarden Dollar. Dies entspricht etwa 54% des Quartalsumsatzes.
Im dritten Quartal 2025 lagen vergleichbare Investitionsausgaben bei etwa 19,37 Milliarden Dollar oder 38% des Umsatzes. Damit hat sich die Investitionslast auf das Geschäft spürbar erhöht.
Metas Investitionen in künstliche Intelligenz umfassen den Ausbau der Recheninfrastruktur, die für das Training und den Einsatz von Modellen erforderlich ist, sowie die Verbesserung bestehender digitaler Dienste. Das Unternehmen stellt erhebliche Mittel für Serverausrüstung, Rechenzentren und die Entwicklung von Rechenkapazitäten bereit.
In den ersten neun Monaten des Jahres 2026 erreichten Metas Investitionsausgaben 85,82 Milliarden Dollar im Vergleich zu 50,08 Milliarden Dollar im gleichen Zeitraum des Vorjahres. Gleichzeitig hat das Unternehmen seine Prognose für das gesamte Jahr 2026 auf 135–145 Milliarden Dollar revidiert, während es zuvor 130–145 Milliarden Dollar erwartete.
Es ist wichtig, zwischen Investitions- und Betriebsausgaben zu unterscheiden. Der Erwerb von Servern, der Bau von Rechenzentren und andere langfristige Infrastrukturen werden normalerweise nicht als einmalige Ausgaben in voller Höhe in der Gewinn- und Verlustrechnung ausgewiesen. Die Kosten solcher Vermögenswerte werden über zukünftige Perioden durch Abschreibungen verteilt, während das Geld für ihren Erwerb viel früher ausgegeben wird, als die Infrastruktur vollständig abgeschrieben ist.
Daher beeinflusst das Investitionsprogramm sowohl den aktuellen Cashflow als auch die zukünftigen Betriebsausgaben. Neue Rechenkapazitäten erfordern zusätzliche Kosten für Stromversorgung, Wartung und Betrieb der Ausrüstung.
Gleichzeitig sollten Kapitalinvestitionen nicht vollständig mit Ausgaben ausschließlich für künstliche Intelligenz gleichgesetzt werden. Metas Recheninfrastruktur dient gleichzeitig Werbealgorithmen, Empfehlungssystemen, sozialen Plattformen und neuen Produkten.
Das Unternehmen erwartet, dass solche Investitionen nicht nur die Effizienz bestehender Dienste steigern, sondern auch zusätzliche Einnahmequellen schaffen werden. Allerdings könnte sich die Amortisation der Infrastruktur zur Entwicklung fortschrittlicher KI-Modelle länger hinziehen als Investitionen in das bereits laufende Werbegeschäft. Meta erkennt dieses Risiko in den Prognosekommentaren zu den Finanzberichten an.
Warum Metas freier Cashflow negativ wurde
Der Anstieg der Kapitalausgaben hat bereits spürbar Metas Cashflows beeinflusst. Im dritten Quartal 2026 generierten die betrieblichen Aktivitäten des Unternehmens einen positiven Cashflow von 32,79 Milliarden Dollar, aber der freie Cashflow war negativ und betrug –2,12 Milliarden Dollar. Ein Jahr zuvor war dieser Wert positiv und erreichte 10,63 Milliarden Dollar.
Metas freier Cashflow (FCF) wird berechnet als der Cashflow aus operativen Aktivitäten abzüglich des Kaufs von Sachanlagen und der Rückzahlung des Kapitalbetrags von Finanzierungsleasingverpflichtungen.
Das Unternehmen klassifiziert FCF als eine Non-GAAP-Kennzahl, die die nach den allgemein anerkannten Rechnungslegungsgrundsätzen der USA (GAAP) berechneten Finanzkennzahlen ergänzt, aber nicht ersetzt. Insbesondere sollte der freie Cashflow nicht automatisch als der gesamte Betrag der für beliebige Unternehmensausgaben verfügbaren Mittel betrachtet werden.
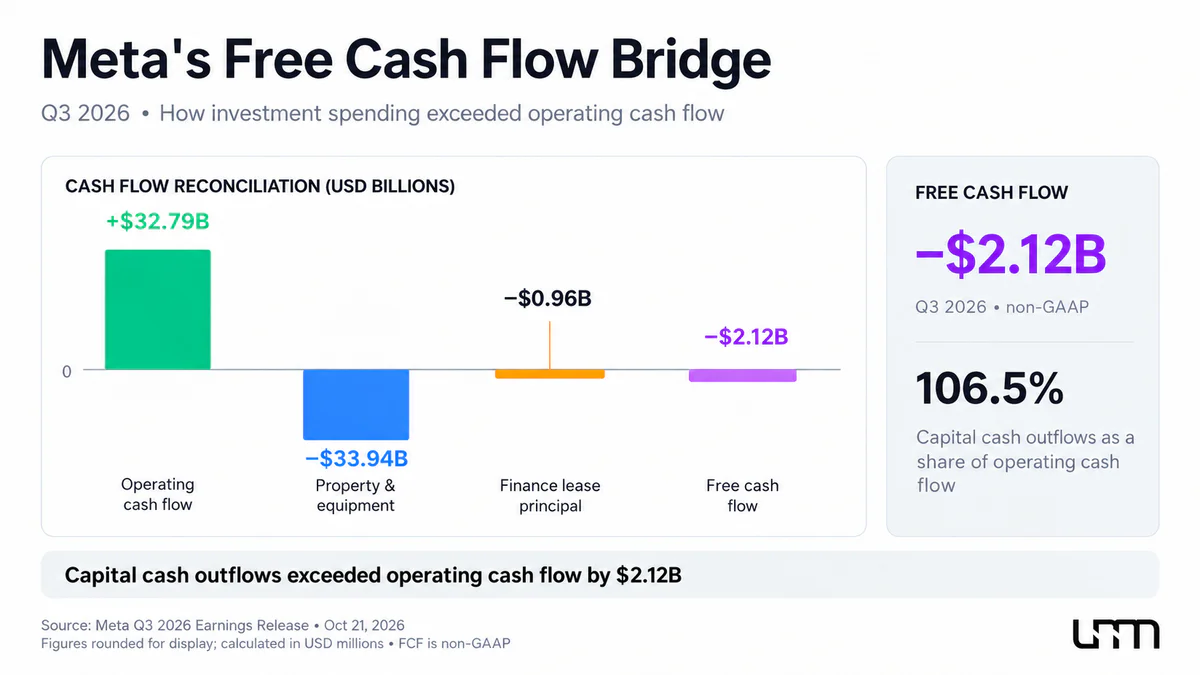
Ein negativer FCF bedeutet, dass das Unternehmen mehr Geld für die betrachteten Kapitalinvestitionen ausgegeben hat, als es aus den operativen Aktivitäten während des Quartals erhalten hat. Ein solches Ergebnis weist jedoch nicht von selbst auf eine Finanzkrise hin.
Bei der Bewertung von Metas finanzieller Stabilität ist es notwendig, nicht nur den negativen freien Cashflow für ein einzelnes Quartal zu berücksichtigen, sondern auch die Barmittelreserven, die Schuldenlast und die Fähigkeit des Unternehmens, Investitionen in den folgenden Perioden zu finanzieren.
Zum 30. September 2026 betrugen Metas gesamte Barmittel, Barmitteläquivalente und marktfähige Wertpapiere 82,45 Milliarden Dollar. Einige der Mittel könnten jedoch Nutzungsbeschränkungen unterliegen. Für die neun Monate des Jahres 2026 blieb der freie Cashflow positiv bei 11,05 Milliarden Dollar, obwohl er im Vergleich zu 29,51 Milliarden Dollar im Vorjahr zurückging.
Somit behält Meta erhebliche finanzielle Ressourcen und die Fähigkeit, operativen Cashflow zu generieren. Die Hauptfrage ist, wie lange das Unternehmen solche hohen Kapitalinvestitionsraten aufrechterhalten kann, ohne die freien Barmittel weiter zu reduzieren.
Auch die Struktur der Finanzierung ist wichtig. Neben eigenen Barmitteln kann Meta Fremd- und Eigenkapital anziehen. Zusätzliche Kredite erhöhen jedoch die finanziellen Verpflichtungen, und die Ausgabe neuer Aktien kann die wirtschaftlichen Interessen bestehender Investoren verändern.
Angesichts wachsender Finanzierungsbedürfnisse kündigte das Unternehmen eine weitere wichtige Unternehmensentscheidung an — die Schaffung einer neuen Aktienklasse.
Warum Meta eine neue Klasse von Klasse-C-Aktien schafft
Der Verwaltungsrat von Meta genehmigte die Schaffung einer neuen Klasse von öffentlich gehandelten Klasse-C-Stammaktien ohne Stimmrechte. Das Unternehmen plant, die entsprechenden Änderungen in den Unternehmensdokumenten bis zum 19. Januar 2027 zu formalisieren.
Laut der veröffentlichten Entscheidung sollen Inhaber bestehender Klasse-A- und Klasse-B-Aktien für jede von ihnen gehaltene Aktie eine neue Klasse-C-Aktie erhalten. Das Stichtag und das Verteilungsdatum werden später festgelegt.
Nach der Verteilung der Klasse-C erwartet Meta, dass der Marktpreis der Klasse-A-Aktien einen Effekt widerspiegelt, der mit einem Zwei-für-Eins-Split vergleichbar ist. Bestehende Aktionäre erhalten eine zusätzliche Aktie einer anderen Klasse anstelle einer zweiten Klasse-A-Aktie. Der Stimmrechtsanteil jedes Aktionärs bleibt unverändert, da die neuen Wertpapiere keine Stimmrechte gewähren.
Um die Auswirkungen der Entscheidung zu verstehen, ist es wichtig, die Unterschiede zwischen Metas Aktienklassen zu berücksichtigen:
Klasse A — öffentlich gehandelte Aktien mit einem Stimmrecht pro Aktie.
Klasse B — Aktien mit erhöhten Stimmrechten, die zehn Stimmen pro Aktie gewähren. Diese Struktur ermöglicht es Mark Zuckerberg, die Kontrolle über das Unternehmen zu behalten.
Klasse C — eine neue Klasse von Aktien ohne Stimmrechte, die Meta zur Kapitalbeschaffung, Mitarbeitervergütung, potenziellen Übernahmen und anderen Unternehmenszwecken nutzen möchte.
Die Schaffung der Klasse-C erweitert Metas Fähigkeit, zusätzliches Kapital zur Finanzierung langfristiger Projekte zu beschaffen, ohne neuen Investoren zusätzliche Stimmen im Unternehmensmanagement gewähren zu müssen. Dies ist besonders wichtig für ein Unternehmen, bei dem die Aktionärsstruktur historisch gesehen dem Gründer erheblichen Einfluss auf strategische Entscheidungen gewährt.
Die Einführung einer neuen Aktienklasse bedeutet jedoch nicht automatisch die Beschaffung von Geld. Die anfängliche Verteilung der Klasse-C an bestehende Aktionäre schafft auch nicht automatisch zusätzlichen wirtschaftlichen Wert. Wesentliche Änderungen können später eintreten, wenn Meta beginnt, neue Aktien zur Finanzierung von Investitionen oder anderen Zwecken auszugeben.
Für bestehende Aktionäre hat eine solche Struktur mehrdeutige Konsequenzen. Einerseits ermöglicht sie dem Unternehmen den Zugang zu Kapital und die Finanzierung von Entwicklungen zu erweitern. Andererseits können zukünftige Aktienemissionen die wirtschaftlichen Anteile der Investoren verwässern, und das Fehlen von Stimmrechten begrenzt den Einfluss neuer Eigentümer der Klasse C auf die Unternehmensführung.
Welche Risiken für Meta-Aktionäre bestehen bleiben
Metas Finanzergebnisse zeigen, dass sich das Unternehmen in einer Phase der groß angelegten Umstrukturierung seines Investitionsmodells befindet. Das Werbegeschäft generiert weiterhin wachsende Einnahmen, aber ein erheblicher Teil der dadurch geschaffenen Ressourcen wird in die Entwicklung von Infrastruktur und neuen technologischen Richtungen investiert.
Für Meta-Aktionäre bleiben die Hauptquellen der Unsicherheit mehrere Faktoren:
Rendite auf Investitionen in künstliche Intelligenz. Das Unternehmen erwartet, zusätzliche Einnahmen durch effektivere Werbung und neue KI-Produkte zu generieren, aber der Zeitpunkt der Kapitalrendite bleibt ungewiss. Wenn der erwartete kommerzielle Effekt niedriger als prognostiziert ausfällt, könnten die hohen Infrastrukturkosten weiterhin die Rentabilität einschränken.
Wachstum der Fixkosten. Neue Rechenkapazitäten erfordern Ausgaben für Strom, Wartung und Abschreibungen. Auch nach Abschluss der aktiven Bauphase werden diese Kosten weiterhin die finanzielle Leistung von Meta beeinflussen.
Abhängigkeit vom Werbegeschäft. Werbeeinnahmen bilden fast das gesamte Einkommen des Unternehmens, daher können Änderungen der Nachfrage von Werbetreibenden, Regeln zur Verarbeitung von Nutzerdaten oder der Marktwettbewerb die Finanzergebnisse erheblich beeinflussen.
Rechtliche und regulatorische Risiken. Die Vereinbarung mit den Generalstaatsanwälten von 52 US-Bundesstaaten und anderen Jurisdiktionen ermöglicht die Beilegung einer bestimmten Gruppe von Rechtsansprüchen, schließt jedoch neue Verfahren nicht aus. Meta warnt vor anhaltender regulatorischer Aufmerksamkeit für Fragen des Nutzerschutzes, insbesondere von Minderjährigen.
Verluste von Reality Labs. Trotz der Entwicklung von KI als prioritärer Richtung arbeitet das Segment für virtuelle und erweiterte Realität weiterhin mit großen Betriebsverlusten. Meta prognostiziert diese auf 18–19 Milliarden Dollar im Jahr 2026 und erwartet eine Reduzierung auf etwa 15 Milliarden Dollar im Jahr 2027 aufgrund der Umschichtung von Investitionen zugunsten anderer Bereiche, vor allem der künstlichen Intelligenz. Diese Schätzungen bleiben die Prognosen des Unternehmens.
Ein separater Faktor ist die Kapitalstruktur. Die neue Klasse von nicht stimmberechtigten Aktien bietet dem Management zusätzliche Finanzierungsmöglichkeiten, stärkt jedoch gleichzeitig ein Unternehmensführungsmodell, bei dem strategische Entscheidungen weitgehend vom Unternehmensgründer abhängen.
Für den Aktienmarkt ist nicht nur das Ausmaß dieser Risiken wichtig, sondern auch Metas Fähigkeit, sie durch Umsatzwachstum und erhöhte Effizienz bestehender Dienstleistungen auszugleichen.
Was Metas Berichterstattung für Investoren bedeutet
Metas Quartalsbericht zeigt, warum die Analyse nur der Gewinnentwicklung unzureichend ist, um den finanziellen Zustand eines Technologieunternehmens zu bewerten. Der Rückgang des operativen Gewinns um 37 % ist weitgehend auf eine große rechtliche Belastung zurückzuführen, während das Kerngeschäft mit Werbung weiterhin die Einnahmen steigert.
Das Ausschließen der einmaligen Ausgaben beseitigt jedoch nicht die Hauptfrage: Kann das Unternehmen ausreichende Renditen aus einem groß angelegten Investitionsprogramm sicherstellen, das bereits zu einem negativen freien Cashflow für das Quartal geführt hat.
In den kommenden Berichtsperioden sollten Investoren in erster Linie auf drei Indikatoren achten: die Dynamik der Investitionsausgaben im Verhältnis zu den Einnahmen, die Erholung des freien Cashflows und die Veränderungen der operativen Marge ohne den Einfluss großer einmaliger Faktoren. Zusätzliche Bedeutung werden die Ergebnisse neuer KI-Produkte und die praktische Nutzung von Klasse-C-Aktien zur Finanzierung des Wachstums haben.
Für das vierte Quartal 2026 prognostiziert Meta Einnahmen im Bereich von 73–76 Milliarden Dollar, was auf Erwartungen einer weiteren Geschäftsausweitung hindeutet. Gleichzeitig beabsichtigt das Unternehmen, im Jahr 2027 weiterhin aktiv in die Recheninfrastruktur zu investieren.
Die langfristige Dynamik der Aktien von Meta Platforms wird nicht nur vom Wachstum der Werbeeinnahmen abhängen, sondern auch davon, wie erfolgreich das Unternehmen Investitionen in künstliche Intelligenz monetarisieren kann. In der Zwischenzeit wird der Marktwert der Aktien auch durch die Erwartungen der Investoren, die Einschätzung zukünftiger Cashflows und die allgemeinen Bedingungen auf dem Aktienmarkt bestimmt.
So behält Meta starke Positionen in der digitalen Werbung und erhebliche finanzielle Ressourcen, aber seine zukünftige Rentabilität hängt zunehmend von der Effektivität der Investitionen in künstliche Intelligenz ab. Einer der Schlüsselfaktoren für die Aktionäre wird die Fähigkeit des Unternehmens sein, ausreichende Renditen aus Infrastrukturinvestitionen zu erzielen, während es die Rentabilität und den positiven Cashflow langfristig aufrechterhält.