

Warum die Ölpreise nach dem Anstieg im Oktober fallen
Am 2. November sanken die Ölpreise stark: Januar-Futures für Brent-Rohöl fielen um 4,2% auf 108,64 $ pro Barrel, und amerikanisches WTI-Rohöl fiel um den gleichen Betrag auf 99,71 $. Gleichzeitig beendete Brent den Oktober auf dem höchsten Stand seit sechs Monaten.
Der Umschwung wurde durch Verhandlungen zwischen iranischen Vertretern und katarischen Vermittlern über eine mögliche Lösung des Konflikts ausgelöst. Die Parteien diskutieren einen Vertragsentwurf, aber ein endgültiges Abkommen wurde noch nicht erreicht.
Der Ölmarkt reagiert auf Änderungen der geopolitischen Risiken, bevor sich die tatsächlichen Lieferungen ändern. Selbst die Möglichkeit einer Wiederherstellung der Exporte kann die geopolitische Prämie reduzieren – die zusätzlichen Kosten, die Marktteilnehmer aufgrund der Bedrohung durch Unterbrechungen in die Preise einpreisen.
Der neue Monat bringt neue Hoffnungen auf einen Durchbruch bei der Lösung der Sackgasse um den Iran.
Diplomatische Erwartungen bedeuten jedoch nicht unbedingt die Wiederherstellung von Schifffahrt, Ölproduktion und Exportinfrastruktur. Aus diesem Grund bedeuten kurzfristige Preisrückgänge nicht unbedingt das Verschwinden eines Defizits.
Warum die Entscheidung der OPEC+ den Preisrückgang nicht stoppte
Am 1. November hielten Saudi-Arabien, Russland, Irak, Kuwait, Kasachstan, Algerien und Oman ihre Dezember Produktionsziele bei, die im September 2026 festgelegt wurden. Die Entscheidung betrifft sieben OPEC+-Mitglieder, nicht alle Länder der Koalition. Das nächste Treffen ist für den 29. November geplant.
OPEC+-Quoten und die tatsächliche Ölproduktion unterscheiden sich jedoch erheblich. Die Produktion hängt nicht nur von offiziellen Beschränkungen ab, sondern auch vom technischen Zustand der Felder, Infrastrukturschäden und der Verfügbarkeit von Exportrouten.
Laut der Internationalen Energieagentur (IEA) produzierte Saudi-Arabien im September 8,30 Millionen Barrel pro Tag gegenüber einem berechneten Zielniveau von 10,48 Millionen. Diese Lücke zeigt nicht die Verfügbarkeit eines ähnlichen Volumens an Reservekapazität an: Ein Teil der Produktion ist durch die Folgen von Konflikten begrenzt, und die berechneten Ziele der IEA berücksichtigen kompensatorische Reduzierungen.
Für die Bewertung der Ölbilanz ist das Volumen des Rohöls, das tatsächlich die Käufer erreicht, wichtiger. Daher kann selbst ohne Änderung der Quoten die Wiederherstellung der Exporte das Angebot auf dem Weltmarkt erhöhen und Druck auf die Preise ausüben.
Warum die Ölversorgung eingeschränkt bleibt
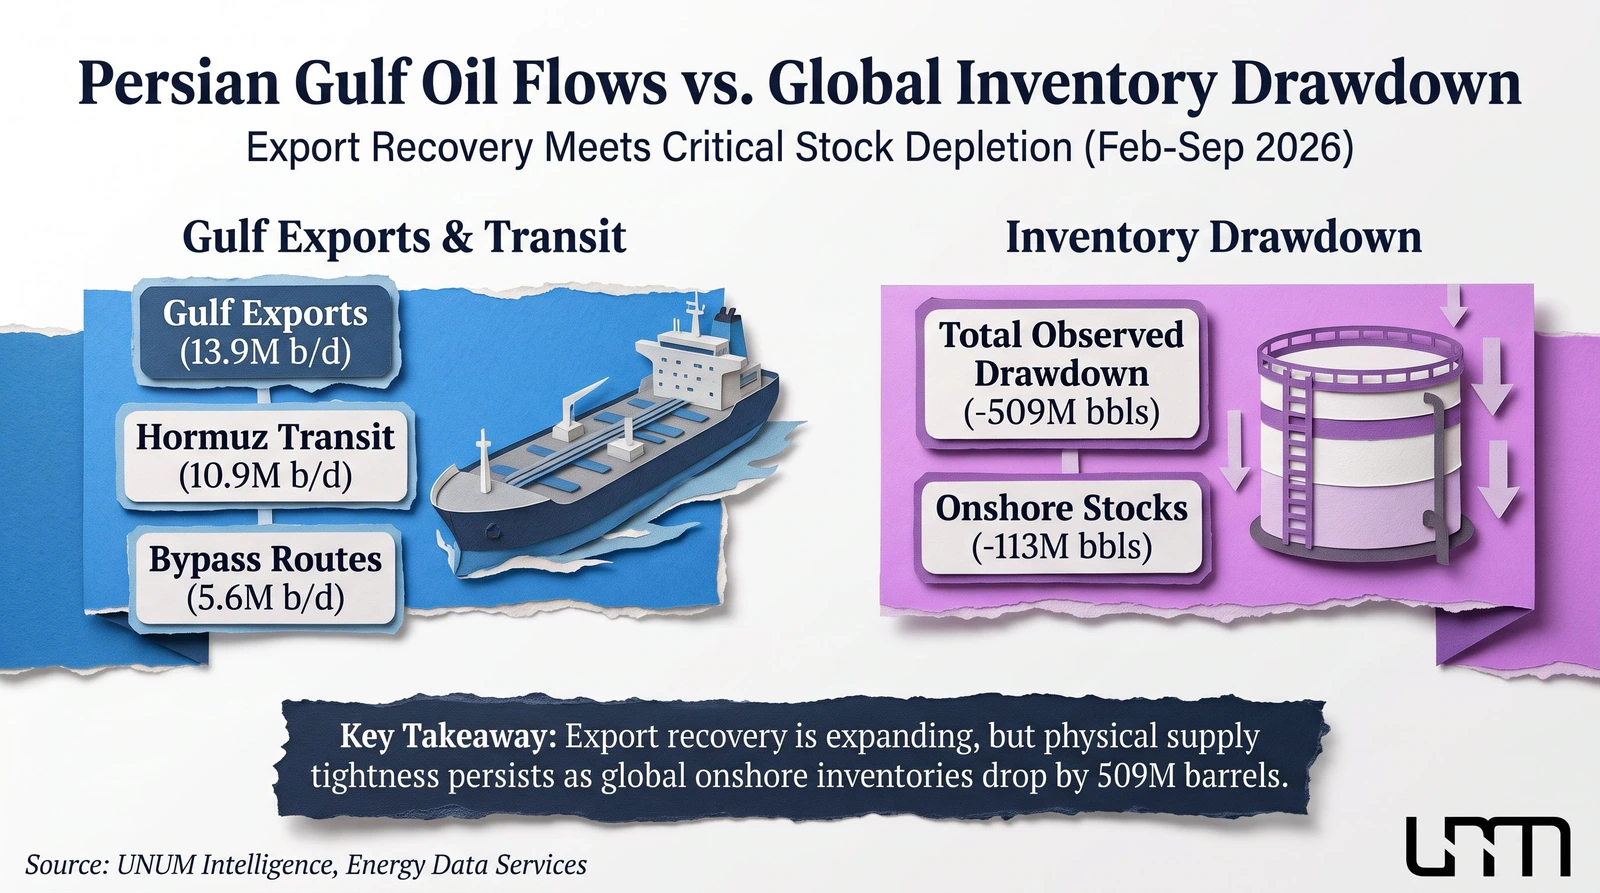
Laut dem Oktober-Bericht der IEA stiegen die Rohölexporte aus den Ländern des Persischen Golfs im September um 4,4 Millionen Barrel pro Tag auf 13,9 Millionen und übertrafen damit 75% des Vorkriegsniveaus.
Gleichzeitig erreichten die Ölströme durch die Straße von Hormus 10,9 Millionen Barrel pro Tag, und die Exporte über alternative Routen stiegen auf 5,6 Millionen. Die September-Statistiken spiegeln jedoch nicht vollständig die Auswirkungen neuer Angriffe auf Energieinfrastruktur und Tanker im Oktober wider.
Die Situation wird durch drei Faktoren erschwert:
Bestandsabbau. Laut der IEA sanken die globalen beobachteten Ölbestände bis Ende September um 509 Millionen Barrel im Vergleich zum Ende Februar 2026. Diese Zahl umfasst Öl an Land und in Transit. Allein im September sanken die Landbestände um 113 Millionen Barrel, was teilweise durch einen Anstieg der Ölvolumina auf See ausgeglichen wurde.
Hohe Transportkosten. Erhöhte Fracht- und Versicherungsraten erhöhen die Kosten für den Transport von Öl. Daher führt ein Rückgang der Marktpreise nicht immer zu einer vergleichbaren Reduzierung der Rohstoffkosten für Raffinerien.
Produktknappheit. Die Exporte von Ölprodukten aus dem Nahen Osten beliefen sich im September auf 1,9 Millionen Barrel pro Tag im Vergleich zu 4,7 Millionen vor dem Krieg. Die Situation mit Dieselkraftstoff bleibt besonders angespannt.
Selbst bei stabiler Produktion kann Öl mit Verzögerungen in Raffinerien ankommen. Daher ist die Wiederherstellung von Logistik und Beständen für den Ölmarkt ebenso wichtig wie die Entscheidungen der Produzenten.
Was mit der globalen Ölnachfrage passiert
Hohe Energiepreise erhöhen die Kosten für Transportunternehmen und Industriebetriebe und verstärken gleichzeitig den Inflationsdruck. Die Auswirkungen von teurem Dieselkraftstoff sind besonders spürbar und betreffen den Güterverkehr, die Landwirtschaft und einige industrielle Produktionen.
Infolgedessen schwächt sich die weltweite Ölnachfrage ab, aber führende Analyseorganisationen haben unterschiedliche Einschätzungen zum Umfang der Reduzierung.
Laut einer vergleichenden Analyse des International Energy Forum am 15. Oktober variieren die Prognosen für 2026 erheblich.
Organisation | Nachfrage 2026 | Jährliche Veränderung |
|---|---|---|
OPEC | 105,7 Millionen bpd | +0,2 Millionen |
EIA | 102,4 Millionen bpd | −2,0 Millionen |
IEA | 102,4 Millionen bpd | −2,6 Millionen |
Quelle: International Energy Forum, Oktober 2026
Der Unterschied zwischen den maximalen und minimalen Schätzungen beträgt 3,3 Millionen Barrel pro Tag. Die Diskrepanz ist auf Unterschiede in den Berechnungen des Basisverbrauchs, den Prognosen der wirtschaftlichen Aktivität und den Nachfragebewertungen in Nicht-OECD-Ländern zurückzuführen.
Die IEA erwartet, dass die weltweite Nachfrage im vierten Quartal im Vergleich zum gleichen Zeitraum 2025 um 2,5 Millionen Barrel pro Tag sinken wird. Trotzdem prognostiziert die Agentur ein anhaltendes Defizit im Ölbilanz bis zum Jahresende.
Somit garantiert die schwächere Nachfrage noch keinen Überschuss an Rohstoffen. Zudem kann die Energieinflation gleichzeitig den Verbrauch reduzieren und die hohen Kosten für Ölprodukte aufrechterhalten. Die Auswirkungen solcher Prozesse auf die Finanzmärkte wurden zuvor von UNUM in einer Analyse einer neuen Inflationswelle analysiert.
Was die Brent-Futures-Kurve über den Markt aussagt
Um den Zustand des Ölmarktes zu beurteilen, finden Händler es nützlich, die Preise von kurzfristigen und längerfristigen Futures-Kontrakten zu vergleichen.
Wenn der nächste Kontrakt teurer ist als die nachfolgenden, tritt Backwardation auf. Diese Struktur weist oft auf einen hohen Wert der sofortigen Lieferung und eine Enge auf dem physischen Markt hin.
Die entgegengesetzte Situation wird als Contango bezeichnet: Ferne Futures sind teurer als nahe. Dies kann auf ein weniger enges Gleichgewicht unter Berücksichtigung von Lager- und Finanzierungskosten hinweisen.
Daher kann selbst bei einem Rückgang von Brent die Aufrechterhaltung einer signifikanten Prämie auf den nächsten Kontrakt bedeuten, dass das physische Defizit anhält. Eine Verringerung des Unterschieds zwischen den Kontrakten zusammen mit steigenden Lagerbeständen kann hingegen auf eine Entspannung der Spannungen hinweisen.
Die Futures-Kurve kann auf ICE überprüft werden, indem die nächsten, drei- und sechsmonatigen Kontrakte verglichen werden. Der aktuelle Ölpreis heute und die Dynamik der Notierungen sind auch im UNUM-Rohstoffmarktbereich verfügbar.
Was mit den Ölpreisen bis Ende 2026 passieren wird
Die Prognose für die Ölpreise bis Ende 2026 hängt in erster Linie von der Geschwindigkeit der Angebotswiederherstellung und der weiteren Entwicklung der Situation um den Iran ab.
In der Prognose vom 6. Oktober schätzte die U.S. Energy Information Administration (EIA) den durchschnittlichen Spotpreis von Brent im vierten Quartal auf 105 US-Dollar pro Barrel und erhöhte die Schätzung im Vergleich zum Vormonat um 14 US-Dollar.
Die Berechnung wurde jedoch am 1. Oktober abgeschlossen und berücksichtigt keine nachfolgenden Ereignisse. Zudem bezieht sie sich auf den durchschnittlichen Quartalspreis und nicht auf eine Prognose für den Kurs am 31. Dezember.
Drei Szenarien für die weitere Dynamik des Ölmarktes können hervorgehoben werden.
1. Diplomatische Lösung
Wenn Verhandlungen zu einer nachhaltigen Vereinbarung führen, wird sich die Sicherheit der Schifffahrt verbessern und die Exportrouten werden sich erholen. Allmähliche Angebotssteigerungen und Reduzierungen geopolitischer Prämien könnten Druck auf die Preise von Brent und WTI ausüben.
2. Anhaltende Unsicherheit
Verhandlungen können ohne endgültige Vereinbarung fortgesetzt werden, während das Ölangebot weiterhin eingeschränkt bleibt. Unter solchen Bedingungen wird die hohe Volatilität auf dem Ölmarkt anhalten, und die Preise werden empfindlich auf diplomatische Erklärungen, Exportdaten und Bestandsänderungen reagieren.
3. Neue Eskalation
Zusätzliche Schäden an Terminals, Pipelines oder Tankern können das Angebot weiter einschränken. Steigende Transport- und Versicherungskosten werden die geopolitische Prämie erhöhen und Bedingungen für höhere Ölpreise schaffen, selbst bei relativ schwacher Nachfrage.
Die dargestellten Szenarien beschreiben mögliche Richtungen für Preisbewegungen, enthalten jedoch keine genauen Preisprognosen. Ein detaillierter Kontext des Konflikts und der Sanktionsbeschränkungen wird in der vorherigen UNUM-Analyse zum Ölmarkt präsentiert.
Indikatoren, die Investoren und Händler beobachten sollten
Um die zukünftige Bewegung der Ölpreise einzuschätzen, ist es wichtig, nicht einzelne Nachrichten, sondern eine Kombination von Indikatoren zu verfolgen, die das tatsächliche Gleichgewicht von Angebot und Nachfrage widerspiegeln.
Besondere Aufmerksamkeit sollte den folgenden Daten gewidmet werden:
Ölexporte. Ein Wachstum der physischen Lieferungen durch die Straße von Hormus und alternative Routen wird die Erholung des Angebots bestätigen.
Kommerzielle Bestände. Eine anhaltende Akkumulation von Reserven an Land kann auf eine Abschwächung des Defizits hinweisen.
Brent-Futures. Eine Reduzierung der Prämie von kurzfristigen Verträgen kann auf eine Verringerung der Spannungen auf dem physischen Markt hinweisen.
Nachfrage und Raffination. Daten über den Verbrauch und die Produktion von Ölprodukten werden zeigen, wie schnell sich der Energiemarkt erholt.
OPEC+-Entscheidungen. Änderungen der Produktionsziele müssen mit der tatsächlichen Produktion und den Exporten verglichen werden.
Zu den bevorstehenden Benchmarks für Marktteilnehmer gehören die Veröffentlichung der neuen EIA-Prognose am 10. November, der IEA-Bericht am 13. November und das Treffen von sieben OPEC+-Ländern am 29. November.
Die Konvergenz mehrerer Marktsignale bietet eine verlässlichere Grundlage für Analysen als eine einzelne Nachricht über Verhandlungen.
Was letztendlich die Ölpreise bestimmen wird
Der aktuelle Rückgang der Ölpreise spiegelt hauptsächlich Änderungen in den Erwartungen der Marktteilnehmer wider. Der Ölpreis bis Ende 2026 wird jedoch davon abhängen, wie schnell diplomatische Vereinbarungen zur Wiederherstellung von Exporten, Transport und Beständen führen können.
Solange physische Indikatoren keine nachhaltige Verbesserung bestätigen, bleibt der Ölmarkt anfällig für geopolitische Risiken. Daher müssen OPEC+-Entscheidungen, Nachfragedynamik und Angebotsbedingungen zusammen betrachtet werden, anstatt als unabhängige Faktoren.