Что происходит с ценами на нефть в октябре 2026 года
Цены на нефть в 2026 году резко выросли на фоне конфликта на Ближнем Востоке, а к концу октября рынок остается под влиянием геополитических рисков. После относительной стабилизации котировок в начале месяца новые атаки на энергетическую инфраструктуру Саудовской Аравии вновь усилили опасения относительно мировых поставок.
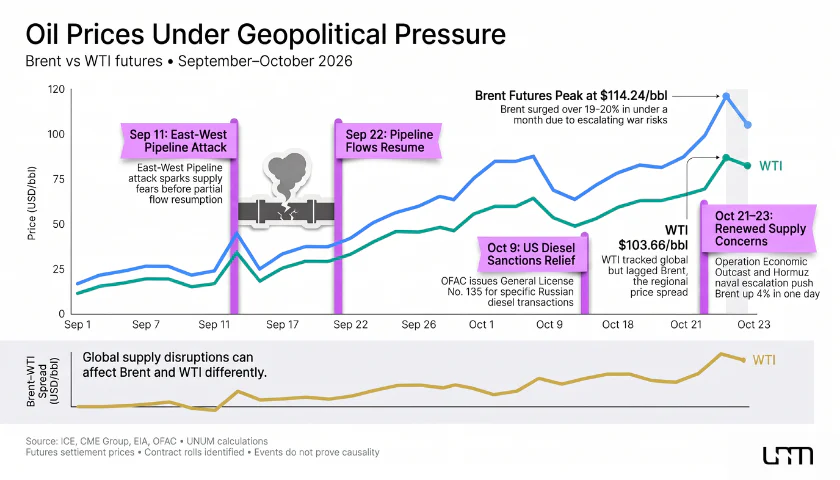
23 октября фьючерсы на нефть Brent в ходе торгов дорожали на 1,2%, до $114,47 за баррель, а нефть WTI — на 1,4%, до $100,84. Brent двигалась к третьему подряд недельному росту. Указанные значения отражают внутридневные котировки, а не цены закрытия торгов.
Октябрьское подорожание продолжило рост, начавшийся во время сентябрьского энергетического шока. Согласно октябрьскому прогнозу Управления энергетической информации США (EIA), средняя спотовая цена Brent в сентябре составила $114 за баррель против $91 в августе. 15 сентября она достигала около $131 на фоне перебоев с поставками после атаки на саудовский нефтепровод East-West.
Чтобы понять, почему дорожает нефть, необходимо учитывать не только угрозу сокращения добычи, но и удорожание морских перевозок, перебои в поставках нефтепродуктов и сокращение коммерческих запасов. Эти факторы увеличивают стоимость доставки сырья даже в периоды восстановления физических объемов экспорта.
Напряженность особенно заметна на рынке нефти с ближайшими сроками поставки. По данным Международного энергетического агентства (МЭА), в сентябре физический эталон North Sea Dated подорожал в среднем до $116,89 за баррель, а на момент подготовки октябрьского отчета торговался около $134.
Расхождение между физическими спотовыми ценами и нефтяными фьючерсами объясняется в том числе различиями в условиях и сроках поставки. Покупатели, которым сырье необходимо немедленно, могут платить дополнительную премию за доступные партии.
Таким образом, стоимость нефти определяется не только соотношением мирового спроса и добычи, но и доступностью сырья с учетом действующих логистических ограничений. Поэтому даже частичное восстановление экспорта пока не обеспечивает устойчивого снижения котировок.
Актуальную динамику сырьевых инструментов можно отслеживать в разделе котировок сырья UNUM.
Как конфликт на Ближнем Востоке влияет на мировые поставки нефти
Главная угроза для нефтяного рынка связана с возможностью продолжительных перебоев в экспорте из Персидского залива. Регион обеспечивает значительную часть международной торговли нефтью, однако поставки зависят от ограниченного числа морских коридоров и наземных маршрутов.
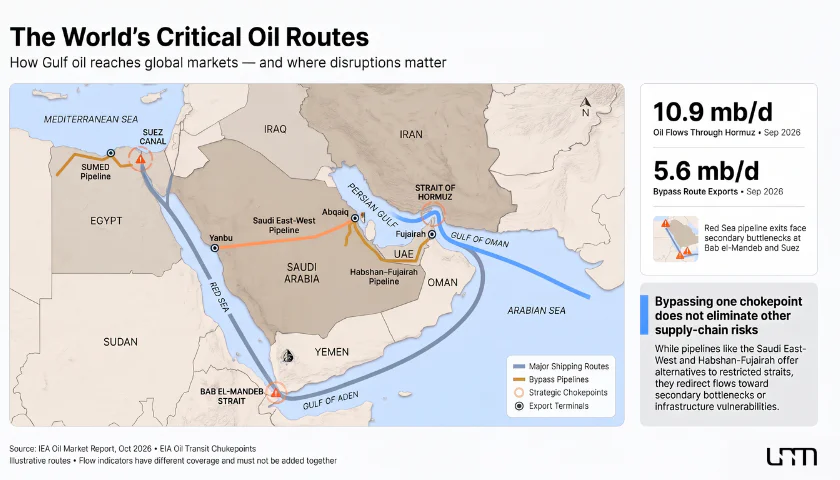
Ключевую роль играет Ормузский пролив, соединяющий Персидский и Оманский заливы. Нарушение судоходства осложняет экспорт Саудовской Аравии, Ирака, Кувейта, ОАЭ и других производителей, хотя последствия для отдельных стран различаются в зависимости от доступности обходных трубопроводов и экспортных терминалов.
До сентябрьских атак нефтепровод East-West позволял Саудовской Аравии экспортировать более 5 млн баррелей в сутки через порт Янбу на Красном море, минуя Ормузский пролив. По оценке EIA, повреждение трубопровода временно остановило эти потоки и стало одной из причин сентябрьского скачка стоимости Brent.
Временная остановка East-West показала, что альтернативные маршруты также остаются уязвимыми. Даже если добыча продолжается, повреждение экспортной инфраструктуры может ограничивать поставки на мировой рынок.
Тем не менее в сентябре производителям удалось восстановить значительную часть нефтяных потоков. Согласно октябрьскому отчету МЭА:
Экспорт сырой нефти из стран Персидского залива вырос на 4,4 млн баррелей в сутки, до 13,9 млн, превысив 75% довоенного уровня.
Нефтяные потоки через Ормузский пролив увеличились на 3,7 млн баррелей в сутки, до 10,9 млн.
Экспорт по обходным маршрутам вырос на 970 тыс. баррелей в сутки, достигнув 5,6 млн.
Совокупное мировое предложение нефти увеличилось за месяц на 2,5 млн баррелей в сутки, до 102,3 млн.
Эти показатели свидетельствуют о восстановлении предложения, однако данные относятся к сентябрю и не отражают в полной мере последствия новых атак в октябре.
При этом поставки нефтепродуктов восстанавливаются медленнее. В сентябре их экспорт из стран Ближнего Востока составлял около 1,9 млн баррелей в сутки против довоенных 4,7 млн. Ограничения переработки и транспортировки продолжают поддерживать напряженность на рынках дизельного топлива и других нефтепродуктов.
Дополнительные расходы создают рекордные ставки фрахта, страховые премии и необходимость использовать более длинные маршруты. В результате стоимость нефти для конечного покупателя может оставаться высокой даже при увеличении объемов добычи.
Риски были особо отмечены в официальном заявлении ОПЕК+:
Восстановление поврежденных энергетических объектов до полной мощности требует значительных затрат и длительного времени.
Это объясняет, почему в нефтяных котировках сохраняется геополитическая премия. Участники рынка оценивают не только текущие объемы экспорта, но и риск новых повреждений инфраструктуры, восстановление которой может потребовать продолжительного времени.
Как санкции США против России меняют ситуацию на нефтяном рынке
Вторым важным фактором стала корректировка американской санкционной политики в отношении российских энергоносителей. На фоне повышенных цен на топливо Вашингтон разрешил отдельные операции с дизельным топливом российского происхождения, ранее подпадавшие под санкционные ограничения.
9 октября Управление по контролю за иностранными активами Министерства финансов США (OFAC) выдало генеральную лицензию № 135. Документ разрешает операции, связанные с продажей, доставкой, разгрузкой и импортом российского дизельного топлива, включая импорт в США, в рамках указанных санкционных режимов.
Разрешение действует до 00:01 по восточному летнему времени США 7 апреля 2027 года. При этом лицензия не допускает списание средств со счетов Банка России, Фонда национального благосостояния и Министерства финансов России, открытых в американских финансовых учреждениях.
Принципиально важно, что лицензия № 135 не означает полной отмены санкций США против российской нефти. Она распространяется на определенные операции с дизельным топливом и не отменяет остальные ограничения, не охваченные документом.
Значение решения объясняется дефицитом нефтепродуктов. По данным МЭА, мировой экспорт дизельного топлива в сентябре был на 700 тыс. баррелей в сутки ниже, чем годом ранее. Совокупное сокращение поставок из России и Ближнего Востока составляло около 1,3 млн баррелей в сутки и лишь частично компенсировалось увеличением экспорта из других регионов.
Дизельное топливо широко используется в грузоперевозках, сельском хозяйстве, промышленности и энергетике. Его дефицит повышает стоимость логистики и производства, усиливая инфляционное давление даже в странах, где нет непосредственной нехватки сырой нефти.
Однако фактический эффект санкционного послабления зависит от возможностей нефтепереработки, наличия экспортных объемов, работы платежной инфраструктуры и доступности танкеров. Юридическое разрешение на проведение операций само по себе не означает, что российские поставки автоматически увеличатся.
Кроме того, дополнительный экспорт дизельного топлива не равнозначен увеличению мировой добычи нефти. Послабления потенциально способны снизить напряженность на рынке отдельных нефтепродуктов, но не устраняют повреждения инфраструктуры и транспортные риски в Персидском заливе.
Поэтому влияние санкционной политики США на стоимость Brent необходимо оценивать через фактические изменения нефтяных потоков, загрузку перерабатывающих мощностей и баланс спроса и предложения, а не только через содержание разрешительных документов.
Что может остановить дальнейший рост нефтяных цен
Несмотря на энергетический кризис, нефтяной рынок в 2026 году сохраняет несколько факторов, способных ограничить дальнейшее повышение стоимости барреля.
Первый связан с восстановлением добычи и экспорта на Ближнем Востоке. Согласно EIA, объем вынужденно остановленного производства в регионе сократился с максимальных 10,9 млн баррелей в сутки в мае до 4,8 млн в сентябре. Дальнейшее восстановление зависит от состояния инфраструктуры, работы обходных маршрутов и безопасности морских перевозок.
Второй фактор — увеличение предложения со стороны производителей за пределами региона. EIA прогнозирует рост добычи нефти в США с 13,9 млн баррелей в сутки в 2026 году до 14,3 млн в 2027-м. Эти дополнительные объемы способны частично компенсировать дефицит, хотя расширение добычи требует времени.
Важную роль играет и политика ОПЕК+. На встрече 4 октября семь стран объединения, включая Саудовскую Аравию и Россию, сохранили на ноябрь требуемые уровни добычи, соответствующие сентябрьским. Следующая встреча участников добровольных ограничений назначена на 1 ноября.
При этом увеличение разрешенных объемов добычи не обязательно приводит к сопоставимому росту экспорта. Для производителей с поврежденной инфраструктурой или ограниченными возможностями транспортировки фактические поставки могут оставаться ниже установленных квот.
Третий фактор — ослабление мирового спроса. По прогнозу МЭА, в 2026 году потребление нефти сократится на 2,6 млн баррелей в сутки по сравнению с предыдущим годом. В 2027-м агентство ожидает частичного восстановления примерно на 2 млн баррелей в сутки.
Дорогие энергоносители повышают производственные и транспортные расходы, ухудшают перспективы экономического роста и заставляют потребителей сокращать использование топлива. Однако снижение спроса проявляется постепенно и не способно мгновенно компенсировать резкие нарушения поставок.
Дополнительным инструментом остаются стратегические нефтяные резервы. Их использование позволяет временно увеличить доступное предложение в условиях перебоев, однако не заменяет восстановление добычи и устойчивых экспортных маршрутов.
Ситуацию осложняет сокращение запасов. По данным МЭА, к концу сентября мировые наблюдаемые запасы нефти были на 509 млн баррелей ниже уровня конца февраля 2026 года. В таких условиях даже сравнительно небольшие новые нарушения экспорта могут вызывать сильную реакцию рынка.
В результате дефицит нефти, доступной для своевременной доставки покупателям, продолжает поддерживать высокие цены, тогда как рост производства за пределами Ближнего Востока и снижение потребления постепенно формируют предпосылки для их стабилизации.
Прогноз цен на нефть до конца 2026 года и на 2027 год
Прогноз цен на нефть на 2027 год зависит прежде всего от продолжительности конфликта на Ближнем Востоке, скорости восстановления экспортной инфраструктуры и способности мировых производителей компенсировать потери предложения.
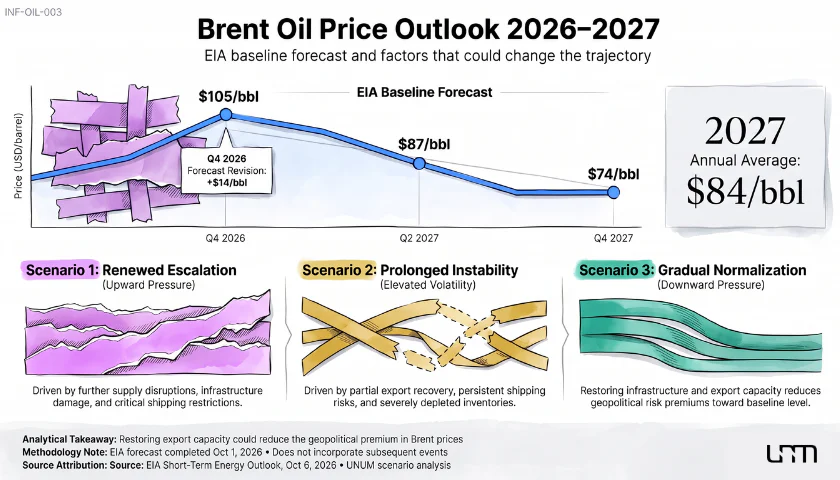
В октябрьском Short-Term Energy Outlook EIA повысило оценку средней спотовой цены Brent в IV квартале 2026 года до $105 за баррель, что на $14 выше сентябрьского прогноза. На весь 2027 год агентство ожидает среднюю стоимость Brent на уровне $84.
Однако этот прогноз стоимости нефти был подготовлен на основе данных по 1 октября и не учитывает последующие события, включая санкционное решение OFAC от 9 октября и новую эскалацию 22–23 октября. Поэтому его необходимо рассматривать как базовый сценарий при определенных условиях, а не как гарантированную траекторию котировок.
В прогнозе агентства содержится следующая оценка:
Мы ожидаем, что в следующем году средняя спотовая цена Brent снизится до $84 за баррель.
Основная предпосылка снижения цен — восстановление значительной части ближневосточных поставок и постепенное пополнение нефтяных запасов. При этом сохраняющаяся геополитическая напряженность способна вызывать краткосрочные отклонения от прогнозируемой траектории.
Три сценария развития нефтяного рынка
Для оценки перспектив Brent можно рассмотреть три условных сценария, различающихся состоянием нефтяной инфраструктуры, транспортных маршрутов и мировых запасов.
Сценарий | Основные условия | Возможная динамика Brent |
|---|---|---|
Новая эскалация | Дополнительные атаки на экспортную инфраструктуру, сокращение поставок и новые транспортные ограничения | Усиление роста цен с риском повторного приближения к сентябрьским максимумам |
Продолжительная нестабильность | Частичное восстановление экспорта при сохранении угроз судоходству и дефицита запасов | Высокая волатильность и сохранение геополитической премии |
Постепенная нормализация | Восстановление производства, снижение транспортных расходов и пополнение запасов | Снижение средней цены Brent к $87 во II квартале и $74 в IV квартале 2027 года согласно EIA |
Примечание: первые два сценария представляют собой качественную оценку возможного развития рынка, а не количественный прогноз. Показатели третьего сценария — официальные прогнозы EIA для средней спотовой цены Brent в соответствующих кварталах.
Сценарий новой эскалации предполагает, что дополнительные атаки на энергетическую инфраструктуру ограничат экспорт из Персидского залива и приведут к дальнейшему удорожанию физической нефти. Сентябрьский скачок спотовой цены Brent примерно до $131 за баррель показывает, насколько чувствительным может быть рынок к потере крупного экспортного маршрута.
Однако повторное достижение подобных уровней будет зависеть от масштаба новых перебоев, продолжительности остановки поставок и возможности использовать коммерческие или стратегические запасы. Сам по себе сентябрьский максимум не является прогнозом будущих цен.
Сценарий продолжительной нестабильности предполагает сохранение транспортных ограничений без новых масштабных потерь добычи. В таких условиях нефтяные котировки могут оставаться высокими, но двигаться неравномерно, реагируя на новости о безопасности судоходства, санкционных исключениях и состоянии запасов.
Сценарий постепенной нормализации соответствует основному направлению прогноза EIA. Агентство ожидает восстановления большей части ближневосточной добычи до довоенных средних уровней к концу II квартала 2027 года. Одновременно пополнение запасов должно постепенно ослабить давление на цены.
Таким образом, снижение стоимости нефти возможно даже при сохранении отдельных геополитических рисков, если рост доступного предложения окажется устойчивее мирового спроса.
При этом краткосрочные нефтяные фьючерсы способны реагировать на угрозы поставкам еще до того, как фактическое изменение объемов экспорта будет отражено в официальной статистике.
Как цены на нефть могут повлиять на финансовые рынки
Последствия нефтяного кризиса выходят далеко за пределы энергетического сектора. Повышение стоимости барреля увеличивает затраты на транспортировку, производство и потребительские товары, а через инфляционные ожидания влияет на процентные ставки и оценку финансовых активов.
Для фондового рынка эффект неоднозначен. Нефтедобывающие компании могут выигрывать от роста цен на сырье, если дополнительные доходы превышают увеличение издержек и потери от логистических ограничений. В то же время авиаперевозчики, химические предприятия и транспортные компании сталкиваются с удорожанием топлива и сокращением рентабельности.
Широкие фондовые индексы, включая S&P 500 и Nasdaq, также чувствительны к изменению ожиданий по денежно-кредитной политике. Рост нефтяных цен способен усиливать инфляционное давление и ограничивать возможности центробанков для снижения ставок, хотя итоговые решения регуляторов зависят от состояния экономики и базовой инфляции.
Механизм передачи нефтяного шока можно представить следующим образом:
Рост цен на нефть → удорожание топлива и логистики → усиление инфляционного давления → изменение ожиданий по процентным ставкам → переоценка акций, облигаций и валют.
Однако влияние на отдельные активы не всегда однозначно. Доллар США может укрепляться на фоне спроса на защитные инструменты и повышения доходности американских облигаций, но его динамика зависит также от состояния экономики и политики Федеральной резервной системы.
Во время геополитической неопределенности инвесторы могут увеличивать спрос на золото. Вместе с тем повышение реальных процентных ставок повышает альтернативную стоимость владения металлом, не приносящим процентного дохода, и способно ограничивать его рост.
Косвенное влияние дорогой нефти распространяется и на криптовалюты. Через инфляционные ожидания, стоимость капитала и склонность инвесторов к риску нефтяной шок может усиливать давление на Bitcoin и другие цифровые активы. Подробнее этот механизм разобран в материале UNUM «Bitcoin боится дорогой нефти. Как баррель по $100 может обрушить крипторынок».
Главный риск для финансовых рынков заключается не только в высоких нефтяных котировках, но и в продолжительности энергетического кризиса. Если стоимость топлива останется повышенной достаточно долго, предприятия и потребители столкнутся с устойчивым ростом расходов, а центральные банки получат меньше возможностей для смягчения денежно-кредитной политики.
О том, как возвращение инфляционного давления меняет ожидания инвесторов относительно ставок, UNUM ранее рассказывал в статье «Рынки ждали дешевых денег — получили новый виток инфляции».
Что определит дальнейшую динамику нефтяных цен
В ближайшие месяцы основными ориентирами для мирового рынка нефти останутся объемы экспорта из Персидского залива, безопасность судоходства, состояние нефтяных запасов и темпы восстановления перерабатывающей инфраструктуры. Дополнительное влияние окажут решения ОПЕК+ и дальнейшая санкционная политика США в отношении российских энергоносителей.
Пока фундаментальные условия не позволяют говорить об устойчивом завершении нефтяного кризиса. Несмотря на частичное восстановление поставок, транспортные ограничения и дефицит нефтепродуктов сохраняются, а новые атаки способны быстро изменить баланс предложения.
В то же время базовый прогноз EIA на 2027 год показывает, что постепенное снижение цен возможно при восстановлении экспортных маршрутов и пополнении запасов, даже если геополитическая напряженность полностью не исчезнет.
Поэтому дальнейшая стоимость Brent будет зависеть прежде всего от способности производителей обеспечить стабильные поставки. Чем быстрее мировое предложение начнет восстанавливаться относительно спроса, тем меньше оснований останется для сохранения высокой геополитической премии в нефтяных котировках.