

Warum das globale Wirtschaftswachstum ungleichmäßig wird
Laut der Oktober-Prognose des IWF wird die Weltwirtschaft im Jahr 2026 um 3,1 % wachsen, und die Wachstumsraten werden sich 2027 auf 3,4 % beschleunigen. Unterdessen wird die globale Inflation laut Schätzung des Fonds in diesem Jahr 4,7 % erreichen, bevor sie im nächsten Jahr auf 4,1 % sinkt.
Hinter relativ stabilen globalen Indikatoren verbergen sich erhebliche Unterschiede zwischen den Ländern. Investitionen in künstliche Intelligenz stimulieren die Nachfrage nach Halbleitern und Servern sowie Investitionen in den Ausbau digitaler Infrastrukturen. Gleichzeitig erhöhen die Energiekrise die Kosten für Industrie- und Transportunternehmen und verschlechtern die Aussichten für Länder, die auf Brennstoffimporte angewiesen sind.
Die Weltwirtschaft hat Widerstandsfähigkeit gezeigt, wird aber jetzt auf die Probe gestellt, und die Risiken sind überwiegend mit einer Verschlechterung der Situation verbunden.
Somit wird das globale Wirtschaftswachstum gleichzeitig von mehreren divergierenden Prozessen beeinflusst. Der technologische Boom unterstützt Investitionen und internationalen Handel, während steigende Energiepreise die Produktion einschränken und die Inflation beschleunigen. Zusätzlichen Einfluss üben Handelsbeschränkungen aus, die traditionelle Lieferketten verändern. Länder, die in der Lage sind, von der technologischen Entwicklung zu profitieren und Energiekosten einzudämmen, erlangen einen Wettbewerbsvorteil.
Welche Länder von Investitionen in künstliche Intelligenz profitieren
Die Entwicklung von KI ist zu einer der größten Quellen der Investitionsnachfrage geworden. Laut der Internationalen Energieagentur (IEA) überstiegen die kombinierten Kapitalausgaben der größten Technologieunternehmen, einschließlich Investitionen in Rechenzentren und andere Infrastrukturen, im Jahr 2025 400 Milliarden Dollar. Im April 2026 prognostizierte die Agentur einen Anstieg dieser Ausgaben um weitere 75 % bis zum Jahresende.
Ein erheblicher Teil der Mittel wird für den Bau von Rechenzentren, den Erwerb von Rechenausrüstung und den Ausbau digitaler Infrastrukturen verwendet. Die neue technologische Revolution schafft nicht nur Nachfrage nach Softwarelösungen, sondern auch nach der Ausrüstung, die für deren Betrieb benötigt wird. Daher breiten sich die Vorteile der KI über globale Lieferketten auf Hersteller von Chips, Speicher und Rechensystemen aus.
Die USA halten starke Positionen aufgrund der Konzentration von Technologiekonzernen, Forschungszentren und Investitionskapital. Amerikanische Unternehmen entwickeln KI-Modelle, entwerfen Prozessoren und verwalten die größten Cloud-Plattformen, wobei sie in mehreren Phasen der technologischen Kette Einnahmen erzielen.
Jedoch ist die Produktion eines erheblichen Teils der Ausrüstung in Asien konzentriert. Taiwan spielt eine Schlüsselrolle bei der Produktion fortschrittlicher Chips, während Südkorea sich insbesondere auf die Produktion von Speicher spezialisiert, die für leistungsstarke Rechensysteme benötigt werden. Die wachsende technologische Nachfrage unterstützt den Export und die Investitionen in mehreren südostasiatischen Ländern, darunter Malaysia und Vietnam.
Im Oktober-Regionalausblick des IWF wird festgestellt, dass die technologische Nachfrage den asiatischen Volkswirtschaften hilft, die Auswirkungen von Energieschocks und Handelsbeschränkungen auszugleichen. Südkorea profitiert insbesondere erheblich, da die Halbleiterindustrie einer der wichtigsten Exportsektoren bleibt. Der Fonds erhöhte seine Wachstumsprognose für die südkoreanische Wirtschaft auf 3,3 % im Jahr 2026 nach 1,1 % im Jahr 2025.
Jedoch bedeutet eine erhöhte Investition noch nicht einen vergleichbaren Anstieg der Arbeitsproduktivität. Der Bau von Rechenzentren schafft heute Nachfrage, aber der langfristige wirtschaftliche Effekt hängt davon ab, wie erfolgreich Unternehmen künstliche Intelligenz in Produktion und Dienstleistungen anwenden können.
Wie Energieabhängigkeit die Wettbewerbsfähigkeit von Ländern beeinflusst
Ein weiterer Faktor für die Divergenz der wirtschaftlichen Entwicklungen war der Energieschock, der durch den Konflikt im Nahen Osten verursacht wurde. Unterbrechungen in den internationalen Öl- und Gaslieferungen und steigende Energiepreise haben die Ausgaben der Länder erhöht, die auf importierten Brennstoff angewiesen sind.
Die Energieabhängigkeit wirkt sich über mehrere Kanäle auf die Wirtschaft aus. Industrieunternehmen stehen vor steigenden Produktionskosten, Transportunternehmen geben mehr für Treibstoff aus, und die Bevölkerung gibt mehr für Strom und Waren aus. Erhöhte Ausgaben unterstützen die Inflation und können die Fähigkeit der Zentralbanken einschränken, die Zinssätze zu senken.
Energieintensive Industrien, einschließlich Metallurgie, Chemieindustrie und Düngemittelproduktion, sind besonders empfindlich gegenüber solchen Veränderungen. Wenn die Energiepreise über einen längeren Zeitraum hoch bleiben, können Unternehmen Investitionen reduzieren oder die Produktion in Regionen mit niedrigeren Kosten verlagern.
Für Exporteure sieht die Situation anders aus. Norwegen und andere Produzenten, die stabile Lieferungen aufrechterhalten, können zusätzliche Einnahmen aus steigenden Weltmarktpreisen erzielen. Allerdings garantiert der Besitz großer Öl- und Gasreserven keine wirtschaftlichen Vorteile. Golfstaaten, die direkt von dem Konflikt betroffen sind, stehen vor Risiken von Infrastrukturschäden und Exportbeschränkungen.
Weitere Details zu den Auswirkungen geopolitischer Risiken auf den Ölmarkt wurden von UNUM im Artikel besprochen „Was wird mit den Ölpreisen angesichts des Nahostkonflikts und der US-Sanktionen geschehen“.
Somit gewinnt nicht nur ein Land mit eigenen Energieressourcen einen Vorteil, sondern auch eine Wirtschaft, die in der Lage ist, eine zuverlässige Energieversorgung zu erschwinglichen Preisen zu bieten. In Zeiten der Instabilität wird die Energiesicherheit zu einem der Faktoren, die internationale Investitionen anziehen.
Warum Künstliche Intelligenz die Bedeutung von Energie erhöht
Technologische und energetische Faktoren sind eng miteinander verbunden. Das Training und die Nutzung von KI-Modellen erfordern Rechenleistung, die erhebliche Mengen an Strom verbraucht. Mit der Expansion der digitalen Infrastruktur wird die Verfügbarkeit von Elektrizität zu einer der Bedingungen für die Entwicklung des Technologiesektors.
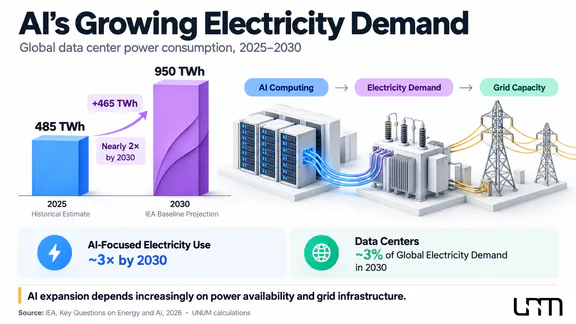
Laut der IEA erreichte der globale Stromverbrauch von Rechenzentren im Jahr 2025 485 TWh, was einem Anstieg von 17 % gegenüber dem Vorjahr entspricht. Gleichzeitig stieg der Energieverbrauch von Rechenzentren, die sich auf künstliche Intelligenz konzentrieren, um 50 %.
Bis 2030 könnte der gesamte Stromverbrauch von Rechenzentren laut der Basisprognose der Agentur 950 TWh erreichen, was etwa 3 % der weltweiten Nachfrage entspricht. Für Infrastrukturen, die direkt auf KI ausgerichtet sind, wird sogar ein noch schnelleres Wachstum erwartet – etwa das Dreifache im Vergleich zu 2025. Somit wird der Energieverbrauch von KI zu einem immer bedeutenderen Faktor bei der Planung der Entwicklung von Stromnetzen.
Das Problem liegt nicht nur in den Kosten für Elektrizität, sondern auch in der Fähigkeit, neue Einrichtungen an die Stromnetze anzuschließen. Der Bau eines Rechenzentrums kann weniger Zeit in Anspruch nehmen als die Aufrüstung der für den Betrieb erforderlichen Infrastruktur. Ein Mangel an Transformatoren, Netzkapazitäten und Ausrüstung kann die Inbetriebnahme selbst vollständig finanzierter Projekte verzögern.
Laut dem IEA-Bericht Electricity 2026, wird erwartet, dass weltweit Projekte zur Erzeugung, Speicherung von Energie und große Verbraucher mit einer Gesamtkapazität von mehr als 2500 GW an die Stromnetze angeschlossen werden. Um die prognostizierte Nachfrage bis 2030 zu decken, müssen die jährlichen globalen Investitionen in Stromnetze um etwa 50 % vom aktuellen Niveau von rund 400 Milliarden Dollar steigen.
Infolgedessen hängt die Wettbewerbsfähigkeit von Ländern im KI-Bereich zunehmend vom Zustand der Energieinfrastruktur ab. Qualifizierte Fachkräfte und Investitionskapital bleiben wichtig, aber ohne zuverlässige Stromversorgung wird die Umsetzung großer technologischer Projekte erheblich erschwert.
Wie sich die Position der größten Volkswirtschaften der Welt verändert
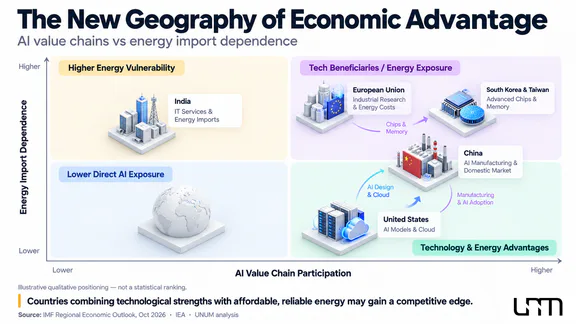
Die Auswirkungen des technologischen Booms und der Energiekrise sind beim Vergleich der größten Volkswirtschaften deutlich sichtbar. Einige Länder haben eine entwickelte KI-Industrie, sind jedoch auf importierte Energieressourcen angewiesen. Andere haben Energievorteile, nehmen jedoch derzeit weniger bedeutende Positionen in den globalen technologischen Ketten ein.
Land oder Region | Hauptvorteile | Wesentliche Einschränkungen |
|---|---|---|
USA | KI-Entwicklung, Investitionskapital, inländische Energieproduktion | Netzbeschränkungen und hohe Infrastrukturkosten |
China | Industrielle Basis, Binnenmarkt, eigene KI-Entwicklungen | Handelsbeschränkungen und Abhängigkeit von bestimmten ausländischen Technologien |
Südkorea und Taiwan | Fortschrittliche Halbleiterfertigung | Hohe Abhängigkeit von importierten Energieressourcen |
Europäische Union | Wissenschaftliche Basis, entwickelte Industrie, qualifizierte Arbeitskräfte | Energiekosten und Marktfragmentierung |
Indien | Wachsender Binnenmarkt, IT-Sektor und Humanressourcen | Brennstoffimporte und Infrastrukturengpässe |
Der Vergleich spiegelt strukturelle Vorteile und Risiken wider, anstatt Volkswirtschaften nach Wachstumsraten zu bewerten.
Das Beispiel Südkorea ist besonders aufschlussreich. Das Land bleibt ein bedeutender Importeur von Energieressourcen, zieht jedoch gleichzeitig erhebliche Vorteile aus der Nachfrage nach Halbleitern. Daher kompensieren technologische Exporte teilweise die negativen Auswirkungen hoher Energiekosten.
China bemüht sich, sein eigenes technologisches Ökosystem zu entwickeln und die Abhängigkeit von ausländischen Lieferanten zu verringern. Gleichzeitig sind seine Positionen in der Geräteherstellung und digitalen Infrastruktur mit eingeschränktem Zugang zu einigen fortschrittlichen Technologien verbunden. Das Ausmaß der chinesischen Investitionen wird durch Unternehmensprojekte illustriert, darunter Alibabas 10,2 Milliarden Dollar Fundraising für die KI-Entwicklung.
Für die Europäische Union ist eine der Hauptaufgaben die Entwicklung des Technologiesektors bei gleichzeitiger Aufrechterhaltung erschwinglicher Energiepreise für die Industrie. Indien wiederum kann von der steigenden Nachfrage nach digitalen Dienstleistungen und der Expansion des Binnenmarktes profitieren, obwohl die Abhängigkeit von importiertem Öl eine Quelle wirtschaftlicher Risiken bleibt.
Der IWF prognostiziert, dass die indische Wirtschaft im Haushaltsjahr 2026/27, das am 1. April 2026 begann, um 7 % wachsen wird, während die gesamte Asien-Pazifik-Region im Kalenderjahr 2026 um 4,8 % wachsen wird. Allerdings sind selbst innerhalb der Region die Vorteile ungleich verteilt: Die auffälligste Unterstützung durch den technologischen Boom erhalten Länder, die direkt an der Geräteherstellung beteiligt sind.
Warum Schwellenländer Gefahr laufen, zurückzufallen
Die schwierigste Situation entsteht für Länder, die gleichzeitig von teuren importierten Energieressourcen abhängig sind und wenig in der technologischen Produktion involviert sind. Für sie schaffen globale Veränderungen zusätzliche Ausgaben, ohne einen vergleichbaren Zufluss von Investitionen zu bieten.
Hohe Kraftstoffpreise erhöhen die Importkosten und setzen nationale Währungen unter Druck. Gleichzeitig ist die Fähigkeit des Staates, die Bevölkerung und die Industrie zu unterstützen, oft durch hohe Schuldenlasten und Kreditkosten begrenzt.
Technologischer Rückstand kann die Situation verschärfen. Die Implementierung von künstlicher Intelligenz erfordert eine zuverlässige Stromversorgung, entwickelte digitale Infrastruktur und qualifizierte Fachkräfte. Länder, denen diese Ressourcen fehlen, finden es schwieriger, internationales Kapital anzuziehen und die Arbeitsproduktivität zu steigern.
Im IWF-Arbeitspapier zu wirtschaftlichen Unterschieden in Asien, veröffentlicht im August 2026, zeigen die Autoren anhand eines Wirtschaftsmodells, dass besser vorbereitete Länder KI schneller übernehmen und Produktivitätssteigerungen früher erzielen können. Für Schwellenländer kann die Technologieübernahme aufgrund hoher Kapitalkosten und Infrastrukturengpässe langsamer erfolgen. Die Ergebnisse der Studie stellen jedoch Modellschätzungen dar und sind keine Vorhersage eines unvermeidlichen Anstiegs der wirtschaftlichen Ungleichheit.
Die Umverteilung von Kapital zugunsten technologischer Zentren kann die Investitionsanwerbung für Länder mit weniger entwickelter Infrastruktur erschweren. Infolgedessen könnten entwickelte und aufstrebende Volkswirtschaften mit einer weiteren Divergenz der Wachstumsraten konfrontiert werden, selbst wenn die Weltwirtschaft insgesamt positive Dynamiken beibehält.
Technologische Entwicklung führt jedoch nicht zwangsläufig zu einer Zunahme der wirtschaftlichen Ungleichheit. Schwellenländer müssen nicht ihre eigenen fortschrittlichen Prozessoren oder die größten KI-Modelle schaffen. Der Einsatz fertiger Technologien in Landwirtschaft, Logistik, Bildung und Dienstleistungen kann die Produktionseffizienz steigern, ohne vergleichbare Entwicklungskosten.
Daher wird die zukünftige Position der Schwellenländer nicht nur vom Zugang zu Kapital abhängen, sondern auch von der Fähigkeit, Technologien zu übernehmen, die Energieinfrastruktur zu modernisieren und Fachkräfte auszubilden.
Wie sich die Weltwirtschaft bis 2030 verändern könnte
Die weitere Umstrukturierung der Weltwirtschaft wird durch die Geschwindigkeit der Einführung künstlicher Intelligenz, die Dynamik der Energiepreise und die Fähigkeit der Staaten, sich an neue Bedingungen anzupassen, bestimmt. Drei Hauptszenarien können identifiziert werden.
Beschleunigung des technologischen Wachstums. Investitionen in KI führen zu nachhaltigen Produktivitätssteigerungen, und die Verbreitung von Technologien kommt nicht nur Entwicklern, sondern auch Unternehmen in traditionellen Branchen zugute. Die Quellen des Wirtschaftswachstums werden vielfältiger.
Zunahme der wirtschaftlichen Ungleichheit. Die Produktion von fortschrittlicher Ausrüstung und Investitionen konzentrieren sich auf eine begrenzte Anzahl von Ländern, während hohe Energiekosten und fehlende Infrastruktur die Entwicklung anderer behindern. Die Produktivitätslücke zwischen den Volkswirtschaften vergrößert sich.
Verlangsamung des technologischen Zyklus. Die kommerziellen Ergebnisse der KI-Implementierung bleiben hinter den Erwartungen zurück, was Unternehmen dazu veranlasst, Investitionen in Computerinfrastruktur zu reduzieren. Dies schwächt die Nachfrage nach Ausrüstung und schafft Risiken für Länder, die von technologischen Exporten abhängig sind.
Der IWF betrachtet die potenzielle Revision der Erwartungen hinsichtlich künstlicher Intelligenz als bedeutende Risiken für die Weltwirtschaft. Großangelegte Investitionen unterstützen bereits die Produktion und Finanzmärkte, aber ihre langfristige Nachhaltigkeit hängt von der Fähigkeit der Technologien ab, messbare wirtschaftliche Effekte zu erzielen.
Die wirtschaftlichen Risiken des neuen technologischen Zyklus stehen auch im Zusammenhang mit dem Zustand der Energieinfrastruktur und Handelsbeschränkungen. Um zukünftige Veränderungen zu bewerten, ist es wichtig, nicht nur die Wachstumsraten des globalen BIP zu überwachen, sondern auch Investitionen in Rechenzentren, die Dynamik der Halbleiterexporte, Stromkosten und die Arbeitsproduktivität.
Diese strukturellen Veränderungen in der Wirtschaft könnten den internationalen Wettbewerb erheblich stärker beeinflussen als kurzfristige Schwankungen der Rohstoffpreise.
In den kommenden Jahren wird die Wettbewerbsfähigkeit von Ländern zunehmend von der Kombination technologischer Fähigkeiten und verfügbarer Energie abhängen. Die Vorteile sind jedoch nicht endgültig verteilt: Infrastrukturentwicklung, Bildung, Investitionspolitik und internationale Zusammenarbeit können Ländern helfen, die Lücke zu schließen. Das Hauptergebnis der laufenden Umstrukturierung wird nicht nur das Aufkommen neuer wirtschaftlicher Führer sein, sondern auch eine Veränderung der Bedingungen, die für langfristiges Wachstum notwendig sind.