Warum Mastercard und Visa am Hongkonger Stablecoin interessiert sind
Am 30. Oktober 2026 gab Hongkongs Anchorpoint Financial strategische Partnerschaften mit Mastercard und Visa bekannt. Die Parteien prüfen die Möglichkeit, den regulierten Stablecoin HKDAP in die Infrastruktur der beiden internationalen Zahlungssysteme zu integrieren.
Zunächst wird sich die Zusammenarbeit auf Abrechnungen von Kartenausstellern konzentrieren. Finanzinstitute könnten den digitalen Hongkong-Dollar potenziell nutzen, um Zahlungsanforderungen innerhalb der Karteninfrastruktur zu erfüllen, auch außerhalb der regulären Bankbetriebszeiten.
Am selben Tag unterzeichnete Anchorpoint eine Vereinbarung mit der Solana Foundation. Diese sieht die Vorbereitung der nativen Ausgabe und Einlösung von HKDAP auf der Solana-Blockchain sowie die Erweiterung des Zugangs zum Token über digitale Geldbörsen und Anwendungen vor.
Die neuen Vereinbarungen spiegeln eine Änderung im Ansatz von Finanzunternehmen zur Nutzung von Stablecoins wider. Während solche Vermögenswerte zuvor hauptsächlich für den Handel mit Kryptowährungen und Überweisungen zwischen Geldbörsen verwendet wurden, werden sie nun zunehmend als Instrument für Bankabrechnungen und das Management von Unternehmensliquidität angesehen.
Die Partnerschaften bedeuten jedoch noch nicht, dass HKDAP bereits von den globalen Netzwerken von Mastercard und Visa unterstützt oder auf Solana ausgegeben wird. Die Unternehmen prüfen die entsprechenden Integrationen, und die Starttermine wurden noch nicht bekannt gegeben.
Was ist HKDAP und wie funktioniert es
HKDAP (HKD At Par) ist ein regulierter Stablecoin, dessen Wert im Verhältnis 1:1 an den Hongkong-Dollar gekoppelt ist. Jeder Token hat einen Nennwert von 1 HKD und ist gemäß den Bedingungen des Emittenten zu diesem Nennwert einlösbar.
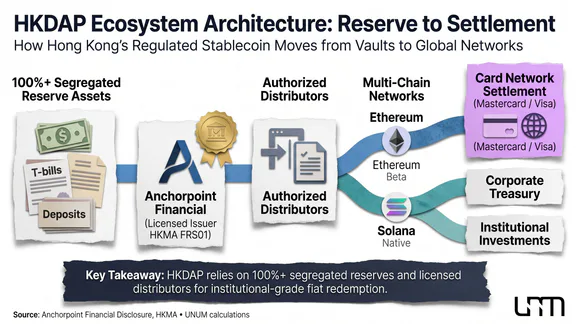
Der Emittent von HKDAP ist Anchorpoint Financial, gegründet mit der Beteiligung der Standard Chartered Bank (Hongkong), des Telekommunikationsunternehmens HKT und der Investmentgruppe Animoca Brands. Am 10. April 2026 erhielt das Unternehmen die FRS01-Lizenz von der Hong Kong Monetary Authority (HKMA).
Im Gegensatz zu digitalen Zentralbankwährungen (CBDCs) wird HKDAP von einer kommerziellen Organisation ausgegeben. Die Wertstabilität hängt von der Reserveunterlegung, der Erfüllung der Verpflichtungen des Emittenten und der Einlösbarkeit ab.
Laut offizieller Dokumentation von Anchorpoint muss das Reservevolumen mindestens 100 % des Nennwerts der ausgegebenen Token betragen. Zulässige Vermögenswerte umfassen Bargeld, Bankeinlagen mit Laufzeiten von bis zu drei Monaten, bestimmte hochwertige Schuldtitel mit einer Restlaufzeit von bis zu einem Jahr und andere genehmigte Instrumente. Reserven sind von den eigenen Vermögenswerten des Unternehmens getrennt und werden in einer Treuhandstruktur zum Nutzen der Inhaber gehalten.
HKDAP begann am 12. August 2026 mit der begrenzten institutionellen Verteilung im Rahmen des Beta Access-Programms. In dieser Phase ist der Token im Ethereum-Netzwerk verfügbar, und sein Erwerb und seine Umwandlung werden über autorisierte Distributoren organisiert. Die Hauptnutzer bleiben Unternehmens- und institutionelle Kunden, einschließlich professioneller Investoren.
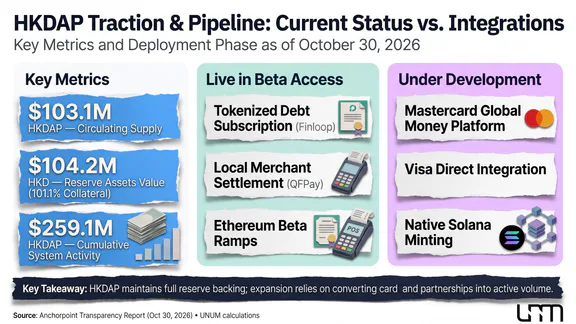
Laut Anchorpoint Transparency waren am 30. Oktober 2026 103,1 Millionen HKDAP im Umlauf, der Reservewert betrug 104,2 Millionen HKD, und das kumulierte Transaktionsvolumen erreichte 259,1 Millionen HKDAP. Letztere Zahl umfasst die registrierte Token-Aktivität und entspricht nicht dem Volumen der kommerziellen Zahlungen.
Während der Beta Access-Phase veröffentlicht das Unternehmen wöchentlich ungeprüfte Reservenberichte. Unabhängige Bestätigungen der Reservevermögen sollen von Anchorpoint nach dem vollständigen Start von HKDAP veröffentlicht werden.
Ein wichtiges Merkmal des Tokens ist sein Einlösungsmechanismus. Gemäß den Bedingungen des Emittenten strebt Anchorpoint an, relevante Anfragen innerhalb eines Geschäftstages zu bearbeiten, wenn die festgelegten Anforderungen erfüllt sind. Für die meisten Nutzer werden die Gelder jedoch über autorisierte Distributoren empfangen, die ihre eigenen Umwandlungsverfahren und Zeitpläne festlegen.
Wie Stablecoins internationale Abrechnungen verändern könnten
Internationale Zahlungen bleiben ein komplexer Prozess, selbst mit der Entwicklung des digitalen Bankwesens. Um Geld zwischen Ländern zu transferieren, müssen Finanzinstitute häufig Korrespondenzkonten nutzen, mit Vermittlern interagieren und die Betriebszeiten von Abrechnungssystemen berücksichtigen.
SWIFT ermöglicht die Übertragung von Finanznachrichten, aber die Bewegung von Geldern erfolgt über die Bankeninfrastruktur. Daher hängt die Geschwindigkeit einer internationalen Zahlung nicht nur von der Informationsübertragung ab, sondern auch von Prüfungen, Währungsumrechnungen und der Verfügbarkeit der teilnehmenden Banken.
Abrechnungen in Stablecoins bieten eine alternative Möglichkeit, Gelder zu bewegen. Ein Unternehmen kann Token von einem autorisierten Vermittler kaufen, sie über eine unterstützte Blockchain an den Empfänger übertragen, woraufhin der Empfänger das Asset bei Bedarf in die Landeswährung umwandeln kann.
Dieses Modell ermöglicht Token-Transfers rund um die Uhr, einschließlich Wochenenden und Feiertagen. Die Nutzung der Blockchain hebt jedoch nicht die Anforderungen der Finanzgesetzgebung und die Notwendigkeit einer Bankinfrastruktur zur Umwandlung digitaler Vermögenswerte in reguläres Geld auf.
Im Fall von HKDAP gelten zusätzliche Beschränkungen. Während der Beta-Zugangsphase müssen sich Nutzer über autorisierte Distributoren verifizieren lassen, und der Token-Mechanismus sieht Beschränkungen für Transfers zwischen nicht verifizierten Wallets vor. Daher bedeutet die Präsenz einer öffentlichen Blockchain nicht, dass jeder Marktteilnehmer freien Zugang zu HKDAP hat.
Indikator | Banküberweisungen | Abrechnungen über Stablecoins |
|---|---|---|
Verfügbarkeit | Abhängig von Abwicklungskanälen | Token-Transfers können rund um die Uhr durchgeführt werden |
Vermittler | Banken und Korrespondenzorganisationen | Emittent, Distributoren und Zahlungsanbieter |
Gebühren | Banktarife und Währungsumrechnung | Netzwerkgebühren, Vermittlungsdienste und Umrechnung |
Geschwindigkeit | Abhängig von Route und Bankverfahren | Schneller Token-Transfer, aber der Erhalt von Fiat-Geldern kann zusätzliche Zeit in Anspruch nehmen |
Hauptbeschränkungen | Abwicklungszyklen, Prüfungen und Bankverfügbarkeit | Liquidität, Regulierung und Verfügbarkeit von Börsen |
Die Vorteile hängen von der spezifischen Zahlungsroute ab. Wenn ein Unternehmen zuerst Hongkong-Dollar kaufen muss, um HKDAP zu erhalten, und der Empfänger sie dann in eine andere Währung umtauscht, können zusätzliche Kosten die Einsparungen bei den Netzwerkgebühren aufheben.
Zum Beispiel kann bei einer hypothetischen Überweisung von 1 Million HKD die Blockchain-Transaktionsgebühr nur 10 HKD betragen. Wenn jedoch die Kosten für den Erwerb und die anschließende Umwandlung der Token 0,6% des Betrags erreichen, betragen die Gesamtausgaben etwa 6.010 HKD. Dies ist eine illustrative Berechnung, nicht der tatsächliche HKDAP-Kurs.
Wie die zuvor von UNUM analysierte BIS-Studie zeigt, garantieren niedrige Netzwerkgebühren keine Einsparungen bei internationalen Überweisungen. Für Unternehmen wird der Hauptindikator die Gesamtkosten der Operation, einschließlich Umrechnung, Vermittlungsdienste und Erhalt der Gelder durch den Empfänger.
Warum Mastercard und Visa Stablecoins integrieren
Für internationale Zahlungssysteme sind Stablecoins in erster Linie als neue Form von Abrechnungsmitteln von Interesse, die neben der bestehenden Finanzinfrastruktur genutzt werden können.
Am 15. Oktober gaben Mastercard und BVNK den Start der Mastercard Global Money Platform bekannt. Die Plattform integriert Operationen mit traditionellen Währungen und Stablecoins, sodass Finanzorganisationen Konten verwalten, Umrechnungen durchführen und internationale Zahlungen über eine einzige Infrastruktur organisieren können. BVNK, spezialisiert auf Zahlungslösungen für digitale Vermögenswerte, trat Mastercard im August 2026 bei.
Die Zusammenarbeit mit Anchorpoint eröffnet die Möglichkeit, einen regulierten digitalen Hongkong-Dollar zu diesem Modell hinzuzufügen. Für Banken und Zahlungsanbieter bedeutet dies potenziell die Erweiterung des Sets von Abrechnungswährungen, ohne dass sie die gesamte Infrastruktur für die Arbeit mit der Blockchain selbst erstellen müssen.
Visa entwickelt eine ähnliche Richtung. Das Unternehmen nutzt bereits USDC für Abrechnungen mit bestimmten Partnerbanken. Insbesondere Cross River Bank und Lead Bank führen Abrechnungen mit Visa über die Solana-Blockchain durch. Wie zuvor von UNUM berichtet, entwickelt Visa auch die Nutzung von USDC in der internationalen Zahlungsinfrastruktur von Visa Direct.
In einer Erklärung zur Zusammenarbeit mit Anchorpoint wurde folgende Einschätzung abgegeben:
Stablecoins treten in eine neue Phase ein, in der sie über den Bereich digitaler Vermögenswerte hinausgehen und Teil der globalen Handelsinfrastruktur werden.
Der Fokus liegt hauptsächlich auf Änderungen bei Abrechnungen zwischen Finanzinstituten. Der Käufer kann weiterhin mit einer regulären Karte für Waren bezahlen, während ein Teil der Transaktionen zwischen Banken und dem Zahlungssystem möglicherweise mit digitalen Vermögenswerten abgewickelt wird.
Mastercard und Visa sehen Stablecoins daher nicht unbedingt als Ersatz für Bankkarten, sondern als zusätzliches Werkzeug für Abrechnungen, Liquiditätsmanagement und internationale Überweisungen.
Warum Solana für die HKDAP-Erweiterung gewählt wurde
Neben der Bankeninfrastruktur erfordert die Verteilung eines Stablecoins eine Blockchain, die in der Lage ist, eine große Anzahl von Transaktionen mit relativ niedrigen Kosten zu unterstützen.
Solana konzentriert sich auf hohe Durchsatzraten und niedrige Netzwerkgebühren. Dies macht es potenziell geeignet für Einzelhandelszahlungen, internationale Überweisungen und Operationen mit tokenisierten Finanzvermögenswerten.
Anchorpoint beabsichtigt, die native Ausgabe und Einlösung von HKDAP auf Solana sicherzustellen. Dieses Modell impliziert, dass Tokens direkt auf diesem Netzwerk ausgegeben werden, anstatt nur über Cross-Chain-Brücken in das Netzwerk zu gelangen. Dies ermöglicht die Interaktion mit dem Ökosystem von Wallets, Anwendungen und Finanzdienstleistungen, die auf Solana betrieben werden.
Stablecoins spielen eine wichtige Rolle bei der Integration digitaler Vermögenswerte in alltägliche Finanzaktivitäten.
Die technologische Integration führt jedoch nicht automatisch zu einer erhöhten Nachfrage nach dem nativen Token SOL. Es wird zur Zahlung von Netzwerkgebühren verwendet, aber deren Betrag im Verhältnis zum Wert der übertragenen Mittel kann gering bleiben.
Der wirtschaftliche Effekt für SOL wird von der Anzahl der Transaktionen, der Netzwerkauslastung und anderen Faktoren abhängen, anstatt vom nominalen Volumen der Zahlungen in HKDAP. Darüber hinaus wird die Verfügbarkeit des Stablecoins selbst weiterhin durch die Bedingungen des Emittenten und regulatorische Anforderungen bestimmt.
Welche wirtschaftlichen Vorteile Banken und Unternehmen erzielen können
Der praktische Wert regulierter Stablecoins zeigt sich in Operationen, bei denen die Geschwindigkeit der Abrechnungen die Kapitalnutzung und das Cashflow-Management beeinflusst.
Internationaler Handel. Ein Unternehmen in Hongkong kann HKDAP verwenden, um einen ausländischen Lieferanten zu bezahlen, wenn beide Parteien Zugang zum Token und zu den erforderlichen Umrechnungskanälen haben. Die Übertragung des Abrechnungsvermögenswerts kann potenziell schneller erfolgen, aber die endgültigen Einsparungen hängen von der Währungsroute, den Vermittlungsgebühren und den lokalen gesetzlichen Anforderungen ab.
Unternehmensliquiditätsmanagement. Für internationale Abrechnungen können Unternehmen und Zahlungsanbieter Gelder in Konten in verschiedenen Jurisdiktionen vorab platzieren. Rund-um-die-Uhr-Überweisungen ermöglichen eine schnellere Liquiditätsumverteilung und reduzieren potenziell die Notwendigkeit der Vorfinanzierung einzelner Operationen. Für Banken eröffnen sich dadurch auch Möglichkeiten zur Optimierung des Cash-Managements und der Abrechnungsverpflichtungen.
Tokenisierte Finanzvermögenswerte. Stablecoins können für Abrechnungen bei digitalen Wertpapieren verwendet werden. Am 16. Oktober hat Finloop seine Teilnahme an der Ausgabe von tokenisierten Anleihen angekündigt, die die Verwendung von HKDAP für Zeichnung, Einlösung und Zinszahlungen vorsieht. Das Produkt richtet sich an professionelle Investoren und demonstriert die Anwendung eines regulierten Stablecoins in verschiedenen Phasen der Bedienung eines Finanzinstruments.
Am selben Tag bestätigten Finloop und QFPay die Durchführung einer Zahlungstransaktion mit HKDAP in Hongkong. Die Transaktion war Teil einer Zusammenarbeit zur Entwicklung lokaler Zahlungslösungen und demonstrierte die Anwendbarkeit des Tokens über Transaktionen mit Anlageinstrumenten hinaus.
Diese Beispiele bestätigen, dass HKDAP bereits in bestimmten kommerziellen und finanziellen Prozessen verwendet wird, obwohl der Umfang der Operationen noch begrenzt ist. Für eine weitere Akzeptanz müssen neue Abrechnungswerkzeuge einen nachhaltigen Vorteil in Bezug auf Kosten, Geschwindigkeit oder Effizienz des Kapitalmanagements bieten.
Die Entwicklung solcher Mechanismen ist mit dem breiteren Tokenisierungsmarkt verbunden. Zum Beispiel zeigt die DTCC-Initiative, die zuvor von UNUM analysiert wurde, das Interesse der traditionellen Finanzinfrastruktur an der Umstellung von Wertpapieroperationen auf eine digitale Umgebung.
Kann HKDAP mit Dollar-Stablecoins konkurrieren
Der globale Stablecoin-Markt ist überwiegend auf den US-Dollar ausgerichtet. USDT und USDC werden auf Kryptowährungsbörsen, in dezentralen Finanzdienstleistungen und bei internationalen Abrechnungen verwendet. Ihr Vorteil liegt nicht nur in ihrem Umlaufvolumen, sondern auch in ihrer entwickelten Liquidität und breiten Zugänglichkeit.
HKDAP bietet ein anderes Modell. Sein Wert wird in Hongkong-Dollar ausgedrückt, was den Token potenziell für Abrechnungen im Zusammenhang mit dem Finanzmarkt von Hongkong, regionalem Handel und in HKD denominierten Anlageprodukten nachgefragt macht.
Die Besonderheit der Hongkong-Währung liegt in ihrer Bindung an den US-Dollar. Seit 1983 gibt es ein Währungsaustauschsystem, das den HKD im Bereich von 7,75–7,85 pro $1 hält. Dieses System macht den Hongkong-Dollar jedoch nicht vollständig identisch mit dem amerikanischen Dollar.
Daher kann HKDAP nicht als vollständiges Analogon eines Dollar-Stablecoins betrachtet werden. Sein Inhaber hat das Recht auf Rückzahlung in HKD, und für Abrechnungen in USD wird eine Umrechnung zum aktuellen Kurs erforderlich sein.
In Zukunft könnten regulierte Stablecoins verschiedener Währungen parallel entwickelt werden. Dollar-Token behalten Vorteile in der globalen Kryptowährungslquidität, während regionale digitale Währungen Abrechnungen bedienen können, bei denen die Verwendung einer bestimmten nationalen Währung wichtig ist.
Aber für einen erfolgreichen Wettbewerb reicht eine Lizenz nicht aus. Marktteilnehmer benötigen zugängliche Kanäle für Kauf und Rückzahlung, zuverlässige Infrastruktur und die Möglichkeit, große Transaktionen ohne erhebliche Umwandlungskosten durchzuführen.
Welche Risiken könnten die Verbreitung von HKDAP begrenzen
Trotz Unterstützung durch große Finanzunternehmen ist die weitere Entwicklung von HKDAP mit mehreren Einschränkungen verbunden.
Unzureichende Liquidität. Wenn es auf dem Markt keine Gegenparteien für den Austausch großer Beträge gibt, können die tatsächlichen Kosten der Abrechnungen die anfänglichen Schätzungen übersteigen.
Regulatorische Unterschiede. Eine Lizenz in Hongkong bedeutet nicht automatisch die Erlaubnis zur Nutzung des Tokens in allen Ländern. Internationale Zahlungen erfordern die Einhaltung der Regeln jeder relevanten Gerichtsbarkeit.
Abhängigkeit von Vermittlern. Für die Umwandlung von HKDAP in Bankgeld benötigen die meisten Nutzer Zugang zu autorisierten Vertriebspartnern und Zahlungskanälen.
Technologische Risiken. Infrastruktur-Schwachstellen, Fehler in Smart Contracts oder der Verlust des Zugangs zu Wallets können zu finanziellen Verlusten führen.
Wettbewerb. Banken könnten bestehende Zahlungslösungen, Dollar-Stablecoins oder tokenisierte Einlagen bevorzugen, wenn diese vergleichbare Effizienz bei geringeren Betriebskosten bieten.
Sicherheit erfordert besondere Aufmerksamkeit. Am 28. April 2026 gab Anchorpoint eine Warnung über gefälschte Tokens heraus, die die Bezeichnung HKDAP ohne Bezug zum lizenzierten Emittenten verwenden. Um die Authentizität zu überprüfen, ist es notwendig, sich auf die offiziellen Daten des Unternehmens zu unterstützten Netzwerken, Smart-Contract-Adressen und autorisierten Vertriebspartnern zu beziehen.
Bei der Risikobewertung ist es wichtig zu berücksichtigen, dass HKDAP kein Bankeinlage oder gesetzliches Zahlungsmittel ist. Sein regulierter Status impliziert keine staatliche Garantie für die Rückzahlung. Inhaber sind weiterhin von der Qualität der Reservevermögen, der Erfüllung der Verpflichtungen des Emittenten und der Verfügbarkeit der Abwicklungsinfrastruktur abhängig.
Welche Indikatoren zeigen die tatsächliche Nachfrage nach HKDAP
Um die Aussichten des Projekts zu bewerten, reicht es nicht aus, Nachrichten über Partnerschaften zu verfolgen. Wichtiger sind die Indikatoren für die tatsächliche Nutzung des Stablecoins.
Zunächst ist es notwendig, das Volumen der im Umlauf befindlichen Tokens und die Dynamik der Reserven zu überwachen. Eine Erhöhung des Angebots kann auf eine Ausweitung der Nutzung von HKDAP hinweisen, zeigt jedoch nicht von selbst, für welche Operationen die Tokens erworben werden.
Ebenso wichtig ist die Struktur der Transaktionsaktivität. Bewegungen zwischen den eigenen Wallets der Teilnehmer, Liquiditätsmanagement-Operationen und reale Zahlungen an Handelsunternehmen haben unterschiedliche wirtschaftliche Bedeutung. Daher kann das gesamte Übertragungsvolumen nicht automatisch mit dem kommerziellen Umsatz gleichgesetzt werden.
Zusätzliche Indikatoren umfassen die Anzahl der aktiven Vertriebspartner, die Tiefe der Stablecoin-Liquidität und die Kosten für die Umwandlung von HKDAP in andere Währungen. Je zugänglicher der Austausch und je breiter das Netzwerk der Teilnehmer, desto mehr Möglichkeiten gibt es, den Token in internationalen Abrechnungen zu verwenden.
Schließlich ist es notwendig, den Übergang der angekündigten Integrationen zur kommerziellen Nutzung zu beobachten. Bestätigte Abrechnungen über Mastercard und Visa, der Start von HKDAP auf Solana und der erweiterte Zugang für Privatkunden ermöglichen eine bessere Einschätzung des Projektumfangs.
Was sich auf dem internationalen Zahlungsmarkt ändern wird
Die Zusammenarbeit von Anchorpoint mit Mastercard, Visa und Solana zeigt, wie regulierte Stablecoins allmählich Teil der traditionellen Finanzinfrastruktur werden.
Die Hauptveränderung könnte nicht bei den Zahlungsmethoden für reguläre Verbraucher auftreten, sondern in den Mechanismen der Geldbewegung zwischen Banken, Zahlungsunternehmen und Firmenkunden.
In der Zwischenzeit werden die Aussichten für HKDAP nicht durch die Anzahl der Partnerschaftsvereinbarungen bestimmt, sondern durch die Fähigkeit, erschwingliche, liquide und zuverlässige Abwicklungen bereitzustellen. Wenn diese Bedingungen erfüllt sind, kann der digitale Hongkong-Dollar seine eigene Nische im internationalen Zahlungssystem finden.