

28 октября 2026 года дочерняя структура DTCC, Depository Trust Company (DTC), запустила сервис DTCC Tokenization Service (DTS). Как ранее сообщал UNUM, соглашения о доступе заключили 20 участников DTC, включая JPMorgan, Bank of America, Citi, Morgan Stanley и UBS. Запуск стал важным этапом интеграции блокчейна в финансовую инфраструктуру, обслуживающую активы более чем на $114 трлн.
Токенизация DTCC отличается от большинства проектов рынка RWA тем, что цифровые ценные бумаги связаны с действующей системой депозитарного учета. Для банков это возможность эффективнее управлять активами, а для поставщиков блокчейн-инфраструктуры — потенциальный источник новых доходов. Однако масштаб экономического эффекта пока неизвестен.
Как работает токенизация ценных бумаг через DTCC
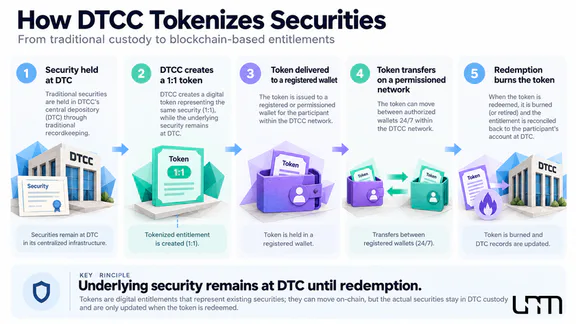
Токенизация финансовых активов позволяет представить права на существующие акции и облигации в цифровой форме. При использовании DTS банк не создает новую ценную бумагу: он получает токен, отражающий его права на актив, который продолжает храниться в DTC.
Механизм построен на соотношении 1:1. По поручению участника DTC переводит соответствующие бумаги на специальный сводный счет Digital Omnibus Account в своей централизованной системе учета, после чего выпускает токены в зарегистрированный цифровой кошелек. Такие права можно передавать другим участникам, а при обратной конвертации токены погашаются и бумаги возвращаются на обычный депозитарный счет.
При этом юридическая структура владения не меняется. Зарегистрированным владельцем базовых ценных бумаг остается Cede & Co., номинальный держатель DTC, а участники сохраняют предусмотренные экономические интересы и механизмы защиты инвесторов. Таким образом, токен не становится самостоятельной акцией или облигацией, существующей независимо от депозитария. Подробный механизм описан в документе SEC.
Сервис поддерживает круглосуточные переводы между зарегистрированными кошельками внутри одной сети. Смарт-контракты обеспечивают соблюдение установленных ограничений, а DTC отслеживает движение токенизированных прав. Это позволяет банкам более гибко перемещать активы в рамках существующего правового режима.
Как токенизация может снизить издержки банков
Главная экономическая задача DTS заключается не просто в ускорении переводов, а в повышении эффективности использования капитала. В традиционных финансах значительная часть ликвидных активов задействована в обеспечении сделок, выполнении расчетных обязательств и управлении рисками. Чем дольше продолжаются эти процедуры, тем меньше возможностей использовать капитал для других операций.
С мая 2024 года большинство сделок с акциями США рассчитывается по стандарту T+1, то есть на следующий рабочий день после заключения сделки. Технология блокчейна позволяет передавать токенизированные права вне обычных торговых часов, хотя это не означает автоматического сокращения всего расчетного цикла. SEC отдельно регулирует сроки завершения сделок с ценными бумагами.
Предположим, что вечером банку понадобились дополнительные казначейские облигации для обеспечения сделки. Традиционный перевод может зависеть от рабочих часов депозитариев и посредников. Если стороны используют совместимую инфраструктуру и согласны принимать токенизированные права в качестве залога, передача может происходить быстрее, потенциально сокращая объем ликвидных активов, которые банк вынужден резервировать для выполнения обязательств.
Для участников финансового рынка это открывает три возможности:
Ускорение передачи обеспечения. Банки могут быстрее перераспределять ценные бумаги между контрагентами и использовать их в новых операциях.
Повышение эффективности управления ликвидностью. Сокращение операционных задержек потенциально уменьшает потребность в дополнительных резервах.
Автоматизация расчетных процедур. Смарт-контракты позволяют автоматизировать отдельные проверки и действия с цифровыми правами, снижая объем ручных операций.
Однако быстрый перевод токена не равнозначен мгновенному завершению сделки. Для расчетов по принципу delivery versus payment (DVP), предполагающему одновременную передачу актива и оплаты, необходима согласованная работа платежных и депозитарных систем.
Размер сетевой комиссии также не отражает полной стоимости операции, которая включает хранение активов, соблюдение регуляторных требований и проведение платежей. Аналогичную разницу между издержками блокчейна и итоговыми расходами пользователей UNUM ранее разбирал на примере стейблкоинов.
15 июля 2026 года DTCC провела серию реальных операций в производственной среде, включая сделки с акциями и казначейскими бумагами, передачу обеспечения и расчеты DVP. Это подтвердило работоспособность технологии, но пока не доказывает достижение значительной экономии капитала при массовом использовании.
Более того, первоначальные условия регулирования предусматривают, что DTC не присваивает токенизированным правам залоговую или расчетную стоимость при расчете показателей Net Debit Cap и Collateral Monitor — механизмов ограничения расчетных рисков депозитария. Следовательно, возможность использовать цифровые права как залог не означает их автоматического признания во всех системах управления рисками.
Почему рынок на $114 трлн нельзя считать токенизированным
Масштаб депозитария и объем токенизированных активов необходимо разграничивать. Более $114 трлн — общая стоимость ценных бумаг на обслуживании DTC. На старте DTS для токенизации доступны 34 ценные бумаги, на которые приходится около $30 трлн активов на обслуживании, согласно данным DTCC.
Эти $30 трлн представляют стоимость бумаг, которые потенциально могут быть переведены в цифровую форму, а не объем уже выпущенных токенов. В опубликованных материалах о запуске DTCC не приводит показатели фактически токенизированных активов и статистику регулярных коммерческих операций DTS.
Аналогичное разграничение необходимо проводить и по участникам. Двадцать соглашений о доступе к сервису не означают, что все подключившиеся банки уже перевели значительные портфели на блокчейн. В разработке инфраструктуры участвовали более 150 финансовых организаций, но масштаб ее использования будет зависеть от экономической целесообразности и регуляторных требований.
В декабре 2025 года сотрудники подразделения SEC по торговле и рынкам выпустили письмо о неприменении мер (no-action letter) в отношении ограниченной пилотной программы DTC. Позиция регулятора охватывает определенные категории активов: акции компаний из индекса Russell 1000, казначейские бумаги США и ETF, отслеживающие крупнейшие фондовые индексы.
Таким образом, токенизация акций и токенизация облигаций пока развиваются в установленных рамках. Письмо предусматривает трехлетний срок с момента запуска пилотной программы и не представляет собой универсального разрешения на выпуск любых цифровых ценных бумаг.
Президент и генеральный директор DTCC Фрэнк Ла Салла (Frank La Salla) охарактеризовал запуск словами: «Мы закладываем основу для ответственного масштабного внедрения в институциональном секторе».
Именно постепенное расширение коммерческого использования, а не номинальная стоимость доступных бумаг, покажет, насколько успешной окажется новая инфраструктура.
Какие блокчейны и компании могут выиграть от токенизации
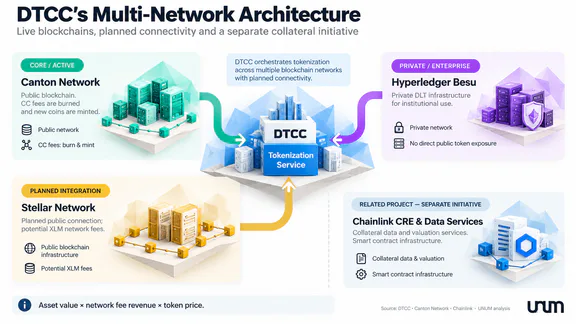
Одна из особенностей DTS — мультисетевая инфраструктура, позволяющая участникам работать с несколькими блокчейнами. На момент запуска сервис интегрирован с Canton Network и частной сетью DTCC на базе Besu. В первой половине 2027 года планируется подключение Stellar.
Такая модель снижает зависимость финансовых организаций от одной технологии и позволяет выбирать инфраструктуру в соответствии с требованиями к конфиденциальности, безопасности и стоимости операций.
Блокчейн | Статус интеграции | Потенциальный экономический эффект |
|---|---|---|
Canton Network | Работает с DTS | Рост операций и комиссий, оплачиваемых в Canton Coin (CC) |
Частная сеть Besu | Работает с DTS | Спрос на инфраструктурные услуги без прямой связи с публичным криптоактивом |
Stellar | Подключение запланировано на первую половину 2027 года | Дополнительная сетевая активность и комиссии, но не гарантированный рост XLM |
Для криптоинвесторов наибольший интерес представляет Canton Network, поскольку ее публичная инфраструктура использует нативный токен Canton Coin (CC).
Согласно официальному описанию модели Canton, комиссии за использование общей инфраструктуры оплачиваются в CC и сжигаются, а новые монеты выпускаются в качестве вознаграждения участникам сети. Такой механизм называется burn-and-mint: объем предложения зависит как от сжигания, так и от эмиссии. Поэтому рост числа операций не обязательно приводит к сокращению количества токенов в обращении.
Интеграция со Stellar также способна увеличить активность сети, однако стоимость токенизированных ценных бумаг не преобразуется напрямую в спрос на XLM. Значение имеют количество операций, размер комиссий и особенности взаимодействия участников с блокчейном. Ранее UNUM рассматривал динамику ликвидности и токенизированных активов Stellar.
Дополнительные возможности получают поставщики технологических решений. Например, DTCC сотрудничает с Chainlink в рамках отдельного проекта Collateral AppChain, направленного на круглосуточное управление залоговым обеспечением. Он не является прямой интеграцией Chainlink в DTS, но показывает, что финансовому рынку требуются не только блокчейны, но и инструменты передачи данных, автоматизации и взаимодействия разных систем.
Почему рост рынка RWA не гарантирует подорожания криптовалют
Инвестиции в RWA и покупка нативных токенов блокчейнов, используемых для токенизации, предполагают разные источники доходности и разные риски. В первом случае инвестор получает экономическую экспозицию к базовому активу, например облигации, во втором — к криптовалюте, стоимость которой зависит от собственной рыночной и экономической модели.
При оценке подобных проектов важно не смешивать три показателя: стоимость размещенных активов, оборот операций и доход сети. Между ними нет прямой пропорциональной зависимости. Например, перевод токенизированных облигаций на $1 млрд может потребовать всего нескольких транзакций с небольшими комиссиями, тогда как регулярное перемещение менее крупных активов способно приносить сети больше доходов.
Поэтому при анализе перспектив CC, XLM и других криптовалют инвестору необходимо учитывать несколько факторов:
Какой объем операций действительно проходит через публичный блокчейн.
В каком токене оплачиваются комиссии и кто несет эти расходы.
Какая часть комиссий сжигается или перераспределяется между участниками.
Как меняется предложение токена с учетом дополнительной эмиссии.
Особенно важно различать экономическую выгоду оператора сети и интересы держателей криптовалюты. Частная блокчейн-инфраструктура может приносить доход поставщикам технологий и снижать издержки банков, практически не создавая спроса на публичные токены.
Таким образом, расширение рынка RWA способно поддерживать развитие криптоиндустрии, но для оценки инвестиционной привлекательности конкретного актива недостаточно знать только размер размещенных в сети ценных бумаг.
Какие риски могут замедлить внедрение токенизации
Переход на блокчейн не устраняет существующие проблемы финансового рынка автоматически. Напротив, на этапе внедрения появляются дополнительные технологические и операционные требования.
Один из главных рисков связан с фрагментацией ликвидности. Если банки используют разные блокчейны, для передачи активов между ними необходимы совместимые механизмы учета и конвертации. В противном случае ликвидность останется разрозненной, а экономический эффект от токенизации окажется ниже ожидаемого.
Другим ограничением становится безопасность цифровой инфраструктуры. Ошибки смарт-контрактов, компрометация ключей и сбои программного обеспечения могут создавать риски, требующие дополнительных механизмов контроля. При этом хранение ценных бумаг в регулируемом депозитарии снижает отдельные юридические риски, но не устраняет технологические угрозы.
Не менее важна рыночная ликвидность. Сам выпуск токена не создает покупателей и продавцов, готовых проводить сделки по конкурентным ценам. Для эффективной торговли необходимы маркет-мейкеры и механизмы формирования котировок. Ранее UNUM рассматривал эту проблему в контексте токенизации и автоматизированных маркет-мейкеров.
В результате скорость распространения DTS будет зависеть не только от технических возможностей блокчейна, но и от готовности банков, регуляторов и других участников финансового рынка согласовать новые процессы.
Какие показатели инвесторам отслеживать в 2027 году
Для оценки перспектив токенизации ценных бумаг недостаточно следить за заявлениями о новых партнерствах. Гораздо важнее данные, показывающие переход технологии к регулярному коммерческому использованию.
Основными индикаторами станут:
Фактический объем токенизированных активов. Он покажет, какая часть доступных ценных бумаг действительно используется в цифровой форме.
Количество активных участников и операций. Эти показатели помогут отличить формальное подключение банков от реального спроса на сервис.
Использование токенизированного обеспечения. Рост таких операций вместе с сокращением сроков передачи залога станет свидетельством практической пользы технологии.
Экономия капитала и операционных расходов. Подтвержденные финансовыми организациями результаты позволят оценить эффективность DTS.
Сетевая активность и экономика криптовалют. Для Canton особенно важны объем комиссий, сжигание и эмиссия CC, а для Stellar — количество дополнительных операций после подключения.
Развитие расчетной инфраструктуры. Новые решения для денежных расчетов и совместимости блокчейнов покажут, насколько технология готова к масштабированию.
На основе этих показателей можно выделить три сценария развития рынка:
Ускоренное внедрение. Банки наращивают объемы токенизированных операций, расширяют использование цифровых прав в качестве обеспечения и подтверждают экономию капитала. Признаком такого сценария станет одновременный рост оборота DTS, числа активных участников и доли регулярных операций.
Постепенное внедрение. Сервис продолжает расширяться, но основная активность остается внутри институционального сегмента. Количество подключений увеличивается быстрее фактического оборота, а влияние на стоимость публичных криптовалют остается ограниченным.
Замедленное внедрение. Технологические и регуляторные ограничения препятствуют масштабированию, а банки не получают ожидаемой экономии. В таком случае объемы операций останутся небольшими относительно стоимости активов, доступных для токенизации.
Назначать этим сценариям конкретные вероятности пока преждевременно: публичных данных о регулярной коммерческой активности DTS недостаточно.
Кто в итоге заработает на токенизации ценных бумаг
Главными выгодополучателями на первом этапе могут стать банки, брокеры и депозитарии, которым удастся ускорить перемещение активов, улучшить управление ликвидностью и сократить операционные расходы. Поставщики цифровых кошельков, программного обеспечения и блокчейн-инфраструктуры также могут получить дополнительные доходы по мере увеличения числа операций.
Для держателей CC, XLM и других криптовалют связь менее прямая. Расширение использования блокчейна создает потенциальный спрос на сетевые услуги, но динамика стоимости токенов зависит от комиссий, эмиссии, распределения доходов и рыночных условий.
Запуск DTCC важен не потому, что $114 трлн уже переместились на блокчейн, а потому, что токенизация стала частью действующей регулируемой инфраструктуры фондового рынка США. Ее успех будут определять объем реальных операций, достигнутая экономия капитала и способность новых технологий решать задачи традиционных финансов, а не только стоимость активов, которые теоретически можно перевести в цифровую форму.