

19 октября 2026 года Банк международных расчетов (BIS) опубликовал исследование Competing Rails for Cross-Border Payments: Banks, Fintechs, and Stablecoins. Его авторы — экономисты Гарвардской школы бизнеса Вэньсинь Ду, Кэтрин Хуан и Дэвид Шарфстайн — сравнили полную стоимость трансграничных платежей через традиционные банки, финансово-технологические компании и стейблкоины.
Результаты оказались неоднозначными. Банковские переводы действительно могут сопровождаться высокими валютными наценками, а блокчейн позволяет перемещать цифровые активы с минимальными комиссиями. Но при конвертации стейблкоинов в обычные деньги возникают дополнительные расходы, которые способны устранить большую часть первоначальной экономии.
Как BIS сравнивал стоимость международных переводов
Главное отличие исследования от большинства подобных сравнений — подход к расчету стоимости переводов. Авторы оценивали не отдельную комиссию за отправку денег, а полную стоимость операции: от списания средств со счета отправителя до их получения адресатом в местной валюте.
Для этого они объединили несколько источников данных: статистику Remittance Prices Worldwide Всемирного банка, котировки платежных сервисов Wise, Remitly и цифрового подразделения Western Union, небольшую выборку личных банковских переводов авторов, цены криптовалютных бирж и исторические комиссии блокчейн-сетей.
Курсы конвертации сравнивались с рыночными ориентирами Bloomberg BFIX. Разница позволяла определить валютный спред и связанные с ним скрытые комиссии, которые не всегда указываются в тарифах отдельно.
Авторы выделили две основные составляющие стоимости международного перевода: отклонение обменного курса от рыночного ориентира и явные комиссии платежных посредников. Для стейблкоинов дополнительно учитывались торговые сборы криптобирж, комиссии сети и расходы на ввод и вывод средств.
Такой подход позволяет сопоставлять платежные инструменты с разными бизнес-моделями. Однако исследование имеет ограничения: банковская выборка невелика, тарифы зависят от суммы и направления перевода, а часть данных о криптовалютной ликвидности охватывает предыдущие годы. Поэтому результаты не следует воспринимать как универсальный рейтинг стоимости всех международных платежей.
Финтех-сервисы снизили стоимость международных переводов, но банки сохраняют высокие комиссии
В небольшой выборке личных банковских переводов авторов валютная наценка по операциям EUR/USD и USD/EUR составляла приблизительно 2,3–4,7%. Причем речь идет только о потерях на обменном курсе, без дополнительных комиссий за банковский перевод.
Для операций с сингапурским долларом и швейцарским франком против доллара США наценки в рассмотренных примерах также превышали 3%. Это особенно показательно, поскольку недостаточная ликвидность основных валют не может полностью объяснить столь высокую стоимость конвертации.
Однако главным конкурентом банков стали не стейблкоины, а специализированные платежные сервисы. Wise, Remitly и другие операторы сокращают расходы благодаря местным банковским счетам, взаимозачету встречных платежей и использованию оптового валютного рынка.
Платежный канал | Показатели BIS | Особенности расчета |
|---|---|---|
Международные банки | Валютная наценка 2,3–4,7% | Небольшая выборка личных переводов авторов, без явных комиссий |
Финтех-сервисы, перевод $200 | Полная стоимость около 2–3% | Зависит от валютного направления |
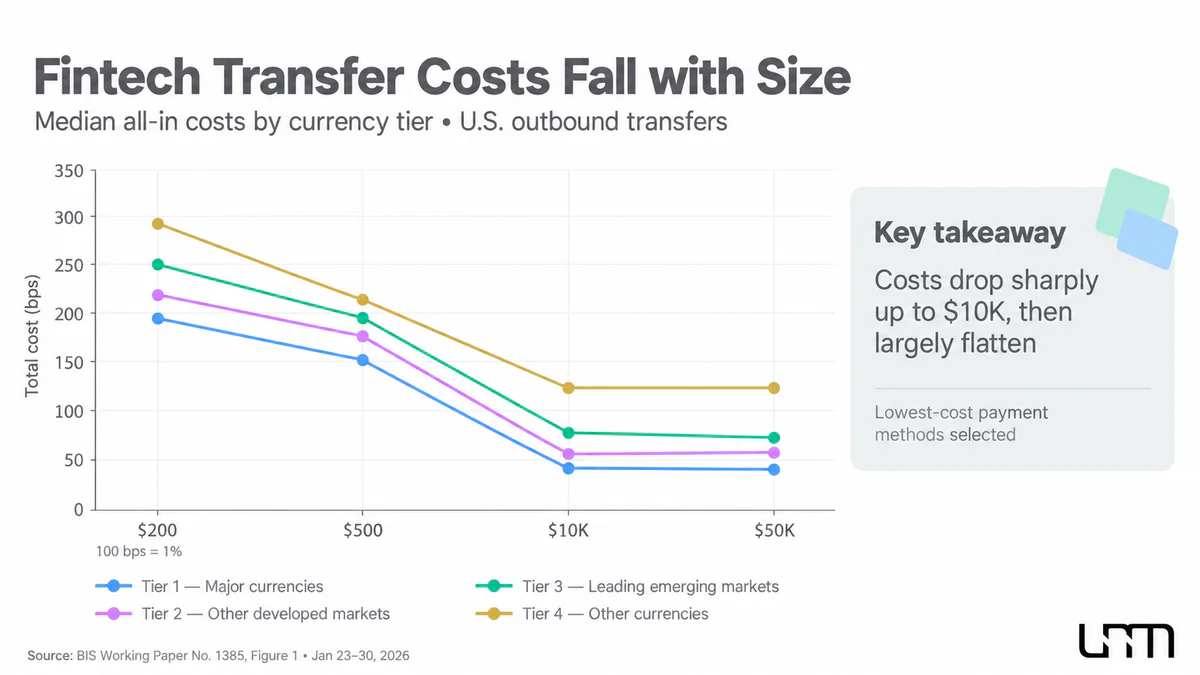
Финтех-сервисы, перевод $10 000 | Полная стоимость около 0,4–0,6% для первых двух групп валютных рынков | Для менее ликвидных валют стоимость выше |
Стейблкоины | Комиссия сети в рассмотренных исторических данных обычно ниже $1; торговые сборы отдельных бирж достигают 1% | Это отдельные компоненты расходов, а не полная стоимость перевода |
По расчетам BIS, для переводов $200 из США медианная полная стоимость составляла около 2% для наиболее ликвидных валют и приближалась к 3% для менее ликвидных направлений.
Источник: BIS Working Paper №1385, разделы 5–6. Показатели получены из разных выборок и описывают различные составляющие расходов, поэтому таблица не является прямым тарифным сравнением трех платежных систем.
При увеличении суммы до $10 000 расходы снижались приблизительно до 0,4–0,6% для первых двух групп валютных рынков, хотя отдельные направления обходились заметно дороже.
Уменьшение относительной стоимости с ростом суммы особенно заметно при наличии фиксированных комиссий. Например, платежный сбор $5 означает потерю 2,5% при отправке $200, но только 0,05% при переводе $10 000.
Исследование обнаружило и существенные различия между валютными направлениями. Так, крупные переводы в индийских и индонезийских рупиях через некоторые финтех-сервисы обходились сравнительно недорого, тогда как платежи в филиппинских песо и ряде других валют могли сохранять высокую стоимость.
Еще один показательный пример — корпоративные переводы через финансово-технологическую платформу, которую использовали небольшой американский банк и образовательное учреждение. Средняя валютная наценка для переводов в фунтах, евро и иенах составляла около 0,83%, но для платежей в гонконгских и сингапурских долларах достигала примерно 1,45%.
Дополнительно платформа взимала фиксированную комиссию $8 за перевод. Авторы BIS не включали ее в основной расчет, поскольку для крупных корпоративных платежей ее относительный размер был незначительным.
Таким образом, стейблкоины выходят на рынок, где традиционные банки уже сталкиваются с серьезной конкуренцией. Чтобы сравнить стейблкоины и банки, недостаточно учитывать только сетевые комиссии — необходимо оценивать полную стоимость международных переводов с учетом наиболее эффективных существующих платежных сервисов.
Низкая комиссия в блокчейне не гарантирует дешевый перевод
Основная проблема заключается в том, что стоимость переводов в стейблкоинах зависит не только от блокчейна. При международных платежах, предполагающих получение средств на обычный банковский счет, токены приходится конвертировать из национальной валюты отправителя, а затем обратно в валюту получателя.
Переводы в USDT и USDC поэтому нередко требуют дополнительных операций по покупке и продаже токенов. Отправитель приобретает стейблкоины, передает их получателю, а тот обменивает цифровые активы на деньги, которые принимаются в его стране.
Авторы BIS называют такую модель stablecoin sandwich схемой перевода с покупкой стейблкоина в начале операции и его продажей в конце.
Полная стоимость включает четыре основных компонента:
Покупка стейблкоина. При обмене фиатной валюты на USDT или USDC пользователь может столкнуться с торговой комиссией и отклонением курса от рыночного ориентира.
Перевод через блокчейн. Комиссия зависит от используемой сети. По историческим данным BIS за 2023–2026 годы, средние расходы на транзакцию в рассмотренных блокчейнах были ниже $1, а в сетях второго уровня и некоторых альтернативных блокчейнах составляли несколько центов или меньше.
Обратная конвертация. Получателю необходимо продать стейблкоины за местную валюту. Итоговая стоимость определяется биржевой комиссией, обменным курсом и доступной ликвидностью.
Вывод средств. За перевод денег с криптобиржи на банковский счет могут взиматься дополнительные фиксированные или процентные комиссии.
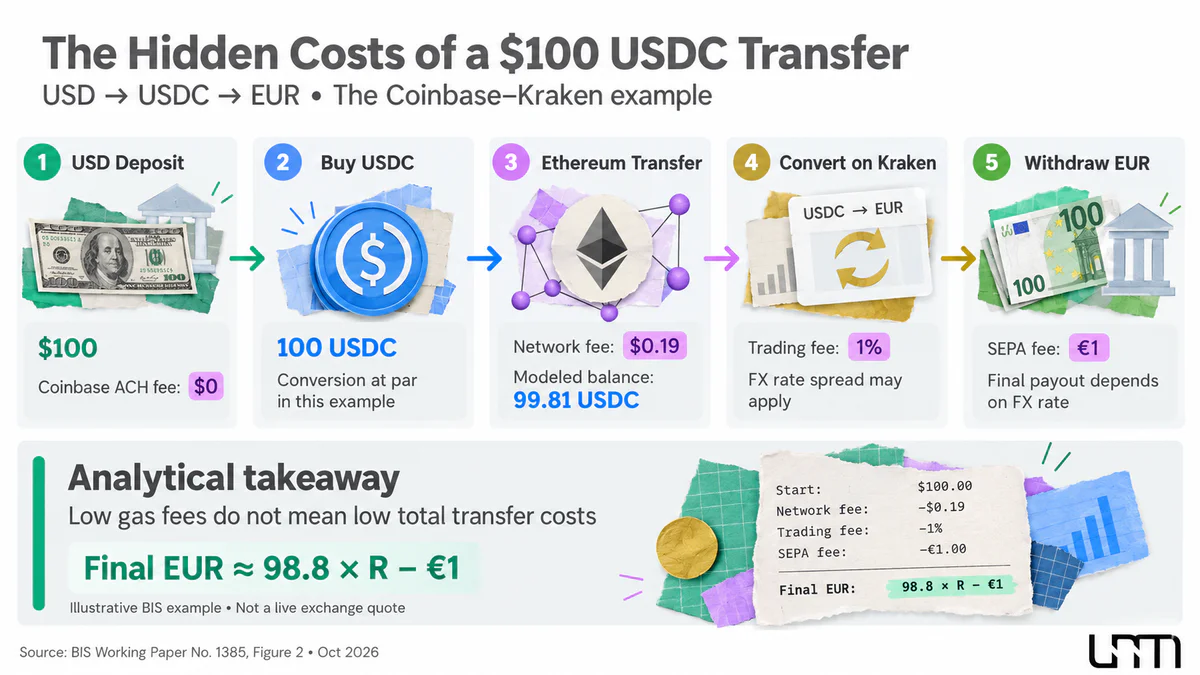
В исследовании приводится расчетный пример перевода из США в еврозону через Coinbase и Kraken. Отправитель покупает 100 USDC и переводит токены через Ethereum. Для этой операции авторы используют комиссию сети $0,19.
Однако затем получатель обменивает USDC на евро через Kraken с торговой комиссией 1%, после чего платит еще €1 за вывод средств через SEPA.
Важно, что комиссия 1% относится к конкретной тарифной категории Kraken для пользователей с небольшим месячным объемом операций. Согласно собранным BIS тарифам за май 2026 года, на пяти из шести рассмотренных централизованных бирж торговые комиссии для таких клиентов находились в диапазоне от 0 до 0,6%. Следовательно, тариф Kraken нельзя считать типичным для всего криптовалютного рынка.
Тем не менее пример показывает, что низкая стоимость блокчейн-транзакции может сопровождаться более высокими расходами на конвертацию и вывод средств. Причем в условном расчете не учитываются некоторые дополнительные сборы, включая возможные комиссии за вывод токенов и перевод между разными блокчейнами.
Авторы исследования подчеркивают:
Таким образом, платежная инфраструктура на основе стейблкоинов перераспределяет посреднические функции между организациями, а не устраняет их.
Дополнительный источник затрат возникает при использовании децентрализованных бирж. Например, обмен USDC на EURC позволяет провести валютную конвертацию непосредственно в блокчейне, но требует оплаты комиссии протокола и нескольких транзакций.
По данным BIS, торговые сборы в основных пулах децентрализованных бирж в рассмотренной выборке обычно составляли 0,01–0,3%. Однако эти тарифы зависят от протокола, конкретного пула и доступной ликвидности. При этом вывод евро на банковский счет по-прежнему требует участия централизованного посредника.
Следовательно, преимущества блокчейн-платежей наиболее очевидны внутри цифровой инфраструктуры. Когда получателю необходимы обычные деньги, итоговые расходы зависят не только от технологии блокчейна, но и от стоимости валютной конвертации и доступа к банковским услугам.
Когда стейблкоины действительно оказываются дешевле
Исследование BIS не отрицает преимуществ криптовалютных переводов. Напротив, авторы установили, что на отдельных направлениях стейблкоины обеспечивают более выгодные условия валютной конвертации, чем традиционные платежные сервисы.
Особенно заметным преимущество оказалось для переводов из развитых стран в некоторые развивающиеся экономики.
Согласно сравнению исторических данных Всемирного банка за период с I квартала 2022 года по I квартал 2025 года, полная стоимость обычных международных переводов по ряду дорогих направлений составляла 3–6%, тогда как рассчитанная по биржевым курсам валютная составляющая стейблкоин-переводов приближалась к нулю или даже была отрицательной.
Однако это не означает, что полный перевод через стейблкоины был дешевле на ту же величину. BIS сопоставлял общие расходы обычных переводов с отдельной валютной составляющей криптовалютных операций. Для оценки окончательной стоимости необходимо дополнительно учитывать торговые комиссии, расходы на блокчейн-транзакции и вывод средств.
Отрицательная стоимость валютной конвертации также не означает, что пользователь получает бесплатный перевод с гарантированной прибылью. Она показывает, что наблюдаемый обменный курс оказался выгоднее выбранного рыночного ориентира.
По мнению исследователей, важную роль играют валютные ограничения, контроль движения капитала и разделение валютных рынков. В странах, где доступ к доллару затруднен, местные покупатели могут соглашаться приобретать долларовые стейблкоины с премией.
В результате отправитель средств из другой страны иногда получает более выгодный курс при обмене USDT или USDC на национальную валюту получателя.
Однако подобная экономия возникает не только благодаря эффективности блокчейна. Она связана с особенностями валютного рынка и может исчезнуть при изменении спроса, регулирования или доступности ликвидности.
Другим ограничением остается ликвидность криптовалют на конкретных валютных направлениях, определяющая, насколько крупную сумму можно обменять без заметного ухудшения курса.
По расчетам BIS, средний дневной объем торговли евро против долларовых стейблкоинов на централизованных криптобиржах в 2021–2025 годах составлял около $186 млн.
Для сравнения, в 2025 году дневной оборот традиционных валютных инструментов с участием евро достигал приблизительно $2,7 трлн. Эти показатели характеризуют рынки разного масштаба и охвата: первый относится к конкретному сегменту криптобирж, второй — к широкому валютному рынку. Различаются и периоды наблюдений.
За пределами евро лишь пять исследованных валют — южнокорейская вона, турецкая лира, бразильский реал, британский фунт и тайский бат — демонстрировали средний дневной оборот против долларовых стейблкоинов более $10 млн на централизованных площадках.
Небольшая глубина рынка означает, что выгодная котировка на экране не обязательно доступна для крупной сделки. Когда объем заявки превышает предложение по лучшим ценам, фактический курс ухудшается, а расходы на конвертацию растут.
Таким образом, стейблкоины могут быть конкурентоспособны на отдельных валютных направлениях и при переводах, не требующих дорогостоящей конвертации. Однако фиксированные комиссии способны уменьшать экономию при небольших платежах, а ограниченная ликвидность затрудняет крупные корпоративные расчеты.
Кто выиграет конкуренцию за международные платежи
Главный вывод исследования касается не только стоимости отдельных операций, но и развития инфраструктуры трансграничных расчетов. Стейблкоины меняют структуру платежных систем, однако не устраняют потребность в организациях, которые обеспечивают валютную ликвидность, соблюдение законодательства и доступ к банковской системе.
В традиционном международном платеже эти функции распределены между банками и корреспондентскими учреждениями. В криптовалютной модели значительная часть переходит криптобиржам, поставщикам ликвидности и эмитентам стейблкоинов, включая Tether (USDT) и Circle (USDC).
Для пользователя это означает, что расходы не обязательно исчезают — они могут перемещаться между участниками платежной системы. Например, вместо банковской валютной наценки он платит торговую комиссию бирже или оплачивает быстрый вывод средств.
Показателен пример Wise, приведенный в работе BIS. По данным компании, предельные операционные издержки на перевод из фунтов в евро составляют £0,24 плюс 0,06% от суммы операции.
Из фиксированной части на обслуживание клиентов приходится £0,11, на соблюдение нормативных требований — £0,06, на прочие операционные расходы — £0,05. Непосредственно банковские комиссии, управление ликвидностью и валютные операции составляют только £0,02.
Эти показатели описывают себестоимость услуги для Wise, а не комиссию, которую клиент обязательно оплачивает сверх объявленного тарифа.
Таким образом, снижение технологической стоимости передачи денег не устраняет расходы на проверку клиентов, противодействие мошенничеству, санкционный контроль и поддержку пользователей.
Серьезным конкурентом стейблкоинов становятся и национальные системы мгновенных платежей, которые постепенно объединяются между собой.
Один из примеров — Project Nexus, созданный при участии BIS. Его задача заключается в стандартизированном соединении внутренних платежных систем разных стран без необходимости использовать отдельный криптовалютный актив.
Основой для такой модели служат уже работающие двусторонние соединения, включая PayNow–PromptPay между Сингапуром и Таиландом, PayNow–DuitNow с Малайзией и PayNow–UPI с Индией.
В апреле 2025 года центральные банки Индии, Малайзии, Филиппин, Сингапура и Таиланда учредили Nexus Global Payments для перехода к практической реализации многосторонней системы. В феврале 2026 года Индонезия присоединилась к проекту как шестая страна.
При этом полноценное международное развертывание Nexus остается отдельным этапом развития проекта. Действующие двусторонние платежные соединения не следует приравнивать к уже завершенному запуску всей многосторонней инфраструктуры.
Параллельно банки экспериментируют с токенизированными депозитами, которые позволяют переносить расчеты на блокчейн без выпуска независимых стейблкоинов. В частности, Unum ранее рассказывал о транзакции HSBC и Standard Chartered на блокчейн-инфраструктуре SWIFT.
Платежные компании также адаптируются к новым технологиям. Как сообщал Unum, Mastercard анонсировала интеграцию регулируемых долларовых стейблкоинов в свою платежную инфраструктуру и пилотные проекты с финансовыми организациями.
В таких моделях конечному пользователю необязательно самостоятельно покупать токены и взаимодействовать с криптобиржей: цифровые активы могут использоваться внутри платежного сервиса. Однако анонсированные пилотные решения еще не означают повсеместного внедрения подобных расчетов.
Для инвесторов это меняет логику оценки рынка. Рост количества переводов в USDT и USDC не обязательно означает пропорциональный рост доходов эмитентов или снижение комиссий для пользователей. Значительная часть экономической выгоды может распределяться между биржами, платежными операторами и поставщиками инфраструктуры.
Конкурентоспособность участников будет зависеть от того, кто способен одновременно обеспечить низкую стоимость переводов, достаточную ликвидность, надежную конвертацию и удобный доступ к национальным валютам.
Исследование BIS показывает, что технологическое преимущество блокчейна существует, но его недостаточно для автоматического превосходства над банковской системой. Стейблкоины способны существенно удешевлять некоторые международные переводы, однако результат зависит от валютного направления, суммы операции, ликвидности и способа получения денег.
По мере развития регулирования и платежной инфраструктуры эти условия могут изменяться. Поэтому ключевым показателем эффективности USDT, USDC и других стейблкоинов останется не размер комиссии в блокчейне, а полная стоимость перевода с учетом всех посредников и фактической суммы, полученной адресатом.