
لماذا أثار صدمة التضخم مرة أخرى تساؤلات حول استدامة طفرة الذكاء الاصطناعي
في 14 أكتوبر 2026، أفاد مكتب إحصاءات العمل الأمريكي (BLS) بتسارع التضخم السنوي للمستهلكين إلى 3.7٪ من 3.4٪ في أغسطس. خلال الشهر، ارتفع مؤشر أسعار المستهلكين (CPI) بنسبة 0.6٪، وارتفعت أسعار البنزين بنسبة 9.1٪، مما يمثل أكثر من نصف الزيادة الشهرية في المؤشر العام. وبلغ التضخم الأساسي، باستثناء الغذاء والطاقة، 2.6٪ على أساس سنوي.
تشير الأرقام المنشورة في التقرير الرسمي لمكتب إحصاءات العمل لشهر سبتمبر 2026 إلى ضغوط الأسعار المستمرة. ارتفع مؤشر الطاقة بنسبة 5.2٪ للشهر و20.4٪ للسنة. بالنسبة للاحتياطي الفيدرالي، يعني ذلك تقييم مدى تأثير الطاقة الباهظة على التضخم والطلب الاستهلاكي.
بالنسبة لشركات التكنولوجيا، تتجاوز العواقب تقلبات سوق الأسهم العادية. يمكن أن يؤدي ارتفاع التضخم إلى تغيير التوقعات بشأن سياسة الاحتياطي الفيدرالي النقدية، وعائدات السندات الحكومية، وتكاليف الاقتراض للشركات. إذا توقع المستثمرون بقاء الأسعار مرتفعة لفترة أطول، يتم خصم التدفقات النقدية المستقبلية للشركات بمعدل أعلى، مما يقلل من جاذبية مشاريع الاستثمار طويلة الأجل.
الشركات التي تحتاج إلى استثمار مبالغ كبيرة اليوم لبدء جني العوائد الكاملة في غضون بضع سنوات تكون حساسة بشكل خاص لمثل هذه التغييرات. هذه السمة توحد العديد من مشغلي البنية التحتية للذكاء الاصطناعي، على الرغم من أن مواقفهم المالية تختلف بشكل كبير.
على عكس الأعمال التجارية البرمجية الناضجة، حيث يمكن غالبًا خدمة عميل إضافي بتكاليف هامشية منخفضة نسبيًا، يتطلب بناء مركز بيانات للذكاء الاصطناعي استثمارات أولية كبيرة. يجب شراء المعدات وتركيبها وتوصيلها بالطاقة قبل أن تبدأ في توليد الإيرادات. في هذه الأثناء، قد تحدث المدفوعات للقروض والإيجار وعقود الطاقة بغض النظر عن الاستخدام الفعلي للقدرة.
ومع ذلك، من المهم التمييز بين تأثيرين هنا. لا تؤدي الأسعار المرتفعة بالضرورة إلى تدهور الربحية الحالية لجميع شركات التكنولوجيا: يمكن للشركات التي لديها احتياطيات نقدية كبيرة وتدفقات تشغيلية مستقرة أن تستمر في الاستثمار دون اقتراض كبير. بالنسبة للمشغلين الذين يعتمدون على التمويل الخارجي، يمكن أن تصبح نفس الظروف الاقتصادية الكلية قيدًا أكثر خطورة بكثير.
لذلك، فإن القضية الرئيسية في طفرة الذكاء الاصطناعي ليست أن الاستثمارات كبيرة، ولكن مدى سرعة تحولها إلى تدفقات نقدية وكيفية توزيع العبء المالي بين المشاركين في السوق.
إلى أين تتجه الاستثمارات بتريليونات الدولارات في الذكاء الاصطناعي
حجم الاستثمارات في البنية التحتية للذكاء الاصطناعي قابل للمقارنة بالفعل ببرامج الاستثمار لأكبر قطاعات الاقتصاد العالمي. وفقًا لتقرير الاستقرار المالي العالمي لشهر أبريل، تقدر صندوق النقد الدولي النفقات الرأسمالية المتعلقة بالذكاء الاصطناعي لشركات السحابة الكبرى بحوالي 3.4 تريليون دولار بحلول نهاية عام 2029. في الوقت نفسه، يتوقع ملحق التقرير إجمالي النفقات الرأسمالية لعينة من عشرة من مشغلي السحابة الضخمة للفترة 2026-2029 بحوالي 3 تريليون دولار. لا يمكن جمع هذه الأرقام بشكل آلي: فهي تمثل حسابات متشابهة ولكنها ليست متطابقة تمامًا.
يشير نفس دراسة صندوق النقد الدولي إلى أنه منذ يناير 2025، جمعت أكبر مشغلي السحابة الضخمة أكثر من 100 مليار دولار من خلال تمويل السندات. ويؤكد الصندوق أن الجدارة الائتمانية لشركات التكنولوجيا الكبرى تظل عالية بشكل عام بسبب الميزانيات العمومية القوية والقدرة على توليد التدفقات النقدية.
يشهد على حجم دورة الاستثمار أيضًا تقديرات من وكالة الطاقة الدولية (IEA). وفقًا لتقييمها، تجاوزت النفقات الرأسمالية لأكبر شركات التكنولوجيا 400 مليار دولار في عام 2025. في عام 2026، تتوقع الوكالة أن تزيد بنسبة تقارب 75٪ إضافية. تلاحظ وكالة الطاقة الدولية بشكل منفصل أن استثمارات خمس شركات تكنولوجيا فقط تتجاوز بالفعل حجم الاستثمار العالمي في استخراج النفط والغاز الطبيعي.
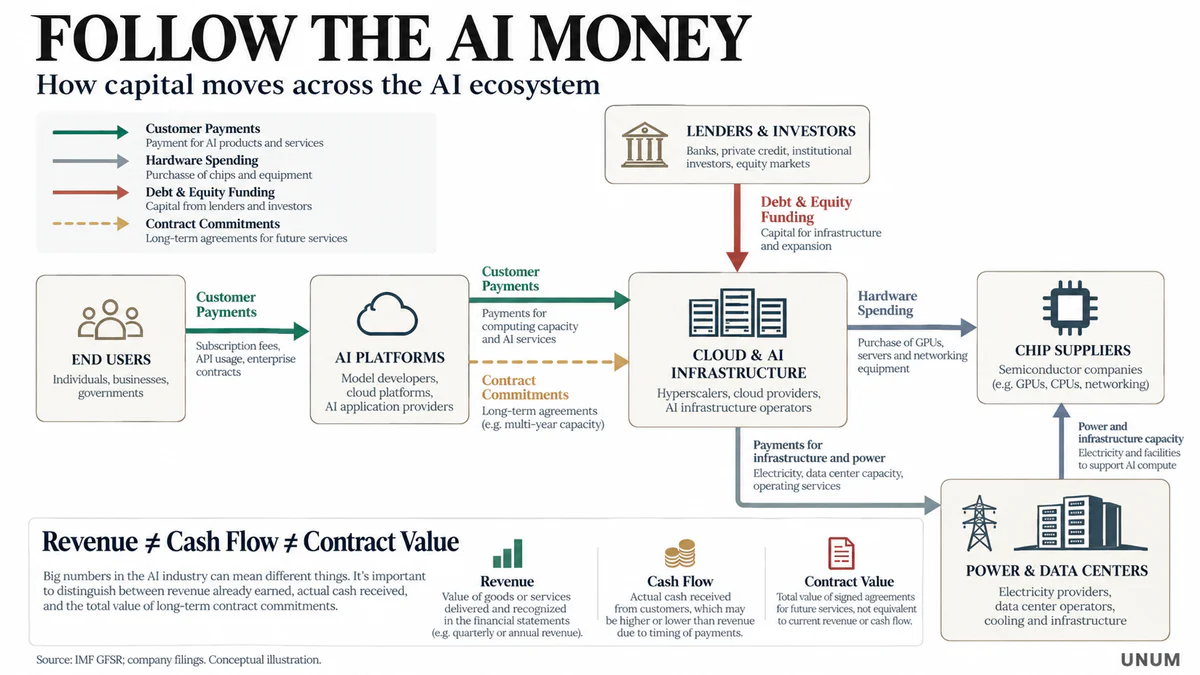
ومع ذلك، يشمل مصطلح "استثمارات الذكاء الاصطناعي" عدة عمليات اقتصادية مختلفة. لفهم المخاطر المالية، من الضروري تقسيم السوق إلى مستويات متتالية.
المستوى الأول — تصنيع المعدات. تطور Nvidia وAMD المسرعات، وتنتج TSMC أشباه الموصلات المتقدمة، وتوفر ASML الأنظمة الليثوغرافية اللازمة لإنتاجها. تتلقى هذه الشركات إيرادات من العملاء الذين يوسعون قدراتهم الحاسوبية.
المستوى الثاني — منصات السحابة. تشتري Microsoft وAmazon وAlphabet المعدات، وتبني مراكز البيانات، وتوفر الموارد الحاسوبية لأقسامها الخاصة والمطورين والعملاء من الشركات.
المستوى الثالث — مشغلي البنية التحتية المتخصصة للذكاء الاصطناعي. تطور Oracle وCoreWeave وNebius القدرات الحاسوبية باستخدام مجموعات مختلفة من أموالها الخاصة والديون والتأجير ومدفوعات عقود العملاء.
المستوى الرابع — مطورو النماذج والمستخدمون النهائيون. هنا يتشكل الطلب على تدريب وتطبيق الذكاء الاصطناعي، وهو ما يحدد في النهاية ربحية السلسلة التكنولوجية بأكملها.
المستوى الخامس — البنية التحتية. يشمل الطاقة والبناء والتبريد والمعدات الشبكية وأنظمة إمداد الطاقة. بدون هذه المكونات، لا يمكن حتى للوحدات المعالجة الرسومية المشتراة أن تتحول إلى قدرات حاسوبية تشغيلية.
في الوقت نفسه، لا تكون العلاقات المالية بين المشاركين دائمًا خطية. يمكن للشركة أن تمول مطور ذكاء اصطناعي، وتزوده بالبنية التحتية، وتشتري خدماته، وتدخل في اتفاقيات طويلة الأجل لاستخدام الحوسبة. يمكن لمثل هذه الروابط أن تدعم النمو ولكن تعقد تقييم الطلب المستقل في السوق وتوزيع المخاطر المالية.
لهذا السبب، لا يمكن مساواة إجمالي حجم الالتزامات الاستثمارية تلقائيًا مع إيرادات صناعة الذكاء الاصطناعي المستقبلية أو مقدار النفقات التي تم تكبدها بالفعل.
لماذا يصبح مصنعو الرقائق المستفيدين الماليين الرئيسيين
إحدى ميزات دورة الاستثمار الحالية هي الفروق بين الشركات التي تزود المعدات وتلك التي تستخدمها لتقديم الخدمات.
يتلقى مصنع المسرعات إيرادات من مبيعات المعدات، بينما يجب على مشغل مركز البيانات استرداد الأموال المستثمرة تدريجيًا من خلال استخدام القدرات الحاسوبية. يوضح الفرق في توقيت التدفقات النقدية سبب إمكانية مرافقة الطلب العالي على الذكاء الاصطناعي بربحية قياسية للموردين وتدفق نقدي حر سلبي لبعض عملائهم.
تحقق Nvidia إيرادات قياسية من الطلب على الحوسبة
في أغسطس، أعلنت Nvidia عن نتائج الربع الثاني من السنة المالية 2027، التي انتهت في 26 يوليو 2026. بلغت الإيرادات الفصلية 96.2 مليار دولار، بزيادة 106% عن العام السابق، حيث ساهم قسم مركز البيانات بمبلغ 89 مليار دولار — بزيادة 117% عن العام السابق.
بلغ هامش الربح الإجمالي وفقًا لمبادئ المحاسبة المقبولة عمومًا 75%، وبلغ الربح التشغيلي 63.7 مليار دولار. كما توقعت الشركة أن تكون إيرادات الربع القادم حوالي 108 مليار دولار مع انحراف مسموح به بنسبة 2%.
أوضح مؤسس Nvidia والرئيس التنفيذي جنسن هوانغ التحول الاقتصادي في الصناعة في البيان الرسمي كما يلي:
الآن أصبحت الحوسبة إيرادات.
يعكس البيان الفرضية الاستثمارية المركزية للشركة: لم تعد القدرات الحاسوبية مجرد بنية تحتية تكنولوجية بل أصبحت موردًا تجاريًا مستقلًا.
لتقييم آفاق أسهم Nvidia، من المهم النظر ليس فقط في نمو مبيعات وحدات المعالجة الرسومية ولكن أيضًا في القدرات المالية لمشتري المعدات. تولد مبيعات وحدات المعالجة الرسومية إيرادات للمصنع الآن، بينما تعتمد النتيجة الاقتصادية للعميل على أسعار الحوسبة المستقبلية، واستخدام الخوادم، وتكاليف الكهرباء، وعمر المعدات.
علاوة على ذلك، فإن التوسع الحاد في الإنتاج يخلق خطر الدورية. إذا قام العملاء الرئيسيون بتقليص البرامج الرأسمالية، أو بدأوا في استخدام المسرعات الحالية بشكل أكثر كفاءة، أو أسرعوا في الانتقال إلى رقائقهم الخاصة، فقد تتغير معدلات نمو الإيرادات للموردين حتى لو استمر الطلب على الذكاء الاصطناعي على المدى الطويل.
TSMC تظهر ربحية إنتاج عالية
تؤكد نتائج شركة تصنيع أشباه الموصلات التايوانية للربع الثالث من عام 2026 أن الطلب على أشباه الموصلات المتقدمة لا يزال قويًا.
في 15 أكتوبر، أبلغت الشركة عن إيرادات بلغت 1.494 تريليون دولار تايواني جديد، أو حوالي 46.72 مليار دولار، مع صافي ربح بلغ 763.06 مليار دولار تايواني جديد. كان نمو الإيرادات السنوي 50.9% بالدولار التايواني الجديد، وزاد صافي الربح بنسبة 68.7%.
بلغ هامش الربح الإجمالي 66.4%، وكان هامش التشغيل 58.7%. شكلت العمليات ذات 7 نانومتر وما هو أكثر تقدمًا 79% من إيرادات إنتاج الرقائق، بما في ذلك 33% لتقنيات 3 نانومتر و8% لتقنيات 2 نانومتر.
تشير هذه المؤشرات إلى طلب مرتفع على العمليات التكنولوجية المتقدمة. ومع ذلك، لتقييم الاستخدام الفعلي لقدرات الإنتاج، من الضروري النظر في حجم الإنتاج والقدرة الإنتاجية المتاحة. ثانياً، تظهر قدرة الشركة على الحفاظ على ربحية عالية حتى في ظل توسيع كبير للقدرات.
ومع ذلك، فإن تصنيع أشباه الموصلات يتطلب رأس مال كثيف. تتطلب المصانع الجديدة استثمارات لعدة سنوات، ويعتمد استخدام المعدات على الطلبات المستقبلية. لتقييم استدامة TSMC، من الضروري النظر ليس فقط في الأرباح الفصلية ولكن أيضًا في النفقات الرأسمالية، وجداول إطلاق الإنتاج، والاستهلاك، والتغيرات المحتملة في الطلب على العمليات المتقدمة.
ASML ترى طلبًا على المعدات حتى نهاية العقد
في 14 أكتوبر، أعلنت ASML عن إيرادات بلغت 11.66 مليار يورو وصافي دخل بلغ 4.96 مليار يورو للربع الثالث من عام 2026. وبلغت الهامش الإجمالي 57.5٪، وزاد عدد أنظمة الطباعة الحجرية الجديدة المباعة من 86 في الربع الثاني إلى 113 في الربع الثالث.
تتوقع الشركة أن تكون إيرادات عام 2026 بالكامل في نطاق 44-45 مليار يورو وتعترف بأن خطط التوسع الحالية لعامي 2027-2028 قد لا تكون كافية لتلبية احتياجات العملاء.
أشار الرئيس التنفيذي لشركة ASML كريستوف فوكيه:
يواصل عملاؤنا رفع توقعاتهم للطلب على المدى القصير والمتوسط على المعدات التي يقدمونها لنا.
وفقًا لإدارة ASML، يعرب بعض العملاء عن اهتمامهم بوضع طلبات للتسليم في 2029-2030، لكن هذا الاهتمام لا يعني بعد إبرام عقود ثابتة.
وبالتالي، توفر التقارير من Nvidia وTSMC وASML حججًا قوية ضد الادعاء بأن كل طفرة الذكاء الاصطناعي تستند فقط إلى توقعات مضاربة. يتم تأكيد الطلب على المعدات من خلال المبيعات الحقيقية والطلبات والأرباح. ومع ذلك، فإن هذه البيانات تصف في المقام الأول المرحلة الحالية من دورة الاستثمار، وليس العائد المضمون لجميع المشاريع التي يتم شراء المعدات من أجلها.
الشركات السحابية بين الإيرادات القياسية والنفقات الرأسمالية
الوضع المالي لأكبر شركات السحابة أكثر تعقيدًا، حيث تطور في الوقت نفسه بنية تحتية للذكاء الاصطناعي وتولد إيرادات من العديد من المجالات القائمة.
لدى Microsoft وAlphabet وAmazon وMeta مصادر كبيرة من التدفق النقدي التشغيلي، لكن الاستثمارات في الذكاء الاصطناعي تؤثر بشكل متزايد على مقدار التدفق النقدي الحر المتبقي بعد النفقات الرأسمالية.
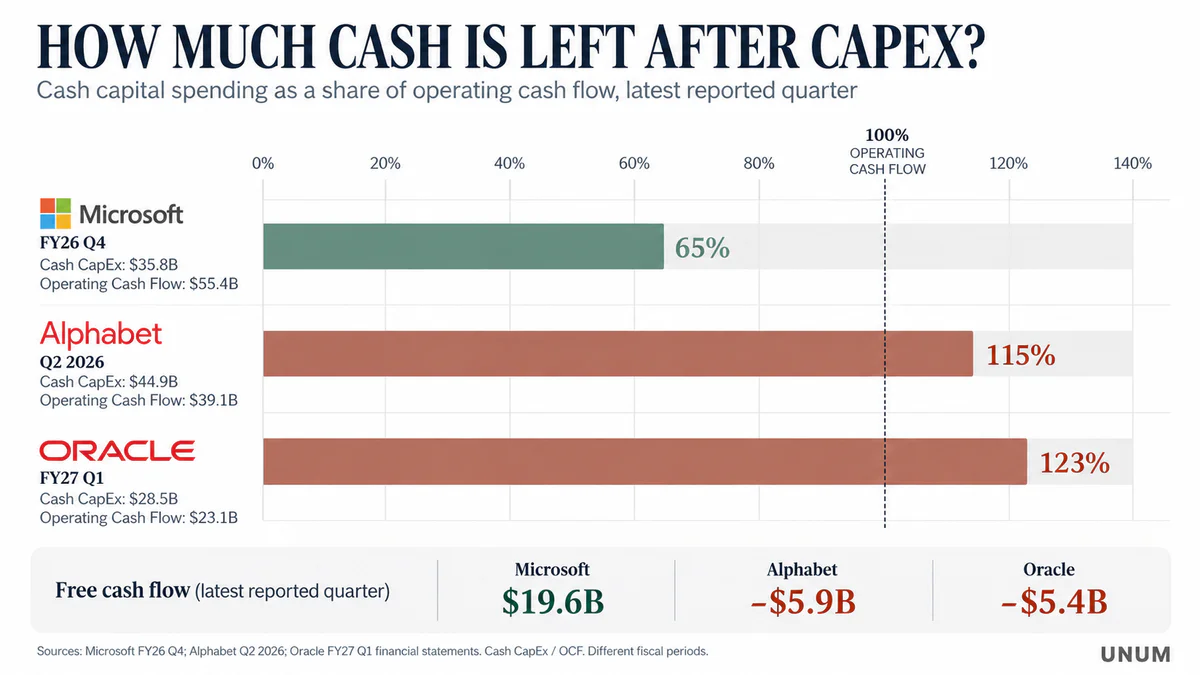
لأغراض التحليل، يعتبر مؤشر التدفق النقدي الحر (FCF) ذو أهمية أساسية. في تفسيره الأساسي، يمثل التدفق النقدي التشغيلي (OCF) مطروحًا منه النفقات الرأسمالية النقدية. ومع ذلك، قد تختلف تعريفات FCF بين الشركات، خاصة فيما يتعلق بمحاسبة عقود الإيجار المالية والعائدات من مبيعات المعدات.
لا يشير التدفق النقدي الحر السلبي بالضرورة إلى عدم ربحية الأعمال. يمكن أن يحدث بسبب التوسع المكثف للبنية التحتية. ومع ذلك، من المهم للمستثمرين فهم المدة التي يمكن أن تتحمل فيها الشركة إنفاق الاستثمار وما هي مصادر التمويل التي ستكون ضرورية إذا تبين أن التدفقات النقدية الحالية غير كافية.
مايكروسوفت تحافظ على القدرة على تمويل النمو بأموالها الخاصة
في الربع الرابع من السنة المالية 2026، أعلنت مايكروسوفت أن إجمالي النفقات الرأسمالية بلغ حوالي 41 مليار دولار، بما في ذلك عقود الإيجار المالية. بلغت المدفوعات النقدية المباشرة للأصول الثابتة 35.8 مليار دولار، وبلغ حجم عقود الإيجار المالية حوالي 5.6 مليار دولار. تم تخصيص حوالي ثلثي هذا المبلغ للأصول ذات العمر الافتراضي القصير نسبيًا، وخاصة المعالجات ووحدات معالجة الرسومات.
بلغ التدفق النقدي التشغيلي للربع 55.4 مليار دولار، وبلغ التدفق النقدي الحر 19.6 مليار دولار. يتم تفسير الفرق بين إجمالي النفقات الرأسمالية ومقدار النفقات الرأسمالية النقدية، على وجه الخصوص، من خلال تضمين عقود الإيجار المالية: بلغت المدفوعات النقدية للأصول الثابتة حوالي 35.8 مليار دولار.
بلغت إيرادات مايكروسوفت السحابية للربع الرابع من السنة المالية 2026 59.3 مليار دولار. بلغ الطلب التجاري 678 مليار دولار، بما في ذلك الالتزامات بموجب الاتفاقيات مع OpenAI. تتوقع الشركة أن تعترف بحوالي 30٪ من هذا المبلغ كإيرادات على مدى الأشهر الـ 12 المقبلة.
تتميز مايكروسوفت بأن تمويل بنية الذكاء الاصطناعي التحتية مدعوم بمجموعة واسعة من المجالات المربحة، بما في ذلك البرمجيات المؤسسية والخدمات السحابية والاشتراكات. هذا يقلل من اعتماد الشركة على المشاريع الفردية، على الرغم من أنه لا يلغي خطر تقليل العوائد على الاستثمارات الجديدة.
ميتا تخصص جزءًا كبيرًا من التدفقات النقدية لتطوير الذكاء الاصطناعي
في الربع الثاني من عام 2026، أعلنت ميتا عن إيرادات بلغت 60.8 مليار دولار وتدفق نقدي تشغيلي بلغ 31.86 مليار دولار. بلغت النفقات الرأسمالية، بما في ذلك المدفوعات الرئيسية على عقود الإيجار المالية، 31.08 مليار دولار، وانخفض التدفق النقدي الحر إلى 784 مليون دولار مقارنة بـ 8.55 مليار دولار قبل عام.
للعام 2026 بالكامل، توقعت ميتا نفقات رأسمالية في نطاق 130-145 مليار دولار.
هذا يعني أن التدفق النقدي الحر للربع المعلن كان حوالي 1.3% من الإيرادات، على الرغم من أن الأنشطة التشغيلية ظلت مربحة.
في الوقت نفسه، لا يمكن تقييم استثمارات Meta فقط من خلال مبيعات الحوسبة السحابية. يتم استخدام الذكاء الاصطناعي لتعزيز كفاءة خوارزميات الإعلانات والتوصيات ومنتجات المستخدم، لذا فإن جزءًا من النتيجة الاقتصادية يظهر في تطوير الأعمال الحالية بدلاً من بند منفصل لـ 'إيرادات الذكاء الاصطناعي'.
لتقييم العائد على استثمارات Meta، من الضروري فحص ديناميكيات إيرادات الإعلانات، هامش التشغيل، كفاءة التسييل، والنفقات الرأسمالية في الوقت نفسه.
أمازون توسع AWS رغم التدفق النقدي الحر السلبي
تظهر أمازون أيضًا التمييز بين نمو الأعمال السحابية والتدفقات النقدية الحالية للمجموعة بأكملها.
في الربع الثاني من عام 2026، زادت إيرادات Amazon Web Services بنسبة 37%، لتصل إلى 42.2 مليار دولار، بينما كان الربح التشغيلي للقسم 16.6 مليار دولار.
في الوقت نفسه، كان التدفق النقدي الحر لأمازون خلال الـ 12 شهرًا الماضية سلبيًا، حيث بلغ −7.6 مليار دولار. وأوضحت الشركة التغيير بشكل أساسي بزيادة ضخمة في الاستثمارات الرأسمالية، بما في ذلك تلك المتعلقة بالذكاء الاصطناعي.
يتطلب صافي ربح أمازون، الذي بلغ 62.6 مليار دولار للربع، اهتمامًا خاصًا. يتضمن هذا الرقم تأثيرًا غير تشغيلي كبير من إعادة تقييم الاستثمارات، المرتبطة بشكل أساسي بـ Anthropic. لذلك، سيكون من غير الصحيح استخدام مثل هذا الربح كخاصية مباشرة لربحية البنية التحتية للذكاء الاصطناعي.
لتحليل أساسي، تعتبر مقاييس أكثر إفادة هي الربح التشغيلي لـ AWS، التدفق النقدي الحر، ديناميكيات النفقات الرأسمالية، وحجم الخدمات السحابية الفعلية المقدمة.
ألفابت تظهر كيف يمكن أن يختلف الربح المحاسبي عن النتائج النقدية
في الربع الثاني من عام 2026، أعلنت ألفابت عن إيرادات بلغت 119.8 مليار دولار، بزيادة الرقم بنسبة 24% على أساس سنوي. نمت إيرادات Google Cloud بنسبة 82%، لتصل إلى 24.8 مليار دولار، بينما كان الربح التشغيلي للقسم 8.81 مليار دولار.
ومع ذلك، تضمن صافي الربح الموحد نتيجة كبيرة غير نقدية من إعادة تقييم الاستثمارات المالية. كشفت الشركة عن دخل غير تشغيلي يبلغ حوالي 98 مليار دولار، مدفوعًا بشكل أساسي بالنمو غير المحقق في قيمة الأوراق المالية.
وفي الوقت نفسه، كان التدفق النقدي التشغيلي 39.07 مليار دولار، وكانت النفقات الرأسمالية النقدية 44.92 مليار دولار. وبالتالي، كان التدفق النقدي الحر للربع سلبيًا عند –5.86 مليار دولار. خلال الـ 12 شهرًا الماضية، ظل التدفق النقدي الحر إيجابيًا عند 53.27 مليار دولار.
تظهر هذه الأرقام مدى أهمية مقارنة المقاييس على نفس الفترات. ربع واحد من التدفق النقدي الحر السلبي لا يعني أن الشركة فقدت القدرة على تمويل الاستثمارات من أموالها الخاصة. ومع ذلك، فإن الجمع بين ارتفاع النفقات الرأسمالية وتكاليف البنية التحتية الكبيرة يتطلب تقييمًا أكثر دقة للربحية المستقبلية.
مقارنة النماذج المالية للاعبين الرئيسيين
الشركة | فترة التقرير | المؤشرات المالية | السؤال الرئيسي |
|---|---|---|---|
Nvidia | Q2 FY2027 | الإيرادات 96.2 مليار دولار، هامش الربح الإجمالي 75% | هل سيتم الحفاظ على حجم مشتريات GPU؟ |
TSMC | Q3 2026 | الإيرادات 1.49 تريليون دولار تايواني، هامش الربح الصافي 51.1% | هل ستؤتي توسعات القدرات الإنتاجية ثمارها؟ |
Microsoft | Q4 FY2026 | OCF 55.4 مليار دولار، FCF 19.6 مليار دولار | هل يمكن الحفاظ على العوائد النقدية العالية؟ |
Meta | Q2 2026 | النفقات الرأسمالية بما في ذلك الإيجارات 31.08 مليار دولار، FCF 784 مليون دولار | هل ستعزز الذكاء الاصطناعي ربحية الإعلانات بسرعة كافية؟ |
Amazon | TTM حتى 30.06.2026 | OCF 161.4 مليار دولار، FCF -7.6 مليار دولار | متى ستبدأ استثمارات البنية التحتية في توفير FCF إيجابي؟ |
Alphabet | Q2 2026 | OCF 39.07 مليار دولار، FCF -5.86 مليار دولار | ما مدى سرعة تبرير Google Cloud المتنامي للنفقات الرأسمالية؟ |
Oracle | Q1 FY2027 | النفقات الرأسمالية 28.50 مليار دولار، FCF -5.40 مليار دولار | كيف سيتم تمويل الاستثمارات المستقبلية؟ |
CoreWeave | حتى 30.06.2026 | الالتزامات الديونية 35.55 مليار دولار | ما مدى استدامة سداد الديون والعقود مع العملاء؟ |
المصادر — التقارير الفصلية الرسمية للشركات، وثائق SEC، وصفحات علاقات المستثمرين. TTM تعني الاثني عشر شهرًا الماضية. لا يتم دائمًا حساب مؤشرات CapEx وFCF والإيجارات المالية باستخدام نفس المنهجية، وتختلف فترات التقرير. لذلك، تهدف الجدول إلى مقارنة النماذج المالية بدلاً من تصنيف الشركات ميكانيكيًا بناءً على نسبة واحدة.
الاستنتاج الرئيسي من هذه المقارنة هو أن طفرة الذكاء الاصطناعي يتم تمويلها بطرق متعددة. تمتلك الشركات الكبرى تدفقات تشغيلية كبيرة تسمح لها بدعم الاستثمارات حتى مع انخفاض مؤقت في FCF. قد تعتمد مشغلو البنية التحتية المتخصصة بشكل أكبر على جمع رؤوس الأموال الجديدة، وظروف الائتمان، والوفاء في الوقت المناسب بعقود العملاء.
تظهر Oracle وCoreWeave جانبًا آخر من دورة الاستثمار
بينما يمكن لـ Microsoft وAmazon وAlphabet الاعتماد على قطاعات الأعمال الناضجة، تتطلب نماذج البنية التحتية المتخصصة تحليلًا أعمق لهيكل الالتزامات. يمكن أن ينمو عمل مشغل مركز البيانات بسرعة في الإيرادات بينما يواجه في الوقت نفسه حاجة كبيرة للتمويل. السبب يكمن في عدم التوافق بين توقيت التدفقات النقدية الخارجة واستلام مدفوعات العملاء.
تزيد Oracle النفقات الرأسمالية أسرع من التدفق النقدي الحالي
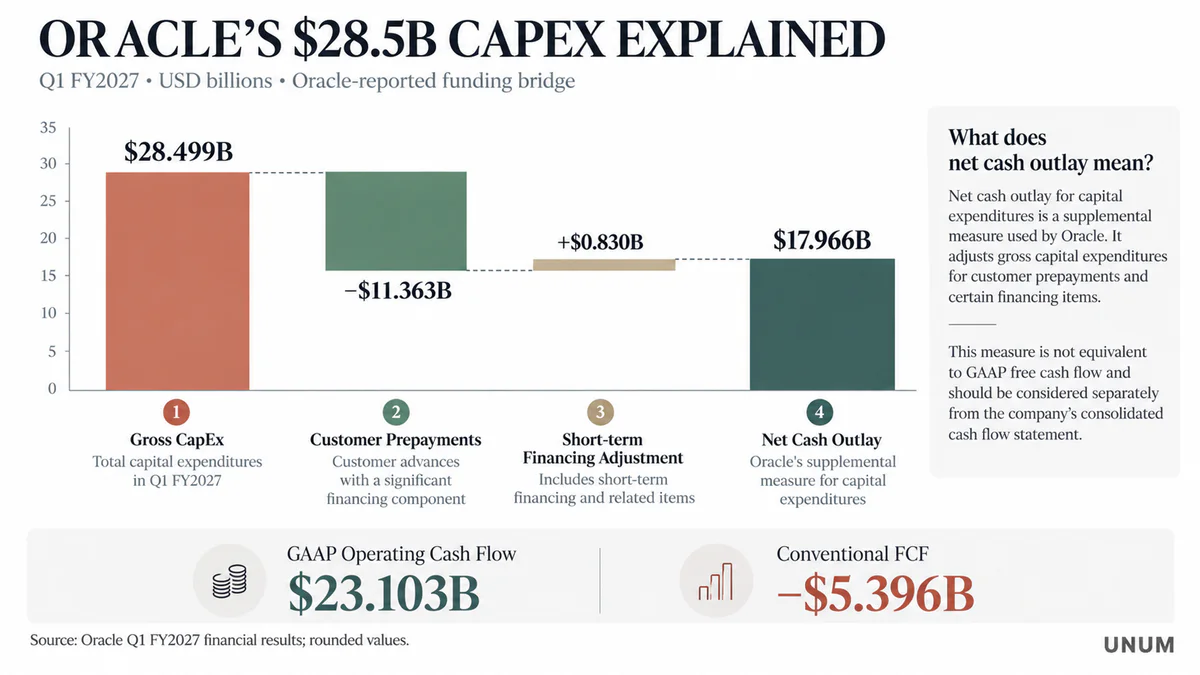
وفقًا للنتائج للربع الأول من السنة المالية 2027، تضمن التدفق النقدي التشغيلي لشركة Oracle مبلغ 11.36 مليار دولار من المدفوعات المسبقة للعملاء مع مكون مالي كبير. وفقًا للمنهجية الإضافية الخاصة بالشركة، بلغ صافي التدفق النقدي الخارج للنفقات الرأسمالية، بما في ذلك تمويل العملاء والتمويل قصير الأجل، 17.97 مليار دولار. كان التدفق النقدي الحر سلبيًا، حيث بلغ –5.40 مليار دولار. للمقارنة، في الربع الأول من السنة المالية السابقة، كانت النفقات الرأسمالية 8.50 مليار دولار. وهكذا، زاد حجمها بأكثر من ثلاثة أضعاف.
تضمن التدفق النقدي التشغيلي لشركة Oracle مبلغ 11.36 مليار دولار من المدفوعات المسبقة للعملاء مع مكون مالي كبير. وفقًا للمنهجية الإضافية الخاصة بالشركة، بلغ صافي التدفق النقدي الخارج للنفقات الرأسمالية، بما في ذلك تمويل العملاء والتمويل قصير الأجل، 17.97 مليار دولار.
تكمن فريدة Oracle في الجمع بين التوسع السريع في البنية التحتية السحابية، والالتزامات الكبيرة للعملاء، والحاجة المتزايدة لرأس المال.
ومع ذلك، لا ينبغي اعتبار حجم العقود المبرمة تلقائيًا تدفقًا نقديًا مضمونًا. قد تتضمن قيمة العقود خدمات ستقدمها الشركة على مدى عدة سنوات، ويعتمد الاعتراف بالإيرادات الفعلية على جاهزية المعدات، وتوافر السعة، والوفاء بشروط العقد.
يجب على المستثمرين الذين يقيمون أسهم Oracle أن يأخذوا في الاعتبار الفرق بين القيمة التعاقدية للخدمات المستقبلية والتدفقات النقدية الحالية. من منظور المستثمر، هناك ثلاث ظروف حاسمة: متى ستحدث التدفقات النقدية، وما هي النفقات التي ستحتاج إلى تكبدها قبل استلامها، ومدى توافق التزامات التمويل مع شروط عقود العملاء.
حتى مع الطلب المتزايد بسرعة، يمكن أن تؤدي التأخيرات في تشغيل مراكز البيانات إلى تفاقم السيولة الحالية، حيث ستحتاج بعض النفقات إلى الدفع قبل أن تبدأ الأصول المقابلة في توليد الإيرادات بالكامل.
تجمع CoreWeave بين النمو العالي وحمل الديون الكبير
مثال أكثر توضيحًا هو CoreWeave، واحدة من مقدمي الحوسبة السحابية المتخصصة الرئيسية للذكاء الاصطناعي.
وفقًا للتقرير في النموذج 10-Q للربع الثاني من عام 2026، كشفت CoreWeave عن جدول للمدفوعات الرئيسية المستقبلية للديون بإجمالي 35.551 مليار دولار. يعكس هذا الرقم السداد التعاقدي ولا ينبغي مساواته تلقائيًا بالقيمة الدفترية للديون أو جميع التزامات الشركة.
وفقًا لجدول السداد المعلن، كان من المقرر سداد حوالي 4.41 مليار دولار من الديون الرئيسية لبقية عام 2026، و6.18 مليار دولار لعام 2027، و4.42 مليار دولار أخرى لعام 2028.
وهكذا، فقط للفترة حتى نهاية عام 2027، من المقرر سداد حوالي 10.60 مليار دولار في السداد التعاقدي، وهو ما يقرب من 30% من مبلغ الدين اعتبارًا من تاريخ التقرير.
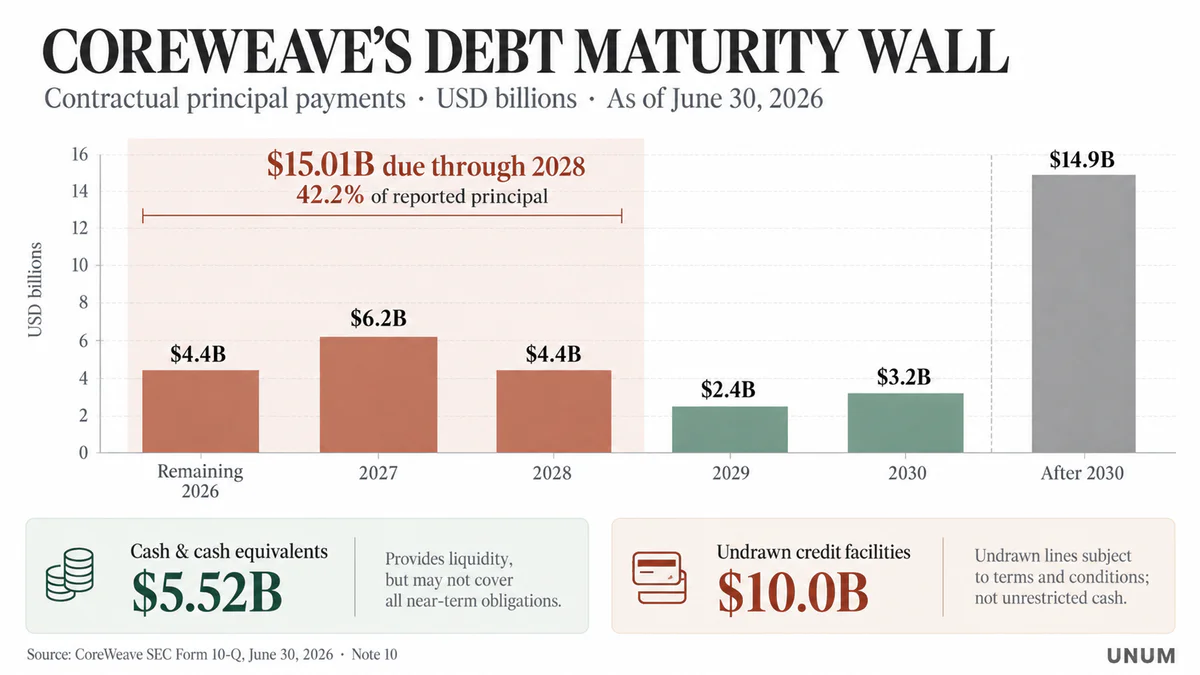
هذا لا يعني أن الشركة ملزمة بسداد المبلغ بالكامل من الإيرادات الحالية فقط. قد يتم إعادة تمويل بعض الالتزامات، وبعض اتفاقيات القروض مضمونة بأصول وعقود محددة.
ومع ذلك، فإن حجم المدفوعات القادمة يظهر اعتمادًا كبيرًا للنموذج المالي على توفر رأس المال.
بلغت مصروفات الفائدة لـ CoreWeave للربع الثاني 558 مليون دولار، مع الأخذ في الاعتبار رسملة جزء من الفائدة كما هو مطبق في التقرير. يعادل هذا حوالي 21.7% من الإيرادات الفصلية، على الرغم من أن المقارنة المباشرة لهذه الأرقام لا تحل محل حساب نسبة تغطية الفائدة.
تستحق هيكل التمويل اهتمامًا خاصًا. في عام 2026، جمعت CoreWeave الأموال من خلال أدوات دين متنوعة، بما في ذلك القروض ذات الفائدة المتغيرة والسندات ذات الدخل الثابت. من بين الإصدارات المعلنة سندات بقيمة 2.75 مليار دولار بفائدة 9.75% سنويًا تستحق في عام 2031 وسندات بقيمة 1.25 مليار دولار بفائدة 9.625% تستحق في عام 2032.
لتقييم المخاطر، من الضروري النظر في الفرق بين هذه الأدوات. يحمي السعر الثابت الشركة من زيادة فورية في مصروفات الفائدة على الديون المصدرة بالفعل، في حين أن القروض ذات الفائدة المتغيرة تكون أكثر حساسية للتغيرات في أسعار السوق الأساسية.
الإيرادات التعاقدية تقلل وتتركز المخاطر
توفر الاتفاقيات طويلة الأجل مع العملاء للمشغلين رؤية للإيرادات المستقبلية ولكن يمكن أن تخلق اعتمادًا على عدد محدود من المشترين.
يكشف تقرير CoreWeave أنه في الربع الثاني من عام 2026، شكل أكبر ثلاثة عملاء 36% و26% و10% من إجمالي الإيرادات، على التوالي. معًا، شكلوا حوالي 72% من المبيعات.
كما أشارت الشركة إلى أن حوالي 98% من الإيرادات الفصلية كانت مرتبطة بالتزامات العملاء التعاقدية.
هذا المزيج له تأثير مزدوج. من ناحية، تسمح العقود المؤكدة بالتخطيط لتحميل القدرات الحاسوبية وزيادة القدرة على التنبؤ بالتدفقات. من ناحية أخرى، يمكن أن تؤثر الصعوبات المالية أو التغيرات في خطط الاستثمار لعدد قليل من العملاء الرئيسيين على جزء كبير من الأعمال.
في التقارير العامة، لا تسمح تسميات العملاء الرئيسيين دائمًا بالتعرف الدقيق على أسمائهم، لذا فإن ربط حصة النسبة المئوية المحددة بشركات التكنولوجيا الفردية دون إفصاح مباشر سيكون غير صحيح.
تقدم Nebius نموذجًا آخر لتوسيع البنية التحتية للذكاء الاصطناعي
تستثمر Nebius أيضًا بنشاط في الحوسبة السحابية وتطوير مراكز البيانات. ومع ذلك، فإن تمويلها يجمع بين مصادر مختلفة من رأس المال، لذا لا ينبغي تطبيق مؤشرات مخاطر الديون الخاصة بـ CoreWeave عليها تلقائيًا.
في تقريرها للربع الأول من عام 2026، أشارت Nebius إلى نفقات رأسمالية تبلغ حوالي 2.5 مليار دولار، تتعلق بشكل أساسي بشراء وحدات معالجة الرسومات والمعدات المرتبطة وتوسيع مراكز البيانات. جمعت Nebius حوالي 775 مليون دولار بموجب أول اتفاقية ائتمان مؤمنة تتعلق بالبنية التحتية لوحدات معالجة الرسومات والتدفقات النقدية التعاقدية.
كما نظرت الشركة في الاقتراض المدعوم بالأصول والديون المؤسسية والأموال من العملاء والمدفوعات المسبقة كمصادر محتملة لرأس المال.
السؤال الرئيسي لمثل هذا العمل هو ما إذا كان النمو في الحمل التجاري يمكن أن يعوض تكاليف الاستثمار بسرعة كافية للحد من الاعتماد على جمع رأس المال اللاحق.
وبذلك، تُظهر Oracle وCoreWeave وNebius خيارات نماذج بنية تحتية مختلفة. يشتركون في كثافة رأس المال العالية، لكن المخاطر المالية تحددها هيكل الديون والسيولة والإيرادات التعاقدية وظروف استخدام المعدات.
كيف يغير تمويل الديون مخاطر صناعة الذكاء الاصطناعي
لا يشير نمو الديون المؤسسية في حد ذاته إلى أزمة مالية. بالنسبة للصناعات ذات الكثافة الرأسمالية العالية، يعتبر الاقتراض أداة تطوير قياسية تسمح بتوزيع تكلفة الأصول البنية التحتية على فترة طويلة.
ومع ذلك، تعتمد استدامة مثل هذا النموذج على التوافق بين التدفقات النقدية الداخلة وجدول الالتزامات.
بالنسبة لمراكز بيانات الذكاء الاصطناعي، تتعقد هذه القضية بسبب التجديد التكنولوجي السريع نسبيًا للمعدات. تتزايد أداء وحدات معالجة الرسومات الجديدة، وتتغير الهياكل الحاسوبية، وقد تصبح تكلفة تشغيل الأجيال السابقة أقل تنافسية.
لذلك، حتى المعدات التي تعمل بشكل جيد من الناحية الفيزيائية يمكن أن تفقد بعض جاذبيتها الاقتصادية قبل نهاية عمرها الفني.
هذا الخطر مهم بشكل خاص للقروض المضمونة بالمعدات الحاسوبية. إذا انخفضت القيمة السوقية للضمانات أسرع من المتوقع، فقد يطلب الدائنون ضمانات إضافية أو يغيرون شروط القروض الجديدة.
نتيجة لذلك، تنشأ عدة آليات ضغط مترابطة:
مخاطر سعر الفائدة. يزيد ارتفاع تكلفة الديون العائمة والاقتراضات الجديدة من النفقات النقدية لخدمة التمويل.
مخاطر إعادة التمويل. قد يتطلب سداد قرض قائم جمع قرض جديد بشروط أقل ملاءمة.
مخاطر انخفاض قيمة الأصول. تؤثر التغيرات في الخصائص التكنولوجية لوحدات معالجة الرسومات على قيمة الضمانات واقتصاديات التشغيل.
المخاطر التعاقدية. يمكن أن تؤدي التأخيرات في تشغيل السعة أو التغيرات في الطلب أو المشاكل مع العملاء الرئيسيين إلى تدهور التدفقات النقدية المتوقعة.
مخاطر السيولة. حتى المشروع الواعد اقتصاديًا قد يواجه نقصًا نقديًا مؤقتًا عندما لا يتطابق توقيت النفقات والإيرادات.
تُضاف تعقيدات إضافية بسبب الالتزامات التي لا تنعكس دائمًا في خط الديون المؤسسية. يمكن أن تشكل عقود الإيجار المالي والضمانات وعقود شراء المعدات طويلة الأجل والالتزامات الإنشائية مدفوعات مستقبلية كبيرة.
لذلك، لتقييم عبء الديون على شركات التكنولوجيا، لا يكفي الاعتماد على نسبة صافي الدين إلى الأرباح قبل الفوائد والضرائب والاستهلاك والإطفاء (EBITDA) فقط. من الضروري أيضًا فحص نفقات الفائدة والسيولة المتاحة والسداد التعاقدي والالتزامات الرأسمالية وقدرة الأعمال على توليد تدفق نقدي حر.
الطاقة تصبح قيدًا ماليًا على نمو الذكاء الاصطناعي
لا تقتصر مسألة النفقات الرأسمالية في صناعة الذكاء الاصطناعي على تكلفة الخوادم والقروض.
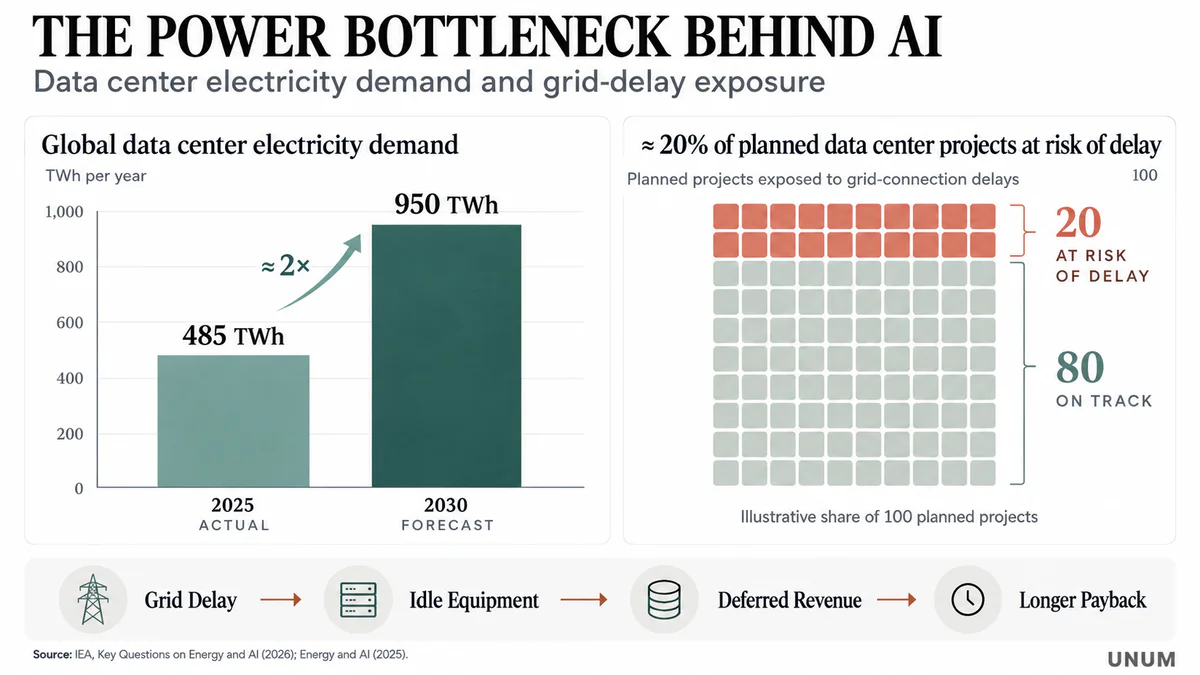
مع زيادة عدد مراكز البيانات، يزداد الطلب على الكهرباء والمعدات الشبكية وأنظمة التبريد. في الوقت نفسه، غالبًا ما يستغرق إنشاء البنية التحتية للطاقة وقتًا أطول من توفير المعدات الحاسوبية. وفقًا لتقديرات وكالة الطاقة الدولية، قد تؤدي قيود الشبكة إلى تأخير توصيل حوالي 20% من سعة مراكز البيانات العالمية المخطط لبنائها بحلول عام 2030.
في الدراسة المحدثة "الأسئلة الرئيسية حول الطاقة والذكاء الاصطناعي"، تقدر وكالة الطاقة الدولية استهلاك الكهرباء العالمي لمراكز البيانات بـ 485 تيراواط ساعة في عام 2025 وتتوقع زيادة إلى حوالي 950 تيراواط ساعة بحلول عام 2030.
وبذلك، يقترح السيناريو المركزي لوكالة الطاقة الدولية زيادة استهلاك الطاقة بمقدار الضعف تقريبًا خلال خمس سنوات. بحلول نهاية العقد، يمكن أن تمثل مراكز البيانات حوالي 3% من الطلب العالمي على الكهرباء.
من المهم ملاحظة أن التوقعات تغطي مراكز البيانات ككل، وليس فقط أحمال الذكاء الاصطناعي. وفي الوقت نفسه، فإن الكهرباء المستخدمة مباشرة للذكاء الاصطناعي، وفقًا للوكالة، ستنمو بشكل أسرع من استهلاك الصناعة بشكل عام.
كثافة استهلاك الطاقة في تزايد أيضًا. تتطلب رفوف الذكاء الاصطناعي الحديثة طاقة أكبر بكثير من البنية التحتية التقليدية للخوادم، مما يخلق متطلبات إضافية على إمدادات الطاقة، والتبريد، ومرونة الشبكة.
لماذا ليست الأسعار العالية للكهرباء هي المشكلة الوحيدة
بالنسبة لمشغل مركز البيانات، فإن تكلفة الكيلوواط في الساعة مهمة، ولكن في بعض المناطق، قد تكون عدم القدرة على توصيل المنشأة بالشبكة في الوقت المناسب مشكلة أكثر خطورة.
إذا تم شراء المعدات بالفعل ولكن لا يتوفر الإمداد الكامل بالطاقة، فإن الشركة تواجه تأخيرات في تشغيل القدرات. وفي الوقت نفسه، تستمر فوائد القروض، ومدفوعات الإيجار، وبعض تكاليف صيانة المشروع في التراكم.
وبالتالي، يؤثر نقص البنية التحتية المادية بشكل مباشر على فترة استرداد الاستثمارات.
تسلط وكالة الطاقة الدولية الضوء على العرض المحدود من المحولات، والإلكترونيات الكهربائية، والتوربينات الغازية. في الولايات المتحدة، يفكر بعض المشغلين في توليد الغاز المحلي كوسيلة لتسريع تشغيل القدرات، ولكن هذا النهج يتطلب أيضًا استثمارات كبيرة ولا يلغي القيود التكنولوجية والتنظيمية.
لتقييم مالي للمشروع، يجب النظر في عدة مؤشرات في وقت واحد: القدرة الكهربائية المتاحة، وقت الاتصال، سعر الكهرباء، تكاليف رأس المال للبنية التحتية للطاقة، والحمولة الحاسوبية المتوقعة.
علاوة على ذلك، يمكن أن يؤثر صدمة الطاقة على صناعة الذكاء الاصطناعي من خلال قناتين. الأولى تتعلق بالزيادة المباشرة في تكاليف التشغيل لمراكز البيانات، والثانية بالتضخم وتكلفة رأس المال في الاقتصاد ككل.
لا ينبغي اعتبار النفط المصدر المباشر الرئيسي للكهرباء لمعظم مراكز البيانات. يتجلى تأثيره بشكل أساسي من خلال التضخم، وتكاليف النقل، والحالة العامة للأسواق المالية، في حين تعتمد تكلفة إمدادات الكهرباء على هيكل التوليد الإقليمي والتعريفات الشبكية.
لماذا يمكن أن تنتشر تصحيح أسهم الذكاء الاصطناعي إلى ما وراء قطاع التكنولوجيا
تخلق التركيز العالي للاستثمارات ورأس المال للشركات التكنولوجية الكبرى قناة إضافية لنقل المخاطر.
إذا قامت عدة جهات إصدار كبيرة بمراجعة برامج استثماراتها في وقت واحد، فقد تؤثر العواقب على مصنعي المعدات، والمقاولين، ومشغلي مراكز البيانات، والمنظمات المالية.
يمكن أن يبدو آلية ممكنة كما يلي:
تقليص برامج استثمارات الشركات الكبرى → انخفاض في طلبات المعدات الجديدة → مراجعة توقعات الإيرادات للموردين → تدهور توقعات التدفقات النقدية لمشغلي البنية التحتية → زيادة في فروق الائتمان ومتطلبات الضمانات → زيادة أخرى في تكاليف التمويل.
مثل هذا التسلسل ليس حتميًا. يعتمد تحقيقه على عمق مراجعات النفقات، وهياكل العقود، وقدرة الشركات على تعويض انخفاض مصدر طلب واحد بآخرين.
يسلط صندوق النقد الدولي في تقرير الاستقرار المالي العالمي لشهر أبريل الضوء على الدور المتزايد للتمويل بالدين، وصناديق الائتمان الخاصة، والروابط بين المشاركين في مشاريع البنية التحتية.
من المهم التمييز بين تصحيح سوق الأسهم وعدم الاستقرار المالي. لا يعني انخفاض القيمة السوقية للأسهم أن الشركة غير قادرة على الوفاء بالتزاماتها. ومع ذلك، يمكن أن تصبح المشاكل نظامية إذا تدهورت سيولة المقترضين، وجودة الضمانات، واستعداد الدائنين لتقديم أموال جديدة في وقت واحد.
ما الذي يمكن أن يعزز انتشار الضغوط المالية
أحد العوامل هو مشاركة المنظمات المالية غير المصرفية. يمكن لصناديق الائتمان الخاصة تمويل المشاريع التي تجد صعوبة في الحصول على قروض بنكية تقليدية، ولكن هيكل مثل هذه الاتفاقيات غالبًا ما يكون أقل شفافية للمستثمرين العامين.
كما أن تركيز الشركات التكنولوجية الكبرى في مؤشرات الأسهم مهم أيضًا. إذا قام المستثمرون بتقليص المراكز في الجهات المصدرة الأكثر تكلفة وكثافة رأس المال في وقت واحد، يمكن أن ينتشر الضغط من خلال أدوات المؤشر واستراتيجيات المحافظ.
ومع ذلك، فإن مجرد وجود الشركات التكنولوجية في المؤشرات لا يثبت وجود خطر نظامي. يتطلب مثل هذا الاستنتاج بيانات عن عبء الدين، والسيولة، وارتباط الأصول، والروابط الفعلية بين الدائنين والمقترضين.
السؤال الرئيسي هو ما إذا كانت إعادة تقييم الشركات الذكاء الاصطناعي المحتملة ستظل حدثًا في سوق الأسهم بشكل أساسي أو ستؤثر على توفر التمويل لمشاريع البنية التحتية الحقيقية.
كيفية مراقبة استجابة سوق التكنولوجيا للمخاطر المالية
يمكن أن تؤثر التغييرات في أسعار الفائدة، والتقارير الفصلية، ومراجعات برامج الاستثمار ليس فقط على أسهم الشركات التكنولوجية الفردية ولكن أيضًا على ديناميكيات أكبر مؤشرات الأسهم.
إحدى الطرق لمراقبة ردود فعل السوق هي مقارنة تحركات الأسهم مع التغيرات في عوائد السندات، وفروق الائتمان، والمؤشرات الأساسية للشركات.
يقدم وسيط AXI أدوات لتداول العقود مقابل الفروقات (CFD) على أسهم الشركات الدولية ومؤشرات الأسهم. تتيح العقود مقابل الفروقات فتح مراكز على تغيرات الأسعار دون امتلاك الأصول الأساسية، ولكن استخدام الرافعة المالية يزيد بشكل كبير من الخسائر المحتملة.
العقود مقابل الفروقات هي أدوات مالية معقدة وعالية المخاطر. تزيد الرافعة المالية من الأرباح والخسائر المحتملة. يعتمد توفر الخدمة على الولاية القضائية. المعلومات لأغراض إعلامية فقط وليست توصية استثمارية.
كيفية حساب مقاومة الاستثمارات في الذكاء الاصطناعي لرأس المال الباهظ
لتقييم المخاطر المالية، لا يكفي معرفة مقدار استثمار الشركة وحجم الإيرادات المستقبلية المتوقعة. من الضروري تحديد كيفية تغير التدفقات النقدية إذا كانت الظروف الفعلية أسوأ من المخطط لها.
المؤشر الرئيسي الأول هو نسبة النفقات الرأسمالية إلى التدفق النقدي التشغيلي، أو CapEx / OCF. كلما زاد المعامل، زادت نسبة النقد الموجهة نحو الاستثمارات بدلاً من احتياجات العمل الأخرى.
لكن حتى هذا المؤشر يحتاج إلى تفسير بحذر. قد تكون لدى شركة كبيرة تدفقات نقدية حرة حالية منخفضة بسبب البناء المكثف المؤقت بينما تمتلك احتياطيات سيولة كافية ودخل تشغيلي مستقر.
المؤشر الثاني هو القدرة على خدمة الالتزامات الديونية. يتطلب ذلك فحصًا ليس فقط لنسبة الدين الصافي إلى الأرباح قبل الفوائد والضرائب والاستهلاك والإطفاء (Net Debt / EBITDA) ولكن أيضًا لمصاريف الفوائد، وهيكل الدين، وشروط السداد، وخطوط الائتمان المتاحة.
المؤشر الثالث هو العائد على رأس المال المستثمر، أو ROIC. يتيح تقييم ما إذا كان توسيع الأعمال يخلق قيمة اقتصادية بالنظر إلى رأس المال المستثمر في الأصول.
بالنسبة للبنية التحتية للذكاء الاصطناعي، من المهم بشكل خاص مقارنة ROIC بتكلفة رأس المال (WACC)، التي تشمل تكلفة الأسهم والتمويل بالديون. إذا كان العائد على مشروع جديد أقل باستمرار من تكلفة رأس المال، فقد يؤدي توسيعه إلى تقليل القيمة الاقتصادية للأعمال حتى مع نمو الإيرادات.
كم يكلف زيادة سعر الفائدة
لنأخذ في الاعتبار شركة افتراضية لديها ديون بسعر فائدة متغير بقيمة 10 مليارات دولار.
إذا زادت تكلفة التمويل بنسبة نقطة مئوية واحدة وانطبقت الزيادة على المبلغ بالكامل لمدة عام، فإن المصاريف الإضافية للفوائد ستبلغ 100 مليون دولار سنويًا. إذا زادت النسبة بمقدار نقطتين مئويتين، سترتفع المصاريف بمقدار 200 مليون دولار. هذا حساب توضيحي وليس تقييمًا لالتزامات مصدر معين.
يعتمد التأثير الفعلي على النسبة التي تحمل سعر فائدة متغير، والأدوات التحوطية التي تستخدمها الشركة، ومتى يتم مراجعة شروط الائتمان.
بالنسبة للشركات التي لديها إصدارات سندات ثابتة كبيرة، قد تتغير مصاريف الفوائد الحالية بشكل أبطأ بكثير، ويظهر الخطر الرئيسي عند الحاجة إلى إعادة تمويل الديون.
لماذا قد يكون تحميل مركز البيانات أكثر أهمية من عدد وحدات معالجة الرسومات
لا يقل أهمية عن ذلك هو خطر عدم كفاية استخدام البنية التحتية للحوسبة.
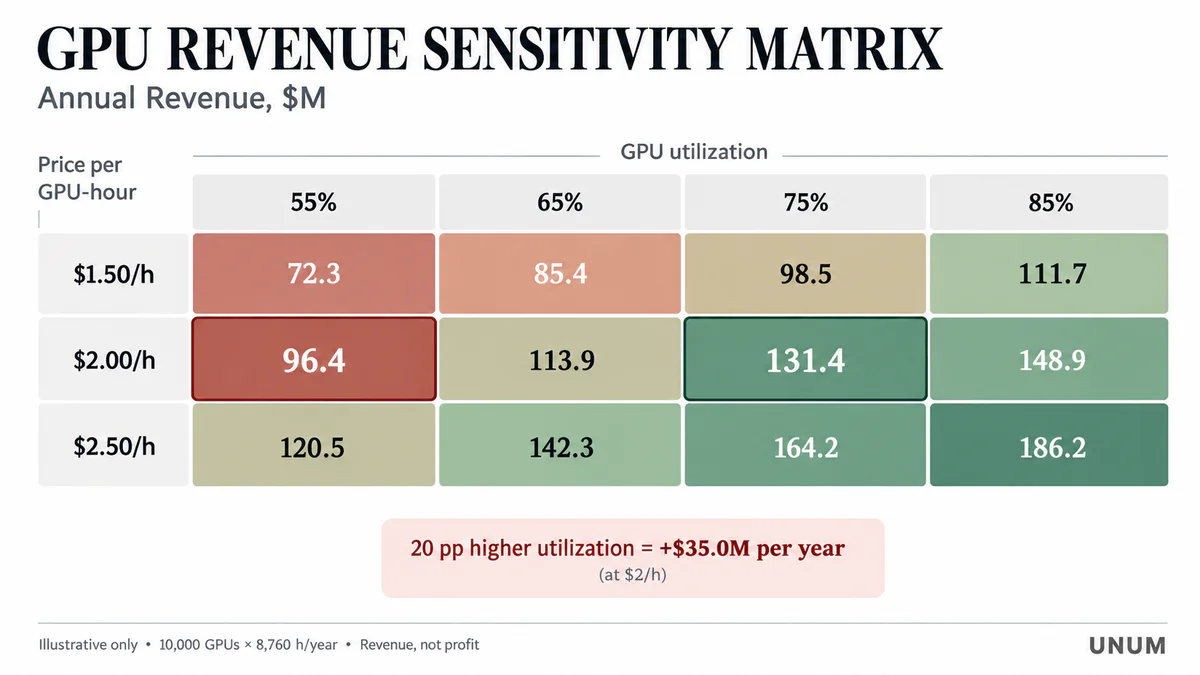
افترض أن مشغلًا لديه 10,000 وحدة معالجة رسومات، والسعر الافتراضي لاستخدام مسرع واحد هو 2 دولار في الساعة. عند التحميل الكامل، سيكون الإيراد السنوي النظري من هذا المعدات 175.2 مليون دولار.
عند تحميل بنسبة 75٪، ينخفض الرقم إلى 131.4 مليون دولار، وعند تحميل بنسبة 55٪ — إلى 96.36 مليون دولار.
الفرق بين السيناريوهين الأخيرين هو حوالي 35 مليون دولار في الإيرادات السنوية، على الرغم من أن كمية المعدات المشتراة تظل دون تغيير.
هذا النموذج مبسط عمدًا: قد تتضمن العقود الفعلية حجوزات السعة، والمدفوعات الثابتة، والخدمات الشاملة، وشروط أخرى. بالإضافة إلى ذلك، لا يأخذ الحساب في الاعتبار وقت تعطل المعدات، وتكاليف الشبكة، واستهلاك الطاقة، والاستهلاك، والتمويل.
ومع ذلك، فإنه يوضح لماذا يتطلب تقييم استرداد مركز البيانات أكثر من مجرد النظر في عدد وحدات معالجة الرسومات المثبتة، والتحميل التجاري للقدرات الحاسوبية، وشروط الدفع، وجداول تنفيذ العقود.
من الضروري فهم أي جزء من القدرات الحاسوبية يحقق بالفعل إيرادات نقدية، وتكلفة استخدامها، والنفقات المتكبدة أثناء التشغيل.
ثلاثة سيناريوهات لتطور صناعة الذكاء الاصطناعي حتى عام 2029
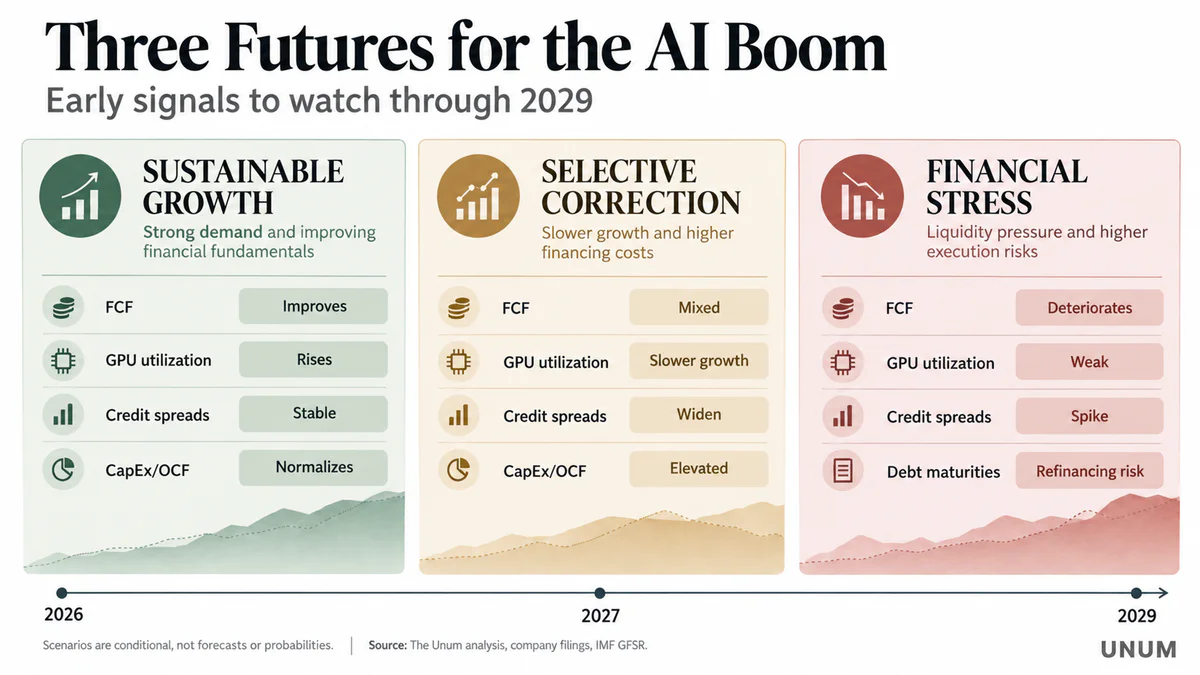
تسمح المؤشرات المالية الحالية لنا بتحديد ثلاثة مسارات محتملة للسوق. ليست هذه توقعات بحساب الاحتمالات، بل سيناريوهات يمكن تتبع شروطها من خلال تقارير الشركات والمؤشرات المالية.
نمو مستدام وزيادة تدريجية في الربحية
في السيناريو الأول، يستمر الطلب على الحوسبة في النمو، ويتم تقديم مراكز بيانات جديدة دون تأخيرات كبيرة، وتحسن الشركات تدريجيًا كفاءة استخدام المعدات.
في مثل هذا السيناريو، يسمح نمو الإيرادات من المنصات السحابية والمشغلين المتخصصين بزيادة التدفق النقدي التشغيلي. بعد اكتمال المرحلة الأكثر كثافة في الاستثمار، يستقر CapEx بالنسبة للإيرادات، ويبدأ التدفق النقدي الحر في التعافي.
بالنسبة لمصنعي الرقائق، يعني هذا السيناريو الحفاظ على الطلب العالي، على الرغم من أن معدلات النمو قد تتطبع تدريجيًا مع زيادة قاعدة المقارنة.
ستشمل التأكيدات الرئيسية زيادة استخدام القدرة الحاسوبية، ونمو هامش التشغيل، وتحسين نسبة التدفق النقدي الحر إلى الإيرادات.
تصحيح انتقائي للشركات الأكثر كثافة في رأس المال
في السيناريو الثاني، يستمر الطلب على الذكاء الاصطناعي، لكن المستثمرين يبدأون في التفريق بشكل أكثر صرامة بين نماذج الأعمال المربحة والشركات التي تحتاج إلى جذب رأس المال الخارجي باستمرار.
تستمر الشركات الكبيرة في الاستثمار ولكن قد تعيد النظر في بعض برامج البناء، أو تؤجل جداول الشراء، أو تطالب بشكل أكثر نشاطًا بعوائد مثبتة على المشاريع الجديدة.
في الوقت نفسه، يواجه المشغلون المتخصصون ارتفاع تكاليف التمويل والحاجة إلى زيادة كفاءة البنية التحتية التي تم بناؤها بالفعل.
هذا السيناريو لا يعني نهاية طفرة الذكاء الاصطناعي. بل يشير إلى تحول من تقييم الشركات بناءً على نمو الإيرادات والالتزامات التعاقدية إلى تقييمها بناءً على التدفقات النقدية وتكلفة رأس المال وعوائد الاستثمار.
بالنسبة لسوق الأسهم، قد تظهر العواقب كزيادة في الفوارق بين المصدرين الفرديين بدلاً من انخفاض متزامن لجميع شركات التكنولوجيا.
ضغوط مالية عميقة وتقليص دورة الاستثمار
يفترض السيناريو الثالث تدهورًا متزامنًا لعدة شروط: الطلب على الحوسبة لا يرقى إلى مستوى خطط الاستثمار، وتظل تكاليف التمويل مرتفعة، وتأخر تشغيل بعض مشاريع البنية التحتية.
في هذه الحالة، قد تواجه الشركات ذات الالتزامات الكبيرة قيودًا على السيولة، والحاجة إلى إعادة التمويل بشروط أقل ملاءمة، أو مراجعة برامج رأس المال.
إذا أثرت مثل هذه الصعوبات على عدة مشغلين كبار في وقت واحد، فقد تنتشر العواقب إلى موردي المعدات، ومقاولي البنية التحتية، والدائنين.
ومع ذلك، فإن الضغط المالي الهائل يتطلب أكثر من ربع سلبي واحد من التدفق النقدي الحر أو انخفاض في أسهم التكنولوجيا. هناك حاجة إلى مزيج أعمق من تدهور الملاءة، ومشاكل إعادة التمويل، وعدم كفاية سيولة المؤسسات المالية.
لذلك، حتى السيناريو السلبي لا يمكن اعتباره نتيجة حتمية للاستثمارات العالية. يعتمد تحقيقه على مدى استدامة تحقيق الأرباح التجارية من الذكاء الاصطناعي.
مؤشرات لتحديد حالة طفرة الذكاء الاصطناعي
يجب على المستثمرين مراقبة ليس فقط تكلفة أسهم التكنولوجيا ولكن أيضًا كيفية تغير الخصائص الأساسية للشركات.
قد تشمل المؤشرات الأكثر إفادة ما يلي:
النفقات الرأسمالية وعلاقتها بالتدفق النقدي التشغيلي. تشير إلى أي جزء من الموارد الداخلية موجه نحو توسيع البنية التحتية.
التدفق النقدي الحر وديناميكياته. يسمح بتقييم ما إذا كانت العوائد النقدية تتحسن مع نمو الإيرادات.
فروق الائتمان وشروط إصدار السندات الجديدة. تعكس التغيرات في تقييم مخاطر الائتمان وتكاليف التمويل.
جداول استحقاق الديون. تساعد في تحديد فترات الحاجة المتزايدة لإعادة التمويل.
استخدام مراكز البيانات وإيرادات الحوسبة. تسمح بمقارنة حجم المعدات المثبتة مع استخدامها التجاري.
ديناميكيات الطلبات المتراكمة والإيرادات المعترف بها. تساعد في تحديد مدى سرعة تحول العقود الموقعة إلى خدمات مقدمة.
الهامش الإجمالي والعائد على رأس المال المستثمر.تظهر ما إذا كان توسيع البنية التحتية يحقق عوائد اقتصادية كافية.
تكلفة وتوقيت توصيل البنية التحتية للطاقة.تسمح بتقييم مخاطر التأخير في تشغيل القدرات.
لا يوفر أي من المؤشرات المذكورة صورة كاملة عن الاستقرار المالي. على سبيل المثال، قد يشير زيادة الطلبات المتراكمة إلى طلب قوي ولكنه يتطلب في الوقت نفسه استثمارات إضافية للوفاء بالالتزامات.
ويمكن أن يؤدي زيادة النفقات الرأسمالية إلى تفاقم التدفق النقدي الحر الحالي، على الرغم من أنه قد يؤدي إلى زيادة كبيرة في توليد النقد في المستقبل.
لذلك، فإن الأكثر إفادة هو التحليل المشترك لعدة مؤشرات على مدى فترة طويلة، خاصة خلال الأرباع الأربعة الأخيرة مع مقارنة الديناميكيات السنوية.
هل ستؤتي طفرة الذكاء الاصطناعي ثمارها ومن سيتحمل المخاطر المالية الرئيسية
لا تشير النتائج المالية لعام 2026 إلى أن الطفرة العالمية في الذكاء الاصطناعي قد تحولت بالفعل إلى فقاعة. على العكس من ذلك، تؤكد تقارير Nvidia وTSMC وASML وجود طلب كبير وقابل للذوبان على معدات الذكاء الاصطناعي. كما تظهر الشركات السحابية الكبرى نموًا كبيرًا في الإيرادات من خدمات الحوسبة، ويخلق تطوير المنتجات الجديدة فرصًا إضافية لتحقيق الدخل من التقنيات.
ومع ذلك، فإن وجود طلب حقيقي لا يضمن نفس العائد على الاستثمار لجميع المشاركين في السوق.
يتلقى مصنعو المعدات جزءًا كبيرًا من العائد المالي في مرحلة مبكرة نسبيًا من دورة الاستثمار. يمكن لمقدمي الخدمات الكبيرة تمويل توسيع البنية التحتية من خلال القطاعات المربحة الحالية، على الرغم من أن نمو النفقات الرأسمالية يقلل من التدفق النقدي الحر المتاح. من ناحية أخرى، يعتمد المشغلون المتخصصون بشكل أكبر على رأس المال المقترض، وتوقيت تنفيذ العقود الكبيرة، وقدرة القدرات الجديدة على الوصول بسرعة إلى الحمل التجاري.
إنه بالضبط هذه الاختلافات في النماذج المالية التي تصبح العامل الرئيسي للمخاطر.
تزيد أسعار الفائدة المرتفعة من تكلفة الاقتراضات الجديدة ويمكن أن تضغط على تقييمات الشركات. يمكن أن تؤدي القيود الطاقوية إلى تأخير تشغيل القدرات، ويمكن أن تؤدي ترقيات المعدات التكنولوجية إلى تقصير فترة كفاءتها الاقتصادية القصوى.
في الوقت نفسه، يمكن لهذه العمليات نفسها أن تخلق فرصًا جديدة. تجعل تكاليف الحوسبة المنخفضة الذكاء الاصطناعي أكثر وصولًا للشركات، ويزيد الإنتاجية من عدد التطبيقات الاقتصادية المجدية، ويمكن أن يؤدي توسيع منصات السحابة إلى تحسين العوائد النقدية مع مرور الوقت.
لذلك، السؤال الأهم لسوق التكنولوجيا ليس ما إذا كان تطوير الذكاء الاصطناعي سيستمر، ولكن أي الشركات ستكون قادرة على تحويل الميزة التكنولوجية إلى تدفق نقدي إيجابي مستدام.
من المحتمل أن يتم تحديد المرحلة التالية من ازدهار الذكاء الاصطناعي ليس فقط بعدد وحدات معالجة الرسومات المشتراة وحجم الاستثمارات المعلنة ولكن أيضًا من خلال العائد على رأس المال المطلوب لإنشاء بنية تحتية حوسبية عالمية.
إن القدرة على تمويل المشاريع الجديدة، وخدمة الديون، وزيادة التدفق النقدي الحر تدريجيًا هي التي ستفصل بين المستفيدين الماليين على المدى الطويل من ثورة الذكاء الاصطناعي عن الشركات التي سيصبح النمو السريع لها مصدرًا لزيادة المخاطر.
تم إعداد المادة بناءً على البيانات المتاحة اعتبارًا من 15 أكتوبر 2026. المصادر الرئيسية هي التقارير المالية ووثائق SEC لشركات Nvidia وTSMC وASML وMicrosoft وAlphabet وAmazon وMeta وOracle وCoreWeave، بالإضافة إلى أبحاث صندوق النقد الدولي وإحصاءات IEA وBLS. التوقعات والحسابات السيناريو ليست ضمانات للنتائج المستقبلية. المادة ذات طبيعة معلوماتية وتحليلية ولا تشكل توصية استثمارية فردية.