
لماذا كانت رموز الذكاء الاصطناعي من بين قادة سوق العملات المشفرة في 2026
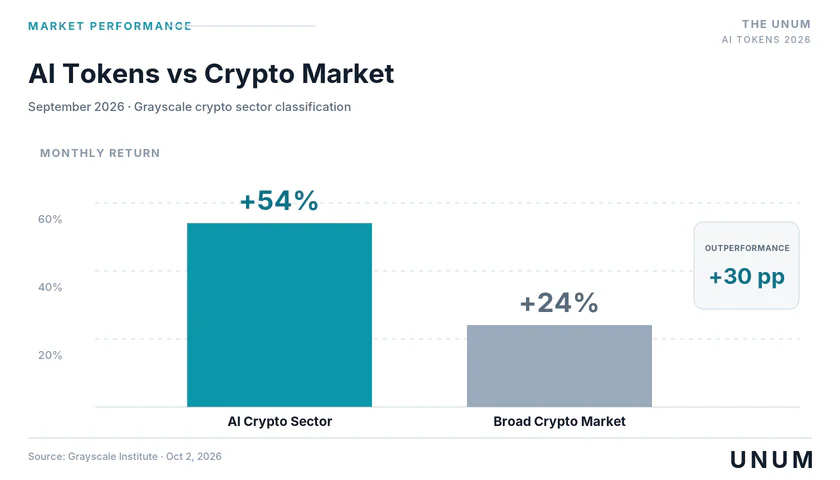
في سبتمبر 2026، ارتفع مؤشر قطاع العملات المشفرة للذكاء الاصطناعي، الذي يحسبه Grayscale، بنسبة 54٪، بينما اكتسب السوق الأوسع للعملات المشفرة، وفقًا لتصنيف الشركة، 24٪. وبالتالي، كان لقطاع الذكاء الاصطناعي ميزة 30 نقطة مئوية. تُظهر هذه النتائج، التي نشرتها Grayscale Institute في 2 أكتوبر, مدى زيادة اهتمام المستثمرين بالمشاريع عند تقاطع البلوكشين والذكاء الاصطناعي.
اعتبارًا من 12 أكتوبر 2026، كانت القيمة السوقية لفئة الذكاء الاصطناعي على CoinGecko حوالي 27 مليار دولار. ومع ذلك، يتطلب هذا الرقم تفسيرًا حذرًا. تشمل الفئة ليس فقط بروتوكولات الذكاء الاصطناعي المتخصصة ولكن أيضًا منصات البلوكشين العامة التي تستخدم الذكاء الاصطناعي في مجالات نشاط محددة. على سبيل المثال، من بين الأصول الأكبر هو NEAR Protocol، الذي تجاوزت قيمته السوقية في إحدى لقطات البيانات في أكتوبر 7.5 مليار دولار.
لذلك، فإن القيمة السوقية للفئة بأكملها ليست مكافئة لقيمة صناعة الذكاء الاصطناعي اللامركزية المتخصصة. وبالمثل، لا يمكن استخدام مؤشر Grayscale وقائمة CoinGecko كمؤشرات قابلة للتبادل: فهي تختلف في تكوين الأصول والأوزان والمنهجية.
ما الذي يدعم الطلب على العملات المشفرة للذكاء الاصطناعي
يرتبط الزخم الجديد ليس فقط بشعبية الذكاء الاصطناعي التوليدي ولكن أيضًا بالانتقال التدريجي إلى وكلاء البرمجيات المستقلة. هذه الأنظمة قادرة على تنفيذ تسلسلات من الإجراءات، والوصول إلى الخدمات الخارجية، والحصول على البيانات، والتفاعل مع البرامج الأخرى. للحصول على نشاط اقتصادي كامل، يحتاجون أيضًا إلى أدوات للمدفوعات وإدارة الأموال والتحقق من الالتزامات.
هنا يمكن للبلوكشين أن يجد تطبيقًا عمليًا. تسمح المحافظ القابلة للبرمجة، والعقود الذكية، وتسويات العملات المستقرة بأتمتة العمليات التي تتطلب غالبًا وسيطًا أو تأكيدًا إضافيًا في البنية التحتية المالية التقليدية.
كان حدثًا مهمًا هو تحديث Coinbase للوكلاء في 22 سبتمبر 2026. أضافت الشركة القدرة على إجراء المدفوعات للبيانات الخارجية واستخدام النماذج عبر بروتوكول x402، وكذلك العمل مع الأسهم وصناديق الاستثمار المتداولة. وسع هذا نطاق المهام التي يمكن لوكيل البرمجيات تنفيذها داخل بنية تحتية واحدة مع قيود يحددها المستخدم.
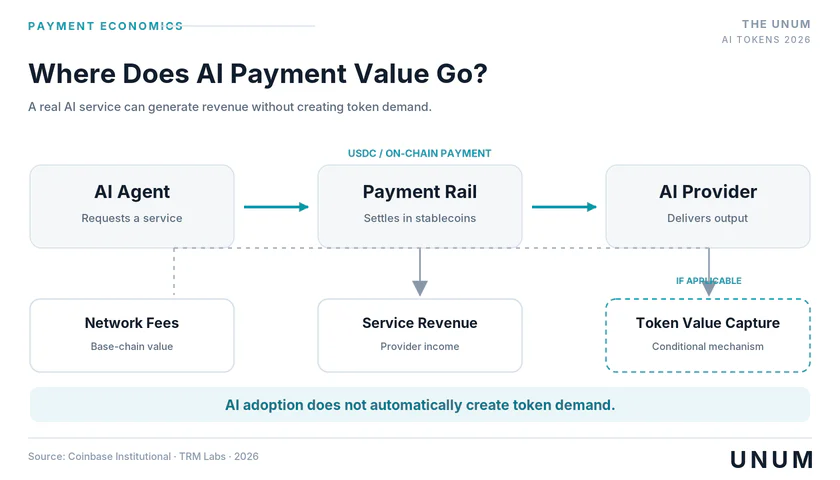
ومع ذلك، فإن انتشار هذه الأدوات لا يضمن زيادة في قيمة رموز الذكاء الاصطناعي المتخصصة. قد تحدث المدفوعات بالعملات المستقرة، وقد تذهب الرسوم إلى سلاسل الكتل الأساسية، وقد تظل الإيرادات الرئيسية من استخدام النماذج مع مقدمي خدمات الحوسبة.
لذلك، يجب النظر إلى نمو القطاع من ثلاث زوايا: ديناميات السوق، والاستخدام الفعلي للمنتجات، وآلية توزيع القيمة الاقتصادية.
اتجاه مستقل أم اهتمام متزايد بالأصول الخطرة
السؤال الآخر هو مدى ارتباط ارتفاع سبتمبر بالتغيرات الأساسية داخل صناعة الذكاء الاصطناعي ومدى ارتباطه بزيادة عامة في شهية المستثمرين للمخاطرة.
لتقييم هذا الاختلاف، لا تكون العوائد المطلقة للعملات المشفرة الفردية مهمة بقدر أدائها بالنسبة إلى Bitcoin وEthereum والسوق الأوسع خلال نفس الفترات الزمنية. توفر معلومات إضافية أحجام التداول والسيولة والفائدة المفتوحة في العقود الآجلة ومعدلات التمويل للعقود الدائمة.
إذا كانت قيمة رموز الذكاء الاصطناعي تنمو بشكل رئيسي مع الأصول المشفرة الأخرى عالية المخاطر، فمن السابق لأوانه الحديث عن طبيعة الحركة الأساسية بشكل حصري. ومع ذلك، إذا أظهر القطاع ميزة مستدامة إلى جانب زيادة الاستخدام المدفوع لمنتجاته الخاصة، فهناك المزيد من الحجج لصالح اتجاه استثماري مستقل.
تؤكد بيانات سبتمبر من Grayscale العوائد القوية النسبية لكنها لا تحدد سببها بحد ذاتها. لهذا، سيكون من الضروري دراسة فترة أطول ومقارنة ديناميات السوق مع النتائج التجارية للمشاريع.
أين يحتاج الذكاء الاصطناعي حقًا إلى البلوكشين
يوجد الاتصال التكنولوجي بين الذكاء الاصطناعي والعملات المشفرة في عدة قطاعات، لكن نماذج أعمالها وآفاقها الاقتصادية تختلف بشكل كبير.
الحوسبة اللامركزية وتأجير وحدات معالجة الرسومات
تتطلب نماذج التدريب والاستخدام الحديثة موارد حسابية كبيرة. تقليديًا، توفرها الشركات السحابية الكبيرة التي تتحكم في مراكز البيانات وتدير وصول العملاء إلى المعدات.
تقدم الشبكات اللامركزية نهجًا بديلاً: يقوم مالكو القدرة الحسابية بتوصيل وحدات معالجة الرسومات الخاصة بهم ببنية تحتية مشتركة ويتلقون مكافآت لإكمال المهام.
تتمثل الميزة المحتملة لهذا النموذج في القدرة على استخدام المعدات الموزعة، وزيادة توفر أنواع معينة من الحسابات، وتقديم شروط تأجير أكثر مرونة. ومع ذلك، يتم تحديد التنافسية الحقيقية ليس بوجود البلوكشين، ولكن بجودة الخدمة.
بالنسبة للعملاء التجاريين، فإن تكلفة الحوسبة، وسرعة التنفيذ، وموثوقية العقد، وحماية البيانات، واستقرار الخدمة، والقدرة على توسيع الحمل هي أمور مهمة. إذا كانت البنية التحتية اللامركزية أقل من السحب المركزية في هذه الخصائص، فلن تضمن الحوافز الرمزية الطلب المستدام.
بالإضافة إلى ذلك، من المهم التمييز بين تدريب النماذج والاستدلال — الحصول على النتائج من نموذج تم تدريبه بالفعل. تتطلب هذه العمليات متطلبات مختلفة للمعدات، وزمن الانتقال، وتبادل البيانات. لا تعني الكفاءة العالية للشبكة الموزعة لفئة واحدة من المهام ملاءمتها العالمية لفئة أخرى.
الاستدلال — تنفيذ الطلبات على نموذج ذكاء اصطناعي تم تدريبه بالفعل. هذا التعريف موجود بالفعل في النص، لذا لا يحتاج إلى التكرار في الأقسام اللاحقة.
أسواق الذكاء الاصطناعي اللامركزية
يتضمن نهج آخر إنشاء أسواق يتنافس فيها مطورو النماذج ومقدمو الموارد الحسابية للحصول على المكافآت. بدلاً من الدفع للوصول إلى المعدات، يتلقى المستخدمون أو البروتوكولات نتائج من تنفيذ مهام محددة.
يتم تنفيذ هذا المفهوم بواسطة Bittensor. ينتج المشاركون في الشبكات الفرعية المتخصصة النتائج، وتحدد آليات التحقق والحوافز الاقتصادية توزيع المكافآت.
تتمثل ميزة هذا النموذج في أنه يتيح التنسيق المحتمل لتطوير وتقديم خدمات الذكاء الاصطناعي دون مركز تحكم واحد. ومع ذلك، لا ينبغي اعتبار توزيع مكافآت العملات المشفرة تلقائيًا كإيرادات سوقية من مبيعات الخدمات.
قد توجد نشاطات اقتصادية كبيرة داخل الشبكة، ممولة من إصدار الرموز، حتى لو كان العملاء المستقلون يدفعون حاليًا فقط لجزء صغير من النتائج المنتجة.
وكلاء الذكاء الاصطناعي المستقلون والمدفوعات الآلية
في عام 2026، تجذب المدفوعات بين البرامج القادرة على العثور على الموارد اللازمة بشكل مستقل ودفع تكاليف استخدامها اهتمامًا خاصًا.
يسمح بروتوكول x402 بتضمين طلب الدفع مباشرة في عملية الوصول إلى خدمة الإنترنت. على سبيل المثال، يطلب برنامج بيانات، ويبلغ الخادم عن تكلفة الوصول، وبعد ذلك يتم تأكيد الدفع ويصبح المورد المدفوع متاحًا.
هذا الآلية مناسبة للمدفوعات الصغيرة، حيث يدفع المستخدم أو البرنامج ليس للاشتراك الشهري، ولكن للطلب الفردي أو الحساب أو استرجاع المعلومات.
تسمح العقود الذكية بإضافة هذا النظام مع ضمان مشروط للأموال. يمكن حجز الأموال حتى يتم تأكيد المهمة، مما يسهل التفاعل بين وكلاء البرامج المستقلين.
ومع ذلك، لا تتطلب مثل هذه المدفوعات بالضرورة رمزًا مميزًا منفصلًا للذكاء الاصطناعي. يكفي بلوكشين أساسي، وأصل تسوية مثل العملة المستقرة، وآلية برمجية لبدء المدفوعات وتأكيدها.
يصبح هذا التمييز حاسمًا في التحليل الأساسي للعملات المشفرة للذكاء الاصطناعي: الطلب الحقيقي على البنية التحتية للبلوكشين لا يثبت ضرورة كل رمز مرتبط بهذه البنية التحتية.
الطلب الحقيقي على البنية التحتية للذكاء الاصطناعي وما تظهره المدفوعات
واحدة من أكثر الدراسات تبصرًا للنشاط التجاري من قبل وكلاء الذكاء الاصطناعي كانت نشرتها TRM Labs في 9 سبتمبر 2026. قام المحللون بفحص المعاملات عبر x402 في بلوكشين Base وSolana وPolygon لتحديد أي جزء من العمليات يمكن أن يرتبط حقًا بالوكلاء المستقلين.
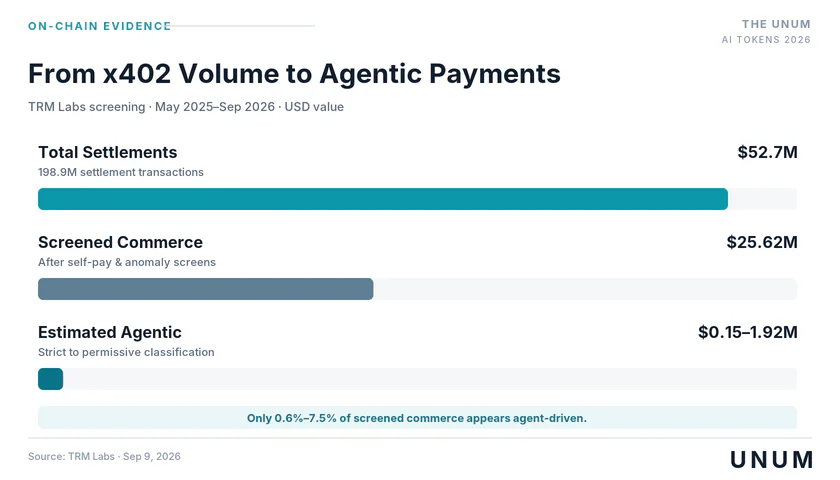
وفقًا للدراسة، مر حوالي 52.7 مليون دولار عبر آليات الدفع التي تم فحصها منذ مايو 2025، حيث بلغ إجمالي عدد معاملات التسوية 198.9 مليون.
للوهلة الأولى، تشير هذه الأرقام إلى التكوين السريع لسوق جديد. ومع ذلك، كشف تحليل هيكل المعاملات عن اختلاف كبير بين إجمالي الدوران والمدفوعات التي يمكن ربطها بثقة بالنشاط التجاري.
لماذا يمكن اعتبار جزء فقط من 52.7 مليون دولار كمدفوعات تجارية
استبعدت TRM Labs باستمرار عدة فئات من النشاط من العينة التي تم فحصها: التحويلات بين العناوين التي يتحكم فيها مشارك واحد، التدفقات الكبيرة من عدد صغير من الدافعين، والمعاملات مع البائعين الذين لديهم أقل من عشرة مشترين مختلفين.
بعد تطبيق هذه الفلاتر، انخفض حجم التسوية إلى 25.62 مليون دولار. بعد استبعاد المدفوعات الذاتية، والتدفقات المركزة، والبائعين الذين لديهم عدد قليل من المشترين، تم تقليل العينة قيد الدراسة إلى 25.62 مليون دولار. لا يعني هذا أن كل الحجم المستبعد كان وهميًا أو غير تجاري.
ثم حاول المحللون تحديد أي جزء من المدفوعات المتبقية قد تم بالفعل بواسطة وكلاء الذكاء الاصطناعي المستقلين.
المشكلة تكمن في أن البلوكشين يسجل المعاملة ولكنه لا يسمح بتحديد مباشر لمن اتخذ قرار الدفع: نموذج مستقل، أو برنامج عادي، أو إنسان يستخدم واجهة آلية.
لذلك، طبق الباحثون نموذجين للتصنيف. النموذج الأول اعتبر المدفوعات التي يمكن أن تكون قد تمت بواسطة الوكلاء، بينما تطلب النموذج الأكثر صرامة علامات إضافية للنشاط المطول والتفاعل مع عدة أطراف أو تسجيل الوكلاء.
كنتيجة لذلك، تراوحت نسبة المدفوعات المحتملة للوكلاء من 0.6% إلى 7.5% من حجم المعاملات المنجزة، أو تقريباً من 154,000 دولار إلى 1.92 مليون دولار للفترة المدروسة.
هذا النطاق ليس تقديراً دقيقاً لكامل اقتصاد وكلاء الذكاء الاصطناعي. إنه يعكس نتيجة معايير اختيار محددة وقد لا يأخذ في الاعتبار البرامج المتخصصة التي تدفع بانتظام لمزود واحد فقط.
ومع ذلك، تظهر الدراسة بشكل مقنع لماذا لا يمكن استخدام عدد المعاملات أو إجمالي حجم التحويلات كدليل مستقل على التبني التجاري الواسع للذكاء الاصطناعي.
لماذا تمر معظم المدفوعات عبر العملات المستقرة
نتيجة مهمة أخرى من TRM Labs تتعلق باختيار أصول التسوية. من حوالي 52.68 مليون دولار في التسويات المدروسة، تمثل حوالي 52.47 مليون دولار، أو 99.6%، من العملة المستقرة بالدولار من Circle.
لخص مؤلف الدراسة، نوح هودج من TRM Labs، الاستنتاج الرئيسي كما يلي:
اليوم، اقتصاد مدفوعات الوكلاء عبر البنية التحتية العامة للدفع هو اقتصاد العملات المستقرة.
لهذا الهيكل التسوية تفسير عملي. لدفع تكاليف الموارد الحاسوبية والخدمات الرقمية، يحتاج المشاركون إلى فهم تكلفة العملية بوحدات مستقرة. استخدام رمز متقلب يضيف مخاطر العملة ويعقد التسعير.
هذا لا يستبعد استخدام الأصول المشفرة المتخصصة في عناصر بنية تحتية أخرى، مثل تأمين الالتزامات، توزيع الرسوم، أو الوصول إلى الحوسبة. ومع ذلك، تظهر بيانات الدفع أن تطوير اقتصاد الوكلاء لا يصاحبه بالضرورة زيادة مباشرة في الطلب على رموز الذكاء الاصطناعي.
لماذا تختلف بيانات Coinbase عن نتائج الأبحاث
في 22 سبتمبر، أفادت Coinbase أنه على مدار وجود بروتوكول x402، قامت بمعالجة أكثر من 230 مليون معاملة بإجمالي حجم يتجاوز 54 مليون دولار. هذه الأرقام تتجاوز بيانات TRM Labs من 9 سبتمبر، ولكن مرت ما يقرب من أسبوعين بين المنشورات، وقد تختلف منهجيات المحاسبة.
من المهم أن Coinbase تقدم مؤشرًا تراكميًا لاستخدام البنية التحتية، بينما تقوم TRM Labs بتقييم علامات النشاط التجاري والسلوك المستقل بشكل منفصل.
لذلك، فإن زيادة عدد المدفوعات عبر x402 لا تشير في حد ذاتها إلى نمو متناسب في عدد وكلاء الذكاء الاصطناعي الذين يدفعون.
لتقييم الطلب الحقيقي، من الضروري مراقبة حصة المشترين المستقلين، وعدد العمليات التجارية المتكررة، والمدفوعات بعد انتهاء برامج الحوافز، وإيرادات مقدمي الخدمات الرقمية.
أي مشاريع تشفير الذكاء الاصطناعي تخلق قيمة اقتصادية قابلة للقياس
على الرغم من التجارة المحدودة المؤكدة للوكلاء، فإن بعض مشاريع الذكاء الاصطناعي لديها بالفعل بنية تحتية وظيفية ونتائج قابلة للقياس. ومع ذلك، يجب مقارنتها بناءً على طبيعة الخدمات المقدمة، وليس فقط على أساس رأس المال الرمزي أو نشاط المجتمع.
Bittensor واقتصاد الذكاء اللامركزي
يمثل Bittensor شبكة من الشبكات الفرعية المتخصصة، حيث يقوم المشاركون بأداء مهام حسابية متخصصة وتقييم جودة النتائج المحصلة. يمكن للشبكات الفرعية المختلفة الانخراط في تدريب النماذج، توليد المعلومات، التنبؤ، وغيرها من المهام.
يعتمد اقتصاد المشروع على توزيع المكافآت المرتبطة بالنشاط والطلب السوقي على الشبكات الفرعية. يبقى أحد الأسئلة الرئيسية هو قدرة مثل هذا النظام على توجيه الموارد إلى منتجات مفيدة حقًا، بدلاً من مجرد المشاركين الذين يجذبون رأس المال المضارب.
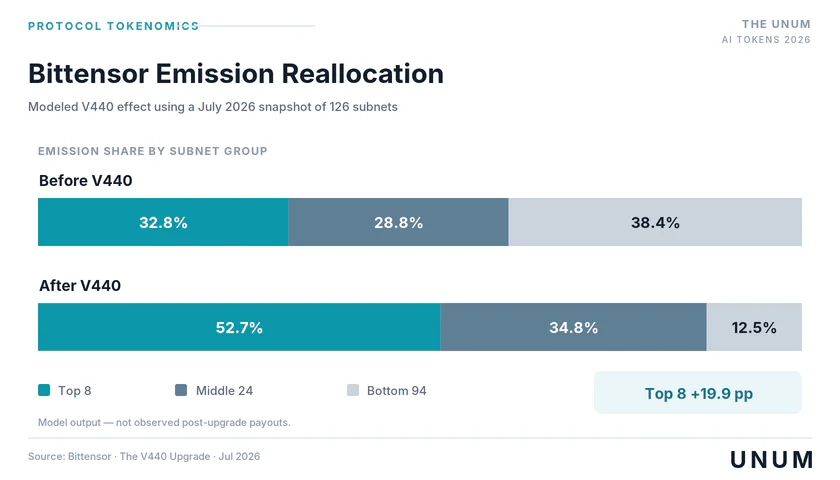
في يوليو 2026، قدم مطورو Bittensor تحديث V440 مع آلية توزيع انبعاثات جديدة. يظهر تأثيره المتوقع في لقطة الشبكة لشهر يوليو. كان هدفه هو تقليل المكافآت للمشاركين الاقتصاديين الضعفاء وتركيز الانبعاثات في الشبكات الفرعية التي تجذب طلبًا أكبر نسبيًا من حاملي الرموز.
في النموذج المنشور بناءً على لقطة الشبكة من 126 شبكة فرعية، كانت حصة الانبعاثات لـ 94 شبكة فرعية أقل من العتبة في لقطة الشبكة لشهر يوليو، في النموذج الذي تم فيه اعتبار جميع الشبكات الفرعية الـ126 كمستلمين للانبعاثات، انخفضت من 38.4% إلى 12.5%. في الوقت نفسه، زادت حصة أكبر ثماني شبكات فرعية من 32.8% إلى 52.7%.
تصف هذه الأرقام التأثير المقدر للآلية على توزيع يوليو، وليس نمو الإيرادات التجارية للشبكة. وهي تُظهر بشكل أساسي تغييرًا في قواعد توزيع حوافز الرموز.
من منظور اقتصادي، يعد هذا التحديث مهمًا لأنه يقلل من جاذبية المشاركة السلبية ويكثف المنافسة على رأس المال داخل النظام. ومع ذلك، لا يزال الطلب من حاملي الرموز على المشاركة في الشبكات الفرعية بحاجة إلى الانفصال عن الطلب القابل للدفع من العملاء الخارجيين على خدمات الذكاء الاصطناعي.
لتأكيد القيمة الأساسية لـ Bittensor، لا يكفي النظر في عدد الشبكات الفرعية، حجم رأس المال المقفل، أو عدد الرموز الموزعة. المعلومات حول العملاء التجاريين، تكلفة الخدمات المدفوعة، جودة المهام المكتملة، وقدرة المشاريع على الوجود مع تقليل مكافآت الرموز ضرورية.
يكمن الخطر الرئيسي لـ Bittensor في التباين المحتمل بين نطاق اقتصاد الحوافز الداخلي وحجم الإيرادات الخارجية. في الوقت نفسه، لا ينبغي التقليل من قدرة الشبكة على إنتاج نتائج تكنولوجية معقدة: السؤال الأساسي هو مدى فعالية تحويل هذه النتائج إلى عمل مستدام.
Render والطلب على الحوسبة الموزعة
تقدم Render بنية تحتية لأداء المهام الحسابية باستخدام معالجات الرسوميات الموزعة. في البداية، تطورت الشبكة حول التصور والرسوميات ثلاثية الأبعاد، ثم توسعت إلى خدمات حسابية، بما في ذلك المهام المتعلقة بالذكاء الاصطناعي.
على عكس المشاريع التي يُبنى اقتصادها بشكل أساسي حول سيناريوهات التطبيقات المستقبلية، تمتلك Render تاريخًا قابلاً للقياس من المهام المكتملة.
اعتبارًا من مراجعة أكتوبر، أظهر لوحة إحصائيات شبكة Render الرسمية ما يلي:
تمت معالجة أكثر من 82 مليون إطار في تاريخ الشبكة.
حوالي 5,600 عقدة طوال تاريخ الشبكة، وفقًا لمقياس إجمالي العقد منذ البداية في اللوحة الرسمية.
حوالي 1.57 مليون رمز Render محروق بشكل تراكمي.
ومع ذلك، فإن عدد العقد المسجلة تاريخيًا لا يساوي عدد المشغلين العاملين في نفس الوقت، ولا ينبغي اعتبار الإطارات المعالجة مهام ذكاء اصطناعي. هناك حاجة إلى تحليل العمل الحسابي حسب النوع والفترة للحصول على تحليل شامل.
من الأمور ذات الأهمية الخاصة هو نموذج Render الاقتصادي، حيث يرتبط حرق الرموز بالدفع مقابل الحسابات، ويتم توزيع الرموز الجديدة كمكافآت للمشاركين في الشبكة وفقًا لجدول الإصدار المعتمد.
وفقًا لـ وثائق شبكة Render الرسمية, يمكن للمستخدمين الدفع مقابل المهام الحسابية بما يعادلها النقدي، وبعد ذلك يتم حرق الرموز المقابلة. يتم توزيع المكافآت لمقدمي الموارد الحسابية وفقًا لآليات الشبكة.
وبالتالي، هناك آلية مباشرة نسبيًا تربط الاستخدام التجاري للبنية التحتية واقتصاد الرموز.
ومع ذلك، فإن وجودها لا يضمن تقليلًا مستدامًا في العرض. إذا تجاوز حجم الإصدار حجم الحرق، فقد يستمر العدد الإجمالي للرموز في الزيادة حتى مع نمو استخدام الشبكة.
لتقييم آفاق Render الأساسية، من المهم تتبع ليس فقط العدد الإجمالي للمهام المكتملة ولكن أيضًا تكلفة الحسابات المدفوعة خلال آخر 30 و90 يومًا، وحجم الحرق بما يعادل الدولار، والإصدار، وعائد المشغل.
بالإضافة إلى ذلك، تنافس Render مع منصات الحوسبة المركزية. لذلك، ستعتمد آفاق المشروع ليس فقط على تطوير الذكاء الاصطناعي ولكن أيضًا على القدرة على تقديم خدمات حوسبة عالية الجودة بسعر تنافسي.

بروتوكول Virtuals والنشاط التجاري لوكلاء الذكاء الاصطناعي
يطور بروتوكول Virtuals بنية تحتية لإنشاء وتنسيق واستثمار الوكلاء البرمجيات المستقلة. يدمج المشروع أدوات للتفاعل بين الوكلاء، ومعالجة المعاملات، وتجزئة المشاركين الفرديين في النظام البيئي.
وفقًا لـ وثائق Virtuals الرسمية, يتم استخدام رمز النظام الأساسي الأساسي في آليات السيولة لرموز الوكلاء والعمليات الفردية داخل النظام البيئي. وهذا يخلق رابطًا اقتصاديًا بين نشاط النظام الأساسي والطلب على أصوله المشفرة الأصلية.
ومع ذلك، فإن طبيعة هذا النشاط حاسمة.
على صفحة الإحصاءات الرسمية لـ Virtuals, يتم نشر مقاييس المهام المكتملة، وإيرادات الوكلاء، والناتج الاقتصادي العام للنظام البيئي للوكلاء. في عرض الإحصاءات المتاح لشهر أكتوبر، كان هناك حوالي 2.54 مليون مهمة مكتملة و4.53 مليون دولار في إيرادات الوكلاء.
في الوقت نفسه، عكست المنصة رقماً أكبر بكثير من النشاط الاقتصادي الكلي من قبل الوكلاء - حوالي 481.82 مليون دولار. هذه القيم هي مقاييس المشروع الخاصة، ولا يمكن مساواتها دون فحص دقيق لمنهجية الحساب. قد تتغير المؤشرات الديناميكية، ويجب توضيح تغطيتها اعتباراً من تاريخ النشر.
من المهم بشكل خاص التمييز بين الإيرادات من أداء المهام التجارية والعمليات المتعلقة بإصدار أو تداول رموز الوكلاء.
يمكن تخيل حالتين بشكل شرطي. في الأولى، تدفع منظمة لوكيل مقابل معالجة الوثائق أو تحليل البيانات أو أداء مهمة مفيدة أخرى. في الثانية، يشتري المشاركون الرموز المرتبطة بالوكيل، على أمل زيادة قيمتها.
قد تصاحب كلتا العمليتين زيادة في نشاط البلوكشين، ولكن فقط الأولى تؤكد مباشرة الطلب القابل للدفع على خدمات الذكاء الاصطناعي.
لتقييم Virtuals، هناك حاجة إلى بيانات حول حصة المشترين المستقلين، والطلبات التجارية المتكررة، وإيرادات الوكلاء النشطين، وتركيز الإيرادات. إذا كان جزء كبير من الدوران يعتمد على ظهور مشاريع مرمزة جديدة، فقد تكون اقتصاد المنصة حساسة لتدهور معنويات السوق.
لذلك، تتحدد آفاق Virtuals ليس بعدد الوكلاء الذين تم إنشاؤهم، بل بالقدرة على تشكيل سوق للخدمات الرقمية المدفوعة بانتظام.
فينيسيا وترميز الوصول إلى الذكاء الاصطناعي
تمثل فينيسيا نموذجًا مختلفًا للاتصال الاقتصادي بين الذكاء الاصطناعي والعملات المشفرة. توفر المنصة الوصول إلى نماذج الذكاء الاصطناعي، ويتم استخدام رمزها في آليات الستيكينج والحصول على قدرة الحوسبة.
يعمل أصل رقمي إضافي، DIEM، في النظام البيئي، والذي يمكن إنشاؤه عن طريق قفل كمية مقابلة من رموز فينيسيا المرهونة. وفقًا ل الوثائق الرسمية, يوفر DIEM واحد مقفل دولارًا واحدًا من الاعتمادات المحدثة يوميًا لاستخدام النماذج.
يختلف هذا الهيكل عن الاشتراك العادي: يحصل المستخدم على فرصة لضمان الوصول المنتظم إلى خدمات الحوسبة عن طريق قفل الرموز والحصول على قدرة الحوسبة المقابلة.
في أبريل 2026، أعلنت فينيسيا عن عمليات إعادة شراء وحرق الرموز المبرمجة, المرتبطة بالاشتراكات الجديدة. تم تحديد حجم إعادة الشراء عند 2 دولار، 5 دولارات، أو 10 دولارات حسب خطة التعريفة.
في يوليو، وسعت المشروع هذا الآلية: 5 دولارات من كل 100 دولار شراء من اعتمادات الحوسبة بدأت توجه لإعادة شراء وحرق الرموز. خلق هذا رابطًا أكثر شفافية بين مصادر الإيرادات التجارية الفردية والتغيرات في عرض الأصول المشفرة.
في تحديث 5 أغسطس، قدمت الشركة أيضًا جدولًا لخفض الانبعاثات السنوية من 3 ملايين إلى 2 مليون رمز، مع التخطيط للمرحلة النهائية في 1 أكتوبر 2026. لتأكيد تنفيذ هذا الجدول في تاريخ محدد، يجب استخدام بيانات العقود الذكية، وليس فقط الخطط المنشورة.
في أبريل، أفادت فينيسيا أنه منذ نوفمبر 2025، تم حرق حوالي 180,000 رمز من خلال عمليات إعادة الشراء التقديرية، وهو ما يعادل حوالي 1.35 مليون دولار في وقت العمليات المعنية.
في الوقت نفسه، لا يمكن اعتبار إجمالي كمية الحرق التاريخية تلقائيًا نتيجة للمبيعات التجارية. كان جزء كبير من رموز فينيسيا المدمرة مرتبطًا بالتوزيع غير المطالب به، وليس بالأموال المستلمة من العملاء.
وبالتالي، تقدم فينيسيا واحدة من الطرق الأكثر مباشرة لربط الاستخدام التجاري للذكاء الاصطناعي باقتصاد الرموز، ولكن لا يزال يجب تقييم فعالية النموذج بناءً على الإيرادات الفعلية، واستخدام اعتمادات الحوسبة، والديناميات الصافية للعرض.
المؤشر الأكثر أهمية هنا ليس عدد الرموز المقفلة بحد ذاته، بل حجم الحسابات المطلوبة فعليًا التي يكون المستخدمون على استعداد لدفعها بغض النظر عن جاذبية الاستثمار في الأصول المشفرة.
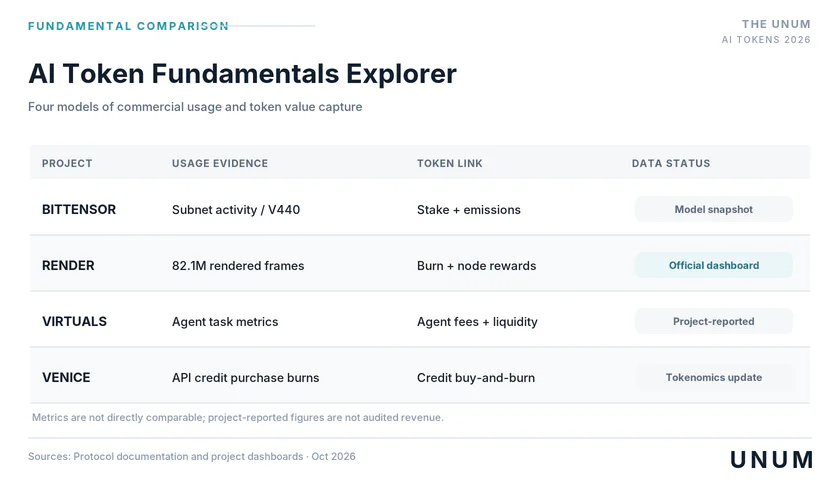
تظهر المقارنة أن المشاريع تقدم طرقًا مختلفة جذريًا لتحقيق الدخل. تطور Bittensor نظامًا لتحفيز منتجي الذكاء الاصطناعي، تربط Render استخدام الحسابات بحرق الرموز، تبني Virtuals بنية تحتية للتجارة بين الوكلاء، وتستخدم فينيسيا ترميز قدرة الحوسبة وعمليات إعادة الشراء الممولة من جزء من الإيرادات.
لذلك، لا يوجد مؤشر عالمي يمكن أن يحدد بشكل لا لبس فيه أقوى رمز AI من الناحية الأساسية. لكل مشروع، يجب تحليل النشاط التجاري، وعرض الرموز، والحقوق أو المزايا الاقتصادية التي يحصل عليها مالكها بشكل منفصل.
كيف يؤثر استخدام الذكاء الاصطناعي على قيمة الرموز
خطأ شائع عند تقييم العملات المشفرة للذكاء الاصطناعي هو الافتراض بأن نجاح منتج تكنولوجي يؤدي بالضرورة إلى نمو الرمز المقابل.
في الواقع، يمكن أن تكون هناك عدة آليات اقتصادية مستقلة بين استخدام الخدمة والقيمة السوقية للأصل المشفر.
على سبيل المثال، يدفع العميل مقابل استخدام النموذج بالعملات المستقرة. يتلقى مزود الحوسبة الدفع، يحتفظ مشغل التطبيق بعمولة، وتعالج البلوكشين المعاملة. إذا لم يكن هناك رمز AI متخصص مشارك في العمليات الحسابية، ولا يوفر الوصول إلى الخدمة، ولا يرتبط بتوزيع الإيرادات، فقد لا يؤدي زيادة عدد العملاء إلى خلق طلب مباشر عليه.
بشكل تخطيطي، تبدو حركة القيمة الاقتصادية كما يلي:
دفع العميل → دخل مزود الخدمة → عمولة أو إيرادات البروتوكول → طلب على الرمز، قفل، أو آلية حرق → تأثير محتمل على القيمة السوقية.
في كل مرحلة، قد تبقى جزء من القيمة الاقتصادية مع مشارك آخر في النظام. علاوة على ذلك، حتى تقليل عرض الرموز لا يضمن زيادة في السعر، حيث يعتمد النتيجة على الطلب والسيولة وسلوك المستثمرين.
في دراسة Coinbase Institutional بتاريخ 31 مارس 2026، يشير المحللون كولين باسكو وديفيد دوونج إلى:
من المحتمل أن يتم توزيع الفوائد الاقتصادية بشكل غير متساوٍ بين مستويات البنية التحتية.
يسلط الباحثون الضوء على البنية التحتية الأساسية للدفع، وأدوات تنسيق الوكلاء، والأنظمة للتحقق من نتائج أعمالهم. قد تتلقى هذه المجالات فوائد اقتصادية في أوقات مختلفة ومن خلال آليات مختلفة.
هذا النهج مهم بشكل خاص للمستثمرين لأنه يسمح لهم بفصل آفاق التكنولوجيا عن الخصائص الاستثمارية لرمز معين.
لماذا لا يشير الستاكينج والحرق دائمًا إلى نمو في القيمة الأساسية
يقلل الستاكينج من عدد الرموز المتاحة للبيع الفوري، لكن طبيعة تأثيره تعتمد على مصدر المكافآت.
إذا كان المستخدمون يحققون دخلًا من الرسوم المدفوعة من قبل العملاء الخارجيين، فقد يعكس الستاكينج إعادة توزيع القيمة الاقتصادية التي تم إنشاؤها بالفعل. إذا كانت المكافآت تُدفع في الغالب في رموز جديدة، فإن العائد الاسمي يرافقه زيادة في العرض.
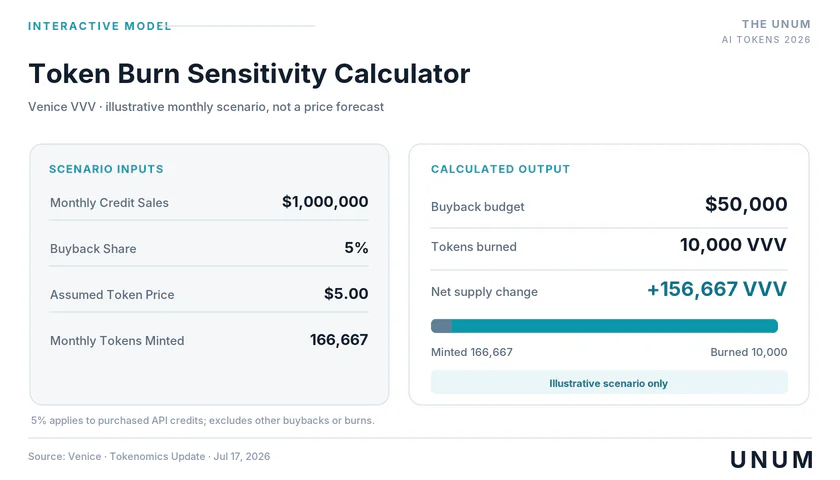
وبالمثل، لا يؤدي الحرق دائمًا إلى تقليل العدد الإجمالي للرموز. عندما يتجاوز الإصدار حجم الأصول المدمرة، يستمر العرض في الزيادة. لذلك، يتطلب التحليل النظر في التغيير الصافي في العرض المتداول، وليس فقط عمليات الستاكينج أو الحرق الفردية.
على سبيل المثال، إذا قام بروتوكول بتدمير رموز بقيمة مليون دولار خلال فترة معينة ولكنه أصدر في الوقت نفسه رموز جديدة بقيمة سوقية تبلغ 3 ملايين دولار، فإن مجرد حقيقة الحرق لا تثبت الطبيعة الانكماشية للنموذج. علاوة على ذلك، للمقارنة الدقيقة، من الضروري النظر في تواريخ العمليات، وأسعار الرموز، وظروف تداولها.
لماذا قد لا تعكس الرسملة القيمة الحقيقية للمشروع
يتم حساب الرسملة السوقية كحاصل ضرب سعر الرمز وعرضه المتداول. يُظهر التقييم الكامل المخفف القيمة الافتراضية للعرض مع الأخذ في الاعتبار جميع الرموز وفقًا للمنهجية المختارة.
التقييم الكامل المخفف هو القيمة المقدرة لعرض الرمز مع الأخذ في الاعتبار كميته الإجمالية وفقًا للمنهجية المستخدمة. يجب توضيح أنه ليس معادلًا لمجموع مبيعات الرموز المستقبلية.
يساعد الفرق بين هذه المؤشرات في تحديد الضغط المحتمل من عمليات الفتح والإصدار المستقبلية.
على سبيل المثال، في إحدى لقطات أكتوبر CoinGecko كانت رسملة Bittensor حوالي 3.31 مليار دولار، بينما بلغ التقييم الكامل المخفف حوالي 6.14 مليار دولار. بالنسبة لVenice، كانت القيم المقابلة حوالي 1.17 مليار دولار و1.96 مليار دولار.
هذا يعني أن القيمة المقدرة للعرض الإجمالي تجاوزت بشكل كبير رسملة الرموز المتداولة. ومع ذلك، لا يمكن تفسير الفرق تلقائيًا على أنه حجم المبيعات المستقبلية: من الضروري النظر في جدول الإصدار، الأصول المقفلة، قيود التداول، وخصائص التوكنوميكس.
لتحليل أساسي، يمكن استخدام نسب الرسملة أو التقييم الكامل المخفف إلى الإيرادات السنوية، ولكن يجب تطبيقها بحذر. على عكس الأسهم، لا يمنح امتلاك معظم العملات المشفرة حقوقًا مباشرة في أرباح الشركة.
لذلك، حتى إذا كان مشروع AI يحقق إيرادات تجارية، قد يكون مضاعف قيمة الرمز لهذه الإيرادات غير مفيد اقتصاديًا بدون وجود رابط مثبت بينهما.
هل هناك علامات على فقاعة مضاربة في سوق رموز الذكاء الاصطناعي
الارتفاع السريع في أسعار العملات المشفرة ليس دليلاً كافيًا على وجود فقاعة. يمكن للأسواق التكنولوجية أن تتوقع العوائد المتوقعة من البنية التحتية التي بدأت للتو في التطور.
ومع ذلك، هناك فرق جوهري بين تقييم الإمكانات التجارية المستقبلية ورأس المال الذي يعتمد بشكل شبه كامل على توقعات زيادة الأسعار في المستقبل.
بالنسبة لرموز الذكاء الاصطناعي، هناك عدة علامات تشير إلى احتمال حدوث ارتفاع مفرط:
ينمو رأس المال بشكل أسرع بكثير من الإيرادات التجارية. خاصة إذا حدثت زيادة في القيمة دون نمو مماثل في عدد العملاء المستقلين والخدمات المدفوعة.
النشاط الرئيسي يتشكل داخل سوق العملات المشفرة نفسه. الأحجام العالية لتداول الرموز، وإنشاء أصول جديدة، والتحويلات الداخلية ليست مكافئة للمدفوعات مقابل منتجات الذكاء الاصطناعي المفيدة.
يعتمد اقتصاد المشروع على الإصدار المستمر لرموز جديدة. إذا كانت المكافآت تحافظ على نشاط المشاركين ولكنها لا تعوضها الدخل الخارجي، فإن انخفاض الأسعار في السوق يمكن أن يضعف النظام التحفيزي بأكمله.
يصبح تموضع المستثمرين مفرطًا في المضاربة. يمكن أن يؤدي زيادة الفائدة المفتوحة ومعدلات التمويل مع سيولة محدودة إلى تضخيم حركة الأسعار في كلا الاتجاهين.
الإصدارات المستقبلية تخلق عرضًا إضافيًا. الوضع يكون خطيرًا بشكل خاص عندما تصبح كميات كبيرة من الرموز متاحة للبيع قبل ظهور طلب تجاري مستدام.
في الوقت نفسه، فإن غياب الإيرادات الكبيرة لا يثبت بحد ذاته أن المشروع مبالغ في قيمته. في المراحل المبكرة من التطوير، غالبًا ما تستثمر شركات التكنولوجيا والبروتوكولات في البنية التحتية قبل تحقيق تحقيق مستدام.
لذلك، يتطلب تقييم العملات المشفرة للذكاء الاصطناعي تحليلًا ليس فقط لمستوى الدخل الحالي ولكن أيضًا لجودة المنتج والسوق المحتمل والتنافسية والاستقرار المالي وآلية توزيع القيمة الاقتصادية.
لماذا يمكن أن تصبح التكنولوجيا الحقيقية أساسًا لفقاعة مضاربة
تظهر تاريخ الأسواق التكنولوجية أن الأهمية الحقيقية للابتكار لا تمنع التقييم المفرط للأصول المرتبطة بها.
قد يحدد المستثمرون بشكل صحيح اتجاهًا واعدًا ولكن يخطئون في توقيت تطويره التجاري أو حجم الطلب المستقبلي أو توزيع الدخل بين المشاركين في السوق.
بالنسبة للذكاء الاصطناعي، يكون هذا الخطر ملحوظًا بشكل خاص بسبب عدم اليقين العالي لنماذج الأعمال المستقبلية. تتحسن التقنيات بسرعة، وتتناقص تكلفة بعض العمليات الحسابية، وتشتد المنافسة بين المزودين المركزيين واللامركزيين.
يمكن أن يؤدي انخفاض تكاليف الاستدلال إلى تحفيز الطلب على الحوسبة، ولكن في الوقت نفسه يقلل من ربحية العمليات الفردية. لذلك، حتى الزيادة السريعة في عدد الطلبات إلى النموذج لا تؤدي بالضرورة إلى زيادة مماثلة في الإيرادات.
يتم خلق ضغط إضافي من خلال إمكانية استبدال مزود بآخر. إذا كان بإمكان المستخدم الحصول على خدمة مماثلة بتكلفة أقل، يجب أن يكون لدى المشروع المشفر ميزة تنافسية مستدامة يصعب على المشاركين الآخرين في السوق تكرارها.
نتيجة لذلك، يمكن أن يشمل سوق رموز الذكاء الاصطناعي بروتوكولات واعدة اقتصاديًا وأصولًا فردية لا تتوافق أسعارها مع الإمكانات التجارية المؤكدة.
ما الذي ينتظر رموز الذكاء الاصطناعي في الأشهر 6-12 القادمة
ستعتمد الديناميات المستقبلية للقطاع على مدى سرعة انتقال البنية التحتية التكنولوجية من الاستخدام التجريبي إلى المدفوعات التجارية المنتظمة.
استنادًا إلى البيانات الحالية، يمكن تحديد ثلاثة سيناريوهات رئيسية لنهاية عام 2026 والنصف الأول من عام 2027.
السيناريو الإيجابي
يبدأ الاستخدام المدفوع للوكلاء المستقلين والحوسبة اللامركزية في النمو بوتيرة ثابتة. يزداد عدد العملاء المستقلين، ويتوسع نطاق الخدمات المطلوبة، وتظهر البروتوكولات الفردية ديناميات إيرادات إيجابية دون الحاجة إلى زيادة الحوافز الرمزية باستمرار.
في مثل هذا الوضع، تحصل المشاريع التي تربط مباشرة بين استخدام المنتج واقتصاد الرموز على دعم أساسي أقوى.
لتأكيد السيناريو، ستكون هناك حاجة إلى بيانات حول نمو المدفوعات المتكررة والإيرادات التجارية والطلب الصافي على الرموز بعد احتساب الإصدار.
السيناريو الأساسي
تستمر البنية التحتية في التطور، ولكن الاستخدام التجاري يتركز في عدد محدود من المنتجات. تجد بعض المنصات عملاء مستقرين، بينما تظل أخرى تعتمد على برامج الحوافز والنشاط المضاربي.
قد يتجاوز نمو المدفوعات بالعملات المستقرة زيادة الطلب على رموز الذكاء الاصطناعي المتخصصة. في هذه الحالة، سيستمر القطاع في الوجود كاتجاه استثماري منفصل، ولكن سيصبح التباين في العوائد بين المشاريع أكثر وضوحًا.
سيكون العلامة الرئيسية لمثل هذا السيناريو هو النمو غير المتساوي للإيرادات مع الحفاظ على تقلبات عالية في تقييمات السوق.
السيناريو السلبي
يتلاشى الاهتمام المضاربي بشكل أسرع من تطور الطلب التجاري. يؤدي انخفاض الأسعار إلى تقليل جاذبية مكافآت الرموز، وتقليل السيولة، وتعقيد تمويل المشاريع الجديدة.
تعتبر الأنظمة البيئية التي يعتمد جزء كبير من النشاط الاقتصادي فيها على إصدار الأصول الخاصة أو تداولها أو تدفق مستمر للمشاركين الجدد عرضة بشكل خاص.
في الوقت نفسه، يمكن للمنتجات التكنولوجية أن تستمر في التطور حتى خلال تراجع العملات المشفرة المرتبطة بها. سيؤكد مثل هذا النتيجة أن قيمة البنية التحتية وتكلفة رمزها لا تتحرك دائمًا بشكل متزامن.
كيف يمكن للمستثمرين التمييز بين مشروع ذكاء اصطناعي واعد ورمز مضارب
يتطلب التحليل الأساسي للعملات المشفرة للذكاء الاصطناعي نهجًا أعمق من مقارنة الرسملة وديناميات الأسعار. أولاً وقبل كل شيء، من الضروري تحديد ما يبيعه المشروع بالضبط، ومن يدفع مقابل خدماته، وكيف تؤثر النشاط التجاري على رمزه الخاص.
تبدو خمس مجموعات من المؤشرات الأكثر إفادة.
الطلب التجاري. من الضروري تقييم عدد العملاء المستقلين الذين يدفعون، وحجم المدفوعات المتكررة، وديناميات الإيرادات على مدى فترات قابلة للمقارنة. من المهم بشكل خاص فهم ما إذا كانت النشاط تستمر بعد انتهاء برامج مكافآت المستخدمين.
جودة الاستخدام. عدد كبير من المعاملات أو الوكلاء المسجلين أو المهام الحسابية لها قيمة تحليلية محدودة دون فهم أصلها. هناك حاجة إلى بيانات حول تكلفة الخدمات المقدمة فعليًا، وتركيز العملاء، ونسبة العمليات المدفوعة.
اقتصاديات الرمز. من الضروري النظر في الإصدار الحالي، وجداول الفتح، وحجم الحرق، ومصادر دخل التخزين، وآليات الاستخدام الإجباري للرمز.
التنافسية. يجب أن يقدم مشروع الذكاء الاصطناعي اللامركزي للعملاء ميزة قابلة للقياس مقارنة بالحلول الحالية - من حيث السعر، أو التوفر، أو الاستدامة، أو الخصوصية، أو جودة الخدمات المقدمة.
تقييم السوق. يجب مقارنة الرسملة بالنشاط التجاري المؤكد، والالتزامات المحتملة لإصدار رموز جديدة، والآليات الحقيقية لتوزيع الإيرادات.
تستحق جودة الإفصاح عن المعلومات اهتمامًا خاصًا. المشاريع التي تنشر إحصائيات استخدام قابلة للتحقق، وبيانات عن تدفقات الرموز، ومنهجية مفصلة لحساب مؤشراتهم الخاصة توفر للمستثمرين المزيد من الأسس للتقييم الأساسي.
في الوقت نفسه، يزيد غياب التقارير الشفافة من عدم اليقين. لا يشير بالضرورة إلى غياب النشاط التجاري، ولكنه يحد من القدرة على تأكيد مبرر القيمة السوقية.
رموز الذكاء الاصطناعي: تشكيل سوق جديد أم تكرار دورة مضاربة
تظهر البيانات من عام 2026 أن تقاطع الذكاء الاصطناعي والبلوكشين لم يعد يقتصر على المفاهيم والمشاريع التجريبية. تقوم شبكات الحوسبة الموزعة بتنفيذ مهام حقيقية، وتقوم بروتوكولات الدفع بمعالجة ملايين العمليات، وتقوم المنصات الفردية بتنفيذ آليات تربط استخدام خدمات الذكاء الاصطناعي مع الطلب على الرموز.
ومع ذلك، لا يزال نطاق النشاط التجاري المؤكد يختلف بشكل كبير عن توقعات السوق. تُظهر أبحاث TRM Labs أن جزءًا كبيرًا من دوران المدفوعات لا يمكن نسبه بثقة إلى تجارة الوكلاء المستقلين. كما يُظهر مقارنة Bittensor وRender وVirtuals وVenice مدى اختلاف آليات الحوافز والتسويق وتوزيع القيمة.
لذلك، سيكون من الخطأ تصنيف سوق العملات المشفرة للذكاء الاصطناعي بشكل قاطع على أنه فقاعة مضاربة. يحتوي القطاع على منتجات تكنولوجية تعمل ونماذج اقتصادية واعدة، ولكن السعر المرتفع للرمز الفردي لا يؤكد بعد استدامة النشاط التجاري المقابل.
السؤال الرئيسي للمستثمرين ليس ما إذا كان الذكاء الاصطناعي سيستمر في التطور، ولكن أي بروتوكولات التشفير ستكون قادرة على تحقيق فوائد اقتصادية مستدامة من استخدامه وما هو الجزء من هذه الفوائد الذي سيرتبط فعليًا بقيمة رموزها.
يجب أن تشكل ديناميات النشاط المدفوع، والإيرادات التجارية، والإصدار، والطلب الصافي على الأصول المشفرة أساس تقييم القطاع في نهاية عام 2026 وطوال عام 2027. حتى تظهر تقارير أكثر اكتمالًا وقابلة للمقارنة، سيستمر التواجد القوي للإمكانيات التكنولوجية للعملات المشفرة للذكاء الاصطناعي مع زيادة خطر التقييم المبالغ فيه المضارب.
تم إعداد المادة اعتبارًا من 12 أكتوبر 2026. تتغير مؤشرات السوق في الوقت الفعلي. البيانات المنشورة من قبل المشاريع ليست دائمًا مدققة بشكل مستقل. المقالة ذات طبيعة معلوماتية وتحليلية وليست توصية استثمارية فردية.