لماذا عادت أسعار النفط لتتجاوز 100 دولار
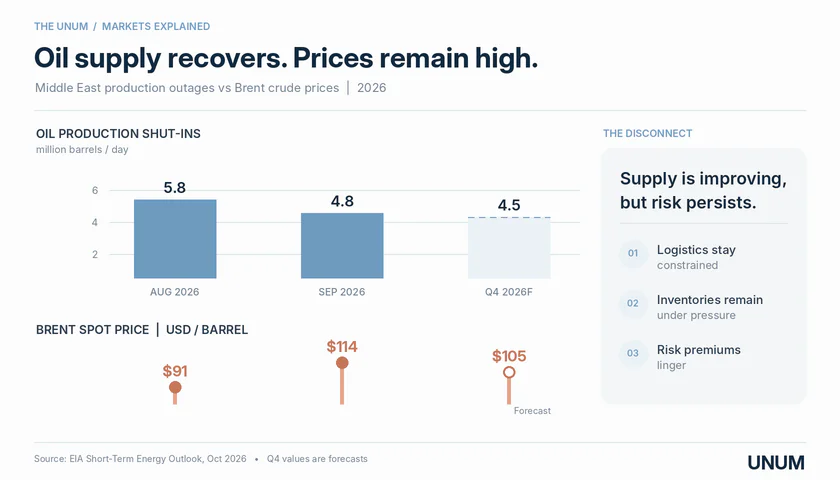
في صباح يوم 14 أكتوبر 2026، كان يتم تداول برنت حول 106.27 دولار للبرميل. في سبتمبر، بلغ متوسط السعر الفوري 114 دولاراً مقارنة بـ 91 دولاراً في أغسطس، وفي 15 سبتمبر ارتفعت الأسعار إلى 131 دولاراً. هذه هي البيانات من إدارة معلومات الطاقة الأمريكية (EIA).
السبب الرئيسي لارتفاع أسعار النفط هو الاضطرابات في الإمدادات من الشرق الأوسط. تؤدي العمليات العسكرية والأضرار التي لحقت بالبنية التحتية إلى تعطيل بعض طرق التصدير، وزيادة تكاليف النقل، وخلق خطر حدوث اضطرابات جديدة في الإمدادات، وزيادة تكلفة تأمين السفن، وإجبار الناقلين على استخدام طرق أكثر تكلفة.
كانت الضربة التي تعرض لها خط الأنابيب شرق-غرب في السعودية، الذي سمح بتصدير أكثر من 5 ملايين برميل يومياً متجاوزاً مضيق هرمز، مؤلمة بشكل خاص. وفقاً لـ EIA، في سبتمبر، كانت قدرات الإنتاج حوالي 4.8 مليون برميل يومياً متوقفة بسبب القيود.
في توقعاتها لشهر أكتوبر، تتوقع EIA أن يكون متوسط سعر برنت 105 دولارات في الربع الرابع من عام 2026، وهو أعلى بـ 14 دولاراً من تقدير سبتمبر. تفترض الوكالة أن القيود على التصدير ستظل قائمة، وأن مخزونات النفط العالمية ستستمر في الانخفاض.
وبالتالي، ليس مجرد قفزة مضاربة في الأسعار، بل صدمة في العرض يمكن أن تمتد عواقبها إلى ما هو أبعد من سوق الطاقة.
كيف يؤثر النفط الباهظ على البيتكوين
لا يوجد اعتماد مباشر بين سعر البرميل وسعر البيتكوين. ومع ذلك، فإن صدمة النفط تؤدي إلى سلسلة من التغيرات الاقتصادية التي تؤثر على الطلب الاستثماري.
1. ارتفاع أسعار النفط يزيد من الضغط التضخمي. تزيد أسعار الوقود الأعلى من تكاليف النقل والإنتاج واللوجستيات. مع مرور الوقت، يقوم المنتجون والموردون بتمرير بعض التكاليف الإضافية إلى المستهلكين، مما يؤدي إلى ارتفاع أسعار السلع والخدمات.
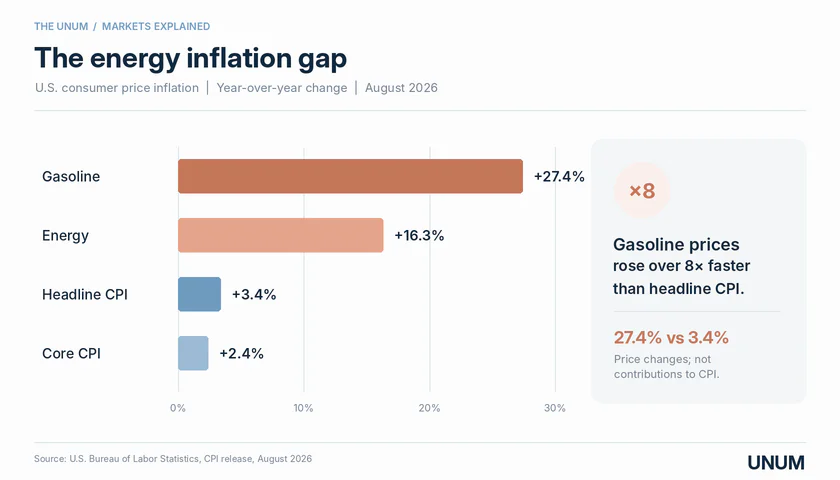
وفقاً لـ مكتب إحصاءات العمل, في أغسطس 2026، كان التضخم الاستهلاكي CPI في الولايات المتحدة 3.4% على أساس سنوي، وارتفع المكون الطاقوي للمؤشر بنسبة 16.3%. ارتفعت أسعار البنزين بنسبة 27.4% خلال نفس الفترة.
2. التضخم يحد من خيارات الاحتياطي الفيدرالي. عندما يهدد الضغط التضخمي هدف مؤشر PCE البالغ 2% للاحتياطي الفيدرالي، قد يحافظ المنظم على سياسة نقدية تقييدية لفترة أطول. في سبتمبر، رفع المنظم السعر بمقدار 25 نقطة أساس إلى نطاق 3.75–4.00%.
تتفاقم المشكلة بسبب ارتفاع توقعات التضخم. وفقاً لـ استطلاع سبتمبر من الاحتياطي الفيدرالي في نيويورك, تتوقع الأسر الأمريكية أن يكون التضخم 3.9% خلال العام المقبل، مقارنة بـ 3.6% في الشهر السابق.
حذرت رئيسة الاحتياطي الفيدرالي في كليفلاند بيث هاماك في 12 أكتوبر:
كل شهر من التضخم المرتفع المستمر يزيد من خطر أن تصبح توقعات التضخم متجذرة في الاقتصاد.
3. أسعار الفائدة المرتفعة تغير جاذبية الأصول. عندما يرتفع العائد على السندات الحكومية الأمريكية، يكون لدى المستثمرين فرصة لكسب المزيد من الأدوات الآمنة نسبياً. في الوقت نفسه، تزيد تكلفة رأس المال المقترض، وقد تنخفض شهية المخاطرة.
4. ينتقل الضغط إلى سوق العملات المشفرة. لا يوفر البيتكوين دخل فائدة ثابت، لذا عندما تتشدد الظروف المالية، تشتد المنافسة على رأس المال الاستثماري. تصبح المراكز المضاربة الممولة بالرافعة المالية حساسة بشكل خاص.
هذا الآلية تجعل النفط تهديداً محتملاً للعملات المشفرة، حتى وإن لم يكن البيتكوين نفسه مرتبطاً بصناعة النفط.
ماذا تقول الأبحاث عن اعتماد البيتكوين على النفط
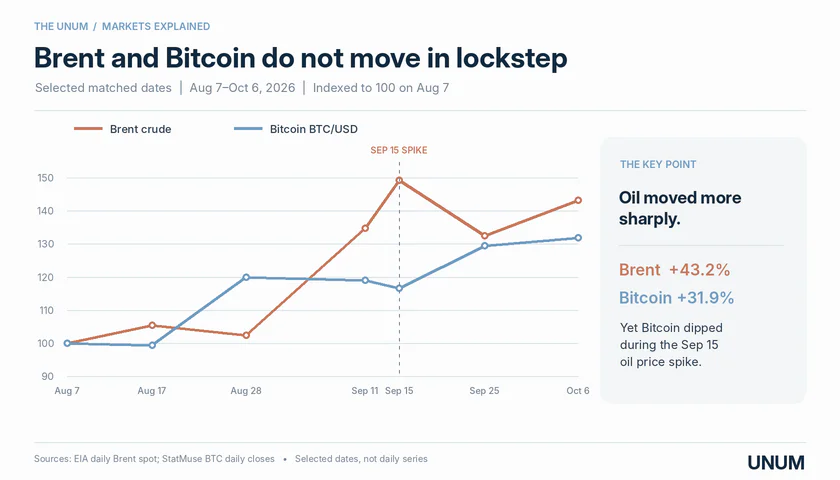
البيانات التاريخية لا تؤكد قاعدة بسيطة بأن ارتفاع أسعار النفط يترافق بالضرورة مع انخفاض في سعر البيتكوين.
الدراسة التي أجراها إحسان عبيد، نُشرت في يونيو 2026 في مجلة دراسات في الاقتصاد والتمويل، تغطي بيانات شهرية من أغسطس 2010 إلى يونيو 2025. وجد المؤلف ارتباطات كبيرة للبيتكوين مع أسعار النفط، ومؤشرات الأسهم الأمريكية، والسياسة النقدية الأمريكية. ومع ذلك، يختلف تأثير العوامل الفردية على مدى الأفق الزمني القصير والطويل. ومع ذلك، تستند الدراسة إلى بيانات حتى يونيو 2025 ولا تسمح بتقييم مباشر لعواقب صدمة النفط في أكتوبر 2026.
حجة مهمة أخرى موجودة في دراسة صندوق النقد الدولي. وفقًا لدراسة صندوق النقد الدولي في عام 2022، زاد الارتباط بين العوائد اليومية للبيتكوين وS&P 500 من 0.01 في 2017-2019 إلى 0.36 في 2020-2021. وهذا يشير إلى تعزيز العلاقة بين العملات المشفرة والأسواق المالية التقليدية، على الرغم من أنه لا يعني أن هذا الارتباط يظل ثابتًا.
عام 2022 كان أيضًا دالاً، عندما صاحبت أزمة الطاقة تسارع التضخم، وارتفاع الأسعار، وسقوط عميق في سوق العملات المشفرة. ومع ذلك، تعرض البيتكوين لضغوط إضافية بسبب الاضطرابات الداخلية في الصناعة، بما في ذلك انهيار Terra وإفلاس FTX.
يكمن الاختلاف الرئيسي في طبيعة زيادة أسعار النفط. إذا أصبح البرميل أكثر تكلفة بسبب الطلب العالمي القوي، فقد يتزامن ذلك مع ظروف مواتية للأصول الخطرة. ومع ذلك، إذا كان النمو ناتجًا عن تدمير البنية التحتية ونقص العرض، فإنه يرفع التضخم في الوقت نفسه ويزيد من سوء التوقعات الاقتصادية.
لماذا يمكن أن تضخم صناديق الاستثمار المتداولة عمليات بيع البيتكوين
توسعت صناديق الاستثمار المتداولة في البيتكوين الفوري لتزيد من وصول المستثمرين المؤسسيين إلى العملات المشفرة، ولكن في الوقت نفسه زادت من تأثير الشعور العام للأسواق المالية.
عندما يقلل مديرو الصناديق من حصة الأصول الخطرة، قد تؤثر المبيعات أيضًا على البيتكوين. من خلال آلية إنشاء واسترداد أسهم صناديق الاستثمار المتداولة، يمكن أن تؤدي التدفقات الخارجة الصافية إلى بيع الأصل الأساسي، على الرغم من أن المعاملات الفردية مع الأسهم في البورصة لا تتطلب شراء أو بيع فوري للبيتكوين.
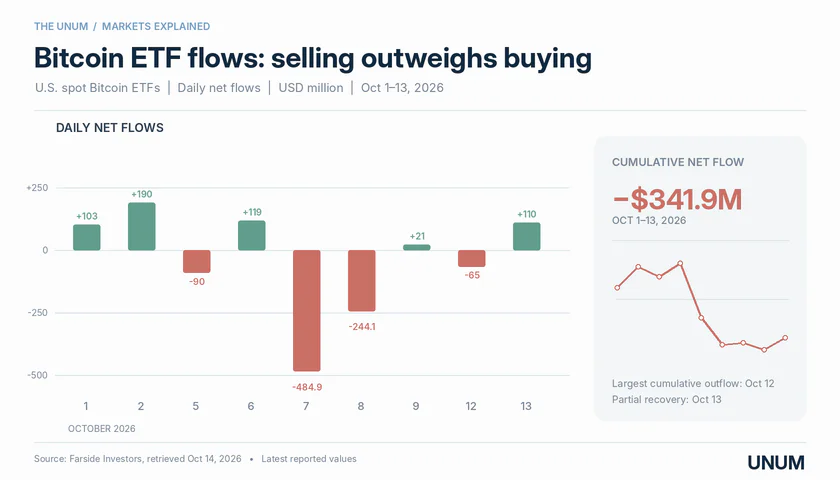
تظهر إحصائيات أكتوبر تقلبات حادة في تدفقات رأس المال المؤسسي. وفقًا لـFarside Investors:
في 7 أكتوبر، بلغ صافي التدفق الخارجي من صناديق الاستثمار المتداولة في البيتكوين الفوري في الولايات المتحدة 484.9 مليون دولار.
في 8 أكتوبر، سحب المستثمرون 244.1 مليون دولار أخرى.
في أول سبعة أيام تداول من أكتوبر، بلغ إجمالي التدفق الخارجي الصافي 386.3 مليون دولار.
في 13 أكتوبر، سجلت صناديق الاستثمار المتداولة في البيتكوين الفوري في الولايات المتحدة تدفقًا داخليًا صافيًا قدره 109.8 مليون دولار، مما قلل من إجمالي التدفق الخارجي الصافي منذ بداية أكتوبر إلى حوالي 341.9 مليون دولار.
تؤكد هذه الأرقام تقلبات الطلب المؤسسي، لكنها لا تثبت في حد ذاتها أن سبب المبيعات كان النفط الغالي.
يشكل سوق المشتقات المشفرة خطرًا إضافيًا. إذا أدى انخفاض البيتكوين إلى إغلاق جماعي للمراكز ذات الرافعة المالية، يمكن أن تسرع التصفية القسرية من انخفاض السعر. في مثل هذا الوضع، يمكن أن يتحول الدافع الاقتصادي الكلي الأولي إلى بيع أكثر شمولاً.
في أبريل 2026، أشار مستشار صندوق النقد الدولي المالي توبياس أدريان، معلقًا على عواقب الصراع في الشرق الأوسط، إلى:
كل هذا أدى إلى زيادة عوائد السندات ووضع ضغط على أسعار الأصول الخطرة.
هل يمكن أن تؤثر أزمة الطاقة على التعدين
قناة تأثير أخرى تتعلق بتكلفة تعدين البيتكوين. يتطلب التعدين نفقات كبيرة على الكهرباء، لذا فإن ارتفاع أسعار الطاقة يمكن أن يقلل من ربحية الشركات ويجبرها على بيع جزء من احتياطياتها من العملات المشفرة.
وفقًا لـتقرير كامبريدج لصناعة التعدين الرقمي, الذي نُشر في 2025 استنادًا إلى بيانات من شركات التعدين التي شملها الاستطلاع، تشكل الكهرباء أكثر من 80% من النفقات التشغيلية النقدية لشركات التعدين التي شملها الاستطلاع. في الوقت نفسه، تقدر حصة النفط في توازن الطاقة لديهم بنسبة 0.5% فقط، بينما يشكل الغاز الطبيعي 38.2%.
لذلك، فإن العلاقة مع سوق النفط هنا هي في الغالب غير مباشرة. بالنسبة للمعدنين، فإن تكلفة الكهرباء المحلية، ومصادر الطاقة المستخدمة، وشروط العقود طويلة الأجل هي أكثر أهمية بكثير.
ثلاثة سيناريوهات للبيتكوين مع النفط الغالي
يعتمد التوقع للبيتكوين ليس فقط على سعر برنت المحدد بقدر ما يعتمد على مدة أزمة الطاقة واستجابة البنوك المركزية.
السيناريو | الشروط | العواقب المحتملة للبيتكوين |
|---|---|---|
التخفيف | برنت $85–95، تعافي الإمدادات | تخفيف الضغط التضخمي وزيادة الاهتمام بالأصول الخطرة |
صدمة طويلة الأمد | برنت $100–115، تضخم مرتفع | ضغط من المعدلات، الدولار، وتدفقات ETF المتقلبة |
تصعيد | برنت فوق $120، اضطرابات جديدة في الإمدادات | زيادة خطر البيع على نطاق واسع والتصفية المتسلسلة |
تمثل النطاقات سيناريوهات شرطية، وليست توقعات رسمية لسعر البيتكوين أو احتمال حدوث انهيار.
يقترح السيناريو الأول تعافي إمدادات النفط وانخفاض تدريجي في أسعار الطاقة. يتماشى هذا النتيجة مع اتجاه توقعات EIA الأساسية، التي تتوقع متوسط سعر برنت حوالي $84 في عام 2027.
في الحالة الثانية، يستمر الضغط التضخمي لفترة كافية للحد من خيارات الاحتياطي الفيدرالي. قد يظل البيتكوين متقلبًا، ويتفاعل مع إحصائيات CPI وPCE، وعوائد السندات، وقرارات المستثمرين المؤسسيين.
السيناريو الثالث هو الأكثر خطورة. إذا أدى تصعيد جديد إلى زيادة التوقعات التضخمية وأجبر المستثمرين على تقليل المخاطر بشكل كبير، فقد يتفاقم تراجع البيتكوين بسبب تصفية المراكز ذات الرافعة المالية، خاصة إذا كان هناك اهتمام مفتوح كبير في السوق.
ومع ذلك، حتى أزمة النفط الطويلة لا تضمن حدوث انهيار. يعتمد سوق العملات المشفرة أيضًا على دورته الاستثمارية الخاصة، والتنظيم، والطلب على صناديق الاستثمار المتداولة، وحالة الاقتصاد العالمي.
المؤشرات التي يجب على مستثمري العملات المشفرة مراقبتها
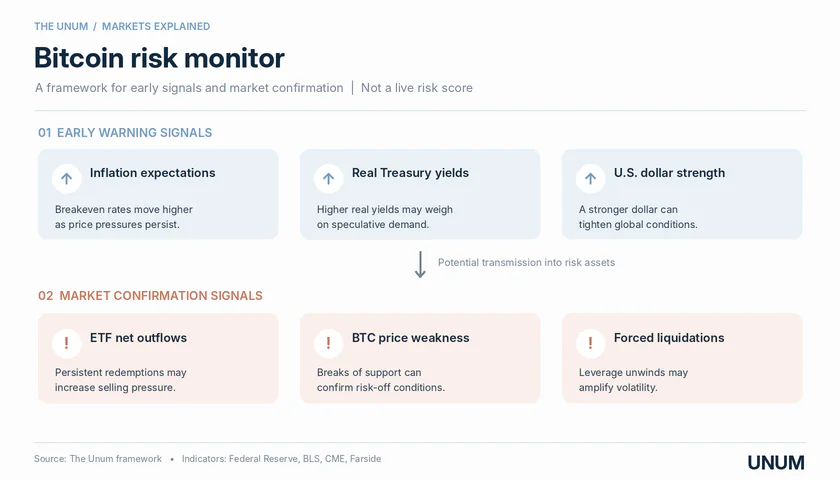
لتقييم التهديد، لا يكفي تتبع فقط أسعار برنت. من الأهم تحديد ما إذا كان صدمة الطاقة تنتقل إلى قطاعات أخرى من السوق المالية.
الإشارات الأولى هي ارتفاع توقعات التضخم وعائد السندات الحكومية الأمريكية، خاصة العائد الحقيقي على TIPS. بعد ذلك، من الضروري تقييم مؤشر الدولار DXY، وديناميكيات CPI وPCE، وتوقعات معدلات الاحتياطي الفيدرالي، وتدفقات رأس المال إلى صناديق الاستثمار المتداولة في البيتكوين الفوري.
توفر المعلومات الإضافية الفائدة المفتوحة في عقود البيتكوين الآجلة، ومعدلات التمويل للعقود الدائمة، وحجم التصفية. قد يشير تدهورها المشترك إلى زيادة ضعف سوق العملات المشفرة.
اعتبارًا من صباح 14 أكتوبر، ينتظر المستثمرون صدور مؤشر أسعار المستهلكين الأمريكي لشهر سبتمبر. سيمكن هذا المؤشر من تقييم أكثر دقة لمدى تأثير صدمة النفط على الأسعار الاستهلاكية وما إذا كان يمكن أن يغير قرارات الاحتياطي الفيدرالي المستقبلية.
كيفية إدارة الأصول المشفرة في ظروف التقلبات العالية
فهم المخاطر الاقتصادية الكلية هو جزء فقط من عمل مستثمر العملات المشفرة. من المهم بنفس القدر أن تكون قادرًا على تتبع أسعار السوق، واختيار اللحظة المناسبة للصفقة، والتحكم في العمليات الخاصة بك، خاصة عندما يتفاعل البيتكوين بشكل حاد مع الأخبار الاقتصادية.
لهذه المهام، يمكنك استخدام منصة العملات المشفرة TRADEX, التي تجمع بين التداول الفوري، والتبادل، وتخزين الأصول الرقمية. يمكن للمستخدمين الوصول إلى أوامر السوق والحد، والرسوم البيانية مع مؤشرات التحليل الفني، وسجل المعاملات. تتيح المنصة أيضًا تبادل العملات المشفرة مقابل المال الورقي، بما في ذلك USD، EUR، وBYN، وتوفر خدمة OTC للمعاملات الكبيرة.
في أوقات عدم اليقين المتزايد، تساعد هذه الأدوات في تنظيم العمل مع الأصول المشفرة وتحديد شروط المعاملات مسبقًا. ومع ذلك، حتى الأوامر المحددة لا تلغي مخاطر السوق، ولا يمكن لأي منصة تداول ضمان الحماية من انخفاض قيمة البيتكوين.
النفط لا يتحكم في البيتكوين، لكنه يغير اللعبة
البرميل بسعر $100 ليس إشارة مستقلة لبيع البيتكوين. ينشأ التهديد عندما تترسخ أسعار الطاقة العالية التضخم، وتدعم السياسة النقدية المتشددة، وتجبر المستثمرين على تقليل المخاطر.
لهذا السبب يجب على مستثمر العملات الرقمية مراقبة أسعار النفط بقدر ما يراقب قرارات الاحتياطي الفيدرالي. قد يكون صدمة جديدة في مجال الطاقة اختبارًا جديًا للبيتكوين، ولكن حجم العواقب سيتحدد ليس بسعر النفط نفسه، بل بمدى عمق الأزمة في تغيير الظروف المالية العالمية.