
تقوم البنوك المركزية في جميع أنحاء العالم بزيادة احتياطياتها من الذهب بينما تتراجع حصة الدولار في الأصول النقدية الدولية تدريجياً. وفقًا لتقديرات البنك المركزي الأوروبي، بحلول نهاية عام 2025، بلغت حصة الذهب في إجمالي الاحتياطيات الرسمية حوالي 27%، بينما شكلت سندات الخزانة الأمريكية حوالي 22%. ومع ذلك، تختلف هذه الفئات في تكوين الأصول، وتغطية الحائزين، ومنهجية التقييم. للوهلة الأولى، يبدو أن هذا يؤكد على تراجع الدولار في الاقتصاد العالمي. ومع ذلك، فإن احتياطيات الذهب الفعلية تنمو بشكل أبطأ بكثير من قيمتها السوقية، ولا يصاحب زيادة احتياطيات الذهب دائمًا بيع الأصول بالدولار. هل تقوم البنوك المركزية حقًا بتغيير هيكل النظام المالي العالمي، أم أن الدور المتزايد للذهب يعكس بشكل رئيسي تأثير إعادة التقييم؟ للإجابة على هذا السؤال، من الضروري فصل عمليات شراء المعدن الحقيقية، وتغيرات الأسعار، وإعادة توزيع الاحتياطيات الدولية.
عودة الذهب إلى نظام الاحتياطي العالمي
لعدة عقود بعد انهيار نظام بريتون وودز النقدي، فقد الذهب تدريجياً أهميته السابقة في التسويات الدولية. في عام 1971، توقفت الولايات المتحدة عن تبادل الدولارات بالذهب للسلطات النقدية الأجنبية، وأدت التغييرات اللاحقة في النظام النقدي الدولي في النهاية إلى حرمان المعدن من وظيفته كمرساة رسمية لقيمة الدولار.
ومع ذلك، لم يختف الذهب من احتياطيات البنوك المركزية. احتفظت الولايات المتحدة وألمانيا وإيطاليا وفرنسا باحتياطيات كبيرة، تشكلت بشكل رئيسي في العقود السابقة. بالنسبة لهذه الدول، ظل المعدن جزءًا من تراثها المالي، بينما فضلت العديد من الاقتصادات النامية العملات الأجنبية والسندات الحكومية، التي توفر دخلًا من الفوائد والقدرة على إجراء تدخلات نقدية بسرعة.
بعد الأزمة المالية العالمية في 2008-2009، بدأت المواقف تجاه الذهب تتغير. في عام 2010، أصبح القطاع الرسمي مشتريًا صافياً للذهب لأول مرة منذ 21 عامًا، مما يمثل بداية فترة طويلة من تراكم المعدن من قبل البنوك المركزية. تحول الطلب تدريجياً نحو الاقتصادات النامية. تأثر هذا العملية بالرغبة في تنويع الأصول، وعدم اليقين بشأن استقرار العملات على المدى الطويل، وتغيرات في تصور المخاطر المالية.
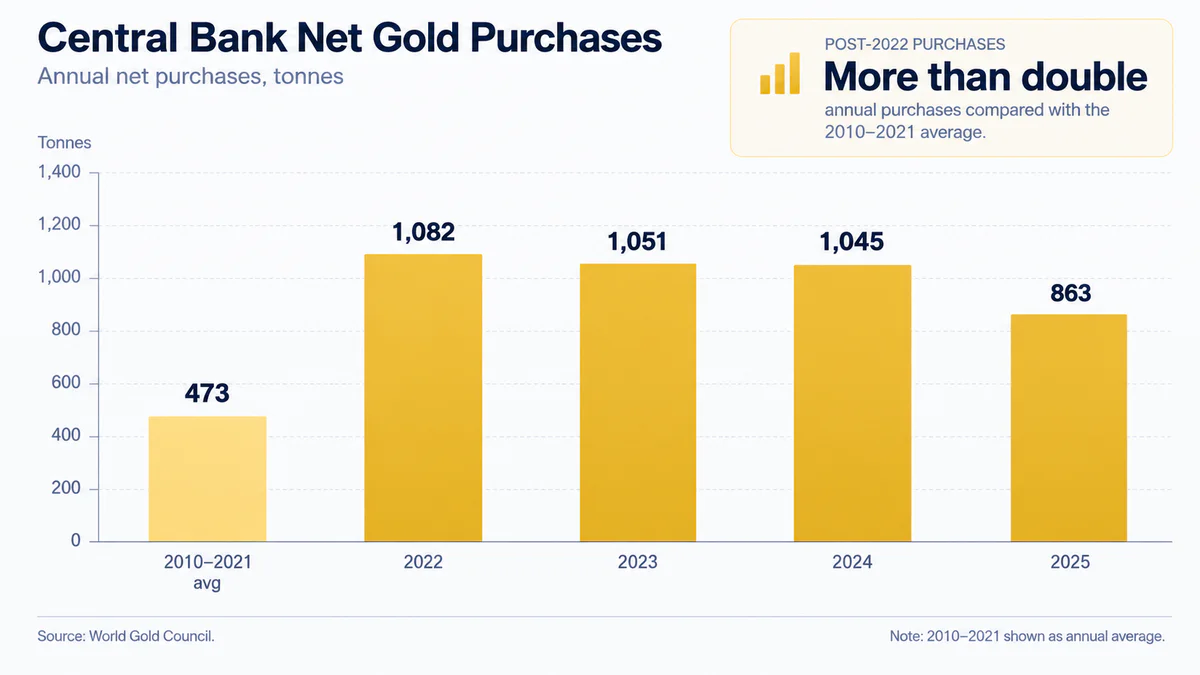
حدث تسارع ملحوظ بشكل خاص بعد عام 2022. وفقًا لمجلس الذهب العالمي، تجاوزت مشتريات الذهب الصافية الرسمية 1000 طن سنويًا في 2022 و2023 و2024. في 2025، انخفض الطلب إلى 863.3 طنًا لكنه ظل تقريبًا ضعف المتوسط السنوي للفترة 2010-2021، الذي كان 473 طنًا.
تشير حجم المشتريات إلى تغيير هيكلي في الطلب الرسمي. ومع ذلك، لا يعني ذلك بالضرورة أن البنوك المركزية تتخلى عن الدولار. يمكن تمويل مشتريات الذهب من خلال تدفقات العملة الحالية، أو بيع الأصول بعملات مختلفة، أو عمليات السوق المحلية، أو تغييرات في هيكل الاحتياطيات المشكلة حديثًا.
علاوة على ذلك، تخدم الاحتياطيات الدولية عدة وظائف في وقت واحد. يتم استخدامها للحفاظ على الثقة في النظام النقدي، وإجراء التدخلات النقدية، وخدمة الالتزامات الخارجية، وتأمين الاقتصاد ضد الأزمات. قد يعكس القرار بزيادة حصة الذهب رغبة في تعزيز مرونة الميزانية العمومية دون الإشارة إلى رفض الأدوات بالدولار.
لماذا ارتفعت حصة الذهب إلى 27%
في يونيو 2026، نشر البنك المركزي الأوروبي تقرير "الدور الدولي لليورو" الذي قيم هيكل الاحتياطيات الرسمية العالمية حتى نهاية عام 2025.
وفقًا لحسابات البنك المركزي الأوروبي، شكل الذهب حوالي 27% من الاحتياطيات، بينما شكل اليورو حوالي 15%، وسندات الخزانة الأمريكية 22%. شكل هذا الأساس لمناقشات حول التغييرات المحتملة في تفضيلات البنوك المركزية تجاه المعدن.
ومع ذلك، من الضروري النظر في الاختلافات المنهجية هنا. الذهب هو أصل احتياطي مستقل، واليورو هو عملة يتم بها تسمية مجموعة كاملة من الأدوات المالية، وسندات الخزانة الأمريكية هي فئة محددة من الأوراق المالية بالدولار. لذلك، فإن قيمة الذهب التي تتجاوز الاستثمارات الرسمية الأجنبية في سندات الخزانة لا تعني أنها تجاوزت جميع الاحتياطيات بالدولار.
في المقارنات الدولية التي يستخدمها البنك المركزي الأوروبي، يتم تقييم قيمة احتياطيات الذهب بأسعار السوق، على الرغم من أن قواعد المحاسبة الوطنية قد تختلف. حتى إذا لم يكتسب البنك المركزي شريطًا إضافيًا واحدًا، فإن ارتفاع قيمة المعدن يزيد من قيمة ميزانيته تلقائيًا ويرفع النسبة المئوية.
في عام 2024، ارتفع سعر الذهب بحوالي 30%، وفي عام 2025 بحوالي 60% أخرى، وفقًا لتقديرات البنك المركزي الأوروبي. هذا غير بشكل كبير النسبة بين الذهب والأصول الاحتياطية الأخرى، حتى دون النظر في المشتريات الجديدة.
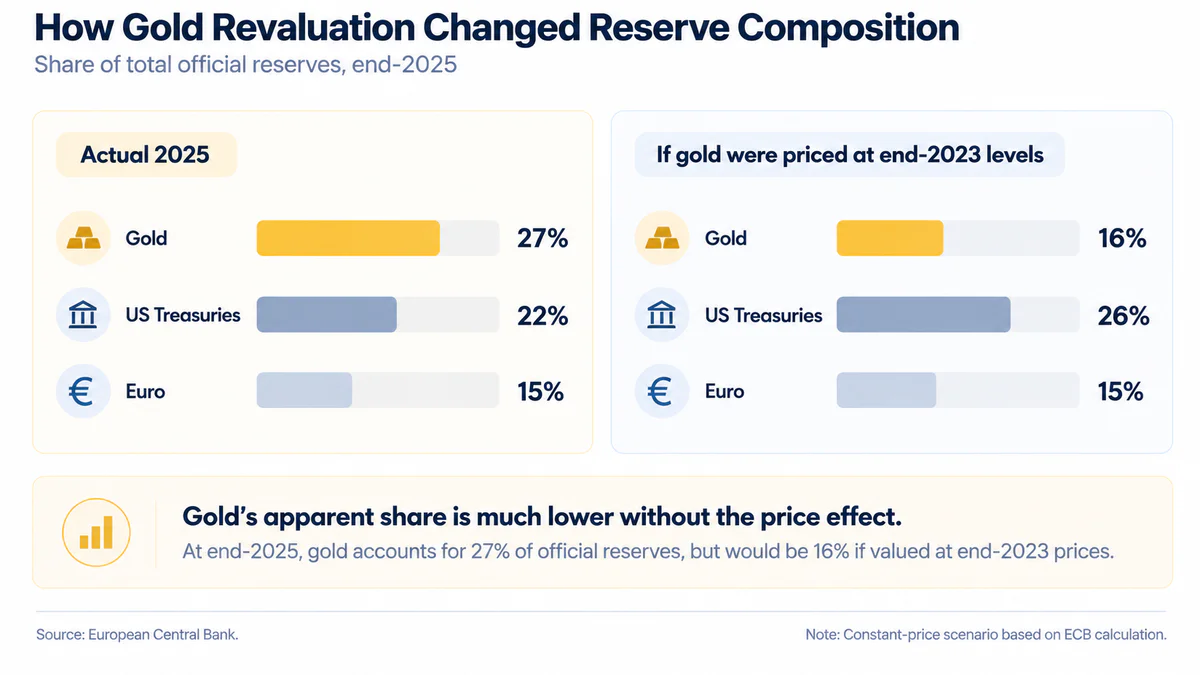
وبالتالي، فإن تغيير سعر المعدن أمر حاسم لتقييم دوره في نظام الاحتياطي الدولي. يعكس النمو في حصة الذهب بالفعل زيادة في قيمة الأصول المقابلة ولكنه لا يشير بالضرورة إلى تغيير مماثل في استراتيجيات البنوك المركزية.
علاوة على ذلك، يمكن أن يؤدي ارتفاع قيمة المعدن إلى زيادة حصته المئوية إلى درجة أن البنك المركزي لم يعد بحاجة إلى إجراء مشتريات إضافية لتحقيق هيكل الاحتياطي المستهدف. في بعض الحالات، قد يخلق هذا حتى حافزًا لبيع الذهب جزئيًا لاستعادة نسب المحفظة الأصلية.
المشتريات الحقيقية وتأثير إعادة التقييم
قدم إستفان ماك وإتيان فاكارو-جرانج تحليلاً مفصلاً للتباين بين احتياطيات الذهب المادية وقيمتها السوقية في دراسة صندوق النقد الدولي "الذهب في احتياطيات البنوك المركزية: اعتبارات استراتيجية، مخاطر السوق، وإرشادات عملية" نشرت في 9 يوليو 2026.
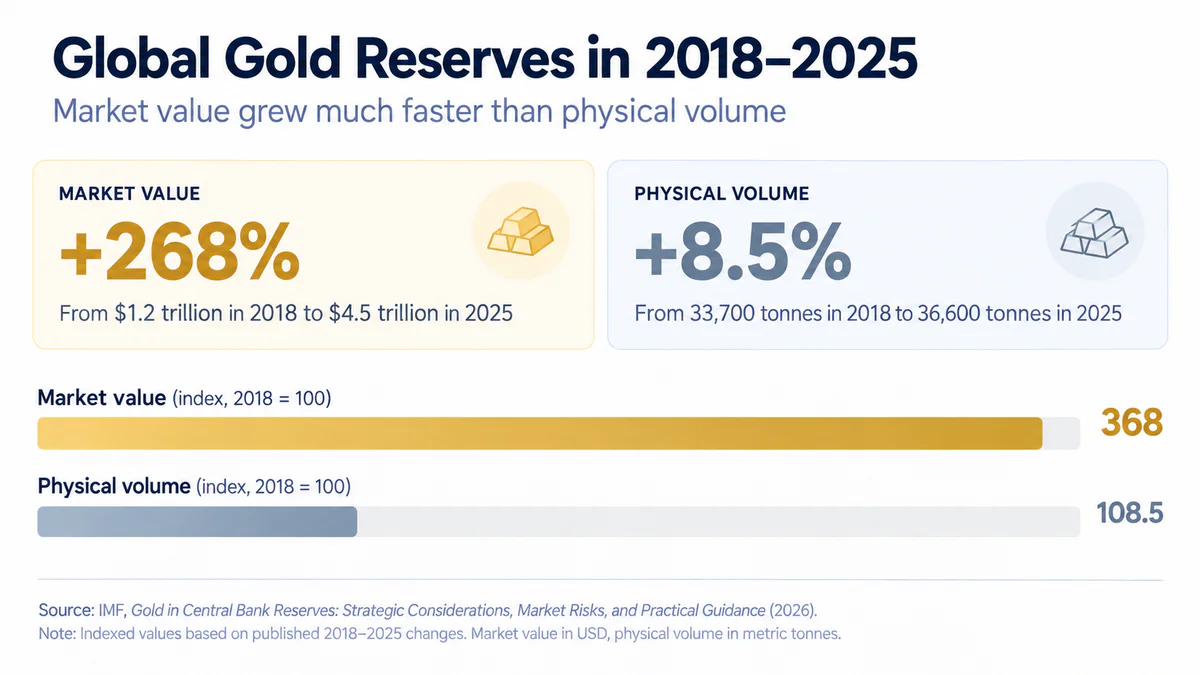
وجد المؤلفون أنه من عام 2018 إلى 2025، زادت القيمة السوقية للذهب في ميزانيات البنوك المركزية من حوالي 1.2 تريليون دولار إلى 4.5 تريليون دولار. وهذا يمثل زيادة بنسبة 268٪، بينما نما الحجم الفعلي للاحتياطيات بنسبة 8.5٪ فقط.
من الجدير بالذكر أن ما يقرب من ثلثي الزيادة في القيمة السوقية كانت مدفوعة باحتياطيات الذهب في البنوك المركزية، والتي ظل حجمها الفعلي دون تغيير تقريبًا. وهذا يشير إلى أن جزءًا كبيرًا من النمو في الاحتياطيات من حيث القيمة حدث دون عمليات شراء إضافية للمعادن.
يتم تفسير الفرق بين الأرقام بعلاقة بسيطة: قيمة احتياطيات الذهب تساوي حاصل ضرب كمية المعدن وسعره السوقي الحالي (V=QP).
إذا زاد الحجم الفعلي للذهب بنسبة 8.5٪ وزادت قيمته السوقية بحوالي 3.68 مرة، فإن المساهمة الرئيسية في التغير في القيمة يجب أن تكون عامل السعر. باستخدام الأرقام المنشورة من صندوق النقد الدولي للتغيرات في القيمة والكمية للذهب، فإن الزيادة الضمنية في السعر بين التواريخ الأولية والنهائية هي حوالي 239٪. هذا تقدير محسوب، وليس مؤشرًا منفصلًا عن متوسط السعر السوقي خلال الفترة.
هذه نسبة توضيحية، وليست تقييمًا منفصلًا لسعر الذهب الرسمي: يعتمد التحليل الفعلي على تكوين العينة، تواريخ تقييم الاحتياطيات، وميزات منهجية أخرى لبيانات المصدر.
لتحليل شامل، من الضروري فصل تأثيرين:
تأثير التراكم — التغير في قيمة الاحتياطيات بسبب شراء أو بيع الذهب المادي.
تأثير إعادة التقييم — التغير في قيمة الاحتياطيات الحالية بسبب تحركات الأسعار في السوق.
كلا التأثيرين حقيقيان من منظور التوازن المالي. الفرق هو أن الأول يعكس إجراءات البنك المركزي، بينما يمكن أن يحدث الثاني بشكل مستقل عن قراراته.
هذا الظرف يحد من القدرة على استخدام النمو في الحصة السوقية للذهب كدليل مستقل على التخلص من الدولرة.
ماذا يحدث عندما ينخفض سعر الذهب
لتأثير إعادة التقييم جانب سلبي. إذا ارتفع الذهب بشكل أسرع من الأصول الاحتياطية الأخرى، فإنه يشغل حصة متزايدة من الميزانية، ولكن عندما تنخفض الأسعار، تنعكس هذه العملية.
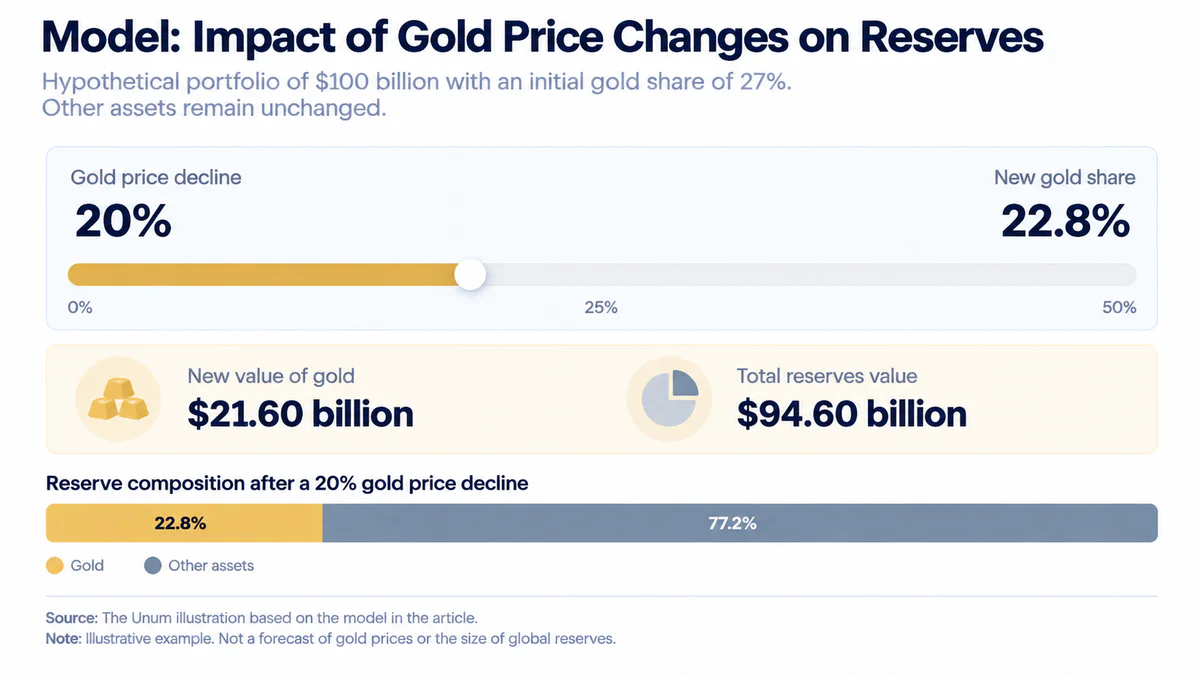
افترض أنه في تاريخ معين، تبلغ الاحتياطيات الرسمية 100 مليار دولار، منها 27 مليار دولار في الذهب. باقي المحفظة يساوي 73 مليار دولار.
إذا انخفض الذهب بنسبة 20٪ بينما تظل قيمة الأصول الأخرى دون تغيير، فإن مكون الذهب ينخفض إلى 21.6 مليار دولار. تنخفض القيمة الإجمالية للاحتياطيات إلى 94.6 مليار دولار، وتنخفض حصة الذهب إلى حوالي 22.8٪.
لم يقم البنك المركزي بأي معاملات، ومع ذلك انخفضت حصة الذهب في محفظة الاحتياطيات بأكثر من أربع نقاط مئوية.
تسلط دراسة صندوق النقد الدولي في يوليو الضوء على هذا الخطر. زيادة قيمة الذهب تحسن مؤشرات كفاية الاحتياطيات الاسمية ولكنها لا تؤدي دائمًا إلى زيادة مماثلة في قدرة الدولة على تغطية المدفوعات الخارجية بسرعة.
يؤكد المؤلفون أن الذهب يتمتع بتقلبات عالية، وتعتمد خصائصه الوقائية على طبيعة الصدمة المالية. لذلك، لا ينبغي تفسير زيادة قيمة احتياطيات الذهب تلقائيًا على أنها تحسين مستدام في جودة محفظة الاحتياطيات.
هل تجاوز الذهب حقًا السندات الأمريكية؟
أصبح المقارنة بين الذهب وسندات الخزانة الأمريكية حجة رئيسية في نقاش التخلص من الدولرة. ومع ذلك، في سبتمبر 2026، نشر الاقتصادي في الاحتياطي الفيدرالي كولين فايس ورقة منفصلة توضح حدود مثل هذه المقارنة.
الورقة بعنوان "لماذا لم يتجاوز الذهب فعليًا سندات الخزانة كأصل الاحتياطي المفضل في العالم."
يحدد المؤلف سببين رئيسيين لماذا قد تخلق المقارنة المباشرة انطباعًا مضللًا عن إجراءات البنوك المركزية.
أولاً، كان جزء كبير من الزيادة في قيمة احتياطيات الذهب الرسمية في 2024-2025 مدفوعًا بارتفاع أسعار المعادن، حيث لعب الطلب الاستثماري الخاص دورًا مهمًا في هذه العملية.
ثانيًا، تشمل الاحتياطيات العالمية من الذهب مخزونات تاريخية كبيرة من الدول المتقدمة، تشكلت أساسًا خلال حقبة بريتون وودز. تستمر هذه الاحتياطيات في أن تُحسب في الإحصاءات العالمية، حتى لو لم تقم البنوك المركزية المعنية بعمليات شراء كبيرة منذ عقود.
مثال الولايات المتحدة الأمريكية مهم بشكل خاص. تمتلك الدولة الأمريكية أكبر احتياطيات رسمية من الذهب في العالم، ولكن لا يمكن اعتبار سنداتها الخزانة الخاصة بها كأصول احتياطية أجنبية للولايات المتحدة. وبالتالي، عند مقارنة جميع احتياطيات الذهب العالمية مع الاستثمارات الرسمية الأجنبية في سندات الخزانة الأمريكية، يتم مقارنة فئات مختلفة من الأصول وحامليها.
يشير فايس أيضًا إلى التغيير في هيكل الاحتياطيات بسبب عمليات إدارة العملة. لا يعني بيع الأصول الأجنبية للتدخل في العملة بالضرورة التخلي عن الدولار بدافع سياسي.
لذلك، الاستنتاج الصحيح ليس أن الذهب قد توقف عن كونه أصل احتياطي مهم، بل أن الزيادة في قيمته السوقية لا يمكن مساواتها بتغيير في تفضيلات جميع البنوك المركزية.
ما الذي يحدث مع الدولار في الاحتياطيات الدولية
بينما تزداد قيمة الذهب، فإن حصة العملة الأمريكية في الاحتياطيات العالمية تتناقص تدريجيًا بالفعل. ومع ذلك، لفهم ما يحدث، من الضروري الرجوع إلى مجموعة بيانات منفصلة — تكوين العملة للاحتياطيات الرسمية من النقد الأجنبي (COFER)، التي يتم نشرها من قبل صندوق النقد الدولي.
يعكس COFER توزيع الاحتياطيات الرسمية من النقد الأجنبي بين الدولار واليورو والين والجنيه الإسترليني واليوان والعملات الأخرى. الذهب النقدي غير مدرج في هذا الإجمالي، لذا لا يمكن مقارنة بيانات COFER مباشرة مع نسبة الذهب في إجمالي الاحتياطيات الرسمية.
وفقًا لأحدث منشور لصندوق النقد الدولي في 8 أكتوبر 2026، في الربع الثاني من عام 2026، زادت الاحتياطيات العالمية من النقد الأجنبي من 13.10 تريليون دولار إلى 13.22 تريليون دولار. خلال هذه الفترة، انخفضت حصة الدولار من 57.18% إلى 56.70%، بينما بقي حجم المطالبات بالدولار دون تغيير تقريبًا.
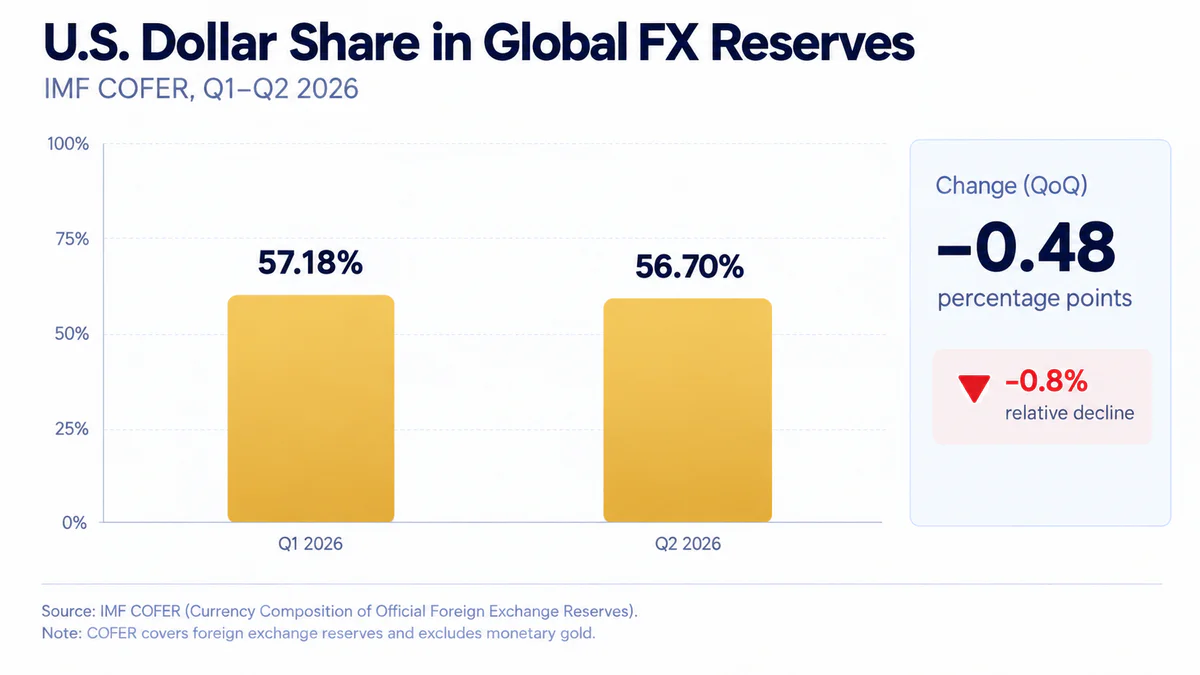
للوهلة الأولى، يؤكد تقليص حصة الدولار الاتجاه نحو التخلص من الدولار. لكن من الممكن حدوث تغيير في الهيكل النسبي للاحتياطيات حتى بدون بيع الأصول بالدولار.
على سبيل المثال، يمكن للبنك المركزي الحفاظ على حجم السندات بالدولار السابق مع زيادة الاحتياطيات في اليورو في الوقت نفسه. ونتيجة لذلك، يبقى الحجم المطلق للأصول بالدولار كما هو، لكن حصتها في المحفظة العامة تنخفض.
آلية أخرى تتعلق بأسعار الصرف. يعرض COFER قيمة الأصول بالدولار، لذا فإن تقوية اليورو أو الين أو الجنيه يزيد من قيمة الدولار للاحتياطيات المقابلة حتى مع بقاء كميات الأصول بالعملات الوطنية دون تغيير.
في الربع الثاني من عام 2026، وفقًا لصندوق النقد الدولي، كانت تقلبات العملة محدودة نسبيًا — ضمن حوالي 2%. هذا يعني أن التغيير في الحصص ربما يعكس تغييرات في الأسعار الأخرى وإعادة توزيع المحفظة إلى حد أكبر. ومع ذلك، فإن البيانات العالمية المنشورة نفسها لا تسمح بتحديد المساهمة الدقيقة لكل آلية.
لذلك، لا يشير انخفاض نسبة الدولار دائمًا إلى تقليص مطلق في احتياطيات الدولار. لتأكيد التخلص الحقيقي من الدولار، من الضروري التحقيق في التغييرات في الأحجام الفعلية للأصول، وتسمية عملاتها، وقرارات الاستثمار للبنوك المركزية.
التخلص من الدولار لا يقتصر على الاحتياطيات
حتى إذا قام البنك المركزي بتقليص تدريجي لحصة الدولار في محفظته، فإن هذا لا يعني بالضرورة تقليص دور العملة الأمريكية في النظام المالي الدولي.
الدولار يؤدي عدة وظائف مختلفة في نفس الوقت:
عملة احتياطية. تحتفظ البنوك المركزية بالودائع والسندات والأصول الأجنبية الأخرى بها.
عملة التسويات الدولية. تستخدم الشركات الدولار لدفع ثمن السلع والخدمات ولإصدار فواتير عقود التجارة الخارجية.
عملة التمويل. تجذب الدول والبنوك والشركات القروض بالدولار وتصدر أدوات الدين.
عملة سوق الفوركس العالمي. الدولار هو أحد جانبي جزء كبير من المعاملات النقدية.
هذه الوظائف مترابطة ولكنها ليست متطابقة. على سبيل المثال، قد تزيد الدولة من احتياطياتها من الذهب بينما تحافظ على حاجة كبيرة للسيولة بالدولار لخدمة الدين الخارجي، ودفع ثمن الواردات، واستقرار سوق العملة.
تظهر بيانات بنك التسويات الدولية (BIS) مدى استقرار وضع الدولار خارج محافظ الاحتياطيات.
في أبريل 2025، وفقًا لمسح بنك التسويات الدولية الثلاثي، كان الدولار الأمريكي مشاركًا في 89.2% من المعاملات النقدية العالمية مقارنة بـ 88.4% في عام 2022. في الوقت نفسه، بلغ متوسط حجم التداول اليومي لسوق العملات العالمي 9.6 تريليون دولار.
هذا لا يعني أن الدولار يحتل ما يقرب من 90٪ من سوق العملات العالمي بالمعنى المعتاد لتوزيع حصة السوق. نظرًا لأن أي عملية عملة تتضمن عملتين، فإن الحصص الإجمالية للعملات في إحصاءات BIS تساوي 200٪. تشير نسبة الدولار إلى وجوده في جانب واحد من حوالي تسعة من كل عشرة معاملات.
وبالتالي، تُظهر البيانات المتاحة عمليتين متوازيتين: تراجع تدريجي في حصة الدولار في احتياطيات النقد الأجنبي الرسمية والحفاظ على دوره العالي جدًا في العمليات النقدية العالمية.
لتقييم إزالة الدولرة من الاقتصاد العالمي، من الضروري النظر في كلا العمليتين، بدلاً من نقل الاستنتاجات حول هيكل الاحتياطيات إلى التجارة الدولية والأسواق المالية.
شراء الذهب لا يعني دائمًا بيع الدولار
السؤال الرئيسي لتقييم إزالة الدولرة ليس ما إذا كانت احتياطيات الذهب تزداد، بل ما إذا كان تراكمها مصحوبًا بتخفيض منهجي في الأصول الدولارية.
تم استكشاف هذه القضية من قبل الاقتصادي في الاحتياطي الفيدرالي كولين وايس في الورقة البحثية إزالة الدولرة؟ التنويع؟ استكشاف مشتريات الذهب من البنوك المركزية ودور الدولار في الاحتياطيات الدولية، التي نُشرت في سبتمبر 2025.
قارن المؤلف التغيرات في احتياطيات الذهب للبنوك المركزية مع بيانات حول هيكل العملة للاحتياطيات واستثمارات القطاع الرسمي في الأصول الأمريكية. تغطي الدراسة الديناميات طويلة الأجل للاحتياطيات وتحلل بشكل منفصل تراكم الذهب في 2022-2023.
الاستنتاج الرئيسي هو أن الزيادة في احتياطيات الذهب في معظم البلدان المدروسة لا تصاحبها تخفيض منهجي في احتياطيات الدولار. توجد استثناءات، لكن الصورة العامة تتوافق بشكل أفضل مع تنويع تدريجي للأصول الدولية بدلاً من بيع متعمد للدولار لشراء الذهب.
هذا يغير بشكل جذري تفسير الطلب العالمي. يمكن للبنوك المركزية زيادة احتياطيات الذهب، والحفاظ على الأدوات الدولارية، واكتساب الأصول المقومة بعملات احتياطية أخرى في نفس الوقت.
لفهم الأسباب، من الضروري تتبع كيفية تمويل مشتريات المعادن الإضافية.
تظهر دراسة WGC لعام 2026 أن تمويل المشتريات متنوع بالفعل. نصف البنوك المركزية المستجيبة أشارت إلى أنها تخطط لشراء ذهب إضافي في السوق المحلية بالعملة الوطنية، بينما أفاد 38٪ بأنهم يعتزمون تمويل المشتريات عن طريق بيع الأصول الاحتياطية الحالية. لا ينبغي تفسير هذه الخيارات على أنها حصص من حجم العمليات العالمية: فهي تشير إلى ردود المؤسسات، وليس التوزيع الفعلي لتدفقات النقد.
المشتريات بالعملة الوطنية مهمة بشكل خاص للدول ذات التعدين الذهبي المتطور. يمكن للبنوك المركزية الخاصة بهم الحصول على المعدن مباشرة في السوق المحلية دون بيع سندات الحكومة الأجنبية.
في حالات أخرى، قد يصاحب اكتساب الذهب بالفعل تخفيض في الأصول الأجنبية. ومع ذلك، بدون معلومات مفصلة عن هيكل العملة للأدوات المباعة، من المستحيل تحديد أي جزء من التمويل تم توفيره بواسطة الدولار.
هناك أيضًا مشكلة إضافية: معظم البنوك المركزية لا تنشر تفصيلًا كاملاً للاحتياطيات حسب العملات، الأدوات المحددة، وولايات التخزين. لذلك، حتى الزيادة الملحوظة في احتياطيات الذهب لدولة ما لا تسمح دائمًا بتحديد ما إذا كان هناك تخفيض موازٍ في التعرض للدولار.
من الذي يشتري الذهب حقًا
توزيع مشتريات الذهب غير متساوٍ بين الدول. علاوة على ذلك، تختلف أسباب تراكم المعدن بشكل كبير اعتمادًا على مستوى تطور النظام المالي، هيكل التصدير، المخاطر العملة، والأهداف الاستراتيجية للبنك المركزي.
تغطي أحدث مراجعة WGC، التي أعدتها ماريسا سليم ونشرت في 6 أكتوبر 2026، عمليات الإبلاغ عن البنوك المركزية حتى أغسطس.
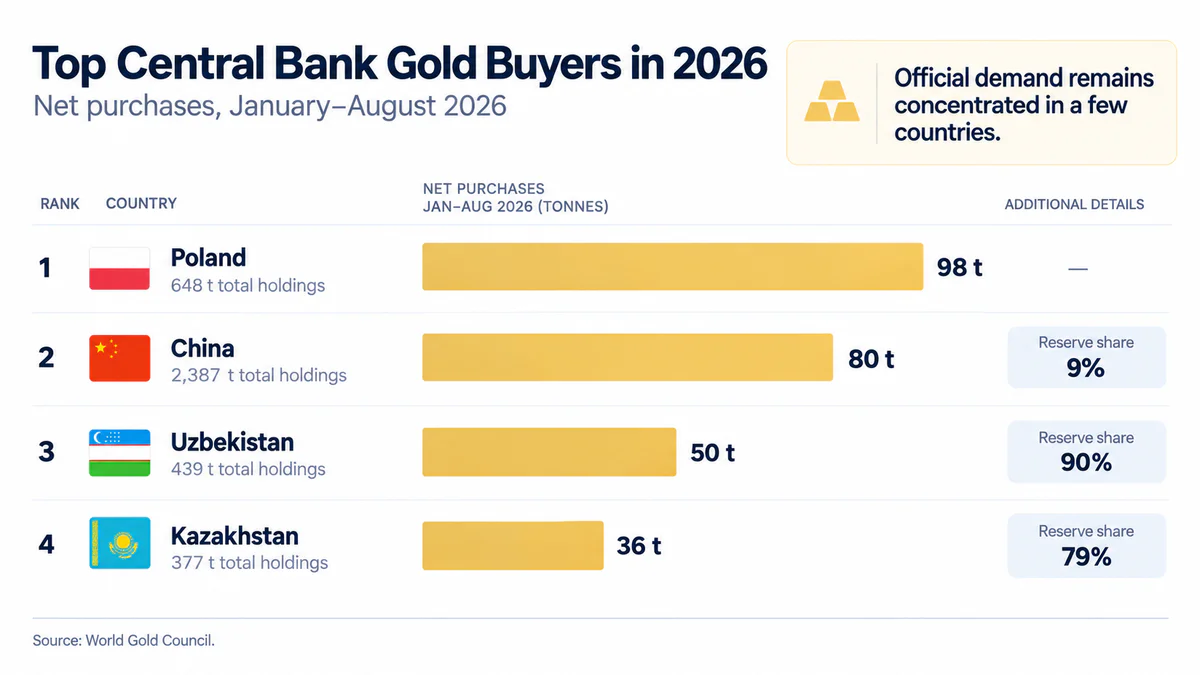
وفقًا للبيانات المنشورة من البنوك المركزية، بلغت صافي المشتريات 39 طنًا في أغسطس و170 طنًا للفترة من يناير إلى أغسطس 2026. تعكس هذه الأرقام العمليات المسجلة وليست مكافئة لتقييم كامل للطلب الرسمي، بما في ذلك المشتريات غير المعلنة. من بين أكبر المشترين كانت بولندا، الصين، أوزبكستان، وكازاخستان.
الدولة | صافي المشتريات من يناير إلى أغسطس 2026 | المخزون في نهاية أغسطس | نسبة الذهب في الاحتياطيات |
بولندا | 98 طن | 648 طن | — |
الصين | 80 طن | 2,387 طن | 9% |
أوزبكستان | حوالي 50 طن | 439 طن | 90% |
كازاخستان | حوالي 36 طن | 377 طن | 79% |
المصدر — مجلس الذهب العالمي، 6 أكتوبر 2026. الأرقام تقريبية. يشير الخط إلى أن القيمة المقارنة غير متوفرة في المراجعة المستخدمة. تعتمد أرقام النسبة على تاريخ ومنهجية تقييم الأصول.
تظهر هذه البيانات تمييزًا مهمًا. الصين، مع احتياطيات أجنبية كبيرة، تزيد من نسبة الذهب من قاعدة منخفضة نسبيًا. من ناحية أخرى، تمتلك أوزبكستان وكازاخستان بالفعل تركيزًا عاليًا جدًا من الاحتياطيات في المعدن. تواصل بولندا تنفيذ برنامج تراكم طويل الأجل.
لذلك، حتى نفس الزيادة في المخزون بمقدار 20 طنًا يمكن أن يكون لها تداعيات مختلفة تمامًا على الاستقرار المالي وسياسة الاحتياطيات للدول الفردية.
الصين وتنويع الاحتياطيات الدولية
تعتبر الصين واحدة من الأمثلة الأكثر توضيحًا، حيث أن دورها في التجارة الدولية، وحجم احتياطياتها الهائل، وعلاقاتها مع الولايات المتحدة تجعل التغييرات في سياسة الاحتياطيات ذات أهمية خاصة.
وفقًا لمجلس الذهب العالمي، في أغسطس 2026، زاد بنك الشعب الصيني احتياطياته الرسمية من الذهب بمقدار 20 طنًا. وهذا يمثل الشهر الثاني والعشرين على التوالي من النمو المسجل. وصل الحجم الفعلي الإجمالي إلى حوالي 2,387 طنًا، وهو ما يعادل 9% من الاحتياطيات الرسمية للبلاد. في الأشهر الثمانية الأولى من عام 2026، أبلغت الصين عن شراء 80 طنًا من الذهب.
على المدى الطويل، يبدو التراكم أيضًا مهمًا. يقدر البنك المركزي الأوروبي زيادة المخزون الصيني منذ بداية الغزو الروسي الشامل لأوكرانيا في عام 2022 بأكثر من 350 طنًا بحلول الفترة التي تم النظر فيها في دراسة يونيو 2026.
في الوقت نفسه، في السنوات الأخيرة، كان هناك نقاش حول تقليل الاستثمارات الصينية في سندات الخزانة الأمريكية. ومع ذلك، حتى مع التأكيد على تقليص هذه المراكز، سيكون من الخطأ استنتاج تبادل مباشر للسندات مقابل الذهب.
السبب هو أن الاستثمارات في السندات تعكس فقط جزءًا من التعرض للدولار. قد تشمل الاحتياطيات الودائع المصرفية، الأوراق المالية للوكالات، الأدوات الحكومية والشركات الأخرى. علاوة على ذلك، تخصص إحصاءات TIC للخزانة الأمريكية جزءًا من الأصول حسب ولاية الحفظ، مما يعقد تحديد مالكها النهائي.
يمكن أن تؤثر التغييرات المحتملة في موقع تخزين الأوراق المالية الأمريكية أيضًا على الأرقام المنشورة للدول دون تغيير مماثل في هيكل العملة للاحتياطيات.
لاختبار فرضية تخلي الصين عن الدولار، سيكون من الضروري تقييم ما يلي في نفس الوقت:
التغييرات في الحجم الفعلي لاحتياطيات الذهب في بنك الشعب الصيني؛
التغييرات في قيمة الاحتياطيات الدولية الرسمية وهيكلها النقدي؛
ديناميات الاستثمارات الصينية في الأوراق المالية الحكومية الأمريكية؛
التغييرات في الأصول الدولارية الأخرى، بما في ذلك الأدوات المحسوبة من خلال الودائع الأجنبية؛
تأثير أسعار الصرف، التغييرات في الأسعار السوقية، وعمليات تنظيم الصرف الأجنبي.
المشكلة تكمن في أن الهيكل التفصيلي لاحتياطيات الصين الرسمية من العملات لا يتم الكشف عنه بالكامل. ونتيجة لذلك، فإن المعلومات المتاحة تسمح لنا بالحديث بثقة عن التراكم طويل الأجل للذهب، لكنها لا توفر القدرة على تحديد عدد الدولارات التي تم بيعها للحصول عليه بدقة.
هذا لا يستبعد إزالة الدولرة من بعض عناصر محفظة احتياطيات الصين. ومع ذلك، فإن قاعدة الأدلة التي تدعي الاستبدال المباشر المنهجي للدولار بالذهب لا تزال غير مكتملة.
بولندا وتراكم الذهب الاستراتيجي
تختلف استراتيجية بولندا بشكل كبير عن الصين. فالبلد جزء من النظام الاقتصادي الأوروبي، ويحافظ على علاقات مالية وثيقة مع الأسواق الغربية، وفي الوقت نفسه يظل واحدًا من أكبر المشترين للذهب بين البنوك المركزية في العالم.
وفقًا لمجلس الذهب العالمي، اشترى البنك الوطني البولندي 102 طنًا من الذهب في عام 2025، ليحتل المرتبة الأولى بين المشترين المسجلين رسميًا للسنة الثانية على التوالي. من يناير إلى أغسطس 2026، زادت احتياطياته بمقدار 98 طنًا إضافيًا، لتصل إلى حوالي 648 طنًا.
يعتبر البنك المركزي البولندي علنًا زيادة احتياطيات الذهب كجزء من استراتيجية طويلة الأجل لإدارة الأصول الدولية. يشير تقرير مجلس الذهب العالمي لشهر أكتوبر إلى اقتراب الاحتياطيات من المعيار المستهدف البالغ 700 طن.
عند تحليل استراتيجية بولندا، يجب أخذ عدة ظروف في الاعتبار. يُعتبر الذهب أصلًا طويل الأجل قادرًا على تنويع الميزانية، وتقليل الاعتماد على جهات الإصدار الفردية، والحفاظ على القيمة في ظل ظروف عدم اليقين المالي. في الوقت نفسه، تواصل بولندا استخدام احتياطيات النقد الأجنبي للحفاظ على الاستقرار النقدي والمالي.
لذلك، لا يمكن اعتبار الزيادة في احتياطيات الذهب في بولندا دليلًا كافيًا على رفض سياسي أو اقتصادي للدولار الأمريكي.
يظهر هذا المثال أن دوافع تنويع الاحتياطيات يمكن أن توجد حتى في البلدان المندمجة بشكل وثيق في النظام المالي الغربي. إن الدور المتزايد للذهب في هذه الحالة يتوافق مع الحفاظ على العملات الاحتياطية التقليدية والسندات الحكومية.
أوزبكستان وكازاخستان كمنتجين للذهب
تعتبر أوزبكستان وكازاخستان مثيرتين للاهتمام بشكل خاص، حيث يجب النظر في زيادة احتياطيات الذهب في سياق هيكل الاقتصاد الوطني.
كلا البلدين لديهما صناعة تعدين ذهب متطورة، لذا تحدث بعض المعاملات المعدنية مباشرة في السوق المحلية. على عكس البنك المركزي لدولة مستوردة، يمكن لمدير الاحتياطي في اقتصاد منتج للذهب شراء المعدن من المنتجين المحليين بالعملة الوطنية.
وفقًا لمجلس الذهب العالمي، بحلول أغسطس 2026، جمعت أوزبكستان حوالي 439 طنًا من الذهب، وهو ما يعادل حوالي 90% من احتياطياتها الرسمية. في كازاخستان، بلغت احتياطيات الذهب حوالي 377 طنًا، أو 79% من الاحتياطيات.
تشكل هذه الحصة العالية هيكلًا مختلفًا تمامًا للمخاطر مقارنة بالصين أو معظم الاقتصادات المتقدمة.
من ناحية، تقلل احتياطيات الذهب المادية الكبيرة من الاعتماد على التزامات جهات الإصدار الأجنبية ويمكن أن تمثل موردًا استراتيجيًا طويل الأجل.
من ناحية أخرى، تصبح القيمة الإجمالية للاحتياطيات حساسة بشكل خاص للتغيرات في سعر المعدن العالمي. إذا انخفض الذهب بشكل حاد، فقد تتدهور مؤشرات قيمة الاحتياطيات الدولية للبلد حتى بدون تدفقات رأس المال الخارجية أو استخدام الاحتياطيات للتدخلات النقدية.
ميزة أخرى هي أن برامج شراء الذهب المحلية يمكن أن يكون لها تأثيرات على السياسة النقدية. من خلال شراء المعدن من المنتجين الوطنيين بالعملة المحلية، يقوم البنك المركزي بإنشاء أو إعادة توزيع السيولة، والتي قد يتطلب تأثيرها عمليات تعقيم إضافية.
في دراسة صندوق النقد الدولي لعام 2026، يتم النظر في مخاطر مثل هذه البرامج بشكل منفصل، بما في ذلك قضايا إدارة التوازن، واستقلالية البنك المركزي، وشفافية المشتريات، وتحويل الذهب غير النقدي إلى أصول احتياطية كاملة.
لذلك، لا ينبغي تفسير الحصة العالية من الذهب في احتياطيات أوزبكستان أو كازاخستان تلقائيًا كدليل على إزالة الدولرة بشكل مكثف. تلعب الخصائص الخاصة بالسوق المحلية والسياسات الاحتياطية التاريخية أدوارًا هامة.
تركيا واستخدام الذهب خلال الأزمات
تظهر تركيا نموذجًا آخر — يمكن للذهب أن يكون ليس فقط للتراكم ولكن أيضًا للاستخدام في إدارة السيولة الخارجية.
في السنوات الأخيرة، زادت تركيا وقللت من احتياطيات الذهب. حدثت هذه العمليات على خلفية عدم استقرار العملة، والتضخم، واحتياجات السيولة الاقتصادية المتغيرة. ومع ذلك، فإن مساهمة كل عامل في القرارات المحددة تتطلب تأكيدًا منفصلًا.
في مراجعة البنك المركزي الأوروبي لشهر يونيو، يُلاحظ أنه في عام 2026، قامت السلطات التركية ببيع أو توفير حوالي 130 طنًا من الذهب كجزء من العمليات وسط الصدمات الاقتصادية والجيوسياسية الخارجية. من المهم التمييز بين البيع النهائي ونقل المعدن ضمن العمليات المالية: عواقبها على الملكية وهيكل الاحتياطيات ليست متطابقة.
يظهر المثال التركي أن الذهب يمكن استخدامه كأداة للتكيف المالي. إن وجوده يوسع القدرات المحتملة للبنك المركزي ولكنه لا يلغي الحاجة إلى العملة الأجنبية.
خلال الأزمة، قد تحتاج الدولة إلى سيولة بالدولار لدفع ثمن الواردات، وخدمة الدين الخارجي، واستقرار سوق العملة. في مثل هذه الظروف، يمكن أن يكون الذهب مصدرًا للتمويل، الذي يتم تحويله بعد ذلك إلى العملات الضرورية.
لذلك، فإن مستوى الاحتياطيات الذهبية العالي لا يعني أن الاقتصاد يتوقف عن الاعتماد على الدولار. في ظروف معينة، يُستخدم المعدن للحصول على سيولة إضافية بالعملة.
لماذا تغير الاحتياطيات الذهبية القديمة الإحصاءات العالمية
تشمل مجموعة منفصلة الولايات المتحدة وألمانيا وإيطاليا وفرنسا. تحتفظ هذه الدول باحتياطيات كبيرة من الذهب المادي ولكنها لم تكن قابلة للمقارنة في نشاط الشراء مع الصين أو بولندا في العقود الأخيرة.
أهميتها للتحليل تتعلق بشكل أساسي بتأثير إعادة التقييم.
على سبيل المثال، تبلغ الاحتياطيات الذهبية الرسمية للولايات المتحدة حوالي 261.5 مليون أوقية تروي، أو ما يقرب من 8,133 طنًا. ومع ذلك، في السجلات المحاسبية الأمريكية, يتم تقييم الذهب بسعر محدد قانونيًا قدره 42.22 دولارًا للأوقية التروي، بدلاً من القيمة السوقية الحالية.
للمقارنة الدولية، يمكن إعادة حساب قيمة هذه الاحتياطيات المادية عند الأسعار السوقية. لذلك، يحدث الارتفاع في القيمة العالمية للذهب الرسمي جزئيًا بسبب الزيادة في تقييم السوق للاحتياطيات الأمريكية، التي لم يتم شراؤها مؤخرًا.
ينطبق نفس الأمر على جزء كبير من الاحتياطيات التاريخية للدول الكبرى في أوروبا الغربية.
هذا التأثير مهم بشكل خاص عند مقارنة قيمة الذهب مع الاستثمارات الرسمية في سندات الخزانة الأمريكية. إذا كان النمو في حصة الذهب يرجع أساسًا إلى إعادة تقييم المعدن الذي كان على الميزانيات العمومية لنفس الدول لعقود، فإنه لا يقول شيئًا عمليًا عن الخيارات الحالية لمديري الاحتياطيات.
يشدد كولين وايس على هذه الظروف في دراسة الاحتياطي الفيدرالي في سبتمبر 2026: تجمع الإحصاءات العالمية بين الاحتياطيات القديمة والمشتريات الجديدة، بينما لتحليل التغيرات في التفضيلات، يجب النظر إليها بشكل منفصل.
لذلك، عند تحليل التغيرات في سياسة الاحتياطيات، يجب النظر في الزيادة المادية في الاحتياطيات الذهبية بشكل منفصل عن إعادة التقييم. ومع ذلك، بحد ذاته، ليس دليلاً على التخلص من الدولار دون بيانات حول التغيرات في الأصول بالدولار، التي لا يمكن استبدالها بمؤشرات القيمة السوقية.
لماذا كان عام 2022 نقطة تحول في سياسة الاحتياطيات
أحد الأسئلة المركزية في الدراسة هو مدى ارتباط تغيير سلوك البنوك المركزية بزيادة المخاطر الجيوسياسية والعقوبات.
بعد الغزو الشامل لأوكرانيا من قبل روسيا في فبراير 2022، فرضت الولايات المتحدة والاتحاد الأوروبي وعدة ولايات أخرى قيودًا فعالة تمنع بنك روسيا من إدارة جزء كبير من الأصول الاحتياطية الأجنبية الموجودة في الولايات القضائية المعنية.
أظهرت هذه الحلقة أن الاحتياطيات الدولية يمكن أن تكون عرضة ليس فقط للمخاطر السوقية والفائدة والعملات، بل أيضًا لقيود الوصول التي تعتمد على قرارات السلطات الأجنبية.
بالنسبة لمدير الاحتياطيات، هناك فرق جوهري بين امتلاك الأصل والقدرة على استخدامه في حالة الأزمة.
تمثل سندات الحكومة الأمريكية التزامات الحكومة الأمريكية. تمثل الودائع البنكية الأجنبية مطالبات على المؤسسات المالية المعنية. تعتمد قابليتها للاستخدام على البنية التحتية المالية ونظام التخزين والتسويات والتشريعات المطبقة.
الذهب المادي ليس التزامًا دينيًا لدولة أخرى. إذا كان المعدن مخزنًا في الولاية الوطنية، فإن البنك المركزي لديه سيطرة أكثر مباشرة عليه. ومع ذلك، فإن امتلاك السبائك لا يضمن القدرة على استخدامها بسرعة في التسويات الدولية، خاصة إذا كانت العمليات مع الأطراف المالية محظورة بالعقوبات.
يمكن اعتبار الاهتمام المتزايد بالذهب بعد عام 2022 رد فعل محتمل على تغيير تصور المخاطر القضائية.
وفقًا للبنك المركزي الأوروبي, من بين أكبر المشترين للذهب منذ بداية الحرب الشاملة كانت الصين وبولندا وتركيا والهند. ووجد الباحثون أيضًا أن المشترين الرئيسيين للذهب غالبًا ما يكونون في دول ذات مستوى عالٍ نسبيًا من مخاطر الصراع الخارجي.
لكن وجود ارتباط إحصائي لا يثبت السببية. بالنسبة لبعض الدول، قد تكون المخاطر الجيوسياسية العامل الرئيسي في شراء الذهب، بينما بالنسبة للآخرين، قد يكون مجرد عنصر واحد من استراتيجية تنويع أوسع.
علاوة على ذلك، كان هناك طلب مرتفع حتى قبل عام 2022. لذلك، فإن الفكرة القائلة بأن البنوك المركزية بدأت في شراء الذهب فقط بعد تجميد الاحتياطيات الروسية لا تتماشى مع البيانات التاريخية.
كم زاد الطلب بعد عام 2022
وفقًا لتقديرات مجلس الذهب العالمي، بلغ متوسط المشتريات السنوية للبنوك المركزية في 2010-2021 حوالي 473 طنًا. في 2022-2024، تجاوزت 1,000 طن سنويًا، وبلغت 863 طنًا في 2025.
تشير البيانات إلى تسارع كبير في تراكم الذهب مقارنة بالعقد السابق. ومع ذلك، لإثبات تأثير العقوبات، من الضروري فصل عدة عوامل تعمل في وقت واحد:
زيادة عدم اليقين الجيوسياسي وخطر الوصول المحدود إلى الأصول الأجنبية؛
التغيرات في التضخم، أسعار الفائدة، وظروف التمويل؛
ارتفاع سعر السوق للذهب والتغيرات المرتبطة في تفضيلات الاستثمار؛
برامج التنويع طويلة الأجل التي بدأت قبل عام 2022؛
الخصائص الاقتصادية للمشترين الأفراد، بما في ذلك إنتاج الذهب المحلي.
يشير تحليل أكثر دقة إلى مقارنة وتيرة شراء الذهب في البلدان ذات مستويات مختلفة من مخاطر العقوبات، مع الأخذ في الاعتبار الاتجاهات السابقة، وحجم الاحتياطيات، ومؤشرات التضخم والاستقرار المالي.
ومع ذلك، حتى مثل هذا النموذج لن يتغلب تمامًا على القيود المرتبطة بالعمليات الاحتياطية غير المعلنة وتعقيد قياس الدوافع الجيوسياسية.
تشير بيانات شراء الذهب ونتائج الاستطلاعات إلى زيادة اهتمام البنوك المركزية بالمخاطر الجيوسياسية بعد عام 2022. ومع ذلك، يبقى المساهمة الدقيقة لهذه المخاطر في التغيرات في الطلب الفعلي غير مؤكدة.
أين يُخزن الذهب ولماذا يهم ذلك
أصبحت جغرافيا التخزين سؤالًا مستقلًا في استراتيجية الاحتياطيات.
قد يمتلك البنك المركزي الذهب الموجود فعليًا على أراضيه أو يضع جزءًا من احتياطياته في المراكز المالية الدولية. في الحالة الأخيرة، قد يكون الوصول إلى المعدن مرتبطًا بالبنية التحتية للإيداع والظروف القانونية لبلد التخزين.
كلا النموذجين لهما مزايا وقيود.
التخزين المحلي يقلل من الاعتماد على السلطات القضائية الأجنبية ويوفر تحكمًا أكثر مباشرة في المعدن الفعلي. ومع ذلك، إذا كانت هناك حاجة لاستخدام الذهب بسرعة في العمليات الدولية، فقد تنشأ تكاليف إضافية وتعقيدات تنظيمية.
بالمقابل، الذهب الموضوع في مراكز التجارة الدولية للمعادن الثمينة يكون من المحتمل أسهل في الاستخدام في المعاملات، والمبادلات، والعمليات الأخرى مع الأطراف المالية المقابلة.
وبالتالي، يجب على مدير الاحتياطيات الاختيار ليس فقط بين الذهب والعملات الأجنبية ولكن أيضًا بين أشكال مختلفة من الملكية وتخزين المعدن.
يظهر استطلاع WGC لعام 2026 أن 57% من البنوك المركزية المستجيبة أشارت إلى بنك إنجلترا كموقع لتخزين الذهب. في الوقت نفسه، أفاد 9% من المستجيبين بزيادة في الاحتياطيات داخل الولاية القضائية الوطنية على مدى الأشهر الـ 12 السابقة، وأفاد 10% بتنوع مواقع التخزين الأجنبية.
هذه الأرقام لا تعني أن الحصة المقابلة من ذهب العالم مخزنة في بنك إنجلترا أو نقلت إلى دول أخرى. إنها تعكس الممارسات والتغيرات بين المشاركين في الاستطلاع، مع احتمال استخدام بنك مركزي واحد لعدة مواقع تخزين في وقت واحد.
ومع ذلك، تؤكد النتائج أن موقع احتياطيات الذهب أصبح جزءًا مهمًا من النقاش حول الاستقرار المالي.
إعادة الذهب إلى الوطن ليست مكافئة لشرائه. إذا أعاد بنك مركزي قضبانه المملوكة من خزينة أجنبية، فإن الحجم الفعلي للاحتياطيات لا يتغير. ما يتغير أساسًا هو الهيكل القضائي والعملي للتخزين.
هل يمكن للذهب أن يحمي من التضخم والأزمات المالية
بالإضافة إلى المخاطر الجيوسياسية، تأخذ البنوك المركزية في الاعتبار الخصائص الاستثمارية للذهب. يُنظر إلى المعدن تقليديًا كأصل قادر على الحفاظ على القيمة على مدى فترات زمنية طويلة، لكن سلوكه يعتمد بشكل كبير على الظروف الاقتصادية الكلية.
أحد العوامل الرئيسية هو أسعار الفائدة الحقيقية — الأسعار الاسمية المعدلة للتضخم المتوقع.
نظرًا لأن الذهب الفعلي لا يحقق دخلًا من الكوبون، فإن زيادة العائد الحقيقي للسندات الحكومية الموثوقة قد تزيد من تكاليف الفرصة لحيازته. إذا كان بإمكان المستثمر تحقيق عائد حقيقي إيجابي على أدوات الدين، يصبح الاحتفاظ بالذهب أقل جاذبية نسبيًا من حيث الدخل الحالي.
ومع ذلك، فإن هذا الاعتماد ليس ثابتًا. خلال فترات الاضطرابات الجيوسياسية، وعدم اليقين المالي، أو المخاوف بشأن استدامة الأصول الدينية، قد يزيد الطلب على الذهب حتى عند معدلات فائدة مرتفعة نسبيًا.
يلعب سعر صرف الدولار أيضًا دورًا. نظرًا لأن الذهب يُقتبس بشكل رئيسي بالدولار الأمريكي في السوق الدولية، فإن التغيرات في قيمته يمكن أن تؤثر على إمكانية وصول المعدن للمشترين الذين يستخدمون عملات أخرى.
في الوقت نفسه، لا توجد علاقة عكسية ميكانيكية بين الذهب والدولار. في فترات معينة، قد ترتفع قيمة كلا الأصلين في وقت واحد، على سبيل المثال، عندما يكون هناك طلب عالمي مرتفع على أدوات الملاذ الآمن.
من المهم بشكل خاص التمييز بين سمعة الذهب كأصل ملاذ آمن وبين قدرته الفعلية على تعويض الخسائر في حالة الأزمة.
ما تظهره دراسات صندوق النقد الدولي
في يوليو 2026، أجرى باحثو صندوق النقد الدولي إستفان ماك وإتيان فاكارو-جرانج دراسة مفصلة عن مخاطر السوق للذهب من منظور إدارة الاحتياطيات الرسمية.
خلصوا إلى أن الخصائص الوقائية للذهب تعتمد على الظروف الاقتصادية وطبيعة الصدمة. على وجه التحديد، يمكن للذهب أن يوفر حماية معينة ضد مخاطر أسعار الفائدة وتراجع الدولار، ولكن فعاليته كتحوط ضد التغيرات غير المتوقعة في التضخم وانخفاضات سوق الأسهم والصدمات الجيوسياسية تختلف حسب ظروف السوق.
كما تؤكد الدراسة على أن الذهب لا يعمل دائمًا كملاذ آمن موثوق به خلال فترات عدم استقرار السوق الشديد.
هذا الاستنتاج مهم للبنوك المركزية، حيث تختلف مهمتها عن مهمة المستثمرين الخاصين. يجب على الأصول الاحتياطية أن تحافظ على القيمة على المدى الطويل وأن توفر الوصول إلى السيولة عندما تحتاج الاقتصاد بشكل عاجل إلى العملة الأجنبية.
يمكن للذهب أن يعزز تنويع الميزانية العمومية على المدى الطويل، ولكن التركيز المفرط عليه يمكن أن يزيد من المخاطر السوقية على المدى القصير.
لذلك، يجب على البنك المركزي تقييم ليس فقط الديناميات السعرية المتوقعة للذهب ولكن أيضًا سلوكه في سيناريوهات الضغط، بما في ذلك الانخفاضات المتزامنة في القيمة السوقية وزيادة الطلب على سيولة العملة.
لماذا لا يمكن للذهب أن يحل محل الدولار بالكامل
على الرغم من الدور المتزايد للذهب في الاحتياطيات الدولية، فإن وظائفه الاقتصادية تختلف بشكل كبير عن وظائف العملة الأمريكية.
الدولار ليس فقط مخزنًا للقيمة ولكنه أيضًا وحدة للتسويات الدولية، وعملة للإقراض، وأساس لجزء كبير من الالتزامات المالية. من ناحية أخرى، يُستخدم الذهب بشكل أساسي كوسيلة للحفاظ على القيمة وتنويع محفظة الاحتياطيات.
هذا الاختلاف يظهر بشكل خاص عند مقارنة خصائص الذهب وسندات الخزانة الأمريكية قصيرة الأجل.
الخاصية | الذهب المادي | سندات الخزانة الأمريكية |
الدخل المنتظم | لا يحقق دخل فائدة | دخل قسيمة أو دخل خصم |
مخاطر الائتمان للمصدر | غير موجودة | تعتمد على التزامات الولايات المتحدة |
المخاطر السوقية | تقلبات سعرية عالية | مخاطر سعر الفائدة، اعتمادًا على المدة |
مخاطر العملة | تعتمد على عملة التقييم والالتزامات المستقبلية | التسمية بالدولار |
السيولة التشغيلية | تعتمد على الشكل وموقع التخزين، والوصول إلى السوق | عالية في قطاعات السوق السائلة |
مخاطر الاختصاص القضائي | تعتمد على موقع التخزين وطريقة الملكية | تعتمد على النظام القانوني والبنية التحتية |
الاستخدام للتدخلات | عادة ما يتطلب البيع أو المبادلة أو عملية أخرى | يمكن الحصول على الأموال بالدولار من خلال البيع أو الاسترداد |
تظهر هذه المقارنة أن الاختيار بين الأصول الاحتياطية يعتمد على أهداف البنك المركزي.
لحماية الميزانية العمومية على المدى الطويل من مخاطر معينة، يمكن أن يكون للذهب مزايا كبيرة. فهو غير مرتبط بملاءة حكومة معينة ولا يتطلب خدمة التزام ديني من قبل المصدر.
ومع ذلك، لإجراء تدخلات العملة، وخدمة الالتزامات الخارجية قصيرة الأجل، وضمان المدفوعات بالعملة الأجنبية، قد تكون الأدوات السائلة للغاية المسماة مباشرة بالعملة المطلوبة أكثر ملاءمة.
بالإضافة إلى ذلك، فإن سوق سندات الحكومة الأمريكية يتمتع ببنية تحتية متطورة للتداول وعمليات الضمان. تستخدم المؤسسات المالية والبنوك المركزية السندات بشكل نشط لإدارة السيولة.
كما أن للذهب سوق دولية كبيرة وسائلة، ولكن الملكية الفعلية للمعدن يمكن أن تترتب عليها تكاليف إضافية للتخزين والتأمين وتنفيذ العمليات.
سيولة الذهب ليست مساوية لقيمته السوقية
في دراسة صندوق النقد الدولي لعام 2026، يتم التمييز بشكل مهم بين القيمة الاسمية لاحتياطيات الذهب وسيولتها الفعلية.
قد يتم تقييم المعدن بمليارات الدولارات وفقًا للأسعار السوقية الحالية، ولكن القدرة الحقيقية على تحويله بسرعة إلى أموال للمدفوعات الدولية تعتمد على ظروف السوق والبنية التحتية وتوفر الأطراف المقابلة والأطر الزمنية المطلوبة.
في سيناريو الضغط، قد يحتاج البنك المركزي إلى بيع الأصل في وقت غير ملائم، أو قبول خصم في السعر، أو الانخراط في عمليات مالية معقدة.
لذلك، يوصي صندوق النقد الدولي بالنظر في الخسائر المحتملة في القيمة السوقية وقيود السيولة عند تقييم قدرة الذهب على تغطية الاحتياجات المالية العاجلة. يعتقد المؤلفون أن المعدن يناسب بشكل أفضل الجزء الاستثماري طويل الأجل من الاحتياطيات بدلاً من محفظة مخصصة لتغطية المدفوعات الفورية.
هذا الاستنتاج يفسر لماذا حتى البنوك المركزية التي تزيد بنشاط من احتياطيات الذهب تستمر في الاحتفاظ بالأصول النقدية. الأمر لا يتعلق بالضرورة باختيار أداة واحدة على أخرى، بل بتوزيع الوظائف المالية المختلفة بين عدة أنواع من الاحتياطيات.
كيف تقيم البنوك المركزية مستقبل الذهب والدولار
يمكن تقييم التغييرات طويلة الأجل في نظام الاحتياطيات ليس فقط من خلال العمليات المكتملة ولكن أيضًا من خلال توقعات مديري الاحتياطيات الرسميين.
في يونيو 2026، قدم المعهد الدولي للتمويل نتائج استطلاع سنوي شمل 76 بنكًا مركزيًا. تراوح عدد الردود على الأسئلة الفردية بين 73 إلى 74 وقد يختلف في أقسام أخرى من الاستبيان.
تظهر النتائج اهتمامًا مستمرًا في زيادة احتياطيات الذهب بشكل أكبر:
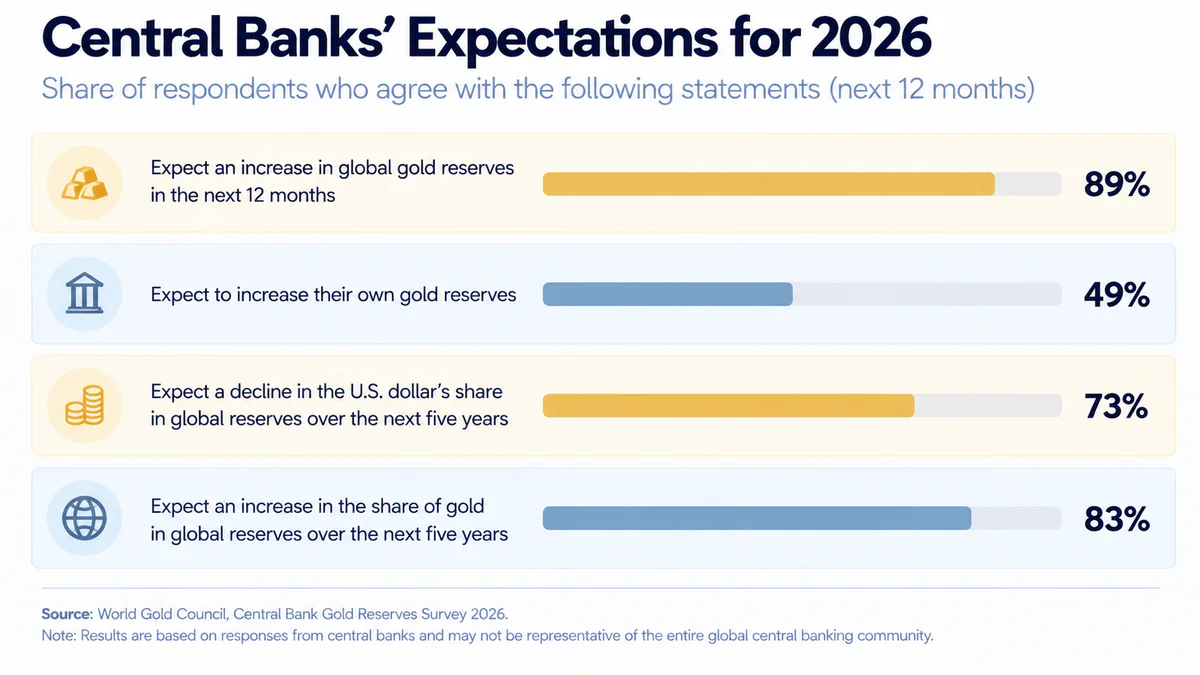
من الجدير بالذكر بشكل خاص أن 74٪ من المستجيبين يتوقعون أن تنخفض حصة الدولار في الاحتياطيات العالمية خلال السنوات الخمس المقبلة. ومع ذلك، من المهم النظر في طبيعة هذا المؤشر: فهو يعكس توقعات مديري الاحتياطيات، والتي قد تختلف عن الإجراءات المستقبلية لمؤسساتهم.
علاوة على ذلك، قد يحدث انخفاض حصة الدولار بسبب نمو مكونات الاحتياطيات الأخرى، وليس بالضرورة بيع جماعي للأصول الدولارية الحالية.
كما يلاحظ وجود تباين بين التوقعات بشأن الطلب العالمي والخطط الفردية. بينما يتوقع 89٪ من المستجيبين زيادة في إجمالي احتياطيات الذهب العالمية، يتوقع فقط 45٪ زيادة احتياطيات البنك المركزي الخاص بهم في الأشهر الـ 12 المقبلة.
يشير هذا إلى تباين في سياسة الاحتياطيات: قد يتوقع المشاركون في السوق عمليات شراء كبيرة أخرى من دول أخرى دون التخطيط لعمليات مشابهة بأنفسهم.
إمكانية استمرار التنويع الهيكلي لا تعني أن جميع البنوك المركزية ستتصرف بشكل موحد.
نحو أي نموذج يتجه نظام الاحتياطيات العالمي
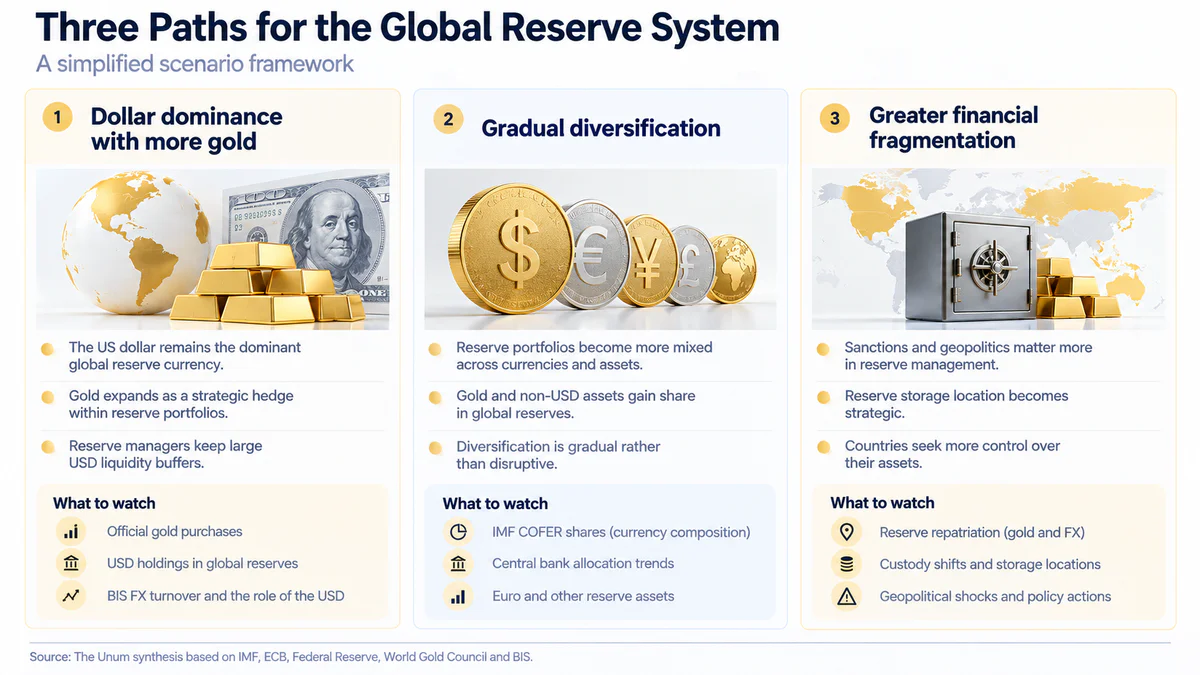
استنادًا إلى البيانات المتاحة، يمكن النظر في عدة اتجاهات لتطوير الاحتياطيات الدولية بشكل أكبر. لا تستبعد بعضها البعض تمامًا، حيث قد تلتزم الدول الفردية باستراتيجيات مختلفة في نفس الوقت.
الحفاظ على هيمنة الدولار مع توسيع دور الذهب
في هذا النموذج، يظل الدولار العملة الاحتياطية الأساسية، مما يوفر التسويات الدولية والسيولة المالية، بينما يزيد الذهب تدريجيًا من حصته في الجزء طويل الأجل من محافظ الاحتياطيات.
يتماشى هذا التكوين مع نتائج دراسة الاحتياطي الفيدرالي، التي تشير إلى أن تراكم الذهب في معظم البلدان التي تم فحصها يفسر بشكل أفضل من خلال التنويع بدلاً من الاستبدال المباشر للدولار.
سيأتي الدعم لهذا النموذج من خلال الحفاظ على أحجام كبيرة مطلقة من الاحتياطيات الدولارية، والدور العالي للعملة الأمريكية في سوق الفوركس العالمي، واستمرار شراء الذهب دون تخفيض منهجي للأصول الدولارية.
التشكيل التدريجي لاحتياطيات متعددة المكونات
يتضمن سيناريو آخر إعادة توزيع الاحتياطيات بشكل أكبر بين الدولار واليورو والذهب والأصول الأخرى.
في هذه الحالة، قد تنخفض حصة العملة الأمريكية تدريجيًا، حتى لو احتفظ الدولار بوضعه كأكثر العملات الاحتياطية والتسوية استخدامًا.
لن يؤدي مثل هذا العملية بالضرورة إلى ظهور أصل مهيمن جديد. على العكس من ذلك، قد يصبح نظام الاحتياطيات أكثر تنوعًا، وقد يعتمد اختيار الأدوات بشكل أكبر على الخصائص الاقتصادية والجيوسياسية للدول المحددة.
يجب التحقق من هذا السيناريو ليس فقط من خلال حصص العملات ولكن أيضًا من خلال التغييرات في الأحجام المطلقة للأصول المعدلة لسعر الصرف وإعادة التقييم السوقي.
تكثيف التجزئة الجيوسياسية
يتضمن السيناريو الثالث زيادة نمو مخاطر العقوبات، والقيود على العمليات المالية عبر الحدود، ورغبة الدول في السيطرة على الوصول إلى احتياطياتها الخاصة.
في مثل هذا الوضع، قد تركز البنوك المركزية بشكل أكبر على التخزين الفعلي للذهب، وتنويع الاختصاصات، وتقليل تركيز الأصول الأجنبية.
ومع ذلك، حتى مع تكثيف التجزئة الجيوسياسية بشكل كبير، لن يصبح الذهب بالضرورة بديلاً كاملاً للأدوات الدولارية. ستظل الدول بحاجة إلى السيولة بالعملات المستخدمة في عمليات التجارة الخارجية وخدمة الديون.
النتيجة الأكثر احتمالاً لمثل هذه العملية هي تغيير في هيكل ملكية واحتفاظ الاحتياطيات، بدلاً من العودة التلقائية إلى نظام يضمن فيه الذهب مباشرة التسويات النقدية الدولية.
ما تثبته البيانات حقًا
تسمح لنا أبحاث صندوق النقد الدولي والبنك المركزي الأوروبي والاحتياطي الفيدرالي وإحصاءات بنك التسويات الدولية بتمييز عدة عمليات غالبًا ما تُجمع في نقاش إزالة الدولرة.
الاستنتاج الأول هو أن التراكم الفعلي للذهب قد تسارع بالفعل. اكتسب القطاع الرسمي أكثر من 1000 طن من المعدن سنويًا في 2022-2024 و863 طنًا أخرى في 2025. هذه الكميات تتجاوز بشكل كبير المتوسط التاريخي للعقد السابق.
الاستنتاج الثاني هو أن الزيادة في القيمة السوقية لاحتياطيات الذهب تفوق بشكل كبير نموها الفعلي. تُظهر أبحاث صندوق النقد الدولي أنه من 2018 إلى 2025، زادت قيمة الذهب الرسمي بنسبة 268%، بينما زادت كميته بنسبة 8.5% فقط. وبالتالي، فإن الدور المتزايد للذهب في هيكل قيمة الاحتياطيات يعكس إلى حد كبير التغيرات في الأسعار بدلاً من المشتريات الجديدة.
الاستنتاج الثالث هو أن حصة الدولار في الاحتياطيات النقدية الأجنبية تتناقص تدريجيًا، لكن هذا لا يصاحبه دائمًا تقليل في الحجم المطلق للأصول الدولارية. تُظهر أحدث بيانات COFER للربع الثاني من 2026 هذا الوضع بالضبط: انخفضت النسبة المئوية لحصة الدولار، بينما بقي حجم المطالبات الدولارية شبه ثابت.
الاستنتاج الرابع هو أن تراكم الذهب ليس مؤشرًا عالميًا على استبدال الدولار بشكل مباشر. تُظهر أبحاث الاحتياطي الفيدرالي أن مشتريات المعادن بالنسبة لمعظم الدول المدروسة تتوافق أكثر مع تنويع تدريجي للاحتياطيات. ومع ذلك، قد توجد أمثلة فردية على تقليل التعرض للدولار وتتطلب تحليلًا مستقلًا.
الاستنتاج الخامس هو أن المخاطر الجيوسياسية قد اكتسبت بالفعل أهمية أكبر. بعد عام 2022، زاد الاهتمام بمخاطر العقوبات والسيطرة على أصول الاحتياطيات، لكن من المستحيل تحديد المساهمة الدقيقة لهذه العوامل في كل عملية شراء للذهب دون بيانات أكثر تفصيلًا خاصة بكل بلد.
الاستنتاج السادس هو أن الدور المتزايد للذهب لا يعني اختفاء الوظائف الأساسية للدولار. تظل العملة الأمريكية في موقع مركزي في السوق النقدية الدولية وتظل الأداة الأكثر أهمية للتمويل العالمي وإدارة السيولة.
تستند هذه النتائج إلى أنواع مختلفة من الأدلة. تؤكد التغييرات في كمية وقيمة السوق للذهب من خلال إحصاءات الاحتياطيات وتقديرات الطلب الرسمي. يتم إعادة بناء دوافع المشتريات من البيانات والتصريحات والدراسات، لذا فإن الاستنتاجات حول أسباب العمليات الفردية تتمتع بدرجة أعلى من عدم اليقين. لذلك، يختلف مستوى الثقة في الاستنتاجات.
الذهب مقابل الدولار أو هيكل احتياطي جديد
إن نمو احتياطيات الذهب لدى البنوك المركزية ليس وهمًا إحصائيًا ولا دليلًا قاطعًا على إزالة الدولرة العالمية. لقد زادت المشتريات الفعلية بالفعل، خاصة بعد عام 2022، لكن التغير في القيمة السوقية للمعدن المتراكم بالفعل كان أكثر جوهرية بكثير. لهذا السبب، أصبح الذهب يحتل حصة أكبر بكثير من الاحتياطيات الرسمية مما يمكن توقعه بناءً على المشتريات الجديدة فقط.
في الوقت نفسه، فإن تقليل حصة الدولار في الاحتياطيات النقدية الأجنبية العالمية هو عملية مستقلة لا ترتبط دائمًا بمشتريات الذهب. في بعض البلدان، قد تعكس التغييرات في سياسة الاحتياطيات رغبة في تقليل التعرض للدولار، ولكن على النطاق العالمي، تدعم البيانات حتى الآن بشكل أفضل مزيجًا من التنويع وإعادة التقييم السوقي وتغييرات في النهج لإدارة المخاطر المالية.
يكمن الاختلاف الرئيسي في وظائف الأصول. يسمح الذهب للبنوك المركزية بتخزين جزء من احتياطياتها خارج التزامات الديون للمصدرين الأجانب، بينما توفر الأدوات الدولارية العائد والسيولة التشغيلية والوصول إلى بنية التمويل الدولية. تجعل هذه الخصائص الأصول ليس فقط منافسين ولكن أيضًا مكونات مكملة لمحفظة الاحتياطيات.
لذلك، فإن النتيجة الرئيسية للتغييرات الجارية ليست استبدال الدولار بالذهب بشكل مؤكد، بل التعقيد التدريجي لنظام الاحتياطيات العالمي. توزع البنوك المركزية الأصول بشكل مختلف بين الحفاظ على القيمة وتوليد الدخل وضمان السيولة والحماية من القيود الخارجية. إلى أي مدى سيذهب هذا العملية سيعتمد ليس فقط على مشتريات الذهب المستقبلية ولكن أيضًا على ما إذا كانت الدول ستقلل بشكل مستدام الأصول الدولارية من حيث القيمة المطلقة وما إذا كان دور العملة الأمريكية سيتغير خارج محافظ الاحتياطيات.
قيود البحث. الهيكل الكامل للعملات في احتياطيات الدول الفردية ليس متاحًا دائمًا للجمهور. هذا يحد من القدرة على تحديد ما إذا كانت مشتريات الذهب المحددة قد تم تمويلها عن طريق بيع الأصول الدولارية. تعكس المقارنات بين الدول المقدمة الاتجاهات المؤكدة ونتائج الدراسات المنشورة، لكنها لا تشكل تحققًا اقتصاديًا مستقلاً للسببية لكل بلد.
يتم تقديم نموذج إعادة تقييم الاحتياطيات والمقارنة بين مؤشر قيمة الذهب والمخزونات الفعلية كأمثلة على آليات الحساب. لا تحل محل تحليل كامل لتفكيك الدول عبر السلاسل الزمنية.
ما يعنيه هذا للمتداولين والمستثمرين
إن نمو احتياطيات البنوك المركزية من الذهب يعد عامل طلب مهم على المدى الطويل، لكنه ليس في حد ذاته إشارة لشراء الذهب أو بيع الدولار. تُحسب قرارات مديري الاحتياطيات على مدى سنوات، بينما تتفاعل أسعار السوق مع أسعار الفائدة والبيانات الاقتصادية الكلية وأسعار الصرف والتغيرات في توقعات الاستثمار.
عند تقييم آفاق الذهب وأصول الدولار، يجب مراعاة عدة مؤشرات:
مشتريات الذهب من قبل البنوك المركزية. يمكن أن يدعم الطلب المستمر من القطاع الرسمي السوق على المدى الطويل، لكنه لا يستبعد التصحيحات قصيرة الأجل.
العائد الحقيقي على سندات الخزانة الأمريكية. زيادته ترفع تكلفة الفرصة البديلة لحيازة الذهب، الذي لا يحقق دخلًا من الفائدة.
مؤشر الدولار DXY. تساعد ديناميكيات العملة الأمريكية في تقييم الظروف الخارجية للذهب، على الرغم من أن العلاقة العكسية بينهما ليست ثابتة.
تدفقات رأس المال إلى صناديق الاستثمار المتداولة في الذهب. تسمح بتقييم التغيرات في الطلب الاستثماري، الذي يمكن أن يعزز أو يعوض تأثير مشتريات البنوك المركزية.
المخاطر الجيوسياسية والعقوبات. يمكن أن تزيد من جاذبية الذهب كأصل احتياطي، لكن رد فعل السوق يعتمد على طبيعة الأحداث.
بالنسبة للمتداولين على المدى القصير، تعمل إحصائيات مشتريات البنوك المركزية أكثر كخلفية بدلاً من أداة لتحديد نقاط الدخول: يتم نشر البيانات بتأخير، وقد يكون جزء كبير من الطلب الاستراتيجي قد تم تسعيره بالفعل.
بالنسبة للمستثمرين على المدى الطويل، تكون هذه المعلومات مفيدة في تقييم دور الذهب في تنويع المحفظة. ومع ذلك، فإن زيادة الطلب من البنوك المركزية لا يضمن زيادات إضافية في الأسعار ولا يلغي خطر الانخفاضات الكبيرة في قيمة المعدن.
الخلاصة العملية الرئيسية: من المهم التمييز بين التغيرات الهيكلية في الطلب على الذهب والعوامل السعرية قصيرة الأجل. قد تكون إزالة الدولار موضوع استثمار طويل الأجل، لكن اتخاذ قرارات التداول بناءً فقط على نمو احتياطيات البنوك المركزية من الذهب غير كافٍ.
أُعدت هذه المادة لأغراض معلوماتية وتعريفية فقط ولا تشكل نصيحة أو توصية مالية.