

ما أظهره الأسبوع التجاري الماضي
في العدد السابق حول الأحداث من 12 إلى 16 أكتوبر, كان السؤال الرئيسي هو ما إذا كان النمو الاقتصادي العالمي يمكن أن يتحمل عودة الضغوط التضخمية. بحلول نهاية الأسبوع، أصبح الجواب أكثر وضوحًا: من السابق لأوانه الحديث عن ركود، لكن المجال لتخفيف السياسة النقدية بسرعة قد ضاق بشكل ملحوظ.
في الولايات المتحدة، ارتفع مؤشر أسعار المستهلكين لشهر سبتمبر بنسبة 0.6٪ للشهر و3.7٪ على أساس سنوي مقارنة بـ3.4٪ في أغسطس. تسارع التضخم الأساسي من 2.4٪ إلى 2.6٪، وكان مؤشر الطاقة أعلى بنسبة 20.4٪ من مستوى العام الماضي، وارتفعت أسعار البنزين بنسبة 9.1٪ في سبتمبر وحده.
كان مؤشر أسعار المنتجين يبدو أقوى. ارتفع مؤشر أسعار المنتجين بنسبة 1.3٪ على أساس شهري و6.3٪ على أساس سنوي - وهو أعلى معدل سنوي منذ ديسمبر 2022. ارتفعت أسعار السلع النهائية بنسبة 2.6٪، مع نسبة تزيد عن 80٪ من هذه الزيادة تعزى إلى الطاقة، التي ارتفعت بنسبة 10.8٪ للشهر.
في الوقت نفسه، لم يظهر الطلب الاستهلاكي انهيارًا واضحًا بعد. ارتفعت مبيعات التجزئة الأمريكية بنسبة 0.8٪ على أساس شهري و6.3٪ على أساس سنوي، لتصل إلى 745 مليار دولار. ومع ذلك، لا يقوم مكتب الإحصاء بتعديل هذه الأرقام لتغيرات الأسعار. ارتفعت المبيعات باستثناء السيارات والبنزين بنسبة 0.2٪ فقط للشهر، وهذا التغيير لا يمكن تمييزه إحصائيًا عن الصفر عند مستوى ثقة 90٪. لذلك، قد يتم تفسير جزء من النتيجة القوية الرئيسية ليس فقط بنمو الاستهلاك الحقيقي ولكن أيضًا بزيادة الأسعار.
كما لم يرَ صندوق النقد الدولي ركودًا عالميًا. يشير التوقعات الاقتصادية العالمية الجديدة إلى نمو اقتصادي عالمي بنسبة 3.1٪ في 2026 و3.4٪ في 2027، لكن صندوق النقد الدولي يحذر من أن مرونته يتم اختبارها في نفس الوقت بواسطة صدمة الطاقة، وتكاليف التمويل العالية، والاعتماد على النمو من طفرة الاستثمار حول الذكاء الاصطناعي.
لقد أظهر الاقتصاد العالمي مرونة، لكن هذه المرونة تحت الضغط، والمخاطر مائلة نحو التدهور.
لذلك، في الأسبوع من 19 إلى 23 أكتوبر، ستبحث الأسواق ليس كثيرًا عن علامات جديدة لصدمة التضخم، ولكن عن آثار تأثيرها على الاستثمارات، وظروف الائتمان، والاستهلاك.
الصين لتظهر جودة النمو الاقتصادي
سيكون الحدث الاقتصادي الرئيسي في بداية الأسبوع من الصين. في 19 أكتوبر, سيصدر المكتب الوطني للإحصاء الناتج المحلي الإجمالي للربع الثالث مع الإنتاج الصناعي، مبيعات التجزئة، الاستثمارات، ومؤشرات سوق العقارات.
وفقًا لتوقعات رويترز، قد ينمو الناتج المحلي الإجمالي بنسبة حوالي 4.4٪ على أساس سنوي بعد 4.3٪ في الربع الثاني. هذا أقل قليلاً من الحد الأدنى للهدف الرسمي لبكين للنمو الاقتصادي للسنة كاملة 2026 - 4.5-5٪. لا يمكن مقارنة النمو الربع سنوي مباشرة مع الهدف السنوي، لكن الإصدار الجديد سيظهر مدى واقعية الهدف الرسمي.
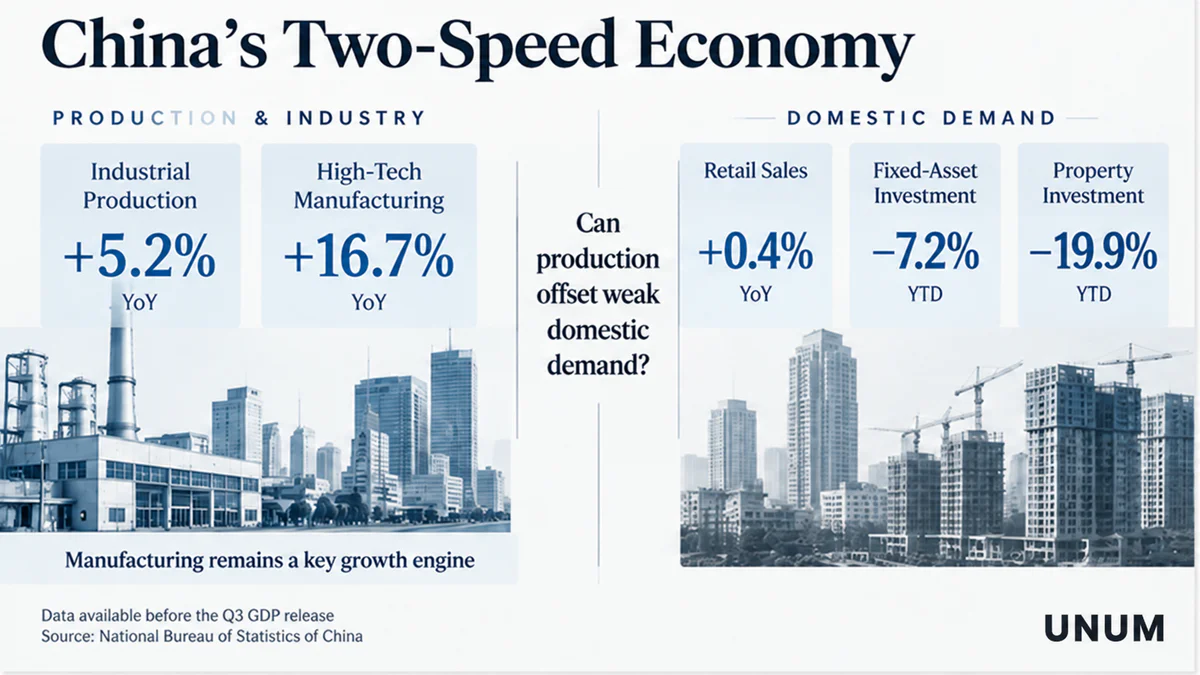
قبل إصدار البيانات، لا يزال الفجوة بين أجزاء مختلفة من الاقتصاد كبيرة. في أغسطس، نما الصناعة الصينية بنسبة 5.2٪ على أساس سنوي، مع زيادة الإنتاج في التصنيع عالي التقنية بنسبة 16.7٪. في الوقت نفسه، زادت مبيعات التجزئة في الصين بنسبة 0.4٪ فقط، وانخفضت الاستثمارات في الأصول الثابتة لشهر يناير-أغسطس بنسبة 7.2٪. انخفضت الاستثمارات الخاصة بنسبة 10.1٪.
يبدو سوق العقارات في الصين أضعف حتى. انخفضت الاستثمارات في القطاع للأشهر الثمانية الأولى من العام بنسبة 19.9٪، وانخفضت مبيعات العقارات التجارية الجديدة بالقيمة النقدية بنسبة 13٪، وانخفض حجم البناء الجديد بنسبة تقارب 25٪.
في الوقت نفسه، تتزايد تكاليف الشركات. في سبتمبر، كان مؤشر أسعار المستهلكين في الصين 0.9٪ فقط على أساس سنوي، بينما تسارع مؤشر أسعار المنتجين إلى 5.0٪. ارتفعت الأسعار في الصناعات الخام بنسبة 9.4٪، وارتفعت أسعار الشراء للمنتجين الصناعيين بنسبة 6.9٪. وهذا يشير إلى ضغط التكلفة مع قدرة محدودة على تمريرها بالكامل إلى أسعار المستهلك النهائي.
السؤال الرئيسي ليوم الاثنين هو لذلك ليس فقط ما إذا كان الناتج المحلي الإجمالي سيتجاوز التوقعات. الأهم من ذلك هو فهم كيف تستمر الصين في النمو. إذا أثبتت الصناعة والصادرات مرة أخرى أنها أقوى بكثير من مبيعات التجزئة، والاستثمارات الخاصة، والعقارات، فإن الخلل الهيكلي في الاقتصاد سيستمر.
ما يجب مراقبته: الناتج المحلي الإجمالي للصين، الإنتاج الصناعي، مبيعات التجزئة، الاستثمارات في الأصول الثابتة، الاستثمارات العقارية، مؤشر CSI 300، مؤشر Hang Seng، الدولار الأمريكي/اليوان الصيني الخارجي (USD/CNH)، النحاس، خام الحديد.
سوق الإسكان الأمريكي لاختبار تكلفة المال الباهظة
بعد أسبوع مليء بإصدارات التضخم، سيصبح التقويم الاقتصادي الأمريكي أكثر هدوءًا بشكل ملحوظ. سيعقد الاجتماع المقبل للاحتياطي الفيدرالي في 27-28 أكتوبر، لذا سيقوم السوق بتقييم كيف يؤثر مستوى أسعار الفائدة الحالي على القطاعات الأكثر حساسية للإقراض.
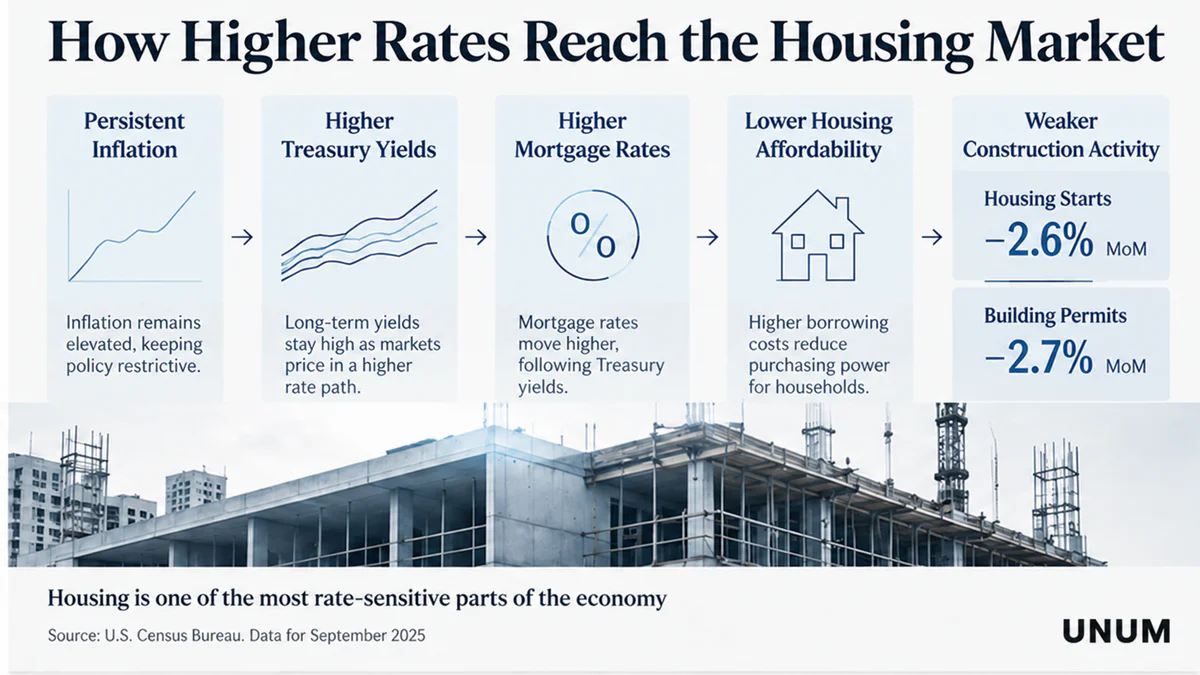
في 20 أكتوبر، سيصدر مكتب الإحصاء بيانات عن بناء المساكن الجديدة لشهر سبتمبر. في أغسطس، انخفضت بدايات الإسكان بنسبة 2.6% على أساس شهري إلى 1.275 مليون وحدة سنويًا، وانخفضت تصاريح البناء بنسبة 2.7%.
سوق الإسكان مهم بشكل خاص لأن معدلات الرهن العقاري مرتبطة بشكل وثيق بعوائد سندات الخزانة الأمريكية طويلة الأجل، على الرغم من أن الحركة ليست واحد لواحد. تتأثر تكاليف الرهن العقاري أيضًا بفروق الائتمان، وخصائص سوق الأوراق المالية المدعومة بالرهن العقاري، وعوامل أخرى.
يبدو انتقال الأسعار المرتفعة إلى الاقتصاد تقريبًا على النحو التالي: التضخم المستمر → توقعات بسياسة أكثر تشددًا وضغط على عوائد الخزانة → رهون عقارية أكثر تكلفة → انخفاض القدرة على تحمل تكاليف الإسكان → ضغط على البناء.
وبالتالي، تشدد الأسعار المرتفعة شروط الائتمان قبل فترة طويلة من ظهور ركود واضح في الإحصاءات العامة. لذلك، ستكون بدايات الإسكان وتصاريح البناء لشهر سبتمبر واحدة من أولى الاختبارات لمعرفة ما إذا كانت التكلفة العالية للمال بدأت في تقييد النشاط الاقتصادي الحقيقي بشكل أكثر وضوحًا.
الأرباح الشركاتية لتظهر من يمكنه تحمل تكاليف رأس المال العالية
ستسمح المرحلة التالية من موسم الأرباح الشركاتية بفحص عدة أجزاء من الاقتصاد. في 20 أكتوبر، ستقوم General Motors وNetflix بالإبلاغ عن نتائج الربع الثالث، وفي 21 أكتوبر، ستقوم Tesla بنفس الشيء. كما تدرج IBM تاريخ 21 أكتوبر في تقويم المستثمرين الخاص بها، لكنها حاليًا تعتبر هذا التاريخ مؤقتًا.
بالنسبة لهذا التحليل، فإن أرقام EPS نفسها ثانوية. ما هو أكثر إثارة للاهتمام بكثير هو ما ستقوله الشركات عن الطلب وتكلفة التمويل:
GM — الطلب على السيارات، الأسعار، الائتمان الاستهلاكي، والهوامش؛
Netflix — الإنفاق الاستهلاكي على الاشتراكات، الإعلانات، وديناميكيات التفاعل؛
Tesla — هوامش السيارات، المبيعات، النفقات الرأسمالية، الأعمال في مجال الطاقة، الذكاء الاصطناعي، والقيادة الذاتية؛
IBM — إذا تم تأكيد التاريخ، ميزانيات تكنولوجيا المعلومات للشركات، الخدمات السحابية، والطلب على حلول الذكاء الاصطناعي.
قطاع التكنولوجيا مثير للاهتمام بشكل خاص. من منظور أساسي، يظل الطلب على قوة الحوسبة قويًا جدًا. أنهت TSMC الربع الثالث بإيرادات بلغت 46.72 مليار دولار، وهامش إجمالي بلغ 66.4%، وهامش تشغيلي بلغ 58.7%، وتتوقع 52.3–54.3 مليار دولار للربع الرابع.
الطلب قوي للغاية... ولا نرى أي علامات على التباطؤ.
لكن السوق بدأ في نفس الوقت بطرح سؤال آخر — من سيدفع ثمن هذا النمو. أدى بيع أسهم وسندات CoreWeave إلى زيادة المخاوف بشأن تمويل الديون للبنية التحتية للذكاء الاصطناعي. أصبحت العوائد المرتفعة وتكاليف الاقتراض عوامل ذات أهمية متزايدة للشركات ذات النفقات الرأسمالية الكبيرة.
هذا يخلق تمييزًا مهمًا. المشكلة مع الذكاء الاصطناعي الآن ليست بالضرورة ضعف الطلب على الرقائق أو مراكز البيانات. ينشأ الخطر لأن تمويل برامج الاستثمار الضخمة يصبح أكثر تكلفة مع ارتفاع الأسعار.
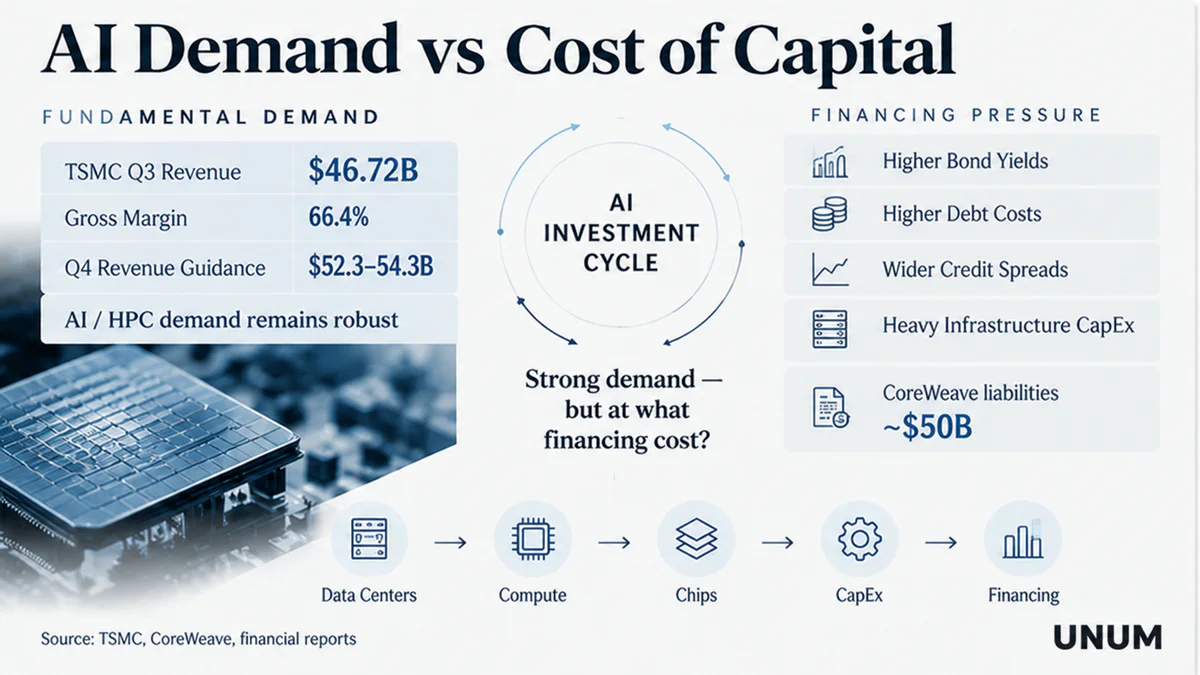
هذا يخلق تمييزًا مهمًا: المشكلة مع الذكاء الاصطناعي الآن ليست بالضرورة ضعف الطلب على الرقائق أو مراكز البيانات. ينشأ الخطر لأن تمويل النفقات الرأسمالية الضخمة يصبح أكثر تكلفة مع ارتفاع أسعار الفائدة.
المملكة المتحدة لفحص سوق العمل، التضخم، والمستهلك
ستتلقى المملكة المتحدة مجموعة شبه كاملة من البيانات حول حالة اقتصادها المحلي. في 20 أكتوبر, سيصدر مكتب الإحصاءات الوطنية تقرير التوظيف، في 21 أكتوبر, مؤشر أسعار المستهلكين، مؤشر أسعار المنتجين، والمالية العامة، وفي 23 أكتوبر, مبيعات التجزئة.
سوق العمل البريطاني والتضخم سيقدمان لبنك إنجلترا إشارتين متضادتين محتملتين. التقدير الأولي لعدد الموظفين في نظام PAYE لشهر أغسطس انخفض بمقدار 145,000 على أساس سنوي و26,000 على أساس شهري. قد يتم تعديل هذه الأرقام، لكنها تشير إلى تباطؤ الطلب على العمالة.
في الوقت نفسه، يتسارع التضخم. في أغسطس، ارتفع مؤشر أسعار المستهلكين في المملكة المتحدة من 2.9٪ إلى 3.1٪ على أساس سنوي، وكان التضخم الأساسي 2.6٪، وتضخم الخدمات 3.4٪. التأثير الطاقوي ملحوظ بشكل خاص: ارتفعت أسعار الوقود بنسبة 23٪ على أساس سنوي.
في الوقت نفسه، ارتفعت أحجام مبيعات التجزئة الحقيقية في أغسطس بنسبة 0.5٪ على أساس شهري و2.4٪ على أساس سنوي. ستظهر مبيعات التجزئة في المملكة المتحدة يوم الجمعة مدى تأثير الزيادات السعرية على أحجام الاستهلاك الحقيقية.
بالنسبة لبنك إنجلترا، هذه معضلة مألوفة. سوق العمل المتباطئ يحد من الحجج لمزيد من التشديد، بينما يمنع التضخم المتسارع المنظم من اتخاذ موقف ناعم.
ما يجب مراقبته: التوظيف، نمو الأجور، مؤشر أسعار المستهلكين العام والأساسي، تضخم الخدمات، أحجام مبيعات التجزئة، GBP/USD، وعوائد السندات الحكومية البريطانية.
الديون الأوروبية ستكون الاختبار التالي لأسعار الفائدة المرتفعة
في منطقة اليورو، سيتحول التركيز من التضخم إلى المالية العامة. في 20 أكتوبر ستنشر يوروستات الإخطار الثاني بشأن العجز والدين لعام 2025، بالإضافة إلى الأرقام الفصلية للدين الحكومي وعجز الميزانية للربع الثاني من عام 2026.
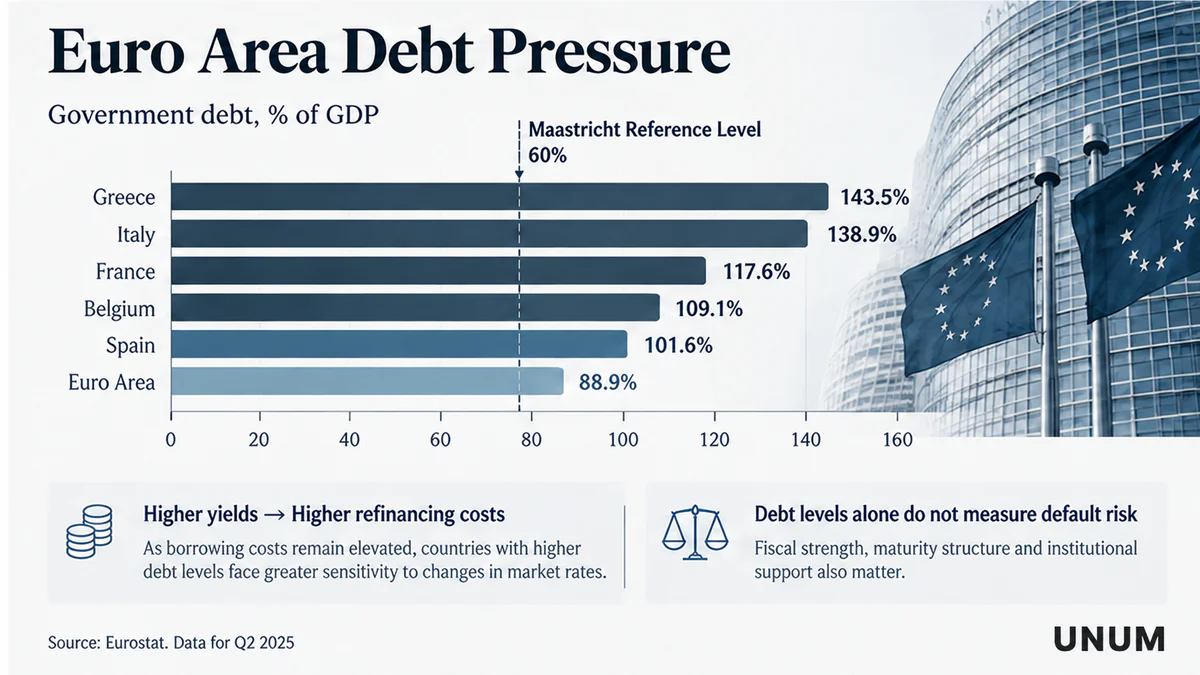
في نهاية الربع الأول، كان الدين الحكومي لمنطقة اليورو بالفعل 88.9٪ من الناتج المحلي الإجمالي مقارنة بـ 87.7٪ في نهاية عام 2025. في اليونان، وصل الرقم إلى 143.5٪، في إيطاليا — 138.9٪، في فرنسا — 117.6٪، في بلجيكا — 109.1٪، في إسبانيا — 101.6٪.
في الوقت نفسه، كان العجز في الميزانية المعدل موسمياً لمنطقة اليورو في الربع الأول 3.1٪ من الناتج المحلي الإجمالي.
نسبة الدين إلى الناتج المحلي الإجمالي العالية لا تشير في حد ذاتها إلى أزمة ديون. تتأثر استدامة الدين الحكومي بمدة الالتزامات، ومعدلات النمو الاقتصادي، ومتوسط تكلفة خدمة الدين، وقدرة الحكومة على تمويل نفسها في السوق.
ومع ذلك، مع استمرار العوائد المرتفعة، يصبح تمويل الإصدارات الجديدة أكثر تكلفة تدريجياً. لذلك، يصبح الدين الحكومي الأوروبي أكثر حساسية للتمويل المكلف بالضبط عندما تزيد الحكومات من الإنفاق على الطاقة والدفاع والبنية التحتية في الوقت نفسه.
سيراقب السوق ليس فقط نسب الدين إلى الناتج المحلي الإجمالي العامة، ولكن أيضًا عوائد السندات الأوروبية والفروق بالنسبة للسندات الحكومية الألمانية. إذا بدأت الفروق في تكاليف الاقتراض في الاتساع، فقد يصبح الدين الحكومي قناة أخرى تؤثر من خلالها تكلفة المال العالية على الأسواق المالية الأوروبية.
التضخم الياباني سيكون الدليل الأخير قبل بنك اليابان
في 23 أكتوبر ستصدر اليابان مؤشر أسعار المستهلكين الوطني لشهر سبتمبر — واحد من آخر الإصدارات الاقتصادية الكبرى قبل اجتماع بنك اليابان في 29-30 أكتوبر. في نفس اليوم، سيقدم بنك اليابان تقرير النظام المالي لشهر أكتوبر.
في أغسطس، ارتفع مؤشر أسعار المستهلكين العام في اليابان بنسبة 1.9٪ على أساس سنوي، وارتفع المؤشر باستثناء الأغذية الطازجة بنسبة 1.7٪، وارتفع مؤشر أسعار المستهلكين باستثناء الأغذية الطازجة والطاقة بنسبة 1.9٪. في الوقت نفسه، انخفض الإنفاق الأسري الحقيقي بنسبة 3.1٪ على أساس سنوي.
بالنسبة لبنك اليابان، ليس فقط مستوى التضخم هو المهم، بل طبيعته أيضًا. إذا تسارع مؤشر أسعار المستهلكين في سبتمبر بشكل رئيسي بسبب ارتفاع أسعار الطاقة المستوردة، بينما يظل الطلب المحلي ضعيفًا، فهذا لا يشير بالضرورة إلى الحاجة إلى تشديد قوي. ومع ذلك، إذا أصبح نمو الأسعار أكثر انتشارًا، فقد يعيد السوق تقييم التوقعات لمزيد من تطبيع السياسة النقدية.
ما يجب مراقبته: مؤشر أسعار المستهلكين، USD/JPY، عوائد السندات الحكومية اليابانية، وتعليقات بنك اليابان على الاستقرار المالي.
النفط الغالي سيؤثر على كل شيء تقريبًا
في تقويم سوق النفط للفترة من 19-23 أكتوبر, لا يوجد حدث بحجم اجتماع أوبك+ أو تقرير سوق النفط الجديد. ومع ذلك، ستظل أسعار النفط متغيرًا مهمًا لجميع الاقتصادات تقريبًا في المقالة.
أظهر تقرير وكالة الطاقة الدولية لشهر أكتوبر كيف أصبحت الحالة غير عادية. تتوقع الوكالة أن الطلب العالمي على النفط في عام 2026 سينخفض بمعدل 2.6 مليون برميل يوميًا، إلى 102.4 مليون برميل يوميًا. هذا يعكس تأثير أسعار الوقود المرتفعة والتباطؤ الاقتصادي.
في الوقت نفسه، يظل مخزون العرض محدودًا. وفقًا لوكالة الطاقة الدولية، بحلول نهاية سبتمبر، كانت المخزونات العالمية الملاحظة للنفط أقل بمقدار 509 ملايين برميل عن مستويات ما قبل الحرب. كما تتوقع الوكالة أن يستمر ضيق العرض في المنتجات المقطرة الوسطى لجزء كبير من عام 2027.
هذا يؤدي إلى تركيبة متناقضة:
يضعف الطلب → يتزايد التباطؤ الاقتصادي
ولكن في الوقت نفسه
تظل المخزونات منخفضة → قد يستمر الضغط السعري
لذلك، سيستمر برنت ومعايير النفط الأخرى في التأثير ليس فقط على قطاع الطاقة. تؤدي أسعار النفط المرتفعة إلى زيادة تكاليف النقل والإنتاج، وتدعم التضخم في المملكة المتحدة واليابان، وتقلل من الدخل الحقيقي للأسر، وقد تزيد الضغط على هوامش الشركات.
سيختبر البيتكوين ارتباطه بمخاطر التكنولوجيا
بالنسبة للبيتكوين، لا يوجد حدث محدد مسبقًا للعملات المشفرة خلال الأسبوع يمكنه تحديد اتجاه السوق بشكل مستقل. من الأكثر إثارة للاهتمام رؤية كيف سيتصرف البيتكوين وسط تغييرات في تكاليف رأس المال والتوترات في قطاع التكنولوجيا.
أظهر البيع الأخير للأدوات الديون من قبل شركات الذكاء الاصطناعي أن المستثمرين أصبحوا أكثر حذرًا بكثير بشأن الديون الشركات. إذا استمرت تكاليف الاقتراض المرتفعة في الضغط على الشركات ذات النفقات الرأسمالية الكبيرة، فقد ينخفض الشهية العامة للمخاطر حتى مع الأداء الأساسي القوي في قطاع التكنولوجيا.
نماذج سلوك مختلفة ممكنة للبيتكوين.
انخفاض ناسداك + اتساع الفروق الائتمانية + انخفاض البيتكوين — يستمر البيتكوين في التداول بشكل رئيسي كأصل عالي المخاطر.
انخفاض ناسداك + استقرار نسبي للبيتكوين — عندها قد تصبح العوامل الخاصة بسوق العملات المشفرة، وخاصة السيولة وتدفقات رأس المال عبر صناديق ETF للبيتكوين الفوري، أكثر أهمية.
لذلك، ستكون المؤشرات الرئيسية للأسبوع هي BTC/USD، DXY، العائد على سندات الخزانة الأمريكية لمدة 10 سنوات، ناسداك 100، الفروق الائتمانية، وتدفقات صناديق ETF للبيتكوين الفوري.
ثلاثة أسئلة رئيسية للأسبوع
1. هل يمكن للصين الحفاظ على النمو دون انتعاش في الطلب المحلي؟
سيؤكد الناتج المحلي الإجمالي القوي مع مبيعات التجزئة المنخفضة والاستثمار الخاص والعقارات أن الاقتصاد لا يزال يعتمد على الصناعة والصادرات.
2. أين تبدأ المعدلات العالية في التأثير على الاقتصاد الحقيقي أكثر؟
ستأتي الإجابات من سوق الإسكان الأمريكي، التوظيف والاستهلاك في المملكة المتحدة، المالية العامة الأوروبية، والتقارير الشركاتية.
3. هل يظل ازدهار الذكاء الاصطناعي دعمًا اقتصاديًا مع التمويل المكلف؟
تؤكد TSMC الطلب القوي على القوة الحاسوبية، لكن سوق الديون يظهر أن المستثمرين أصبحوا أكثر تطلبًا بشكل كبير بشأن التدفقات النقدية وجودة المقترضين.
سيختبر أسبوع 19-23 أكتوبر ليس فقط ما إذا كانت أسعار الفائدة ستبقى مرتفعة، ولكن من يمكنه التعايش معها لفترة أطول. تحتاج الصين إلى إظهار ما إذا كان يمكن للصناعة تعويض الطلب المحلي الضعيف. سوق الإسكان الأمريكي — إلى أي مدى يحد الائتمان المكلف من الاستثمار. المملكة المتحدة — ما إذا كان بإمكان المستهلكين تحمل مزيج من التضخم وسوق العمل البارد. أوروبا — مدى حساسية خدمة الدين العام. وستظهر الشركات التقنية والبيتكوين ما إذا كان السوق لا يزال مستعدًا لدفع ثمن مرتفع للنمو عندما يصبح المال مكلفًا مرة أخرى.