
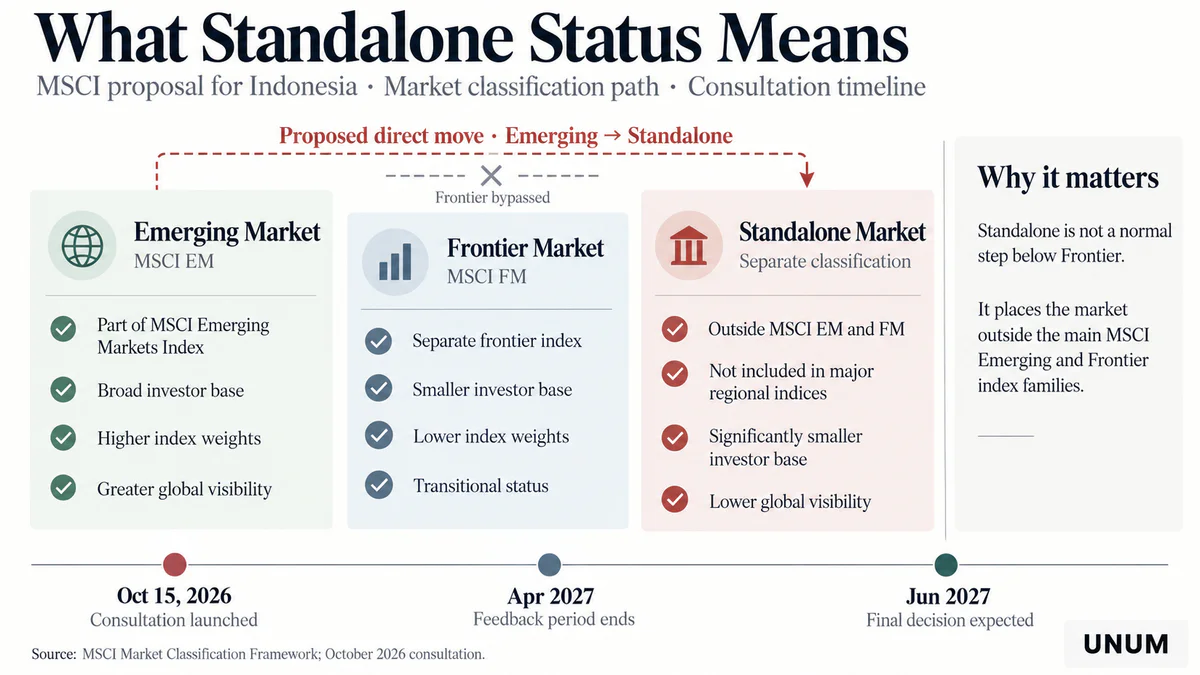
ومع ذلك، لم يتم اتخاذ قرار نهائي بعد. في 15 أكتوبر 2026، أعلنت MSCI عن مشاورة مع المشاركين في السوق، والتي ستستمر حتى 30 أبريل 2027. يعتزم المزود تحديد التصنيف المستقبلي للبلاد في موعد لا يتجاوز 30 يونيو 2027. حتى ذلك الحين، يجب على السلطات الإندونيسية إقناع المستثمرين الدوليين بأن الإصلاحات في الأسواق المالية قد زادت بالفعل من شفافية الملكية، وحسنت ظروف التداول، وضمنت الإشراف الفعال على العمليات.
لماذا انخفضت الأسهم الإندونيسية بشكل أكثر حدة من الأسواق الآسيوية الأخرى
في 16 أكتوبر، انخفض مؤشر جاكرتا المركب (IDX Composite، أو IHSG) بنسبة 11.4% خلال جلسة التداول، مما يمثل أكبر انخفاض خلال اليوم منذ عام 1998. وفقًا ل رويترز, خلال عمليات البيع، أوقفت بورصة إندونيسيا التداول بعد تفعيل آلية الحماية. وقد أثر الانخفاض بشكل أساسي على الشركات الأكثر سيولة، والتي تكون تقليديًا مطلوبة من قبل المستثمرين المؤسسيين الأجانب.
فقدت أسهم بنك سنترال آسيا، وبنك راكيات إندونيسيا، وبنك مانديري ما يقرب من 15%. وفي الوقت نفسه، زادت الضغوط على العملة الوطنية: تحركت الروبية الإندونيسية نحو مستويات ضعيفة تاريخياً مقابل الدولار.
يبدو حجم عمليات البيع ملحوظًا بشكل خاص على خلفية الأسواق الآسيوية الأخرى. في الوقت نفسه، أضاف مؤشر نيكاي 225 الياباني حوالي 1.9%، وارتفع مؤشر كوسبي الكوري الجنوبي بحوالي 3.3%. تعكس هذه الأرقام ديناميكيات السوق خلال إصدار الأخبار في 16 أكتوبر، وليس بالضرورة أسعار الإغلاق النهائية.
وبالتالي، كان انهيار السوق الإندونيسي مرتبطًا بشكل أساسي بعوامل وطنية بدلاً من تدهور متزامن في المعنويات عبر المنطقة الآسيوية.
ومع ذلك، لم يظهر الحدث في أكتوبر من العدم. منذ بداية عام 2026، كانت الأسهم الإندونيسية تحت ضغط بالفعل بسبب التساؤلات حول شفافية السوق، والسيولة المحدودة للشركات الفردية، وقلق المستثمرين الأجانب بشأن فعالية الرقابة. كانت MSCI قد حذرت سابقًا من أوجه القصور في تحديد العائم الحر للأسهم، وزادت القيود اللاحقة على المؤشر من عدم اليقين.
يمثل الاقتراح بإعادة تصنيف البلاد مباشرة إلى سوق مستقل مرحلة جديدة في هذا الصراع. أجبر المستثمرين على إعادة تقييم احتمالية بقاء الأصول الإندونيسية جزءًا من المحافظ القياسية للأسواق الناشئة.
ماذا يعني اقتراح MSCI لإندونيسيا
تقوم الشركة الأمريكية MSCI بتطوير مؤشرات الأسهم التي تستخدمها شركات الإدارة الدولية وصناديق التقاعد وصناديق الاستثمار المتداولة لتشكيل محافظ الاستثمار وتقييم نتائج الإدارة.
أحد المعايير الأكثر شهرة هو مؤشر MSCI للأسواق الناشئة، الذي يتضمن أسهمًا من البلدان النامية. عند تصنيف الأسواق الوطنية، تأخذ MSCI في الاعتبار ليس فقط حجم الشركة والسيولة، ولكن أيضًا إمكانية الوصول إلى السوق للمستثمرين الدوليين.
يتضمن نظام التصنيف عدة فئات:
سوق ناشئة — الأسواق النامية التي يمكن تضمين أسهمها في مؤشرات MSCI الرئيسية للأسواق الناشئة.
سوق حدودية — الأسواق الحدودية الممثلة في عائلة منفصلة من مؤشرات MSCI للأسواق الحدودية.
سوق مستقل — فئة مستقلة، لا تُدرج أسواقها في المؤشرات المركبة الرئيسية للأسواق الناشئة والأسواق الحدودية.
السوق المستقل ليس بالضرورة خطوة وسيطة بين الأسواق النامية والأسواق الحدودية. يشير إعادة التصنيف إلى هذه الفئة إلى تغيير جذري في إمكانية الوصول إلى السوق للمستثمرين الذين يركزون على المؤشرات الإقليمية الرئيسية لـ MSCI.
في 15 أكتوبر، اقترحت الشركة نقل إندونيسيا مباشرة من سوق ناشئة إلى سوق مستقل، دون انتقال وسيط إلى سوق حدودية. في بيان رسمي، أوضحت MSCI موقفها: "تعتبر MSCI أن التصنيف المستمر لإندونيسيا كسوق ناشئة غير مناسب."
أشارت الشركة إلى نيتها المضي قدمًا في إعادة التصنيف المقترحة ما لم تظهر أدلة مقنعة على تحسينات كبيرة في أداء السوق وجودة حوكمة الشركات خلال المشاورة.
بينما القرار معلق، تحافظ MSCI على قيود معينة على التغييرات في تكوين المؤشرات الإندونيسية. على وجه التحديد، لن يزيد المزود عامل الإدراج الأجنبي (FIF) وعدد الأسهم (NOS)، ولن يدرج أوراق مالية جديدة في مؤشر MSCI للسوق القابلة للاستثمار في إندونيسيا، أو ينقل المكونات الحالية إلى قطاعات حجم أكبر.
في الوقت نفسه، ستواصل MSCI استبعاد الأوراق المالية التي حددتها السلطات الإندونيسية بموجب آلية تركيز الملكية العالية (HSC) من مؤشراتها واستخدام البيانات المعلنة عن مالكي أكثر من 1% من الأسهم لتعديل تقديرات العائم الحر. يتعلق هذا تحديدًا بتكوين مؤشرات MSCI، وليس بالشطب التلقائي للشركات من بورصة إندونيسيا.
نتيجة لذلك، يبدأ تأثير القرار على سوق الأسهم الإندونيسي حتى قبل إعادة التصنيف النهائية: بعض الآليات التي يمكن أن تزيد من وجود الشركات الوطنية في المؤشرات الدولية محدودة بالفعل.
لماذا توقفت MSCI عن الثقة في هيكل السوق الإندونيسي
المخاوف الرئيسية لـ MSCI لا تتعلق مباشرة بمعدلات النمو الاقتصادي في إندونيسيا أو ميزانية الحكومة أو ربحية أكبر الشركات. يشك مزود المؤشر في موثوقية البيانات حول هيكل الملكية وقدرة السوق على ضمان تسعير عادل.
في مراجعة تصنيف السوق في يونيو، حددت MSCI مشكلتين نظاميتين: نقص الشفافية في ملكية الأسهم والشكوك حول إجراءات التداول المنسقة.
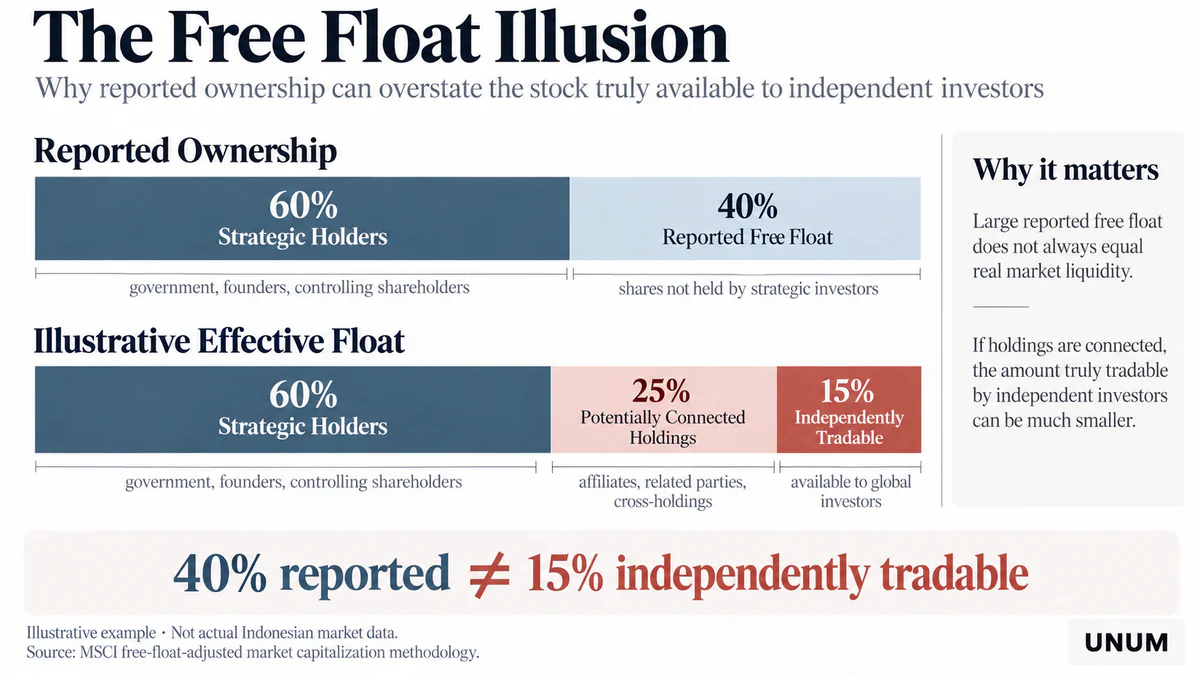
تؤثر المشكلة الأولى على تحديد الحصة الحرة — الجزء من الأسهم الذي يتم تداوله بحرية. إذا كان حاملو الأوراق المالية المستقلون رسميًا مرتبطين فعليًا، فقد يكون حجم الأسهم المتاحة فعليًا للمستثمرين الخارجيين أقل بكثير مما هو معلن.
على سبيل المثال، قد تكشف شركة عن مستوى حصة حرة بنسبة 40%، ولكن إذا كانت نسبة كبيرة من هذه الأسهم مملوكة لهياكل مرتبطة، فإن العدد الفعلي للأسهم المتداولة بشكل مستقل في السوق سيكون أقل. هذا توضيح افتراضي للآلية وليس تقييمًا لأي شركة إندونيسية محددة.
تتعلق المشكلة الثانية بجودة التداول. إذا تم تنفيذ نسبة كبيرة من المعاملات بين مشاركين منسقين، فقد لا تعكس الأسعار والأحجام الملحوظة التوازن الحقيقي للعرض والطلب المستقل.
بالنسبة لصناديق المؤشرات، فإن كلا الظرفين يخلقان مخاطرة. تفترض استراتيجياتها أن الأسهم المدرجة في المؤشر متاحة للشراء والبيع بأحجام تتناسب مع وزنها في المؤشر دون تأثير مفرط على سعر السوق.
إذا لم يتم الوفاء بهذا الافتراض، يواجه المديرون تكاليف معاملات إضافية وصعوبات في تكرار المؤشر. لم يعد رأس المال السوقي العالي للشركة يضمن سيولة كافية لأسهمها.
لهذا السبب تولي MSCI اهتمامًا خاصًا لمؤشر الاستثمارية — ملاءمة السوق العملية للاستثمارات المؤسسية.
في الوقت نفسه، فإن الشكوك حول التداول المنسق ليست معادلة لإثبات التلاعبات من قبل شركات محددة. تشير MSCI إلى المخاطر النظامية وعدم كفاية الأدلة على الرقابة الفعالة، بدلاً من إصدار أحكام قانونية بشأن ذنب المشاركين الفرديين.
ما الإصلاحات التي نفذتها إندونيسيا ولماذا لم تقنع MSCI
بدأت السلطات الإندونيسية في الاستجابة لمخاوف مزود المؤشر في النصف الأول من عام 2026. قام المنظم المالي OJK، وبورصة إندونيسيا IDX، والمستودع المركزي KSEI بتطوير برنامج لتعزيز الشفافية وجودة البنية التحتية للسوق.
في أبريل، أعلن المنظمون عن تنفيذ عدة تدابير، بما في ذلك توسيع الإفصاح عن هيكل الملكية وتطوير آليات لمراقبة تركيز الأسهم. في الوقت نفسه، تمت الموافقة على انتقال تدريجي إلى حصة حرة دنيا أعلى.
اتجاه الإصلاح | محتوى التغييرات | الأهمية للمستثمرين |
|---|---|---|
الإفصاح عن المساهمين | نشر بيانات عن مالكي أكثر من 1% من الأسهم | القدرة على تحديد هيكل الملكية بدقة أكبر |
مراقبة التركيز | آلية تركيز الملكية العالية | تحديد التركيز المفرط لرأس المال السهمي |
تصنيف المستثمرين | زيادة تفاصيل بيانات KSEI إلى 39 فئة ونوع | معلومات أكثر شفافية عن مالكي الأوراق المالية |
الحد الأدنى للحصة الحرة | الانتقال التدريجي من 7.5% إلى العتبة المستهدفة 15% | زيادة محتملة في حجم الأسهم المتداولة بحرية |
رفع الحد الأدنى للحصة الحرة إلى 15% لا يعني أن جميع الشركات العامة قد استوفت هذا المطلب بالفعل. إنه إصلاح يتضمن تنفيذه فترة انتقالية.
تهدف التغييرات إلى تعزيز شفافية هيكل الملكية، وحماية المستثمرين، وتحسين الظروف لمشاركة رأس المال الدولي. ومع ذلك، تقيم MSCI ليس فقط وجود قواعد جديدة ولكن أيضًا اتساق تطبيقها.
في مراجعة تصنيف السوق لشهر يونيو، اعترفت الشركة بالإصلاحات كخطوة إيجابية مع التأكيد على الحاجة إلى نتائج قابلة للقياس ومستدامة.
رامان أيلور سوبرامانيان، رئيس تصنيف السوق والتصنيف في MSCI، أوضح المبدأ العام للتقييم:
الإدراج في المؤشرات وتصنيف السوق ليست قرارات ثابتة
بالنسبة للمستثمرين المؤسسيين الدوليين، فإن التغييرات الحقيقية في حوكمة الشركات وشفافية الملكية وقدرة المنظمين على كبح الانتهاكات تعتبر ذات أهمية أساسية.
وبالتالي، لا يزال هناك تباين كبير بين موقف السلطات الإندونيسية ومتطلبات MSCI. يشير المنظمون إلى التدابير التنظيمية المعتمدة، بينما يتوقع مزود المؤشر أدلة على أن هذه التدابير قد غيرت بالفعل طريقة عمل السوق.
بحلول أكتوبر، لم ترَ MSCI تقدمًا مستدامًا كافيًا وأشارت بشكل خاص إلى الحاجة إلى أدلة على التنفيذ الفعال للتدابير الإشرافية.
قد يكون هذا الجانب هو الأكثر تحديًا للحكومة الإندونيسية. يمكن تنفيذ متطلبات جديدة للكشف عن المساهمين بسرعة نسبية، لكن إثبات فعالية مكافحة التلاعب في السوق لا يمكن تحقيقه إلا من خلال نتائج الممارسة الإشرافية طويلة الأجل.
لماذا يشكل الاستبعاد من MSCI تهديدًا بعمليات بيع جماعية
تُستخدم مؤشرات MSCI ليس فقط لتتبع ديناميكيات الأسواق المالية. إنها تشكل أساس استراتيجيات الاستثمار التي تحدد تخصيص رأس المال بين البلدان والشركات والقطاعات.
لذلك، يمكن لإعادة تصنيف MSCI — تغيير تصنيف بلد ما من قبل مزود المؤشر — أن تؤثر بشكل مباشر على قرارات المديرين الدوليين.
في حالة الانتقال النهائي لإندونيسيا إلى سوق مستقل، ستختلف العواقب اعتمادًا على استراتيجية الاستثمار.
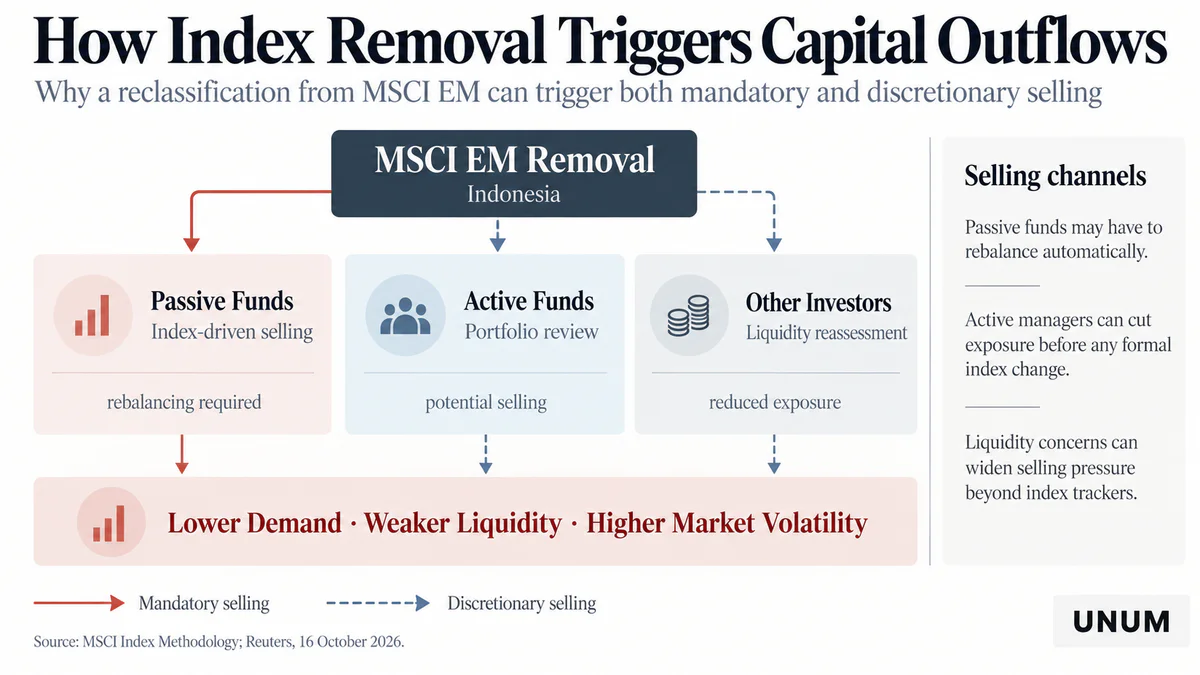
الصناديق السلبية وصناديق المؤشرات المتداولة. ستحتاج الصناديق المطلوبة لتكرار مؤشرات MSCI للأسواق الناشئة المتأثرة إلى إعادة توازن محافظها. بالنسبة لمثل هذه الاستراتيجيات، يعني استبعاد الأسهم الإندونيسية من المؤشر الأساسي الحاجة إلى تقليل أو إغلاق المراكز المقابلة.
الصناديق النشطة ذات المؤشر المرجعي. قد يحتفظ المديرون بالأوراق المالية الإندونيسية، لكن المراكز الكبيرة خارج المؤشر الأساسي تزيد من خطر انحراف نتائج الصندوق عن المؤشر المرجعي المختار. لذلك، قد يدفع قرار MSCI إلى تقليل الاستثمارات حتى في غياب حظر مباشر على ملكية الأصول.
المستثمرون المؤسسيون المستقلون. ليسوا ملزمين باتباع MSCI للأسواق الناشئة، لكن قد يعيدون النظر في خطط الاستثمار بسبب الانخفاض المتوقع في السيولة، وزيادة مخاطر العملة، وتدهور شروط الخروج من المراكز.
وبالتالي، يمثل البيع القسري المحتمل للأسهم من قبل الصناديق السلبية مجرد قناة واحدة للتدفق الخارجي.
يلعب رد الفعل السوقي الاستباقي أيضًا دورًا مهمًا. قد يقلل المستثمرون من المراكز حتى قبل القرار النهائي لـ MSCI إذا اعتبروا إعادة التصنيف محتملة ويسعون لتجنب المبيعات المتزامنة لعدد كبير من الأوراق المالية.
يمكن أن تكثف مثل هذه السلسلة الضغط على السوق: يؤدي توقع تغييرات المؤشر إلى تقليل الاستثمارات، وتقل السيولة، وزيادة احتمالية المزيد من المبيعات تزيد من العلاوة المطلوبة من قبل المستثمرين.
لهذا السبب يشكل تخفيض تصنيف MSCI المحتمل تهديدًا ليس فقط لصناديق المؤشرات المتداولة ولكن أيضًا لمجموعة أوسع من المشاركين في أسواق رأس المال الدولية.
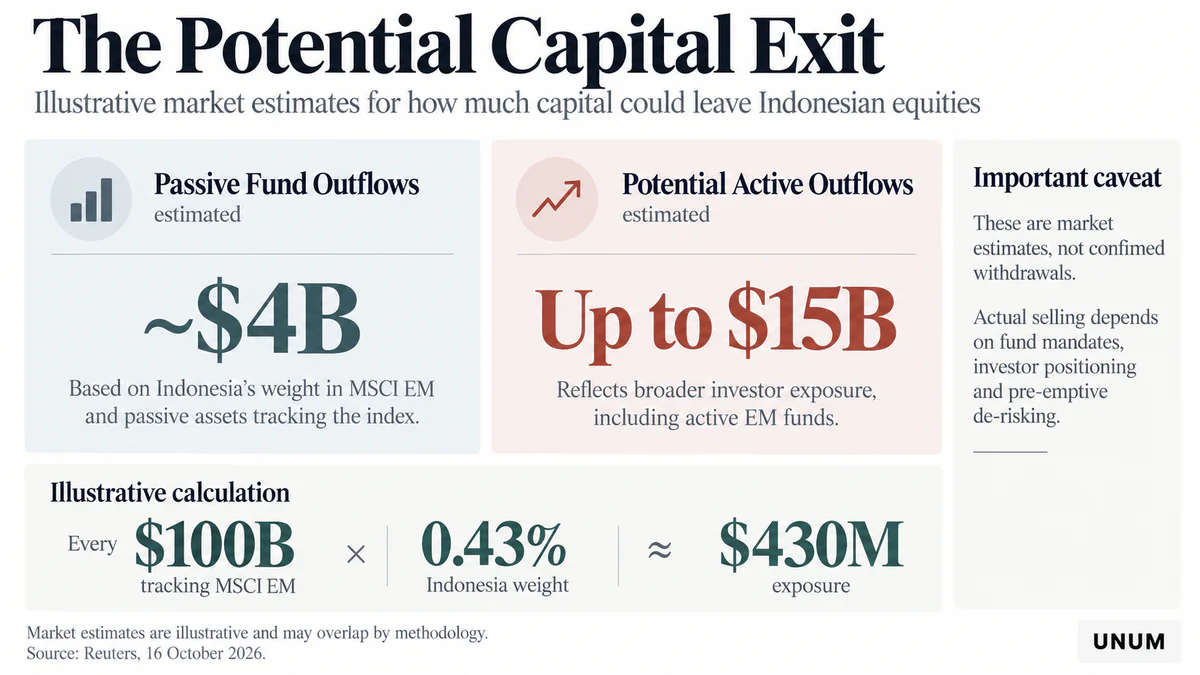
كم من رأس المال تخاطر إندونيسيا بفقدانه
يعتمد حجم التدفق الخارجي المحتمل لرأس المال من إندونيسيا على حجم الأصول الموجهة نحو مؤشرات MSCI، والوزن الحالي للسوق الوطني، وقرارات المديرين النشطين.
وفقًا لبيانات MSCI، اعتبارًا من 30 سبتمبر 2026، شمل مؤشر MSCI إندونيسيا، الذي يغطي الشركات الكبيرة والمتوسطة، تسعة أوراق مالية بإجمالي رسملة معدلة للتداول الحر تبلغ 53.35 مليار دولار. شمل مؤشر MSCI إندونيسيا IMI الأوسع نطاقًا ليس فقط الشركات الكبيرة والمتوسطة ولكن أيضًا الشركات الصغيرة، لذا لا ينبغي معادلة هذين المؤشرين.
للمقارنة، كانت الرسملة المعدلة لـ MSCI للأسواق الناشئة في نفس التاريخ حوالي 12.28 تريليون دولار. تعطي نسبة هذه الأرقام وزنًا تقريبيًا لإندونيسيا يبلغ حوالي 0.43٪.
هذا هو تقدير The Unum بناءً على رسملة المؤشر، وليس الوزن الرسمي للبلد في محفظة صندوق استثماري محدد.
بهذا الوزن، فإن كل 100 مليار دولار من الأصول التي تكرر المؤشر المقابل بشكل كامل تعني نظريًا حوالي 430 مليون دولار من الاستثمارات في الأوراق المالية الإندونيسية. ومع ذلك، قد تستخدم الصناديق الحقيقية إصدارات مختلفة من المؤشرات وطرق التكرار وأدوات التحوط.
تختلف تقديرات السوق للمبيعات المحتملة بشكل كبير. وفقًا لرويترز، يُقدر التدفق الخارجي المحتمل بحوالي 4 مليارات دولار من الاستراتيجيات السلبية وحتى 15 مليار دولار من الصناديق النشطة.
هذه الأرقام لا تمثل حجمًا مؤكدًا لتدفقات رأس المال المستقبلية. قد يكون بعض المستثمرين قد قللوا بالفعل من مراكزهم، وقد يختار بعض المديرين الاحتفاظ بالأسهم الإندونيسية، وقد تتداخل المنهجيات لتقييم التدفقات النشطة والسلبية.
من الضروري أيضًا التمييز بين انخفاض القيمة السوقية وخروج فعلي للأموال. حتى حجم صغير نسبيًا من المبيعات يمكن أن يسبب انخفاضًا كبيرًا في القيمة السوقية إذا كان الطلب من المشترين غير كافٍ.
بالنسبة للسوق الإندونيسي، فإن تركيز الاستثمارات الأجنبية في عدد قليل من الشركات الكبيرة له أهمية خاصة. إذا قامت الصناديق بتقليل المراكز في هذه الأسهم في وقت واحد، فقد يكون الضغط على الأسعار قويًا بشكل غير متناسب بالنسبة للحجم الفعلي للمعاملات.
لماذا البنوك الكبرى في مركز البيع المكثف
كان الانخفاض في الأسهم الإندونيسية ملحوظًا بشكل خاص في قطاع البنوك، الذي يمثل الجزء الأكبر من رأس المال في مؤشر MSCI إندونيسيا.
اعتبارًا من 30 سبتمبر 2026، كانت البنوك الأربعة الكبرى تمتلك الحصص التالية من المؤشر:
بنك سنترال آسيا — 31.41%;
بنك راكيات إندونيسيا — 19.96%;
بنك مانديري — 15.70%;
بنك نيغارا إندونيسيا — 4.64%.
كان الوزن المجمع للقطاع المالي حوالي 71.7%. ثلاثة من أكبر البنوك شكلت حوالي 67% من مؤشر MSCI إندونيسيا.
هذا التركيز يفسر لماذا يؤثر تقليل المشاركة الأجنبية في استراتيجيات المؤشر بشكل رئيسي على الأسهم البنكية الكبيرة.
إذا قام صندوق ببيع الأسهم الإندونيسية بشكل يتناسب مع أوزانها في المؤشر، فإن حوالي ثلثي الحجم المقابل يقع على بنك سنترال آسيا، بنك راكيات إندونيسيا، وبنك مانديري.
ومع ذلك، فإن انخفاض الأسعار السوقية لا يشير بالضرورة إلى تدهور في المؤشرات الأساسية للبنوك. قد يكون السبب هو تغيير في هيكل الطلب الاستثماري، وليس مرتبطًا مباشرة بالأرباح أو محفظة القروض أو كفاية رأس المال للمؤسسات المحددة.
ومع ذلك، فإن الانخفاض المطول في التقييمات يخلق قيودًا إضافية. إذا احتاجت الشركات البنكية إلى جذب رأس مال جديد، فقد يزيد بيئة السوق غير المواتية من تكلفة الطرح.
وبالتالي، فإن التركيز العالي لمؤشر MSCI إندونيسيا يحول إعادة تصنيف المؤشر المحتملة إلى عامل خطر مهم بشكل خاص لأكبر المؤسسات المالية في البلاد.
بدأ المستثمرون الأجانب في تقليل المراكز قبل انهيار أكتوبر
نشأت تهديد الاستبعاد من المؤشرات الدولية في ظل تقليل مستمر بالفعل للمشاركة الأجنبية في سوق الأسهم الإندونيسي.
وفقًا لتقارير وسائل الإعلام المالية الدولية، منذ بداية عام 2026، اقتربت صافي مبيعات الأسهم الإندونيسية من قبل المستثمرين الأجانب من 5 مليارات دولار. يعكس هذا الرقم الفرق بين عمليات الشراء والمبيعات للأوراق المالية، وليس حجم الأموال المؤكدة التي تم سحبها من البلاد.
تشمل الاستثمارات الأجنبية في إندونيسيا عدة اتجاهات: استثمارات في الأسهم، والسندات الحكومية والشركات، وكذلك الاستثمارات المباشرة في الشركات. لذلك، فإن إعادة تصنيف MSCI المحتملة تؤثر بشكل رئيسي على رأس المال المحفظي الذي يركز على سوق الأسهم.
على مدار العام، زادت حالة عدم اليقين تدريجيًا. في يناير، سلطت MSCI الضوء على مشكلات شفافية التداول الحر، واستمرت في تطبيق القيود على الأوراق المالية الإندونيسية في الأشهر التالية، وفي يونيو حذرت من مراجعة محتملة للتصنيف.
في مرحلة مبكرة، ناقش المستثمرون بشكل رئيسي خطر انتقال البلاد إلى سوق الحدود. ومع ذلك، كان الاقتراح في أكتوبر أكثر صرامة: رأت MSCI أنه من الضروري النظر في نقل مباشر إلى سوق مستقل.
هذا يغير بشكل كبير تقييم آفاق الاستثمار. بدلاً من الانتقال بين عائلتين كبيرتين من المؤشرات، تخاطر إندونيسيا بأن تترك خارج كلتيهما، مما قد يحد من تدفق الأموال من الصناديق الدولية ذات التفويضات الاستثمارية المحددة بدقة.
لذلك، فإن استقرار مؤشر جاكرتا المركب وحده لن يكون دليلاً كافيًا على استعادة الثقة. لتقييم مرونة السوق، سيكون من الضروري مراقبة التدفقات الفعلية للمحافظ الأجنبية، وهيكل ملكية الأسهم، وديناميكيات السيولة.
لماذا يمكن أن يضعف الضغط على الأسهم الروبية الإندونيسية
تمتد عواقب تقليل الاستثمارات الأجنبية المحتملة إلى ما وراء سوق الأسهم.
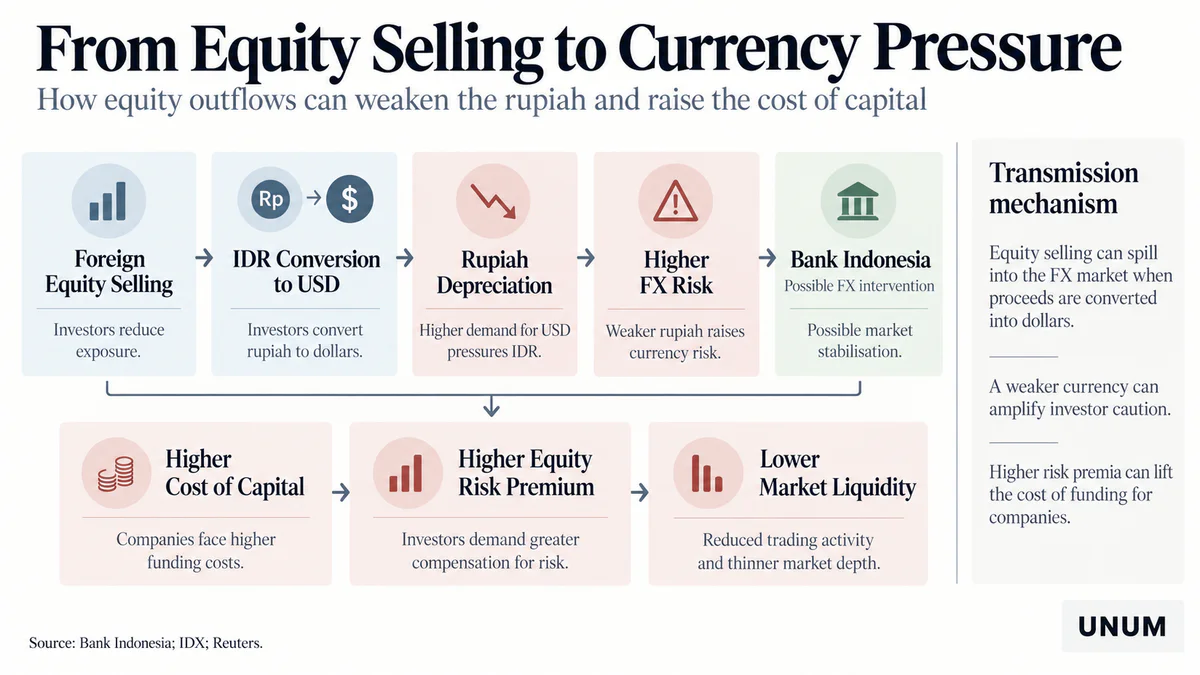
عندما يبيع مستثمر دولي الأسهم الإندونيسية ويقرر سحب العائدات، يحتاج إلى تحويل الروبية إلى عملة أجنبية، وغالبًا ما تكون الدولار الأمريكي.
يمكن أن يزيد الطلب الإضافي على الدولار من الضغط على سعر صرف الروبية الإندونيسية، خاصة إذا حدثت مبيعات الأسهم في وقت واحد بين عدد كبير من المشاركين.
في 16 أكتوبر، اقتربت الروبية من مستويات ضعيفة تاريخيًا مقابل الدولار. وفقًا لرويترز، حدث انخفاضها بالتزامن مع انهيار مؤشر جاكرتا المركب، مما زاد من المخاوف بشأن تخفيضات إضافية في رأس المال الأجنبي.
من المهم أن نفهم أن كل عملية بيع للأسهم الإندونيسية من قبل مستثمر أجنبي لا تؤدي بالضرورة إلى تحويل فوري للأموال إلى دولارات. قد تبقى العائدات بالروبية وتوجه نحو شراء أصول محلية أخرى.
يتكثف الخطر تحديدًا عندما يكون تقليص الاستثمارات في الأسهم مصحوبًا بتدفق فعلي لرأس المال من العملة الوطنية.
يؤثر ضعف الروبية أيضًا على نتائج المستثمرين الأجانب. حتى مع استقرار الأسعار بالعملة المحلية، قد تستمر قيمة المحفظة بالدولار في الانخفاض.
وبالتالي، تنشأ مصدران مترابطان للخطر في وقت واحد: انخفاض أسعار الأسهم والخسائر في العملة.
قد يتطلب زيادة عدم اليقين إجراءات أكثر نشاطًا من بنك إندونيسيا. يمكن للبنك المركزي استخدام التدخلات في العملة وأدوات السياسة النقدية الأخرى للحد من التقلبات الحادة، لكن هذه التدابير لا تحل القضايا الأساسية لشفافية سوق الأسهم.
يزيد انخفاض قيمة الروبية أيضًا من تكلفة السلع المستوردة وخدمة الالتزامات المقومة بالعملة الأجنبية إذا لم يتم التحوط من المخاطر المقابلة.
لذلك، تصبح ديناميات USD/IDR واحدة من المؤشرات المهمة لمعرفة ما إذا كان بيع الأسهم يتحول إلى أزمة ثقة أوسع في الأصول المالية للبلاد.
كيف سيغير فقدان وضع السوق الناشئة تكاليف رأس المال
الخطر الأكثر طولا بالنسبة لإندونيسيا ليس انخفاضًا ليوم واحد في مؤشر جاكرتا المركب، بل التدهور المحتمل في شروط جذب رأس المال الدولي.
إذا قلل المستثمرون المؤسسيون من مشاركتهم في سوق الأسهم الوطنية، فقد تنخفض سيولة الأسهم وتزداد تكاليف المعاملات. في مثل هذه الظروف، يطلب المستثمرون الجدد عادةً عوائد متوقعة أعلى كتعويض عن المخاطر.
في التمويل المؤسسي، ينعكس هذا الآلية في تكلفة رأس المال السهمي.
كل شيء متساوٍ، يعني زيادة العائد المطلوب للمستثمرين انخفاضًا في التقييم العادل للشركات. بالنسبة للشركات التي تخطط لإصدار أسهم إضافية، قد يؤدي ذلك إلى الحاجة إلى طرح الأسهم بسعر أقل ملاءمة.
تؤثر زيادة علاوة مخاطر الأسهم بشكل أساسي على الشركات التي تعتمد على الوصول المنتظم إلى سوق رأس المال العام.
يمكن تقسيم العواقب المحتملة إلى عدة مستويات:
بالنسبة للشركات العامة — انخفاض تقييم السوق، وزيادة تكلفة الطروحات الجديدة، وفرص محدودة لجمع تمويل الأسهم.
بالنسبة للمستثمرين المؤسسيين — زيادة تكاليف المعاملات، ومخاطر العملة، والمتطلبات للعوائد المتوقعة.
بالنسبة للاقتصاد — تقليل محتمل في نشاط الاستثمار للشركات وزيادة الاعتماد على الإقراض البنكي.
قناة تأثير إضافية تتعلق بسوق الديون. على الرغم من أن إعادة تصنيف MSCI لا تتطلب البيع التلقائي للسندات الحكومية الإندونيسية، إلا أن تدهور التصور العام لمخاطر البلاد قد يؤثر على عوائد أدوات الدين وسياسة الاستثمار للمديرين الدوليين.
في الوقت نفسه، يجب فصل العواقب المباشرة لاستبعاد المؤشر عن السيناريوهات الاقتصادية الكلية الأوسع. لا يعني انخفاض الأسهم بحد ذاته تدهورًا فوريًا في الاستقرار المالي لإندونيسيا.
يعتمد حجم التأثير المحتمل على مدة التدفق الخارجي، ورد فعل المستثمرين المحليين، وحالة النظام المصرفي، وقدرة الجهات التنظيمية على استعادة الثقة في السوق.
هل كانت هناك قرارات مماثلة من MSCI من قبل
الانتقال المباشر لدولة من سوق ناشئة إلى سوق مستقلة نادر نسبيًا، لكن هذه الممارسة موجودة.
في عام 2021، أعادت MSCI تصنيف الأرجنتين من الأسواق الناشئة إلى الأسواق المستقلة. كان القرار مرتبطًا بقيود حركة رأس المال المطولة، التي أعاقت بشكل كبير وصول المستثمرين الدوليين إلى السوق الوطنية.
في نفس الفترة، تم إعادة تصنيف باكستان إلى الأسواق الحدودية، حيث كانت مخاوف MSCI تتعلق بشكل رئيسي بحجم وسيولة السوق بدلاً من قيود حركة رأس المال المماثلة.
تظهر هذه الأمثلة أن التصنيف من قبل مزود المؤشر لا يتحدد فقط بحجم الاقتصاد أو عدد الشركات المسجلة.
بالنسبة لـ MSCI، فإن الشروط التي يمكن للمستثمرين الدوليين من خلالها شراء وبيع الأسهم، والحصول على بيانات موثوقة عن تداولاتهم، وإدارة مخاطر المحافظ ذات أهمية أساسية.
ومع ذلك، فإن المقارنة المباشرة بين إندونيسيا والأرجنتين ستكون غير صحيحة. في حالة الأرجنتين، كانت المشكلة الرئيسية تتعلق بقيود العملة والوصول إلى رأس المال، في حين أن مخاوف MSCI مع إندونيسيا تتعلق بشكل أساسي بشفافية الملكية، وسيولة السوق، وكفاءة الإشراف.
علاوة على ذلك، فإن تقييم جودة سوق الأسهم الوطنية ليس معادلاً لتقييم الاقتصاد بأكمله. قد تحافظ الشركات الإندونيسية على أداء مالي مستقر حتى في ظل انخفاض كبير في الاستثمارات الدولية في المحافظ.
لذلك، السؤال الرئيسي ليس مدى قوة اقتصاد إندونيسيا بشكل عام، بل ما إذا كان سوق الأسهم فيها يلبي متطلبات المستثمرين المؤسسيين العالميين.
ما قد يحدث بحلول يونيو 2027
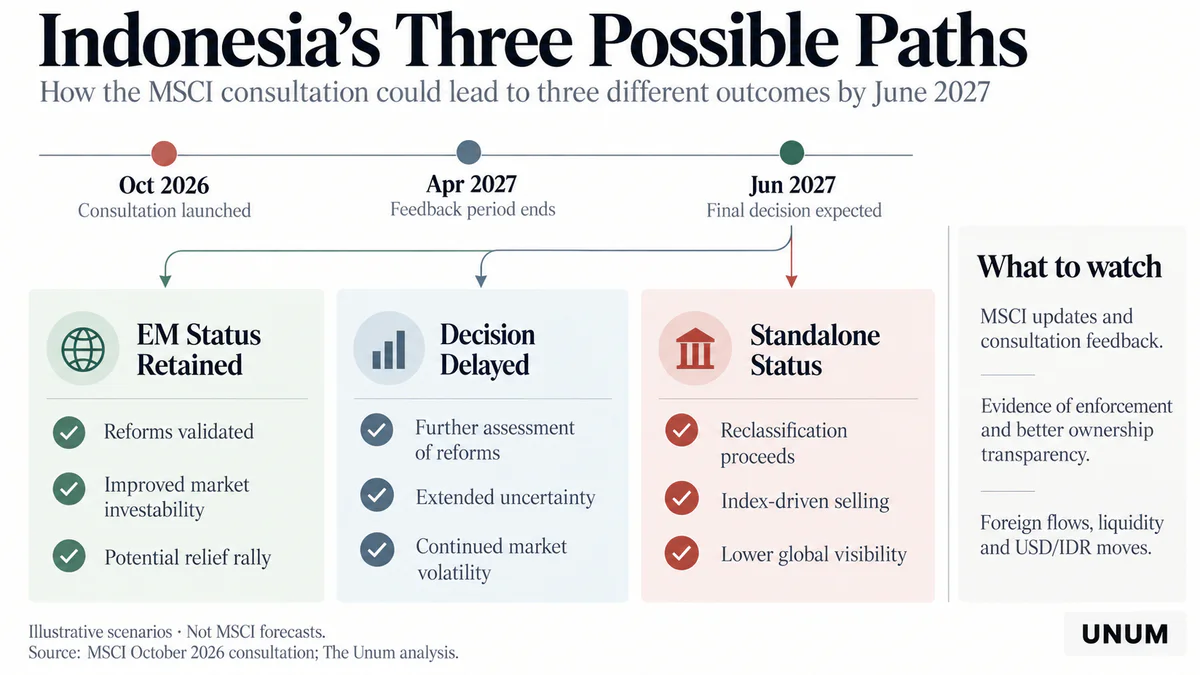
تقبل MSCI التعليقات من المشاركين في المشاورات حتى 30 أبريل 2027، وتخطط للإعلان عن القرار النهائي في موعد لا يتجاوز 30 يونيو. قبل هذا الوقت، قد تنشر الشركة تقييمًا مؤقتًا للتعليقات المستلمة.
ستعتمد الوضعية المستقبلية على نتائج الإصلاحات وما إذا كانت السلطات الإندونيسية تستطيع تقديم أدلة مقنعة على زيادة شفافية السوق.
إندونيسيا تحتفظ بوضع السوق الناشئة
تشير السيناريو الأكثر تفاؤلاً إلى أن MSCI ستعترف بنتائج الإصلاحات على أنها كافية للحفاظ على تصنيف السوق الناشئة.
لتحقيق ذلك، يحتاج المنظمون إلى إثبات موثوقية بيانات العائم الحر، وتحسين مستدام في حوكمة الشركات، وتطبيق فعال لقواعد مكافحة التلاعب في السوق.
في مثل هذه الحالة، قد يدعم تقليل عدم اليقين عودة المستثمرين الأجانب وانتعاش الطلب على أسهم البنوك الكبرى.
ومع ذلك، فإن الحفاظ على الوضع وحده لا يضمن عودة الأسعار إلى مستوياتها السابقة. ستعتمد الديناميكيات المستقبلية أيضًا على ربحية الشركات، وأسعار الفائدة، والطلب العالمي على أصول الأسواق الناشئة.
تأجيل القرار النهائي
يقترح السيناريو التحليلي الثاني استمرار تقييم الإصلاحات التنظيمية أو تغيير في الجدول الزمني للقرار.
لم تعلن MSCI عن هذا الخيار كخطة رئيسية، ولكن لا يمكن استبعاد إمكانية التقييم الإضافي تمامًا.
بالنسبة للمستثمرين، يعني هذا النتيجة استمرار عدم اليقين. قد يؤجل المديرون استثمارات جديدة، وقد تحافظ بعض الصناديق على تعرض منخفض للأسهم الإندونيسية حتى تتضح الأمور نهائيًا.
في مثل هذه الحالة، قد يستقر السوق بعد انخفاض أولي، ولكن ستظل السيولة والطلب على الطروحات الجديدة تحت الضغط.
إعادة تصنيف إندونيسيا كسوق مستقل
السيناريو الأكثر سلبية لمستثمري المؤشرات الدولية يتضمن الموافقة على إعادة التصنيف المقترحة.
بمجرد تحديد ترتيب التنفيذ، ستحتاج الصناديق التي تكرر المؤشرات المتأثرة لـ MSCI إلى تعديل تركيبات محافظها. قد يقلل المديرون النشطون أيضًا من المراكز، بالنظر إلى تغيير وضع البلد وسيولة السوق.
تشمل العواقب المحتملة تقليل المشاركة الأجنبية، وزيادة تقلب الأسهم، وارتفاع تكاليف رأس المال للشركات الفردية.
ومع ذلك، فإن الحجم الدقيق للضغط على السوق غير معروف مسبقًا. قد يبيع بعض المستثمرين الأسهم قبل التغيير الرسمي في التصنيف، بينما قد يخفف الطلب المضاد من المشاركين المحليين من التأثير.
وبالتالي، سيكون قرار MSCI النهائي عاملًا مهمًا، ولكنه ليس المحدد الوحيد لحالة السوق المالي في إندونيسيا في عام 2027.
مؤشرات لتقييم استعادة الثقة
في الأشهر المقبلة، سيكون تقييم آفاق السوق الإندونيسي بناءً على ديناميكيات مؤشر جاكرتا المركب وحده غير كافٍ.
يتطلب الانتعاش المستدام ليس فقط ارتفاع الأسعار ولكن أيضًا تطبيع تدفقات المحافظ الأجنبية، وتحسين السيولة، وتأكيد فعالية التغييرات التنظيمية.
لتقييم الوضع، يجب على المستثمرين مراقبة عدة مجموعات من المؤشرات:
قرارات MSCI وتقدم الإصلاحات. ستكون الأحداث الأكثر أهمية هي التحديثات المؤقتة من المشاورات، وإعلانات OJK، وإحصاءات تركيز الملكية العالية، ونتائج متطلبات الإفصاح عن المساهمين الجدد.
تدفقات المحافظ الأجنبية. ستساعد بيانات IDX عن صافي المشتريات والمبيعات من قبل غير المقيمين في تحديد ما إذا كان رأس المال الدولي يعود أم أن ارتفاع الأسعار مدعوم بشكل رئيسي من قبل المستثمرين المحليين.
السيولة وتركيز السوق. ستسمح أحجام التداول، وفروق العرض والطلب، والعائم الحر الفعلي للشركات الكبرى بتقييم مدى تلبية السوق لمتطلبات المستثمرين المؤسسيين.
سعر صرف USD/IDR وإجراءات بنك إندونيسيا. ستظهر استقرار الروبية، وديناميكيات الاحتياطيات الأجنبية، وقرارات البنك المركزي ما إذا كان الضغط من سوق الأسهم ينتشر إلى قطاعات أخرى من النظام المالي.
قطاع البنوك في إندونيسيا. سيؤدي أداء بنك آسيا المركزي، وبنك راكيات إندونيسيا، وبنك مانديري بالنسبة للمؤشر الأوسع إلى تحديد ما إذا كانت مبيعات الأسهم الأكثر أهمية لـ MSCI مستمرة.
تكلفة جمع رأس المال. ستساعد شروط الطروحات الجديدة للأسهم، وسندات الشركات، وعوائد الأوراق المالية الحكومية في تقييم ما إذا كانت حالة عدم اليقين في المؤشر تتطور إلى زيادة أوسع في التكاليف المالية.
ستساعد مقارنة هذه المؤشرات في تمييز الانتعاش المؤقت في الأسعار عن التحسن الهيكلي في جاذبية الاستثمار في البلاد.
الخطر الرئيسي لإندونيسيا يكمن في فقدان الثقة
كان انهيار أكتوبر مثالاً واضحاً على مدى قوة تأثير قرارات مقدمي المؤشرات الدولية على الأسواق المالية الوطنية. حتى الاستشارة التي لا تغير التصنيف فوراً يمكن أن تسبب إعادة تقييم واسعة النطاق للأصول إذا اعتبر المستثمرون أن احتمال اتخاذ قرار غير مواتٍ عالٍ.
بالنسبة لإندونيسيا، تتعقد الوضعية بسبب تركيز الاستثمارات في المؤشرات الدولية في أكبر البنوك، والتقليل المطول للاستثمارات الأجنبية في المحافظ، وعدم استقرار العملة.
بشكل جماعي، تخلق هذه الظروف خطراً بأن تؤثر مشاكل السوق المالية تدريجياً على قيمة رأس المال السهمي، ونشاط الاستثمار التجاري، والظروف المالية في البلاد.
في الوقت نفسه، فإن الاستبعاد المحتمل من MSCI للأسواق الناشئة لا يعني تلقائياً تدهور جميع مؤشرات الاقتصاد الإندونيسي. تحتفظ البلاد بسوق محلية كبيرة، وقطاع شركات متطور، والقدرة على جذب رأس المال الذي لا يعتمد بشكل مباشر على استراتيجيات المؤشرات.
حتى يونيو 2027، لن يكون الشرط الرئيسي لاستعادة الثقة هو معدل نمو مؤشر جاكرتا المركب، بل قدرة السلطات الإندونيسية على إثبات أن القواعد الجديدة قد زادت بالفعل من شفافية ملكية الأسهم، وحسنت الرقابة على السوق، وعززت حماية المستثمرين.
ستحدد نتائج هذه التغييرات ما إذا كان تراجع أكتوبر سيظل صدمة سوق مؤقتة أو يصبح بداية لتقليل أكثر ديمومة لرأس المال الدولي في سوق الأسهم الإندونيسية.