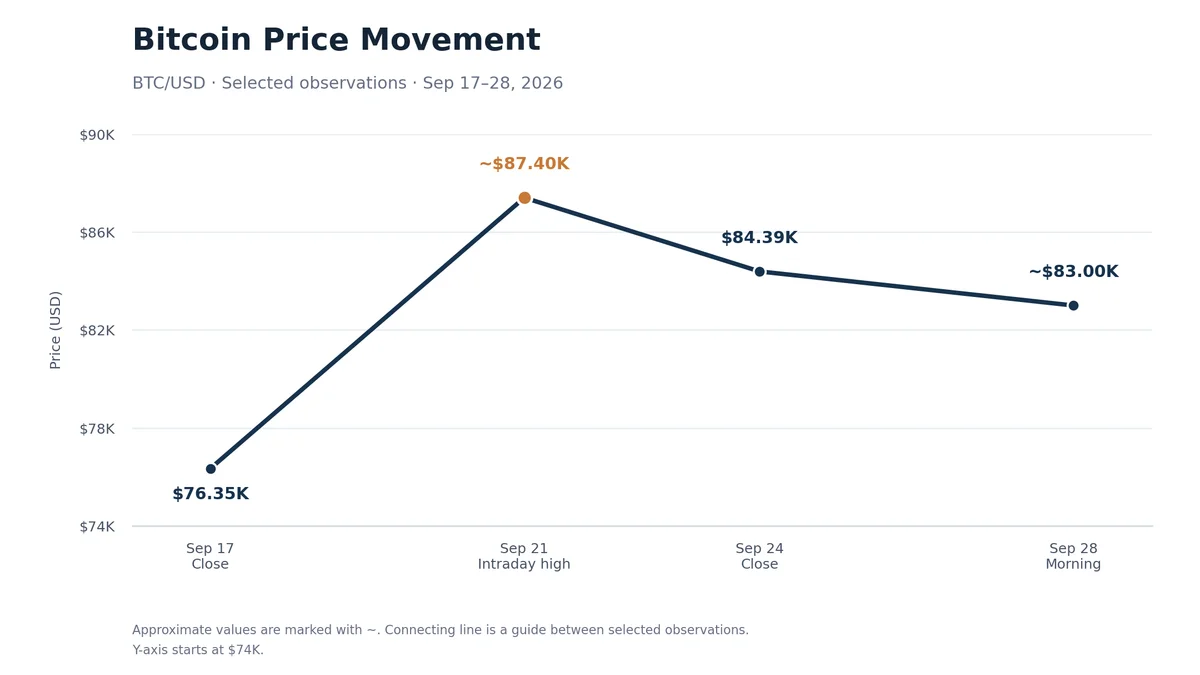
بين إغلاق 17 و24 سبتمبر، ارتفع سعر البيتكوين بحوالي 10.5% — من 76,35 ألف دولار إلى 84,39 ألف دولار. في 21 سبتمبر، ارتفع السعر لفترة وجيزة إلى حوالي 87,4 ألف دولار، وفي صباح 28 سبتمبر تم تداوله حوالي 83 ألف دولار. هذا أقل بحوالي 5% من الحد الأقصى، لكنه لا يزال أعلى من مستوى 17 سبتمبر. نحلل كيف أثرت التدفقات إلى ETF، وتصفية المراكز القصيرة والخلفية الاقتصادية على الحركة — ولماذا بدأ التراجع بعد الارتفاع.
المصدر الرئيسي للطلب – التدفق إلى ETF
خلال الأسبوع من 21 إلى 25 سبتمبر، حصلت صناديق BTC-ETF الفورية الأمريكية على حوالي 2.4 مليار دولار من التدفقات الصافية — وهو أعلى مستوى أسبوعي منذ أكتوبر 2025. في الأسبوع السابق، بلغ التدفق الصافي 6.2 مليون دولار فقط. أعادت الاستثمارات الجديدة المؤشر الإجمالي للتدفقات الصافية إلى الصناديق لعام 2026 إلى المنطقة الإيجابية بعد تدفق خارج بحوالي 5.8 مليار دولار في منتصف يوليو.
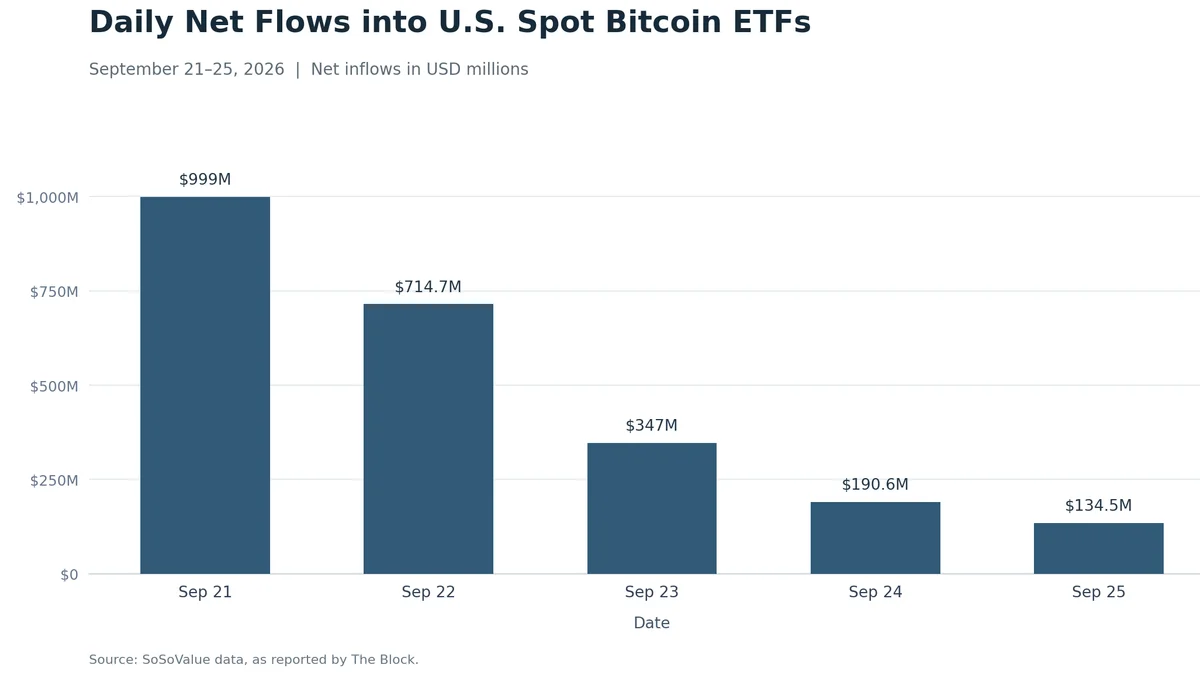
أكبر تدفق يومي كان يوم الاثنين — 999 مليون دولار. ثم انخفضت القيم كل يوم تداول: 714.7 مليون دولار يوم الثلاثاء، 347 مليون دولار يوم الأربعاء، 190.6 مليون دولار يوم الخميس و134.5 مليون دولار يوم الجمعة. شكل مؤشر يوم الاثنين حوالي 42% من المجموع الأسبوعي.
من المهم أن نأخذ في الاعتبار أن بيانات ETF تغطي الفترة حتى 25 سبتمبر، وأن الزيادة في السعر في بداية المقالة محسوبة على أساس إغلاق 17 و24 سبتمبر. لذلك، تظهر التدفقات الأسبوعية النطاق العام للطلب في الصناديق، لكنها لا تفسر حركة السعر فقط للفترة حتى 24 سبتمبر.
بلغ إجمالي حجم تداول ETF للأسبوع 15 مليار دولار مقابل 16.2 مليار دولار في الأسبوع السابق. تقيس التدفقات وحجم التداول مؤشرات مختلفة، لذلك لا ينبغي خلطها. بالإضافة إلى ذلك، لا تغطي تدفقات ETF جميع الصفقات مع البيتكوين في الأسواق الفورية وأسواق المشتقات. إنها مؤشر ملحوظ للطلب من خلال الصناديق المتداولة في البورصة، لكنها لا تثبت بنفسها أن الصناديق هي التي تسببت في كل الارتفاع.
تدفقات ETF – مؤشر ملحوظ للطلب من خلال الصناديق المتداولة في البورصة، لكنها لا تغطي جميع الصفقات مع البيتكوين في الأسواق الفورية وأسواق المشتقات. لذلك، فإن مبلغ 2.4 مليار دولار يساعد في فهم نطاق نشاط المستثمرين في الصناديق، لكنه لا يثبت بنفسه أن هذا هو ما تسبب في كل الارتفاع.
المراكز القصيرة سرعت الحركة
إذا ارتفع السعر ضد المتداول الذي لديه مركز مستقبلي قصير، فقد يكون ضمانه غير كافٍ. في هذه الحالة، تقوم البورصة بإغلاق العقد بشكل قسري، عادةً من خلال شراء مقابل. يمكن أن تؤدي الطلبات الجماعية لإغلاق المراكز القصيرة إلى تسريع الحركة، على الرغم من أن هذا لا يعني أن البورصات تشتري بالضرورة BTC في السوق الفوري.
وفقًا لبيانات CoinGlass، في 21 سبتمبر، تم تصفية حوالي 746.6 مليون دولار من المراكز في سوق العملات الرقمية خلال 24 ساعة. حوالي 648 مليون دولار منها كانت مراكز قصيرة، وحوالي 277.5 مليون دولار كانت مراكز قصيرة على البيتكوين. تغطي هذه الأرقام أصولًا رقمية مختلفة، لذلك من غير الصحيح القول بأن جميع التصفية حدثت في BTC فقط.
لكن لا يمكن اختزال الارتفاع فقط إلى "شورت سكويز". ذكرت CoinDesk أن إجمالي الفائدة المفتوحة في سوق العملات الرقمية ارتفع بنسبة 7.59%، إلى 156 مليار دولار. الفائدة المفتوحة تظهر حجم العقود غير المغلقة. يشير ارتفاعها في ظل التصفية الجماعية إلى أن المراكز المغلقة قد تم استبدالها بأخرى جديدة، واستمر المشاركون في زيادة النشاط بالرافعة المالية. وبالتالي، لم يكن السوق يتخلص فقط من الرهانات على الانخفاض – بل دخل بعض المتداولين في مراكز جديدة.
السعر يرتفع → المراكز القصيرة تُغلق قسريًا → البورصات تشتري BTC → الحركة قد تتسارع.
الخلفية الاقتصادية دعمت النمو أولاً ثم ضغطت على السعر
للوهلة الأولى، كانت الديناميكية تتعارض مع إجراءات نظام الاحتياطي الفيدرالي. في 16 سبتمبر، رفع الاحتياطي الفيدرالي الفائدة بمقدار 0.25 نقطة مئوية، إلى 3.75–4%. عادةً ما تزيد الفائدة الأعلى من جاذبية الأصول ذات الفائدة مقارنة بتلك التي لا تحقق عائدًا، بما في ذلك البيتكوين.
ومع ذلك، لا تهم الفائدة الفيدرالية فقط. فهي تحدد معيارًا للفوائد قصيرة الأجل، بينما تتغير عوائد السندات الحكومية لعشر سنوات تحت تأثير توقعات المستثمرين والطلب على السندات نفسها. في 21 سبتمبر، انخفضت عوائد السندات لعشر سنوات إلى أقل من 5%، وانخفضت أسعار النفط، وارتفعت المؤشرات الأمريكية: ارتفع Nasdaq بنسبة 2.26%، وS&P 500 بنسبة 1.49%. ارتفع البيتكوين في نفس اليوم بأكثر من 6%. يشير هذا إلى تحسن في المعنويات تجاه الأصول الخطرة بشكل عام، وليس فقط العملات الرقمية.
أرت هوغان، كبير استراتيجيي السوق في B. Riley Wealth، قال إن النفط وعوائد السندات في ذلك اليوم «غيروا دور الرياح المعاكسة إلى دعم مواتي للسوق – على الأقل على المدى القصير». كانت تقييماته تتعلق بالوضع في 21 سبتمبر. بعد بضعة أيام، تغيرت الصورة السوقية.
بحلول 24 سبتمبر، ارتفعت عوائد السندات الحكومية لعشر سنوات إلى أكثر من 5%، وارتفعت أسعار النفط. كما زادت التوقعات بتشديد السياسة النقدية من قبل البنوك المركزية. بحلول صباح 28 سبتمبر، تجاوزت عوائد السندات الأمريكية لعشر سنوات 5% مرة أخرى. في ظل هذه الظروف، تصبح الاستثمارات في الأصول غير ذات العائد أقل جاذبية لبعض المشاركين في السوق.
الأخبار التنظيمية دعمت المعنويات لكنها لم تحل المشكلة
في 15 سبتمبر، لم يتقدم مجلس الشيوخ الأمريكي في قانون CLARITY – مشروع قانون كان من المفترض أن يضع قواعد أكثر تفصيلاً لسوق الأصول الرقمية. انتهى التصويت بنتيجة 50–49، بينما كان يتطلب التقدم 60 صوتًا. كان هذا فشلًا لأنصار القانون ومصدرًا للغموض بالنسبة لصناعة العملات الرقمية.
بعد يومين، وافقت SEC على استثناء مؤقت مشروط لتداول محدود لبعض الأسهم المرمزة الأمريكية على منصات البلوكشين. قد يُنظر إلى هذا من قبل السوق كعلامة على أن الجهة التنظيمية مستعدة للنظر في نماذج جديدة لتداول الأصول الرقمية. لكن القرار كان يتعلق بأسهم مرمزة معينة ومنصات، ولم يغير الوضع القانوني للبيتكوين ولم يحل محل مشروع قانون CLARITY Act.
لماذا بدأ التراجع بعد الارتفاع
تشكل التراجع على خلفية صورة اقتصادية لم تعد مواتية. ارتفعت عوائد السندات مرة أخرى إلى أكثر من 5%، وارتفعت أسعار النفط، وأخبار التقدم الضعيف في المفاوضات بين الولايات المتحدة وإيران زادت المخاوف بشأن التضخم والغموض الجيوسياسي. في 28 سبتمبر، انخفض البيتكوين إلى حوالي 83 ألف دولار. وانخفضت معه عملات رقمية كبيرة أخرى. كما أشارت المراجعات السوقية إلى جني الأرباح بعد أسبوعين من الارتفاع.
في هذه المرحلة، ظل التدفق إلى ETF إيجابيًا طوال الأسبوع، لكن الديناميكية تراجعت بشكل ملحوظ يومًا بعد يوم. لذلك، من الأدق القول إن الطلب المؤسسي لم يختف، بل إن الاستثمارات الأسبوعية القوية لم تمنع الانخفاض قصير الأجل. تأثرت الأسعار في الوقت نفسه بالتدفقات إلى الصناديق، والمراكز ذات الرافعة المالية، وتغير الطلب على المخاطر.
يُفسر الارتفاع بنسبة تقارب 10% والتراجع اللاحق بمزيج من العوامل. أظهرت تدفقات ETF طلبًا ملحوظًا، وقد تكون تصفية المراكز القصيرة قد سرعت الارتفاع، ودعمت انخفاض عوائد السندات والنفط السوق في بداية الأسبوع. لاحقًا، أصبحت الخلفية الاقتصادية أقل مواتاة، وضعف وتيرة التدفقات إلى ETF. هذه التسلسل يفسر الحركة بشكل أفضل من محاولة العثور على خبر واحد يُزعم أنه تسبب في كل الارتفاع أو كل الانخفاض.
مقالات ذات صلة