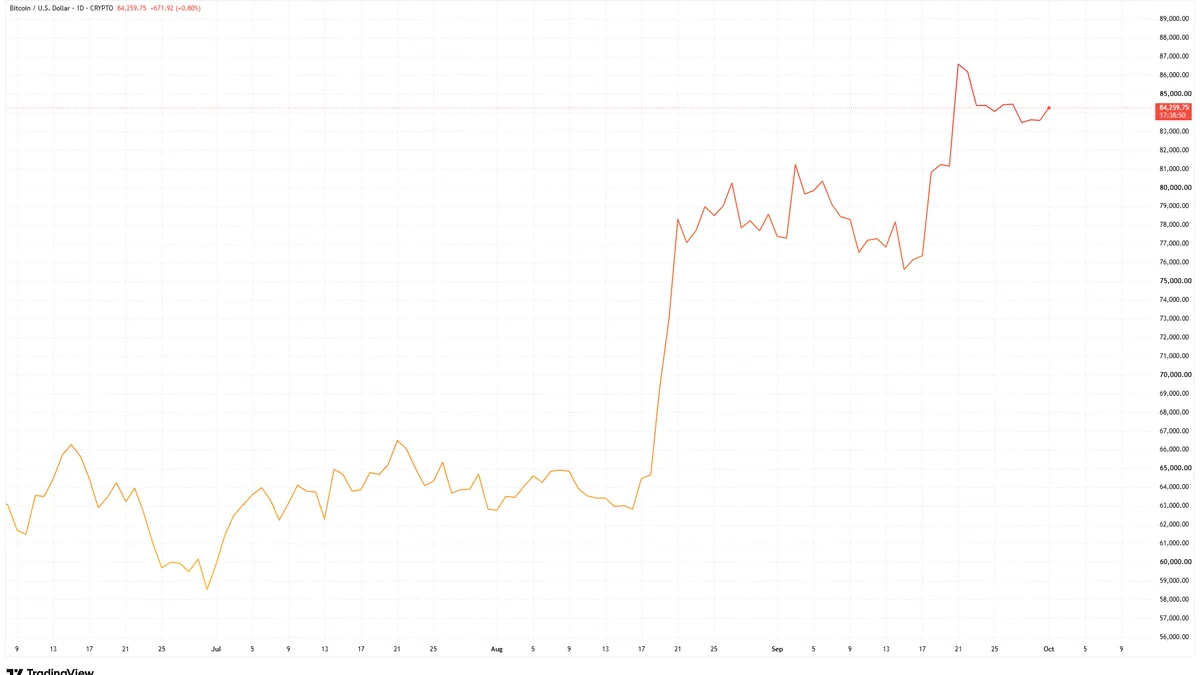
استعاد البيتكوين عافيته من أدنى مستوياته الصيفية حوالي 58,000–60,000 دولار وارتفع في 21 سبتمبر إلى حوالي 87,300 دولار. بعد التراجع في 1 أكتوبر، يتداول الآن حول 83,500 دولار. في سبتمبر، دعمت الطلب صناديق ETF الفورية: في الأسبوع الذي انتهى في 25 سبتمبر، جذبت حوالي 2.4 مليار دولار، وزادت Strategy احتياطياتها إلى 847,666 BTC. بحلول نهاية الشهر، أصبحت التدفقات إلى صناديق ETF أكثر تواضعًا.
في 16 سبتمبر، رفع الاحتياطي الفيدرالي الأمريكي لأول مرة منذ ثلاث سنوات سعر الفائدة إلى 3.75–4% وترك الباب مفتوحًا لمزيد من التشديد في السياسة. كانت التضخم في أغسطس أقل من التوقعات، لذا انخفضت احتمالية رفع الفائدة في أكتوبر، لكن المخاطر التضخمية لا تزال قائمة.
لتقييم استدامة التعافي، لا يكفي النظر إلى حركة السعر فقط. من المهم أخذ التدفقات في صناديق ETF، عوائد السندات، التضخم ورد فعل السوق على البيانات الجديدة في الاعتبار. بناءً على هذه العوامل، سننظر في ثلاثة سيناريوهات للأشهر المقبلة: استمرار النمو، التذبذب في نطاق معين والانخفاض.
لماذا من الأفضل النظر في عدة سيناريوهات بدلاً من سعر واحد
غالبًا ما تركز التوقعات بشأن البيتكوين على هدف محدد: مثل 100,000 دولار أو 60,000 دولار. تجذب هذه الأرقام الانتباه لكنها لا توضح تقريبًا لماذا يجب أن يصل السوق إلى هذه النقطة بالضبط.
من الأفضل البدء بسؤال آخر:
ما هي الشروط التي يجب أن تبقى لكي يستمر السعر في الارتفاع، وما هي التغييرات التي يمكن أن تعكس الاتجاه؟
هذا النهج لا يستبعد التنبؤ، بل يجعله قابلاً للتحقق. إذا تغير التضخم، سياسة البنك المركزي، الطلب عبر الصناديق أو سلوك المشترين الكبار، يمكن إعادة النظر في السيناريو الأصلي.
أين يقع البيتكوين الآن
في 1 أكتوبر، يتداول البيتكوين حول 83,500 دولار. بعد الارتفاع إلى حوالي 87,300 دولار في 21 سبتمبر، تراجعت الأسعار بحوالي 4% وعادت إلى ما دون 85,000 دولار. ومع ذلك، لا يزال BTC أعلى بكثير من أدنى مستوياته الصيفية: حوالي 58,000–60,000 دولار في نهاية يونيو وبداية يوليو وحوالي 63,000 دولار في النصف الأول من أغسطس.
يستمر التعافي من أدنى مستوياته الصيفية، لكن التراجع الأخير لا يزال لا يسمح بالقول بثقة أن النمو سيستمر. لتقييم ما إذا كان اتجاه السوق يتغير، من المهم متابعة بيانات الطلب وما إذا كان السعر يمكن أن يعود فوق 85,000 دولار ويبقى هناك.
ما الذي يمكن أن يدعم النمو المستمر
الطلب عبر صناديق البيتكوين ETF الفورية. توفر صناديق البيتكوين ETF الفورية الأمريكية للمستثمرين إمكانية الوصول إلى حركة BTC دون الاحتفاظ بالعملة المشفرة مباشرة. تساعد التدفقات إلى هذه الصناديق في تقييم ما إذا كان الطلب من المستثمرين يتزايد.
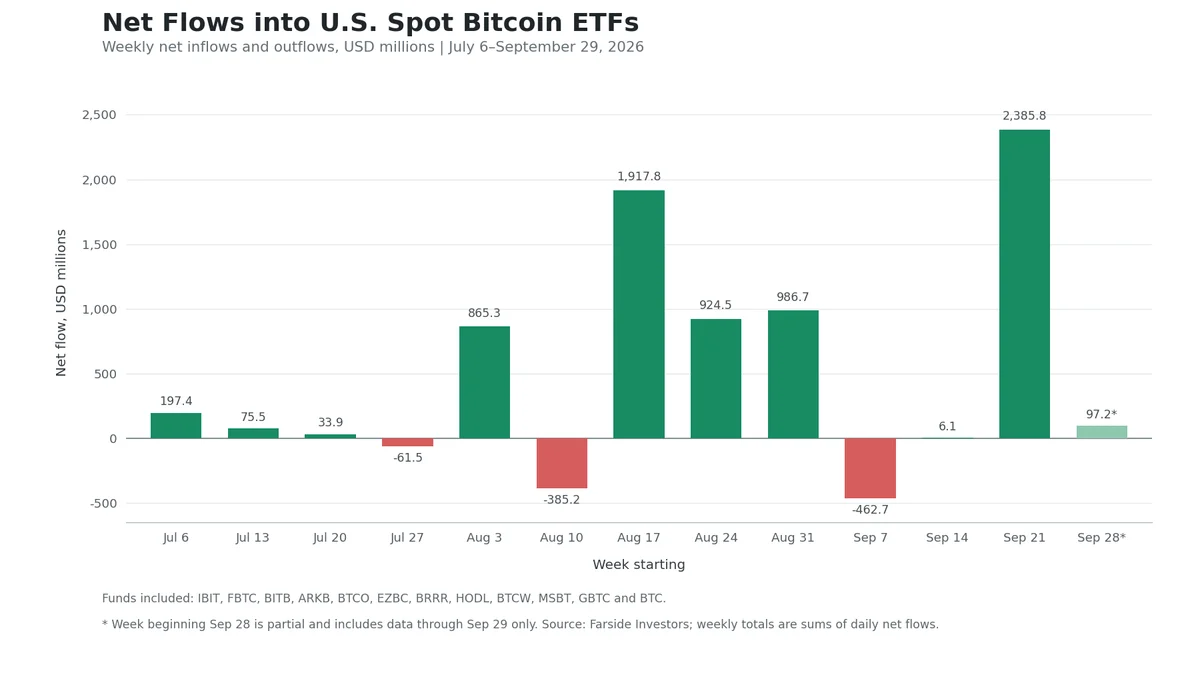
في الأسبوع الذي انتهى في 18 سبتمبر، بلغ صافي التدفق حوالي 6 ملايين دولار فقط: التدفقات بحوالي 593 مليون دولار في 17 و18 سبتمبر عوضت تقريبًا التدفقات الخارجة في بداية الأسبوع. في الأسبوع التالي، تغير الوضع: من 21 إلى 25 سبتمبر، جذبت الصناديق حوالي 2.4 مليار دولار. كان أكبر تدفق يومي في 21 سبتمبر بحوالي 999 مليون دولار.
بعد ذلك، استمرت التدفقات ولكن كانت أكثر تواضعًا: حوالي 31 مليون دولار في 28 سبتمبر و66 مليون دولار في 29 سبتمبر.
تشير هذه الديناميكية إلى زيادة ملحوظة في الطلب مقارنة بالأسبوع الذي انتهى في 18 سبتمبر. ومع ذلك، فإن نتيجة أسبوع واحد قوية ليست كافية لاعتبار التدفقات مستدامة. من المهم متابعة ما إذا كانت التدفقات مستمرة في الأسابيع التالية، وما إذا كانت تشارك فيها صناديق مختلفة وما إذا كان الطلب يستمر بعد تراجع السعر.
إذا استمرت صافي التدفقات، فقد تدعم الطلب على البيتكوين. إذا ضعفت التدفقات أو تحولت إلى تدفقات خارجة، فسيكون ذلك إشارة لإعادة تقييم استدامة التعافي.
مشتريات الشركات. يمكن للشركات التي تحتفظ بالبيتكوين في ميزانياتها أن تخلق طلبًا إضافيًا على البيتكوين. أحد أكبر حاملي BTC العامين هو Strategy، وهي شركة أمريكية كانت تعرف سابقًا باسم MicroStrategy. تقوم بتطوير برامج لتحليل الأعمال وتتبع استراتيجية تراكم البيتكوين في الوقت نفسه.
من 21 إلى 27 سبتمبر، قامت Strategy بشراء 1,665 BTC بحوالي 142.7 مليون دولار. بلغ متوسط سعر الشراء حوالي 85,681 دولار. بعد هذه الصفقة، بلغت احتياطيات الشركة 847,666 BTC. تم تمويل الشراء من خلال صافي العائدات من بيع الأسهم العادية لشركة MSTR. تم ذكر هذه البيانات في بيان Strategy ونموذج 8-K المقدم إلى SEC.
يزيد الشراء من الطلب على BTC، لكن لا ينبغي اعتباره إشارة مستقلة للنمو. إنه يعكس قرار شركة واحدة ولا يظهر بحد ذاته مدى اهتمام المشاركين الآخرين في السوق.
لتقييم السيناريو الإيجابي، من المهم الجمع بين العوامل: مشتريات الشركات الجديدة، التدفقات المستدامة في صناديق ETF واستمرار الطلب بعد ارتفاع السعر.
مشاركة أعمق للشركات المالية. يتوسع تدريجيًا المشاركة المؤسسية في سوق العملات المشفرة. يشير محللو Coinbase بقيادة ديفيد دوونغ إلى تطور التنظيم ودمج الأصول الرقمية في النظام المالي التقليدي كمواضيع رئيسية لعام 2026.
ربطت Grayscale أيضًا نظرتها الإيجابية للسوق بتطوير البنية التحتية المؤسسية. ومع ذلك، فإن هذه التقييمات تصف الاتجاه طويل الأجل للسوق ولا تضمن النمو في شهر معين.
ما الذي يمكن أن يوقف نمو البيتكوين
رفع سعر الفائدة من قبل الاحتياطي الفيدرالي. في 16 سبتمبر، رفع الاحتياطي الفيدرالي النطاق المستهدف لسعر الفائدة بمقدار 0.25 نقطة مئوية إلى 3.75–4%. كان هذا أول رفع منذ حوالي ثلاث سنوات.
كما أشار معظم أعضاء الاحتياطي الفيدرالي إلى احتمال رفع آخر على الأقل قبل نهاية عام 2026. السبب هو التضخم المستمر.
يمكن أن تعيق الفائدة الأعلى البيتكوين لعدة أسباب:
تصبح العوائد على الأدوات الأقل خطورة أكثر جاذبية.
تزداد تكلفة القروض، وتقل السيولة المتاحة في السوق.
يصبح المستثمرون أكثر حذرًا تجاه الأصول ذات التقلبات الحادة في الأسعار.
يمكن أن يدعم ارتفاع عوائد السندات الأمريكية الدولار ويخلق ضغطًا على الأصول الأخرى.
مع ذلك، فإن العلاقة ليست ميكانيكية. بعد رفع الفائدة في سبتمبر، تم تداول البيتكوين في البداية حول 76,000 دولار، ثم ارتفع فوق 85,000 دولار. هذا يعني أنه في المدى القصير، كان الطلب، التدفقات في صناديق ETF وإغلاق مراكز المتداولين الذين كانوا يتوقعون الانخفاض أقوى من تأثير قرار الاحتياطي الفيدرالي.
لكن لا يمكن استنتاج أن الفائدة لم تعد لها أهمية. إذا أجبر التضخم الاحتياطي الفيدرالي على رفعها بشكل أسرع مما يتوقعه السوق، فقد يزداد الضغط على الأصول الخطرة.
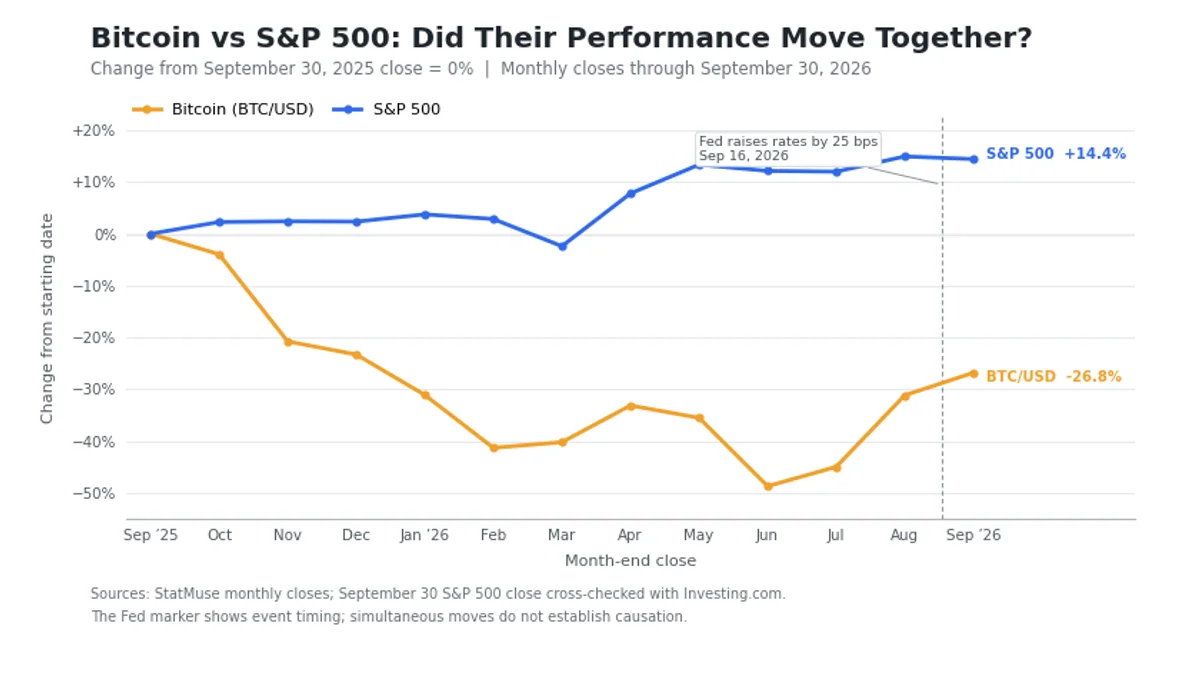
سيساعد مثل هذا الرسم البياني في فهم ما إذا كان النمو الأخير للبيتكوين مرتبطًا بعوامل خاصة بسوق العملات المشفرة أو جزءًا من عودة الاهتمام العامة بالأصول الخطرة. على سبيل المثال، في 21 سبتمبر، ارتفع البيتكوين بالتزامن مع الأسهم التكنولوجية ومؤشر ناسداك.
التدفقات غير المستقرة في الصناديق. يمكن لصناديق ETF دعم السعر، لكن حركة الأموال تحدث في كلا الاتجاهين. بعد رفع الفائدة، واجهت صناديق البيتكوين وصناديق الإيثيريوم تدفقات خارجة يومية مجمعة تقارب 592 مليون دولار. بعد بضعة أيام، استؤنفت التدفقات.
تظهر هذه التغييرات في الاتجاه أن جزءًا من الطلب المؤسسي لا يزال حساسًا للسعر والأخبار الاقتصادية. لذلك، من الأدق القول "صناديق ETF تدفع البيتكوين للأعلى" بدلاً من "التدفقات الصافية المتتالية يمكن أن تدعم السعر طالما أنها مستمرة".
المبيعات بعد النمو السريع. لم يشارك المشترون الجدد فقط في الحركة الأخيرة. كان جزء من النمو مرتبطًا بإغلاق المراكز القصيرة. في يوم واحد، واجه المشاركون في سوق العملات المشفرة الذين كانوا يتوقعون الانخفاض تصفية بحوالي 919 مليون دولار. لإغلاق هذه المراكز، يتعين على المتداولين شراء الأصل، مما قد يسرع الحركة للأعلى.
هذا يخلق فرقًا مهمًا:
النمو بسبب الاستثمارات طويلة الأجل الجديدة يمكن أن يستمر لفترة أطول؛
النمو بسبب إغلاق المراكز القصيرة يمكن أن يضعف بسرعة بعد انتهاء عمليات التصفية.
لذلك، بعد حركة حادة، من المفيد التحقق مما إذا كانت التدفقات والمشتريات مستمرة عندما ينتهي الطلب القسري.
لماذا يصعب استعادة الخسارة أكثر مما يبدو
كلما كان الانخفاض أعمق، كلما كان النمو اللاحق المطلوب للعودة إلى المبلغ الأصلي أكبر.
انخفاض القيمة | ما يتبقى من 1,000 دولار | النمو المطلوب للاستعادة |
10% | 900 دولار | 11.1% |
20% | 800 دولار | 25% |
30% | 700 دولار | 42.9% |
50% | 500 دولار | 100% |
حساب افتراضي دون احتساب العمولات، الضرائب والتمويل بالرافعة المالية. القيم ليست توقعات.
إذا انخفض الأصل أولاً بنسبة 30% ثم ارتفع بنسبة 30%، فإن الاستثمار لم يعد إلى قيمته الأصلية. بعد الحركة الأولى، يتبقى من 1,000 دولار 700 دولار. زيادة هذه القيمة بنسبة 30% ستعطي فقط 910 دولار.
بالنسبة للمتداول الذي يستخدم الرافعة المالية، يمكن أن تكون العواقب أكثر خطورة: قد يتم إغلاق المركز قبل أن يتمكن السوق من التعافي.
ثلاثة سيناريوهات للأشهر المقبلة
السيناريوهات أدناه ليست إشارات تداول. هدفها هو توضيح البيانات التي يمكن أن تدعم أو تدحض خيارات مختلفة لتطور الأحداث.
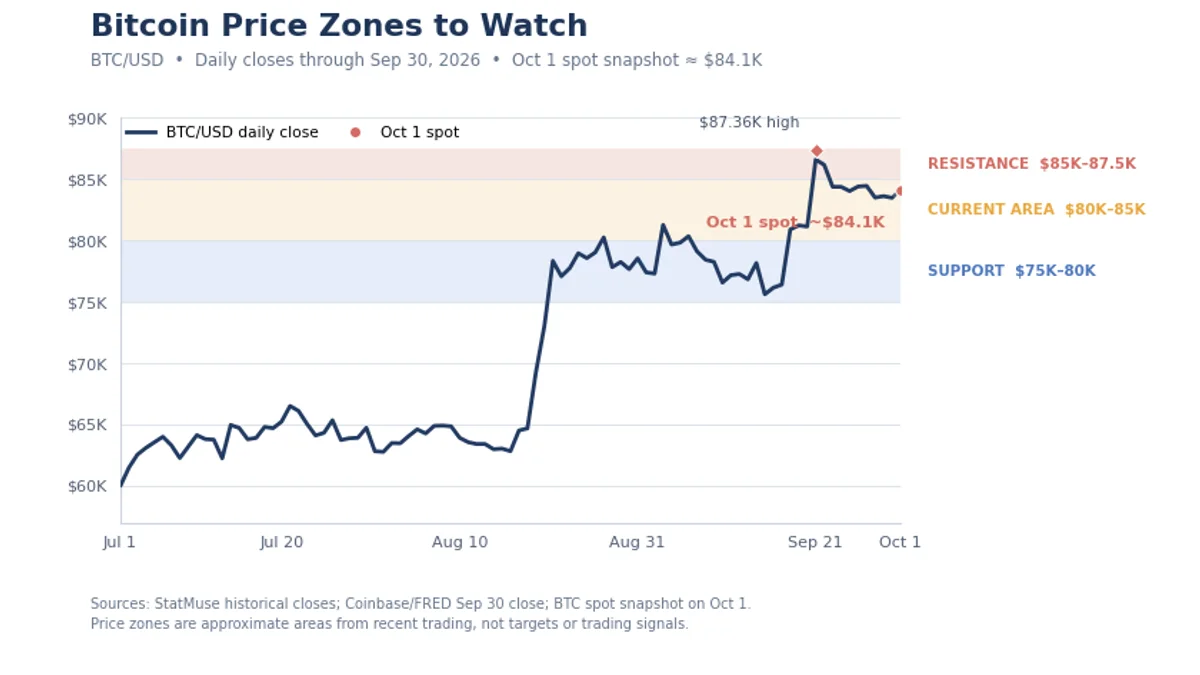
تم تحديد مناطق ردود الفعل السعرية السابقة. إنها تعمل كمرجع للتحقق من السيناريوهات، لكنها ليست مستويات دعم أو مقاومة مضمونة أو نقاط للصفقة.
السيناريو 1. يستمر النمو
لتطوير السيناريو الإيجابي للبيتكوين، لا يكفي الخروج فوق 87,000 دولار. من المستحسن أن يصاحب الحركة علامات إضافية على الطلب:
تدفقات صافية مستدامة في صناديق ETF الفورية؛
مشتريات من عدة فئات من المشاركين، وليس من شركة واحدة فقط؛
الحفاظ على السعر فوق المنطقة المجتازة بعد الدفعة الأولية؛
عدم وجود زيادة جديدة حادة في عوائد السندات الأمريكية؛
تخفيف المخاطر التضخمية أو لهجة أكثر ليونة من الاحتياطي الفيدرالي.
في هذه الحالة، قد يعني تجاوز منطقة 85,000–87,000 دولار أن التعافي يستمر. لكن مجرد تحقيق قمة جديدة لا يضمن حركة مستدامة. بعد النمو السريع، قد يقوم بعض المشاركين بتحقيق الأرباح.
ما الذي سيدحض السيناريو: العودة تحت المنطقة المجتازة، التدفقات الخارجة الكبيرة والمستمرة من صناديق ETF، تدهور الموقف تجاه الأصول الخطرة أو قرارات غير متوقعة من الاحتياطي الفيدرالي.
السيناريو 2. السعر يبقى في نطاق واسع
يمكن أن يتحرك البيتكوين لعدة أسابيع أو أشهر بدون اتجاه مستدام. على سبيل المثال، سيقوم المشترون بدعم السعر عند الانخفاض، بينما سيقوم البائعون بتحقيق الأرباح بعد الاقتراب من القمم المحلية.
في مثل هذا السيناريو، ستتناوب الأخبار الجيدة والسيئة:
التدفقات إلى الصناديق تتغير إلى تدفقات خارجة؛
التضخم لا يتسارع، لكنه لا يسمح للاحتياطي الفيدرالي بتخفيف السياسة؛
تستمر مشتريات الشركات، لكنها غير كافية للنمو المستدام؛
السعر يعود مرارًا إلى منطقة 75,000–85,000 دولار.
بالنسبة للمستثمر طويل الأجل، فإن عدم وجود حركة لا يتطلب بالضرورة اتخاذ إجراءات. بالنسبة للمتداول النشط، يعني النطاق مخاطر إضافية: خروج خاطئ متكرر من حدوده وزيادة التكاليف الإجمالية للصفقات.
ما الذي سيدحض السيناريو: حركة مستدامة خارج النطاق، مدعومة بالطلب والإغلاق اليومي أو الأسبوعي المتعدد، وليس قفزة قصيرة الأجل.
السيناريو 3. ينتهي التعافي بانخفاض
سيصبح السيناريو السلبي أكثر احتمالًا إذا ظهرت عدة عوامل في الوقت نفسه:
تحول صناديق ETF إلى تدفقات خارجة صافية متتالية؛
يواصل الاحتياطي الفيدرالي رفع الفائدة؛
تعود عوائد السندات والدولار إلى النمو؛
ينخفض الاهتمام بالأصول الخطرة؛
لا يمكن للسعر أن يبقى بعد الارتفاع الأخير؛
تتباطأ مشتريات الشركات.
العودة إلى ما دون 80,000 دولار بحد ذاتها لن تثبت بداية انخفاض طويل الأمد. لكن الجمع بين السعر الضعيف وتدهور بيانات الطلب سيكون إشارة أكثر أهمية من حركة واحدة على الرسم البياني.
مع استمرار الانخفاض، قد يتحول انتباه السوق إلى منطقة 75,000 دولار، ثم إلى مناطق ردود الفعل السابقة الأدنى. هذا ليس توقعًا سعريًا، بل تسلسلًا من المؤشرات التي يجب التحقق منها مع ورود البيانات.
ما الذي سيضعف السيناريو السلبي: استعادة السعر بسرعة، عودة التدفقات إلى الصناديق وعدم وجود تشديد إضافي في السياسة النقدية.
السيناريو | ما يمكن أن يقيمه المستثمر | ما يمكن أن يقيمه المتداول | الاختيار الذي يجب القيام به |
النمو | ترك الوضع الحالي دون تغيير، زيادة حصة البيتكوين أو تقسيم المبلغ الجديد على عدة مشتريات | الدخول في الصفقة فورًا أو انتظار علامات إضافية على استمرار النمو. تحديد مسبقًا الظروف التي ستجعل السيناريو غير ذي صلة | الشراء يسمح بالمشاركة في النمو المستمر، لكن بعد الارتفاع الحاد يزداد خطر شراء الأصل قبل التصحيح |
النطاق | الاحتفاظ بالبيتكوين في المحفظة وعدم القيام بمشتريات جديدة حتى يصبح اتجاه الحركة أكثر وضوحًا | انتظار خروج السعر من النطاق أو القيام بصفقات بين حدوده | التداول داخل النطاق يمكن أن يحقق نتائج، لكن الصفقات المتكررة تزيد من التكاليف الإجمالية للعمولات |
الانخفاض | الاحتفاظ بالمركز، تقليل حجمه أو التوقف مؤقتًا عن القيام بمشتريات جديدة | تقليل المركز المفتوح، إغلاقه وفقًا لخطة أو الامتناع عن صفقة جديدة | تقليل المركز يحد من الخسائر المحتملة، لكنه يقلل من المشاركة في النمو إذا استعاد السعر بشكل غير متوقع |
لا تقدم الجدول حلاً عالميًا. نفس السيناريو يعني إجراءات مختلفة للمستثمر الذي لديه أفق زمني لخمس سنوات والمتداول الذي يحتفظ بمركز لعدة أيام.
كيفية استخدام تحليل السيناريو في التداول بالنسخ
تساعد السيناريوهات ليس فقط في تقييم السوق، ولكن أيضًا في التحقق مما إذا كانت استراتيجية المتداول المختار تناسب المستثمر. في تطبيق Axi Copy Trading يمكن اختيار المتداول، تعيين معايير النسخ وتكرار صفقاته تلقائيًا من خلال حساب MT4 أو MT5 المرتبط. تتوفر في ملف المتداول بيانات عن العائدات، تاريخ النتائج، الأسواق والعمولة على النتيجة.
قبل الاتصال، من المفيد مقارنة استراتيجية المتداول مع سيناريو السوق الخاص بك:
ما الذي يجب تقييمه | السؤال قبل النسخ |
الأسواق المتداولة | هل تحتوي الاستراتيجية على BTC أو BTCUSD وكيف تصرف المتداول عند التقلبات الحادة في الأسعار؟ |
تاريخ النتائج | كيف تغيرت عائدات الاستراتيجية وما هي فترات الانخفاض التي مرت بها؟ |
المخاطر وحجم الصفقات | هل إعدادات النسخ مناسبة لمستوى المخاطر الذي يرغب المستثمر في قبوله؟ |
العمولات | هل لدى المتداول عمولة على النتيجة وكيف ستؤثر على النتيجة النهائية؟ |
التداول بالنسخ يكرر تلقائيًا ليس فقط الصفقات المربحة، ولكن أيضًا الصفقات الخاسرة. النتائج السابقة لا تضمن المستقبل؛ قبل الاتصال، يجدر التحقق من معايير المخاطر والعمولات المتاحة. إذا تم فتح المركز المنسوخ عبر CFD على BTCUSD، فهذا عقد على تغير السعر وليس شراء البيتكوين في محفظة العملات المشفرة الخاصة بك.
أي سيناريو يبدو الأكثر منطقية الآن
بعد انخفاض ملحوظ، تمكن البيتكوين من استعادة جزء من الخسائر، وبدأ اهتمام المشاركين الكبار في السوق بالعودة. تضيف الاستثمارات الجديدة عبر صناديق ETF الفورية والمشتريات من قبل شركات مثل Strategy ثقة للحركة. إذا استمر الطلب، سيكون لدى البيتكوين فرصة أكبر لمواصلة النمو، على الرغم من أن هذه الإشارات بحد ذاتها لا تضمن اتجاه صعودي مستدام.
ومع ذلك، لا يمكن اعتبار التأكيد نهائيًا بعد. كانت نتيجة الأسبوع لصناديق ETF إيجابية قليلاً فقط، وتم تعزيز جزء من الحركة بتصفية المراكز القصيرة، ورفع الاحتياطي الفيدرالي الفائدة لأول مرة منذ ثلاث سنوات وأشار إلى مزيد من التشديد في السياسة.
تشير دراسة Fidelity أيضًا إلى أن الارتداد القوي في أغسطس لا يضمن بعد انتهاء الفترة الهبوطية.
لذلك، فإن التقييم الأكثر حذرًا يبدو كالتالي: انتقل البيتكوين من انخفاض واضح إلى اختبار سيناريو التعافي، لكن السوق لا يزال بحاجة إلى تأكيد استدامة الطلب.
في الأسابيع المقبلة، يجب مراقبة أربعة مؤشرات:
التدفقات الأسبوعية في صناديق ETF الفورية؛
رد فعل السعر في منطقة 85,000–87,000 دولار؛
التضخم والقرارات المستقبلية للاحتياطي الفيدرالي؛
سلوك البيتكوين بعد انتهاء موجة إغلاق المراكز القصيرة.
حاليًا، لدى البيتكوين أسباب لمواصلة النمو، لكن هناك عقبات يمكن أن تغير الصورة بسرعة. تدفقات الصناديق، مشتريات الشركات واستعادة الطلب تدعم السيناريو الإيجابي. الفائدة الأعلى، المخاطر التضخمية وعدم استقرار التدفقات تحد من هذا الاستنتاج.
لذلك، من المهم التحقق من الشروط. إذا استمر الطلب واحتفظ السعر بالمناطق المجتازة، يحصل سيناريو النمو على تأكيد إضافي. إذا تحولت التدفقات إلى تدفقات خارجة وأصبحت السياسة النقدية أكثر تشددًا، يجب إعادة النظر في التقييم الأولي.
مقالات ذات صلة