
السوق مرة أخرى بين التضخم والركود: ما المتوقع في 12-16 أكتوبر
تبدأ الأسبوع التجاري الجديد بمزيج غير مريح للأسواق المالية. الضغط التضخمي يرتفع مرة أخرى وسط ارتفاع تكاليف الطاقة وزيادة تكاليف الإنتاج، بينما تظهر علامات على أن التكلفة العالية للأموال تؤثر بشكل متزايد على النشاط الاقتصادي. في سبتمبر، أنشأ الاقتصاد الأمريكي فقط 29,000 وظيفة، مع بطالة بنسبة 4.2%، بينما بقي التضخم الاستهلاكي عند 3.4% سنويًا في أغسطس. في منطقة اليورو، التقدير الأولي للتضخم لشهر سبتمبر قد ارتفع بالفعل إلى 3.8%.
هذا لا يعني بعد أن الاقتصاد العالمي يدخل في ركود. توقع صندوق النقد الدولي في يوليو نمو الناتج المحلي الإجمالي العالمي بنسبة 3.0% في 2026 و3.4% في 2027. ومع ذلك، أشار صندوق النقد الدولي في الوقت نفسه إلى أن عملية تقليل التضخم العالمية قد توقفت.
نظرة عامة على الأحداث الرئيسية للأسبوع ستساعد في فهم ما سيحرك الأسواق 12-16 أكتوبر وأي سيناريو سيصبح الأساس لتوقعات السوق - الحفاظ على الضغط التضخمي أو التباطؤ الاقتصادي الإضافي.
ما أظهره الأسبوع التجاري الماضي
الأسبوع الجديد يستمر مباشرة في عدة قصص تابعتها الأسواق في بداية أكتوبر. في العدد السابق عن الأحداث من 5-11 أكتوبر, أبرزنا محاضر الفيدرالي، موقف البنك المركزي الأوروبي، قرار أوبك+، عودة البورصات الصينية، وتأثير العوائد العالية للسندات على الأصول الخطرة. الآن تم إزالة جزء من عدم اليقين، ولكن الإجابات أثارت أسئلة جديدة.
لم يوفر الفيدرالي أسبابًا لاعتبار رفع سعر الفائدة في سبتمبر هو الأخير. في الاجتماع في 15-16 سبتمبر, رفع المنظم نطاق سعر الفائدة على الأموال الفيدرالية بمقدار 25 نقطة أساس إلى 3.75-4%، وأظهرت المحاضر المنشورة في 7 أكتوبر أن معظم المشاركين يعتقدون أن رفع سعر الفائدة مرة أخرى بحلول نهاية العام سيكون مناسبًا على الأرجح. ومع ذلك، ستعتمد القرارات المستقبلية، كما أكد المشاركون في اللجنة الفيدرالية للسوق المفتوحة، على البيانات الجديدة والتغيرات في توازن المخاطر.
اعتبر معظم المشاركين أن زيادة أخرى في نطاق الهدف لسعر الفائدة على الأموال الفيدرالية ستكون مناسبة على الأرجح بحلول نهاية العام.
اللجنة الفيدرالية للسوق المفتوحة (FOMC)، محاضر الاجتماع في 15-16 سبتمبر، نظام الاحتياطي الفيدرالي
بالنسبة للسوق، هذا مهم بشكل خاص بعد تقرير التوظيف الضعيف في سبتمبر. إذا ثبت أن التضخم الآن مستمر، سيتعين على الفيدرالي الاختيار بين خطر الضغط لفترة طويلة جدًا على الاقتصاد بتكاليف الأموال العالية وخطر تخفيف القتال ضد الأسعار في وقت مبكر جدًا.
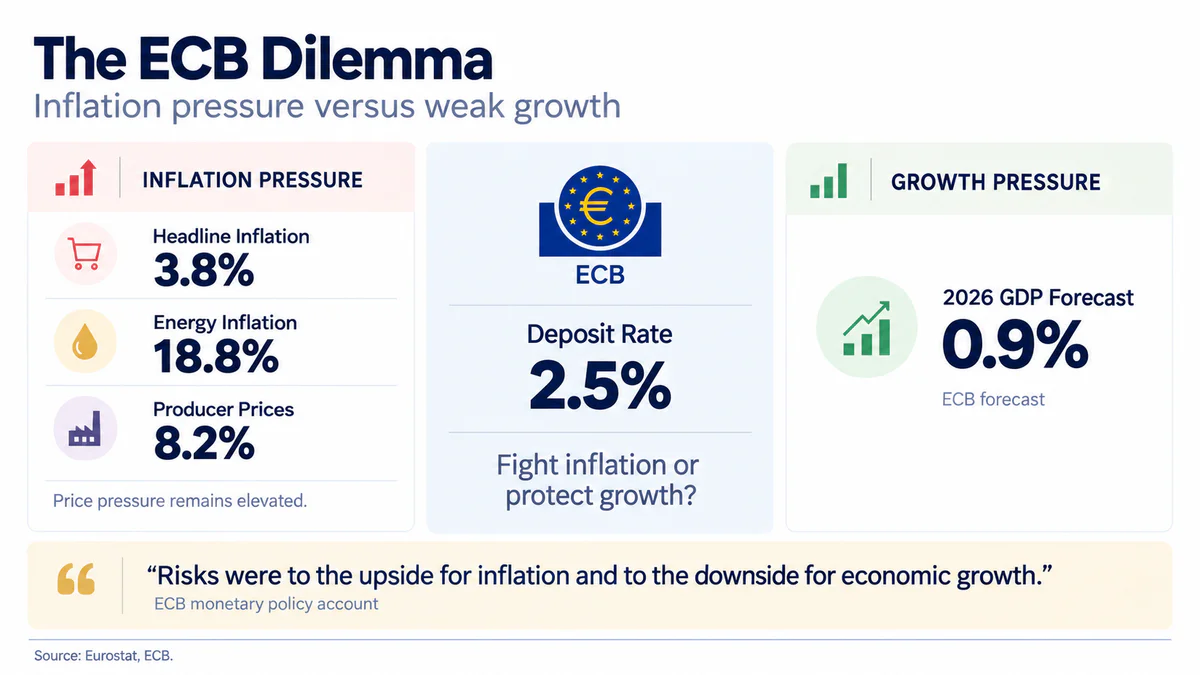
في أوروبا، تكون المعضلة أكثر وضوحًا. أكد التقرير التفصيلي للبنك المركزي الأوروبي حول اجتماع سبتمبر المنشور في 8 أكتوبر أن هناك داخل المنظم مخاطر تضخم مرتفعة ومخاطر تدهور النمو الاقتصادي في الوقت نفسه. يتوقع البنك المركزي الأوروبي نمو الناتج المحلي الإجمالي لمنطقة اليورو بنسبة 0.9% فقط في 2026، ثم 1.4% في 2027، و1.5% في 2028.
كانت المخاطر على التضخم مائلة نحو الارتفاع، بينما كانت المخاطر على النمو الاقتصادي مائلة نحو الانخفاض.
مجلس إدارة البنك المركزي الأوروبي، تقرير عن اجتماع 9-10 سبتمبر، البنك المركزي الأوروبي
في سوق النفط، لم تحل أوبك+ أيضًا مسألة العرض. في 4 أكتوبر, قررت السعودية وروسيا والعراق والكويت وكازاخستان والجزائر وعمان الحفاظ على مستويات الإنتاج المطلوبة لشهر سبتمبر في نوفمبر. الاجتماع التالي للمجموعة مقرر في 1 نوفمبر. الآن ينتقل السؤال من قرار المنتجين نفسه إلى مدى قدرة توازن العرض الحالي على تحمل الاضطرابات المستمرة وكيف ستؤثر الطاقة الباهظة على الطلب.
عادت الصين إلى العمل الكامل بعد أسبوع من العطلات، وأرسلت إشارات متباينة. ارتفع مؤشر مديري المشتريات الصناعي لشهر سبتمبر إلى 50.1 نقطة، متجاوزًا الحد الفاصل بين الانكماش والنمو. ارتفع الإنتاج إلى 51.7، وبلغت الطلبات الجديدة 50.5. ومع ذلك، ظل التوظيف في القطاع الصناعي دون عتبة النمو عند 48.4. في القطاع غير الصناعي، كانت النشاطات العامة عند 50.2، بينما كانت الطلبات الجديدة أضعف بشكل كبير عند 46.5، وارتفع مؤشر أسعار الشراء إلى 52.5.
الصورة في بداية الأسبوع الجديد أكثر تعقيدًا مما كانت عليه قبل سبعة أيام: تظل الأسعار مرتفعة، وتستمر الطاقة في ممارسة الضغط التضخمي، لكن بعض مؤشرات الطلب والتوظيف تبدو أقل ثقة بالفعل.
التضخم الأمريكي سيكون الاختبار الرئيسي للأسبوع
بعد تقرير التوظيف الضعيف لشهر سبتمبر، يحتاج السوق إلى فهم النصف الثاني من معادلة الاحتياطي الفيدرالي—ما الذي يحدث مع الأسعار. لهذا السبب ستكون الإحصاءات الأمريكية من 14 إلى 16 أكتوبر هي الكتلة الرئيسية في التقويم الاقتصادي.
يوم الأربعاء، 14 أكتوبر, ستصدر BLS مؤشر أسعار المستهلك لشهر سبتمبر وبيانات عن الأرباح الحقيقية. في 5 أكتوبر, سيتم إصدار مؤشر أسعار المنتجين (PPI)، وفي 16 أكتوبر, سيتم نشر أسعار الاستيراد والتصدير. في نفس اليوم، سيصدر الاحتياطي الفيدرالي الإنتاج الصناعي لشهر سبتمبر. بالإضافة إلى ذلك، في 14 أكتوبر, سيتم إصدار الكتاب البيج—مراجعة للظروف الاقتصادية في 12 منطقة من مناطق الاحتياطي الفيدرالي، بناءً جزئيًا على معلومات من الشركات والمشاركين في السوق.
لماذا لن يكون مؤشر أسعار المستهلك الإجمالي كافيًا
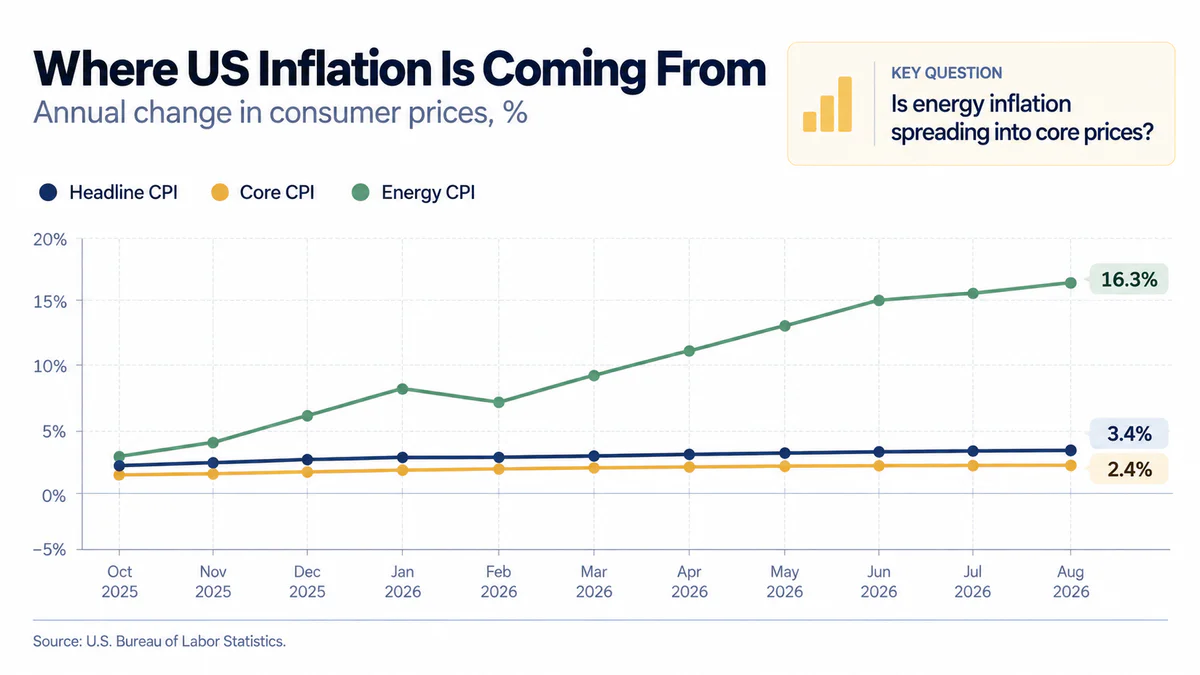
في التقويم الاقتصادي للأسبوع، سيكون التضخم الأمريكي الدليل الرئيسي لتوقعات أسعار الفائدة الفيدرالية. في أغسطس، ارتفع مؤشر أسعار المستهلك الأمريكي بنسبة 0.4٪ للشهر و3.4٪ للسنة. ارتفع مؤشر أسعار المستهلك الأساسي، الذي يستبعد الغذاء والطاقة، بنسبة 2.4٪ سنويًا. في الوقت نفسه، كانت مكونات الطاقة بالفعل أعلى بنسبة 16.3٪ من مستوى العام الماضي، وارتفعت أسعار البنزين بنسبة 27.4٪. أكثر من ثلث الزيادة الشهرية الكاملة في مؤشر أسعار المستهلك في أغسطس كان بسبب البنزين.
لذلك، يجب قراءة تقرير سبتمبر على مرحلتين. أولاً، سيقيم السوق مقدار استمرار الطاقة في دفع مؤشر أسعار المستهلك الإجمالي. ثم—السؤال الأكثر أهمية—هل هناك علامات على انتشار هذا الضغط إلى فئات أخرى: الإسكان، والخدمات، والسلع باستثناء الغذاء والطاقة.
إذا تسارع مؤشر أسعار المستهلك الإجمالي بشكل رئيسي بسبب الوقود، ولكن ظل التضخم الأساسي مستقرًا، فقد يعتبر الاحتياطي الفيدرالي جزءًا من الصدمة خارجيًا. ومع ذلك، إذا بدأ كل من مؤشر أسعار المستهلك الأساسي والخدمات في التسارع في نفس الوقت، فسيصبح خطر دورة تضخمية أطول بشكل كبير.
سيظهر مؤشر أسعار المنتجين الضغط السعري قبل أن يصل إلى المستهلك
سيظهر المستوى التالي من التحليل في 15 أكتوبر. في أغسطس، ارتفع مؤشر أسعار المنتجين الأمريكي للطلب النهائي بنسبة 5.4٪ على أساس سنوي و0.4٪ للشهر. ارتفعت أسعار السلع بنسبة 1.1٪ شهريًا، وارتفعت مكونات الطاقة للطلب النهائي بنسبة 4.2٪، وارتفع مؤشر أسعار وقود الديزل بنسبة 24.1٪ للشهر.
هذا مهم لأن مؤشر أسعار المنتجين يساعد في رؤية الضغط التضخمي قبل أن يصل بالكامل إلى المستهلك النهائي. إذا أصبحت المواد الخام والنقل والسلع الوسيطة أكثر تكلفة، فإن الشركات لديها خياران: رفع الأسعار النهائية أو استيعاب جزء من التكاليف في هوامشها الخاصة.
بالنسبة لسوق الأسهم، الفرق حاسم. السيناريو الأول يخلق خطر تضخم استهلاكي أكثر استدامة واحتياطي فيدرالي أكثر صرامة. الثاني يمكن أن يفاقم أرباح الشركات حتى بدون تسارع قوي في مؤشر أسعار المستهلك.
مبيعات التجزئة ستختبر ما إذا كان المستهلك يمكنه التحمل
في نفس اليوم، 15 أكتوبر, سيصدر مكتب الإحصاء مبيعات التجزئة الأولية لشهر سبتمبر. ارتفعت مبيعات أغسطس بنسبة 1.2٪ للشهر و6.0٪ على أساس سنوي، لتصل إلى 773.9 مليار دولار. من المهم أن نتذكر أن هذه الأرقام غير معدلة لتغيرات الأسعار، لذا في أوقات التضخم المرتفع، قد يتم تفسير جزء من النمو في المبيعات الاسمية ببساطة بسبب ارتفاع تكلفة السلع.
إنه الجمع بين مؤشر أسعار المستهلك، ومؤشر أسعار المنتجين، ومبيعات التجزئة الذي سيقدم للسوق معلومات أكثر بكثير من أي من التقارير بشكل فردي.
دمج البيانات | ما يمكن أن يعنيه للسوق |
تضخم مرتفع + مبيعات قوية | يبقى الطلب مرناً، مما يعطي الاحتياطي الفيدرالي مساحة أكبر للحفاظ على السياسة أو تشديدها أكثر |
تضخم مرتفع + مبيعات ضعيفة | أكثر تركيبة غير مريحة — يستمر الضغط على الأسعار، لكن القوة الشرائية للمستهلك تتدهور |
تضخم يتباطأ + مبيعات ضعيفة | يقل خطر السخونة الزائدة، وتتحول الانتباه تدريجياً إلى النمو الاقتصادي وسوق العمل |
يوم الجمعة، ستكمل هذه الصورة أسعار الاستيراد والتصدير والإنتاج الصناعي. إذا بدأ ضعف سوق العمل يتزامن مع انخفاض الإنتاج والاستهلاك، فإن النقاش حول خطر الركود سيصبح أكثر إقناعاً. ومع ذلك، إذا بقي الطلب المحلي قوياً وسط تضخم مرتفع، فسيكون القلق الرئيسي للسوق مرة أخرى هو مسار الأسعار.
ما يجب مراقبته: مؤشر أسعار المستهلك الرئيسي، مؤشر أسعار المستهلك الأساسي، أسعار الطاقة والإسكان، مؤشر أسعار المنتجين، مبيعات التجزئة، الإنتاج الصناعي، عوائد السندات لمدة عامين وعشر سنوات، DXY، S&P 500، و Nasdaq 100.
صندوق النقد الدولي لتقييم حجم خطر التباطؤ العالمي
بالنسبة للأسواق العالمية، سيكون التوقع الجديد لصندوق النقد الدولي واحداً من التقييمات الاقتصادية الكلية الرئيسية لنمو الاقتصاد العالمي. ستظهر الإحصاءات الأمريكية حالة أكبر اقتصاد في العالم، ولكن تقريباً في نفس الوقت، ستتلقى الأسواق تقييماً محدثاً للصورة العالمية بأكملها. من 12 إلى 18 أكتوبر، تُعقد الاجتماعات السنوية لصندوق النقد الدولي ومجموعة البنك الدولي في بانكوك، بحضور وزراء المالية ورؤساء البنوك المركزية وممثلي المنظمات المالية الدولية.
في 13 أكتوبر، سيعقد صندوق النقد الدولي مؤتمرات صحفية حول التوقعات الاقتصادية العالمية الجديدة وتقرير الاستقرار المالي العالمي، وفي 14 أكتوبر، سيقدم التقرير المالي، وفي 16 أكتوبر، سيكون هناك جلسة عامة ونقاش بين المديرة العامة لصندوق النقد الدولي كريستالينا جورجييفا ورئيس الاحتياطي الفيدرالي كيفن وورش.
هذا واحد من أكبر الكتل في الأسبوع، حيث سيساعد التوقع الجديد في فهم مدى تأثير الأحداث الأخيرة على تغيير صندوق النقد الدولي لتقييمه للاقتصاد العالمي.
في يوليو، توقع الصندوق نمو الناتج المحلي الإجمالي العالمي بنسبة 3.0% في عام 2026 و3.4% في عام 2027. وعلى العكس، تم تعديل التضخم العالمي إلى 4.7% في عام 2026، بعد 4.1% في عام 2025. ثم أشار صندوق النقد الدولي مباشرة إلى أن عملية خفض التضخم، المستمرة منذ أوائل عام 2024، قد توقفت.
وصف صندوق النقد الدولي سبب الوضع غير المعتاد بأنه تصادم بين قوتين متعارضتين.
“يتم تشكيل التوقعات العالمية بواسطة قوتين قويتين تسحبان في اتجاهين متعاكسين.”
"يتم تشكيل آفاق الاقتصاد العالمي بواسطة قوتين قويتين تعملان في اتجاهين متعاكسين."
— بيتيا كويفا بروكس، نائب مدير إدارة الأبحاث في صندوق النقد الدولي، متحدثة في إصدار تحديث التوقعات الاقتصادية العالمية لشهر يوليو
القوة الأولى هي صدمة الطاقة السلبية، التي ترفع الأسعار وتقلل من الدخل الحقيقي. والثانية هي دورة الاستثمار حول التكنولوجيا والذكاء الاصطناعي، التي تدعم الإنتاج والاستثمار والدول المتكاملة في سلسلة التكنولوجيا العالمية.
لهذا السبب في 13 أكتوبر، من المهم أكثر النظر في تعديلات التوقعات بدلاً من رقم الناتج المحلي الإجمالي العالمي الفردي. إذا خفض صندوق النقد الدولي النمو المتوقع لعامي 2026-2027 ورفع التضخم في نفس الوقت، فسيكون ذلك تأكيداً مباشراً لتفاقم تركيبة النمو والأسعار. إذا بقيت التوقعات الاقتصادية العالمية مستقرة، فإن الحجج لصالح ركود حتمي ستضعف، على العكس.
يستحق تقرير الاستقرار المالي العالمي اهتماماً خاصاً. يمكن أن تتحول العوائد المرتفعة طويلة الأجل، وتكلفة التمويل للشركات، وإعادة تقييم الأصول التكنولوجية باهظة الثمن إلى مشكلة أكثر جدية من خلال الأسواق المالية. في التوقعات الاقتصادية العالمية لشهر يوليو، أشار صندوق النقد الدولي بالفعل إلى إعادة التقييم الحادة للأصول المالية كواحدة من المخاطر السلبية الرئيسية.
البيتكوين بين مؤشر أسعار المستهلك والشهية للمخاطرة
بالنسبة للبيتكوين، خلال الأسبوع من 12-16 أكتوبر، لن يكون الحدث الرئيسي هو تقويم العملات المشفرة الخاص به، بل التضخم في الولايات المتحدة. في هذه المرحلة، من المفيد النظر إلى BTC جنباً إلى جنب مع سوق السندات، والدولار، وأسهم التكنولوجيا.
تبدو السلسلة الاقتصادية الكلية على النحو التالي: مؤشر أسعار المستهلكين الأمريكي → توقعات الاحتياطي الفيدرالي → عوائد الخزانة ومؤشر الدولار الأمريكي → شهية المخاطرة العالمية → ناسداك وبيتكوين
إذا كانت مؤشرات أسعار المستهلكين والمنتجين أقوى مما يتوقعه السوق، قد يزيد المستثمرون من احتمال تشديد السياسة النقدية. تزيد عوائد السندات المرتفعة من تكلفة الفرصة البديلة لامتلاك الأصول بدون تدفق نقدي ثابت، وعادة ما يؤدي الدولار القوي إلى تشديد الظروف المالية.
لكن بالنسبة للبيتكوين، هذه العلاقة ليست ميكانيكية. هناك قناة طلب إضافية: تدفقات صناديق تداول البيتكوين الفورية → تدفق أو خروج رأس المال عبر صناديق تداول البيتكوين الفورية → بيتكوين.
لذلك، من المنطقي تقييم رد الفعل بعد مؤشر أسعار المستهلكين عبر عدة أسواق في وقت واحد. إذا ارتفعت عوائد الخزانة ومؤشر الدولار الأمريكي، وانخفض ناسداك، وتحرك البيتكوين مع الأسهم التكنولوجية، فإن التفسير الاقتصادي الكلي يبدو مقنعًا. إذا تصرف البيتكوين بشكل مختلف بشكل ملحوظ، يجب النظر في تدفقات صناديق التداول، والتصفية في سوق المشتقات، وعوامل داخلية أخرى في سوق العملات الرقمية.
سيأتي فحص آخر من TSMC. يمكن لتقرير قوي أن يدعم المعنويات حول الذكاء الاصطناعي وقطاع التكنولوجيا، بينما قد يؤدي توقع الشركة الضعيف إلى تعزيز النفور من المخاطرة. بالنسبة للبيتكوين، في هذه الحالة، سيكون من المثير للاهتمام بشكل خاص معرفة ما إذا كان ارتباطه مع ناسداك سيستمر أو إذا بدأت العملة الرقمية في تشكيل اتجاهها الخاص.
ما يجب مراقبته: BTC/USD، تدفقات صناديق تداول البيتكوين الفورية، مؤشر الدولار الأمريكي، عوائد الخزانة لمدة عامين وعشرة أعوام، وناسداك 100.
النفط الغالي يبدأ في اختبار الطلب العالمي
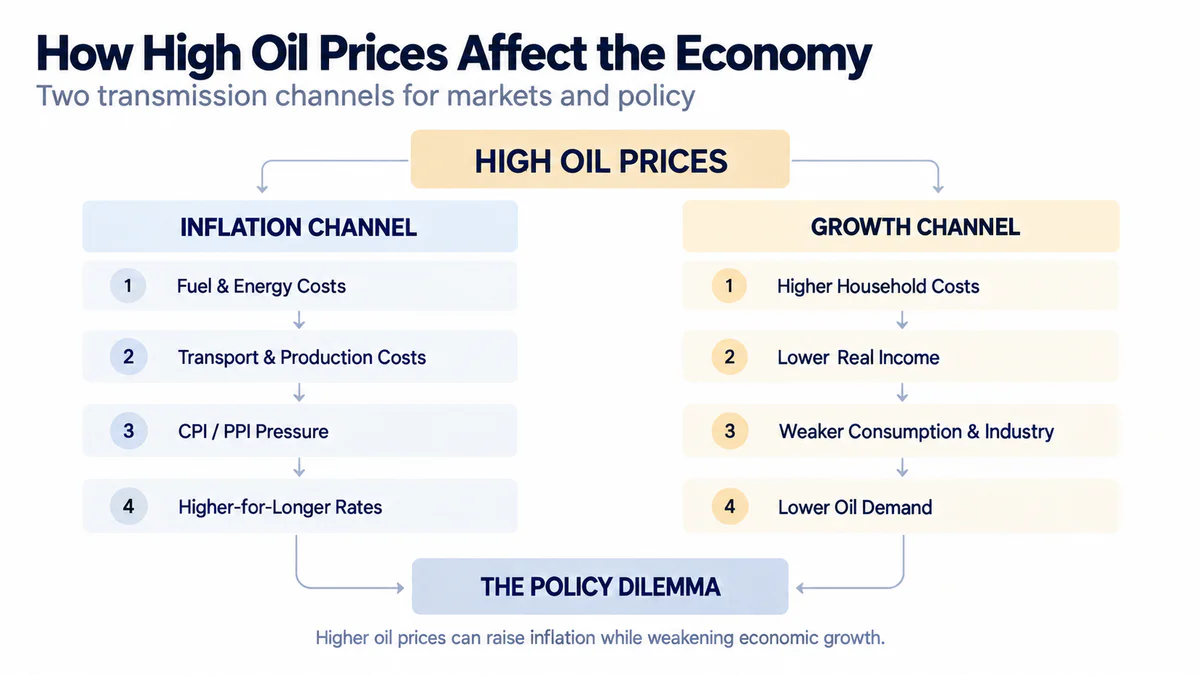
في الأسبوع الجديد، يجب النظر إلى سوق النفط ليس فقط كمصدر للتضخم. تزيد أسعار النفط المرتفعة من تكاليف الطاقة لكل من الأسر والشركات. عند أسعار مرتفعة بما فيه الكفاية، تبدأ الطاقة نفسها في تقييد النشاط الاقتصادي: يجب على الأسر إنفاق المزيد على الوقود، والشركات على النقل والإنتاج، وتصبح بعض مشاريع الاستثمار أكثر تكلفة.
بعد قرار أوبك+ بالحفاظ على أهداف الإنتاج لشهر نوفمبر، سيكون الحدث الرئيسي المجدول هو تقرير سوق النفط الجديد من وكالة الطاقة الدولية، الذي سيصدر في 14 أكتوبر. تقوم وكالة الطاقة الدولية بتحليل العرض والطلب العالميين، والمخزونات، والتكرير، وسوق المنتجات النفطية.
تبدو قاعدة المقارنة بالفعل غير عادية. في تقرير سبتمبر، توقعت وكالة الطاقة الدولية انخفاض في الطلب العالمي على النفط في 2026 بمقدار 2.5 مليون برميل يوميًا، مع تدهور هذا التوقع بمقدار 940 ألف برميل يوميًا مقارنة بالتقدير السابق. من المتوقع أن ينخفض العرض العالمي، وفقًا لنفس التقدير، بمقدار 5.7 مليون برميل يوميًا.
سوق المخزونات مؤشر بشكل خاص. وفقًا لوكالة الطاقة الدولية، من فبراير إلى أغسطس، انخفضت المخزونات العالمية الملاحظة من النفط بمقدار إجمالي 507 مليون برميل، أو بمعدل 2.8 مليون برميل يوميًا. في الوقت نفسه، تأثرت المقطرات الوسطى ومواد التغذية البتروكيماوية بشكل كبير، بينما عملت قدرات التكرير تحت هوامش ربحية عالية للغاية.
هذا يؤدي إلى قناتين متعارضتين للتأثير:
النفط → الوقود واللوجستيات → تكاليف الإنتاج → مؤشر أسعار المستهلكين والمنتجين → معدلات أعلى
وفي الوقت نفسه
النفط → انخفاض الدخل الحقيقي → استهلاك وصناعة أضعف → طلب أقل على الطاقة
لذلك، سيكون تقرير وكالة الطاقة الدولية لشهر أكتوبر مهمًا ليس فقط لخام برنت وWTI. إذا خفضت الوكالة مرة أخرى توقعات الطلب، فقد يكون ذلك دليلًا على أن صدمة الطاقة بدأت بالفعل في تآكل بعض الطلب. إذا ظلت توقعات الاستهلاك أكثر مرونة، سيركز السوق على العرض المحدود والتأثير التضخمي.
الصين ستظهر مدى وصول ارتفاع التكاليف إلى المستهلك
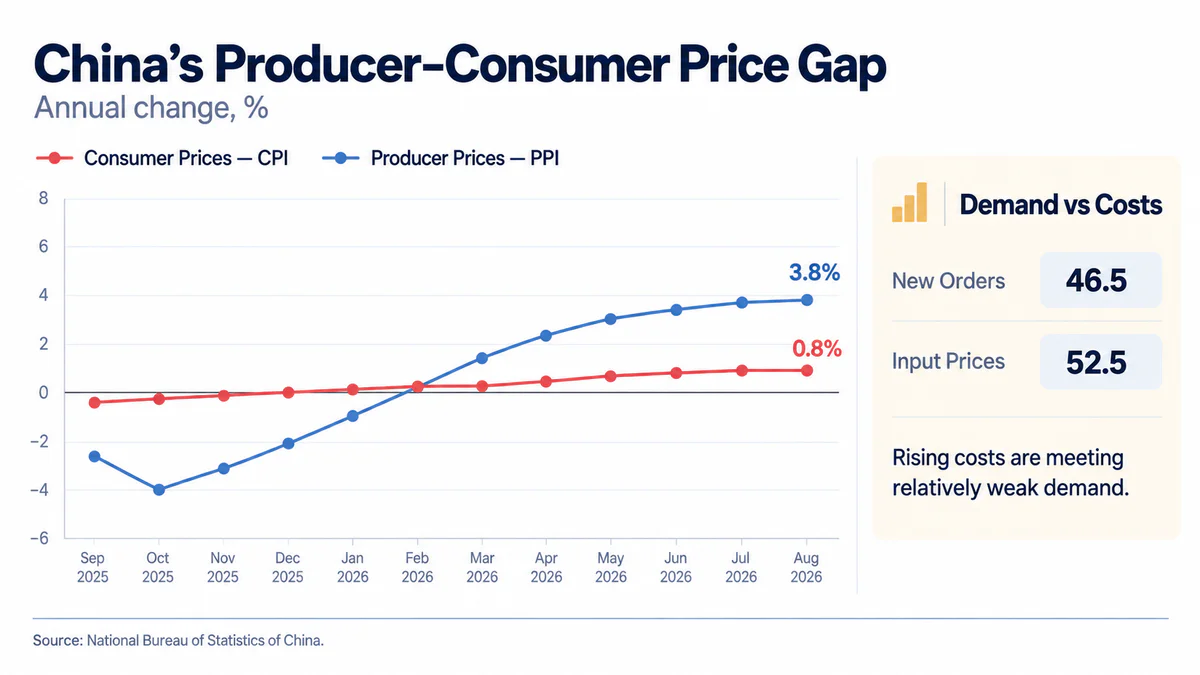
تدخل الصين الأسبوع الجديد بهيكل تضخمي مختلف تمامًا عن الولايات المتحدة وأوروبا. ترتفع أسعار المستهلكين بشكل معتدل، بينما تسارعت تكاليف الإنتاج بشكل كبير بالفعل. لذلك، سيكون مؤشر أسعار المستهلكين والمنتجين في الصين لشهر سبتمبر، الذي سيصدره المكتب الوطني للإحصاء في 14 أكتوبر, اختبارًا جيدًا لمعرفة مكان تركيز الضغط بالضبط.
سيكون التضخم في الصين اختبارًا منفصلًا للاقتصاد الصيني: يمكن أن يؤثر الاختلاف بين مؤشر أسعار المستهلكين والمنتجين في الصين ليس فقط على هوامش الشركات ولكن أيضًا على اليوان وسوق الأسهم الصينية.
في أغسطس، ارتفع مؤشر أسعار المستهلكين بنسبة 0.8% فقط على أساس سنوي، بينما كان التضخم الأساسي باستثناء الغذاء والطاقة 1.0%. ارتفع مؤشر أسعار المنتجين لنفس الفترة بنسبة 3.8%، مع ارتفاع أسعار المنتجين بنسبة 5.0%.
مع مؤشر مديري المشتريات لشهر سبتمبر، يخلق هذا صراعًا مهمًا للشركات الصينية. ارتفع مؤشر مديري المشتريات التصنيعي إلى 50.1 لأول مرة منذ عدة أشهر، وظلت الطلبات الجديدة فوق عتبة النمو بقليل عند 50.5. ومع ذلك، ظلت العمالة عند 48.4. في القطاع غير التصنيعي، كانت الطلبات الجديدة فقط 46.5، بينما ارتفعت أسعار المدخلات إلى 52.5.
بعبارة أخرى، التكاليف ترتفع بسرعة أكبر من الطلب النهائي. إذا بدأ مؤشر أسعار المستهلكين لشهر سبتمبر في اللحاق بمؤشر أسعار المنتجين، فهذا يعني أن الشركات لديها المزيد من الفرص لنقل التكاليف إلى المستهلكين. إذا استمر الفجوة، فإن سيناريو آخر يصبح أكثر احتمالاً: ضعف القدرة على التسعير يجبر الشركات على استيعاب جزء من زيادة التكاليف في هوامشها الخاصة.
بالنسبة لسوق الأسهم، فإن السيناريو الثاني ليس بالضرورة إيجابياً فقط لأن مؤشر أسعار المستهلكين يظل منخفضاً. الطلب الاستهلاكي الضعيف في ظل ارتفاع أسعار الشراء يمكن أن يؤدي إلى تدهور ربحية الشركات، خاصة في القطاعات ذات التنافسية العالية.
ما يجب مراقبته: مؤشر أسعار المستهلكين والتضخم الأساسي، مؤشر أسعار المنتجين، CSI 300، هانغ سنغ، CNY/CNH، النحاس، والمعادن الصناعية الأخرى.
أوروبا تقترب من معضلة الركود التضخمي
في منطقة اليورو، يكون الجمع بين التضخم العالي والنمو الضعيف ملحوظاً بشكل خاص. هذا ليس بعد ركود تضخمي بالمعنى الدقيق، ولا هو ركود مؤكد، لكن البيانات تجبر السوق بشكل متزايد على تقييم هذا الخطر.
أظهر تقدير أولي من يوروستات أن التضخم السنوي في منطقة اليورو تسارع من 3.2% إلى 3.8% في سبتمبر. يظل المصدر الرئيسي هو الطاقة: حيث بلغ نموها السنوي 18.8% مقارنة بـ 14.3% في أغسطس. ارتفعت الخدمات بنسبة 3.2%، وكان المؤشر باستثناء الطاقة والغذاء والكحول والتبغ 2.5%.
الضغط السعري واضح أيضاً في وقت سابق من سلسلة الإنتاج. في أغسطس، ارتفعت أسعار المنتجين في منطقة اليورو بنسبة 8.2% على أساس سنوي. زادت مكون الطاقة بنسبة 21%، بينما ارتفعت أسعار المنتجين باستثناء الطاقة بنسبة 3.4%.
في الوقت نفسه، يفترض السيناريو الأساسي للبنك المركزي الأوروبي أن النمو الحقيقي للناتج المحلي الإجمالي في منطقة اليورو سيكون فقط 0.9% في عام 2026. حتى في هذا السيناريو، من المتوقع أن يكون متوسط التضخم 3.0%، وفي السيناريوهات السلبية، يصبح الجمع بين النمو الضعيف والضغط السعري الأقوى أسوأ بشكل كبير.
ستظهر البيانات حول الصناعة في منطقة اليورو مدى قدرة الاقتصاد الأوروبي على تحمل الظروف المالية الصعبة ومدى تحدي خيارات السياسة النقدية للبنك المركزي الأوروبي.
الأسبوع الجديد سيقدم اختبارين إضافيين. في 14 أكتوبر, ستنشر يوروستات الإنتاج الصناعي لشهر أغسطس. في يوليو، انخفض الإنتاج في منطقة اليورو بالفعل بنسبة 0.1% على أساس شهري وظل دون تغيير تقريباً عن العام السابق. تخطط يوروستات لنشر المجموعة الكاملة من البيانات حول مؤشر أسعار المستهلكين المتناسق لشهر سبتمبر في 16 أكتوبر.
سيتم توفير سياق سياسي إضافي من خلال اجتماع المجلس الأوروبي في 15-16 أكتوبر. رئيس المجلس الأوروبي أنطونيو كوستا، في دعوته للقادة، أبرز بشكل منفصل الحاجة إلى اتخاذ تدابير مؤقتة وموجهة للتخفيف من تأثير أسعار الطاقة العالية على المواطنين والشركات، وكذلك قضايا التنافسية واعتماد أوروبا على الوقود الأحفوري.
يجب على الكتلة الأوروبية أيضاً أن تأخذ في اعتبارها المملكة المتحدة. في 15 أكتوبر, سيقوم مكتب الإحصاءات الوطنية بنشر تقدير الناتج المحلي الإجمالي الشهري لشهر أغسطس إلى جانب مؤشرات الخدمات والإنتاج. ستوفر هذه البيانات مؤشراً آخر على كيفية تأثير الظروف المالية الصعبة على الاقتصادات الأوروبية خارج منطقة اليورو.
بالنسبة لليورو/الدولار الأمريكي والسندات الأوروبية، سيكون السؤال المركزي هو: هل يمكن للبنك المركزي الأوروبي الحفاظ على سياسة مشددة بما فيه الكفاية إذا استمرت الطاقة في دفع التضخم بينما تفقد الصناعة والطلب الاستهلاكي الزخم.
آسيا تختبر القدرة على التحمل أمام الطاقة الباهظة
خارج الصين، ستوفر اقتصادان صغيران مفتوحان نسبياً إشارات مفيدة حول كيفية تكيف الاقتصادات المختلفة مع الطاقة الباهظة والظروف المالية العالية.
سنغافورة تختبر التضخم من خلال سعر الصرف
في 14 أكتوبر, ستصدر سلطة النقد في سنغافورة قرارها الأخير بشأن السياسة النقدية. على عكس معظم البنوك المركزية، تدير سلطة النقد في سنغافورة الظروف بشكل أساسي من خلال سعر صرف الدولار السنغافوري وممر S$NEER، بدلاً من سعر الفائدة الرئيسي التقليدي. يؤكد التقويم الرسمي لسلطة النقد في سنغافورة على نشر بيان السياسة النقدية والمراجعة الاقتصادية الكلية في 14 أكتوبر. في نفس الصباح، سيتم إصدار تقدير الناتج المحلي الإجمالي الأولي لسنغافورة للربع الثالث.
في أبريل، زادت سلطة النقد في سنغافورة قليلاً من وتيرة تعزيز ممر العملة، وفي يوليو، رفعتها مرة أخرى، وإن كان بشكل طفيف جداً. تساعد هذه السياسة في الحد من التضخم المستورد، وهو أمر مهم بشكل خاص لاقتصاد مفتوح يعتمد بشكل كبير على التجارة الدولية والموارد المستوردة.
إذا ظل تقدير الناتج المحلي الإجمالي مستقراً، سيكون لدى المنظم مساحة أكبر للحفاظ على سياسة العملة المشددة. إذا تباطأ النمو بشكل كبير، سيصبح التوازن بين التضخم المستورد وحالة الاقتصاد أكثر تحدياً.
أستراليا تختبر جودة نمو التوظيف
15 أكتوبر سيتم إصدار تقرير سوق العمل الأسترالي لشهر سبتمبر. في أغسطس، ارتفع التوظيف بمقدار 39.5 ألف شخص، لكن البطالة زادت في الوقت نفسه من 4.5٪ إلى 4.6٪، وارتفعت نسبة المشاركة في القوى العاملة إلى 67.1٪. والأهم من ذلك، الهيكل: انخفض التوظيف بدوام كامل بمقدار 6.3 ألف، بينما زاد التوظيف بدوام جزئي بمقدار 45.8 ألف شخص.
لذلك، يجب تقييم تقرير سبتمبر ليس فقط بناءً على التغير الإجمالي في التوظيف. إذا كان نمو الوظائف مدفوعًا مرة أخرى بشكل رئيسي بالتوظيف بدوام جزئي وسط ارتفاع البطالة، فسيكون ذلك إشارة أضعف مما قد يبدو من الرقم الإجمالي الوحيد.
بالنسبة لسوق العملات، ستكون المؤشرات الرئيسية هي AUD/USD، وعوائد السندات الأسترالية، والتغيرات في التوقعات لسياسة بنك الاحتياطي الأسترالي.
البنوك تظهر عواقب تكلفة المال العالية
منتصف أكتوبر يفتح في الوقت نفسه مرحلة أكثر أهمية من موسم أرباح الشركات. هذه المرة، تكون نتائج البنوك مهمة بشكل خاص ليس كقصة سوق أسهم مستقلة ولكن كمصدر للمعلومات عن حالة الائتمان والأعمال والمستهلكين.
ستبدأ المرحلة الجديدة من موسم أرباح الشركات مع أكبر البنوك: سيظهر القطاع المصرفي الأمريكي كيف تؤثر المعدلات العالية على دخل الفائدة الصافي والطلب على الائتمان والمخاطر الائتمانية.
13 أكتوبر ستظهر نتائج الربع الثالث من JPMorgan Chase وCiti، بينما 14 أكتوبر ستشمل Bank of America وMorgan Stanley. تم تأكيد التواريخ من قبل الشركات نفسها في جداول المستثمرين.
يمكن أن تساعد المعدلات العالية في البداية أرباح البنوك من خلال هوامش الفائدة. ولكن كلما طالت مدة بقاء المال مكلفًا، كلما أصبحت الجوانب السلبية أكثر أهمية - ضعف الطلب على الائتمان، وارتفاع تكاليف الودائع، وتدهور جودة المقترضين.
لذلك، يجب أن تركز التقارير ليس كثيرًا على EPS بالنسبة للإجماع ولكن على الإشارات الاقتصادية:
سيظهر دخل الفائدة الصافي مدى استمرار المعدلات العالية في دعم دخل الفائدة ومدى ارتفاع تكلفة تمويل البنوك.
سيساعد نمو الإقراض في فهم ما إذا كانت الأسر والشركات ترغب في الحصول على قروض جديدة بتكلفة المال الحالية.
ستشير مخصصات خسائر القروض إلى ما إذا كانت البنوك تتوقع تدهورًا في جودة محافظ القروض.
ستوفر بطاقات الائتمان والخدمات المصرفية للمستهلكين واحدة من أكثر الإشارات المباشرة حول الحالة المالية للمستهلك الأمريكي.
سيساعد الدخل من خدمات الاستثمار المصرفي ودخل التداول في تقييم النشاط المؤسسي وحالة أسواق رأس المال.
السيناريو الأكثر إثارة للقلق للاقتصاد هو إذا أظهرت البنوك في الوقت نفسه ضعف الطلب على الائتمان وزيادة الاحتياطيات للخسائر المحتملة. مثل هذا المزيج يعني أن السياسة النقدية الصارمة يتم نقلها بالفعل ليس فقط من خلال أسعار السندات ولكن أيضًا من خلال القرارات الحقيقية للشركات والأسر.
ستكون تعليقات الإدارة مفيدة بشكل خاص. إذا بدأ المسؤولون التنفيذيون في البنوك بالحديث عن ارتفاع حالات التأخر في السداد، أو المستهلكين الأكثر حذرًا، أو انخفاض الطلب المؤسسي على التمويل، فقد تكون مثل هذه التقييمات مهمة للتحليل الكلي بقدر أهمية الأرقام الفصلية نفسها.
TSMC تختبر الركيزة الثانية للاقتصاد العالمي
بينما يعمل صدمة الطاقة ضد الاقتصاد العالمي، يتحرك الدورة التكنولوجية في الاتجاه المعاكس. استخدم صندوق النقد الدولي هذا التباين في يوليو كواحد من الأطر الرئيسية للتوقع العالمي. تقرير TSMC في 15 أكتوبر سيظهر ما إذا كان الطلب العالي على الرقائق مستمرًا ومدى استدامة دورة الاستثمار في قطاع أشباه الموصلات.
قبل التقرير الفصلي، تظل الإشارات قوية. في سبتمبر، بلغت إيرادات TSMC 511.9 مليار دولار تايواني جديد، بزيادة 54.6٪ على أساس سنوي. من يناير إلى سبتمبر، حققت الشركة حوالي 3.899 تريليون دولار تايواني جديد في الإيرادات — بزيادة 41.1٪ عن العام السابق.
وجهت الشركة سابقًا السوق إلى إيرادات الربع الثالث في نطاق 44.6-45.8 مليار دولار، وهامش إجمالي 65-67٪، وهامش تشغيلي 56-58٪.
لذلك، السؤال لا يقتصر على ما إذا كانت TSMC ستتجاوز توقعاتها الخاصة. بالنسبة للسرد العالمي بأكمله، هناك عدة نقاط أخرى أكثر أهمية: ديناميات الطلب على الحوسبة عالية الأداء ورقائق الذكاء الاصطناعي، استخدام تقنيات العمليات الأكثر تقدمًا، الاستثمارات الرأسمالية، وتعليقات الإدارة على الطلبات لعام 2027.
هنا يظهر مقارنة دالة. ستظهر البنوك الأمريكية حالة الاقتصاد الائتماني التقليدي، بينما ستظهر TSMC حالة دورة الاستثمار في الذكاء الاصطناعي المكثفة رأس المال. إذا ضعف الطلب الاستهلاكي والائتماني، ولكن استمرت الاستثمارات التكنولوجية في النمو بسرعة، فقد يستمر الاقتصاد العالمي في التطور بشكل غير متساوٍ للغاية. إذا بدأت كلا الاتجاهين في الضعف في الوقت نفسه، فإن خطر التباطؤ العالمي الكبير سيزداد بشكل ملحوظ.
ثلاثة أسئلة رئيسية للأسبوع
1. هل يتحول صدمة الطاقة إلى تضخم أوسع؟
سيتم تقديم الإجابات من قبل مؤشر أسعار المستهلكين والمنتجين في الولايات المتحدة، والأسعار الصينية، والتضخم النهائي لمنطقة اليورو، وتقرير سوق النفط الجديد من وكالة الطاقة الدولية. الإشارة الأهم ليست في ارتفاع الطاقة بحد ذاته، بل في تسارع الأسعار في الفئات التي لا تعتمد مباشرة على النفط.
2. إلى أي مدى أدى ارتفاع تكلفة المال إلى تباطؤ اقتصادي كبير؟
هنا، من الضروري مقارنة مبيعات التجزئة والإنتاج الصناعي في الولايات المتحدة، وتوقعات صندوق النقد الدولي الجديدة، والصناعة الأوروبية، والناتج المحلي الإجمالي في المملكة المتحدة، وسوق العمل الأسترالي، وجودة محافظ الائتمان للبنوك الكبرى.
3. هل يمكن لازدهار التكنولوجيا أن يستمر في تعويض ضعف الاقتصاد التقليدي؟
سيتم تقديم الإجابة من خلال التوقعات الاقتصادية العالمية الجديدة وتقرير TSMC. إذا استمرت الاستثمارات في الذكاء الاصطناعي في التسارع، فإن دورة التكنولوجيا تبقى ركيزة مهمة للنمو العالمي. إذا بدأ الزخم في التراجع، سيكون للاقتصاد عوامل تعويضية أقل بكثير.
النقاط الرئيسية حسب اليوم
التاريخ | المنطقة / السوق | الحدث |
12 أكتوبر، الاثنين | عالمي | بداية الاجتماعات السنوية لصندوق النقد الدولي والبنك الدولي |
13 أكتوبر، الثلاثاء | عالمي | تقرير آفاق الاقتصاد العالمي وتقرير الاستقرار المالي العالمي من صندوق النقد الدولي |
13 أكتوبر، الثلاثاء | الولايات المتحدة الأمريكية | تقارير من JPMorganChase و Citi |
14 أكتوبر، الأربعاء | الولايات المتحدة الأمريكية | مؤشر أسعار المستهلك والأرباح الحقيقية لشهر سبتمبر |
14 أكتوبر، الأربعاء | الولايات المتحدة الأمريكية | الكتاب البيج للاحتياطي الفيدرالي |
14 أكتوبر، الأربعاء | الصين | مؤشر أسعار المستهلك ومؤشر أسعار المنتجين لشهر سبتمبر |
14 أكتوبر، الأربعاء | النفط | تقرير سوق النفط من وكالة الطاقة الدولية |
14 أكتوبر، الأربعاء | سنغافورة | قرار MAS وتقدير الناتج المحلي الإجمالي للربع الثالث |
14 أكتوبر، الأربعاء | منطقة اليورو | الإنتاج الصناعي لشهر أغسطس |
14 أكتوبر، الأربعاء | الولايات المتحدة الأمريكية | تقارير من Bank of America و Morgan Stanley |
15 أكتوبر، الخميس | الولايات المتحدة الأمريكية | مؤشر أسعار المنتجين ومبيعات التجزئة |
15 أكتوبر، الخميس | المملكة المتحدة | الناتج المحلي الإجمالي الشهري لشهر أغسطس |
15 أكتوبر، الخميس | أستراليا | سوق العمل لشهر سبتمبر |
15 أكتوبر، الخميس | تايوان / التكنولوجيا | تقرير TSMC |
15–16 أكتوبر | الاتحاد الأوروبي | اجتماع المجلس الأوروبي |
16 أكتوبر، الجمعة | منطقة اليورو | البيانات الكاملة للتضخم لشهر سبتمبر |
16 أكتوبر، الجمعة | الولايات المتحدة الأمريكية | أسعار الاستيراد والتصدير، الإنتاج الصناعي |
16 أكتوبر، الجمعة | عالمي | الجلسة العامة لصندوق النقد الدولي ومحادثة بين كريستالينا جورجيفا ورئيس الاحتياطي الفيدرالي كيفن وورش |
لذلك، فإن التقاطع الرئيسي لهذا الأسبوع ليس بين البيانات الاقتصادية 'الجيدة' و'السيئة'. يمكن لاقتصاد قوي جدًا أن يدعم التضخم ومعدلات الفائدة المرتفعة، بينما يمكن لاقتصاد ضعيف جدًا أن يزيد من مخاوف الركود. بالنسبة للأسواق المالية، فإن السيناريو الأكثر راحة سيكون تبريد تدريجي للأسعار دون تدهور حاد في الطلب والتوظيف. إن احتمالية حدوث مثل هذا السيناريو الناعم هو ما سيتعين على السوق إعادة تقييمه بعد مؤشر أسعار المستهلكين الأمريكي، التوقعات الجديدة لصندوق النقد الدولي، إحصاءات النفط، البيانات من الصين وأوروبا، وأول التقارير الكبيرة للموسم الجديد.
أُعدت هذه المادة لأغراض معلوماتية وتعريفية فقط ولا تشكل نصيحة أو توصية مالية.