في نهاية عام 2025، كانت مسار السياسة النقدية العالمية تبدو واضحة نسبياً: كان التضخم يعود تدريجياً إلى المستويات المستهدفة، وكان من المتوقع أن تنخفض أسعار الفائدة المرتفعة ببطء. في خريف عام 2026، كان لا بد من إعادة كتابة هذا السيناريو. عادت الاحتياطي الفيدرالي إلى رفع الفائدة، ورفع البنك المركزي الأوروبي الفائدة مرتين منذ يونيو، وفي بنك إنجلترا، يدعو بعض القادة إلى تشديد جديد. السبب هو الارتفاع الجديد في التضخم، حيث أصبح الصدمة الطاقوية أحد العوامل الرئيسية وتراكمت على الضغط السعري الموجود بالفعل، ولكنها الآن تخاطر بالانتشار إلى مجموعة أوسع من السلع والخدمات. السؤال الرئيسي لم يعد متى ستعود الأموال الرخيصة، بل هل ستتمكن البنوك المركزية من إيقاف جولة جديدة من التضخم قبل أن تترسخ في الأجور وتوقعات المستهلكين والأسعار الأساسية.
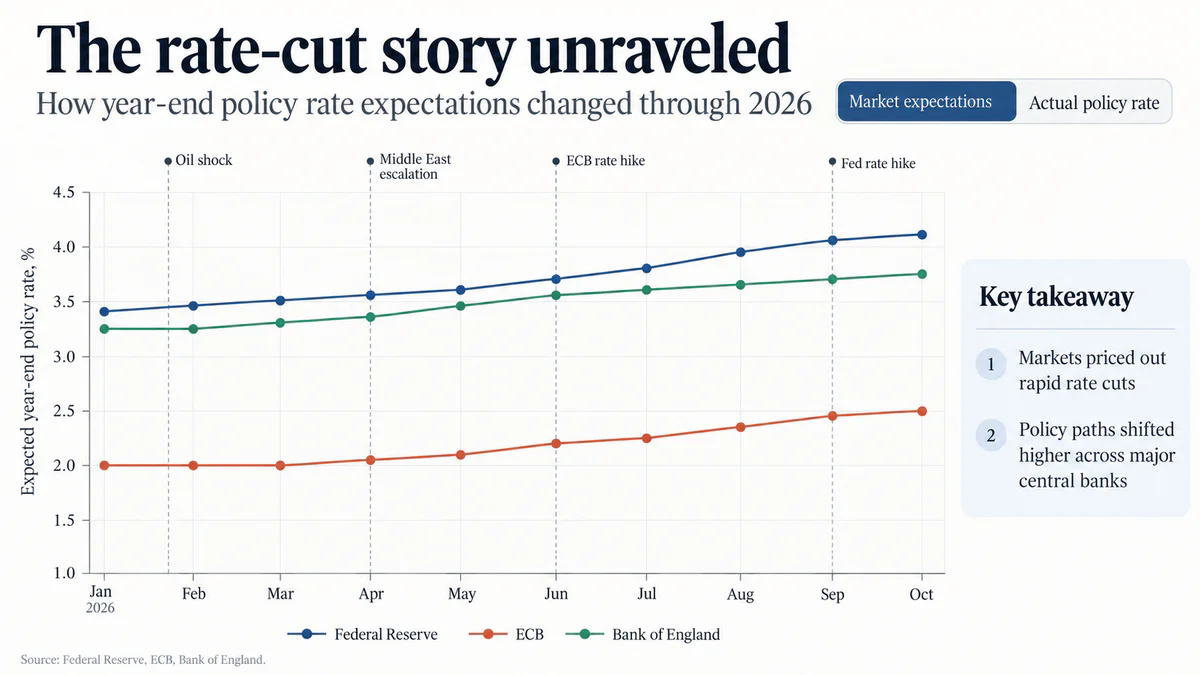
انهارت سيناريو خفض الفائدة
أفضل ما يظهر حجم التغييرات هو توقعات نظام الاحتياطي الفيدرالي.
التوقعات المتوسطة لأعضاء FOMC في نهاية عام 2026 | ديسمبر 2025 | سبتمبر 2026 |
التضخم PCE | 2.4% | 3.7% |
سعر الفائدة على الأموال الفيدرالية | 3.4% | 4.1% |
المصدر: Federal Reserve, Summary of Economic Projections
خلال تسعة أشهر، كان على الاحتياطي الفيدرالي إعادة النظر في كل من توقعات التضخم والمسار المتوقع لسعر الفائدة. بدلاً من المزيد من التيسير في السياسة النقدية، عاد المنظم إلى التشديد. في 16 سبتمبر، تم رفع الفائدة بمقدار 25 نقطة أساس، إلى نطاق 3.75-4.00%.
في أوروبا، كان التحول لا يقل وضوحاً. في ديسمبر 2025، كان موظفو البنك المركزي الأوروبي يتوقعون تضخمًا متوسطًا في منطقة اليورو حوالي 1.9% في عام 2026. في يناير، انخفض التضخم بالفعل إلى 1.7%، مما يتماشى جيدًا مع السيناريو الذي كان يشير إلى انتهاء عملية إزالة التضخم تقريبًا.
بحلول سبتمبر، تغيرت الصورة:
وفقًا للتقدير الأولي لـ Eurostat، تسارع التضخم في منطقة اليورو في سبتمبر إلى 3.8%;
رفع البنك المركزي الأوروبي الفائدة مرتين منذ يونيو;
ارتفعت الفائدة على الودائع من 2.0% إلى 2.5%;
عاد الاحتياطي الفيدرالي إلى رفع الفائدة;
أبقى بنك إنجلترا الفائدة عند 3.75%، لكن ثلاثة أعضاء من لجنة السياسة النقدية طالبوا بالفعل برفعها إلى 4%.
لذلك، فإن عبارة "الأسواق كانت تنتظر الأموال الرخيصة" لا تعني العودة إلى أسعار الفائدة الصفرية في عصر الجائحة. كان الحديث يدور حول تخفيض تدريجي في تكلفة التمويل مع عودة التضخم إلى 2%. أظهرت خريف 2026 أن هذه العملية على الأقل مؤجلة.
عاد التضخم بشكل غير متساوٍ
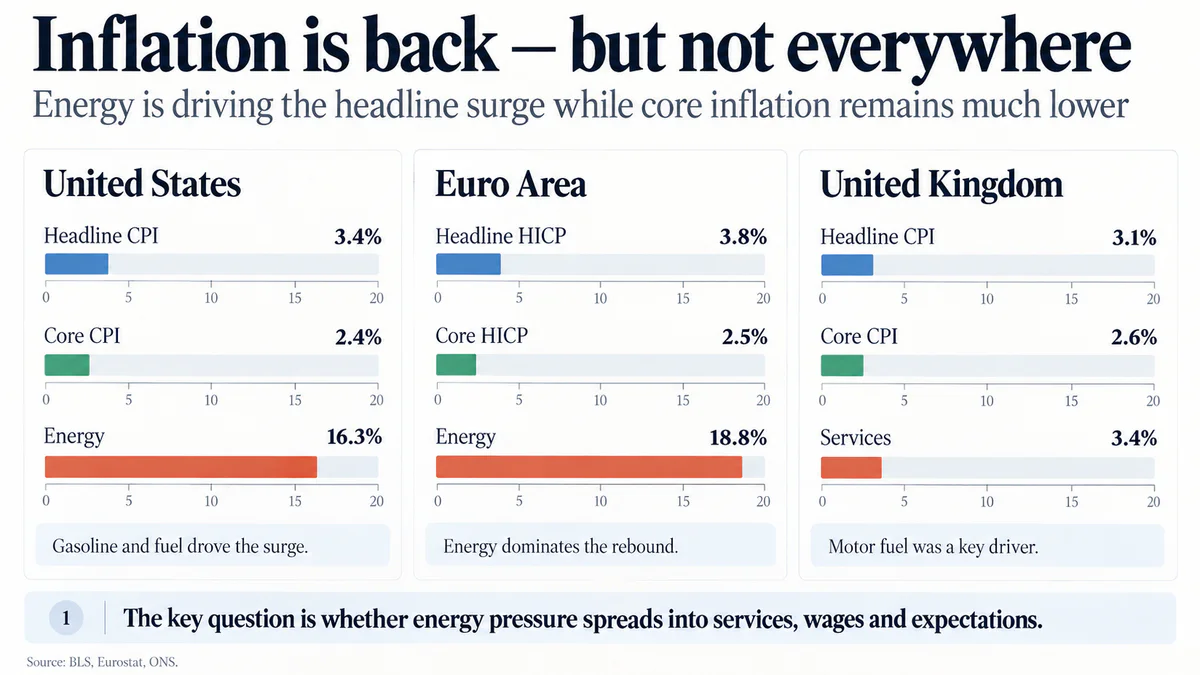
الجولة الجديدة من التضخم واضحة بالفعل في الإحصاءات الرسمية، لكن هيكلها يختلف بشكل كبير عن أزمة 2021-2022.
المؤشر | الولايات المتحدة | منطقة اليورو | المملكة المتحدة |
التضخم العام | CPI 3.4% | HICP 3.8% | CPI 3.1% |
التضخم الأساسي | Core CPI 2.4% | Core HICP 2.5% | Core CPI 2.6% |
الطاقة | +16.3% | +18.8% | النقل، وخاصة الوقود، هو العامل الرئيسي في التسارع |
تضخم الخدمات | — | 3.2% | 3.4% |
المصادر: U.S. Bureau of Labor Statistics, Eurostat, Office for National Statistics
في الولايات المتحدة، الفجوة بين التضخم العام والتضخم الأساسي واضحة بشكل خاص. ارتفع مؤشر أسعار المستهلكين في أغسطس بنسبة 3.4% على أساس سنوي، لكن مؤشر أسعار المستهلكين الأساسي ارتفع بنسبة 2.4% فقط. ارتفع مكون الطاقة بنسبة 16.3%، والبنزين بنسبة 27.4%، وزيت التدفئة بنسبة 52%.
يظهر مؤشر PCE المفضل للاحتياطي الفيدرالي صورة أكثر إثارة للقلق قليلاً. ارتفع مؤشر PCE العام في أغسطس بنسبة 3.4% على أساس سنوي، في حين ارتفع المؤشر الأساسي بنسبة 3.0%.
في منطقة اليورو، الاختلاف أكثر وضوحًا. بلغ التضخم العام في سبتمبر 3.8%، بينما بلغ المؤشر بدون احتساب الطاقة والمواد الغذائية والكحول والتبغ 2.5%. ارتفع التضخم الطاقوي إلى 18.8%.
في المملكة المتحدة، تسارع مؤشر أسعار المستهلكين إلى 3.1%، لكن التضخم الأساسي بقي عند مستوى 2.6%.
هذا يؤدي إلى استنتاج مهم: لقد حدثت جولة جديدة من التضخم العام بالفعل، لكن الموجة الثانية الكاملة من التضخم الأساسي لم تتشكل بعد.
تحاول البنوك المركزية الآن منع الانتقال من العملية الأولى إلى الثانية.
النفط عاد ليكون مصدرًا للصدمة العالمية
المصدر الخارجي الرئيسي للضغط التضخمي الجديد هو سوق الطاقة.
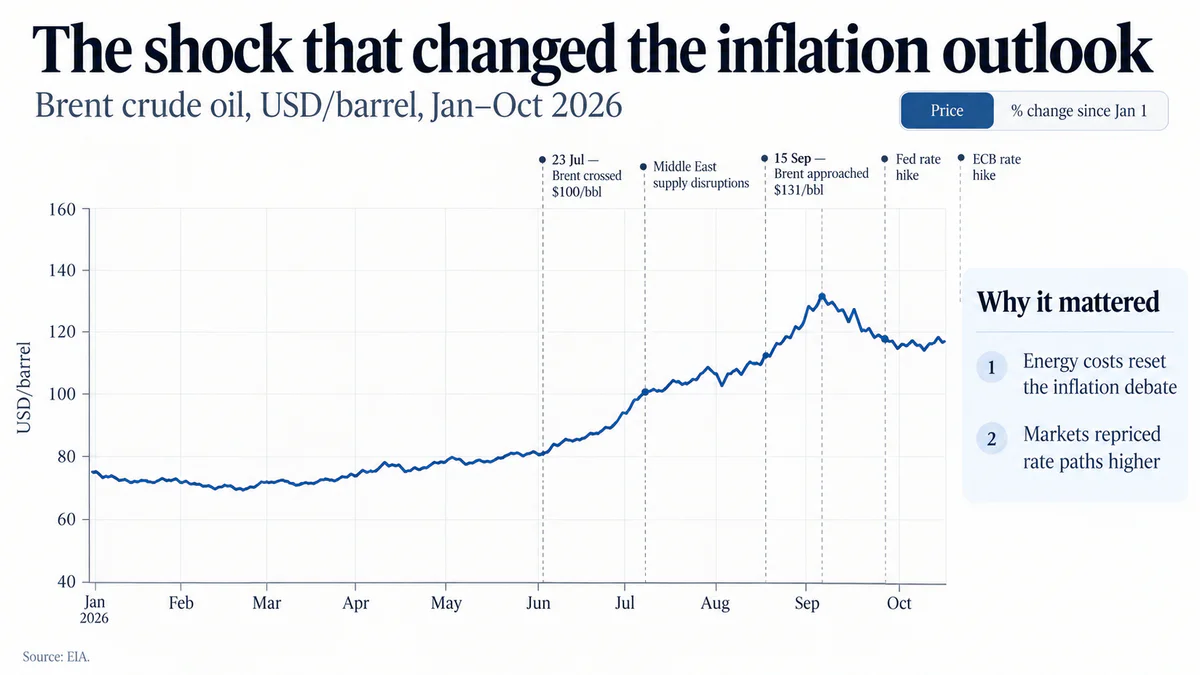
وفقًا لبيانات إدارة معلومات الطاقة الأمريكية، بلغ متوسط السعر الفوري لخام برنت في سبتمبر 114 دولارًا للبرميل مقابل 91 دولارًا في أغسطس. للمقارنة، كان عقد برنت الآجل في بداية الربع الثالث يكلف حوالي 72 دولارًا للبرميل. في بعض الأيام، ارتفع النفط إلى ما يقرب من 131 دولارًا للبرميل بعد الهجمات على البنية التحتية النفطية والناقلات في الشرق الأوسط. للمقارنة، في بداية يوليو، كان برنت حوالي 72 دولارًا للبرميل.
وبالتالي، في غضون بضعة أشهر فقط، انتقل سوق الطاقة من أسعار مريحة نسبيًا للاقتصاد العالمي إلى صدمة نفطية جديدة.
لكن تأثير النفط على التضخم أوسع بكثير من مجرد تكلفة البنزين.
تبدو سلسلة النقل كما يلي:
ارتفاع أسعار النفط والغاز → زيادة تكلفة الوقود والكهرباء → زيادة تكاليف النقل والإنتاج → تواجه الشركات تكاليف أعلى → يتم تمرير جزء من التكاليف إلى أسعار السلع والخدمات → تطالب الأسر بتعويض من خلال الأجور → يزداد خطر تثبيت التضخم الأساسي
الأجزاء الأولى من هذه السلسلة واضحة بالفعل في البيانات. الأجزاء الأخيرة لا تزال تشكل الخطر الرئيسي، وليس حقيقة واقعة.
لماذا لا يعد هذا تكرارًا لعام 2022
المقارنة مع الأزمة التضخمية السابقة تبدو بديهية، لكن هناك اختلافات مهمة بين الحالتين.
2021-2022 | 2026 | |
المصدر الرئيسي للتضخم | الطلب، سلاسل التوريد، الطاقة | قبل كل شيء الطاقة |
أسعار الفائدة في بداية الأزمة | منخفضة جدًا | مرتفعة بالفعل |
حالة الطلب | مفرطة | أكثر تنوعًا |
سوق العمل | قوي جدًا | يهدأ تدريجيًا |
التضخم الأساسي | تسارع بسرعة | لا يزال أقل بكثير من العنوان الرئيسي |
الخطر الرئيسي | إطلاق دوامة تضخمية | تثبيت التضخم مرة أخرى |
يظهر تحليل البنك المركزي الأوروبي أن حوالي 90% من نمو التضخم الطاقوي في منطقة اليورو من يناير إلى مايو 2026 كان بسبب صدمات العرض السلبية للطاقة.
في 2021-2022، كان التضخم مدفوعًا بنقص السلع، والطلب الاستهلاكي القوي، والحوافز الحكومية الكبيرة، والأزمة الطاقوية. في منطقة اليورو، كان الدافع الأولي لعام 2026 أكثر تركيزًا في الصدمة الطاقوية.
ومع ذلك، فإن للحلقة الجديدة خطرها الخاص. جاءت الصدمة الطاقوية في وقت لم تختف فيه آثار التضخم السابق تمامًا. لا يزال تضخم الخدمات في أوروبا أعلى من الهدف، وتكلفة العمل ترتفع، والمستهلكون يعيشون منذ عدة سنوات في ظل أسعار مرتفعة.
وصفت إيزابيل شنابل، عضو المجلس التنفيذي للبنك المركزي الأوروبي، الوضع بشكل مباشر:
عاد التضخم وانعكس مرة أخرى على الحياة اليومية للمواطنين.
European Central Bank, خطاب 30 سبتمبر 2026
لهذا السبب لا يمكن تقييم الصدمة الحالية فقط بناءً على حجمها الأولي. الأهم هو فهم مدى سهولة انتشارها داخل الاقتصاد.
المشكلة لم تعد تقتصر على الطاقة
إذا كان ارتفاع الأسعار يُعزى فقط إلى النفط والغاز، لكان من الأسهل على البنوك المركزية اتخاذ موقف الانتظار. تعمل السياسة النقدية بتأخير ولا يمكنها زيادة العرض الفعلي لموارد الطاقة بسرعة.
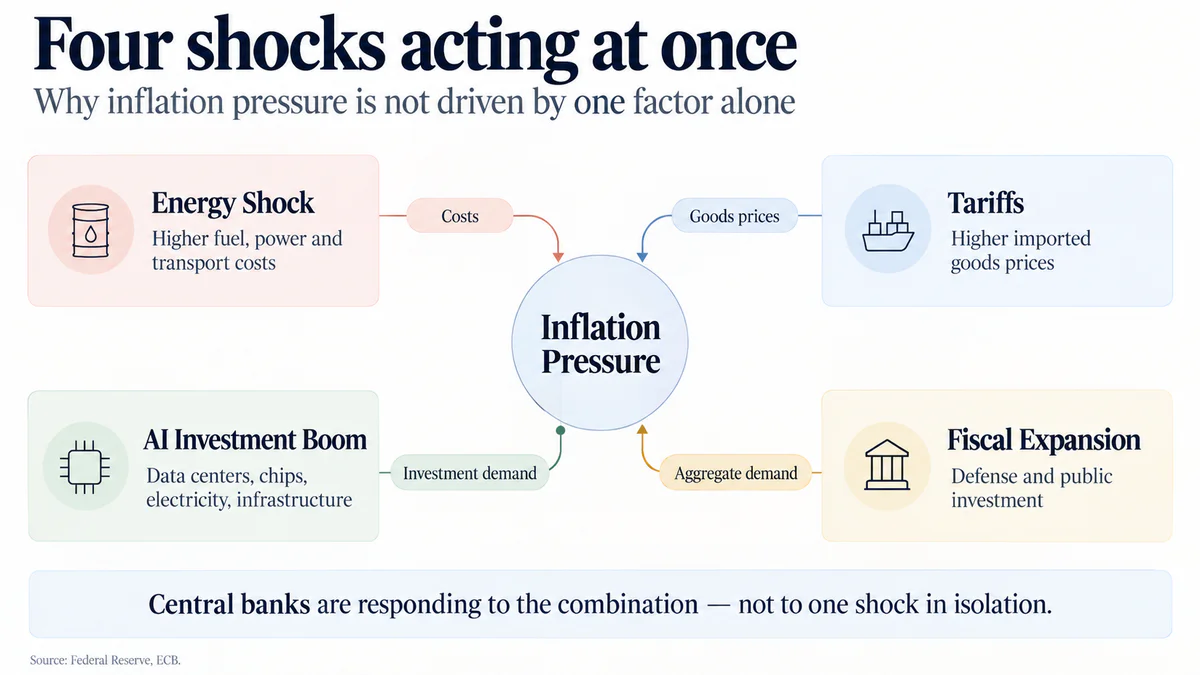
لكن مع الصدمة الطاقوية، تعمل عوامل أخرى أيضًا.
في الولايات المتحدة
التعريفات تزيد من تكلفة بعض السلع المستوردة;
يزيد ازدهار الذكاء الاصطناعي من الاستثمارات في مراكز البيانات والرقائق والطاقة;
الاقتصاد لا يزال قوياً بما يكفي للسماح لبعض الشركات بتمرير زيادة التكاليف إلى المستهلكين.
في أوروبا
النفقات الحكومية على الدفاع تدعم الطلب;
حزمة المالية الألمانية تزيد من حجم الاستثمارات;
تتزامن الصدمة الطاقوية مع تضخم الخدمات المرتفع بالفعل.
يشير مايكل بار، عضو مجلس محافظي الاحتياطي الفيدرالي، إلى أن زيادة التعريفات الجمركية على الواردات قد أثرت بالفعل على أسعار بعض السلع، وأضافت الصدمة الطاقوية مصدرًا جديدًا للضغط.
يلعب ازدهار الاستثمار في الذكاء الاصطناعي دورًا غير عادي أيضًا. على المدى الطويل، يمكن للذكاء الاصطناعي زيادة الإنتاجية وتقليل التكاليف، ولكن في الوقت الحالي، يتطلب بناء مراكز البيانات والبنية التحتية كميات هائلة من المعدات والكهرباء ورأس المال.
لذلك، يجب على المنظمين أن يأخذوا في الاعتبار عدة صدمات في وقت واحد.
لا يمكننا تحمل رفاهية النظر إلى كل من هذه الصدمات بشكل منفصل.
فيليب جيفرسون، نائب رئيس نظام الاحتياطي الفيدرالي. المصدر: Federal Reserve, خطاب 1 أكتوبر 2026
تعمل الطاقة والتعريفات واستثمارات الذكاء الاصطناعي والنفقات الحكومية من خلال قنوات مختلفة، لكنها يمكن أن تعزز بعضها البعض.
وجد الاحتياطي الفيدرالي نفسه بين التضخم وسوق العمل
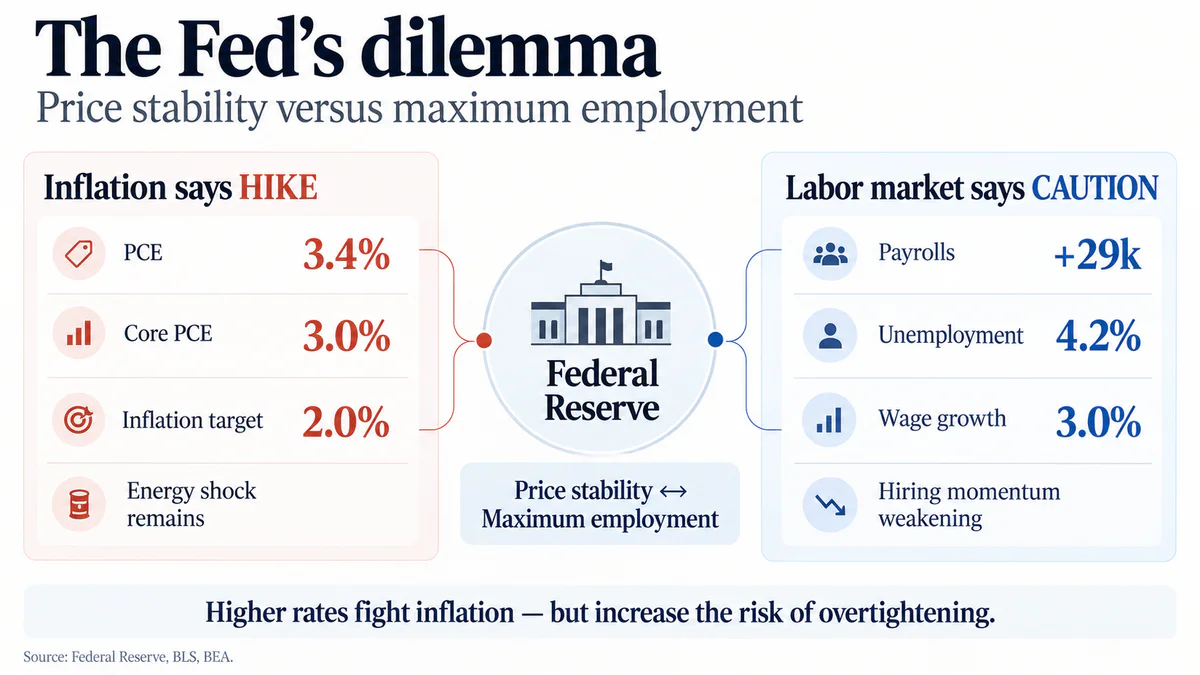
بالنسبة لنظام الاحتياطي الفيدرالي، الاختيار صعب بشكل خاص بسبب التفويض المزدوج. يجب على المنظم ضمان استقرار الأسعار ودعم التوظيف الأقصى في نفس الوقت.
من الجانب التضخمي، الحجج لصالح السياسة الصارمة واضحة:
PCE يبلغ 3.4%;
core PCE — 3.0%;
تم رفع توقعات PCE لنهاية عام 2026 من 2.4% إلى 3.7%;
لم تمر الصدمة الطاقوية بالكامل بعد عبر الاقتصاد.
لكن سوق العمل يرسل إشارة معاكسة. وفقًا للتقدير الأولي لـ BLS، ارتفع عدد الوظائف خارج القطاع الزراعي في سبتمبر بمقدار 29 ألف وظيفة خارج القطاع الزراعي، وبلغ معدل البطالة 4.2%، وارتفع متوسط الأجر في الساعة بنسبة 3.0% على أساس سنوي.
بلغ متوسط الزيادة الشهرية في التوظيف خلال الأشهر الـ 12 السابقة حوالي 45 ألف وظيفة فقط.
تبدو المشكلة تقريبًا كأنها من كتاب دراسي: التضخم يتطلب سياسة أكثر صرامة، وحالة سوق العمل تتطلب الحذر.
في سبتمبر، اعتبر FOMC أن رفع الفائدة بمقدار 25 نقطة أساس يتماشى مع التفويض المزدوج في ظل استمرار التضخم المرتفع ورفع الفائدة إلى 3.75-4.00%. لكن الاحتياطي الفيدرالي لا يعد باستمرار تلقائي للدورة.
ستعتمد القرارات التالية على ما سيحدث بشكل أسرع: هل سيبدأ التضخم في الانتشار إلى الفئات الأساسية أم أن تباطؤ الاقتصاد سيحد من ارتفاع الأسعار بنفسه.
البنك المركزي الأوروبي يمر بتحول أكثر حدة
في منطقة اليورو، كان التغيير في الصورة الاقتصادية الكلية ملحوظًا بشكل خاص. في يناير، كان التضخم العام 1.7%، وكان التضخم الطاقوي سلبيًا. بدا أن العودة إلى استقرار الأسعار قد اكتملت تقريبًا.
بعد ثمانية أشهر:
بلغ التضخم العام 3.8%;
ارتفعت الطاقة بنسبة 18.8% على أساس سنوي;
رفع البنك المركزي الأوروبي الفائدة الرئيسية مرتين;
ارتفعت الفائدة على الودائع إلى 2.5%.
التوقعات بشأن التضخم الأساسي هي الأكثر دلالة.
توقعات البنك المركزي الأوروبي | 2026 | 2027 | 2028 |
التضخم العام | 3.0% | 2.5% | 2.1% |
التضخم بدون الطاقة والغذاء | 2.5% | 2.6% | 2.3% |
المصدر: European Central Bank, توقعات سبتمبر 2026
من الناحية الشكلية، يجب أن ينخفض التضخم العام تدريجيًا. لكن التضخم الأساسي في عام 2027، وفقًا لتوقعات البنك المركزي الأوروبي، قد يرتفع قليلاً في البداية. هذه التفاصيل تظهر أن المنظم يتوقع انتقال تدريجي للصدمة الطاقوية إلى أسعار أخرى.
تبدو الخطة كما يلي: الطاقة الباهظة → زيادة تكاليف الأعمال → استعادة الهوامش → زيادة الأسعار → الضغط على الأجور → تضخم أساسي أكثر استدامة.
حتى الآن، تبدو البيانات الفعلية أكثر هدوءًا من المخاطر المتوقعة. تباطأ نمو التعويض لكل عامل في منطقة اليورو، ولم يحدث تسارع واضح في الأجور بعد الصدمة الطاقوية حتى الآن.
بعبارة أخرى، يرفع البنك المركزي الأوروبي الفائدة ليس لأن الدوامة التضخمية قد تشكلت بالفعل، بل لأنه لا يريد الانتظار حتى يحدث ذلك.
المملكة المتحدة تختبر حدود الصبر
تظهر المملكة المتحدة خيارًا آخر لنفس المشكلة. في سبتمبر، أبقى بنك إنجلترا الفائدة عند 3.75%، لكن القرار اتخذ بستة أصوات مقابل ثلاثة. طالب ثلاثة أعضاء من لجنة السياسة النقدية برفعها إلى 4%.
تبدو صورة التضخم كما يلي:
CPI | 3.1% |
Core CPI | 2.6% |
تضخم الخدمات | 3.4% |
Bank Rate | 3.75% |
الخطر الرئيسي يكمن في المستقبل. يتوقع التوقعات قصيرة الأجل لبنك إنجلترا أن يتجاوز مؤشر أسعار المستهلكين 4% في الربع الأول من عام 2027.
تشير كاثرين مان، عضو لجنة السياسة النقدية، إلى مشكلة أخرى: قد يتزامن الذروة الجديدة للتضخم مع جولة الربيع من مفاوضات الأجور. هذا يخلق خطر التأثيرات الثانوية.
الجولة الأولى: ارتفاع النفط والوقود → تضخم عام أعلى.
الجولة الثانية: يطالب العمال بالتعويض → ترتفع الأجور بشكل أسرع → ترفع الشركات تكلفة الخدمات → يستمر التضخم حتى بعد استقرار النفط.
الجولة الثانية هي التي يمكن أن تحول الصدمة الطاقوية المؤقتة إلى مشكلة تضخمية مستدامة.
لماذا رفع الفائدة إذا لم ينخفض سعر النفط
للسياسة النقدية الحالية مفارقة واضحة. لا يمكن للبنك المركزي استخراج المزيد من النفط، أو استعادة البنية التحتية المتضررة، أو تقليل التوترات الجيوسياسية.
يعترف أندرو بيلي، محافظ بنك إنجلترا، بذلك بشكل مباشر:
السياسة النقدية لا تستطيع منع تأثير ارتفاع أسعار الطاقة على الشركات والأسر.
المصدر: Bank of England, خطاب 29 مايو 2026
لكن الفائدة تحل مشكلة أخرى. لا يحاول البنك المركزي القضاء على الصدمة الأولية - بل يحاول منع انتشارها.
الفائدة المرتفعة:
تجعل القروض أكثر تكلفة;
تخفض الطلب الاستهلاكي;
تقلل من بعض النشاط الاستثماري;
تحد من قدرة الشركات على رفع الأسعار بلا حدود;
يمكن أن تدعم العملة الوطنية;
تقلل من خطر تصاعد التوقعات التضخمية.
ببساطة، يضعف البنك المركزي عن عمد الجزء من الطلب الذي يمكنه التأثير عليه، لأنه لا يمكنه تغيير عرض الطاقة بسرعة.
ثمن هذه السياسة هو نمو اقتصادي أضعف.
لا تزال أهم خط دفاع قائمة
على الرغم من الارتفاع الجديد في مؤشر أسعار المستهلكين ومؤشر أسعار المستهلكين المتناغم، فإن التوقعات التضخمية طويلة الأجل لا تظهر حتى الآن تسارعًا حادًا مماثلاً.
في الولايات المتحدة، أظهر استطلاع توقعات المستهلكين لشهر أغسطس من بنك الاحتياطي الفيدرالي في نيويورك:
الأفق | التضخم المتوقع |
1 سنة | 3.6% |
3 سنوات | 3.2% |
5 سنوات | 3.0% |
التوقعات قصيرة الأجل مرتفعة بالفعل، لكن الآفاق الطويلة لا تظهر قفزة مماثلة.
يشير فيليب جيفرسون أيضًا إلى أن معظم مؤشرات التوقعات طويلة الأجل لا تزال متوافقة مع عودة التضخم إلى هدف الاحتياطي الفيدرالي.
في منطقة اليورو، بعد بداية الصدمة الطاقوية الجديدة، ارتفعت توقعات الأسر أيضًا، لكن معظم المؤشرات طويلة الأجل لا تزال قريبة من هدف البنك المركزي الأوروبي. هذا أمر بالغ الأهمية. طالما أن الأسر والشركات تعتقد أن التضخم سيعود إلى حوالي 2% في غضون بضع سنوات، فإن الارتفاع المؤقت في الأسعار لديه فرصة أقل للتحول إلى عملية ذاتية الاستدامة.
إذا بدأت التوقعات في الارتفاع بشكل مستمر، فإن الديناميكية تتغير: توقع التضخم العالي → المطالبة بأجور أعلى → رفع الأسعار من قبل الشركات → تضخم فعلي أعلى
هذه الحلقة التي تحاول البنوك المركزية كسرها مسبقًا.
لقد قام سوق السندات بالفعل بجزء من العمل لصالح الاحتياطي الفيدرالي. يحدث تشديد الشروط المالية ليس فقط من خلال الفائدة الرسمية. في بداية يناير، كانت عوائد سندات الخزانة الأمريكية لأجل عامين حوالي 3.47%، ولأجل عشر سنوات 4.19%. بحلول 6 أكتوبر، ارتفعت الأرقام إلى حوالي 4.79% و5.27% على التوالي.
سندات الخزانة الأمريكية | بداية يناير | 6 أكتوبر |
2 سنوات | 3.47% | 4.79% |
10 سنوات | 4.19% | 5.27% |
المصدر: U.S. Department of the Treasury.
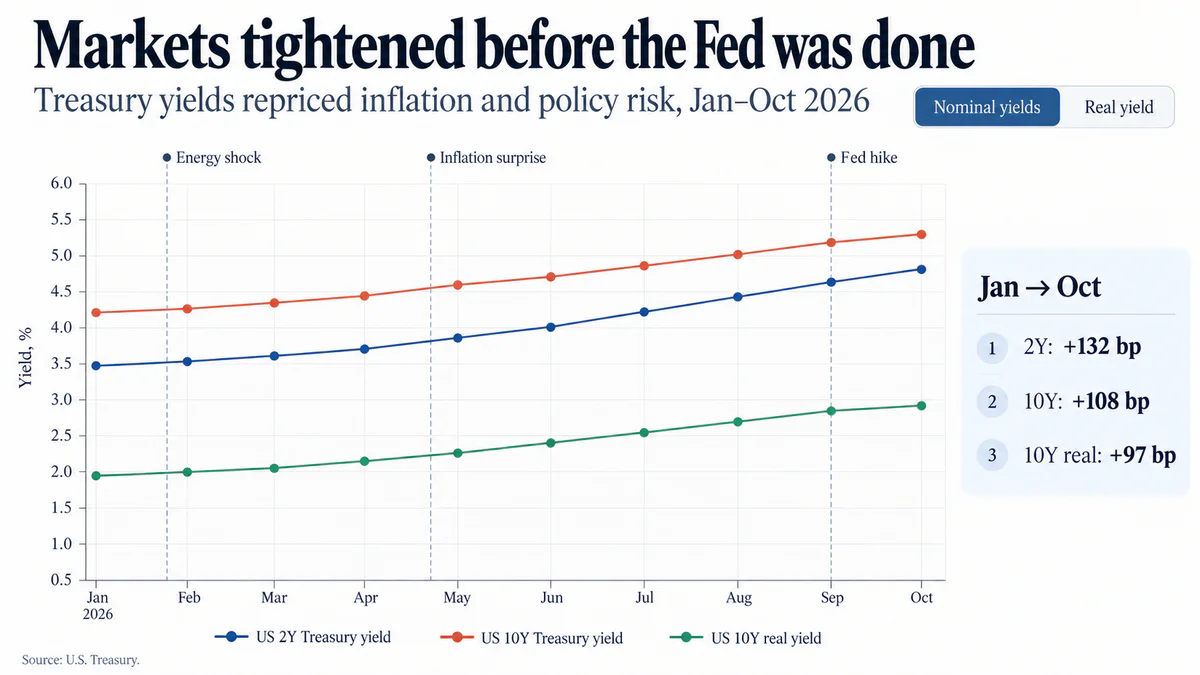
ارتفعت أيضًا الفوائد الحقيقية. ارتفعت عوائد السندات المحمية من التضخم لأجل عشر سنوات من حوالي 1.94% في بداية يناير إلى 2.91% في 6 أكتوبر. هذا يعني أن المشكلة لا تكمن فقط في التوقعات التضخمية الأعلى. زادت تكلفة رأس المال الحقيقية نفسها.
بالنسبة للاقتصاد، العواقب واسعة: عوائد السندات الحكومية تخدم كمرجع لمعدلات الرهن العقاري، والائتمان الشركاتي، وتكلفة السندات، وتقييم الأسهم.
لذلك، يقوم السوق بالفعل بجزء من العمل لصالح البنك المركزي. كلما زادت الشروط المالية تشددًا بشكل ذاتي، كلما قلت الحاجة إلى زيادات رسمية إضافية في الفائدة.
ماذا يعني النظام الجديد للأصول
يؤثر التضخم المرتفع وعودة خطر رفع الفائدة على جميع الأسواق المالية تقريبًا، لكن التأثير يختلف حسب فئة الأصول.
الأصل | التأثير الرئيسي |
السندات | ارتفاع العوائد يضغط على قيمة الإصدارات القديمة |
أسهم النمو | تعاني من ارتفاع معدل الخصم |
البنوك | يمكن أن تستفيد من الهوامش، لكنها تحمل مخاطر ائتمانية |
الدولار | يحصل على دعم من العوائد النسبية العالية |
الذهب | يتوازن بين العوائد الحقيقية العالية والطلب على الأصول الوقائية |
Bitcoin | حساس للسيولة، الدولار، والعوائد الحقيقية |
بالنسبة للسندات، عادة ما يعني رفع الفائدة انخفاض قيمة الأوراق المالية التي تم إصدارها بالفعل، خاصة الطويلة الأجل. في الوقت نفسه، تقدم الإصدارات الجديدة للمستثمرين عائدًا حاليًا أعلى.
بالنسبة للأسهم، فإن معدل الخصم مهم. كلما ارتفعت العوائد الخالية من المخاطر، قلت القيمة الحالية لأرباح الشركات المستقبلية. لذلك، يمكن أن تكون الشركات النمو، والعقارات، والأعمال ذات الديون العالية حساسة بشكل خاص.
ومع ذلك، يختلف الوضع في عام 2026 عن الدورة العادية للتشديد بسبب ازدهار الذكاء الاصطناعي. تدعم نفس الاستثمارات الطلب على المنتجات والخدمات في جزء من القطاع التكنولوجي.
بالنسبة للدولار، فإن الفرق في العوائد بين الولايات المتحدة والدول الأخرى مهم. إذا كان على الاحتياطي الفيدرالي أن يحافظ على سياسة صارمة لفترة أطول، يمكن أن تدعم العوائد الدولارية العالية العملة الأمريكية.
لدى الذهب مجموعة من العوامل المتضاربة. تزيد العوائد الحقيقية العالية من التكلفة البديلة لامتلاك المعدن، لكن المخاطر التضخمية والجيوسياسية تعزز الطلب على الأصول الوقائية.
لا ينبغي اعتبار البيتكوين كتحوط ميكانيكي ضد مؤشر أسعار المستهلكين. بالنسبة لديناميكيته على المدى القصير، تعتبر السيولة العالمية، والعوائد الحقيقية، وسعر الدولار، والشهية العامة للمخاطر مهمة.
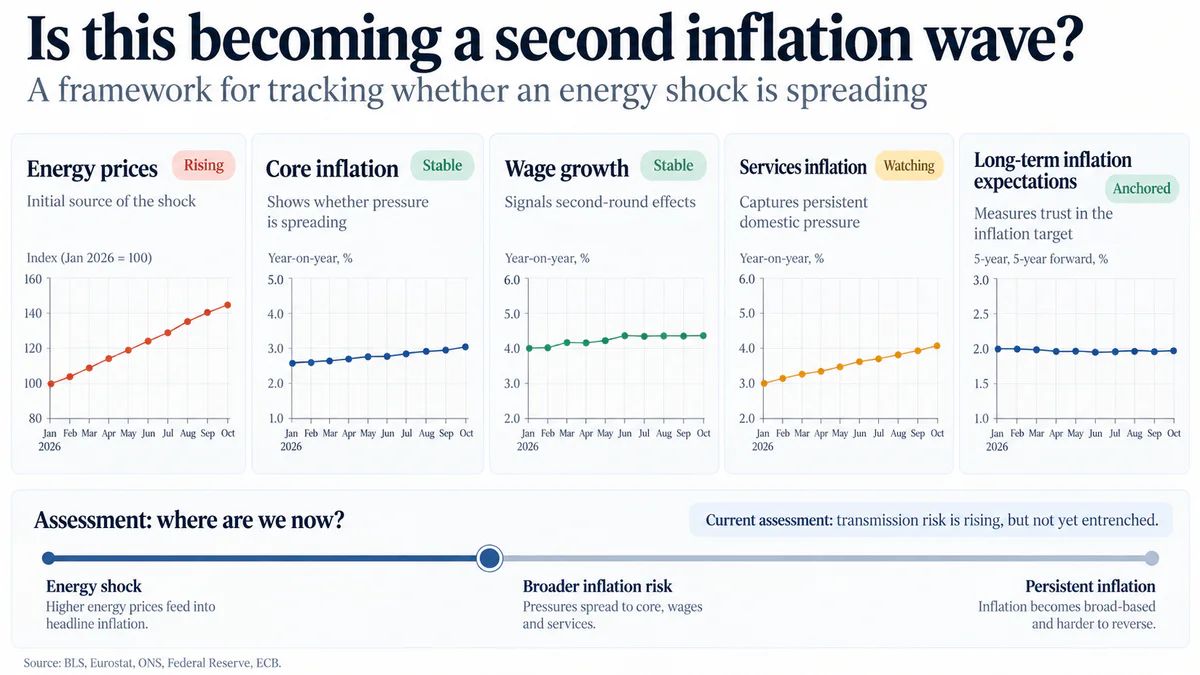
متى يمكن اعتبار التضخم موجة ثانية حقًا
لا يكفي ارتفاع النفط للحديث عن موجة تضخم ثانية كاملة. يجب أن تتغير المؤشرات الأكثر استدامة لذلك.
الإشارات الأكثر أهمية:
تسارع التضخم الأساسي. في الولايات المتحدة - core PCE وcore CPI، في منطقة اليورو - HICP بدون الطاقة والمنتجات، في المملكة المتحدة - core CPI وتضخم الخدمات.
نمو الأجور. إذا بدأ العمال في تعويض الصدمة الطاقوية من خلال مطالب أعلى للأجور، يمكن أن يترسخ التضخم في الخدمات.
نمو التوقعات التضخمية طويلة الأجل. هذا أحد أخطر الإشارات لأي بنك مركزي.
ارتفاع أسعار المنتجين. يظهر إلى أي مدى تمر زيادة التكاليف عبر سلاسل التوريد.
الطلب القوي. كلما كانت الاقتصاد أكثر استدامة، كان من الأسهل على الشركات تمرير التكاليف الجديدة إلى المستهلك النهائي.
إن الجمع بين هذه المؤشرات سيكون أكثر أهمية من مؤشر أسعار المستهلكين الشهري الفردي.
ثلاثة سيناريوهات للفائدة في عام 2027
تعتمد المسار المستقبلي للسياسة النقدية على مدى انتشار الصدمة الطاقوية في الاقتصاد.
السيناريو 1: تبقى الصدمة التضخمية مؤقتة
تستقر أسعار النفط والغاز، وتتكيف سلاسل التوريد، ويقلل تأثير القاعدة العالية تدريجيًا من التضخم السنوي. لا يتفاعل التضخم الأساسي والأجور بشكل كبير.
في هذه الحالة، يمكن للبنوك المركزية أن تكتفي بعدد قليل من الزيادات الإضافية أو حتى الانتقال إلى التوقف. في وقت لاحق، سيعود موضوع خفض الفائدة إلى الأجندة.
السيناريو 2: ينتشر التضخم بشكل أوسع
تبدأ الطاقة في التأثير بشكل ملحوظ على السلع والخدمات والأجور. يتوقف التضخم الأساسي عن الانخفاض، وتزداد التوقعات التضخمية.
في هذه الحالة، يتوقف التشديد الحالي عن كونه تأمينًا ويتحول إلى دورة جديدة كاملة لرفع الفائدة.
السيناريو 3: الاقتصاد يدخل في ركود تضخمي
تبقى الطاقة باهظة الثمن، ويظل التضخم مرتفعًا، لكن النمو الاقتصادي وسوق العمل يضعفان بشكل حاد.
هذا هو الخيار الأكثر تعقيدًا للبنوك المركزية. خفض الفائدة خطير بسبب التضخم، ورفعها خطير بسبب خطر الركود. تظهر عناصر هذه المعضلة بالفعل في الولايات المتحدة، حيث يترافق التضخم المرتفع مع تباطؤ ملحوظ في سوق العمل.
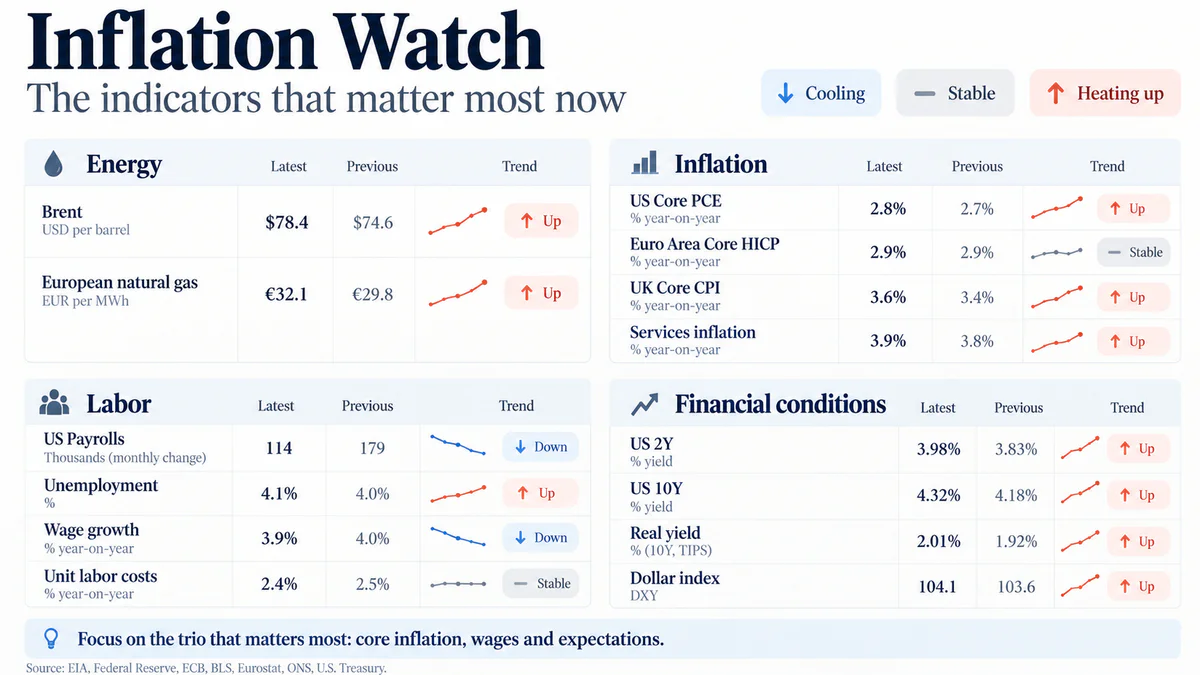
ما هي البيانات التي أصبحت الآن مهمة حقًا
لفهم أي سيناريو سيتحقق، لا يكفي متابعة اجتماعات الاحتياطي الفيدرالي أو البنك المركزي الأوروبي فقط.
من المفيد أكثر مراقبة عدة مجموعات من المؤشرات.
ما يجب مراقبته | ما يظهره |
برنت والغاز | قوة الصدمة الطاقوية الأولية |
Core CPI, PCE, HICP | هل انتشر التضخم خارج حدود الطاقة |
تضخم الخدمات | استدامة الضغط السعري الداخلي |
الأجور | هل يبدأ الجولة الثانية من التضخم |
تكاليف العمل للوحدة | تكلفة العمل للشركات |
التوقعات التضخمية | الثقة في هدف البنوك المركزية |
أسعار المنتجين | الضغط داخل سلسلة الإنتاج |
البطالة والرواتب | قدرة الاقتصاد على تحمل الفائدة العالية |
عائدات 2Y و10Y | إلى أي مدى يشدد السوق الشروط المالية بنفسه |
العوائد الحقيقية | التكلفة الحقيقية لرأس المال |
تعد مجموعة التضخم الأساسي + الأجور + التوقعات التضخمية مهمة بشكل خاص.
إذا ارتفعت أسعار الطاقة، لكن هذه المؤشرات تبقى مستقرة، فإن احتمال دورة جديدة طويلة من التشديد ينخفض. إذا بدأت جميع الثلاثة في التسارع في نفس الوقت، فإن البنوك المركزية تواجه بالفعل مشكلة تضخمية جديدة.
هل تم إلغاء الأموال الرخيصة أم تأجيلها فقط
لا يزال الارتفاع الجديد في التضخم لا يبدو تكرارًا لعام 2022. الضغط السعري الأساسي أكثر هدوءًا بشكل ملحوظ، والتوقعات التضخمية طويلة الأجل تبقى في الغالب مستقرة، وسوق العمل في بعض الاقتصادات يظهر بالفعل علامات التباطؤ. لكن العودة إلى التضخم حوالي 2% كانت أقل وضوحًا بكثير مما كان متوقعًا في نهاية عام 2025.
في غضون بضعة أشهر، غيرت عدة عوامل السيناريو الاقتصادي الكلي العالمي: الصدمة الطاقوية + التعريفات + استثمارات الذكاء الاصطناعي + النفقات الحكومية + إزالة التضخم غير المكتملة.
أصبح النفط أحد المحفزات الأكثر وضوحًا للضغط التضخمي الجديد، لكن مصير التضخم يعتمد الآن على أكثر من ذلك.
الحد الفاصل الرئيسي هو بين ارتفاع الأسعار وتثبيت ارتفاع الأسعار. إذا بقي تأثير الطاقة الباهظة في الغالب ضمن حدود التضخم العام، يمكن للبنوك المركزية أن تنتظر جزءًا كبيرًا من الصدمة، ثم تعود إلى مناقشة خفض الفائدة. إذا انتشر الضغط إلى التضخم الأساسي، والأجور، والتوقعات، فسيتعين على تكلفة الأموال أن تبقى عالية لفترة أطول بكثير - وربما يتم رفعها أكثر.
لذلك، السؤال الرئيسي في نهاية عام 2026 يبدو مختلفًا بالفعل عما كان عليه في بداية العام. لم تعد الأسواق تحاول فهم مدى سرعة الاحتياطي الفيدرالي، البنك المركزي الأوروبي، والبنوك المركزية الأخرى في خفض الفائدة. الآن عليهم تقييم مقدار التشديد الإضافي المطلوب لمنع الصدمة التضخمية الجديدة من أن تصبح القاعدة الجديدة.
أُعدت هذه المادة لأغراض معلوماتية وتعريفية فقط ولا تشكل نصيحة أو توصية مالية.
مقالات ذات صلة