كيف تغيرت المقاييس المالية لشركة Meta في الربع الثالث
أظهر التقرير المالي الذي نُشر في 21 أكتوبر للربع الثالث من عام 2026 لشركة Meta اتجاهات مختلطة في المقاييس المالية للشركة. نمت إيرادات Meta Platforms بنسبة 26% مقارنةً بنفس الفترة من العام الماضي؛ ومع ذلك، زادت النفقات التشغيلية بشكل أسرع بكثير بنسبة 68%. ونتيجة لذلك، انخفض هامش التشغيل إلى النصف من 40% إلى 20%.
على الرغم من الانخفاض في الربح التشغيلي، زاد صافي الربح لشركة Meta بنسبة 264% ليصل إلى 9.86 مليار دولار. يُفسر هذا النتيجة ليس فقط من خلال الأنشطة الحالية للشركة ولكن أيضًا من خلال المقارنة مع العام السابق. في الربع الثالث من عام 2025، بلغ معدل الضريبة الفعلي 87%، ويرجع ذلك جزئيًا إلى رسوم ضريبية لمرة واحدة تتعلق بتغييرات في التشريعات الأمريكية. في فترة التقرير، كان 24%.
تُعرض النتائج المالية الرئيسية لشركة Meta في الجدول.
المقياس | الربع الثالث 2025 | الربع الثالث 2026 | التغيير |
|---|---|---|---|
الإيرادات | 51.24 مليار دولار | 64.60 مليار دولار | +26% |
النفقات التشغيلية | 30.71 مليار دولار | 51.61 مليار دولار | +68% |
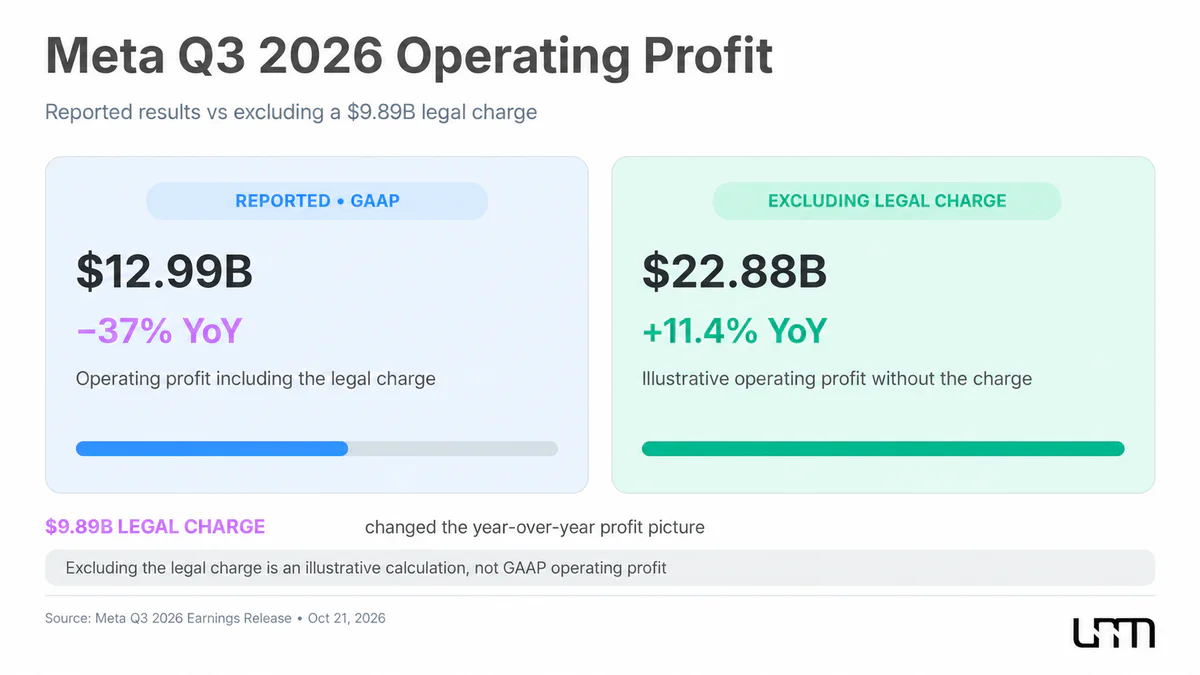
الربح التشغيلي | 20.54 مليار دولار | 12.99 مليار دولار | −37% |
هامش التشغيل | 40% | 20% | −20 نقطة مئوية |
صافي الربح | 2.71 مليار دولار | 9.86 مليار دولار | +264% |
ربحية السهم (EPS) | 1.05 دولار | 3.83 دولار | +265% |
المصدر: التقرير المالي للربع الثالث من عام 2026 لشركة Meta
الفرق بين الربح التشغيلي وصافي الربح هو أمر حاسم لتقييم الصحة المالية للشركة. يُظهر الأول مقدار ما تكسبه الشركة بعد خصم النفقات التشغيلية ولكن قبل احتساب الضرائب والنتائج غير التشغيلية الأخرى. يشمل الأخير عوامل مالية إضافية، بما في ذلك العبء الضريبي.
لذلك، فإن الزيادة بنسبة 264% في صافي الربح لا تشير إلى تحسين مماثل في كفاءة الأعمال. لتقييم جودة ربح Meta، من الضروري فصل نتائج الأنشطة الأساسية عن النفقات القانونية لمرة واحدة التي أثرت بشكل كبير على التقرير الفصلي.
لماذا انخفض الربح التشغيلي لشركة Meta بنسبة 37%
السبب الرئيسي لانخفاض الربح التشغيلي كان النفقات المتعلقة بتسوية الدعاوى القانونية في الولايات المتحدة. في أغسطس 2026، أعلنت Meta عن اتفاق مع 52 مدعيًا عامًا للولايات وغيرها من الولايات القضائية بشأن التقاضي المتعلق بتأثير وسائل التواصل الاجتماعي على الصحة العقلية للمراهقين.
بموجب الاتفاق، قد تدفع الشركة ما يصل إلى 18.59 مليار دولار، مع تحديد المبلغ النهائي للالتزامات بناءً على الشروط المقدمة في الاتفاقات. من هذا المبلغ، اعترفت Meta بتخصيص 9.89 مليار دولار في نفقات الربع الثالث من عام 2026. لا ينبغي مساواة هذا بالدفع النقدي الفعلي للمبلغ بالكامل خلال الربع.
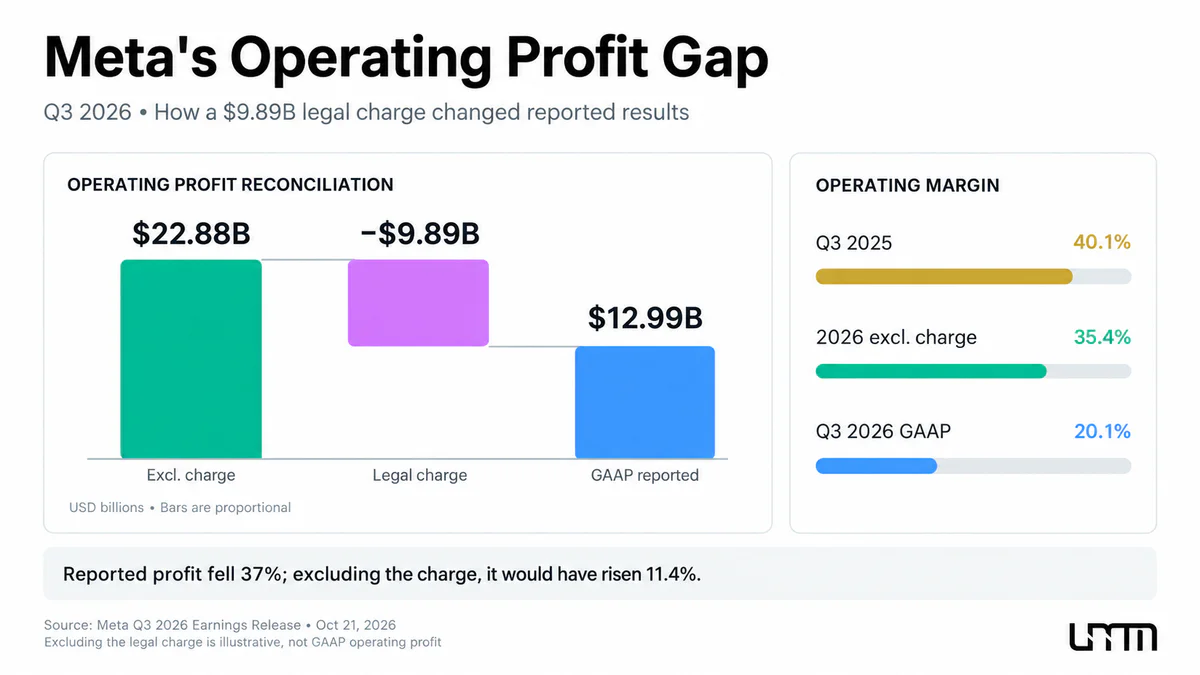
باستثناء هذا العامل لمرة واحدة، ستبدو النتائج المالية مختلفة. وفقًا لتقرير Meta الرسمي، كان من الممكن أن يرتفع الربح التشغيلي من 12.99 مليار دولار إلى 22.88 مليار دولار، متجاوزًا الرقم العام الماضي بحوالي 11.4٪.
بدون هذه الرسوم، كان من الممكن أن يكون هامش التشغيل المعدل حوالي 35.4٪ بدلاً من 20٪. هذا يغير بشكل كبير تفسير النتائج: يبقى العمل الأساسي مربحًا، ويظهر الربح التشغيلي، بعد استبعاد مصروف لمرة واحدة محدد، نموًا.
ومع ذلك، حتى الربحية المعدلة ستكون أقل من مستوى العام الماضي البالغ 40٪. وهذا يشير إلى ضغوط من نفقات أخرى، بما في ذلك تكاليف البحث وتطوير المنتجات والبنية التحتية التكنولوجية.
الطبيعة لمرة واحدة للرسوم لا تجعلها غير ذات أهمية للمساهمين. تتطلب الالتزامات القانونية موارد مالية ويمكن أن تؤثر على التدفقات النقدية المستقبلية، حتى لو لم تعكس كفاءة العمليات اليومية للشركة.
الأعمال الإعلانية تظل المحرك الرئيسي لنمو Meta
على الرغم من زيادة النفقات، فإن المصدر الرئيسي لإيرادات Meta يواصل إظهار نمو ثابت. في الربع الثالث من عام 2026، بلغت إيرادات الإعلانات 63.06 مليار دولار مقارنة بـ 50.08 مليار دولار في العام السابق. وبالتالي، شكلت الإعلانات حوالي 97.6٪ من إجمالي إيرادات الشركة الفصلية.
تم دعم النمو في إيرادات الإعلانات بزيادة في حجم الانطباعات وتكاليف التوزيع الأعلى. وفقًا لتقرير Meta، زاد عدد الانطباعات الإعلانية في Family of Apps بنسبة 10٪، وارتفع السعر المتوسط للإعلان بنسبة 14٪.
يبقى حجم الجمهور المستخدم عاملًا مهمًا. بلغ متوسط عدد الأشخاص الذين يستخدمون تطبيقًا واحدًا على الأقل من تطبيقات Meta يوميًا 3.64 مليار في سبتمبر 2026، بزيادة 3٪ عن العام السابق. يشمل نظام Family of Apps البيئي Facebook وInstagram وWhatsApp وMessenger وخدمات الشركة الأخرى.
نمت إيرادات الإعلانات بشكل أسرع بكثير من الجمهور، مدفوعة بزيادة عدد الانطباعات الإعلانية وارتفاع متوسط سعر الإعلان. وهذا يسمح للشركة بزيادة الإيرادات ليس فقط من خلال جذب مستخدمين جدد ولكن أيضًا من خلال تحقيق المزيد من الدخل من الجمهور الحالي.
الذكاء الاصطناعي أصبح جزءًا مهمًا من هذا النموذج. تقوم Meta بتطبيق خوارزميات التعلم الآلي لتخصيص التوصيات، واختيار الإعلانات، وتحسين الحملات الإعلانية. وفقًا لإدارة الشركة، تساهم الاستثمارات في الذكاء الاصطناعي بالفعل في زيادة إيرادات الإعلانات من خلال توصيات أكثر دقة، وزيادة تفاعل المستخدمين، وتحسين تحقيق الدخل.
تقيّم إدارة Meta بشكل إيجابي نتائج استراتيجية الاستثمار والحالة الحالية للأعمال الأساسية:
استثماراتنا تؤتي ثمارها، يبقى العمل الأساسي قويًا، ونحن نشهد تسارعًا في جميع الاتجاهات.
ومع ذلك، فإن النتائج القوية للإعلانات لا تعني أن جميع الاستثمارات في الذكاء الاصطناعي قد أثمرت بالفعل. تقوم الشركة بتطوير كل من التقنيات التي تحسن المنتجات الحالية والاتجاهات الجديدة، التي لا يزال النموذج التجاري لها قيد التشكيل.
إن إيرادات Family of Apps هي التي تبقى الأساس لتمويل هذه المشاريع. قطاع آخر، Reality Labs، الذي يتعامل مع تقنيات الواقع الافتراضي والمعزز، حقق فقط 443 مليون دولار من الإيرادات للربع مع خسارة تشغيلية قدرها 4.13 مليار دولار. تؤكد نتائجه بشكل أكبر اعتماد Meta على الأعمال الإعلانية.
كم تنفق Meta على الذكاء الاصطناعي
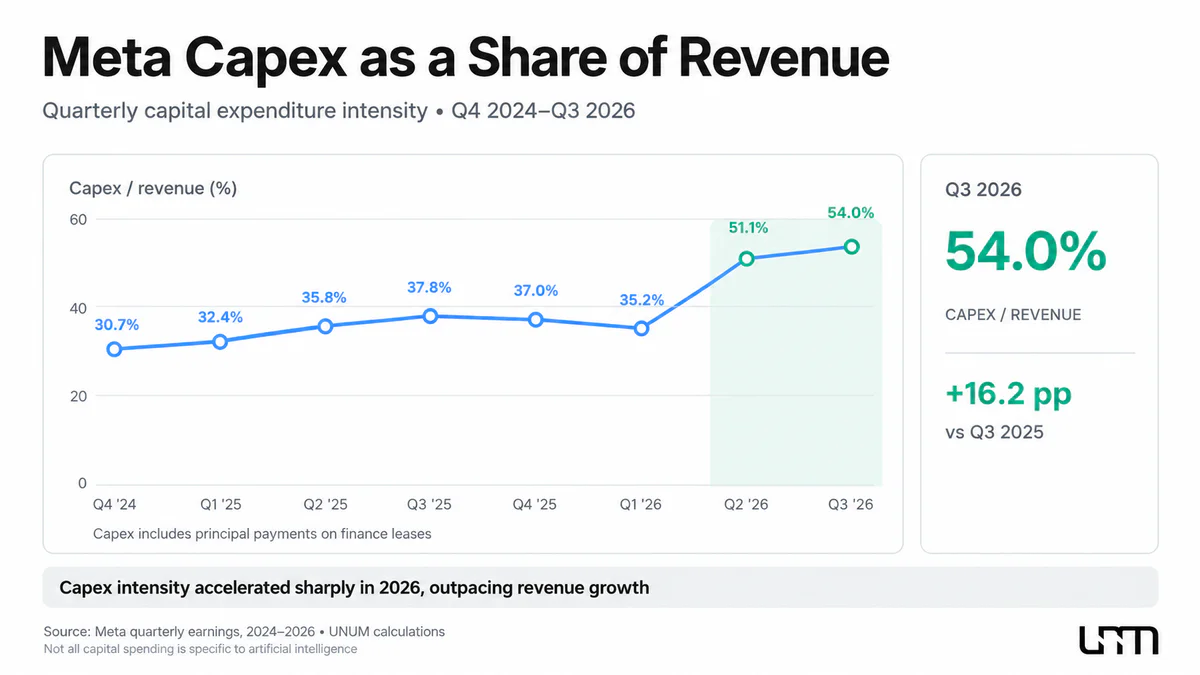
كان أحد التغييرات الأكثر بروزًا في نتائج Meta المالية هو حجم الاستثمارات الرأسمالية. في الربع الثالث من عام 2026، بلغت النفقات الرأسمالية للشركة، بما في ذلك سداد الالتزامات الرئيسية بموجب عقود الإيجار المالي، 34.91 مليار دولار. وهذا يعادل حوالي 54٪ من الإيرادات الفصلية.
في الربع الثالث من عام 2025، كانت النفقات الرأسمالية المماثلة حوالي 19.37 مليار دولار، أو 38٪ من الإيرادات. وبالتالي، زاد العبء الاستثماري على الأعمال بشكل ملحوظ.
تشمل استثمارات Meta في الذكاء الاصطناعي توسيع البنية التحتية الحاسوبية اللازمة لتدريب النماذج ونشرها، وكذلك تحسين الخدمات الرقمية الحالية. تخصص الشركة أموالًا كبيرة لمعدات الخوادم ومراكز البيانات وتطوير القدرات الحاسوبية.
خلال الأشهر التسعة الأولى من عام 2026، بلغت النفقات الرأسمالية لـ Meta 85.82 مليار دولار مقارنة بـ 50.08 مليار دولار لنفس الفترة من العام الماضي. في الوقت نفسه، قامت الشركة بمراجعة توقعاتها للعام 2026 بأكمله إلى 135-145 مليار دولار، في حين كانت تتوقع سابقًا 130-145 مليار دولار.
من المهم التمييز بين النفقات الرأسمالية والتشغيلية. عادةً لا يتم عكس شراء الخوادم وبناء مراكز البيانات والبنية التحتية طويلة الأجل الأخرى في بيان الدخل كمصروفات لمرة واحدة بالكامل. يتم توزيع تكلفة هذه الأصول على فترات مستقبلية من خلال الاستهلاك، بينما يتم إنفاق النقد على شرائها في وقت أبكر بكثير من استهلاك البنية التحتية بالكامل.
لذلك، يؤثر برنامج الاستثمار على كل من التدفق النقدي الحالي والمصروفات التشغيلية المستقبلية. ستتطلب القدرات الحاسوبية الجديدة تكاليف إضافية لتزويد الطاقة والصيانة وتشغيل المعدات.
في الوقت نفسه، لا ينبغي مساواة الاستثمارات الرأسمالية بالكامل بالنفقات على الذكاء الاصطناعي فقط. تخدم البنية التحتية الحاسوبية لشركة Meta في الوقت نفسه خوارزميات الإعلانات وأنظمة التوصية والمنصات الاجتماعية والمنتجات الجديدة.
تتوقع الشركة أن تعزز هذه الاستثمارات ليس فقط كفاءة الخدمات الحالية ولكن أيضًا تخلق مصادر دخل إضافية. ومع ذلك، قد يستغرق استرداد البنية التحتية لتطوير نماذج الذكاء الاصطناعي المتقدمة وقتًا أطول من الاستثمارات في الأعمال الإعلانية القائمة بالفعل. تعترف Meta بهذا الخطر في تعليقات التوقعات على البيانات المالية.
لماذا أصبح التدفق النقدي الحر لشركة Meta سلبيًا
لقد أثر الارتفاع في النفقات الرأسمالية بشكل ملحوظ بالفعل على التدفقات النقدية لشركة Meta. في الربع الثالث من عام 2026، ولدت الأنشطة التشغيلية للشركة تدفقًا نقديًا إيجابيًا بقيمة 32.79 مليار دولار، لكن التدفق النقدي الحر كان سلبيًا، حيث بلغ –2.12 مليار دولار. قبل عام، كان هذا الرقم إيجابيًا، حيث وصل إلى 10.63 مليار دولار.
يتم حساب التدفق النقدي الحر (FCF) لشركة Meta على أنه التدفق النقدي من الأنشطة التشغيلية مطروحًا منه مشتريات الممتلكات والمعدات وسداد المبلغ الأساسي لالتزامات الإيجار التمويلي.
تصنف الشركة التدفق النقدي الحر كإجراء غير GAAP، الذي يكمل ولكنه لا يحل محل المقاييس المالية المحسوبة وفقًا لمبادئ المحاسبة المقبولة عمومًا في الولايات المتحدة (GAAP). على وجه الخصوص، لا ينبغي اعتبار التدفق النقدي الحر تلقائيًا المبلغ الكامل من الأموال المتاحة لأي نفقات مؤسسية.
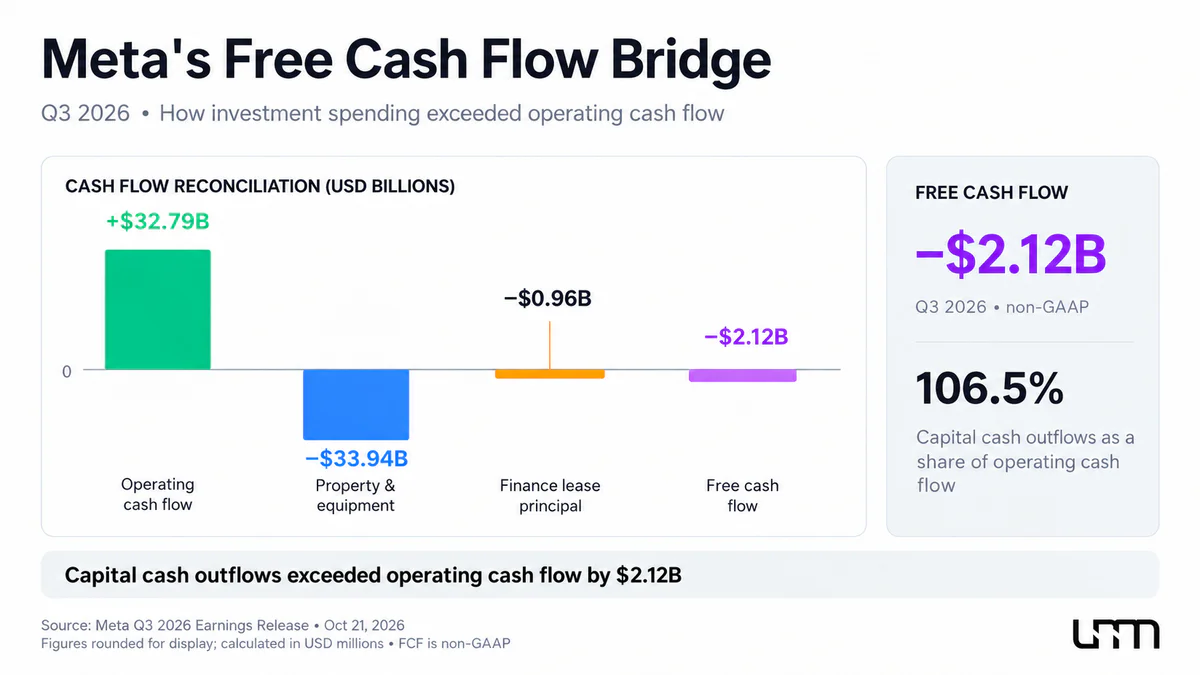
يعني التدفق النقدي الحر السلبي أن الشركة أنفقت نقدًا أكثر على الاستثمارات الرأسمالية المعنية مما حصلت عليه من الأنشطة التشغيلية خلال الربع. ومع ذلك، لا يشير مثل هذه النتيجة في حد ذاتها إلى أزمة مالية.
عند تقييم الاستقرار المالي لشركة Meta، من الضروري النظر ليس فقط في التدفق النقدي الحر السلبي لفترة ربع واحدة ولكن أيضًا في الاحتياطيات النقدية، وحمل الديون، وقدرة الأعمال على تمويل الاستثمارات في الفترات اللاحقة.
اعتبارًا من 30 سبتمبر 2026، بلغ إجمالي النقد والنقد المعادل والأوراق المالية القابلة للتسويق لشركة Meta 82.45 مليار دولار. ومع ذلك، قد يكون لبعض الأموال قيود على الاستخدام. بالنسبة للتسعة أشهر من عام 2026، ظل التدفق النقدي الحر إيجابيًا عند 11.05 مليار دولار، على الرغم من أنه انخفض مقارنة بـ 29.51 مليار دولار قبل عام.
وبالتالي، تحتفظ Meta بموارد مالية كبيرة والقدرة على توليد تدفق نقدي تشغيلي. السؤال الرئيسي هو إلى متى يمكن للشركة الحفاظ على مثل هذه المعدلات العالية من الاستثمارات الرأسمالية دون تقليل الأموال النقدية الحرة بشكل أكبر.
هيكل التمويل مهم أيضًا. بالإضافة إلى مواردها النقدية الخاصة، يمكن لشركة Meta جذب رأس المال الدينى وحقوق الملكية. ومع ذلك، فإن الاقتراضات الإضافية تزيد من الالتزامات المالية، ويمكن أن يؤدي إصدار أسهم جديدة إلى تغيير المصالح الاقتصادية للمستثمرين الحاليين.
وسط احتياجات التمويل المتزايدة، أعلنت الشركة عن قرار مؤسسي رئيسي آخر — إنشاء فئة جديدة من الأسهم.
لماذا تقوم Meta بإنشاء فئة جديدة من أسهم الفئة C
وافق مجلس إدارة Meta على إنشاء فئة جديدة من الأسهم العادية المتداولة علنًا من الفئة C بدون حقوق تصويت. تخطط الشركة لتشكيل التغييرات المقابلة في الوثائق المؤسسية بحلول 19 يناير 2027.
وفقًا للقرار المنشور، يجب أن يحصل حاملو الأسهم الحالية من الفئة A والفئة B على سهم جديد من الفئة C لكل سهم يمتلكونه. سيتم تحديد تاريخ التسجيل وتاريخ التوزيع لاحقًا.
بعد توزيع الفئة C، تتوقع Meta أن يعكس سعر السوق لأسهم الفئة A تأثيرًا مشابهًا لتقسيم اثنين لواحد. سيحصل المساهمون الحاليون على سهم إضافي من فئة أخرى بدلاً من سهم ثانٍ من الفئة A. ستبقى حصة التصويت لكل مساهم دون تغيير لأن الأوراق المالية الجديدة لا تمنح حقوق التصويت.
لفهم تداعيات القرار، من المهم النظر في الفروق بين فئات الأسهم لشركة Meta:
الفئة A — أسهم متداولة علنًا توفر صوتًا واحدًا لكل سهم.
الفئة B — أسهم ذات حقوق تصويت معززة، توفر عشرة أصوات لكل سهم. يتيح هذا الهيكل لمارك زوكربيرج الحفاظ على السيطرة على الشركة.
الفئة C — فئة جديدة من الأسهم غير الممنوحة للتصويت التي تخطط Meta لاستخدامها لجمع رأس المال، وتعويض الموظفين، والاستحواذات المحتملة، وأغراض مؤسسية أخرى.
يوسع إنشاء الفئة C قدرة Meta على جذب رأس مال إضافي لتمويل المشاريع طويلة الأجل دون الحاجة إلى منح المستثمرين الجدد أصواتًا إضافية في إدارة الأعمال. هذا مهم بشكل خاص لشركة حيث يوفر هيكل رأس المال للمساهمين تاريخيًا للمؤسس تأثيرًا كبيرًا على القرارات الاستراتيجية.
ومع ذلك، فإن ظهور فئة جديدة من الأسهم لا يعني تلقائيًا جذب الأموال. كما أن التوزيع الأولي للفئة C على المساهمين الحاليين لا يخلق تلقائيًا قيمة اقتصادية إضافية. قد تحدث تغييرات كبيرة لاحقًا إذا بدأت Meta في إصدار أسهم جديدة لتمويل الاستثمارات أو لأغراض أخرى.
بالنسبة للمساهمين الحاليين، فإن مثل هذا الهيكل له عواقب غامضة. من ناحية، يسمح للشركة بتوسيع الوصول إلى رأس المال وتمويل التطوير. من ناحية أخرى، قد تؤدي إصدارات الأسهم المستقبلية إلى تخفيف الحصص الاقتصادية للمستثمرين، ويحد نقص حقوق التصويت من تأثير مالكي الفئة C الجدد على حوكمة الشركات.
ما هي المخاطر التي تبقى لمساهمي Meta
تظهر النتائج المالية لشركة Meta أن الشركة تمر بفترة من إعادة هيكلة واسعة النطاق لنموذج استثمارها. يستمر نشاط الإعلانات في توليد إيرادات متزايدة، ولكن يتم توجيه جزء كبير من الموارد التي ينشئها نحو تطوير البنية التحتية والاتجاهات التكنولوجية الجديدة.
بالنسبة لمساهمي Meta، تظل المصادر الرئيسية لعدم اليقين عدة عوامل:
العائد على الاستثمار في الذكاء الاصطناعي. تتوقع الشركة تحقيق دخل إضافي من الإعلانات الأكثر فعالية والمنتجات الجديدة للذكاء الاصطناعي، ولكن يظل توقيت عودة رأس المال غير مؤكد. إذا كان التأثير التجاري المتوقع أقل من التوقعات، فقد يستمر ارتفاع تكلفة البنية التحتية في تقييد الربحية.
نمو التكاليف الثابتة. تتطلب القدرات الحاسوبية الجديدة نفقات على الكهرباء والصيانة والاستهلاك. حتى بعد اكتمال مرحلة البناء النشطة، ستستمر هذه التكاليف في التأثير على الأداء المالي لشركة Meta.
الاعتماد على نشاط الإعلانات. يشكل دخل الإعلانات تقريبًا كامل دخل الشركة، لذا فإن التغيرات في الطلب من المعلنين، وقواعد معالجة بيانات المستخدم، أو المنافسة في السوق يمكن أن تؤثر بشكل كبير على النتائج المالية.
المخاطر القانونية والتنظيمية. الاتفاق مع المدعين العامين في 52 ولاية أمريكية وغيرها من الولايات القضائية يسمح بتسوية مجموعة معينة من الدعاوى القانونية، ولكنه لا يستبعد إجراءات جديدة. تحذر Meta من الاهتمام التنظيمي المستمر بقضايا حماية المستخدمين، خاصةً القاصرين.
خسائر Reality Labs. على الرغم من تطوير الذكاء الاصطناعي كاتجاه ذو أولوية، يستمر قطاع الواقع الافتراضي والمعزز في العمل بخسائر تشغيلية كبيرة. تتوقع Meta أن تصل إلى 18-19 مليار دولار في عام 2026 وتتوقع تقليصها إلى حوالي 15 مليار دولار في عام 2027 بسبب إعادة تخصيص الاستثمارات لصالح مجالات أخرى، وخاصة الذكاء الاصطناعي. تظل هذه التقديرات توقعات الشركة.
عامل منفصل هو هيكل رأس المال. يوفر الفئة الجديدة من الأسهم غير المصوتة للإدارة فرص تمويل إضافية، ولكنه في الوقت نفسه يعزز نموذج حوكمة الشركات حيث تعتمد القرارات الاستراتيجية بشكل كبير على مؤسس الشركة.
بالنسبة لسوق الأسهم، ليس فقط حجم هذه المخاطر هو المهم، بل أيضًا قدرة Meta على تعويضها بنمو الإيرادات وزيادة كفاءة الخدمات الحالية.
ماذا تعني تقارير Meta للمستثمرين
تظهر تقارير Meta الفصلية لماذا يكون تحليل ديناميكيات الأرباح فقط غير كافٍ لتقييم الحالة المالية لشركة تكنولوجية. يعود الانخفاض بنسبة 37% في الربح التشغيلي بشكل كبير إلى رسوم قانونية كبيرة، بينما يستمر نشاط الإعلانات الأساسي في زيادة الإيرادات.
ومع ذلك، فإن استبعاد النفقات لمرة واحدة لا يلغي السؤال الرئيسي: هل يمكن للشركة ضمان عوائد كافية من برنامج استثماري واسع النطاق أدى بالفعل إلى تدفق نقدي حر سلبي للربع.
في فترات التقارير القادمة، يجب على المستثمرين الانتباه بشكل أساسي إلى ثلاثة مؤشرات: ديناميكيات النفقات الرأسمالية بالنسبة للإيرادات، واستعادة التدفق النقدي الحر، والتغيرات في هامش التشغيل دون تأثير العوامل الكبيرة لمرة واحدة. سيتم إعطاء أهمية إضافية لنتائج المنتجات الجديدة للذكاء الاصطناعي والاستخدام العملي لأسهم الفئة C لتمويل النمو.
بالنسبة للربع الرابع من عام 2026، تتوقع Meta إيرادات في نطاق 73-76 مليار دولار، مما يشير إلى توقعات بمزيد من التوسع في الأعمال. في الوقت نفسه، تعتزم الشركة مواصلة الاستثمارات النشطة في البنية التحتية الحاسوبية في عام 2027.
ستعتمد الديناميكيات طويلة الأجل لأسهم Meta Platforms ليس فقط على نمو إيرادات الإعلانات ولكن أيضًا على مدى نجاح الشركة في تحقيق عوائد من الاستثمارات في الذكاء الاصطناعي. في الوقت نفسه، يتم تحديد القيمة السوقية للأسهم أيضًا من خلال توقعات المستثمرين، وتقييم التدفقات النقدية المستقبلية، والظروف العامة في سوق الأسهم.
وبالتالي، تحافظ Meta على مواقف قوية في الإعلانات الرقمية وموارد مالية كبيرة، ولكن تعتمد ربحيتها المستقبلية بشكل متزايد على فعالية الاستثمارات في الذكاء الاصطناعي. سيكون أحد العوامل الرئيسية للمساهمين هو قدرة الشركة على تحقيق عوائد كافية من الاستثمارات في البنية التحتية مع الحفاظ على الربحية والتدفق النقدي الإيجابي على المدى الطويل.