

ما الذي تغير في الأسواق العالمية بحلول 13 نوفمبر
في العدد السابق من UNUM, تم التركيز بشكل رئيسي على التضخم الأمريكي والاستقرار المالي للشركات المشاركة في بناء بنية تحتية للذكاء الاصطناعي. أكدت الأحداث من 9-13 نوفمبر أن المستثمرين يقيّمون بشكل متزايد ليس فقط معدلات نمو الأعمال التقنية ولكن أيضًا مخاطر الإدارة وتكاليف التمويل وآفاق التدفق النقدي.
كان الحدث الرئيسي للشركات هذا الأسبوع هو استقالة جينسن هوانغ من منصب الرئيس التنفيذي لشركة Nvidia. في 11 نوفمبر، قبل مجلس إدارة Nvidia استقالة هوانغ، لتصبح سارية المفعول فورًا. في 12 نوفمبر، أعلنت الشركة رسميًا عن ذلك وتعيين المديرة المالية كوليت كريس كرئيسة تنفيذية مؤقتة. بدأ المجلس في البحث عن خليفة دائم.
أنهت أسهم Nvidia التداول في 12 نوفمبر بانخفاض 4.3%، رغم أن الخسائر كانت أكبر بكثير خلال الجلسة. أثار التغيير في القيادة تساؤلات حول استمرارية استراتيجية الشركة، التي تحتل موقعًا مركزيًا في سلسلة التوريد العالمية لمعدات الحوسبة للذكاء الاصطناعي.
في الوقت نفسه، استمر المشاركون الآخرون في الصناعة في إظهار معدلات نمو عالية. زادت Cisco إيراداتها الفصلية بنسبة 24% لتصل إلى 18.5 مليار دولار ورفعت توقعاتها للإيرادات من البنية التحتية للذكاء الاصطناعي للعملاء السحابيين الرئيسيين في السنة المالية 2027 من 7.5 مليار دولار إلى 9 مليارات دولار.
كما أبلغت Applied Materials عن نتائج قياسية: ارتفعت الإيرادات الفصلية بنسبة 53% لتصل إلى 10.41 مليار دولار، وبلغ هامش الربح الإجمالي وفقًا لمعايير GAAP 50.4%.
أظهرت CoreWeave صورة مالية أكثر تعقيدًا. مع إيرادات بلغت 3.66 مليار دولار، أبلغت الشركة عن خسارة صافية بلغت 709 ملايين دولار، رغم دخل تشغيلي بلغ 207 ملايين دولار. بلغت نفقات الفائدة الصافية 846 مليون دولار. يوضح هذا التباين بين الطلب المتزايد على البنية التحتية للذكاء الاصطناعي والنتائج المالية للشركات التي تمول بنائها مباشرة.
لم توفر بيانات التضخم الجديدة في الولايات المتحدة أيضًا إشارة واضحة لنهاية فترة الأسعار المرتفعة. في أكتوبر، ارتفع مؤشر أسعار المستهلكين (CPI) بنسبة 0.4% للشهر بعد زيادة بنسبة 0.6% في سبتمبر. في الوقت نفسه، حافظ مؤشر أسعار المستهلكين الأساسي، باستثناء الغذاء والطاقة، على معدل نمو بنسبة 0.3% للشهر.
ميزة مهمة للنشر هي أن مكتب إحصاءات العمل لم يتمكن من حساب معظم التغييرات السنوية لشهر أكتوبر 2026 بسبب نقص البيانات من أكتوبر 2025، عندما تعطل جمع البيانات بسبب إغلاق حكومي فيدرالي. لذلك، لا يمكن تقديم التباطؤ في مؤشر أسعار المستهلكين الشهري بشكل تلقائي كتأكيد على انخفاض التضخم السنوي.
النتيجة الرئيسية للأسبوع هي التناقض المتزايد بين الإيرادات العالية لمزودي تكنولوجيا الذكاء الاصطناعي والمخاطر المرتبطة بالتمويل والإدارة والعوائد المستقبلية على الاستثمار. ستقيم الأسواق المالية من 16 إلى 20 نوفمبر 2026 مرونة صناعة الذكاء الاصطناعي وآفاق السياسة النقدية الأمريكية.
تقرير Nvidia سيكون الاختبار الرئيسي لقطاع التكنولوجيا
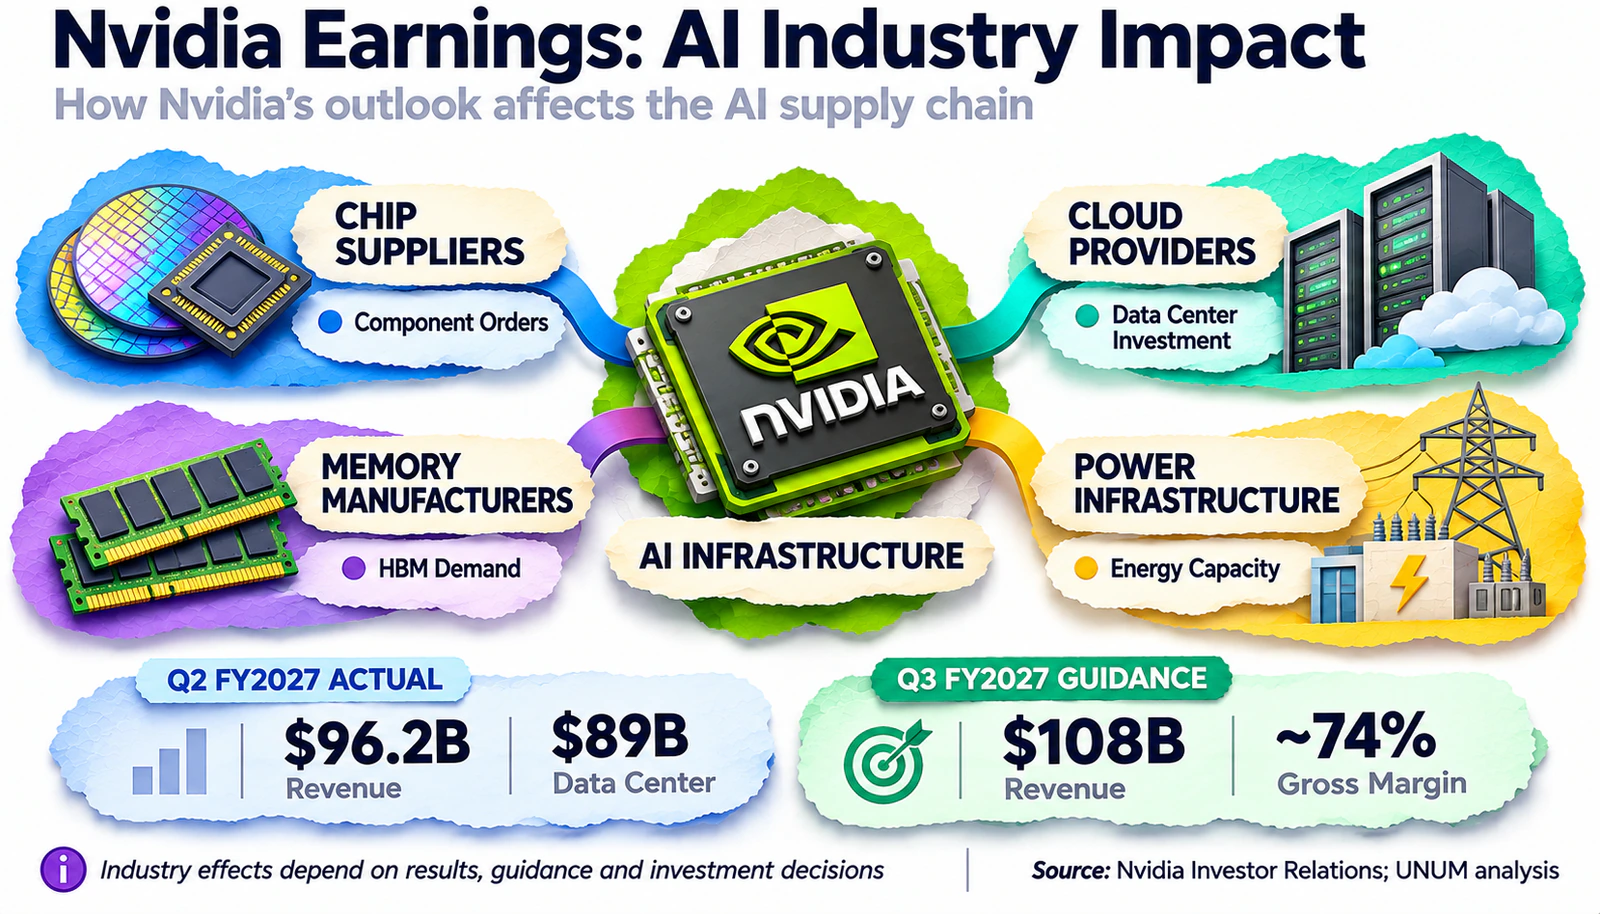
في 17 نوفمبر، بعد إغلاق السوق الأمريكية، ستقدم Nvidia نتائجها للربع الثالث من السنة المالية 2027. سيكون هذا أول تقرير رئيسي للشركة بعد رحيل جينسن هوانغ كرئيس تنفيذي.
في الربع السابق، أبلغت Nvidia عن إيرادات بلغت 96.2 مليار دولار، بزيادة 106% عن العام السابق. وصلت إيرادات مركز البيانات إلى 89 مليار دولار، بزيادة 117% عن العام السابق.
بالنسبة للربع الثالث، توقعت الشركة إيرادات تبلغ 108 مليارات دولار مع انحراف محتمل بنسبة 2%، وهوامش ربح إجمالية وفقًا لمعايير GAAP وغير GAAP تبلغ حوالي 74% مع انحراف يصل إلى 0.5 نقطة مئوية. لم يشمل توقع 108 مليارات دولار إيرادات من حلول الحوسبة لمراكز البيانات في الصين.
الآن سيحتاج المستثمرون إلى تقييم ليس فقط تحقيق التوقعات المالية ولكن أيضًا مرونة الأعمال في ظل التغيير في القيادة.
نظل مركزين على العمل من أجل عملائنا وشركائنا والمطورين والمساهمين لدينا.
بالنسبة للسوق، هناك ثلاث مجموعات من المؤشرات مهمة:
توقعات الإيرادات والطلب. سيقارن المستثمرون النتائج الفعلية بالتوقعات المعلنة سابقًا البالغة 108 مليارات دولار وتوقعات المحللين قبل النشر مباشرة. ستكون التعليقات على الطلبات من الشركات السحابية الكبرى، والجداول الزمنية للتسليم، وآفاق الربع القادم ذات أهمية خاصة.
هامش الربح الإجمالي والمصروفات التشغيلية. حتى مع الطلب المرتفع، يمكن أن تتقلب ربحية Nvidia بسبب هيكل المبيعات وتكاليف المكونات وتوسع الإنتاج وظهور أجيال جديدة من المسرعات.
استمرارية الاستراتيجية. سيقوم السوق بتقييم مدى قدرة فريق الإدارة الحالي على الحفاظ على خارطة الطريق التكنولوجية، والعلاقات مع العملاء الرئيسيين، وتنفيذ العقود طويلة الأجل بدون وجود المؤسس على رأس القيادة.
سيعتمد التوقع قصير الأجل لسهم Nvidia ليس فقط على الإيرادات ولكن أيضًا على الهوامش المستقبلية وتعليقات الإدارة. الأرباح القوية وحدها لا تضمن نمو السهم. إذا تجاوزت النتائج المالية التوقعات ولكن قدمت الإدارة توقعات أكثر حذرًا للإيرادات أو النفقات المستقبلية، فقد يعيد المستثمرون تقييم قيمة الشركة.
على العكس من ذلك، فإن تأكيد الطلب المستدام، والحفاظ على هوامش عالية، والتعليقات المحددة حول استمرارية الأعمال يمكن أن يقلل من بعض عدم اليقين الذي نشأ بعد مغادرة هوانغ.
ستكون لنتائج Nvidia تداعيات تتجاوز أسهمها الخاصة. فهي تؤثر على التوقعات للطلبات من مصنعي الذاكرة، ومقدمي معدات الشبكات، ومشغلي مراكز البيانات، وشركات الطاقة.
ما يجب مراقبته: NVDA، Nasdaq 100, مؤشر أشباه الموصلات SOX، هامش الربح الإجمالي لـ Nvidia، توقعات الإيرادات، ديناميكيات طلبات مراكز البيانات، وتعليقات الإدارة.
مبيعات التجزئة الأمريكية لاختبار مرونة الطلب الاستهلاكي
في 17 نوفمبر، ستصدر مكتب الإحصاء الأمريكي بيانات أولية عن مبيعات التجزئة لشهر أكتوبر. في الوقت نفسه، سيقدم الاحتياطي الفيدرالي إحصاءات حول الإنتاج الصناعي واستغلال القدرات.
ستتيح لنا هذه المنشورات تقييم مدى مرونة الاقتصاد الأمريكي بعد تسارع الناتج المحلي الإجمالي في الربع الثالث وفي ظل تكاليف الاقتراض العالية.
في سبتمبر، ارتفعت مبيعات التجزئة وإيرادات خدمات الطعام بنسبة 0.8% مقارنة بشهر أغسطس، لتصل إلى 745 مليار دولار. وعلى أساس سنوي، كانت الزيادة 6.3%.
ومع ذلك، كانت هيكلية النمو أقل وضوحًا. ارتفعت المبيعات باستثناء السيارات بنسبة 0.9%، بينما ارتفع الرقم باستثناء السيارات والغاز بنسبة 0.2% فقط.
هذا التمييز مهم بشكل خاص بعد صدمة الطاقة. قد يعكس الزيادة في الإنفاق النقدي كلاً من نمو الاستهلاك الحقيقي وارتفاع تكلفة السلع المشتراة.
تنشر إحصاءات التجزئة بدون تعديل للتضخم، لذلك لا تشير مباشرة إلى التغيرات في الحجم المادي للمشتريات. للحصول على تحليل أكثر دقة، يجب مقارنة المبيعات الاسمية مع مؤشرات الأسعار المقابلة.
السؤال الرئيسي هو مدى قدرة المستهلكين على الحفاظ على مستويات الإنفاق السابقة إذا زادت الأسعار المرتفعة تكاليف الاقتراض واستمرت أسعار بعض السلع والخدمات في الارتفاع.
بالنسبة للمستثمرين، هناك ثلاثة مؤشرات مهمة بشكل خاص:
مبيعات التجزئة الأساسية. تسمح بتقييم ديناميكيات الاستهلاك بدون تأثير الفئات الفردية المتقلبة.
الإنتاج الصناعي. سيظهر ما إذا كان الطلب الاستهلاكي المستدام مصحوبًا بزيادة في الإنتاج من الشركات الأمريكية.
استغلال القدرات. سيساعد في تحديد مدى استخدام الشركات للبنية التحتية الحالية وما إذا كان هناك إمكانية للنمو بدون استثمارات كبيرة جديدة.
يمكن أن تؤكد مبيعات التجزئة القوية إلى جانب الإنتاج الصناعي المستدام قدرة الاقتصاد على تحمل الأسعار المرتفعة. ومع ذلك، قد تزيد مثل هذه النتيجة من التوقعات للحفاظ على السياسة النقدية المشددة.
إذا كانت المبيعات أقل من التوقعات وأظهرت الصناعة تباطؤًا، فقد تنخفض عوائد السندات الحكومية. بالنسبة للأسهم، سيعتمد التأثير على ما إذا كان المستثمرون يرون الإحصاءات الضعيفة كمؤشر على تخفيف الفيدرالي في المستقبل أو كتهديد للأرباح الشركات.
ستوفر تقارير من شركات القطاع الاستهلاكي رؤى إضافية.
في 17 نوفمبر، ستقدم Home Depot نتائجها، وفي 19 نوفمبر، ستقوم Walmart بنفس الشيء. ستساعد هذه التقارير في تقييم إنفاق الأسر عبر قطاعات السوق المختلفة.
تعتبر Home Depot حساسة بشكل خاص لحالة بناء المنازل، والتجديدات، وتكاليف تمويل الرهن العقاري. من ناحية أخرى، ستوفر Walmart رؤى حول الطلب على السلع اليومية، والتغيرات في أنماط الشراء، وسلوك المستهلك في بيئة تضخم مرتفع.
ما يجب مراقبته: مبيعات التجزئة باستثناء السيارات والغاز، الإنتاج الصناعي، سندات الخزانة الأمريكية لمدة سنتين، مؤشر الدولار DXY، S&P 500, HD وWMT.
محاضر الفيدرالي للكشف عن مدى الخلافات الداخلية داخل المنظم
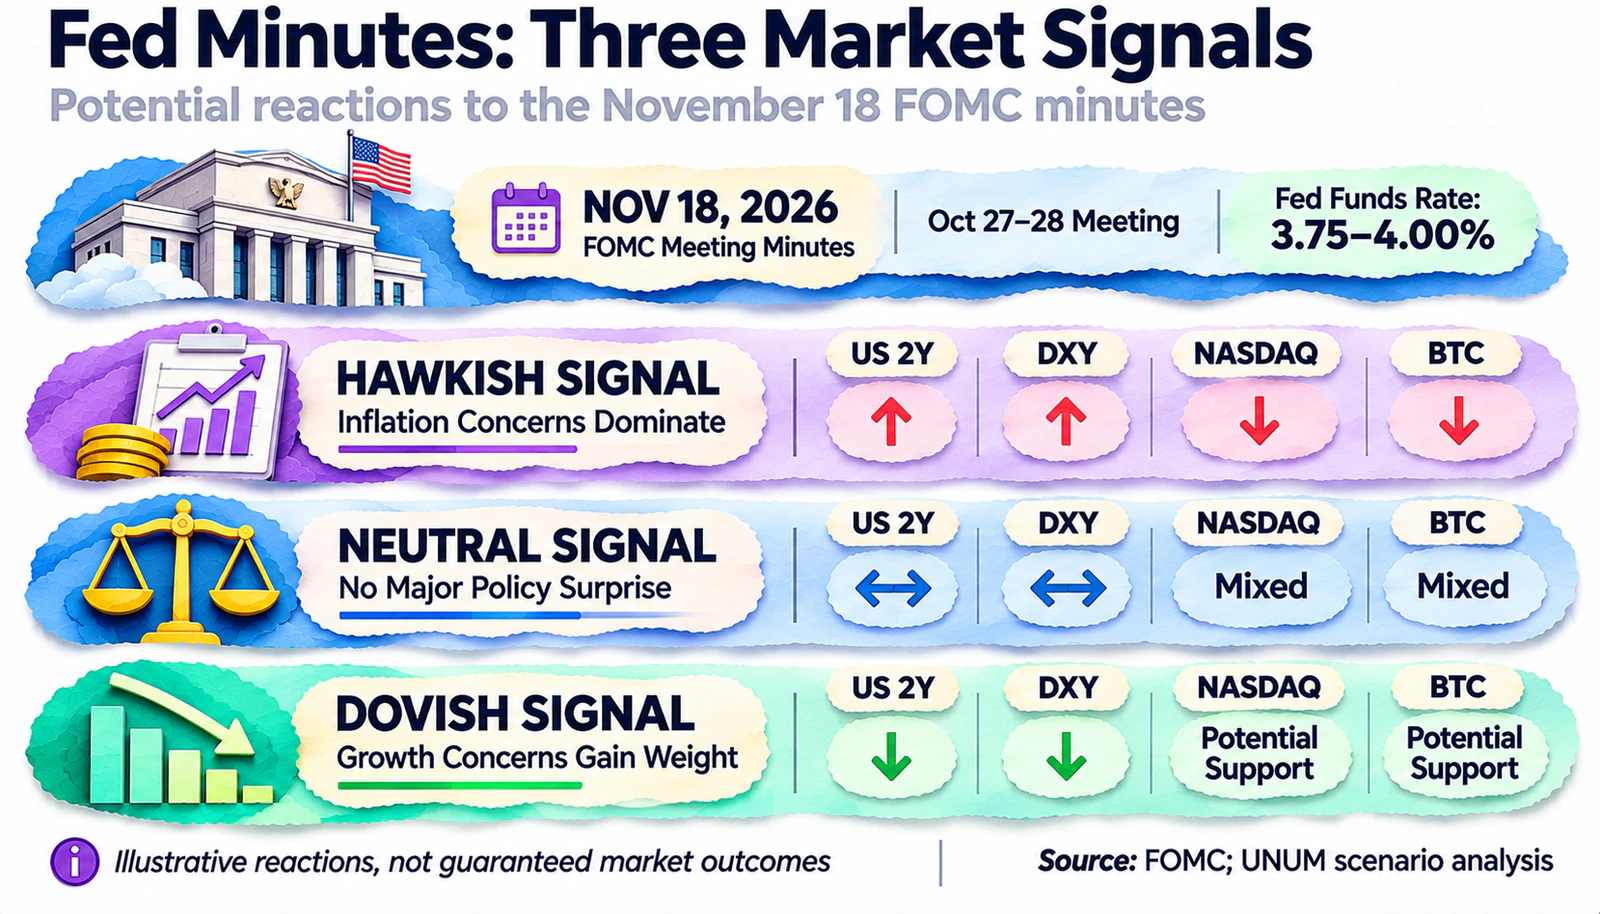
في 18 نوفمبر، سيصدر الاحتياطي الفيدرالي محضر اجتماع اللجنة الفيدرالية للسوق المفتوحة الذي عقد في 27-28 أكتوبر.
في ذلك الاجتماع، أبقى المنظم على النطاق المستهدف لسعر الفائدة على الأموال الفيدرالية عند 3.75-4.00%. تم اتخاذ القرار بأغلبية عشرة أصوات مقابل صوتين: ليزا كوك وبيث هاماك دعمتا زيادة سعر الفائدة بمقدار 25 نقطة أساس.
على عكس البيان الموجز الذي أعقب الاجتماع، سيوفر المحضر رؤى أكثر تفصيلاً حول حجج المشاركين وتقييماتهم للتضخم والنمو الاقتصادي والمخاطر على النظام المالي.
السؤال التحليلي الرئيسي هو عدد ممثلي الاحتياطي الفيدرالي الذين يعتقدون أنه من الضروري الحفاظ على الظروف النقدية التقييدية.
بالنسبة للمتداولين، من المهم التمييز بين ثلاثة إشارات محتملة:
غلبة المخاوف التضخمية. إذا أظهر المحضر أن جزءًا كبيرًا من المشاركين ناقشوا الحاجة إلى سياسة أكثر تشددًا، فقد يعيد السوق توقعاته لاجتماع ديسمبر. قد يدعم ذلك عوائد سندات الخزانة قصيرة الأجل والدولار.
زيادة التركيز على النمو الاقتصادي. إذا ناقش المشاركون أكثر حول مخاطر تباطؤ التوظيف والاستهلاك، قد يزيد المستثمرون من احتمال سياسة أكثر حذرًا في الاجتماعات المستقبلية.
عدم وجود إشارات جديدة. إذا لم يغير محتوى المحضر من تصور موقف الاحتياطي الفيدرالي، قد يكون تحرك السوق محدودًا، مع بقاء التركيز على الإحصاءات وتقارير Nvidia.
ومع ذلك، يعكس المحضر مناقشات أواخر أكتوبر. في الأسابيع التي تلت ذلك، ظهرت بيانات جديدة عن التضخم والتوظيف والنشاط التجاري، لذا لا ينبغي اعتبار محتواه توقعًا مباشرًا لقرار الاحتياطي الفيدرالي المستقبلي.
سيكون من المهم بشكل خاص مقارنة ردود أفعال سندات الخزانة ذات السنتين، DXY، و Nasdaq بعد إصدار الوثيقة.
لا يشير انخفاض عوائد السندات بالضرورة إلى إشارة إيجابية للأسهم. إذا توقع المستثمرون معدلات أقل بسبب تدهور الاقتصاد، فقد تستمر الأصول الخطرة في الانخفاض.
الصين تختبر مرونة النمو الصناعي والطلب المحلي
في 16 نوفمبر, ستصدر الهيئة الوطنية للإحصاء في الصين بيانات أكتوبر عن الإنتاج الصناعي، مبيعات التجزئة، استثمارات الأصول الثابتة، وسوق العقارات.
ستكون هذه البيانات بمثابة مؤشر هام لأسواق الأسهم الآسيوية وقطاع السلع العالمية.
في سبتمبر، نما الإنتاج الصناعي للشركات الصينية الكبرى بنسبة 5.5% على أساس سنوي، بينما زادت مبيعات التجزئة بنسبة 1.1% فقط. انخفضت استثمارات الأصول الثابتة للفترة من يناير إلى سبتمبر بنسبة 7.2%.
يشير هذا التباين إلى نمو اقتصادي غير متساوٍ. ينمو الإنتاج الصناعي بشكل أسرع من مبيعات المستهلكين، لكن الطلب الاستهلاكي المحلي ونشاط الاستثمار لا يزالان أضعف بكثير.
علاوة على ذلك، لا يصاحب نمو الإنتاج بالضرورة زيادة في الأرباح. إذا ارتفعت تكلفة المواد الخام والموارد الأخرى بشكل أسرع من أسعار البيع، فقد تتدهور الربحية حتى مع ارتفاع حجم الإنتاج.
ستساعد البيانات الجديدة في تحديد مدى قدرة الصناعة الصينية على مواصلة النمو دون انتعاش كامل في الطلب المحلي.
تُعطى أهمية خاصة لديناميات مبيعات السيارات، السلع الاستهلاكية المعمرة، استثمارات العقارات، ومؤشرات المعدات الصناعية.
بالنسبة للمستثمرين الدوليين، من الضروري أن تظل الاقتصاد الصيني أحد المصادر الرئيسية للطلب على النحاس, خام الحديد، والسلع الأخرى.
إذا تجاوز الإنتاج الصناعي والاستثمارات التوقعات، فقد يدعم ذلك بعض الأصول السلعية وعملات الدول المصدرة للموارد.
ومع ذلك، إذا كان نمو الإنتاج مصحوبًا باستمرار ضعف مبيعات التجزئة، فقد يشك المستثمرون في قدرة السوق المحلي على ضمان توسع اقتصادي مستدام.
ما يجب مراقبته: CSI 300, Hang Seng China Enterprises, USD/CNH, AUD/USD, النحاس، وخام الحديد.
الناتج المحلي الإجمالي والتضخم في اليابان لتحديد توقعات بنك اليابان
في 16 نوفمبر ستصدر اليابان تقديرًا أوليًا للناتج المحلي الإجمالي للربع الثالث، وفي 20 نوفمبر, إحصاءات التضخم الاستهلاكي الوطني لشهر أكتوبر.
ستسمح هاتان المؤشرات بمقارنة حالة النمو الاقتصادي مع الظروف التضخمية بعد آخر رفع لسعر الفائدة من قبل بنك اليابان.
بعد رفع سعر الفائدة في سبتمبر، يستهدف بنك اليابان معدل سوق المال قصير الأجل بنحو 1.25%، وبلغ التضخم الأساسي لشهر سبتمبر باستثناء الأغذية الطازجة 2.1% على أساس سنوي. الرقم باستثناء الأغذية الطازجة والطاقة كان 2.4%.
بالنسبة لبنك اليابان، من المهم ليس فقط أن يتجاوز التضخم مستوى الهدف البالغ 2%، ولكن أيضًا استدامة مصادر النمو السعري المحلية، بما في ذلك الأجور والطلب وتكلفة الخدمات.
يمكن أن يؤدي الناتج المحلي الإجمالي القوي مع استمرار التضخم الأساسي إلى تعزيز التوقعات بمزيد من تطبيع السياسة النقدية.
ومع ذلك، إذا كان النمو الاقتصادي ضعيفًا وكان التضخم يعتمد بشكل أساسي على الطاقة المستوردة، فقد يكون المجال لزيادات إضافية في الأسعار محدودًا أكثر.
يرتبط الجانب الدولي بالسندات الحكومية اليابانية وحركة رأس المال. يمكن أن يؤدي ارتفاع العوائد المحلية إلى تغيير جاذبية الاستثمارات الأجنبية للمؤسسات المالية اليابانية، خاصة بالنظر إلى تكلفة التحوط من العملة.
ما يجب مراقبته: USD/JPY، Nikkei 225، عوائد السندات الحكومية اليابانية، مؤشر أسعار المستهلكين الأساسي في اليابان، وتوقعات سياسة بنك اليابان.
التضخم في المملكة المتحدة والبيانات الأوروبية لاختبار مرونة النمو
سيساعد التضخم في المملكة المتحدة لشهر أكتوبر، الذي سيتم إصداره في 18 نوفمبر، في تقييم الحاجة إلى مزيد من التشديد من قبل بنك إنجلترا. في 20 نوفمبر، ستقدم البلاد إحصاءات مبيعات التجزئة.
في سبتمبر، بلغ معدل التضخم في مؤشر أسعار المستهلكين في المملكة المتحدة 3.5% على أساس سنوي، متسارعًا من 3.1% في أغسطس. ارتفع المعدل الأساسي إلى 2.8%، وبلغ التضخم في قطاع الخدمات 3.7%.
في الاجتماع الذي عقد في 5 نوفمبر، رفع بنك إنجلترا السعر إلى 4% وحذر من أن التضخم قد يقترب من 5% بحلول منتصف عام 2027.
وفي الوقت نفسه، أظهرت اقتصاد المملكة المتحدة نتائج متينة نسبيًا. وفقًا للتقدير الأول لمكتب الإحصاءات الوطنية، نما الناتج المحلي الإجمالي للربع الثالث بنسبة 0.7% مقارنة بالربع السابق بعد زيادة بنسبة 0.5% في الربع الثاني. وجاءت المساهمة الرئيسية من قطاع الخدمات.
السؤال الرئيسي الآن هو ما إذا كان الاقتصاد يمكنه الحفاظ على هذا النمو في ظل زيادات إضافية في تكاليف الاقتراض وأسعار المستهلكين.
يمكن أن يؤدي التضخم القوي مع مبيعات التجزئة المستقرة إلى تعزيز التوقعات بمزيد من التشديد من قبل بنك إنجلترا. إذا بدأت المبيعات في التباطؤ بشكل كبير، سيقيم المستثمرون خطر تدهور النشاط الاقتصادي.
بالنسبة لسوق العملات، تعتبر ديناميكيات GBP/USD وعوائد السندات الحكومية البريطانية مهمة بشكل خاص. ستعتمد رد فعل الجنيه على التغيرات في المعدلات المتوقعة بالنسبة للولايات المتحدة، وليس فقط على المؤشرات البريطانية نفسها.
في منطقة اليورو، في 17 نوفمبر ستصدر يوروستات البيانات النهائية للتضخم لشهر أكتوبر. سيركز الاهتمام الرئيسي على مراجعة الأرقام وهيكل الضغط السعري، خاصة في قطاع الطاقة.
ستظل المعايير الدولية الرئيسية EUR/USD، السندات الألمانية، وديناميكيات مؤشرات الأسهم الأوروبية.
النفط سيظل مصدرًا لعدم اليقين التضخمي
على الرغم من انخفاض أسعار النفط في أوائل نوفمبر، تظل المخاطر الجيوسياسية كبيرة للأسواق المالية العالمية.
ستظل أسعار خام برنت حساسة لحجم الصادرات ومستويات المخزون والمخاطر على النقل البحري.
بالنسبة للمشاركين في السوق، من المهم التمييز بين انخفاض العلاوة الجيوسياسية والتحسن الحقيقي في توازن العرض والطلب.
إذا انخفض خام برنت وسط انتعاش في الصادرات وانخفاض تكاليف النقل، فقد يخفف ذلك من المخاطر التضخمية المستقبلية.
ومع ذلك، إذا كان سبب الانخفاض هو تدهور في توقعات الطلب الصناعي العالمي، فإن العواقب على أسواق الأسهم ستكون أقل وضوحًا.
سيكون من الدلالي بشكل خاص مقارنة أسعار النفط مع نشر الإحصاءات الصناعية الصينية وتغيرات التوقعات للمعدلات من قبل البنوك المركزية الرائدة.
ما يجب مراقبته: برنت، WTI، الفروق بين العقود الآجلة للنفط الأقرب، مخزونات النفط والمنتجات البترولية، أسعار الشحن، وDXY.
يمكن تتبع ديناميكيات الأدوات السلعية الرئيسية في قسم اقتباسات UNUM .
البيتكوين لاختبار مرونة الطلب وسط مخاطر جديدة
بالنسبة لسوق العملات الرقمية، سيجمع الأسبوع من 16-20 نوفمبر بين عاملين خارجيين مهمين — تقرير أرباح Nvidia وإصدار محضر الفيدرالي.
يجب تقييم التوقعات لالبيتكوين للأسبوع من 16-20 نوفمبر مع مراعاة التدفقات إلى صناديق الاستثمار المتداولة الفورية، مراكز العقود الآجلة، وتوقعات معدلات الفيدرالي.
لا يزال البيتكوين حساسًا للتغيرات في تكاليف رأس المال ومواقف المستثمرين تجاه الأصول الخطرة. ومع ذلك، لا يمكن تفسير حركته فقط من خلال ديناميكيات ناسداك أو الدولار: سيولة سوق العملات المشفرة وتدفقات رأس المال وهيكل المراكز على منصات المشتقات لها أهمية أيضًا.
في نوفمبر، استمرت صناديق الاستثمار المتداولة في البيتكوين في الولايات المتحدة في تسجيل تدفقات صافية خارجة بشكل رئيسي. وفقًا لـ Farside Investors, في 9 و10 و11 نوفمبر، بلغت التدفقات الخارجة الصافية 201 مليون دولار و95 مليون دولار و299.8 مليون دولار على التوالي — ليصل الإجمالي إلى 595.8 مليون دولار. تشير البيانات الأولية ليوم 12 نوفمبر إلى تدفق خارجي بحوالي 47.7 مليون دولار؛ يجب توضيح النتيجة بعد التسوية النهائية لتقارير الصناديق.
يشير هذا إلى استمرار الحذر بين المشاركين في سوق الأسهم، على الرغم من أن تدفقات صناديق الاستثمار المتداولة لا تسمح بتحديد سلوك جميع المستثمرين المؤسسيين بشكل قاطع.
لتقييم آفاق البيتكوين، من المهم فصل عدة عوامل:
الطلب الفوري. يمكن أن تخلق عمليات الشراء المستمرة في السوق الفوري أساسًا أكثر موثوقية لتعافي الأسعار من زيادة المراكز المرفوعة.
مراكز العقود الآجلة. يمكن أن تزيد زيادة الفائدة المفتوحة ومعدلات التمويل الإيجابية وسط ضعف الطلب الفوري من خطر التصفية.
التوقعات النقدية. قد تؤثر التغيرات في عوائد الخزانة ومؤشر الدولار بعد محضر الفيدرالي على شهية المخاطرة لدى المشاركين في السوق.
قطاع التكنولوجيا. يمكن أن تؤثر نتائج Nvidia على معنويات السوق، لكن رد فعل البيتكوين لا يجب أن يتماشى مع ناسداك.
إذا أكد تقرير Nvidia على الطلب القوي على البنية التحتية للذكاء الاصطناعي ولم يقدم محضر الفيدرالي إشارات متشددة بشكل غير متوقع، فقد تتحسن الظروف للأصول الخطرة.
ومع ذلك، قد تؤدي التوقعات الضعيفة للشركات أو التوقعات المتزايدة لارتفاع أسعار الفائدة إلى استمرار الضغط على البيتكوين، خاصة في غياب تدفقات مستمرة إلى صناديق الاستثمار المتداولة الفورية.
لتحليل عملي، يجب مقارنة BTC/USD، DXY، ناسداك 100، تدفقات صناديق الاستثمار المتداولة في البيتكوين، الفائدة المفتوحة، ومعدلات التمويل. لا يوفر أي من هذه المؤشرات بمفرده أسسًا كافية لاستنتاج انعكاس السوق.
معايير السوق للأسبوع
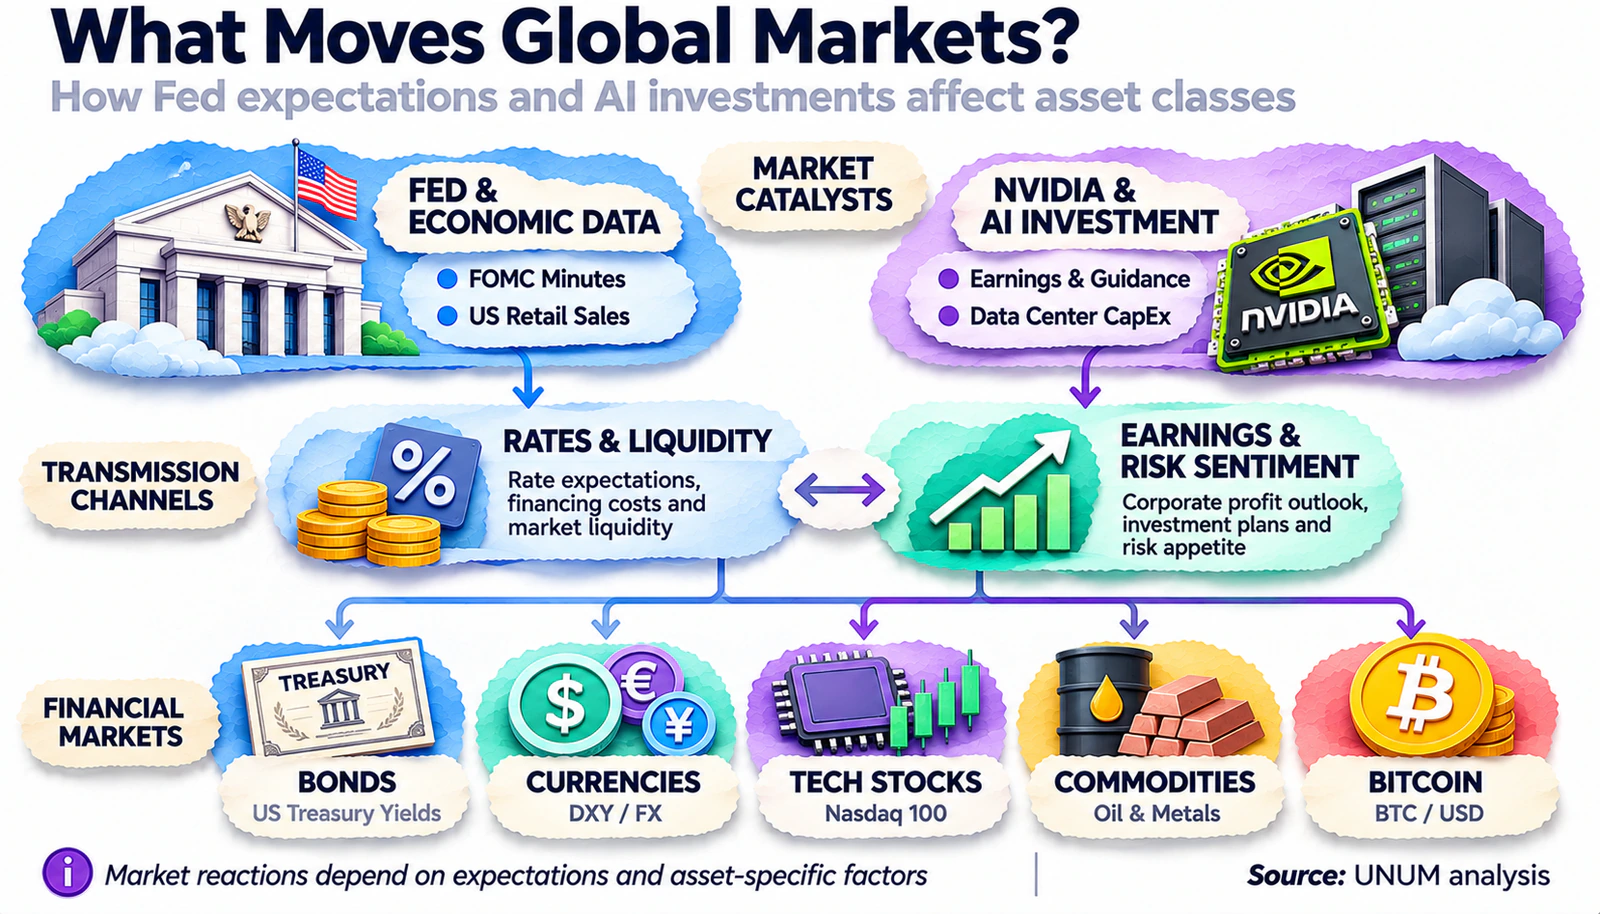
ستعتمد توقعات السوق المالية للأسبوع على نتائج Nvidia، مبيعات التجزئة الأمريكية، والإشارات من محضر لجنة السوق المفتوحة الفيدرالية.
العامل الأكثر أهمية لن يكون اتجاه مؤشر واحد، بل اتساق ردود الفعل عبر فئات الأصول المختلفة.
سندات الخزانة الأمريكية لأجل سنتين — ستظهر كيف تتغير التوقعات بشأن اجتماع الفيدرالي في ديسمبر.
سندات الخزانة الأمريكية لأجل 10 سنوات — ستساعد في تقييم التوازن بين المخاطر التضخمية والمخاوف بشأن النمو الاقتصادي.
مؤشر الدولار (DXY) — ستعتمد توقعات الدولار القصيرة الأجل على كيفية تغيير مبيعات التجزئة الأمريكية ومحضر الفيدرالي لتوقعات أسعار الفائدة.
ناسداك 100 — سيكون المعيار الرئيسي لرد فعل قطاع التكنولوجيا على تقرير Nvidia وآفاق الاستثمار في الذكاء الاصطناعي.
USD/JPY — سيسمح بتقييم الفروق في توقعات السياسة النقدية بين الولايات المتحدة واليابان.
برنت — سيظهر التغيرات في مخاطر النفط وسط الإحصاءات الصينية والوضع في الشرق الأوسط.
BTC/USD — سيساعد في تقييم مرونة سوق العملات المشفرة وسط تغير الظروف المالية العالمية.
عند تقييم المنشورات الاقتصادية، من المهم أولاً مقارنة الأرقام الفعلية مع التوافق في السوق، ثم تقييم رد فعل أسعار الفائدة والسندات والدولار، وفقط بعد ذلك استخلاص استنتاجات حول تحركات الأسهم والبيتكوين.
يسمح هذا النهج بتمييز التقلبات قصيرة الأجل عن إعادة التقييم الأكثر طولًا للأصول، على الرغم من أنه لا يستبعد ردود الفعل الغامضة للسوق.
ثلاثة أسئلة رئيسية للأسبوع
1. هل يمكن لـ Nvidia إقناع المستثمرين باستقرار الأعمال بعد تغيير القيادة؟
ستكون المؤشرات الرئيسية هي إيرادات قطاع مراكز البيانات، والهامش الإجمالي، والتوقعات للربع القادم، وتعليقات القيادة الجديدة. لن يكون تجاوز التوافق المالي فقط هو المهم، بل أيضًا تقييم المخاطر طويلة الأجل.
2. هل ستؤكد الاقتصاد الأمريكي قدرته على الحفاظ على النمو مع معدلات عالية؟
ستظهر مبيعات التجزئة والإنتاج الصناعي ومحضر الفيدرالي مدى مرونة الطلب المحلي وكيف يقيم المنظم التوازن بين المخاطر التضخمية والتهديدات للنمو الاقتصادي.
3. ما الذي سيحدد اتجاه الأسواق العالمية — الأرباح التكنولوجية أم التغيرات في توقعات الفائدة؟
نتائج Nvidia والإحصاءات من الصين واليابان، بالإضافة إلى محاضر الفيدرالي والإحصاءات الجديدة التي تؤثر على توقعات أسعار الفائدة للبنوك المركزية الرائدة، ستساعد المستثمرين في تقييم حالة الطلب العالمي وآفاق تكلفة رأس المال.
التقويم الاقتصادي للأسبوع من 16 إلى 20 نوفمبر
تؤكد تواريخ المنشورات الرئيسية من خلال التقويمات الرسمية للفيدرالي، مكتب الإحصاء الأمريكي، المكتب الوطني للإحصاءات في الصين، مكتب الحكومة اليابانية، ONS، والإعلانات التجارية من Nvidia وWalmart وHome Depot. يجب التحقق من الجدول الزمني بشكل إضافي قبل جلسات التداول المعنية.
قد يصبح الأسبوع من 16 إلى 20 نوفمبر مرحلة مهمة في إعادة تقييم آفاق قطاع التكنولوجيا والاقتصاد العالمي. سيظهر تقرير Nvidia كيف تدعم النتائج المالية التوقعات العالية بشأن ازدهار الذكاء الاصطناعي، بينما ستساعد الإحصاءات الاقتصادية الأمريكية ومحاضر الفيدرالي في تقييم التكلفة المستقبلية لرأس المال.
بالنسبة للمستثمرين، سيكون المفتاح هو مزيج من ثلاثة عوامل — استقرار الأرباح الشركات، الطلب الاستهلاكي، وتوقعات التضخم. إذا أكدت هذه المؤشرات إمكانية النمو الاقتصادي دون تسارع جديد للأسعار، فقد تتحسن الظروف للأصول الخطرة.
ومع ذلك، حتى النتائج القوية لـ Nvidia لا تضمن انتعاش سوق الأسهم إذا أصبحت توقعات الفائدة أكثر صرامة أو استمر المستثمرون في تقليل المراكز الخطرة.
لذلك، المهمة الرئيسية للمشاركين في السوق الأسبوع المقبل هي تقييم ليس الأحداث الفردية، ولكن تأثيرها المشترك على الأسهم والسندات والعملات والسلع وبيتكوين.