
كيف تغيرت تدفقات رأس المال في صناديق الاستثمار المتداولة في البيتكوين في أكتوبر
بدأ أكتوبر بشكل إيجابي لصناديق الاستثمار المتداولة في البيتكوين الفورية الأمريكية. وفقًا لـFarside Investors, في الأول من أكتوبر، جذبت الصناديق 102.7 مليون دولار، وفي الثاني من أكتوبر — 189.9 مليون دولار أخرى. بعد تدفق خارجي بلغ 89.8 مليون دولار في الخامس من أكتوبر وتدفق داخلي بلغ 118.8 مليون دولار في السادس من أكتوبر، ظل النتيجة التراكمية لأربع جلسات التداول الأولى إيجابية عند 321.6 مليون دولار.
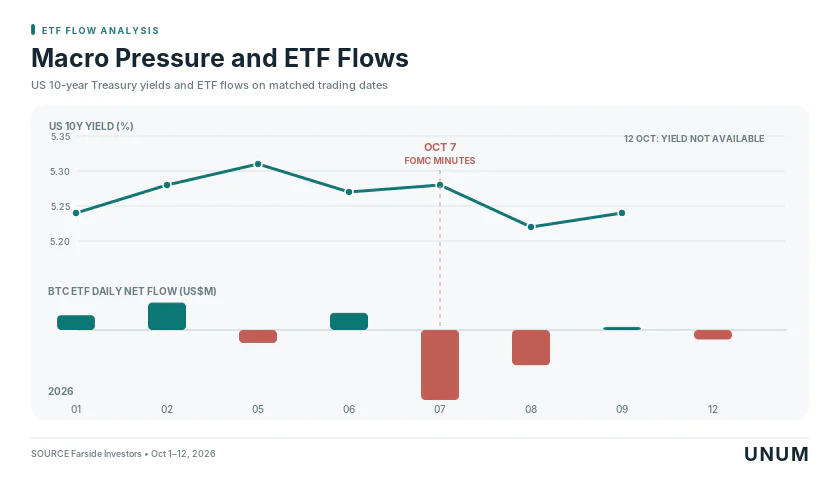
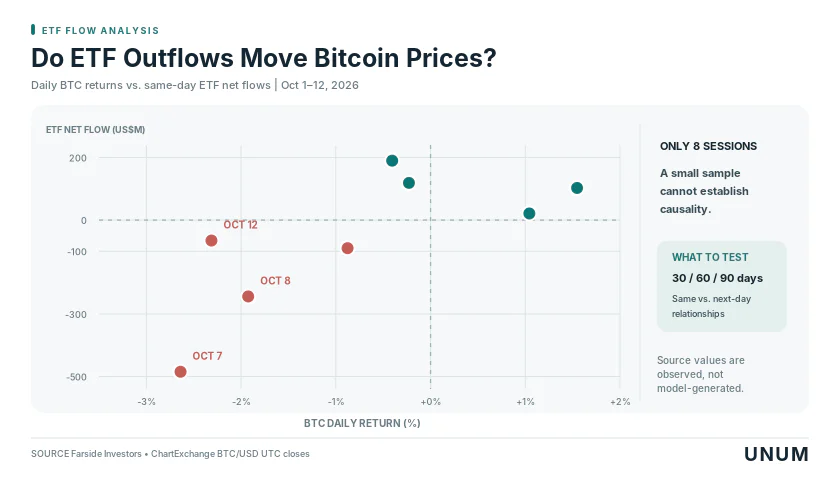
تغيرت الوضع بشكل كبير في السابع من أكتوبر، عندما سحب المستثمرون 484.9 مليون دولار من الصناديق. كان هذا أكبر تدفق خارجي يومي للفترة قيد المراجعة. في الجلسة التالية، كان التدفق الصافي الخارجي 244.1 مليون دولار أخرى، مما أدى إلى تدفق خارجي إجمالي قدره 729 مليون دولار خلال يومين فقط، مما عوض تمامًا التدفق الداخلي السابق.
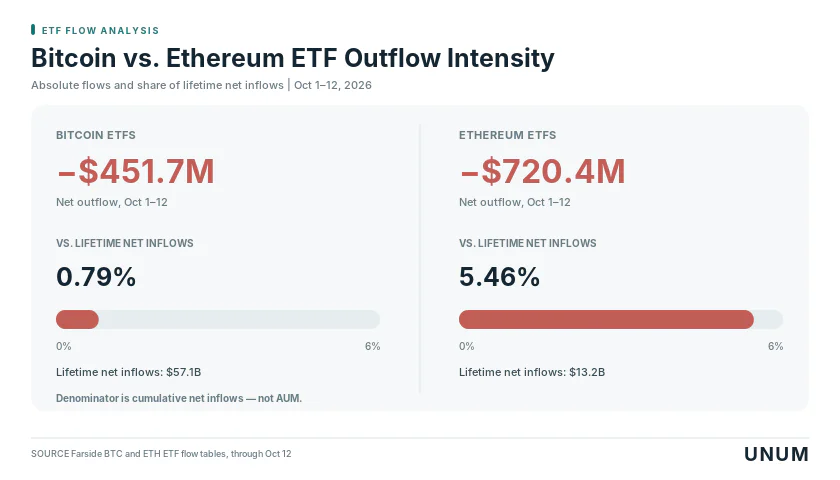
في التاسع من أكتوبر، عادت الصناديق مؤقتًا إلى نتيجة إيجابية، حيث جذبت 21.1 مليون دولار، ولكن بحلول الثاني عشر من أكتوبر، كان التدفق الصافي سلبيًا مرة أخرى — ناقص 65.4 مليون دولار. وهكذا، بحلول نهاية ثماني جلسات تداول، بلغ التدفق الصافي التراكمي من صناديق الاستثمار المتداولة في البيتكوين 451.7 مليون دولار.
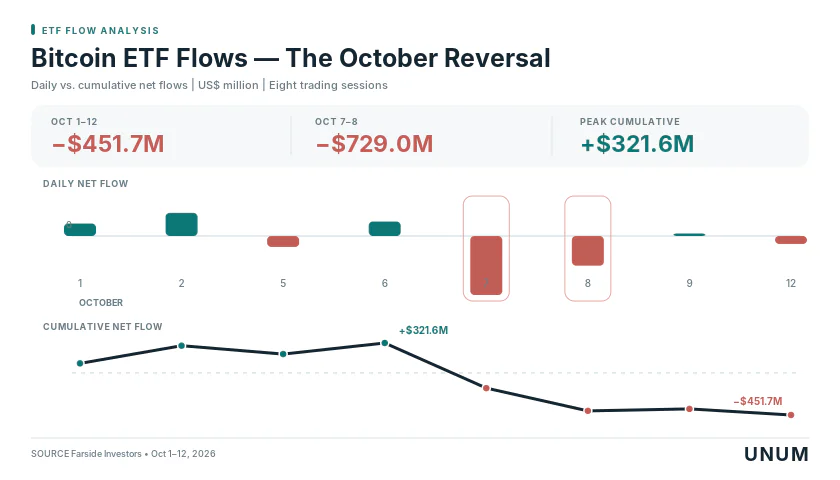
عند تفسير هذه البيانات، من المهم النظر في طبيعة حركة رأس المال. تم تشكيل الجزء الأكبر من النتيجة السلبية بواسطة جلستين — السابع والثامن من أكتوبر. لذلك، يتعلق الأمر أكثر بتدهور حاد في الطلب في أيام معينة بدلاً من تدفق خارجي مثبت وطويل الأمد طوال الشهر.
الحجم أيضًا مهم. وفقًا لـ Farside، بلغ التدفق الصافي التراكمي إلى صناديق الاستثمار المتداولة في البيتكوين الأمريكية المتعقبة منذ إطلاق المنتجات المعنية حوالي 57.1 مليار دولار. للمقارنة: 451.7 مليون دولار تمثل حوالي 0.8% من التدفق الصافي المتراكم البالغ 57.1 مليار دولار على مدار تاريخ مراقبة Farside. ومع ذلك، لا يعكس هذا الرقم نسبة الأصول المسحوبة ولا يصلح لتقييم كثافة التدفق الخارجي بالنسبة إلى الأصول المدارة الحالية.
لماذا تحافظ BlackRock على التدفقات بينما تفقد Fidelity المستثمرين
تخفي الإحصاءات العامة اختلافات كبيرة بين الصناديق الفردية. حتى في ظل النتيجة السلبية للسوق بأكمله، تستمر بعض صناديق الاستثمار المتداولة في البيتكوين في تسجيل تدفقات رأس المال الإيجابية.
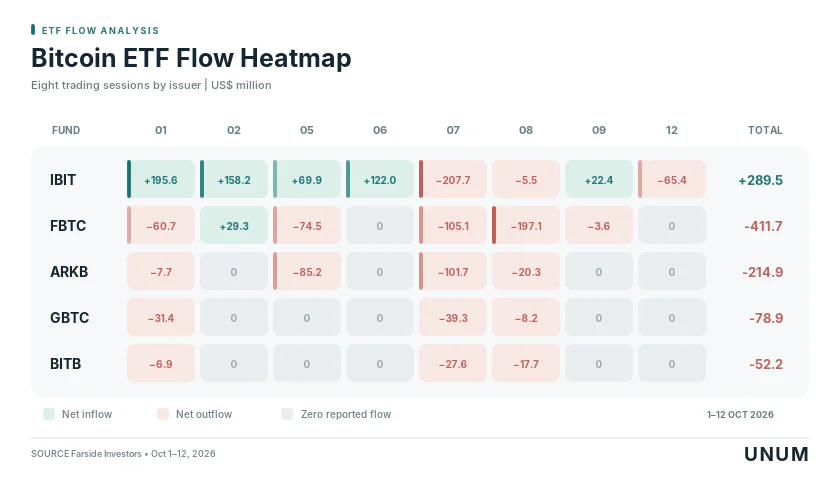
التوزيع للفترة من 1 إلى 12 أكتوبر هو كما يلي.
الصندوق | المصدر | التدفق الصافي، مليون دولار |
|---|---|---|
IBIT | BlackRock | +289.5 |
FBTC | Fidelity | −411.7 |
ARKB | ARK 21Shares | −214.9 |
GBTC | Grayscale | −78.9 |
BITB | Bitwise | −52.2 |
صناديق أخرى | مصدرون مختلفون | +16.5 |
الإجمالي | −451.7 |
المصدر: Farside Investors. محسوب بناءً على البيانات اليومية لثماني جلسات تداول من 1 إلى 12 أكتوبر 2026. الأرقام مقربة إلى 0.1 مليون دولار.
من بين صناديق الاستثمار المتداولة في Bitcoin، يُلاحظ التباين الأكثر وضوحًا بين منتجات BlackRock وFidelity. حيث جذبت الأولى 289.5 مليون دولار خلال الفترة قيد المراجعة، بينما سجلت الثانية تدفقًا خارجيًا قدره 411.7 مليون دولار. ومع ذلك، لا يمكن اعتبار النتيجة لصندوق IBIT إيجابية بشكل لا لبس فيه: فقد خسر الصندوق في 7 أكتوبر 207.7 مليون دولار، وفي 8 أكتوبر 5.5 مليون دولار، وفي 12 أكتوبر خسر 65.4 مليون دولار أخرى. الجلسة الأخيرة تعتبر مؤشرًا خاصًا، حيث أن التدفق السلبي في ذلك اليوم، وفقًا لإحصائيات Farside، كان يُعزى فقط إلى IBIT.
يمكن تفسير الفروق بين الصناديق بعدة عوامل. من بينها مستوى الرسوم، السيولة، فروق التداول، تكوين المستثمرين، وخصائص تخصيص الأصول في المحافظ الاستثمارية. على سبيل المثال، وفقًا لبيانات Farside، تبلغ الرسوم السنوية لكل من صناديق IBIT وFBTC 0.25%، بينما تبلغ لصندوق ARKB 0.21%، ولصندوق GBTC 1.50%.
ومع ذلك، لا تفسر الرسوم كل ما يحدث. التدفق الإيجابي إلى IBIT بجانب التدفق الخارجي من FBTC لا يعني أن الأموال تنتقل مباشرة من صندوق إلى آخر. لتأكيد مثل هذه الفرضية، هناك حاجة إلى بيانات إضافية حول مراكز المستثمرين والمعاملات، والتي لا يمكن الحصول عليها فقط من إحصائيات صناديق الاستثمار المتداولة المجمعة.
استنتاج أكثر تأكيدًا هو أن الطلب الاستثماري على Bitcoin من خلال صناديق الاستثمار المتداولة المختلفة موزع بشكل غير متساوٍ، وأن المصدرين الكبار لا يظهرون بالضرورة نفس الديناميكيات حتى في ظل ظروف السوق القابلة للمقارنة.
لماذا يقلل المستثمرون من مراكزهم في صناديق الاستثمار المتداولة في العملات المشفرة
لتفسير التدفق الخارجي لرأس المال من صناديق الاستثمار المتداولة في العملات المشفرة، من الضروري مقارنة ديناميكيات الصناديق مع التغيرات في السياسة النقدية ومشاعر المستثمرين. تزامن التدفق الخارجي في أكتوبر مع رفع الفائدة من قبل الاحتياطي الفيدرالي وزيادة العوائد على سندات الحكومة الأمريكية. كان من أهم العوامل السياسة النقدية لنظام الاحتياطي الفيدرالي، التي تؤثر مباشرة على تكلفة رأس المال، وعوائد السندات، وجاذبية الأصول الخطرة.
في 16 سبتمبر 2026، رفع الاحتياطي الفيدرالي النطاق المستهدف للفائدة بمقدار 25 نقطة أساس إلى 3.75–4.00%، موضحًا القرار بالحاجة إلى كبح التضخم. أظهرت محاضر اجتماع سبتمبر التي نُشرت في 7 أكتوبر أن المنظم لا يزال قلقًا بشأن الضغط التضخمي ويفكر في اتخاذ إجراءات إضافية بناءً على البيانات الاقتصادية الواردة.
بالنسبة لـ Bitcoin، فإن لهذا عدة تداعيات. تزيد أسعار الفائدة المرتفعة من جاذبية الأدوات ذات الدخل الثابت وقد تحد من استعداد المستثمرين لشراء الأصول التي لا تولد دخلًا من الفائدة بنفسها. في الوقت نفسه، تخلق الأموال المقترضة الباهظة ظروفًا أقل ملاءمة للتداول بالرافعة المالية.
تتأثر الوضعية أيضًا بعوائد سندات الحكومة الأمريكية. وفقًا لـ FRED، كانت العوائد على سندات الخزانة لأجل عشر سنوات 5.24% في 1 أكتوبر، وبلغت 5.31% في 5 أكتوبر، ووقفت عند 5.28% في 7 أكتوبر. بحلول 8 أكتوبر، انخفضت إلى 5.22%، رغم أن التدفق الخارجي من صناديق الاستثمار المتداولة في Bitcoin استمر. يظهر هذا أن الديناميكيات اليومية لسوق السندات لا يمكن أن تكون التفسير الوحيد لتحركات رأس المال في صناديق العملات المشفرة.
في ظل التوترات الجيوسياسية المستمرة، ظلت أسعار الطاقة مرتفعة، مما زاد من مخاطر التضخم وعدم اليقين بشأن قرارات الاحتياطي الفيدرالي المستقبلية. في 12 أكتوبر، كان يتم تداول برنت فوق 106 دولار للبرميل، وتعزز الدولار وسط المخاطر الجيوسياسية، والطلب على الأصول الآمنة، والتوقعات بشأن التضخم وسياسة الاحتياطي الفيدرالي. يمكن أن تزيد هذه المجموعة من حذر المستثمرين وتحفز إعادة تخصيص الأموال من الأصول المتقلبة.
ومع ذلك، لا يمكن استبعاد جني الأرباح، تخفيض الرافعة المالية، أو إعادة التوازن المنتظمة للمحافظ. تُظهر إحصائيات صناديق الاستثمار المتداولة العامة اتجاه تدفقات رأس المال لكنها لا تكشف عن دوافع كل مستثمر.
ماذا تقول أبحاث BlackRock
يقدم سياق أوسع من خلال دراسة Flow & Tell للربع الثالث من 2026، التي نُشرت في 12 أكتوبر.كريستي أكوليان، رئيسة استراتيجية الاستثمار لـ iShares في BlackRock، تشير إلى:
ظل شعور المستثمرين إيجابيًا بشكل عام لكنه أصبح أكثر هدوءًا خلال الربع الثالث. يشير الاهتمام المتزايد بالتنويع والحماية ضد المخاطر الجيوسياسية إلى نهج أكثر حذرًا تجاه المخاطر.
وفقًا لاستطلاعات عملاء BlackRock، انخفضت نسبة المستجيبين الذين لديهم توقعات متفائلة من 53% في 7 يوليو إلى 46% في نهاية سبتمبر، بينما زادت نسبة المستجيبين المتشائمين من 12% إلى 17%. في الوقت نفسه، في الربع الثالث، جذبت المنتجات المتداولة في البورصة للعملات المشفرة حوالي 11 مليار دولار بعد تدفق خارجي قدره 4.1 مليار دولار في الربع الثاني.
تتعلق هذه الأرقام بشريحة أوسع من المنتجات المتداولة في البورصة للعملات المشفرة، وليس حصريًا بصناديق الاستثمار المتداولة في Bitcoin الفورية في الولايات المتحدة. ومع ذلك، فإنها تُظهر ميزة مهمة في السوق: يمكن أن يستمر الاهتمام طويل الأجل بالأصول الرقمية جنبًا إلى جنب مع زيادة الحذر وتقليل المراكز الفردية.
هل يعني التدفق الخارجي من صناديق الاستثمار المتداولة مبيعات مباشرة للبيتكوين؟
غالبًا ما يتم تفسير التدفقات السلبية لرأس المال على أنها تعادل المبيعات المباشرة للعملات المشفرة. ومع ذلك، فإن آليات صناديق الاستثمار المتداولة في Bitcoin الفورية أكثر تعقيدًا، حيث يتداول المستثمرون أسهم الصندوق، بينما تتم العمليات مع الأصل الأساسي على مستوى آخر.
عندما يبيع المستثمر أسهم IBIT أو ETF آخر في البورصة، قد يكون المشتري مشاركًا آخر في السوق الثانوية. مثل هذه الصفقة لا تعني بالضرورة أن الصندوق يبيع فورًا الكمية المقابلة من BTC.
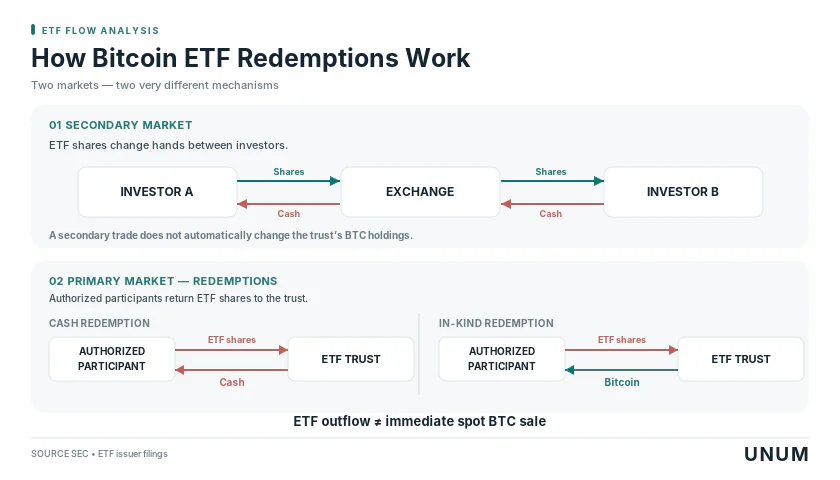
يحدث التغيير في عدد الأسهم المصدرة من خلال آلية إنشاء واسترداد كتل كبيرة من الأسهم — الإنشاء/الاسترداد. يشارك الوسطاء المعتمدون في هذه العملية، ويمكن إجراء التسويات نقدًا أو من خلال نقل الأصل الأساسي.
في يوليو 2025، سمحت لجنة الأوراق المالية والبورصات بإنشاء واسترداد أسهم ETP للعملات المشفرة مع تسويات عينية. سابقًا، كانت هناك قيود تتطلب تسويات نقدية. تقارير IBIT تؤكد استخدام استرداد الأسهم مع تحويلات البيتكوين. يتم تحديد الترتيب المحدد للتسويات النقدية والعينية من خلال وثائق الصندوق وفقًا لشروط العمليات.
لذلك، لا ينبغي مساواة التدفق الخارجي بقيمة 451.7 مليون دولار تلقائيًا مع مبيعات السوق لـ BTC بنفس القيمة في نقطة زمنية محددة. للحصول على تقييم أكثر دقة، من الضروري مقارنة عدد الأسهم المصدرة، احتياطيات البيتكوين، أحجام الاسترداد، وطبيعة تسويات الصندوق.
من المهم بنفس القدر التمييز بين التدفقات الصافية والأصول تحت الإدارة (AUM). يتغير الأخير ليس فقط بسبب تدفق أو تدفق الأموال، ولكن أيضًا نتيجة لتقلبات قيمة البيتكوين. حتى الصندوق الذي لديه تدفق صافي إيجابي قد يواجه انخفاضًا في AUM إذا انخفض الأصل الأساسي بشكل حاد بما فيه الكفاية.
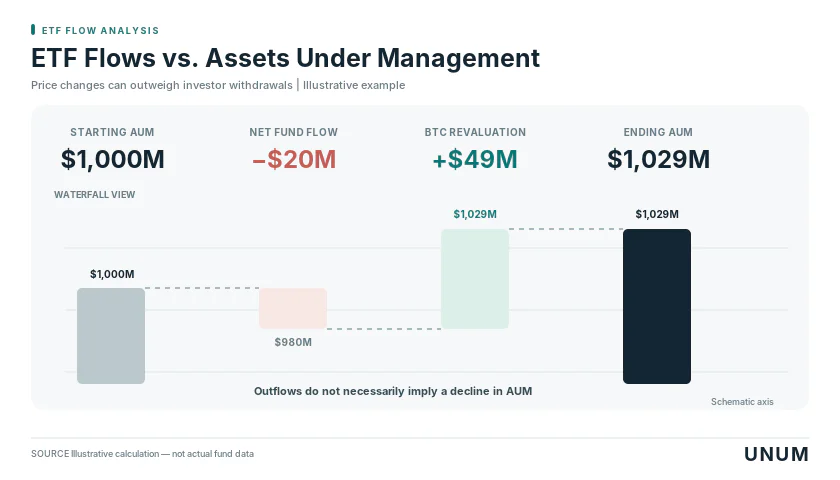
كان البيتكوين نفسه تحت الضغط خلال الفترة المعنية: في 7 أكتوبر، انخفض البيتكوين إلى حوالي 82.9 ألف دولار، وفي 12 أكتوبر، تم تداوله في نطاق حوالي 81.8 ألف دولار–84.4 ألف دولار. ومع ذلك، فإن تزامن ضعف السعر مع تدفقات ETF الخارجة لا يثبت أن استردادات الصندوق تسببت في انخفاض السعر. يتأثر السوق الفوري في الوقت نفسه بالصفقات في البورصة، المشتقات، تصفية المراكز، والأخبار الاقتصادية الكلية.
التدفق الخارجي أثر ليس فقط على البيتكوين ولكن أيضًا على الإيثيريوم
لتقييم ما إذا كان تقليص رأس المال مرتبطًا بشكل حصري بالبيتكوين، من الضروري فحص بيانات مماثلة لصناديق الاستثمار المتداولة للعملات المشفرة الأخرى.
وفقًا لـ Farside Investors, سجلت صناديق الاستثمار المتداولة للإيثيريوم الأمريكية تدفقًا خارجيًا صافياً بقيمة 720.4 مليون دولار من 1 إلى 12 أكتوبر 2026. وبالتالي، من حيث القيمة المطلقة، كان التدفق السلبي لصناديق ETH حوالي 1.6 مرة أكبر من صناديق البيتكوين المتداولة.
كانت النتيجة ملحوظة بشكل خاص لصندوق BlackRock ETHA، الذي تم سحب حوالي 572.3 مليون دولار منه خلال ثماني جلسات. وهذا يتناقض مع التدفق الإيجابي المتراكم في صندوق البيتكوين IBIT لنفس المصدر.
على عكس صناديق البيتكوين المتداولة، سجلت صناديق الإيثيريوم تدفقًا صافيًا سلبيًا تراكميًا في كل من الجلسات التداولية الثمانية. لوحظ أكبر تدفق خارجي يومي في 6 أكتوبر، حيث بلغ 201.9 مليون دولار، وفي 12 أكتوبر، سحب المستثمرون 85.4 مليون دولار إضافية.
تشير هذه الديناميكية إلى أن الانخفاض في الطلب أثر على أكثر من مجرد البيتكوين. ومع ذلك، فإن مقارنة المبالغ المطلقة فقط غير كافية: يختلف سوق صناديق الإيثيريوم المتداولة بشكل كبير من حيث الأصول تحت الإدارة، لذا قد تكون كثافة التدفق الخارجي النسبي مختلفة.
التباين بين IBIT وETHA لا يسمح أيضًا بتبسيط سلوك المستثمرين إلى مجرد الابتعاد عن مدير معين. من المحتمل أن يلعب موقف المشاركين في السوق تجاه العملات المشفرة المختلفة وخصوصيات التموضع في صناديق معينة دورًا.
ومع ذلك، من المستحيل تحديد ما إذا كان هذا خروجًا من سوق العملات المشفرة ككل أو إعادة توزيع للأموال في أدوات أخرى دون بيانات عن التدفقات الاستثمارية الأوسع.
ماذا سيحدث للبيتكوين إذا استمرت التدفقات الخارجة من صناديق الاستثمار المتداولة؟
تعزز ديناميكيات أكتوبر أهمية تدفقات صناديق الاستثمار المتداولة للبيتكوين كواحد من مؤشرات الطلب المؤسسي. ومع ذلك، فإن هذه الأرقام وحدها لا تسمح بتوقع موثوق قصير الأجل للبيتكوين، حيث يجب تقييم تأثير الصناديق على سيولة السوق جنبًا إلى جنب مع الظروف الاقتصادية الكلية والنشاط في الأسواق الفورية والعقود الآجلة.
ثلاثة سيناريوهات رئيسية لتطور الوضع بشكل أكبر ممكنة.
انتعاش الطلب. تعود التدفقات الإيجابية إلى عدة صناديق رئيسية، يتحسن نتيجتها المتراكم على مدى خمسة وعشرين يوم تداول، وبيتكوين يحتفظ أو يستعيد مستويات الأسعار المفقودة. سيتم تأكيد إضافي من خلال زيادة احتياطيات BTC في الصناديق دون ارتفاع حاد في الرافعة المالية المضاربية.
استقرار السوق. تتناوب التدفقات الإيجابية والسلبية ولكن لا تشكل اتجاهًا مستدامًا. يتم إعادة توزيع الأصول بين الصناديق، ويظل سعر بيتكوين في الغالب ضمن نطاق. في هذه الحالة، يمكن تفسير الحلقة في أكتوبر كتعديل مؤقت للمواقف.
زيادة الضغط. تستمر التدفقات السلبية لعدة أسابيع وتنتشر إلى معظم صناديق Bitcoin ETFs الرئيسية. إذا انخفض سعر BTC وحجم العملات في الصناديق في نفس الوقت، وكان هناك انخفاض في الفائدة المفتوحة وتصفيه للمراكز الطويلة في سوق المشتقات، فإن احتمالية تدهور أكثر طولًا تزداد.
لتقييم هذه السيناريوهات، لا يكفي تتبع فقط التدفق اليومي للأموال من Bitcoin ETFs. توفر صورة أكثر اكتمالًا من خلال التدفقات الصافية المتراكمة على مدى 5 و20 يوم تداول، والتغيرات في احتياطيات BTC، والفائدة المفتوحة في سوق العقود الآجلة CME، ومعدلات التمويل للعقود الآجلة الدائمة، وعوائد الخزانة الأمريكية، وديناميكيات الدولار.
سيكون الجمع بين عدة إشارات مستقلة مؤشرًا خاصًا. على سبيل المثال، قد يشير تدفق ETF المطول وسط انخفاض الفائدة المفتوحة وانخفاض بيتكوين إلى تقليل عام في مخاطر السوق. وعلى العكس من ذلك، فإن انتعاش التدفقات مع استقرار الأسعار ونشاط المشتقات المعتدل سيكون علامة أكثر إقناعًا على عودة الطلب الفوري من جلسة إيجابية واحدة.
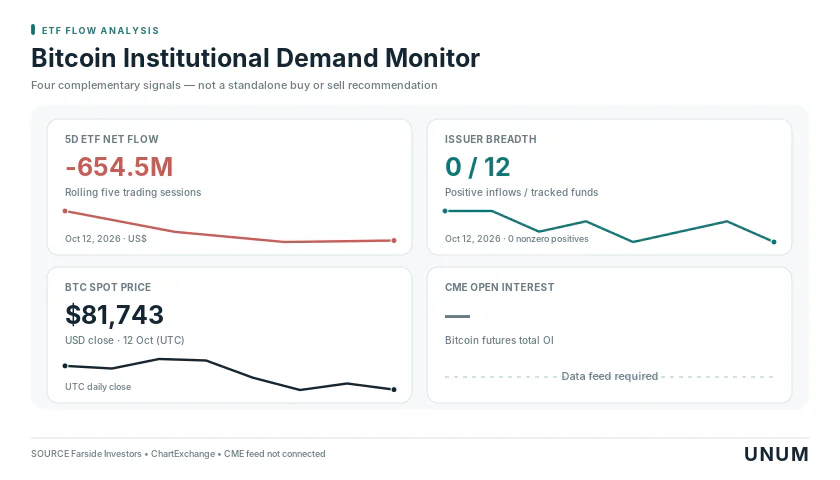
يظهر تدفق بقيمة 451.7 مليون دولار من صناديق Bitcoin ETFs الأمريكية من 1 إلى 12 أكتوبر 2026، أن الطلب على المنتجات المتداولة في البورصة للعملات المشفرة أصبح أقل استقرارًا، وأن معنويات السوق لا تزال حساسة لأسعار الفائدة، وعوائد السندات، والمخاطر الجيوسياسية. ومع ذلك، فإن النتيجة الإيجابية المتراكمة لـ BlackRock IBIT والاختلافات بين المصدرين لا تشير إلى خروج جماعي للمستثمرين من بيتكوين.
يؤكد التدفق الإضافي في 12 أكتوبر أن البيانات لا تزال غير كافية للحديث عن استقرار مستدام. ومع ذلك، فإن ثماني جلسات تداول فترة قصيرة جدًا لاستنتاج انعكاس طويل الأجل في الطلب المؤسسي. العامل الحاسم سيكون استدامة تدفقات رأس المال بالتزامن مع التغيرات في احتياطيات الصناديق وسلوك بيتكوين نفسه.