

في 19 أكتوبر 2026، نشر بنك التسويات الدولية (BIS) الدراسة بعنوان Competing Rails for Cross-Border Payments: Banks, Fintechs, and Stablecoins. قام مؤلفوها، الاقتصاديون من كلية هارفارد للأعمال وينكسين دو، وكاثرين هوانغ، وديفيد شارفشتاين، بمقارنة التكلفة الإجمالية للمدفوعات عبر الحدود من خلال البنوك التقليدية، والشركات المالية التقنية، والعملات المستقرة.
كانت النتائج مختلطة. يمكن أن تكون التحويلات البنكية مصحوبة بالفعل بزيادات عالية في العملات، بينما يسمح البلوكشين بنقل الأصول الرقمية برسوم قليلة. ومع ذلك، عند تحويل العملات المستقرة إلى أموال عادية، تنشأ تكاليف إضافية يمكن أن تلغي الكثير من التوفير الأولي.
كيف قارن بنك التسويات الدولية تكلفة التحويلات الدولية
الفرق الرئيسي للدراسة عن معظم المقارنات المشابهة هو النهج في حساب تكاليف التحويل. قام المؤلفون بتقييم ليس فقط الرسوم الفردية لإرسال الأموال، بل التكلفة الإجمالية للعملية: من خصم الأموال من حساب المرسل إلى استلامها من قبل المستلم بالعملة المحلية.
للقيام بذلك، جمعوا بين عدة مصادر بيانات: إحصاءات من أسعار التحويلات العالمية للبنك الدولي، عروض من خدمات الدفع Wise وRemitly والقسم الرقمي من Western Union، عينة صغيرة من التحويلات البنكية الشخصية للمؤلفين، أسعار تبادل العملات المشفرة، ورسوم شبكة البلوكشين التاريخية.
تمت مقارنة أسعار التحويل مع معايير سوق Bloomberg BFIX. سمح الفرق بتحديد الفارق في العملات والرسوم المخفية المرتبطة، والتي لا تُدرج دائمًا بشكل منفصل في التعريفات.
حدد المؤلفون مكونين رئيسيين لتكلفة التحويلات الدولية: انحراف سعر الصرف عن معيار السوق والرسوم الصريحة للوسطاء الماليين. بالنسبة للعملات المستقرة، تم اعتبار رسوم التداول في بورصات العملات المشفرة، ورسوم الشبكة، وتكاليف الإيداع وسحب الأموال بشكل إضافي.
يسمح هذا النهج بمقارنة أدوات الدفع مع نماذج أعمال مختلفة. ومع ذلك، فإن الدراسة لها قيود: عينة البنوك صغيرة، التعريفات تعتمد على المبلغ واتجاه التحويل، وبعض البيانات حول سيولة العملات المشفرة تغطي السنوات السابقة. لذلك، لا ينبغي اعتبار النتائج تصنيفًا عالميًا لتكلفة جميع المدفوعات الدولية.
خدمات التكنولوجيا المالية خفضت تكلفة التحويلات الدولية، لكن البنوك تحتفظ برسوم عالية
في عينة صغيرة من التحويلات البنكية الشخصية للمؤلفين، كانت الزيادة في العملة لعمليات EUR/USD وUSD/EUR حوالي 2.3–4.7%. يشير هذا فقط إلى الخسائر في سعر الصرف، دون رسوم التحويل البنكي الإضافية.
بالنسبة للمعاملات مع الدولار السنغافوري والفرنك السويسري مقابل الدولار الأمريكي، تجاوزت الزيادات في الأمثلة المفحوصة أيضًا 3%. وهذا ملحوظ بشكل خاص نظرًا لأن السيولة غير الكافية للعملات الرئيسية لا يمكن أن تفسر بالكامل هذه التكاليف العالية للتحويل.
ومع ذلك، فإن المنافسين الرئيسيين للبنوك ليسوا العملات المستقرة، بل خدمات الدفع المتخصصة. تقوم Wise وRemitly وغيرها من المشغلين بتقليل التكاليف من خلال الحسابات البنكية المحلية، وتسوية المدفوعات المعاكسة، واستخدام سوق العملات بالجملة.
قناة الدفع | مؤشرات BIS | ميزات الحساب |
|---|---|---|
البنوك الدولية | زيادة العملة 2.3–4.7% | عينة صغيرة من التحويلات الشخصية للمؤلفين، بدون رسوم صريحة |
خدمات التكنولوجيا المالية، تحويل $200 | التكلفة الإجمالية حوالي 2–3% | يعتمد على اتجاه العملة |
خدمات التكنولوجيا المالية، تحويل $10,000 | التكلفة الإجمالية حوالي 0.4–0.6% لأول مجموعتين من أسواق العملات | بالنسبة للعملات الأقل سيولة، تكون التكلفة أعلى |
العملات المستقرة | رسوم الشبكة في البيانات التاريخية المفحوصة عادة أقل من $1؛ رسوم التداول في بعض البورصات تصل إلى 1% | هذه مكونات تكلفة منفصلة، وليست التكلفة الإجمالية للتحويل |
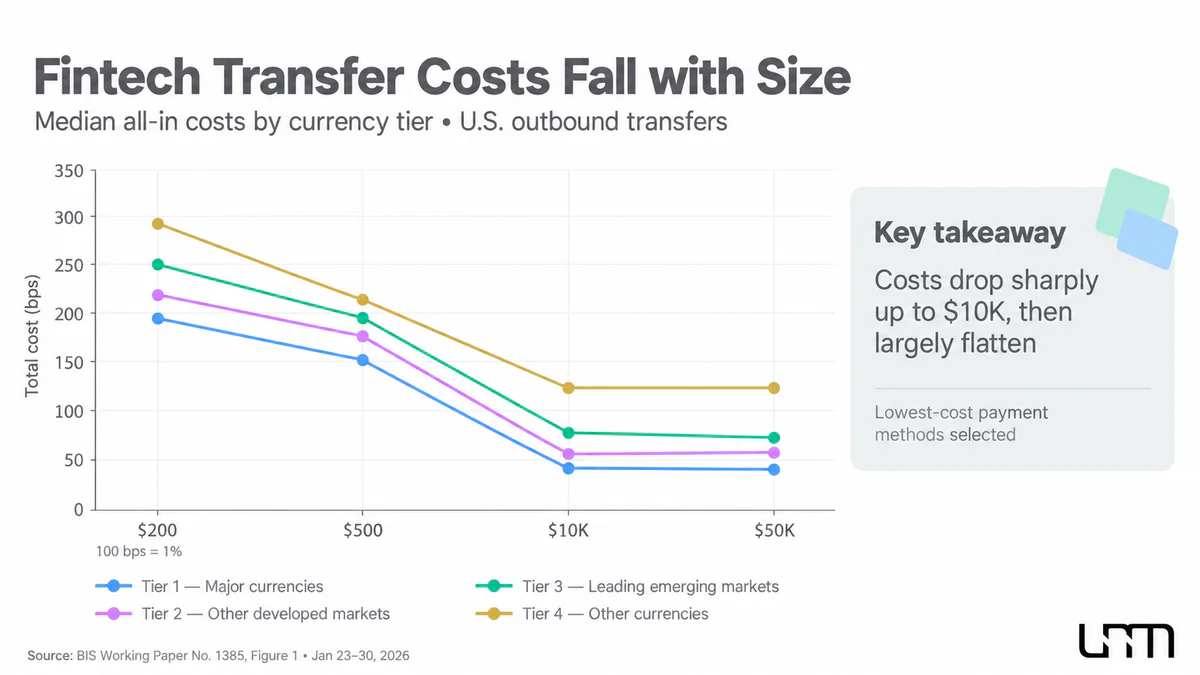
وفقًا لحسابات BIS، بالنسبة للتحويلات بقيمة $200 من الولايات المتحدة، كانت التكلفة الإجمالية المتوسطة حوالي 2% للعملات الأكثر سيولة واقتربت من 3% للاتجاهات الأقل سيولة.
المصدر: ورقة عمل BIS رقم 1385، الأقسام 5-6. الأرقام مستمدة من عينات مختلفة وتصف مكونات متنوعة من النفقات، لذا فإن الجدول ليس مقارنة مباشرة للتعريفات بين أنظمة الدفع الثلاثة.
عندما زادت المبلغ إلى 10,000 دولار، انخفضت النفقات إلى حوالي 0.4-0.6% لأول مجموعتين من أسواق العملات، على الرغم من أن بعض الاتجاهات كانت أكثر تكلفة بشكل ملحوظ.
يكون الانخفاض في التكلفة النسبية مع زيادة المبالغ ملحوظًا بشكل خاص عند وجود رسوم ثابتة. على سبيل المثال، تعني رسوم الدفع بقيمة 5 دولارات خسارة بنسبة 2.5% عند إرسال 200 دولار، ولكن فقط 0.05% عند تحويل 10,000 دولار.
وجدت الدراسة أيضًا اختلافات كبيرة بين اتجاهات العملات. على سبيل المثال، كانت التحويلات الكبيرة بالروبية الهندية والإندونيسية عبر بعض خدمات التكنولوجيا المالية غير مكلفة نسبيًا، بينما يمكن أن تظل المدفوعات بالبيزو الفلبيني وعدة عملات أخرى مكلفة.
مثال توضيحي آخر هو التحويلات المؤسسية عبر منصة تكنولوجيا مالية تستخدمها بنك أمريكي صغير ومؤسسة تعليمية. كان متوسط الزيادة في العملة للتحويلات بالجنيه واليورو والين حوالي 0.83%، ولكن بالنسبة للمدفوعات بالدولار الهونغ كونغي والدولار السنغافوري، وصلت إلى حوالي 1.45%.
بالإضافة إلى ذلك، فرضت المنصة رسومًا ثابتة قدرها 8 دولارات لكل تحويل. لم يقم مؤلفو BIS بتضمينها في الحساب الرئيسي لأن حجمها النسبي كان غير مهم للمدفوعات المؤسسية الكبيرة.
وبذلك، تدخل العملات المستقرة سوقًا حيث تواجه البنوك التقليدية بالفعل منافسة شديدة. لمقارنة العملات المستقرة والبنوك، لا يكفي النظر فقط إلى رسوم الشبكة — يجب تقييم التكلفة الكاملة للتحويلات الدولية، مع الأخذ في الاعتبار أكثر خدمات الدفع الحالية كفاءة.
الرسوم المنخفضة على البلوكشين لا تضمن تحويلات رخيصة
المشكلة الرئيسية هي أن تكلفة التحويلات في العملات المستقرة لا تعتمد فقط على البلوكشين. بالنسبة للمدفوعات الدولية التي تتضمن استلام الأموال في حساب بنكي عادي، يجب تحويل الرموز من عملة المرسل الوطنية ثم العودة إلى عملة المستلم.
لذلك، تتطلب التحويلات في USDT وUSDC غالبًا عمليات إضافية لشراء وبيع الرموز. يشتري المرسل العملات المستقرة، وينقلها إلى المستلم، الذي يقوم بعد ذلك بتحويل الأصول الرقمية إلى الأموال المقبولة في بلده.
يشير مؤلفو BIS إلى هذا النموذج على أنه شطيرة العملات المستقرة، وهي خطة تحويل تتضمن شراء العملة المستقرة في بداية العملية وبيعها في النهاية.
تشمل التكلفة الكاملة أربعة مكونات رئيسية:
شراء العملة المستقرة. عند تبادل العملة الورقية مقابل USDT أو USDC، قد يواجه المستخدم رسوم تداول وانحراف عن سعر السوق القياسي.
التحويل عبر البلوكشين. تعتمد الرسوم على الشبكة المستخدمة. وفقًا لبيانات BIS التاريخية للفترة 2023-2026، كانت تكاليف المعاملات المتوسطة في البلوكشين التي تمت مراجعتها أقل من 1 دولار، وفي الشبكات ذات الطبقة الثانية وبعض البلوكشين البديلة، كانت بضعة سنتات أو أقل.
التحويل العكسي. يحتاج المستلم إلى بيع العملات المستقرة مقابل العملة المحلية. يتم تحديد التكلفة النهائية بواسطة رسوم التبادل، سعر الصرف، والسيولة المتاحة.
سحب الأموال. قد يتكبد تحويل الأموال من بورصة العملات الرقمية إلى حساب بنكي رسومًا ثابتة أو نسبة مئوية إضافية.
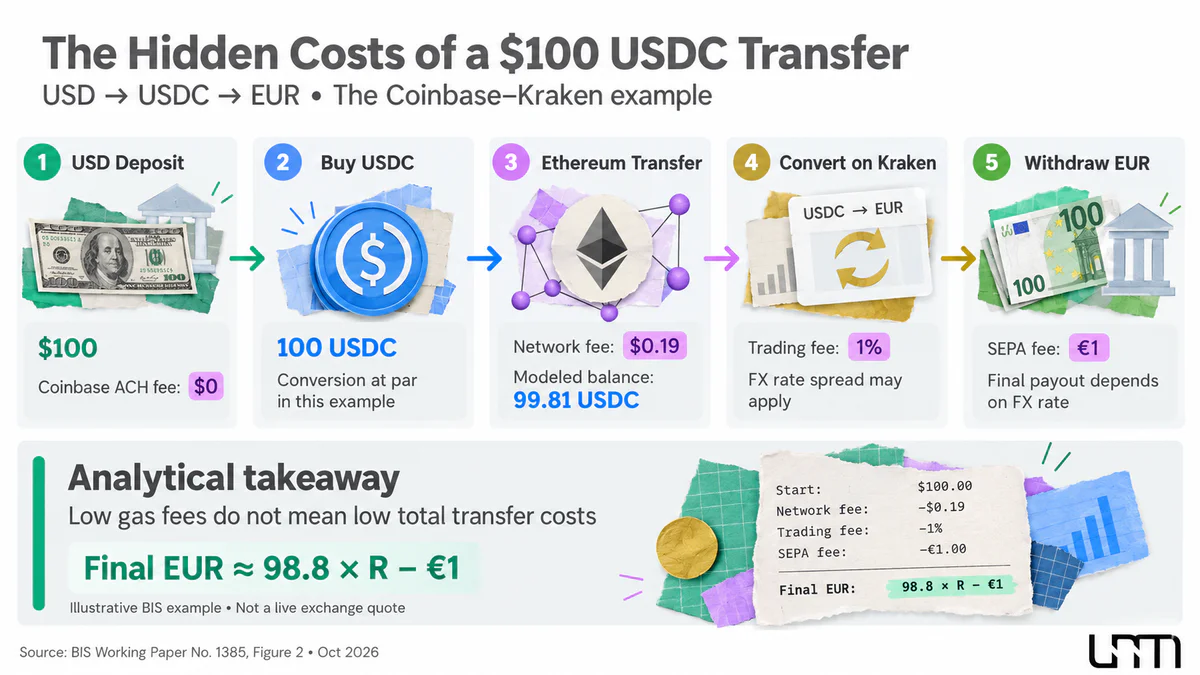
توفر الدراسة مثالًا محسوبًا لتحويل من الولايات المتحدة إلى منطقة اليورو عبر Coinbase وKraken. يشتري المرسل 100 USDC وينقل الرموز عبر Ethereum. لهذه العملية، يستخدم المؤلفون رسوم شبكة قدرها 0.19 دولار.
ومع ذلك، يقوم المستلم بعد ذلك بتبادل USDC مقابل اليورو عبر Kraken برسوم تداول بنسبة 1%، وبعد ذلك يدفع 1 يورو إضافي للسحب عبر SEPA.
من المهم أن الرسوم بنسبة 1% تنطبق على فئة تعريفة محددة في Kraken للمستخدمين الذين لديهم حجم معاملات شهري صغير. وفقًا لتعريفات BIS التي تم جمعها في مايو 2026، في خمس من أصل ست بورصات مركزية تمت مراجعتها، تراوحت رسوم التداول لهؤلاء العملاء بين 0 و0.6%. لذلك، لا يمكن اعتبار تعريفة Kraken نموذجية للسوق العملات الرقمية بأكمله.
ومع ذلك، يظهر المثال أن تكلفة المعاملة المنخفضة على البلوكشين يمكن أن تصاحبها نفقات أعلى للتحويل وسحب الأموال. علاوة على ذلك، لا يأخذ الحساب الشرطي في الاعتبار بعض الرسوم الإضافية، بما في ذلك رسوم سحب الرموز المحتملة والتحويلات بين البلوكشين المختلفة.
يؤكد مؤلفو الدراسة:
وبذلك، تعيد البنية التحتية للدفع القائمة على العملات المستقرة توزيع وظائف الوساطة بين المنظمات بدلاً من إلغائها.
ينشأ مصدر إضافي للتكاليف عند استخدام البورصات اللامركزية. على سبيل المثال، يسمح تبادل USDC مقابل EURC بتحويل العملة مباشرة على البلوكشين ولكنه يتطلب دفع رسوم البروتوكول والعديد من المعاملات.
وفقًا لتقرير BIS، تتراوح رسوم التداول في مجموعات التبادل اللامركزي الرئيسية في العينة المراجعة عادةً بين 0.01٪ و0.3٪. ومع ذلك، تعتمد هذه المعدلات على البروتوكول والمجموعة المحددة والسيولة المتاحة. في الوقت نفسه، لا يزال سحب اليورو إلى حساب مصرفي يتطلب تدخل وسيط مركزي.
لذلك، تكون فوائد المدفوعات عبر البلوكشين أكثر وضوحًا داخل البنية التحتية الرقمية. عندما يحتاج المستلم إلى المال العادي، تعتمد التكاليف النهائية ليس فقط على تقنية البلوكشين ولكن أيضًا على تكلفة تحويل العملات والوصول إلى الخدمات المصرفية.
عندما تثبت العملات المستقرة أنها أرخص حقًا
لا ينكر تقرير BIS فوائد تحويلات العملات المشفرة. على العكس من ذلك، وجد المؤلفون أنه في بعض الممرات، توفر العملات المستقرة شروط تحويل عملات أكثر ملاءمة من خدمات الدفع التقليدية.
كانت الميزة ملحوظة بشكل خاص للتحويلات من الدول المتقدمة إلى بعض الاقتصادات النامية.
وفقًا لمقارنة البيانات التاريخية من البنك الدولي للفترة من الربع الأول من عام 2022 إلى الربع الأول من عام 2025، تراوحت التكلفة الإجمالية للتحويلات الدولية العادية في عدة ممرات مكلفة بين 3٪ و6٪، في حين أن مكون العملة لتحويلات العملات المستقرة المحسوبة بأسعار الصرف كان قريبًا من الصفر أو حتى سالبًا.
ومع ذلك، لا يعني ذلك أن التحويل الكامل عبر العملات المستقرة كان أرخص بنفس المقدار. قارن BIS التكاليف الإجمالية للتحويلات العادية مع المكون العملة المنفصل لعمليات العملات المشفرة. لتقييم التكلفة النهائية، يجب النظر أيضًا في عمولات التداول ونفقات معاملات البلوكشين ورسوم السحب.
كما أن تكلفة تحويل العملة السلبية لا تعني أن المستخدم يحصل على تحويل مجاني مع ربح مضمون. إنها تظهر أن سعر الصرف الملاحظ كان أكثر ملاءمة من المؤشر السوقي المختار.
وفقًا للباحثين، تلعب القيود على العملات، والتحكم في حركة رأس المال، وتقسيم سوق العملات دورًا مهمًا. في البلدان التي يصعب فيها الوصول إلى الدولار، قد يوافق المشترون المحليون على شراء العملات المستقرة بالدولار بعلاوة.
نتيجة لذلك، يحصل المرسل من بلد آخر أحيانًا على سعر أكثر ملاءمة عند تحويل USDT أو USDC إلى عملة المستلم الوطنية.
ومع ذلك، فإن هذه التوفير تنشأ ليس فقط بسبب كفاءة البلوكشين. إنها مرتبطة بخصائص سوق العملات وقد تختفي مع التغيرات في الطلب أو التنظيم أو توفر السيولة.
يبقى قيد آخر هو سيولة العملات المشفرة في ممرات العملات المحددة، مما يحدد مدى إمكانية تبادل مبلغ كبير دون تدهور السعر بشكل كبير.
وفقًا لحسابات BIS، كان متوسط حجم التداول اليومي لليورو مقابل العملات المستقرة بالدولار في البورصات المشفرة المركزية من 2021 إلى 2025 حوالي 186 مليون دولار.
للمقارنة، في عام 2025، بلغ حجم التداول اليومي للأدوات المالية التقليدية التي تشمل اليورو حوالي 2.7 تريليون دولار. هذه الأرقام تصف أسواقًا ذات نطاقات وأحجام مختلفة: الأول يتعلق بقطاع محدد من البورصات المشفرة، والثاني بالسوق الواسع للعملات. كما تختلف فترات المراقبة.
إلى جانب اليورو، أظهرت خمس عملات فقط من العملات المدروسة — الوون الكوري الجنوبي، الليرة التركية، الريال البرازيلي، الجنيه البريطاني، والبات التايلاندي — متوسط حجم تداول يومي مقابل العملات المستقرة بالدولار بأكثر من 10 ملايين دولار على المنصات المركزية.
يعني العمق الضحل للسوق أن السعر المواتي على الشاشة ليس متاحًا بالضرورة لصفقة كبيرة. عندما يتجاوز حجم الطلب العرض عند أفضل الأسعار، يتدهور السعر الفعلي وتزداد تكاليف التحويل.
وبالتالي، يمكن أن تكون العملات المستقرة تنافسية في ممرات العملات المحددة وللتحويلات التي لا تتطلب تحويلًا مكلفًا. ومع ذلك، يمكن أن تقلل الرسوم الثابتة من التوفير في المدفوعات الصغيرة، وتحد السيولة المحدودة من التسويات الكبيرة للشركات.
من سيفوز في المنافسة على المدفوعات الدولية
الاستنتاج الرئيسي للدراسة لا يتعلق فقط بتكلفة العمليات الفردية ولكن أيضًا بتطوير البنية التحتية للمدفوعات عبر الحدود. تغير العملات المستقرة هيكل أنظمة الدفع لكنها لا تلغي الحاجة إلى المنظمات التي توفر سيولة العملات، الامتثال للتشريعات، والوصول إلى النظام المصرفي.
في الدفع الدولي التقليدي، يتم توزيع هذه الوظائف بين البنوك والمؤسسات المراسلة. في نموذج العملات المشفرة، ينتقل جزء كبير إلى البورصات المشفرة، ومزودي السيولة، ومصدري العملات المستقرة، بما في ذلك Tether (USDT) وCircle (USDC).
بالنسبة للمستخدم، يعني ذلك أن التكاليف لا تختفي بالضرورة — قد تنتقل بين المشاركين في نظام الدفع. على سبيل المثال، بدلاً من زيادة العملة في البنك، يدفعون عمولة تداول للبورصة أو يغطيون تكلفة السحب السريع.
مثال بارز هو Wise، الذي أُشير إليه في ورقة BIS. وفقًا للشركة، تبلغ التكاليف التشغيلية الهامشية للتحويل من الجنيه إلى اليورو 0.24 جنيه إسترليني بالإضافة إلى 0.06٪ من مبلغ المعاملة.
من الجزء الثابت، يذهب 0.11 جنيه إسترليني لخدمة العملاء، و0.06 جنيه إسترليني للامتثال للمتطلبات التنظيمية، و0.05 جنيه إسترليني لنفقات التشغيل الأخرى. تمثل الرسوم المصرفية المباشرة، وإدارة السيولة، وعمليات العملات فقط 0.02 جنيه إسترليني.
تصف هذه الأرقام تكلفة الخدمة لـ Wise، وليس الرسوم التي يدفعها العميل بالضرورة فوق السعر المعلن.
وبالتالي، فإن تقليل التكلفة التكنولوجية لتحويل الأموال لا يلغي النفقات المتعلقة بالتحقق من العملاء، ومنع الاحتيال، والسيطرة على العقوبات، ودعم المستخدمين.
تصبح أنظمة الدفع الفوري الوطنية، التي تندمج تدريجيًا مع بعضها البعض، أيضًا منافسًا جادًا للعملات المستقرة.
أحد الأمثلة هو Project Nexus، الذي تم إنشاؤه بمشاركة BIS. يهدف المشروع إلى توحيد ربط أنظمة الدفع المحلية في مختلف البلدان دون الحاجة إلى استخدام أصل عملة مشفرة منفصل.
الأساس لمثل هذا النموذج هو الروابط الثنائية التي تعمل بالفعل، بما في ذلك PayNow–PromptPay بين سنغافورة وتايلاند، PayNow–DuitNow مع ماليزيا، وPayNow–UPI مع الهند.
في أبريل 2025، أنشأت البنوك المركزية في الهند وماليزيا والفلبين وسنغافورة وتايلاند Nexus Global Payments للانتقال نحو التنفيذ العملي لنظام متعدد الأطراف. في فبراير 2026، انضمت إندونيسيا إلى المشروع كالدولة السادسة.
في الوقت نفسه، يظل النشر الدولي الكامل لـ Nexus مرحلة منفصلة من تطوير المشروع. لا ينبغي مساواة الروابط الثنائية الحالية للدفع مع الإطلاق المكتمل بالفعل للبنية التحتية المتعددة الأطراف بأكملها.
في الوقت نفسه، تقوم البنوك بتجربة الودائع المرمزة، التي تسمح بنقل التسويات إلى البلوكشين دون إصدار عملات مستقرة مستقلة. على وجه الخصوص، سبق أن أفادت Unum عن صفقة بين HSBC وStandard Chartered على البنية التحتية للبلوكشين التابعة لـ SWIFT.
تقوم شركات الدفع أيضًا بالتكيف مع التقنيات الجديدة. كما ذكرت Unum، أعلنت Mastercard عن دمج العملات المستقرة بالدولار المنظمة في بنيتها التحتية للدفع ومشاريعها التجريبية مع المؤسسات المالية.
في مثل هذه النماذج، لا يحتاج المستخدم النهائي بالضرورة إلى شراء الرموز بنفسه والتفاعل مع بورصة العملات المشفرة: يمكن استخدام الأصول الرقمية داخل خدمة الدفع. ومع ذلك، فإن الحلول التجريبية المعلنة لا تعني بعد اعتمادًا واسع النطاق لمثل هذه التسويات.
بالنسبة للمستثمرين، يغير هذا منطق تقييم السوق. لا يعني زيادة عدد التحويلات في USDT وUSDC بالضرورة زيادة متناسبة في إيرادات المصدرين أو انخفاض الرسوم للمستخدمين. قد يتم توزيع جزء كبير من الفائدة الاقتصادية بين البورصات ومشغلي الدفع ومقدمي البنية التحتية.
ستعتمد تنافسية المشاركين على من يمكنه ضمان تكاليف تحويل منخفضة، وسيولة كافية، وتحويل موثوق، ووصول مريح إلى العملات الوطنية في آن واحد.
تظهر أبحاث BIS أن الميزة التكنولوجية للبلوكشين موجودة، لكنها ليست كافية للتفوق التلقائي على النظام المصرفي. يمكن للعملات المستقرة أن تقلل بشكل كبير من تكلفة بعض التحويلات الدولية، لكن النتيجة تعتمد على اتجاه العملة، ومبلغ المعاملة، والسيولة، وطريقة استلام الأموال.
مع تطور التنظيم والبنية التحتية للدفع، قد تتغير هذه الظروف. لذلك، سيظل المؤشر الرئيسي لفعالية USDT وUSDC والعملات المستقرة الأخرى ليس حجم رسوم البلوكشين، بل التكلفة الإجمالية للتحويل، مع الأخذ في الاعتبار جميع الوسطاء والمبلغ الفعلي الذي يتلقاه المستلم.