خسرت صناديق الاستثمار المتداولة في البيتكوين 2.35 مليار دولار في أسبوعين
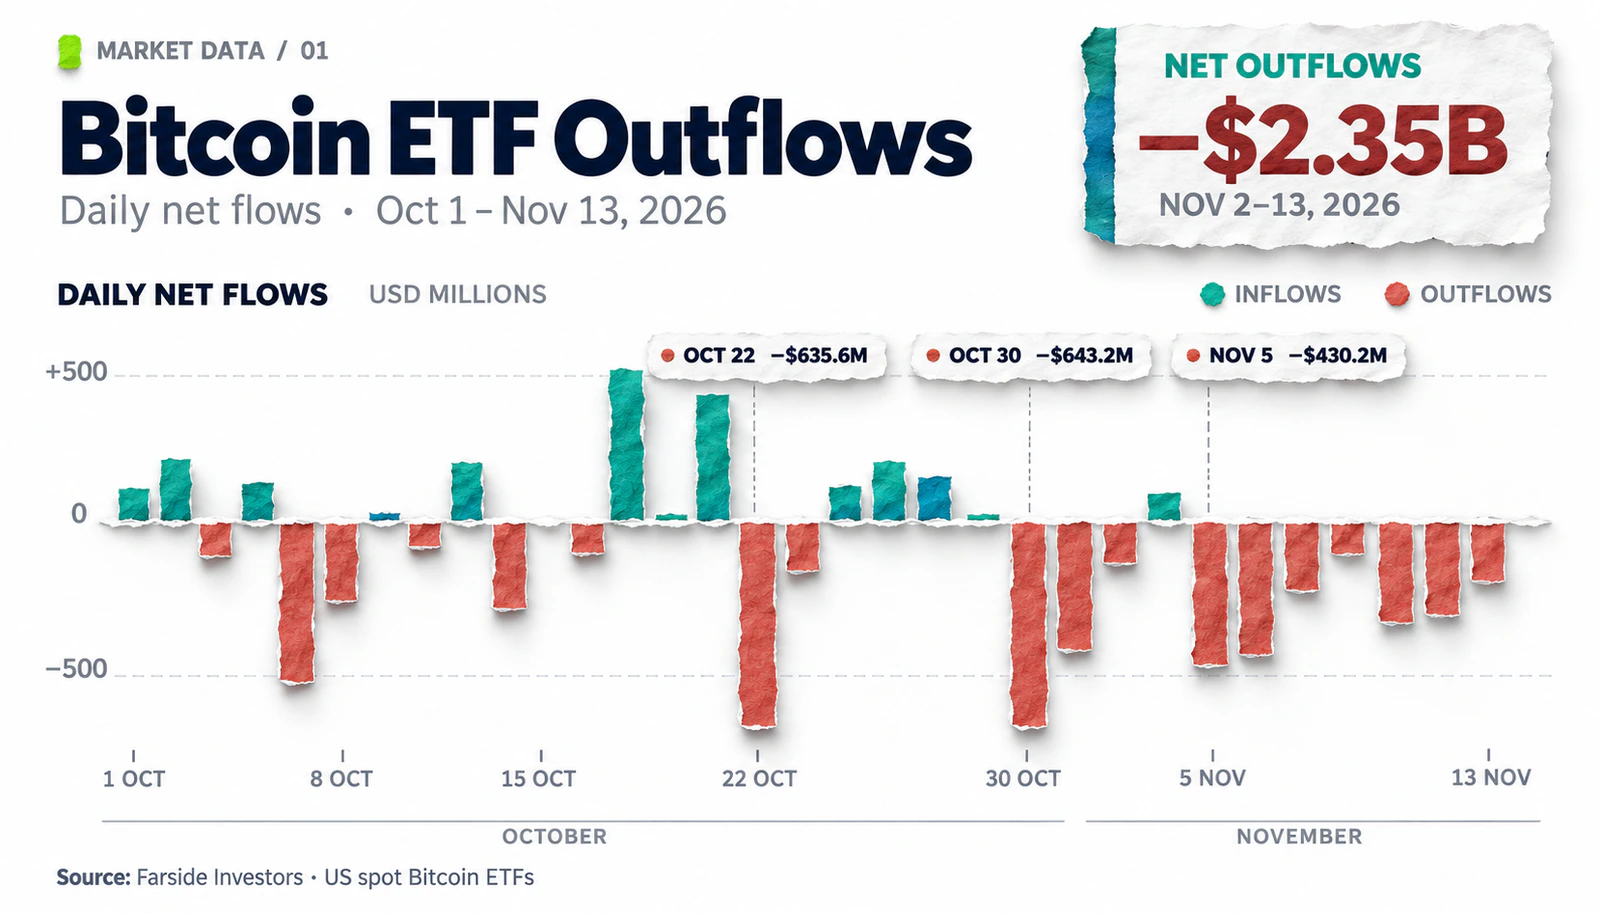
أنهت صناديق الاستثمار المتداولة في البيتكوين الفورية الأمريكية الأسبوع الثاني على التوالي بتدفق صافٍ يزيد عن مليار دولار. وفقًا لإحصائيات Farside Investors, من 2 إلى 13 نوفمبر 2026، بلغ التدفق السلبي الإجمالي 2.347 مليار دولار. خلال هذه الفترة، انتهت جلسة تداول واحدة فقط من أصل عشر جلسات بتدفق رأس مال صافٍ - في 4 نوفمبر، حيث بلغت 74.6 مليون دولار.
بحلول 13 نوفمبر، استمرت سلسلة الجلسات السلبية لمدة سبعة أيام تداول. في 13 نوفمبر، سجلت صناديق الاستثمار المتداولة في البيتكوين الفورية الأمريكية تدفقًا صافياً قدره 185.4 مليون دولار، حيث نُسب 143.5 مليون دولار إلى iShares Bitcoin Trust (IBIT) من BlackRock و41.9 مليون دولار إلى Fidelity Wise Origin Bitcoin Fund (FBTC).
ومع ذلك، كان توزيع الانخفاض في رأس المال غير متساوٍ بين الصناديق.
الفترة | جميع صناديق الاستثمار المتداولة في البيتكوين | IBIT | FBTC |
|---|---|---|---|
2–6 نوفمبر | −1,281.7 مليون دولار | −1,209.5 مليون دولار | +93.1 مليون دولار |
9–13 نوفمبر | −1,065.3 مليون دولار | −908.4 مليون دولار | −111.3 مليون دولار |
الإجمالي | −2,347 مليون دولار | −2,117.9 مليون دولار | −18.2 مليون دولار |
المصدر: Farside Investors. حسابات UNUM بناءً على التدفقات اليومية من 2 إلى 13 نوفمبر 2026.
من 2 إلى 13 نوفمبر، بلغ التدفق الصافي من IBIT 2.12 مليار دولار، أو حوالي 90.2% من النتيجة السلبية الإجمالية لصناديق الاستثمار المتداولة في البيتكوين الأمريكية. في الوقت نفسه، تحول FBTC، الذي كان يجذب رأس المال في بداية نوفمبر، إلى تدفقات سلبية في الأسبوع الثاني.
تشير هذه الاختلافات إلى أن نشاط المستثمرين في الصناديق الفردية ليس موحدًا. التركيز الكبير على عمليات الاسترداد في IBIT لا يعني أن حاملي جميع صناديق الاستثمار المتداولة في البيتكوين يقللون من مراكزهم في نفس الوقت وبنفس القدر.
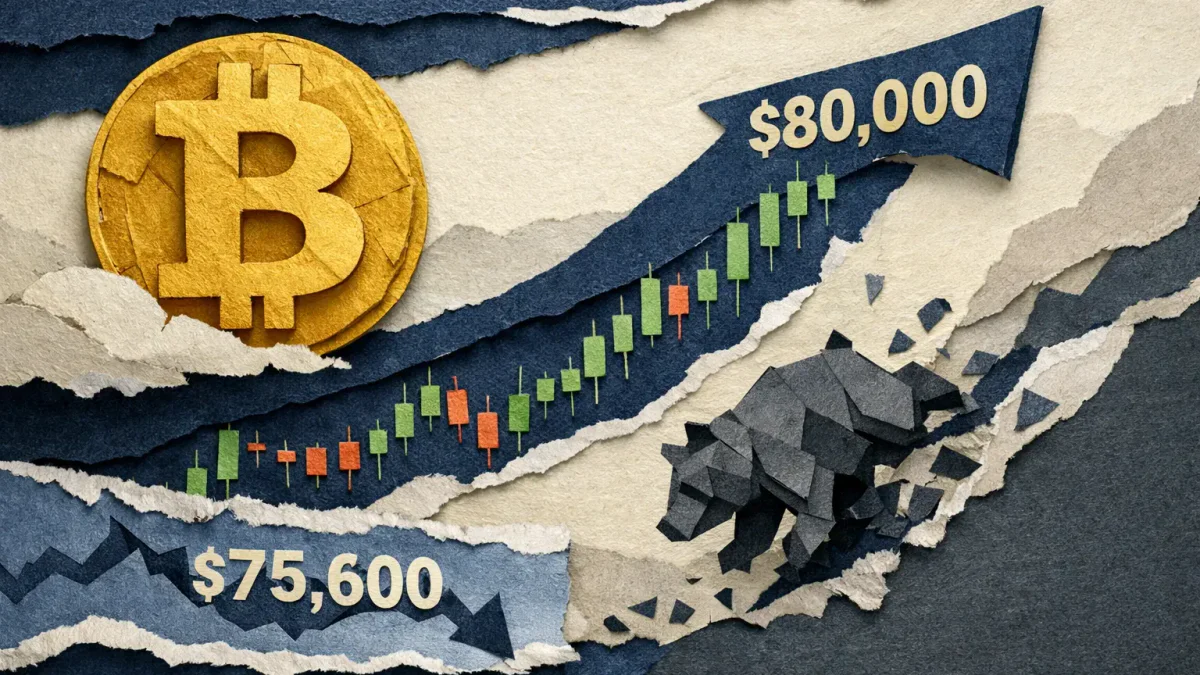
تزامن التغيير في التدفقات مع انخفاض كبير في قيمة العملة المشفرة. في 2 نوفمبر، أغلق البيتكوين اليوم حول 76,709 دولار، وبحلول 14 نوفمبر، كان حوالي 64,120 دولار. وفقًا لـ CoinGecko، في 15 نوفمبر، أغلق البيتكوين اليوم حوالي 65,305 دولار بالتوقيت العالمي، ليبقى أقل بنسبة 14.9% من مستوى الإغلاق في 2 نوفمبر.
ومع ذلك، هناك اختلاف كبير هنا: يتم تداول البيتكوين على مدار الساعة طوال أيام الأسبوع، بينما تجري صناديق الاستثمار المتداولة الأمريكية عمليات التبادل في أيام العمل. لذلك، لا يمكن الافتراض أن التدفقات الخارجة المسجلة في 13 نوفمبر تفسر مباشرة جميع تقلبات BTC اللاحقة خلال عطلة نهاية الأسبوع.
لماذا يقلل المستثمرون من استثماراتهم في صناديق الاستثمار المتداولة في البيتكوين
قد تكون أسباب انخفاض البيتكوين وتدفقات رأس المال الخارجة من صناديق الاستثمار المتداولة مرتبطة بعدة عوامل تؤثر على قرارات المستثمرين في نفس الوقت. تشمل هذه العوامل السياسة النقدية الأمريكية، وانخفاض الاهتمام بالأصول الخطرة، وتحقيق الخسائر، والتغيرات في هياكل المحافظ الاستثمارية.
في الوقت نفسه، تُظهر إحصائيات الصناديق العامة حجم التدفقات الصافية ولكنها لا تكشف عن دوافع كل مستثمر. لذلك، يجب تقييم الأسباب بناءً على مجموعة من مؤشرات السوق.
سياسة الاحتياطي الفيدرالي وتكلفة رأس المال
تظل السياسة النقدية للاحتياطي الفيدرالي واحدة من العوامل الاقتصادية الكلية القادرة على التأثير على قيمة البيتكوين والطلب على صناديق الاستثمار المتداولة. تزيد أسعار الفائدة المرتفعة من جاذبية الأدوات المولدة للدخل ذات المخاطر المنخفضة نسبيًا وترفع تكلفة رأس المال المقترض.
في الاجتماع الذي عُقد في 28 أكتوبر 2026، حافظ الاحتياطي الفيدرالي على النطاق المستهدف لسعر الفائدة على الأموال الفيدرالية عند 3.75-4.00%. في البيان الرسمي, أشار المنظم إلى استمرار التضخم المرتفع والحاجة إلى بيانات إضافية لتحديد السياسة المستقبلية. دعا اثنان من أعضاء اللجنة إلى زيادة سعر الفائدة بمقدار 0.25 نقطة مئوية.
بالنسبة لبيتكوين، لا يهم فقط السعر الحالي ولكن أيضًا التوقعات بشأن تغيراته المستقبلية. إذا بدأ المشاركون في السوق في توقع فترة طويلة من السياسة النقدية المشددة، فقد يحد ذلك من رغبة المستثمرين في زيادة المراكز في الأصول ذات التقلبات العالية.
نقطة مرجعية إضافية هي العائد على السندات الحكومية الأمريكية. زيادة العائد الحقيقي ترفع التكلفة البديلة لامتلاك بيتكوين، الذي لا يولد دخلًا من الفائدة بنفسه. ومع ذلك، فإن هذه العلاقة ليست ثابتة ولا تسمح بحساب مباشر لمقدار رأس المال الذي يجب أن يخرج من صناديق الاستثمار المتداولة في بيتكوين مع تغير معين في السعر.
يتم فحص العلاقة بين التضخم والدولار وأسعار الفائدة بمزيد من التفصيل في تحليل UNUM لسياسة الاحتياطي الفيدرالي. يمكن متابعة الإحصاءات الاقتصادية القادمة من خلال التقويم الاقتصادي لـ UNUM.
انخفاض الاهتمام بالأصول الخطرة
تفسير آخر محتمل للتدفقات الخارجة هو تدهور المعنويات في الأسواق المالية. غالبًا ما يتفاعل بيتكوين مع نفس التغيرات في السيولة والرغبة في المخاطرة مثل أسهم التكنولوجيا.
في أوائل نوفمبر، كان الانخفاض في BTC مصحوبًا ببيع أسهم التكنولوجيا الأمريكية. ومع ذلك، كانت الديناميكيات السوقية اللاحقة غير متساوية. في بحث 11 نوفمبر, لاحظ محللو Glassnode أن S&P 500 وNasdaq 100 تعافيا بعد الانخفاض السابق، بينما استمر بيتكوين في التأخر.
هذا عامل مهم: قد تكون الظروف الاقتصادية الكلية العامة هي المصدر الأولي للضغط، لكن الضعف اللاحق لـ BTC أشار إلى مشاكل الطلب داخل سوق العملات المشفرة نفسه.
وصف محللو Bitwise في مراجعة Crypto Market Compass من 9 نوفمبر الوضع على النحو التالي:
تظل المعنويات في كل من أسواق العملات المشفرة والأسواق المالية التقليدية ضعيفة.
ومع ذلك، لا ينبغي اعتبار اعتماد بيتكوين على سوق الأسهم مطلقًا. يتأثر سعر BTC أيضًا بمصادر السيولة الخاصة به، وعمليات الحائزين الكبار، والنشاط في سوق المشتقات.
تم فحص هذه العلاقة سابقًا بالتفصيل من قبل UNUM في المقالة “كيف يغير انخفاض ناسداك آفاق بيتكوين”.
تحقيق الخسائر وإعادة تقييم المحافظ
يمكن أن يغير تصحيح بيتكوين المطول سلوك المستثمرين، حتى لو ظلت مواقفهم طويلة الأجل تجاه العملات المشفرة إيجابية.
هناك عدة دوافع لتقليل المراكز:
تحديد الخسائر. قد يغلق المستثمرون الذين اشتروا أسهم ETF بأسعار أعلى المراكز وسط مزيد من انخفاض أسعار BTC.
إعادة توازن المحفظة. قد يقلل المديرون من حصة العملات المشفرة لإعادة تخصيص الأصول إلى حدود المخاطر المحددة.
تقليل التقلبات العامة. قد يقلل المستثمرون من المراكز في عدة أدوات عالية المخاطر في نفس الوقت.
إغلاق استراتيجيات التحكيم. يستخدم بعض المشاركين صناديق الاستثمار المتداولة بالتزامن مع العقود الآجلة، لذا يمكن أن تؤثر التغييرات في عائد هذه العمليات على حجم الاستثمارات.
تؤكد البيانات على السلسلة أن الضغط على حاملي بيتكوين قد تكثف. في تقرير 11 نوفمبر من Glassnode، تم تقدير متوسط تكلفة الاستحواذ على BTC من قبل الحائزين على المدى القصير بحوالي 75,600 دولار. استخدم هذا المؤشر البيانات حتى 9 نوفمبر. بحلول هذا الوقت، كانت نسبة كبيرة من العملات التي تم شراؤها في آخر 155 يومًا قد دخلت بالفعل في منطقة الخسارة غير المحققة.
ومع ذلك، لا يمكن التأكيد على أن هؤلاء الحائزين كانوا البائعين الرئيسيين لصناديق الاستثمار المتداولة في بيتكوين. تتعلق الإحصاءات على السلسلة والبيانات حول مالكي الأسهم بفئات مختلفة من المشاركين ولا تسمح بالتحديد المباشر لهوياتهم.
هل يترك المستثمرون المؤسسيون بيتكوين حقًا؟
على الرغم من التدفقات الخارجة الكبيرة في نوفمبر، لا تزال الإحصائيات طويلة الأجل لصناديق الاستثمار المتداولة في البيتكوين الأمريكية لا تؤكد أن الطلب المؤسسي على البيتكوين يتلاشى.
وفقًا لمستثمري Farside، منذ بدء تداول الصناديق الفورية في يناير 2024، بلغ إجمالي تدفق رأس المال الصافي بحلول 13 نوفمبر 2026 حوالي 54.7 مليار دولار. وجذب فقط IBIT حوالي 64.2 مليار دولار من الأموال الصافية خلال هذه الفترة، معوضًا عن التدفقات السلبية من المنتجات الأخرى.
يظهر حجم الاستثمارات المتراكمة مدى أهمية سوق صناديق الاستثمار المتداولة في البيتكوين. ومع ذلك، فإن الاستثمارات التاريخية في البيتكوين من خلال الصناديق المتداولة في البورصة لا تضمن الحفاظ على رأس المال: تعتمد التدفقات الداخلة والخارجة للصناديق المتداولة في البورصة على قرارات المشاركين في السوق ويمكن أن تتغير الاتجاهات بسرعة. وهذا أيضًا لا يثبت أن جميع المستثمرين يلتزمون باستراتيجية طويلة الأجل.
لماذا لا يعادل التدفق الخارجي لرأس المال تقليل أصول الصندوق
لتقييم استدامة الطلب، من الضروري التمييز بين مؤشرين:
التدفق الصافي — الحجم الصافي لإنشاء واسترداد حصص الصندوق خلال فترة معينة.
الأصول تحت الإدارة (AUM) — قيمة أصول الصندوق، والتي تعتمد على كل من عدد البيتكوين المحتفظ بها وسعرها في السوق.
على سبيل المثال، وفقًا لبيانات BlackRock الرسمية الرسمية، اعتبارًا من 13 نوفمبر، بلغت أصول IBIT حوالي 54.13 مليار دولار. يمكن أن تحدث تغييرات في هذا المبلغ في الأيام اللاحقة حتى بدون عمليات استرداد إضافية إذا انخفضت قيمة البيتكوين.
لذلك، لا يمكن اعتبار انخفاض الأصول تحت الإدارة تلقائيًا معادلًا لسحب رأس المال من قبل المستثمرين. للحصول على تقييم أكثر دقة، من الضروري مقارنة التدفقات النقدية، وعدد الأسهم المتداولة، وحجم البيتكوين في ميزانية الصندوق.
ما هو معروف عن حاملي صناديق الاستثمار المتداولة المؤسسية
تحتوي المعلومات الإضافية عن المستثمرين الكبار في تقارير نموذج 13F، التي يقدمها مديرو المحافظ الاستثمارية إلى لجنة الأوراق المالية والبورصات الأمريكية (SEC).
تكشف هذه الوثائق عن المراكز في بعض الأوراق المالية، بما في ذلك صناديق الاستثمار المتداولة القابلة للتقرير. ومع ذلك، فإن الإحصائيات لها قيد كبير: يتم تقديم التقارير ربع سنويًا، وليس يوميًا.
الموعد النهائي لتقديم التقارير القياسية للربع الثالث من عام 2026 هو 16 نوفمبر. لذلك، حتى الوثائق الجديدة تظهر المراكز اعتبارًا من 30 سبتمبر ولا تسمح بتحديد أي من المستثمرين المؤسسيين باع صناديق الاستثمار المتداولة في البيتكوين مباشرة في بداية نوفمبر.
علاوة على ذلك، فإن صناديق الاستثمار المتداولة متاحة ليس فقط للبنوك وصناديق الاستثمار ولكن أيضًا للمستثمرين الأفراد. لا تُظهر البيانات المتعلقة بالاستردادات الإجمالية من كان يمتلك الأسهم المباعة بالضبط.
وبالتالي، تؤكد التدفقات الخارجة الحالية تقليل الطلب من خلال المنتجات المتداولة في البورصة المنظمة ولكنها لا تثبت خروجًا جماعيًا للمستثمرين المؤسسيين من البيتكوين كفئة أصول منفصلة.
كيف تؤثر التدفقات الخارجة من صناديق الاستثمار المتداولة على سعر البيتكوين
تسمح صناديق الاستثمار المتداولة في البيتكوين الفورية للمستثمرين بالوصول إلى العملات المشفرة من خلال أداة متداولة في البورصة دون الحفظ الذاتي للبيتكوين. يتم تداول أسهم هذه الصناديق في سوق الأسهم، وترتبط قيمتها بسعر الأصل الأساسي.
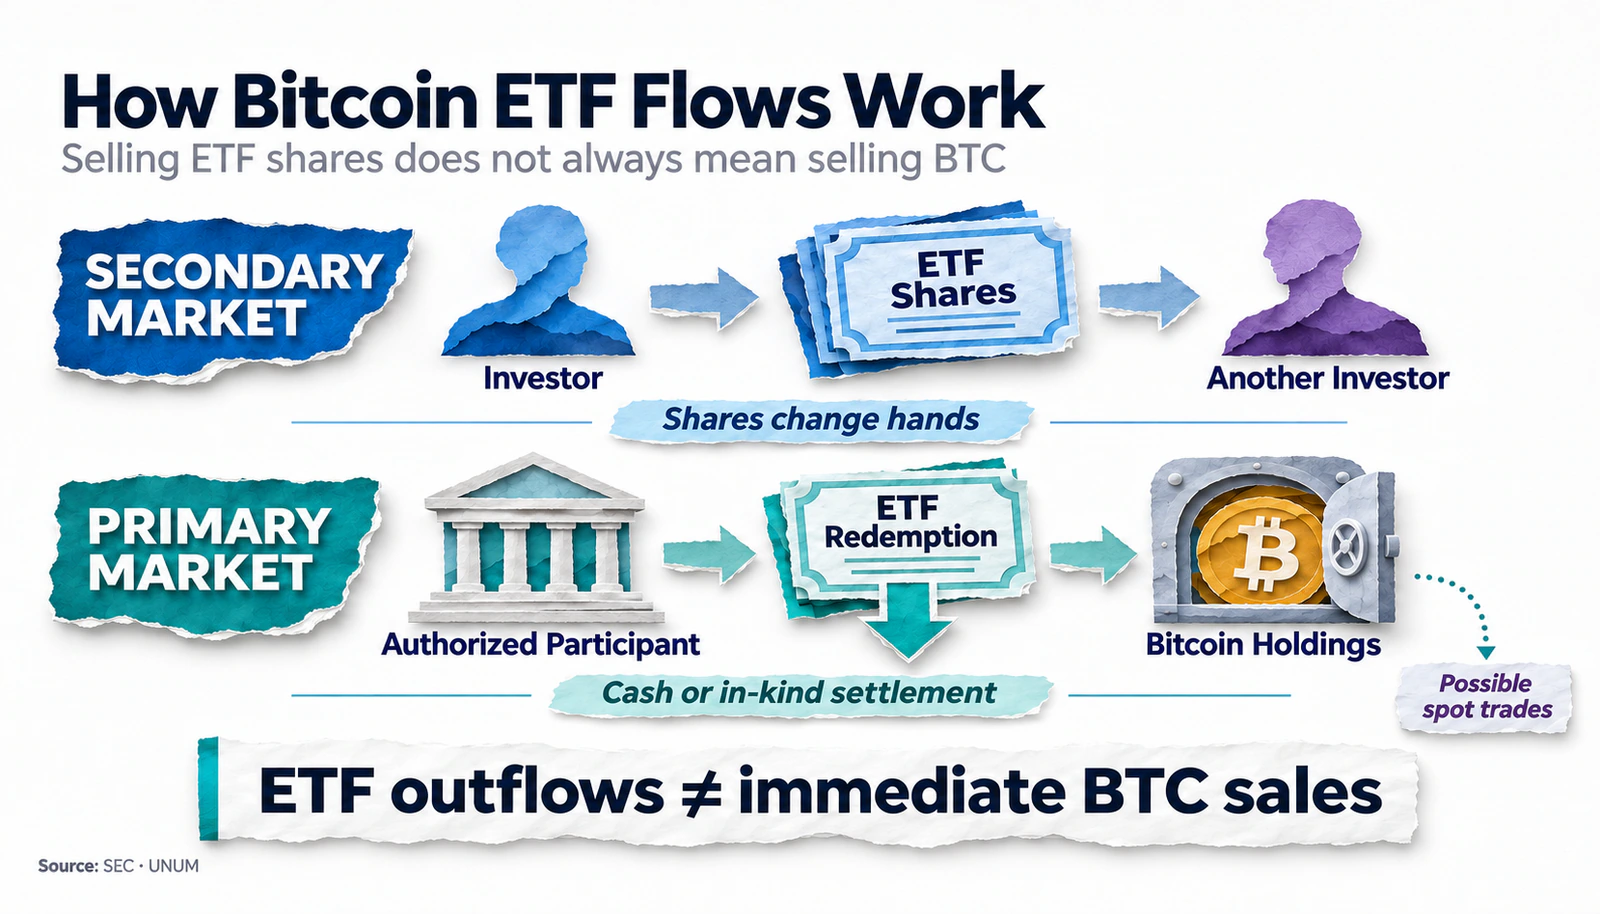
ومع ذلك، فإن بيع أسهم الصناديق المتداولة في البورصة وبيع البيتكوين في بورصة العملات المشفرة ليسا نفس الشيء.
عندما يبيع المستثمر الأسهم في السوق الثانوية، قد يشتريها مشارك آخر في السوق. لا تتطلب مثل هذه المعاملات بالضرورة استرداد الأسهم وتحقيق البيتكوين المملوك للصندوق.
يحدث التغيير في عدد الأسهم من خلال آلية الإنشاء والاسترداد التي تشمل الوسطاء الماليين الخاصين — المشاركين المعتمدين. يساعدون في تقليل التباين بين السعر السوقي للأسهم وقيمة الأصول الأساسية للصندوق.
في يوليو 2025، سمحت لجنة الأوراق المالية والبورصات بإنشاء واسترداد أسهم ETP للعملات المشفرة عينيًا. هذا يعني إمكانية نقل الأصل المشفر الأساسي في مثل هذه العمليات جنبًا إلى جنب مع التسويات النقدية. ومع ذلك، يعتمد الاستخدام الفعلي لمثل هذه الآلية على وثائق الصندوق المحددة وقدرات الوسطاء الماليين المشاركين.
اعتمادًا على الآلية المستخدمة وإجراءات الوسطاء، قد تكون عمليات الاسترداد مصحوبة بمبيعات البيتكوين في السوق الفورية. ولكن لا يمكن معادلة حجم التدفقات الخارجة الصافية من صناديق الاستثمار المتداولة مباشرة بحجم المبيعات الفورية للبيتكوين في السوق.
لماذا قد ينتشر الضغط إلى قطاعات السوق الأخرى
لا يقتصر تأثير صناديق الاستثمار المتداولة على البيتكوين على العمليات المباشرة مع الأصل الأساسي: حتى بدون بيع كمية مماثلة من البيتكوين، يمكن أن تغير التدفقات الخارجة توقعات المشاركين في السوق.
يُنظر إلى الانخفاض المستمر في الاستثمارات كإشارة على ضعف الطلب من المستثمرين الذين يستخدمون البنية التحتية المالية التقليدية. قد يغير هذا سلوك المشترين الفوريين والمتداولين في المشتقات والحاملين الكبار.
مع نسبة عالية من المراكز الممولة بالرافعة المالية، يمكن أن يؤدي الانخفاض الأولي في الأسعار إلى تفاقم التصفية القسرية. عندما تصبح قيمة الضمان غير كافية، تغلق منصات التداول المراكز، مما يزيد من الضغط السعري على المدى القصير.
يمكن أن تعمل صناديق الاستثمار المتداولة كواحدة من قنوات نقل الضغط في السوق، ولكن لتقييم تأثيرها الفعلي، من الضروري مقارنة تدفقات رأس المال مع أحجام التداول الفوري، والفائدة المفتوحة، والتصفية.
ما تظهره المشتقات والبيانات على السلسلة
تم تحديد سلوك البيتكوين في نوفمبر ليس فقط من خلال عمليات صناديق الاستثمار المتداولة. توفر الفائدة المفتوحة في العقود الآجلة، ومعدلات التمويل، وبيانات البلوكشين رؤى إضافية للسوق.
في مراجعة Bitfinex Alpha بتاريخ 11 نوفمبر, تم الإشارة إلى أن إجمالي الفائدة المفتوحة في عقود البيتكوين الآجلة بلغ حوالي 701,900 BTC. كان هذا أعلى بنسبة 3.3% من الرقم في 8 نوفمبر، على الرغم من أنه خلال نفس الفترة انخفض سعر العملة المشفرة بنسبة 2.6%.
تشير مثل هذه الفجوة إلى أن حجم المراكز المفتوحة للبيتكوين يمكن أن يزيد حتى في سوق متراجع. ومع ذلك، فإن الفائدة المفتوحة وحدها لا تظهر أي المشاركين كانوا على الجانب السائد، حيث أن كل عقد طويل مفتوح يقابله عقد قصير.
للحصول على تقييم أكثر شمولاً، من الضروري النظر في معدل التمويل — المدفوعات الدورية بين المشاركين في العقود الآجلة الدائمة. عادةً ما يعني معدل التمويل الإيجابي أن حاملي المراكز الطويلة يدفعون لحاملي المراكز القصيرة. عندما يكون سلبياً، يتغير اتجاه المدفوعات.
يمكن أن تتفاقم تقلبات البيتكوين بسبب التصفية الجماعية لمراكز العقود الآجلة، خاصة عندما يكون هناك نقص في المشترين في السوق الفوري.
إذا نمت الفائدة المفتوحة وسط ضعف الطلب الفوري، فقد يصبح السوق أكثر حساسية للتغيرات الحادة في الأسعار. في الوقت نفسه، لا يعني انخفاض القيمة الدولارية للفائدة المفتوحة دائماً تقليص عدد العقود: جزء من التغيير ينشأ مباشرة من انخفاض سعر البيتكوين.
مصادر أخرى للسيولة تتقلص أيضًا
تغيرات السيولة في سوق العملات المشفرة تجلت أيضًا في تقليص عرض العملات المستقرة، على الرغم من أن هذا المؤشر لا يقيس الطلب على البيتكوين بشكل مباشر.
في مراجعة بتاريخ 11 نوفمبر، أفادت Glassnode بتقليص إجمالي عرض العملات المستقرة بحوالي 14.2 مليار دولار خلال الثلاثين يومًا السابقة. استخدم هذا الرقم بيانات اعتبارًا من 9 نوفمبر. في الوقت نفسه، أشارت Glassnode إلى أن متوسط العلاوة لمدة 30 يومًا على Coinbase ظل سلبياً، مما يشير إلى ضعف نسبي في الطلب على البيتكوين في السوق الأمريكية.
قد تشير العلاوة السلبية إلى ضعف نسبي في الطلب من المشاركين في السوق الأمريكية. ومع ذلك، فإنها لا تسمح بتحديد واضح لتكوين المشترين والبائعين.
لا ينبغي اعتبار تقليص عرض العملات المستقرة تلقائيًا بيعًا للعملات المشفرة بمبلغ مكافئ. إنه يصف التغيير في حجم الرموز المتداولة المرتبطة بالعملات الورقية ويتطلب تحليلًا منفصلًا لأسباب الإصدار والاسترداد.
تم فحص تأثير هذه العملية على سيولة السوق بمزيد من التفصيل في مقال UNUM "سوق العملات المستقرة تقلص بمقدار 14.2 مليار دولار. ماذا يعني هذا للعملات المشفرة".
تزامن التدفقات السلبية لصناديق الاستثمار المتداولة، وضعف الطلب الفوري في الولايات المتحدة، وتقليص عرض العملات المستقرة يعزز الحجج لتدهور عام في شروط السيولة. ومع ذلك، يبقى المساهمة الكمية لكل عامل في انخفاض البيتكوين غير مؤكد.
ما حدث بعد تدفقات صناديق الاستثمار المتداولة للبيتكوين السابقة
تظهر تاريخ صناديق الاستثمار المتداولة للبيتكوين الفورية في الولايات المتحدة أن التدفقات السلبية لا تؤدي بالضرورة إلى انخفاض مطول للعملات المشفرة. ومع ذلك، لا يبدأ تعافي الأسعار دائمًا بالتزامن مع عودة رأس المال إلى الصناديق.
في دراسة لـ Glassnode بتاريخ 11 نوفمبر، تم الإشارة إلى أنه في الحلقات السابقة من التدفقات الخارجة المستمرة، عادت التدفقات الداخلة فقط بعد تشكيل حد أدنى محلي للبيتكوين.
في كل حالة، استؤنفت التدفقات الداخلة فقط بعد أن وصل البيتكوين إلى حده الأدنى، لذا يمكن أن تؤكد عودة التدفقات تشكيل قاع فقط بعد هذا الحدث.
هذا الملاحظة مهمة لتفسير البيانات الحالية. إذا حدثت عودة التدفقات الإيجابية مع تأخير، فقد تكون بمثابة تأكيد على الاستقرار ولكنها لا تسمح بالضرورة بالتعرف المبكر على نهاية الانخفاض.
بدورهم، صاغ محللو Bitfinex Alpha في دراسة بتاريخ 11 نوفمبر نهجًا أكثر حذرًا: "تباطؤ التدفقات الخارجة هو الخطوة الأولى نحو تشكيل قاع سعري، لكنه ليس إشارة بحد ذاته."
في دراسة 11 نوفمبر، أشارت Bitfinex Alpha إلى تحليلها الخاص بتاريخ 4 نوفمبر. وفقًا لهذا التقييم، بعد سلسلة من التدفقات السلبية لصناديق الاستثمار المتداولة تلتها ثلاث جلسات متتالية على الأقل من التدفقات الداخلة الصافية، كان النمو الوسطي للبيتكوين خلال الجلسات العشر التالية للتداول 6.4%. غطى التحليل حلقات فردية في عام 2026 وليس نمطًا عالميًا.
لا ينبغي اعتبار هذا التقييم كتنبوء بالتعافي الحالي. إنه يعتمد على حلقات تاريخية مختارة، وتعتمد قابليته للتطبيق على شروط السيولة، والرافعة المالية، والعوامل الاقتصادية الكلية.
لذلك، قد لا يكون الإشارة الهامة يومًا إيجابيًا واحدًا، بل تغييرًا مستدامًا في التدفقات على خلفية تحسين مؤشرات السوق الأخرى.
ماذا سيحدث لبيتكوين إذا استمرت تدفقات ETF الخارجة
تعتمد توقعات بيتكوين للأسابيع القادمة بشكل أساسي على تعافي الطلب وظروف السيولة وما إذا كان المستثمرون سيستمرون في تقليل المراكز في صناديق الاستثمار المتداولة (ETFs).
استنادًا إلى البيانات الحالية، يمكن تحديد ثلاثة سيناريوهات.
1. تعافي الطلب المؤسسي
تتوقف التدفقات الخارجة من صناديق الاستثمار المتداولة في بيتكوين تدريجيًا، وبعد ذلك تنتقل الأموال إلى نتيجة إيجابية مستدامة. في الوقت نفسه، تتحسن مؤشرات الطلب الفوري، ولا يظهر سوق المشتقات تراكمًا مفرطًا للرافعة المالية.
يمكن أن يشير مثل هذا المزيج إلى أساس أكثر صلابة لتعافي BTC. ومع ذلك، حتى عدة جلسات إيجابية لا تستبعد مبيعات جديدة إذا تدهورت الظروف الخارجية.
2. توطيد طويل الأمد
تنخفض التدفقات السلبية، ولكن لا يوجد تدفق كامل للأموال الجديدة. في مثل هذا الوضع، قد يستمر بيتكوين في التقلب ضمن نطاق واسع، متفاعلًا مع الإحصاءات الاقتصادية الكلية وتغيرات السيولة.
يتميز هذا السيناريو بغياب الطلب المستدام القادر على دعم حركة سعرية طويلة الأمد. قد تحدث زيادات قصيرة الأجل في BTC بسبب إغلاق المراكز القصيرة، دون أن يرافقها ارتفاع مماثل في المشتريات الفورية.
3. زيادة الضغط على السوق
تترافق التدفقات الخارجة المستمرة من صناديق الاستثمار المتداولة مع ضعف الطلب الفوري، وزيادة الخسائر المحققة، وتصفية إضافية للمراكز ذات الرافعة المالية.
في مثل هذا الوضع، قد تعزز المبيعات من قبل فئات مختلفة من المشاركين بعضها البعض. ومع ذلك، فإن عمق الانخفاض المحتمل سيعتمد على السيولة الفعلية للسوق وسلوك المشترين، وليس فقط على إحصاءات استرداد صناديق الاستثمار المتداولة.
ما هي المؤشرات التي ستساعد في تحديد اتجاه السوق
لتقييم الوضع المستقبلي، من الضروري مراقبة عدة مؤشرات في وقت واحد:
تدفقات صناديق الاستثمار المتداولة في بيتكوين. تعد تسلسل الجلسات التجارية الإيجابية أو السلبية مهمًا، وليس فقط نتيجة يوم واحد.
كمية BTC في الصناديق. تسمح بتقييم التغير في حجم الأصل الأساسي بشكل منفصل عن تقلبات قيمته بالدولار.
الطلب الفوري وCoinbase Premium. يساعدان في تحديد ما إذا كانت نشاطات الشراء تعود إلى السوق.
الفائدة المفتوحة ومعدل التمويل. تظهر التغيرات في نشاط سوق العقود الآجلة وتكلفة الاحتفاظ بالمراكز ذات الرافعة المالية.
عوائد السندات وتوقعات معدل الفائدة الفيدرالي. تعكس الظروف المالية الخارجية التي يمكن أن تؤثر على شهية المستثمرين للمخاطر.
يمكن تتبع ديناميكيات الأسعار الحالية، وأحجام التداول، والمؤشرات الأساسية على السلسلة على صفحة Bitcoin (BTC) في UNUM.
ما الذي تعنيه تدفقات صناديق الاستثمار المتداولة الخارجة لسوق العملات المشفرة
يؤكد التدفق الخارجي بقيمة 2.35 مليار دولار في أول أسبوعين من التداول في نوفمبر على ضعف كبير في الطلب على بيتكوين من خلال صناديق الاستثمار المتداولة الفورية في الولايات المتحدة. تم نسب حوالي 90% من النتيجة السلبية إلى IBIT، مما يظهر تركيزًا عاليًا لتخفيض رأس المال في أكبر صندوق.
تشير البيانات المتاحة إلى مزيج من عدة عوامل: ظروف نقدية مشددة، تدهور في شهية المخاطرة، ضعف الطلب الفوري، واستمرار النشاط في سوق المشتقات. ومع ذلك، لا يمكن حاليًا تحديد المساهمة الدقيقة لكل منها في انخفاض سعر BTC.
يظهر التدفق الداخل المتراكم بقيمة 54.7 مليار دولار منذ يناير 2024 أن صناديق الاستثمار المتداولة في بيتكوين لا تزال تحتل مكانة مهمة في سوق الأصول الرقمية. لا تثبت عمليات الاسترداد في نوفمبر نفسها رفض المستثمرين المؤسسيين لبيتكوين ولكن تؤكد على تقليل تدفق رأس المال الصافي من خلال أحد أكبر القنوات الاستثمارية المنظمة.
لن يكون الشرط الرئيسي للتعافي المستدام هو مجرد وقف التدفقات الخارجة، بل عودة الطلب، مؤكدة من خلال ديناميكيات صناديق الاستثمار المتداولة، وأحجام التداول الفوري، وظروف السيولة.