


TTF
TTF · ميغاواط·ساعة
تم التحديث 18:14
94.675 EUR
-1.39 (-1.44%)


TTF Natural Gas هو الغاز الطبيعي المتداول مع نقل حقوق الملكية في المحور الافتراضي Title Transfer Facility (TTF) في هولندا. تعتبر عروض معاملات TTF والمشتقات واحدة من المعايير السعرية الرئيسية لسوق الغاز الأوروبي. بالنسبة للمتداولين والمستثمرين، فإن مستوى احتياطيات التخزين، وإمدادات الغاز الطبيعي المسال، والظروف الجوية، والطلب الصناعي، والعوامل الجيوسياسية ذات أهمية قصوى.
ما هو TTF وكيف يعمل محور الغاز
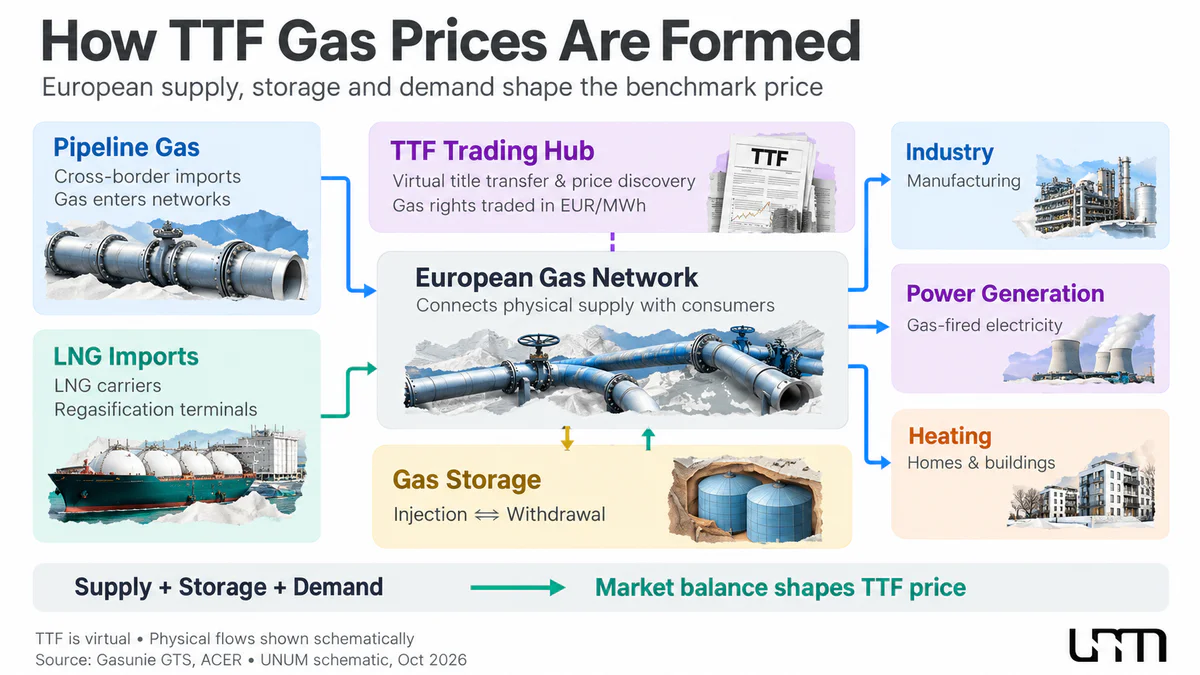
TTF (Title Transfer Facility) هو محور تداول افتراضي يعمل داخل نظام نقل الغاز في هولندا. يسمح للمشاركين في السوق بنقل حقوق الملكية للغاز الطبيعي دون الحاجة إلى تحديد نقطة فيزيائية محددة لنقل الغاز لكل معاملة.
تم إنشاء محور TTF في عام 2003 وأصبح لاحقًا أكبر مركز لتداول الغاز في أوروبا من حيث حجم المعاملات. ساهمت البنية التحتية المتطورة لنقل الغاز في هولندا، والاتصالات مع الأسواق المجاورة، والنشاط التجاري العالي في تشكيل معيار سعري سائل يُستخدم بعيدًا عن البلد.
من المهم التمييز بين TTF كمحور تداول وبين الغاز الطبيعي كسلعة فيزيائية. لا يشير TTF إلى نوع معين من الغاز أو الحقل. إنه نقطة افتراضية لنقل الملكية تستند إليها المعاملات بشروط تسليم مختلفة.
تستخدم عروض TTF من قبل شركات الغاز، والمستهلكين الصناعيين، وموردي الكهرباء، والمنظمات المالية، والمتداولين لتحديد تكاليف الغاز وإدارة مخاطر الأسعار.
ميزات سعر وعروض الغاز الطبيعي TTF
تُعبر عروض العقود الآجلة القياسية للغاز TTF باليورو لكل ميجاوات ساعة (EUR/MWh). في السوق الفيزيائية، يمكن أيضًا الإشارة إلى السعر بهذه الوحدات، حيث يُقدر الغاز الطبيعي بناءً على الطاقة التي يحتويها.
الميجاوات ساعة (MWh) هي وحدة طاقة تعادل 1,000 كيلووات ساعة. يسمح سعر الغاز لكل ميجاوات ساعة بمقارنة تكلفة الإمدادات بأحجام فيزيائية مختلفة وقيم حرارية للوقود.
على سبيل المثال، عند سعر افتراضي يبلغ 40 يورو/ميجاوات ساعة، ستكون تكلفة حجم الغاز الذي يحتوي على طاقة مقدارها 100 ميجاوات ساعة 4,000 يورو باستثناء تكاليف النقل والضرائب والنفقات الأخرى. هذا مثال حسابي، وليس عرض TTF الحالي.
عند تحليل تكاليف الغاز، من المهم فهم المؤشر المحدد المعروض على الرسم البياني:
- السعر الفوري يعكس تكلفة الغاز بشروط التسليم الأقرب.
- سعر العقود الآجلة يشير إلى فترة تسليم مستقبلية محددة، مثل الشهر القادم.
- الرسم البياني للعقود الآجلة المستمرة يجمع عروض العقود المتتالية ويستخدم لتحليل الفترات الطويلة الأجل.
قد يختلف سعر المستقبل الأقرب عن السعر الفوري بسبب اختلاف شروط التسليم، والتوازن المتوقع في السوق، والعوامل الموسمية، والتكلفة الاقتصادية لتخزين الغاز.
لذلك، يجب تقييم الرسم البياني لـ TTF مع مراعاة نوع العقد، وفترة التسليم، ومصدر بيانات السوق.
كيف يتشكل سعر الغاز TTF
يتشكل سعر الغاز TTF نتيجة للتفاعل بين المشترين والبائعين في الأسواق الفيزيائية والعقود الآجلة. يقيم المشاركون الإمدادات المتاحة، والاستهلاك المتوقع، وقدرات التخزين، والتكلفة البديلة للغاز في الأسواق الأخرى.
في السوق الفورية، يكون توازن الإمدادات الأقرب والاستهلاك ذا أهمية أولية. في سوق العقود الآجلة، تؤخذ التوقعات للأشهر التالية وفترات التسليم الموسمية بعين الاعتبار.
على سبيل المثال، قد يزيد توقع شتاء بارد من تكلفة العقود للأشهر الشتوية حتى قبل ارتفاع الاستهلاك الفعلي. وبالمثل، يمكن أن تؤثر إعلانات القدرات الإنتاجية الجديدة للغاز الطبيعي المسال على العقود الآجلة البعيدة إذا توقع المشاركون زيادة في الإمدادات.
سعر TTF ليس سعر غاز منظم واحد للمستهلكين النهائيين في أوروبا. تعمل العروض بالجملة كمعيار، بينما تعتمد التكلفة النهائية لمورد الطاقة على السوق الوطنية، والتعريفات النقلية، والضرائب، وشروط العقد.
الأسواق الفورية والعقود الآجلة
تعكس المعاملات الفورية تكلفة الغاز لشروط التسليم الأقرب، بما في ذلك اليوم الغازي التالي. تكون هذه العروض حساسة بشكل خاص للتغيرات الجوية غير المتوقعة، والقيود الحالية للبنية التحتية، واحتياجات المشترين قصيرة الأجل.
تسمح العقود الآجلة بتثبيت سعر الغاز مقدمًا لفترة مستقبلية محددة. بالنسبة للمنتجين والموردين والمستهلكين الكبار، يعد هذا أداة لإدارة المخاطر، بينما بالنسبة للمتداولين، هو وسيلة للمشاركة في التغيرات المتوقعة في الأسعار.
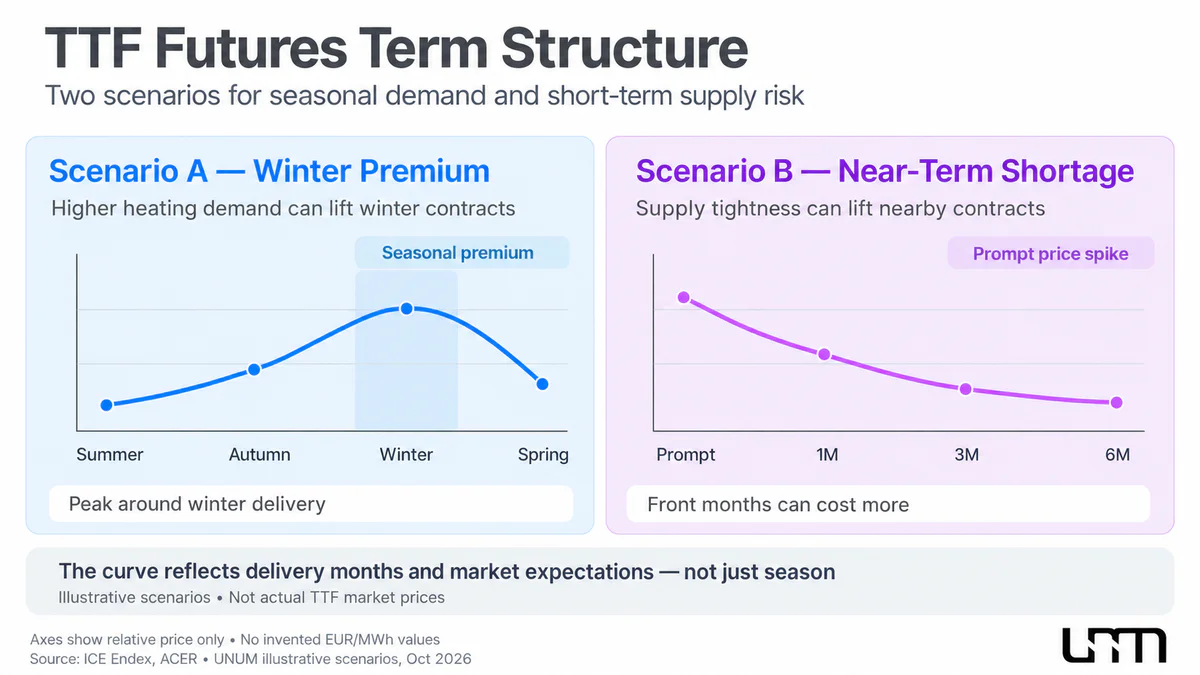
في نفس الوقت، يمكن أن تختلف العروض للأشهر المختلفة بشكل كبير. خلال فترات الطلب الشتوي المرتفع المتوقع، قد يتم تداول العقود لموسم التدفئة بسعر أعلى من تلك الصيفية، على الرغم من أن الشكل الفعلي لمنحنى السعر يعتمد على ظروف السوق.
ما الذي يؤثر على سعر الغاز الطبيعي TTF
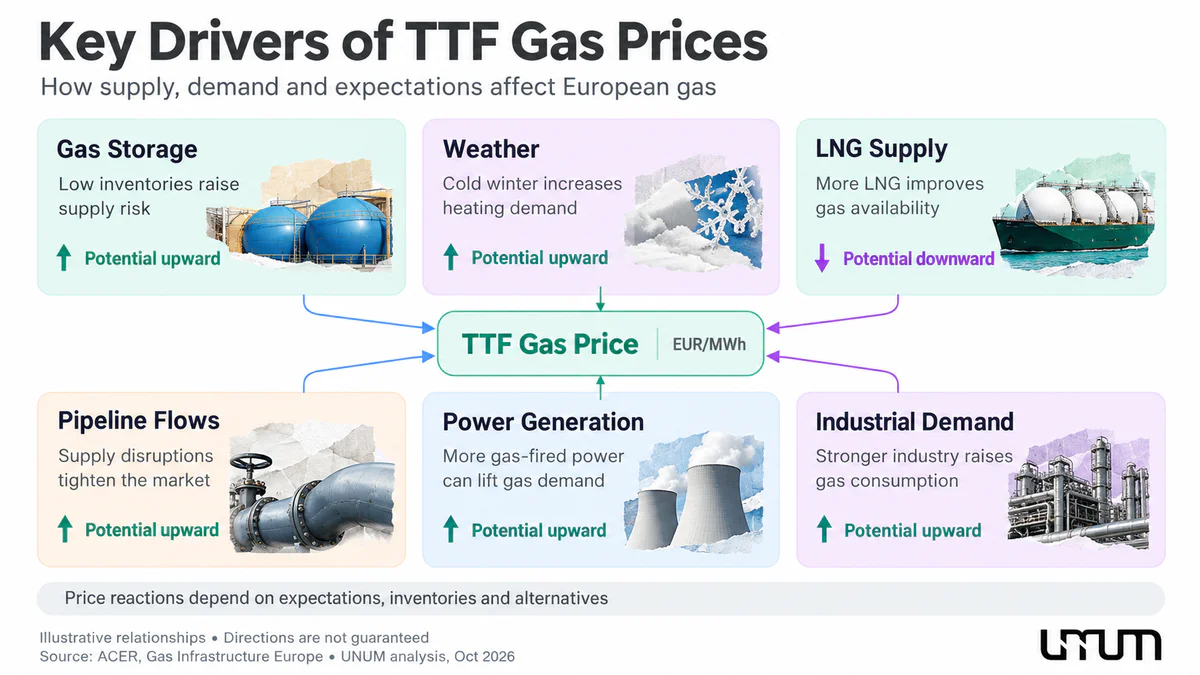
سوق الغاز الأوروبي حساس للتغيرات الموسمية، والتجارة الدولية للغاز الطبيعي المسال، وحالة البنية التحتية للأنابيب، وتغيرات استهلاك الطاقة. تعتمد أهمية العوامل الفردية على نسبة الإمدادات المتاحة، والاحتياطيات، والاستهلاك المتوقع.
احتياطيات الغاز في التخزين الأوروبي
تسمح مرافق تخزين الغاز تحت الأرض (UGS) بتجميع الوقود خلال فترات الاستهلاك المنخفض نسبيًا واستخدامه في الشتاء عندما يزداد الطلب على التدفئة.
يعتبر مستوى ملء التخزين واحدًا من أهم المؤشرات لتحليل عروض TTF. يمكن أن تقلل الاحتياطيات العالية من القلق بشأن نقص الوقود، بينما تزيد الاحتياطيات المنخفضة من الحاجة إلى عمليات شراء إضافية.
ومع ذلك، فإن نسبة الملء لا تقدم صورة كاملة. من المهم النظر في الحجم المطلق للغاز، ودرجات الحرارة المتوقعة، ومعدلات السحب والحقن، وقدرة التخزين المتاحة، والإمدادات المتوقعة.
على سبيل المثال، يتم تقييم نفس مستوى التخزين بشكل مختلف من قبل المشاركين في السوق في بداية الخريف وفي نهاية الشتاء. في الخريف، يتم النظر في المخزونات مع اقتراب موسم التدفئة في الاعتبار، بينما في الربيع، يتم النظر إليها من حيث الحاجة إلى تجديدها للشتاء القادم.
الظروف الجوية والموسمية
تؤثر الأحوال الجوية بشكل مباشر على الطلب على الغاز الطبيعي، وذلك أساسًا من خلال تدفئة المباني السكنية والتجارية.
يزيد الشتاء البارد من استهلاك الوقود ويسرع من سحب الغاز من التخزين. إذا ظهرت مشاكل في الإمداد في نفس الوقت، يمكن أن يرتفع سعر TTF بسرعة كبيرة.
من ناحية أخرى، يمكن أن يقلل الشتاء المعتدل من الاستهلاك ويسمح بالاحتفاظ بحجم أكبر من الغاز في التخزين بحلول بداية الربيع.
في أشهر الصيف، عادة ما ينخفض الطلب على التدفئة، لكن الغاز يستمر في الضخ إلى التخزين استعدادًا لموسم التدفئة القادم. لذلك، تظل الحاجة إلى الواردات قائمة حتى مع انخفاض الاستهلاك الحالي نسبيًا.
بالنسبة للمتداولين، تعتبر التغيرات في توقعات الطقس مقارنة بالتوقعات السابقة مهمة بشكل خاص. إذا كان السوق يتوقع بالفعل شتاءً باردًا، فإن تأكيد التوقع لا يؤدي بالضرورة إلى زيادة إضافية في الأسعار.
واردات الغاز الطبيعي المسال
يلعب الغاز الطبيعي المسال (LNG) دورًا حاسمًا في إمدادات أوروبا. يتم الحصول عليه عن طريق تبريد الغاز الطبيعي إلى حالة سائلة، مما يسمح بنقل الوقود عبر البحر لمسافات طويلة.
بعد التسليم، يتم إرسال الغاز الطبيعي المسال إلى المحطات حيث يخضع لعملية إعادة التغويز ويتم توجيهه إلى شبكة نقل الغاز.
لقد عززت الأهمية المتزايدة للغاز الطبيعي المسال العلاقة بين السوق الأوروبية والتجارة الدولية للغاز. يتنافس المشترون الأوروبيون على الشحنات المتاحة مع المستوردين من آسيا ومناطق أخرى.
أحد المعايير السعرية لسوق الغاز الطبيعي المسال الآسيوي هو JKM (Japan Korea Marker). يساعد مقارنة عروض JKM وTTF في تقييم المنافسة بين المشترين الأوروبيين والآسيويين؛ ومع ذلك، لتحديد جاذبية الإمدادات، يجب مراعاة تكاليف النقل وظروف الصفقة الأخرى.
يخلق الفرق بين الأسعار الأوروبية والآسيوية فرصًا للمراجحة الجغرافية للغاز الطبيعي المسال، حيث يقوم الموردون بتوجيه الأحجام المرنة إلى السوق ذات السعر الأكثر جاذبية بعد حساب تكاليف اللوجستيات.
إذا ارتفعت الأسعار في السوق الآسيوية، قد يتم إعادة توجيه بعض إمدادات الغاز الطبيعي المسال المرنة إلى هناك، حيث توفر التسليمات عائدات أعلى بعد حساب تكاليف النقل والتكاليف الأخرى. في مثل هذه الحالة، قد يحتاج المشترون الأوروبيون إلى تقديم سعر أعلى لجذب أحجام إضافية.
العملية العكسية ممكنة أيضًا: زيادة في الإنتاج العالمي للغاز الطبيعي المسال أو انخفاض في الطلب في آسيا يمكن أن يحسن توفر الغاز في أوروبا.
إمدادات الأنابيب والجيوسياسية
على الرغم من تطور سوق الغاز الطبيعي المسال، يظل الغاز المنقول عبر الأنابيب مكونًا مهمًا في إمدادات الطاقة في أوروبا.
تعتمد أحجام الواردات على قدرات الإنتاج والتصدير المتاحة للموردين، وسعة الأنابيب، والحالة الفنية للبنية التحتية، والاتفاقيات الدولية.
يمكن للحوادث، والقيود على العبور، والعقوبات، والصراعات الجيوسياسية أن تغير من توفر الغاز ومسارات الإمداد. يكون تأثيرها ملحوظًا بشكل خاص عندما يكون لدى المشترين خيارات قليلة لاستبدال الأحجام المفقودة بسرعة.
لتقييم مثل هذه الأحداث، من المهم النظر ليس فقط في الحجم المعلن لتخفيضات الإمدادات ولكن أيضًا في إمكانيات التعويض من خلال الغاز الطبيعي المسال، والأنابيب الأخرى، والمخزونات.
توليد الكهرباء
يستخدم الغاز الطبيعي في محطات توليد الطاقة، لذا فإن ديناميات استهلاكه مرتبطة بحالة سوق الكهرباء الأوروبية.
عندما ينخفض إنتاج محطات الطاقة الريحية والشمسية، قد تزيد محطات الطاقة التي تعمل بالغاز من الإنتاج لتلبية احتياجات نظام الطاقة. هذا يزيد من الطلب على الوقود.
عندما يزيد توليد الطاقة المتجددة، قد يقلل الحاجة إلى توليد الطاقة التي تعمل بالغاز، إذا بقيت العوامل الأخرى ثابتة.
ومع ذلك، يعتمد التأثير الفعلي على هيكل نظام الطاقة، وتوافر الطاقة النووية والكهرومائية، وأسعار الكهرباء، وانبعاثات الكربون.
الطلب الصناعي
يستخدم الغاز في الصناعة الكيميائية، وصناعة المعادن، وإنتاج الأسمدة، وتصنيع الزجاج، وغيرها من القطاعات كثيفة الاستهلاك للطاقة.
يمكن أن يؤدي زيادة الإنتاج الصناعي إلى زيادة استهلاك الوقود، بينما يمكن أن يؤدي الركود الاقتصادي وارتفاع تكاليف الطاقة إلى تقليله.
مع زيادات الأسعار المطولة، تقلل بعض الشركات من الإنتاج، وتحسن كفاءة الطاقة، أو تتحول إلى مصادر طاقة بديلة إذا كان ذلك ممكنًا تقنيًا.
لذلك، يمكن أن تحد الأسعار المرتفعة للغاز تدريجيًا من الطلب من تلقاء نفسها، على الرغم من أن سرعة هذا التكيف تختلف بين الصناعات.
سوق الغاز الأوروبي ودور TTF
يستخدم TTF كمعيار سعري في التسليمات الفعلية والعقود المالية للغاز الطبيعي. ترتبط أهميته للسوق الأوروبية بالسيولة العالية والقدرة على إبرام الصفقات لشروط تسليم متنوعة.
ومع ذلك، لا تمثل أوروبا سوقًا واحدًا بسعر موحد تمامًا. تمتلك الدول الفردية والمناطق التجارية محاور الغاز الخاصة بها، وقد تختلف تكاليف التسليم بسبب قيود البنية التحتية والتعريفات وتوازنات العرض والطلب المحلية.
بالإضافة إلى TTF، تُستخدم معايير سعرية أخرى في سوق الغاز الأوروبي، بما في ذلك UK NBP (نقطة التوازن الوطنية). يمكن أن يعكس الفرق بين عروضها قيود البنية التحتية الإقليمية وخصائص الطلب.
لقد غيّر تقليص إمدادات الأنابيب الروسية هيكل الواردات الأوروبية وزاد من أهمية الغاز الطبيعي المسال. وقد أدى ذلك إلى زيادة اعتماد الأسعار الأوروبية على المنافسة العالمية على شحنات الغاز.
بالنسبة للمتداولين، يعني ذلك الحاجة إلى مراقبة ليس فقط المؤشرات الأوروبية ولكن أيضًا التغيرات في إمدادات الغاز الطبيعي المسال العالمية، وتكلفته في آسيا، وتوافر النقل البحري.
كيف يختلف TTF عن Henry Hub
يُعد TTF وHenry Hub من أهم مؤشرات أسعار الغاز الطبيعي، ولكنهما يعكسان ظروف الأسواق الإقليمية المختلفة.
يتشكل TTF في نظام التداول الأوروبي، حيث تلعب الواردات وتخزين الغاز والمنافسة الدولية على الغاز الطبيعي المسال دورًا مهمًا.
Henry Hub هو مركز غاز فعلي في ولاية لويزيانا الأمريكية. تُستخدم عروضه كمعيار رئيسي لسوق الغاز الطبيعي في الولايات المتحدة، الذي يعتمد على الإنتاج المحلي الكبير.
| الخاصية | TTF | Henry Hub |
| السوق الإقليمي | أوروبا | الولايات المتحدة |
| نوع المركز | نقطة نقل الغاز الافتراضية | مركز غاز فعلي |
| وحدة السعر النموذجية | EUR/MWh | USD/MMBtu |
| العوامل الرئيسية | واردات الغاز الطبيعي المسال، إمدادات الأنابيب، التخزين والطلب الأوروبي | الإنتاج الأمريكي، التخزين المحلي، الطقس، صادرات الغاز الطبيعي المسال |
| الدور | معيار السعر الأوروبي | معيار السعر الأمريكي |
يتغير الفرق بين أسعار TTF وHenry Hub بمرور الوقت. للحصول على مقارنة دقيقة، يجب تحويل العروض إلى عملة ووحدة طاقة مشتركة.
تساوي وحدة حرارية بريطانية واحدة (MMBtu) تقريبًا 0.2931 ميجاوات ساعة، لذا فإن المقارنة المباشرة للقيم العددية في EUR/MWh وUSD/MMBtu غير صحيحة.
يمكن أن يكون الفرق بين المؤشرين أحد مؤشرات الجاذبية الاقتصادية لإمدادات الغاز الطبيعي المسال الأمريكية إلى أوروبا، لكنه لا يساوي ربح المصدر: يجب أخذ سلسلة التكلفة الكاملة وشروط العقد في الاعتبار.
كيفية تداول الغاز الطبيعي TTF
يتوفر تداول الغاز TTF من خلال أدوات مالية متنوعة، تختلف شروطها بشكل كبير. يقوم المشاركون المحترفون في السوق الفعلي بإبرام صفقات لتسليم الغاز، بينما يمكن للمتداولين الماليين استخدام العقود المشتقة المتداولة في البورصة وخارجها.
عقود الغاز الطبيعي TTF الآجلة
تسمح العقود الآجلة لـTTF بإبرام صفقات بأسعار مرتبطة بتكلفة الغاز الطبيعي في السوق الأوروبية لفترة مستقبلية محددة. تُستخدم للتحوط من مخاطر الأسعار وللتداول المضاربي.
إحدى المنصات الرئيسية هي ICE Endex، حيث يتم تداول عقود الغاز الطبيعي الهولندي TTF الآجلة.
العقد القياسي للغاز الطبيعي الهولندي TTF الآجل في ICE Endex قابل للتسليم: يتم التنفيذ من خلال نقل حقوق الغاز في نقطة التداول الافتراضية TTF.
يوافق حجم العقد الآجل القياسي على قدرة 1 ميجاوات لكل ساعة من فترة التسليم. يعتمد إجمالي حجم الطاقة على عدد الساعات في هذه الفترة.
على سبيل المثال، لشهر افتراضي يستمر 30 يومًا دون الانتقال إلى التوقيت الصيفي أو القياسي، يكون حجم العقد الواحد 720 ميجاوات ساعة. بسعر 40 يورو/ميجاوات ساعة، تكون قيمته الاسمية 28,800 يورو.
الحد الأدنى لحجم الصفقة الإلكترونية القياسية في ICE Endex هو خمسة عقود. بالنسبة للمثال المدروس، يتوافق ذلك مع 3,600 ميجاوات ساعة وقيمة اسمية تبلغ 144,000 يورو. سيؤدي تغيير السعر بمقدار 1 يورو/ميجاوات ساعة إلى تغيير قيمة المركز بمقدار 3,600 يورو قبل احتساب تكاليف التداول.
بالنسبة لآليات معينة للصفقات، بما في ذلك EFP وEFS والصفقات الجماعية، تنطبق متطلبات حجم أدنى مختلفة. قد يختلف العدد الفعلي لساعات التسليم أيضًا خلال الانتقالات إلى التوقيت الصيفي أو القياسي.
يتضمن تداول العقود الآجلة تقديم هامش، قد يكون أقل من القيمة الاسمية للمركز. يخلق ذلك تأثير الرافعة المالية: يمكن أن تؤدي التغيرات الصغيرة نسبيًا في الأسعار إلى ربح أو خسارة كبيرة بالنسبة إلى رأس المال المستثمر.
عند اختيار عقد، من الضروري مراعاة شهر التسليم والسيولة ورسوم البورصة ومتطلبات الهامش وإجراءات التنفيذ. بالنسبة للمتداولين الماليين، من المهم بشكل خاص مراقبة تواريخ انتهاء صلاحية العقود الآجلة القابلة للتسليم.
منحنى العقود الآجلة والموسمية
يعرض منحنى العقود الآجلة لـTTF أسعار العقود لفترات تسليم مختلفة. يساعد في تقييم كيفية توزيع المشاركين في السوق لتوقعاتهم بشأن تكاليف الغاز للأشهر القريبة والبعيدة.
عندما ترتفع أسعار العقود الآجلة المتتالية مع تمديد تاريخ التسليم، يُطلق عليه اسم كونتانغو؛ مع الهيكل العكسي، يُطلق عليه اسم باكوردايشن. في سوق الغاز، يجب استخدام هذه المصطلحات مع مراعاة الموسمية الواضحة للعقود.
قد تتضمن عقود الشتاء علاوة لزيادة الطلب على التدفئة، لكن هذا لا يعني أن منحنى العقود الآجلة بأكمله في حالة كونتانغو باستمرار.
في حالة تهديد نقص قصير الأجل، قد تصبح أقرب عمليات التسليم أكثر تكلفة من تلك اللاحقة. لذلك، يعتمد شكل المنحنى على مزيج من العوامل الموسمية وتوافر المخزون والإمدادات المتوقعة وحالة السوق الحالية.
للتحليل، من المفيد النظر ليس فقط في سعر العقد الأقرب ولكن أيضًا في الفرق بين العقود الآجلة الصيفية والشتوية، وكذلك التغيرات في هذه النسب بمرور الوقت.
عقود الفروقات على الغاز الطبيعي TTF
عقود الفروقات (CFDs) هي أدوات مشتقة خارج البورصة تتيح التداول على تغيرات أسعار الغاز TTF دون تسليم فعلي للوقود.
يتم تحديد النتيجة المالية من خلال الفرق بين أسعار فتح وإغلاق المراكز، مع الأخذ في الاعتبار الفارق والعمولات والتكاليف الأخرى. تتيح عقود الفروقات فتح مراكز طويلة توقعًا لارتفاع الأسعار ومراكز قصيرة توقعًا لانخفاض الأسعار.
يقدم العديد من الوسطاء تداول العقود مقابل الفروقات برافعة مالية. يسمح بفتح مركز تتجاوز قيمته الاسمية الهامش المودع، ولكنه يزيد بشكل كبير من خطر الخسائر بالنسبة للهامش الأولي.
اعتبر عقدًا افتراضيًا للعقود مقابل الفروقات، حجمه يعادل 100 ميجاوات ساعة من الغاز، مع سعر الأداة الأساسية عند 40 يورو/ميجاوات ساعة. القيمة الاسمية للمركز هي 4,000 يورو. إذا كانت شروط الوسيط تسمح برافعة مالية 1:5، فسيكون الهامش الأولي 800 يورو.
مع تغير السعر بمقدار 4 يورو/ميجاوات ساعة، سيكون النتيجة المالية للمركز 400 يورو قبل احتساب الفارق والعمولات وتكاليف الاحتفاظ. وهذا يعادل 50% من الهامش الأولي. يتم تحديد المعايير الفعلية لعقد العقود مقابل الفروقات، بما في ذلك حجم العقد والهامش والرافعة المالية المتاحة، من خلال مواصفات الوسيط والمتطلبات التنظيمية.
عند تداول العقود مقابل الفروقات، من الضروري النظر في العمولات المحتملة وتكاليف التمديد وخطر الإغلاق القسري للمركز بسبب نقص الأموال. نظرًا لأن العقود مقابل الفروقات هي أدوات خارج البورصة، فإن شروط تنفيذ الأوامر وتشكيل الأسعار تعتمد على الوسيط.
قد يقدم بعض الوسطاء عقودًا مقابل الفروقات على سعر TTF أو أدوات مشتقة تعتمد على العقود الآجلة المقابلة. قبل التداول، من الضروري التحقق من الأصول الأساسية المستخدمة: TTF الأوروبي أو Henry Hub الأمريكي.
تختلف توفر العقود مقابل الفروقات وقيود الرافعة المالية وإجراءات حماية العملاء اعتمادًا على الولاية القضائية وفئة المستثمر.
أدوات أخرى
توفر بعض المنتجات الاستثمارية المتداولة في البورصة الوصول إلى ديناميكيات العقود الآجلة للغاز الأوروبي. قد تختلف نتائجها عن التغيرات في أقرب عرض TTF بسبب التكاليف وآلية تمديد العقود وهيكل المنتج.
قد تعتمد أسعار أسهم شركات الطاقة بشكل غير مباشر على سوق الغاز الأوروبي. ومع ذلك، تعتمد أسعار أسهمها ليس فقط على عروض TTF ولكن أيضًا على تكاليف الإنتاج واستراتيجية الشركة وحجم الديون وعوامل أخرى.
لذلك، لا يمكن اعتبار أسهم شركات الغاز معادلاً مباشرًا للاستثمارات في الغاز الطبيعي TTF.
كيفية تحليل الرسوم البيانية والعروض الخاصة بـ TTF
لتحليل سوق الغاز الأوروبي، من المفيد الجمع بين تقييم المؤشرات الأساسية ودراسة ديناميكيات العروض وهيكل سوق العقود الآجلة.
التحليل الأساسي
المهمة الرئيسية للتحليل الأساسي هي تقييم كيفية تغير توازن العرض والطلب على الغاز في أوروبا.
تشمل المؤشرات الرئيسية:
- مستويات ملء التخزين تحت الأرض في أوروبا.
- معدلات الحقن والسحب اليومية.
- توقعات درجات الحرارة ومدة موسم التدفئة.
- أحجام إمدادات الأنابيب.
- أحجام استيراد الغاز الطبيعي المسال وحمل محطات إعادة التغويز.
- عروض الغاز الطبيعي المسال في الأسواق الآسيوية.
- الاستهلاك الصناعي وتوليد الطاقة بالغاز.
- فروق الأسعار بين العقود الآجلة القريبة والبعيدة.
أحد مصادر الإحصاءات حول احتياطيات الغاز هو منصة AGSI+، التي تنشر بيانات من مشغلي التخزين الأوروبيين. تساعد المعلومات حول تدفقات الغاز الطبيعي المسال والبنية التحتية لنقل الغاز في استكمال صورة العرض.
عند تفسير البيانات، من المهم مقارنة التغييرات الفعلية مع توقعات السوق. على سبيل المثال، لا يُعتبر انخفاض الاحتياطيات خلال الشتاء بالضرورة إشارة سلبية إذا كان يتماشى مع التوقعات الموسمية ويعوضه استيراد مستقر.
التحليل الفني
يسمح التحليل الفني بتقييم الاتجاهات ومستويات الدعم والمقاومة ونطاقات التداول وتغيرات التقلب.
يمكن أن تتفاعل عروض TTF بشكل حاد مع التغيرات غير المتوقعة في توقعات الطقس وبيانات المخزون وتقارير إمدادات الغاز.
عند العمل مع مخطط العقود الآجلة، من الضروري التحقق من مدة العقد وتواريخ التمديد. قد تحدث فجوات السعر على مخطط مستمر بسبب تغيير شهر العقد، وليس قفزة سعر فعلية داخل عقد واحد.
تساعد أحجام التداول والاهتمام المفتوح في تقييم نشاط المشاركين في سوق العقود الآجلة، ولكنها لا تحدد بنفسها اتجاه حركة السعر المستقبلية.
المخاطر الرئيسية لتداول الغاز الطبيعي TTF
سوق الغاز الأوروبي حساس للتغيرات غير المتوقعة في العرض والطقس والظروف الجيوسياسية. هذه الميزات تخلق مخاطر للمشاركين في الأسواق المادية والمالية.
تقلبات عالية. يمكن أن تتغير العروض بشكل حاد بعد تقارير الحوادث أو انقطاعات الإمداد أو توقعات الطقس أو التغيرات في تجارة الغاز الطبيعي المسال الدولية.
مخاطر موسمية. تعتمد تكلفة الغاز على الوقت من السنة وظروف التخزين والتوقعات المتعلقة بموسم التدفئة القادم.
مخاطر جيوسياسية. يمكن أن تؤدي الصراعات الدولية وقيود العبور والعقوبات إلى تغيير توفر الإمدادات وزيادة عدم اليقين.
مخاطر السيولة. تختلف السيولة بين استحقاقات العقود الآجلة والأدوات التداولية. قد تتسع الفروق خلال فترات الضغط في السوق.
مخاطر الرافعة المالية. تسمح العقود الآجلة والعقود مقابل الفروقات بفتح مراكز تتجاوز قيمتها رأس المال المودع. يمكن أن تؤدي التحركات السعرية الحادة إلى خسارة سريعة للهامش، واعتمادًا على الأداة والنظام القانوني، إلى التزامات إضافية.
مخاطر هيكل سوق العقود الآجلة. تعتمد نتيجة الاحتفاظ طويل الأجل بمراكز العقود الآجلة ليس فقط على تحركات أسعار الغاز ولكن أيضًا على فرق السعر بين العقود الختامية والافتتاحية عند تمديد مركز.
لإدارة المخاطر، من المهم النظر في حجم المركز ومواصفات الأداة والفجوات السعرية المحتملة والخسائر الممكنة في حالة التغيرات السعرية السلبية.
أهمية TTF للأسواق المالية
يلعب TTF دورًا مركزيًا في تشكيل أسعار الغاز الطبيعي في أوروبا ويؤثر على تكاليف الطاقة الصناعية وتوليد الكهرباء والعمليات التضخمية. بالنسبة للمتداولين والمستثمرين، تتأثر عروضه بالطلب الإقليمي ومستويات تخزين الغاز والإمدادات الدولية للغاز الطبيعي المسال وتوقعات السوق.
عند تحليل TTF، من المهم النظر ليس فقط في السعر الحالي ولكن أيضًا في هيكل منحنى العقود الآجلة، وظروف التخزين، وتوقعات الطقس، والوضع في سوق الغاز العالمي. لمقارنة الأسعار الأوروبية مع السوق الأمريكي، يمكن استخدام Henry Hub natural gas، بينما يتم تقديم الأدوات الطاقوية الأخرى في قسم أسعار السلع في UNUM.
عن السلع
غاز TTF الطبيعي هو المعيار الرئيسي للأسعار في سوق الغاز الأوروبي. نقوم بتحليل كيفية تشكيل اقتباسات TTF، ولماذا تتأثر بالطقس، ومستويات التخزين، وإمدادات الغاز المسال، والمنافسة مع آسيا. نشرح ميزات العقود الآجلة للغاز وCFDs، ومبادئ تحليل الأسعار، والمخاطر الرئيسية للتجار والمستثمرين.