بعد أن رفع الاحتياطي الفيدرالي في سبتمبر سعر الفائدة إلى 3.75–4%، تحول انتباه السوق إلى الإحصاءات الاقتصادية. الآن يحتاج المستثمرون إلى فهم مدى استعداد الاقتصاد الأمريكي حقًا لمعدلات الفائدة المرتفعة. وستوفر الأسبوع القادم عدة مؤشرات هامة لهذا الغرض. سيكون التركيز على سوق العمل: ستصدر أولاً بيانات الوظائف الشاغرة JOLTS، ثم تقرير ADP، وفي يوم الجمعة – الإحصائيات الرسمية عن التوظيف والبطالة. ستكمل الصورة مؤشر النشاط التجاري في الصناعة، المزاج الاستهلاكي والتضخم في منطقة اليورو. سيراقب السوق بشكل منفصل Bitcoin والأصول الخطرة الأخرى، تقرير Nike واجتماع OPEC+.
الحدث الرئيسي للأسبوع – اختبار سوق العمل الأمريكي
في الأسبوع المقبل، سيحصل المتداولون والمستثمرون على عدة تقارير تساعد في تقييم حالة سوق العمل الأمريكي.
29 سبتمبر سيصدر JOLTS لشهر أغسطس. هذه إحصائيات عن عدد الوظائف الشاغرة، التوظيف والفصل. في يوليو، كان هناك حوالي 7,3 مليون وظيفة شاغرة في الولايات المتحدة، وكان عدد الموظفين حوالي 5,1 مليون. التقرير الجديد سيظهر ما إذا كان الطلب على الموظفين لا يزال مرتفعًا.
30 سبتمبر سيتم نشر تقرير ADP. يقيم التغير في التوظيف في الشركات الخاصة الأمريكية بناءً على بيانات الرواتب لأكثر من 26 مليون موظف. إنه مؤشر مستقل لسوق العمل، يصدر قبل الإحصائيات الرسمية. يتم حساب ADP والتقرير الرسمي BLS بطرق مختلفة، لذا قد تختلف الأرقام بشكل ملحوظ.
2 أكتوبر سيصدر التقرير الرئيسي للأسبوع – Employment Situation لشهر سبتمبر. سيحتوي على بيانات عن عدد الوظائف الجديدة خارج القطاع الزراعي – Nonfarm Payrolls، مستوى البطالة والرواتب. في أغسطس، أضاف الاقتصاد الأمريكي 162 ألف وظيفة، وبقيت البطالة عند مستوى 4,1%.
لماذا هذه الإحصاءات مهمة الآن؟
يُراقب الاحتياطي الفيدرالي التضخم وحالة الاقتصاد في الوقت نفسه. طالما أن الشركات توظف بنشاط، والبطالة منخفضة، والرواتب ترتفع، فإن لدى المنظم المزيد من الفرص للحفاظ على سعر الفائدة المرتفع أو زيادته مرة أخرى.
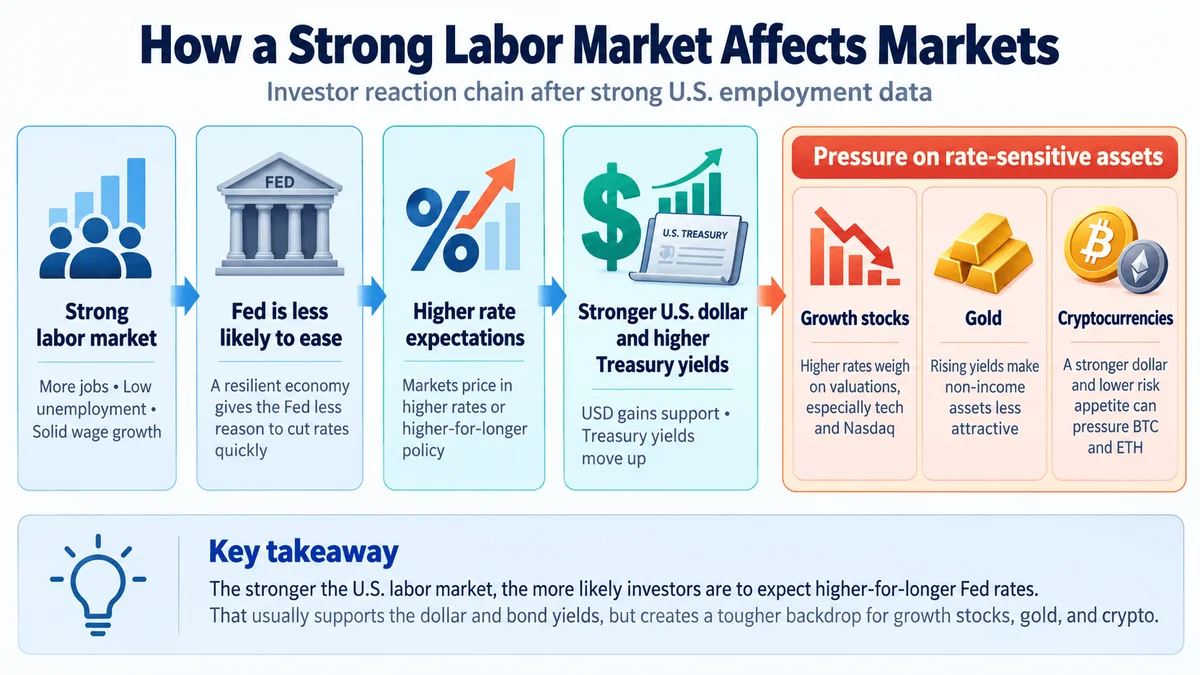
لكن الإحصاءات الضعيفة لا تعني بالضرورة ارتفاع جميع الأصول الخطرة. إذا بدأ سوق العمل في التدهور بسرعة كبيرة، قد يرى المستثمرون في ذلك تهديدًا للركود الاقتصادي بدلاً من كونه دافعًا لخفض سعر الفائدة. لذلك، ليست فقط أرقام Nonfarm Payrolls هي المهمة. يجب النظر إلى ثلاثة مؤشرات في آن واحد: عدد الوظائف الجديدة، البطالة ونمو الرواتب.
على سبيل المثال، الوضع الذي تقل فيه الوظائف ولكن الرواتب تستمر في الارتفاع بسرعة يعطي إشارة مختلطة: الاقتصاد يبرد، لكن الضغط التضخمي يبقى.
ما يجب مراقبته: Nonfarm Payrolls، مستوى البطالة، متوسط الأجر بالساعة، عدد الوظائف الشاغرة JOLTS، عائدات السندات الحكومية الأمريكية لمدة عامين ومؤشر الدولار DXY.
مدى ثقة المستهلكين في المستقبل
في 29 سبتمبر سيصدر أيضًا مؤشر ثقة المستهلك Conference Board. يُظهر كيف يقيم الأمريكيون وضعهم المالي، سوق العمل وآفاق الاقتصاد.
في أغسطس، انخفض المؤشر من 90.2 إلى 89.4 نقطة. في الوقت نفسه، تحسنت التقييمات للوضع الحالي، لكن التوقعات للأشهر المقبلة أصبحت أكثر تشاؤمًا. النشر التالي مقرر في 29 سبتمبر.
بالنسبة للمتداول، هذا المؤشر مفيد كاختبار إضافي لحالة الاقتصاد. تلعب نفقات المستهلكين دورًا كبيرًا في الاقتصاد الأمريكي. إذا كان الناس واثقين من دخلهم ووظائفهم، فإنهم يميلون إلى القيام بمشتريات كبيرة، استخدام القروض، السفر وإنفاق المال على الخدمات. يمكن أن يؤدي انخفاض الثقة تدريجيًا إلى سلوك أكثر حذرًا.
سيكون من المثير للاهتمام بشكل خاص مقارنة Consumer Confidence مع إحصاءات سوق العمل. إذا انخفض عدد الوظائف الشاغرة بالتزامن مع تدهور توقعات المستهلكين، سيحصل السوق على إشارة أكثر إقناعًا عن تباطؤ الاقتصاد. إذا تحسنت معنويات السكان وبقي التوظيف قويًا، قد يقرر المستثمرون أن الاقتصاد لا يزال يتعامل مع معدلات الفائدة المرتفعة.
ما يجب مراقبته: المؤشر العام Consumer Confidence، توقعات المستهلكين وتقييمهم لتوفر الوظائف.
ISM Manufacturing: ما الذي يحدث في الصناعة الأمريكية
في 1 أكتوبر سيصدر ISM Manufacturing PMI لشهر سبتمبر – أحد المؤشرات الرئيسية لحالة القطاع الصناعي في الولايات المتحدة. يتم نشر التقرير في أول يوم عمل من الشهر.
يُبنى PMI على استطلاعات الشركات. القيمة فوق 50 نقطة تشير عادة إلى توسع النشاط، بينما القيمة تحت 50 تشير إلى انكماشه. لكن يجب على المتداولين النظر ليس فقط إلى المؤشر العام. داخل التقرير هناك عدة مكونات هامة:
New Orders يُظهر ديناميكيات الطلبات الجديدة؛
Employment يساعد في تقييم طلب الشركات على العمال؛
Prices Paid يُظهر ما إذا كانت أسعار الشراء للشركات ترتفع أو تنخفض.
المكون الأخير هو الأكثر إثارة للاهتمام الآن. إذا أبلغت الشركات عن نشاط مرتفع وارتفاع في الأسعار في نفس الوقت، قد يرى السوق في ذلك خطرًا تضخميًا إضافيًا. ينتج عن ذلك تركيبة غير مريحة للأصول الخطرة: الاقتصاد يبقى قويًا، الأسعار ترتفع، مما يعني أن الاحتياطي الفيدرالي قد يحتفظ بسعر الفائدة المرتفع لفترة أطول. يمكن أن يعزز PMI الضعيف وانخفاض الأسعار التوقعات بسياسة أكثر ليونة.
ومع ذلك، هناك خيار ثالث: يتباطأ الإنتاج، لكن الأسعار تستمر في الارتفاع. هذا السيناريو أكثر تعقيدًا للسوق، لأن المنظم يضطر إلى محاربة التضخم وأخذ تدهور الاقتصاد في الاعتبار في الوقت نفسه.
ما يجب مراقبته: المؤشر العام ISM Manufacturing PMI، New Orders، Employment وPrices Paid.
التضخم في منطقة اليورو: أوروبا تبقى في دائرة الضوء
هذا الأسبوع ستصدر إحصاءات هامة ليس فقط في الولايات المتحدة.
في 2 أكتوبر ستنشر Eurostat البيانات الأولية للتضخم في منطقة اليورو لشهر سبتمبر. وفقًا للبيانات النهائية لشهر أغسطس، بلغ التضخم السنوي 3.2%، مرتفعًا من 2.9% في يوليو. ساهمت الطاقة بشكل كبير في ارتفاع الأسعار. السؤال الرئيسي للسوق هو ما إذا كان تسارع الأسعار قد استمر في سبتمبر.
التضخم المرتفع يقلل من مساحة البنك المركزي الأوروبي لتخفيف السياسة النقدية. لذلك، قد يدعم الارتفاع غير المتوقع للمؤشر عائدات السندات الأوروبية ويؤثر على سعر اليورو.
من المهم بشكل خاص النظر ليس فقط إلى المؤشر العام، ولكن أيضًا إلى التضخم الأساسي – وهو مؤشر بدون المكونات الأكثر تقلبًا. يساعد في فهم مدى انتشار ارتفاع الأسعار في الاقتصاد بشكل عام.
بالنسبة لمتداولي العملات، سيكون النشر مثيرًا للاهتمام بشكل خاص من خلال زوج EUR/USD. يوم الجمعة، ستؤثر عليه عاملان كبيران في نفس الوقت تقريبًا: التضخم الأوروبي وسوق العمل الأمريكي.
ما يجب مراقبته: التضخم العام والأساسي في منطقة اليورو، أسعار الطاقة، EUR/USD وعائدات السندات الأوروبية.
Bitcoin: تقرير الجمعة مهم أيضًا لسوق العملات الرقمية
لا يوجد ارتباط مباشر بين Bitcoin وعدد الوظائف في الولايات المتحدة. لكن إحصاءات سوق العمل يمكن أن تغير بشكل كبير التوقعات بشأن سعر الفائدة للاحتياطي الفيدرالي، وهي بدورها تؤثر على الدولار، تكلفة الأموال واستعداد المستثمرين لشراء الأصول الخطرة. لذلك، أصبحت Nonfarm Payrolls منذ فترة طويلة نشرًا هامًا لمتداولي العملات الرقمية أيضًا.
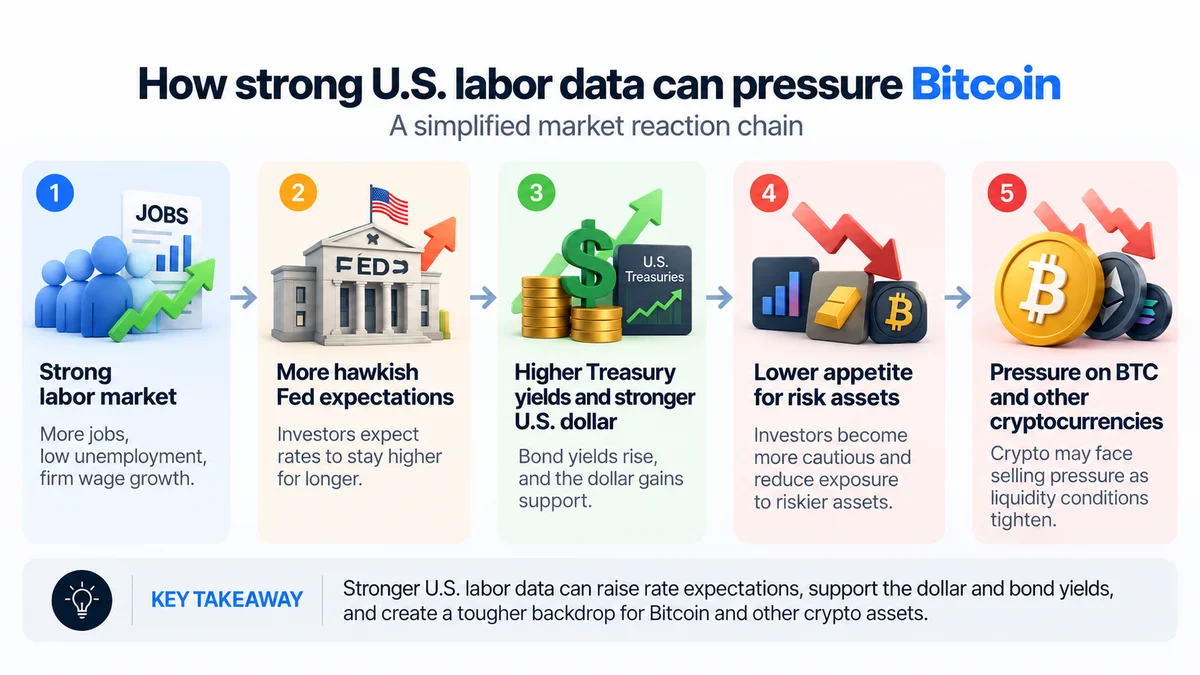
في حالة الإحصاءات الضعيفة، يمكن أن تعمل السلسلة بالعكس. إذا انخفضت احتمالية زيادة الفائدة بشكل أكبر، قد تنخفض عائدات السندات وتصبح الظروف للأصول الخطرة أكثر ليونة. لكن هناك استثناء هام. البيانات الضعيفة جدًا يمكن أن تثير مخاوف الركود. في هذه الحالة، قد يتجنب المستثمرون المخاطرة بغض النظر عما يفعله الاحتياطي الفيدرالي. لذلك، لا يجب أن تكون رد فعل Bitcoin على تقرير التوظيف السيئ إيجابيًا بالضرورة.
من الناحية العملية، من المفيد النظر ليس فقط إلى الشمعة الأولى بعد النشر، ولكن إلى عدة أسواق في آن واحد. إذا انخفضت عائدات السندات لمدة عامين بعد التقرير، وضعف الدولار وارتفع Nasdaq في نفس الوقت، فإن حركة BTC للأعلى تحصل على تأكيد اقتصادي كلي.
إذا تحرك Bitcoin في الاتجاه المعاكس، قد تكون الأسباب عوامل داخل سوق العملات الرقمية نفسه. من بينها – تدفقات رأس المال داخل وخارج ETF, تصفية المراكز في سوق العقود الآجلة وأخبار الصناعة الفردية.
ما يجب مراقبته: BTC/USD، ETH/BTC، مؤشر الدولار DXY، عائدات Treasuries لمدة عامين وتدفقات الأموال في العملات الرقمية ETF.
Nike: ما الذي سيخبرنا به تقرير الشركة عن المستهلك
بالإضافة إلى الإحصاءات الاقتصادية، سيكون هناك عدة أحداث شركاتية خلال الأسبوع. أحد أبرزها سيكون تقرير Nike للربع الأول من السنة المالية 2027. ستنشر الشركة النتائج في 1 أكتوبر بعد إغلاق الجلسة التجارية الرئيسية في الولايات المتحدة.
بالنسبة للسوق، تقرير Nike مثير للاهتمام ليس فقط لديناميكيات سهم واحد. تبيع الشركة الملابس والأحذية في جميع أنحاء العالم، لذا تساعد نتائجها في تقييم حالة الطلب الاستهلاكي. سيبحث المستثمرون في المبيعات، ربحية الأعمال، حجم المخزون وتوقعات الإدارة.
إذا أبلغت Nike عن طلب مستقر وحسنت توقعاتها، قد يكون ذلك حجة إضافية على أن المستهلك لا يزال يتحمل معدلات الفائدة المرتفعة. المبيعات الضعيفة أو التوقعات الحذرة، على العكس، ستكون ملحوظة بشكل خاص على خلفية إحصاءات Consumer Confidence وسوق العمل.
وهنا تنشأ فرصة مثيرة للاهتمام لمقارنة نوعين من البيانات: في بداية الأسبوع سنعرف كيف يقيم المستهلكون الأمريكيون وضعهم، ثم سنرى كيف ينعكس سلوكهم في المبيعات الفعلية لشركة كبيرة.
ما يجب مراقبته: إيرادات Nike، الهامش، المخزون، ديناميكيات المبيعات وتوقعات الإدارة.
سبع دول من OPEC+ ستناقش إنتاج النفط
رسميًا، ستنتهي الأسبوع التجاري الرئيسي يوم الجمعة، لكن بالنسبة لسوق السلع، سيحدث حدث هام يوم الأحد.
4 أكتوبر ستعقد سبع دول من OPEC+ المشاركة في القيود الطوعية على إنتاج النفط اجتماعًا آخر. تشمل هذه المجموعة المملكة العربية السعودية، روسيا، العراق، الكويت، كازاخستان، الجزائر وعمان. في اجتماع 6 سبتمبر، قررت الدول الحفاظ على مستويات الإنتاج لشهر أكتوبر كما كانت في سبتمبر. الاجتماع التالي مقرر رسميًا في 4 أكتوبر.
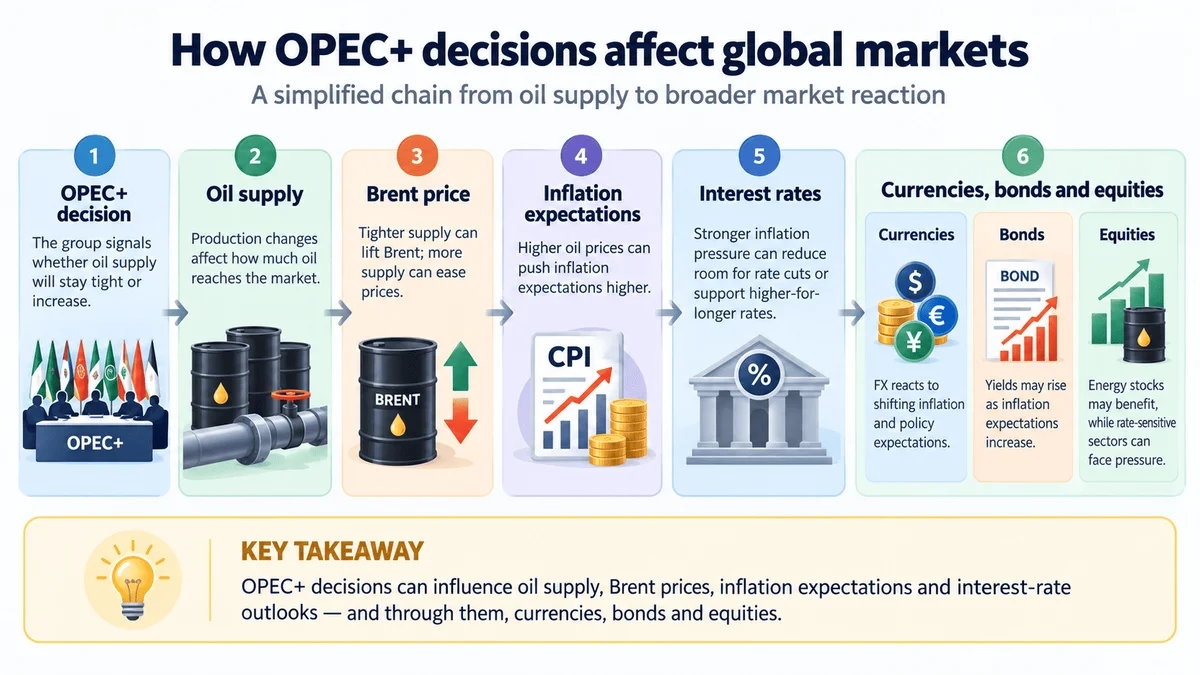
بالنسبة لسوق النفط، السؤال الرئيسي هو ما إذا كانت هناك إشارات على تغيير الإنتاج في نوفمبر. إذا قررت المجموعة تقييد العرض بشكل أكبر، فقد يدعم ذلك Brent وWTI. زيادة الإنتاج، على العكس، قد تزيد الضغط على الأسعار إذا لم ينمو الطلب بنفس الوتيرة.
لكن قرار OPEC+ مهم ليس فقط لمتداولي النفط. النفط الغالي يزيد من نفقات الشركات والمستهلكين ويمكن أن يعزز التضخم. لذلك، يمكن أن يغير التحرك الملحوظ في أسعار النفط بمرور الوقت التوقعات بشأن معدلات الفائدة للبنوك المركزية.
ما يجب مراقبته: قرار OPEC+، تعليقات الدول الأعضاء، أسعار Brent وWTI.
ثلاثة أسئلة رئيسية للأسبوع
1. هل سيقدم سوق العمل للاحتياطي الفيدرالي حججًا إضافية لزيادة الفائدة؟
سيتم البحث عن الإجابة في JOLTS، ADP وتقرير Employment Situation يوم الجمعة. يجب إيلاء اهتمام خاص للبيانات المتعلقة بالبطالة والرواتب.
2. هل لا تزال الاقتصاد الأمريكي يتحمل تكلفة المال المرتفعة؟
سيشير إلى ذلك Consumer Confidence، ISM Manufacturing والتقارير الشركاتية. إذا بدأت عدة مؤشرات في التدهور، قد تتزايد الأحاديث عن تباطؤ الاقتصاد.
3. هل سيصبح التضخم مرة أخرى الخطر الرئيسي للأسواق؟
في الولايات المتحدة، ستعطي الرواتب والأسعار داخل ISM جزءًا من الإجابة، في أوروبا – المؤشر الجديد للتضخم، وفي سوق السلع سيكون القرار الإضافي هو قرار OPEC+.
الأحداث الرئيسية حسب الأيام
الاثنين، 28 سبتمبر — بداية الأسبوع وتحديد مواقف السوق قبل سلسلة تقارير التوظيف.
الثلاثاء، 29 سبتمبر — JOLTS لشهر أغسطس، مؤشر ثقة المستهلك الأمريكي.
الأربعاء، 30 سبتمبر — تقرير ADP Employment، اليوم الأخير من الشهر والربع الثالث.
الخميس، 1 أكتوبر — ISM Manufacturing PMI، تقرير Nike.
الجمعة، 2 أكتوبر — Nonfarm Payrolls، البطالة والرواتب في الولايات المتحدة، التضخم الأولي لمنطقة اليورو.
الأحد، 4 أكتوبر — اجتماع سبع دول من OPEC+ بشأن القيود الطوعية على الإنتاج.
مقالات ذات صلة