Warum die Speicherpreise gestiegen sind und wie lange der Anstieg anhalten wird
Der globale Halbleitermarkt erlebt einen Wandel in der Nachfragestruktur, der besonders im Segment der Speicherchips bemerkbar ist. Komponentenhersteller konzentrieren sich zunehmend auf Serverausrüstung und Infrastrukturen für künstliche Intelligenz, während die Produktion von Speicher für Unterhaltungselektronik Einschränkungen unterliegt. Für Apple, Samsung und andere Gerätehersteller bedeuten steigende Speicherpreise erhöhte Beschaffungskosten und die Notwendigkeit, die Preispolitik zu überarbeiten.
Die Produktionskosten von Geräten werden hauptsächlich von zwei Arten von Speicher beeinflusst. DRAM bietet temporären Datenspeicher während des Betriebs von Anwendungen, während NAND-Flash für die dauerhafte Informationsspeicherung in Smartphones, Computern und Tablets verwendet wird. Beide Speicherarten sind für die Produktion von iPhones, Macs und iPads unerlässlich, sodass Änderungen ihrer Kosten direkt die Wirtschaftlichkeit von Apples Hardwaregeschäft beeinflussen.
Laut der Prognose von TrendForce vom 30. September 2026 könnten die Vertragspreise für traditionelles DRAM im vierten Quartal um 10–15 % im Vergleich zum Vorquartal steigen und für NAND-Flash um 15–20 %. Dies sind Branchenprognosen, keine bestätigten Änderungen der Beschaffungspreise direkt für Apple.
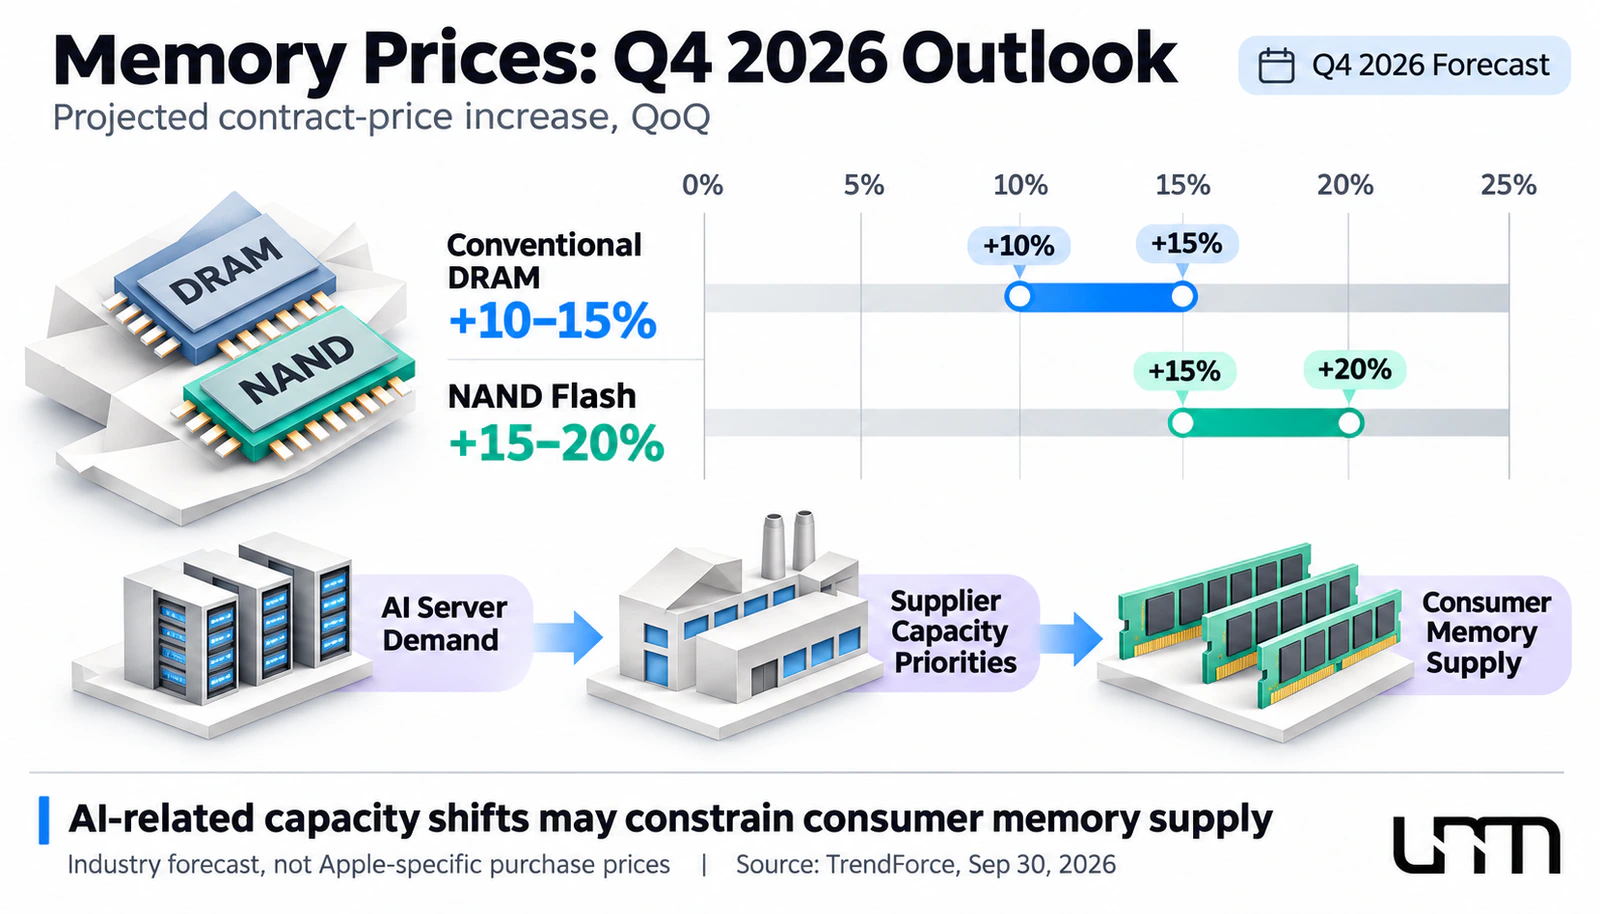
Der Grund für dieses Wachstum ist nicht nur die Zunahme der Anzahl von Servern. Speicherhersteller verlagern Produktionskapazitäten zugunsten profitablerer Komponenten für Rechenzentren. Die hohe Nachfrage nach KI-Speicher, einschließlich Server-DRAM und spezialisierter Hochgeschwindigkeitsspeicher, begrenzt die Fähigkeit, die Produktion bestimmter Arten von Komponenten für Smartphones und Personal Computer auszuweiten.
In der Zwischenzeit bleibt die Nachfrage nach Verbrauchsgeräten weniger stabil. Es entsteht eine Situation, in der der Anstieg der Komponentenpreise nicht von einem vergleichbaren Anstieg der Verkäufe von Endelektronik begleitet wird. Die Produktionskosten von Elektronik steigen, obwohl die Fähigkeit der Hersteller, zusätzliche Kosten an die Verbraucher weiterzugeben, begrenzt bleibt.
Langfristige Verträge mit Lieferanten helfen großen Kunden, die Auswirkungen von Preisschwankungen teilweise abzumildern, beseitigen jedoch nicht das Problem. Wenn die Bestände an Komponenten, die zu früheren Preisen gekauft wurden, aufgebraucht sind, müssen Hersteller die neuen Vertragspreise für Speicher in den Produktionskosten der Produkte berücksichtigen.
TrendForce weist auf einen anhaltenden Mangel an Chips in bestimmten Segmenten des Speichermarktes hin, insbesondere im Serverbereich. Darüber hinaus erwartet das Management von Apple weitere Erhöhungen der Beschaffungspreise, selbst nach dem Dezemberquartal. Dies bedeutet nicht, dass die Komponentenpreise im gesamten Jahr 2027 im gleichen Tempo steigen werden, aber es weist auf das Risiko eines anhaltenden Drucks auf Elektronikhersteller hin.
Um die Dauer eines solchen Zeitraums abzuschätzen, ist es notwendig, nicht nur die aktuelle Nachfrage, sondern auch die Pläne der Speicherhersteller zur Kapazitätserweiterung zu berücksichtigen. Solange die Priorität darin besteht, die Bedürfnisse von Rechenzentren zu erfüllen, könnte sich das Angebot an Komponenten für Verbrauchsgeräte langsamer erholen.
Verwandt auf UNUM: „Exportpreis von DRAM-Chips stieg im Jahr um 401 %“.
Wie steigende Komponentenpreise die Produktionskosten von Apple beeinflussen
Um zu beurteilen, wie sich die Produktionskosten von iPhones und anderen Apple-Geräten ändern, ist es notwendig, zwischen dem Preis eines einzelnen Chips und den gesamten Herstellungskosten zu unterscheiden. Selbst ein signifikanter Anstieg der Beschaffungskosten von DRAM oder NAND-Flash bedeutet nicht, dass die Produktion eines Smartphones oder Computers im gleichen Verhältnis teurer wird.
Die Produktionskosten eines Geräts setzen sich aus Prozessor, Display, Kameras, Speicher, Gehäuse, Batterie, Montage und anderen Ausgaben zusammen. Der Anteil jeder Komponente hängt vom Modell, der Konfiguration und den Beschaffungsbedingungen ab. Daher wird die Auswirkung auf den Gewinn nicht nur durch die Rate des Preisanstiegs, sondern auch durch den Anteil der Produktionskosten bestimmt, den der Speicher einnimmt.
Betrachten wir ein hypothetisches Beispiel. Wenn die Herstellung eines Geräts 500 $ kostet, wovon 50 $ auf Speicher entfallen, wird ein Anstieg der Kosten um 20 % die Ausgaben um 10 $ erhöhen. Die gesamten Produktionskosten steigen auf 510 $, was nur einem Anstieg von 2 % entspricht.
Dies ist eine illustrative Berechnung, keine Schätzung der Produktionskosten eines bestimmten Apple-Modells. Um den tatsächlichen Anteil des Speichers zu bestimmen, ist eine Analyse der Stückliste (BOM) des Geräts auf der Grundlage unabhängiger Forschung erforderlich.
Auf Unternehmensebene wird selbst eine relativ kleine Änderung der Produktionskosten signifikant. Apple verkauft Geräte in großen Mengen, sodass ein Anstieg der Ausgaben um ein paar Dollar pro Einheit zu erheblichen zusätzlichen Kosten für das Quartal führen kann.
Das Management des Unternehmens setzt bereits mehrere Methoden ein, um solchen Druck abzumildern. Während der Telefonkonferenz für das vierte Quartal des Geschäftsjahres 2026 bemerkte CEO John Ternus, dass Apple den Anstieg der Speicherkosten teilweise durch zuvor erworbene Bestände, reduzierte Kosten anderer Komponenten und Änderungen der Einzelhandelspreise für eine Reihe von Geräten ausgeglichen hat.
Was wir derzeit bei den Speicherpreisen erleben, ist beispiellos.
Laut Management wurden die Preise für mehrere Mac- und iPad-Produkte Ende Juni und für das iPhone im September angepasst. Solche Maßnahmen haben jedoch Grenzen: Weitere Preiserhöhungen für Geräte könnten die Nachfrage einschränken, insbesondere in Regionen, in denen Verbraucher empfindlich auf die Kosten von Elektronik reagieren.
Darüber hinaus nehmen die Vorteile von Lagerbeständen, die zu niedrigeren Einkaufspreisen gebildet wurden, allmählich ab. Laut den Finanzberichten von Apple stiegen die Kosten für Lagerbestände von etwa 11,09 Milliarden Dollar Ende des Juni-Quartals auf 14,54 Milliarden Dollar Ende September.
Einige der zuvor gekauften Speicher helfen vorübergehend, den Anstieg der Herstellungskosten einzudämmen. Die gesamten Lagerkosten offenbaren jedoch nicht das Volumen der zu niedrigeren Preisen erworbenen Komponenten, was es schwierig macht, zu bestimmen, wie lange das Unternehmen diesen Vorteil nutzen kann.
Einkaufsverpflichtungen spielen ebenfalls eine wichtige Rolle. Während der Telefonkonferenz berichtete Ternus, dass Apples Herstellungsverpflichtungen zwischen Ende des Juni- und September-Quartals um 33 Milliarden Dollar gestiegen sind. Dies deutet auf Bemühungen hin, zukünftige Lieferungen zu sichern, zeigt jedoch nicht, zu welchen Preisen das Unternehmen Speicher erwirbt.
Das Hauptproblem für Apple ist nicht ein einmaliger quartalsweiser Anstieg der Chippreise, sondern die potenzielle Anhäufung von Kosten. Wenn die Einkaufspreise weiter steigen und die Kompensationsmöglichkeiten abnehmen, wird der Druck auf die Rentabilität deutlicher werden.
Apples Finanzergebnisse zeigen Wachstum, aber die Margenprognose verschlechtert sich
Apples Bericht für das vierte Quartal des Geschäftsjahres 2026, das am 26. September endete, zeigte ein stetiges Unternehmenswachstum. Der Umsatz erreichte 114,5 Milliarden Dollar, ein Anstieg von 12 % im Vergleich zum Vorjahreszeitraum. Der Nettogewinn betrug 30,7 Milliarden Dollar, und der verwässerte Gewinn pro Aktie (EPS) stieg um 14 % auf 2,10 Dollar.
Für das gesamte Geschäftsjahr 2026 erreichte Apples Umsatz einen Rekordwert von 478,8 Milliarden Dollar, ein Anstieg von 15 %. Der jährliche Gewinn pro Aktie betrug 8,98 Dollar, etwa 20 % höher als das Ergebnis des Vorjahres.
Die Haupttreiber des quartalsweisen Wachstums waren das iPhone und der Mac. Der Umsatz aus dem Smartphone-Verkauf stieg um etwa 17 % auf 57,6 Milliarden Dollar, während der Verkauf von Mac-Computern 10,8 Milliarden Dollar einbrachte, fast 24 % mehr als das Ergebnis des Vorjahres. Auch das Dienstleistungsgeschäft stellte einen Rekord auf und erreichte einen Umsatz von 31,6 Milliarden Dollar.
Starke Verkaufszahlen bedeuten jedoch nicht, dass die Produktionskosten unter Kontrolle sind. Die Hauptwarnung für Investoren war die Bruttomargenprognose—der Teil des Umsatzes, der nach Abzug der Kosten für verkaufte Waren und Dienstleistungen verbleibt.
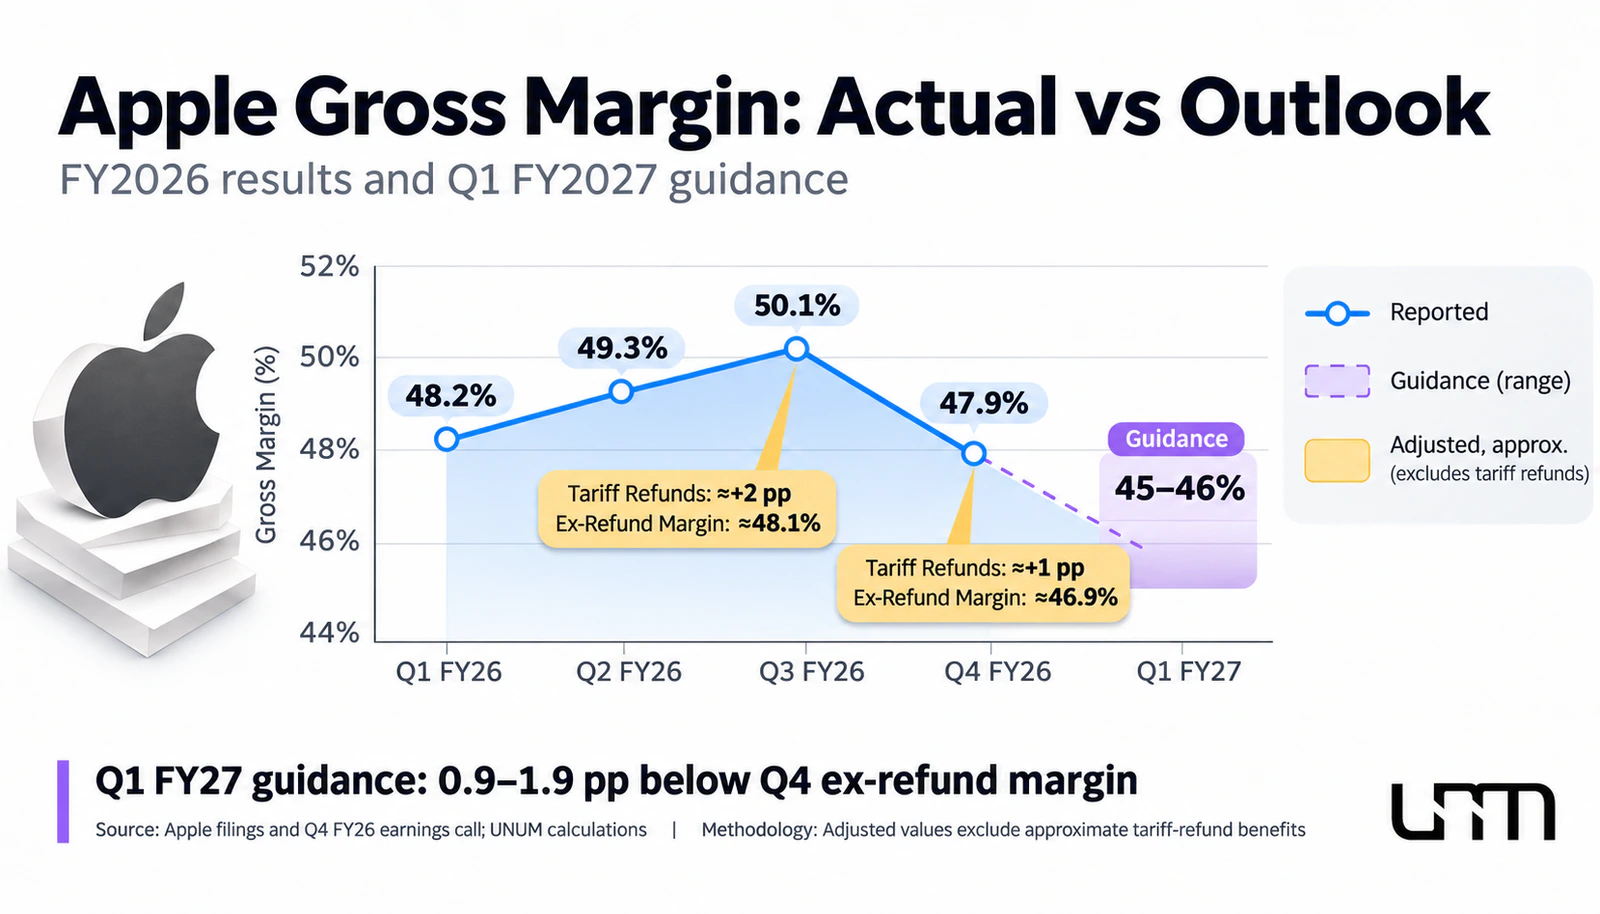
Im September-Quartal lag die Bruttomarge von Apple bei 47,9 %. Für das erste Quartal des Geschäftsjahres 2027, das im Dezember 2026 endet, prognostiziert das Management einen Rückgang auf 45–46 %.
Das September-Ergebnis beinhaltete einen positiven Effekt durch die Rückerstattung von Zöllen von etwa einem Prozentpunkt. Ohne diesen einmaligen Vorteil hätte die Bruttomarge etwa 46,9 % betragen.
Ein direkter Vergleich der tatsächlichen 47,9 % mit den prognostizierten 45–46 % ohne eine solche Anpassung wäre falsch. Unter Berücksichtigung der Rückerstattung der Zölle beträgt die erwartete Verschlechterung etwa 0,9–1,9 Prozentpunkte im Vergleich zur angepassten September-Basis.
Laut CFO Kevan Parekh ist der Hauptteil des erwarteten sequentiellen Margenrückgangs auf den Anstieg der Speicherkosten zurückzuführen. Zusätzlicher Druck entsteht durch Ausgaben für die Entwicklung und Einführung von Siri AI.
Wichtig ist, dass Apples Umsatzprognose für das Dezember-Quartal ein Wachstum von 7–10 % im Jahresvergleich erwartet. Das Management rechnet daher mit einem Rückgang der Rentabilität, selbst bei weiter steigenden Verkäufen.
Wie bedeutend sind diese Änderungen für die Finanzergebnisse? Angenommen, ein hypothetischer Quartalsumsatz von 115 Milliarden Dollar, entspricht jeder Prozentpunkt der Bruttomarge etwa 1,15 Milliarden Dollar Bruttogewinn. Ein Rückgang der Marge um zwei Prozentpunkte bei unverändertem Umsatz würde eine Reduzierung des Bruttogewinns um etwa 2,3 Milliarden Dollar bedeuten.
Diese Berechnung ist keine Prognose für Apples Nettogewinn, da sie keine Änderungen bei Verkäufen, Betriebsausgaben, Steuern und anderen Indikatoren berücksichtigt. Sie zeigt jedoch, warum selbst relativ kleine Schwankungen der Rentabilität für ein Unternehmen dieser Größenordnung von Bedeutung sind.
Die Auswirkung auf den Gewinn pro Aktie hängt von zusätzlichen Bedingungen ab. Angenommen, ein unveränderter Quartalsumsatz von 115 Milliarden Dollar, eine gewichtete durchschnittliche verwässerte Aktienanzahl von 14,6 Milliarden und ein effektiver Steuersatz von 17 %, würde ein Rückgang der Bruttomarge um einen Prozentpunkt den geschätzten EPS um etwa 0,065 Dollar reduzieren.
Der 17 %-Satz entspricht der Anleitung, die Apple für das Dezember-Quartal gegeben hat. Umsatz und Aktienanzahl werden als bedingte Konstanten verwendet und nicht als genaue Unternehmensprognose.
Unter diesen Annahmen könnte ein Rückgang der Marge um zwei Prozentpunkte den Quartalsgewinn pro Aktie um etwa 0,13 Dollar reduzieren. Das tatsächliche Ergebnis wird von Betriebsausgaben, Besteuerung, Verkaufsstruktur und Aktienrückkäufen abhängen.
Infolgedessen wird das Finanzbild von Apple unklar. Der Umsatz des Unternehmens wächst weiter, aber ein Teil der zusätzlichen Einnahmen könnte durch steigende Kosten aufgezehrt werden. Die Hauptfrage für die nächsten Quartalsberichte ist, ob die Gewinne von Apple schnell genug wachsen können, um den Anstieg der Produktionskosten auszugleichen.
Werden Preiserhöhungen für iPhone und Mac helfen, die Gewinne zu halten?
Einer der Hauptvorteile von Apple ist die Fähigkeit, Geräte im Premiumsegment zu verkaufen, wo Verbraucher nicht nur für technische Spezifikationen, sondern auch für Software, Service-Ökosystem und Markenbekanntheit bezahlen. Dieses Modell bietet dem Unternehmen mehr Möglichkeiten, steigende Kosten durch Anpassung der Einzelhandelspreise auszugleichen.
Im Jahr 2026 hat Apple dieses Instrument bereits genutzt, indem es die Kosten für mehrere Geräte erhöht hat. Der Einfluss einer solchen Entscheidung auf die Finanzergebnisse hängt jedoch von der Reaktion der Verbraucher ab. Wenn der Anstieg des durchschnittlichen Verkaufspreises zusätzliche Ausgaben ausgleicht, ohne die Nachfrage erheblich zu reduzieren, kann die Rentabilität beibehalten werden. Wenn Verbraucher beginnen, Käufe zu verzögern oder günstigere Konfigurationen zu wählen, ist der Effekt weniger günstig.
Bei der Analyse der Preispolitik müssen drei miteinander verbundene Faktoren berücksichtigt werden.
Durchschnittlicher Verkaufspreis. Der Verkauf teurerer Modelle und Konfigurationen mit erhöhter Speicherkapazität kann den Umsatz auch bei moderater Verkaufsdynamik unterstützen.
Nachfrageelastizität. Preiserhöhungen können die Entscheidungen der Verbraucher beeinflussen, insbesondere in Schwellenmärkten und in Zeiten nachlassender Konsumausgaben.
Wettbewerbsumfeld. Samsung und andere Hersteller von Android-Geräten stehen vor ähnlichen Kostensteigerungen, sodass die Fähigkeit der Verbraucher, auf günstigere Alternativen umzusteigen, auch von den Preispolitiken der Wettbewerber abhängt.
Die Verkaufsstruktur spielt eine separate Rolle. Zum Beispiel kann die Erhöhung des Anteils teurer iPhone-Modelle den durchschnittlichen Umsatz pro Gerät verbessern, gleichzeitig jedoch zu höheren Kosten für komplexere Komponenten führen. Daher garantiert ein hoher Durchschnittspreis keine Erhöhung der Bruttomarge.
Es gibt auch eine langfristige Einschränkung. Apple ist nicht nur an Gewinn aus einem einzelnen Verkauf interessiert, sondern auch an der Erweiterung der installierten Gerätebasis, die nachfolgende Serviceeinnahmen sichert. Übermäßige Preiserhöhungen könnten den Upgrade-Zyklus für Smartphones und Computer verlangsamen und potenziell andere Geschäftsbereiche im Laufe der Zeit beeinflussen.
Daher wird die Preisgestaltung für iPhone und Mac zu einem wichtigen Instrument zum Schutz der Rentabilität von Apple, aber ihre Wirksamkeit hängt davon ab, wie widerstandsfähig die Nachfrage nach Premiumgeräten bleibt.
Für Investoren ist es wichtig, nicht nur Preisänderungen zu beobachten, sondern auch die Kombination von drei Indikatoren: Geräteeinnahmen, Wachstumsraten der Verkäufe und die Bruttomarge des Hardwaresegments. Wenn die Einnahmen weiter steigen und die Marge stabilisiert wird, wird dies ein Beweis für eine effektive Preisstrategie sein.
Verwandt auf UNUM: „iPhone 18 Pro könnte aufgrund steigender Speicherkosten um 100 $ teurer werden“.
Dienstleistungen und iPhone Duo können Druck auf das Hardwaregeschäft ausgleichen
Das Wachstum des Dienstleistungssegments ermöglicht es Apple, die Abhängigkeit der Finanzergebnisse von den Kosten einzelner Geräte teilweise zu reduzieren. Im Gegensatz zur Produktion von Smartphones und Computern erfordern viele digitale Dienstleistungen keine Speicherkäufe für jeden zusätzlichen Kunden, obwohl sie ihre eigenen technologischen und betrieblichen Ausgaben haben.
Im vierten Quartal des Geschäftsjahres 2026 erreichten die Serviceeinnahmen von Apple 31,6 Milliarden US-Dollar und stiegen im Jahresvergleich um etwa 10 %. Die Bruttomarge für dieses Segment lag bei etwa 76 %. Zum Vergleich: Die Bruttomarge des Gerätesegments lag bei 37,2 %.
Dieser Unterschied ist für die Gesamtprofitabilität signifikant. Wenn der Anteil der Dienstleistungen am Umsatz steigt, kann die gesamte Bruttomarge unterstützt werden, selbst wenn die Leistung einzelner Gerätekategorien sich verschlechtert.
Das Dienstleistungsgeschäft kann jedoch nicht als völlig immun gegen steigende technologische Kosten angesehen werden. Die Entwicklung von künstlicher Intelligenz erfordert zusätzliche Rechenleistung, Cloud-Infrastruktur und Modellwartung.
Laut CFO Kevan Parekh sind Ausgaben im Zusammenhang mit der Entwicklung von Siri AI auch in die Bruttomargenprognose einbezogen. Die Erweiterung der Cloud-AI-Funktionen kann neue Monetarisierungsmöglichkeiten schaffen, aber auch die Kosten für die Servicebereitstellung erhöhen.
Es ist noch nicht bekannt, inwieweit die zukünftige Monetarisierung von AI-Funktionen zusätzliche Ausgaben ausgleichen kann. Daher ist es verfrüht, signifikantes Umsatzwachstum aus bezahlter Siri AI in Finanzprognosen ohne bestätigte Raten, Implementierungszeiträume und Daten zur Nutzernachfrage einzubeziehen.
Ein weiterer Faktor bleibt das neue faltbare iPhone Duo. Das Gerät erweitert Apples Premiumangebot und hat das Potenzial, den durchschnittlichen Verkaufspreis von Smartphones zu erhöhen. Das anfängliche Kundeninteresse war hoch, aber das Unternehmen sah sich mit Lieferengpässen konfrontiert, was es schwierig machte, die Nachfrage zu befriedigen.
Für die Finanzanalyse ist es wichtig, zwischen hoher Nachfrage und tatsächlichen Verkäufen zu unterscheiden. Ein Produktmangel bringt dem Unternehmen keine zusätzlichen Einnahmen, wenn die Bestellung nicht innerhalb des Berichtszeitraums erfüllt werden kann. Darüber hinaus können Produktionsengpässe mit zusätzlichen Ausgaben einhergehen und einige Verkäufe auf nachfolgende Quartale verschieben.
Daher erweitern Dienstleistungen und neue Premiumgeräte tatsächlich die Fähigkeit von Apple, die Rentabilität zu erhalten. Keine dieser Richtungen beseitigt jedoch automatisch den Druck auf das Hardwaregeschäft, das immer noch einen großen Teil des gesamten Umsatzes ausmacht.
Was steigende Kosten für Apple-Aktien bedeuten
Für den Aktienmarkt ist nicht nur das Finanzergebnis wichtig, sondern auch dessen Übereinstimmung mit den Erwartungen. Ein Unternehmen kann Rekordumsätze erzielen und die Prognosen der Analysten übertreffen, dennoch können seine Aktien fallen, wenn die neuen Gewinnziele schwächer als erwartet sind.
Die Dynamik der AAPL-Aktienkurse nach dem Finanzbericht von Apple am 2. November zeigte, wie sensibel Investoren auf Gewinnprognosen reagieren.
Die Aktien schlossen die Haupthandelssitzung bei 338,32 USD, ein Rückgang von 1,83 %. Nach der Bekanntgabe der Ergebnisse und den Kommentaren des Managements gerieten die Kurse unter zusätzlichen Druck. Laut Reuters erreichte der Rückgang während der Telefonkonferenz etwa 4 %, wonach einige Verluste wieder aufgeholt wurden.
Die Marktreaktion lässt sich nicht allein durch die steigenden Speicherkosten erklären. Investoren bewerteten gleichzeitig die Bruttomargenprognose, die Wachstumsraten des Dienstleistungsgeschäfts, Lieferbeschränkungen, Ausgaben für Siri AI und die erwartete Umsatzdynamik.
Dennoch kann die Rentabilität zu einem wichtigen Faktor bei der Überarbeitung der EPS-Prognosen werden. Wenn das Unternehmen weniger Bruttogewinn aus jedem Dollar Umsatz erzielt, müssen Analysten bewerten, inwieweit zusätzliche Ausgaben durch Umsatzwachstum, Kostenoptimierung oder Änderungen in der Unternehmensstruktur ausgeglichen werden können.
Dies wirkt sich auch auf den Aktienkurs durch den KGV-Multiplikator aus — das Verhältnis von Marktpreis zu Gewinn pro Aktie. Seine prognostizierte Variante, das Forward-KGV, wird auf Basis der erwarteten Gewinne für einen zukünftigen Zeitraum berechnet.
Laut StockAnalysis betrug das Forward-KGV von Apple am 2. November 2026 etwa 35,4. Zum Vergleich: Am Ende des Geschäftsjahres 2025 lag der Wert bei 33,0 und am Ende von 2024 bei etwa 31,5. In den Jahren 2022 und 2023 lagen die entsprechenden Werte sogar noch niedriger — etwa bei 24,3 und 26,7.
Somit werden Apple-Aktien im Verhältnis zu den erwarteten Gewinnen höher bewertet als am Ende mehrerer vorheriger Jahre. Dies bedeutet nicht unbedingt, dass das Unternehmen überbewertet ist: Der Markt könnte die stetige Nachfrage nach Geräten, die hohe Rentabilität des Dienstleistungsgeschäfts und Apples Fähigkeit zur Generierung von Cashflow einpreisen. Eine hohe Bewertung erhöht jedoch die Sensibilität der Kurse gegenüber sich verschlechternden Prognosen.
Ein zusätzlicher Maßstab wird durch den Vergleich mit anderen großen Technologieunternehmen geboten. Laut derselben Quelle lag das Forward-KGV von Microsoft am 2. November bei etwa 24,6, deutlich niedriger als der Wert von Apple.
Ein direkter Vergleich von Multiplikatoren ohne Berücksichtigung von Unterschieden in Wachstumsraten, Unternehmensstruktur und Investitionsausgaben ist jedoch nicht korrekt. Ein erheblicher Teil der Einnahmen von Apple stammt aus dem Verkauf von Geräten, die empfindlich auf Komponentenpreise reagieren. Microsoft konzentriert sich stärker auf Software und Cloud-Dienste, die anderen Kostenfaktoren unterliegen.
Daher beweist der Unterschied in den Multiplikatoren nicht, dass ein Unternehmen dem anderen vorzuziehen ist, sondern hilft, die Anforderungen der Investoren an zukünftige Gewinne zu bewerten.
Das Hauptrisiko liegt in der gleichzeitigen Verschlechterung von zwei Indikatoren: der prognostizierten Gewinne pro Aktie und dem Multiplikator, den der Markt bereit ist, dafür zu zahlen.
Wenn beispielsweise die EPS-Prognose um 10 % sinkt und der Aktienkurs unverändert bleibt, steigt das Forward-KGV um etwa 11,1 %. Die Aktie wird im Verhältnis zu den erwarteten Gewinnen teurer. Um den vorherigen Multiplikator beizubehalten, müsste der Marktpreis, ceteris paribus, um dieselben 10 % sinken.
Wenn der Multiplikator, den Investoren bereit sind, für zukünftige Gewinne zu zahlen, gleichzeitig sinkt, könnte der Druck auf die Kurse stärker sein. Eine solche Berechnung spiegelt jedoch nur die mathematische Beziehung zwischen Gewinnen und Aktienbewertung wider und ist keine Prognose des Marktpreises.
In der Zwischenzeit behält Apple Faktoren der finanziellen Stabilität bei. Im Septemberquartal generierte das Unternehmen etwa 28,1 Milliarden USD an operativem Cashflow und verwendete etwa 24 Milliarden USD für Aktienrückkäufe. Weitere 3,9 Milliarden USD wurden für Dividenden und damit verbundene Zahlungen ausgegeben.
Aktienrückkäufe reduzieren die Anzahl der ausstehenden Aktien und unterstützen, ceteris paribus, die EPS-Zahl. Dies löst jedoch nicht das Kostenproblem: Die Erhöhung der Gewinne pro Aktie durch die Reduzierung der Aktienanzahl muss von einem Wachstum der operativen Effizienz unterschieden werden.
Ein zusätzlicher Maßstab ist der freie Cashflow, der zeigt, wie viel Bargeld nach Investitionsausgaben übrig bleibt. Seine Dynamik ermöglicht die Bewertung der Fähigkeit des Unternehmens, Investitionen, Dividenden und Rückkäufe zu finanzieren, ohne die Schuldenlast übermäßig zu erhöhen.
Für eine umfassende Bewertung von AAPL sollte das prognostizierte KGV mit historischen Werten, erwarteten EPS-Wachstumsraten und Cashflows verglichen werden. Eine hohe Marktbewertung kann lange bestehen bleiben, aber wenn sich die Finanzprognosen verschlechtern, wird der Spielraum für Fehler des Unternehmens kleiner.
Aktuelle Aktienkurse und Marktdynamiken können im "Aktienkurse"-Abschnitt auf UNUM verfolgt werden.
Drei Szenarien für Apple in den kommenden Quartalen
Der Finanzausblick für Apple im Jahr 2027 wird weitgehend davon abhängen, wie schnell sich die Speicherpreise stabilisieren und ob das Unternehmen zusätzliche Kosten ausgleichen kann. Änderungen der Herstellungskosten sollten zusammen mit der Verbrauchernachfrage, der Verkaufsstruktur und der Entwicklung des Dienstleistungsgeschäfts betrachtet werden.
Basierend auf den aktuellen Daten können drei Szenarien identifiziert werden. Diese sind keine Prognosen für Aktienkurse, sondern veranschaulichen die Bedingungen, unter denen die finanzielle Leistung des Unternehmens unterschiedliche Entwicklungen nehmen könnte.
Positives Szenario — Margendruck lässt nach
Das Wachstum der Vertragspreise für DRAM und NAND Flash verlangsamt sich, und die Einkaufskosten von Apple stabilisieren sich allmählich. Die Verbrauchernachfrage bleibt stark, Preiserhöhungen führen nicht zu einem signifikanten Rückgang der Verkäufe, und das Dienstleistungsgeschäft erhöht weiterhin seinen Beitrag zum Gesamtgewinn.
In diesem Szenario könnte die Bruttomarge näher am oberen Ende der aktuellen Prognose liegen — 46%. Ihre weitere Erholung wird von den Speicherpreisen, der Verkaufsstruktur und den Entwicklungskosten der Dienstleistungen abhängen.
Die Bestätigung des positiven Szenarios wird in verbesserten Managementprognosen, der Stabilisierung der Geräteprofitabilität und der Fortsetzung positiver EPS-Dynamiken zu sehen sein.
Basisszenario — Umsatzwachstum begleitet von steigenden Kosten
Die Speicherpreise bleiben hoch, aber ihr Wachstumsrate nimmt allmählich ab. Apple gleicht die Kosten teilweise durch Anpassung der Gerätepreise, Beschaffungsmanagement und Entwicklung von Dienstleistungen aus.
In diesem Fall könnte die Bruttomarge etwa in der Mitte des Prognosebereichs liegen — 45,5%. Das Umsatzwachstum wird weiterhin die absolute Gewinnhöhe unterstützen, aber die Erholung der Profitabilität wird zusätzliche Zeit erfordern.
Wichtige Indikatoren für dieses Szenario werden die Aufrechterhaltung der Umsatzprognosen, keine signifikante Verschlechterung der Nachfrage und die allmähliche Stabilisierung der Beschaffungskosten sein.
Negatives Szenario — Kosten wachsen schneller als Umsätze
Speicherengpässe bestehen fort, und die Einkaufspreise steigen weiter. Die Vorteile alter Bestände nehmen ab, weitere Einzelhandelspreiserhöhungen begrenzen die Nachfrage, und die Entwicklung der KI-Infrastruktur erfordert zusätzliche Ausgaben.
In diesem Szenario könnte die Bruttomarge dem unteren Ende der Prognose näher kommen — 45%. Wenn der Kostendruck zunimmt, könnte die Profitabilität in den folgenden Quartalen weiter sinken, was zu einer Überarbeitung der EPS-Erwartungen führen würde.
Hauptsignale des negativen Szenarios werden verschlechterte Managementprognosen, verlangsamte Geräteverkäufe und weitere Erhöhungen der Komponentenpreise sein.
Wie unterschiedliche Margenniveaus Apples Gewinn beeinflussen können
Für einen quantitativen Vergleich betrachten Sie ein hypothetisches Modell mit einem vierteljährlichen Umsatz von 115 Milliarden US-Dollar. Die Berechnungsgrundlage geht von einer Bruttomarge von etwa 46,9% aus, wobei etwa ein Prozentpunkt des positiven Tarifeffekts vom tatsächlichen Wert von 47,9% des Septemberquartals ausgeschlossen ist.
Angenommen, die Betriebsausgaben bleiben unverändert, die gewichtete durchschnittliche Anzahl der verwässerten Aktien beträgt 14,6 Milliarden, und der effektive Steuersatz beträgt 17%. Letzteres entspricht Apples Prognose für das Dezemberquartal.
Szenario | Bruttomarge | Änderung des Bruttogewinns gegenüber der Basis | Änderung des vierteljährlichen EPS gegenüber der Basis |
|---|---|---|---|
Positiv | 46,0% | −1,04 Milliarden US-Dollar | −0,059 US-Dollar |
Basis | 45,5% | −1,61 Milliarden US-Dollar | −0,092 US-Dollar |
Negativ | 45,0% | −2,19 Milliarden US-Dollar | −0,124 US-Dollar |
Quelle: UNUM-Berechnungen basierend auf Apple-Berichten und Modellannahmen. Werte sind gerundet.
Der Unterschied zwischen den positiven und negativen Szenarien beträgt etwa 1,15 Milliarden US-Dollar im Bruttogewinn für das Quartal und etwa 0,065 US-Dollar EPS bei gleichem Umsatz. Wenn ein solcher Unterschied vier aufeinanderfolgende Quartale anhält, würde der jährliche Effekt etwa 0,26 US-Dollar Gewinn pro Aktie betragen.
Eine jährliche Extrapolation ist jedoch rein illustrativ. Apples Verkaufssaisonalität, Änderungen des Steuersatzes, Verkaufsstruktur und Ausgaben für neue Produkte können die tatsächlichen Ergebnisse erheblich verändern.
Alle drei Margenniveaus in der Tabelle liegen innerhalb der von der Firma veröffentlichten Prognose für das Dezemberquartal. Dies sind Szenarien der Sensitivitätsanalyse des Finanzmodells, keine eigenständigen Prognosen ihrer Wahrscheinlichkeit. In den folgenden Quartalen könnte die tatsächliche Marge außerhalb des betrachteten Bereichs liegen.
Diese Berechnungen helfen, finanzielle Risiken zu bewerten, aber eine vollständige Prognose der Apple-Aktie erfordert zusätzliche Annahmen über zukünftige Gewinne, Cashflow und Markt-Multiplikatoren.
Szenarioanalysen zeigen, dass derselbe Anstieg der Speicherkosten unterschiedliche Konsequenzen haben kann. Wenn der Umsatz aus Verkäufen und Dienstleistungen schneller wächst als die zusätzlichen Ausgaben, kann der Gewinn von Apple weiter steigen. Wenn jedoch die Kosten das Umsatzwachstum übersteigen, reicht selbst ein Rekordumsatz nicht mehr aus, um verbesserte Finanzergebnisse zu garantieren.
Wichtige Kennzahlen für Investoren
Die bevorstehenden Quartalsberichte von Apple werden es uns ermöglichen, zu überprüfen, wie erfolgreich das Unternehmen sich an die sich ändernden Bedingungen auf dem Komponentenmarkt anpasst. Um die Situation zu beurteilen, ist es wichtig, nicht nur einen Indikator zu überwachen, sondern eine Gruppe von miteinander verbundenen finanziellen und branchenspezifischen Daten.
Vertragspreise für DRAM und NAND Flash. Quartalsaktualisierungen von TrendForce werden helfen, die allgemeine Richtung des Speichermarktes zu beurteilen. Eine Verlangsamung des Preiswachstums kann auf eine Entspannung des Drucks hinweisen, obwohl die tatsächlichen Einkaufsbedingungen von Apple von den Branchentrends abweichen können.
Bruttomarge von Apple. Der wichtigste kurzfristige Maßstab bleibt die Prognose von 45–46 % für das Dezemberquartal. Nachfolgende Prognosen werden zeigen, ob das Management eine Erholung der Rentabilität erwartet.
Marge des Hardware-Geschäfts. Ihre Dynamik wird es uns ermöglichen zu beurteilen, wie sehr der Anstieg der Einzelhandelspreise und Änderungen in der Verkaufsstruktur den Anstieg der Gerätekosten ausgleichen.
Umsatz aus iPhone und Mac. Anhaltendes Wachstum bei gleichzeitiger Rentabilität wird die Effektivität der Preisstrategie anzeigen. Eine Verlangsamung der Verkäufe angesichts steigender Kosten wird ein zusätzlicher Risikofaktor sein.
Service-Umsatz. Es ist notwendig, das Wachstum des Service-Umsatzes mit seiner Bruttomarge zu vergleichen, insbesondere vor dem Hintergrund der Entwicklung von Cloud-AI-Funktionen.
EPS-Prognosen und AAPL-Bewertung. Änderungen in den Gewinnerwartungen sollten mit der Dynamik des Forward-KGV, des freien Cashflows und der Aktienrückkaufvolumina verglichen werden.
Kommentare des Managements zu Lagerbeständen und neuen Einkaufverpflichtungen werden von besonderer Bedeutung sein. Wenn die Speicherkosten weiter steigen und der Effekt zuvor erworbener Komponenten nachlässt, könnte dies die Rentabilität mit einer Verzögerung von mehreren Quartalen beeinflussen.
Für Investoren und Händler ist es auch wichtig, zwischen der kurzfristigen Reaktion der Aktienkurse auf Gewinnberichte und langfristigen Änderungen im Finanzmodell des Unternehmens zu unterscheiden. Ein einmaliger Rückgang der Marge bedeutet nicht unbedingt eine anhaltende Verschlechterung des Geschäfts, aber eine Reihe negativer Gewinnprognosekorrekturen kann die Marktbewertung von Apple erheblich verändern.
Zwei Bedingungen sind für die kommenden Quartale besonders wichtig. Erstens, ob das Unternehmen seine Bruttomarge innerhalb des Prognosebereichs halten kann, ohne dass die Nachfrage erheblich nachlässt. Zweitens, ob Analysten die EPS-Wachstumserwartungen beibehalten werden, nachdem der volle Einfluss höherer Einkaufspreise in den Berichten reflektiert ist.
Die Hauptfrage ist, ob Apple den Vorteil seines Geschäftsmodells angesichts gestiegener Einkaufskosten aufrechterhalten kann. Das Wachstum des Dienstleistungssegments, die stetige Nachfrage nach Premium-Geräten und der erhebliche Cashflow bieten dem Unternehmen Spielraum zur Anpassung, beseitigen jedoch nicht die Abhängigkeit des Hardware-Geschäfts vom Komponentenmarkt.
Infolgedessen wird teurer Speicher zu einem Test für Apples Fähigkeit, Umsatzwachstum in Gewinnwachstum umzuwandeln. Für die Bewertung von Investitionsrisiken und AAPLs Aussichten sind die Dynamik der DRAM- und NAND-Flash-Preise entscheidend, ebenso wie die Auswirkungen zusätzlicher Ausgaben auf die Bruttomarge, das EPS und die Erwartungen der Investoren.
Dieses Material dient ausschließlich Informationszwecken und stellt keine Finanzberatung oder Anlageempfehlungen dar.