
Әлемдегі орталық банктер алтын қорларын арттыруда, ал халықаралық валюта активтеріндегі доллардың үлесі біртіндеп төмендеуде. ЕОБ бағалауы бойынша, 2025 жылдың соңына қарай алтынның жалпы ресми резервтердегі үлесі шамамен 27%-ға жетті, ал АҚШ қазынашылық облигациялары шамамен 22%-ды құрады. Алайда, бұл санаттар активтердің құрамы, ұстаушылардың қамтылуы және бағалау әдістемесі бойынша ерекшеленеді. Алғашқы көзқараста бұл жаһандық экономиканың долларсыздануын растайтындай көрінеді. Дегенмен, физикалық алтын қорларының өсуі олардың нарықтық құнынан айтарлықтай баяу жүруде, және алтын қорларының өсуі әрқашан доллар активтерін сатумен қатар жүрмейді. Орталық банктер жаһандық қаржы жүйесінің архитектурасын шынымен өзгертіп жатыр ма, әлде алтынның рөлінің өсуі негізінен қайта бағалау әсерін көрсетеді ме? Бұл сұраққа жауап беру үшін нақты металл сатып алуларын, баға өзгерістерін және халықаралық резервтердің қайта бөлінуін ажырату қажет.
Алтынның жаһандық резервтік жүйеге оралуы
Бреттон-Вудс валюталық жүйесі құлағаннан кейін бірнеше онжылдықтар бойы алтын халықаралық есеп айырысулардағы бұрынғы маңызын біртіндеп жоғалтты. 1971 жылы АҚШ шетелдік валюталық органдар үшін долларды алтынға айырбастауды тоқтатты, және халықаралық валюталық жүйедегі кейінгі өзгерістер ақырында металды доллар құнының ресми якорьі ретіндегі функциясынан айырды.
Дегенмен, алтын орталық банктердің резервтерінен жоғалып кеткен жоқ. АҚШ, Германия, Италия және Франция негізінен алдыңғы онжылдықтарда қалыптасқан елеулі резервтерді сақтап қалды. Бұл елдер үшін металл олардың қаржылық мұрасының бір бөлігі болып қалды, ал көптеген дамушы экономикалар пайыздық кіріс пен валюталық интервенцияларды тез жүргізу мүмкіндігін қамтамасыз ететін шетел валюталары мен мемлекеттік облигацияларды таңдады.
2008–2009 жылдардағы жаһандық қаржы дағдарысынан кейін алтынға деген көзқарас өзгере бастады. 2010 жылы ресми сектор 21 жыл ішінде алғаш рет алтынның таза сатып алушысы болды, бұл орталық банктердің металл жинақтау кезеңінің басталуын белгіледі. Сұраныс біртіндеп дамушы экономикаларға ауысты. Бұл процесс активтерді әртараптандыруға деген ұмтылыс, валюталардың ұзақ мерзімді тұрақтылығы туралы белгісіздік және қаржылық тәуекелдерді қабылдаудың өзгеруімен әсерленді.
2022 жылдан кейін ерекше байқалатын жеделдеу болды. World Gold Council деректері бойынша, 2022, 2023 және 2024 жылдары ресми таза алтын сатып алулар жылына 1 000 тоннадан асты. 2025 жылы сұраныс 863,3 тоннаға дейін төмендеді, бірақ 2010–2021 жылдардағы орташа жылдық көрсеткіштен екі есе дерлік жоғары болып қалды, ол 473 тонна болды.
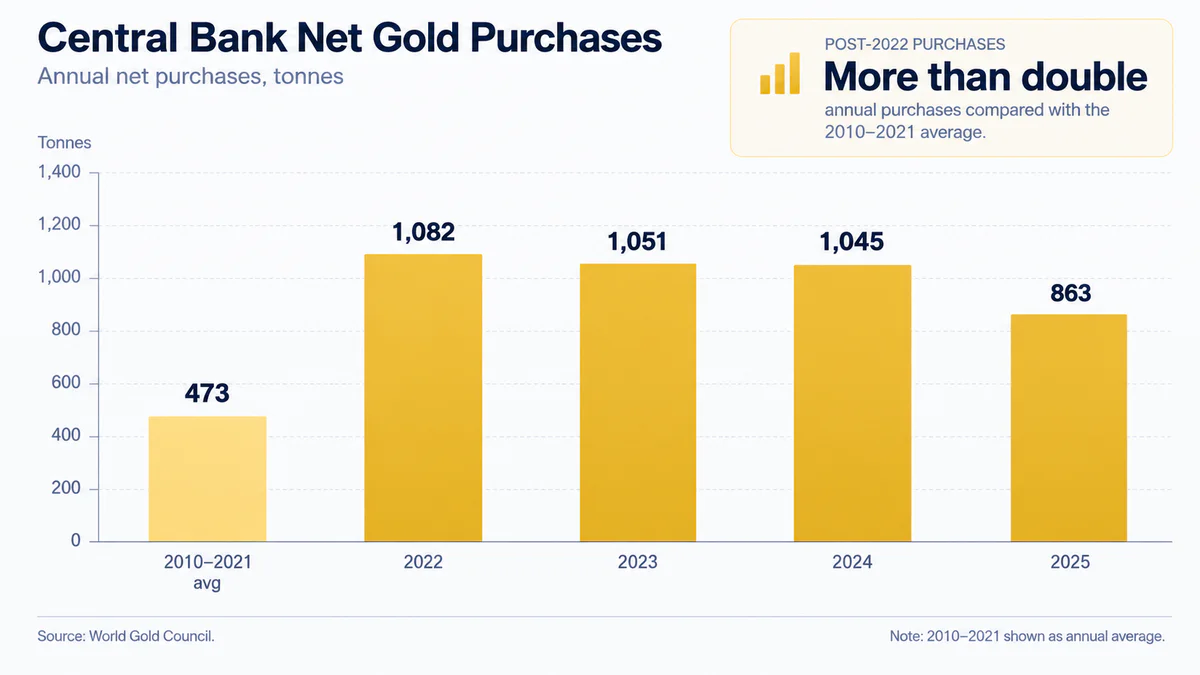
Сатып алулардың ауқымы ресми сұраныстың құрылымдық өзгерісін көрсетеді. Алайда, бұл орталық банктердің доллардан бас тартуын білдірмейді. Алтын сатып алулар ағымдағы валюта түсімдері, әртүрлі валюталардағы активтерді сату, ішкі нарық операциялары немесе жаңадан қалыптасқан резервтердің құрылымындағы өзгерістер арқылы қаржыландырылуы мүмкін.
Сонымен қатар, халықаралық резервтер бір уақытта бірнеше функцияларды атқарады. Олар валюталық жүйеге деген сенімділікті сақтау, валюталық интервенцияларды жүргізу, сыртқы міндеттемелерді қызмет көрсету және экономиканы дағдарыстардан сақтандыру үшін қолданылады. Алтынның үлесін арттыру туралы шешім баланс тұрақтылығын арттыруға деген ұмтылысты көрсетуі мүмкін, бірақ доллар құралдарынан бас тартуды білдірмейді.
Неліктен алтынның үлесі 27%-ға дейін өсті
2026 жылдың маусым айында Еуропалық Орталық Банк жариялады "Еуроның халықаралық рөлі" атты есепті, онда 2025 жылдың соңындағы жаһандық ресми резервтердің құрылымы бағаланды.
ЕОБ есептеулері бойынша, алтын резервтердің шамамен 27%-ын құрады, ал еуро шамамен 15%-ды, АҚШ қазынашылық облигациялары 22%-ды құрады. Бұл орталық банктердің металлға деген артықшылықтарының мүмкін өзгерістері туралы талқылаулардың негізін қалады.
Алайда, мұнда әдістемелік айырмашылықтарды ескеру қажет. Алтын дербес резервтік актив болып табылады, еуро - бұл қаржылық құралдардың толық жиынтығы номинацияланған валюта, ал АҚШ қазынашылық облигациялары доллармен номинацияланған қарыздық бағалы қағаздардың нақты класы болып табылады. Сондықтан, алтынның құны қазынашылық облигациялардағы шетелдік ресми инвестициялардан асып кетуі барлық доллар резервтерінен асып кеткенін білдірмейді.
ЕОБ қолданатын халықаралық салыстыруларда алтын резервтерінің құны нарықтық бағалар бойынша бағаланады, дегенмен ұлттық есеп ережелері әртүрлі болуы мүмкін. Тіпті егер орталық банк бірде-бір қосымша құйма сатып алмаса да, металдың қымбаттауы оның баланс құнын арттырады және пайыздық үлесін автоматты түрде көтереді.
2024 жылы алтынның бағасы шамамен 30%-ға, ал 2025 жылы тағы шамамен 60%-ға өсті, ЕОБ бағалауы бойынша. Бұл жаңа сатып алуларды есепке алмастан, алтын мен басқа резервтік активтер арасындағы қатынасты айтарлықтай өзгертті.
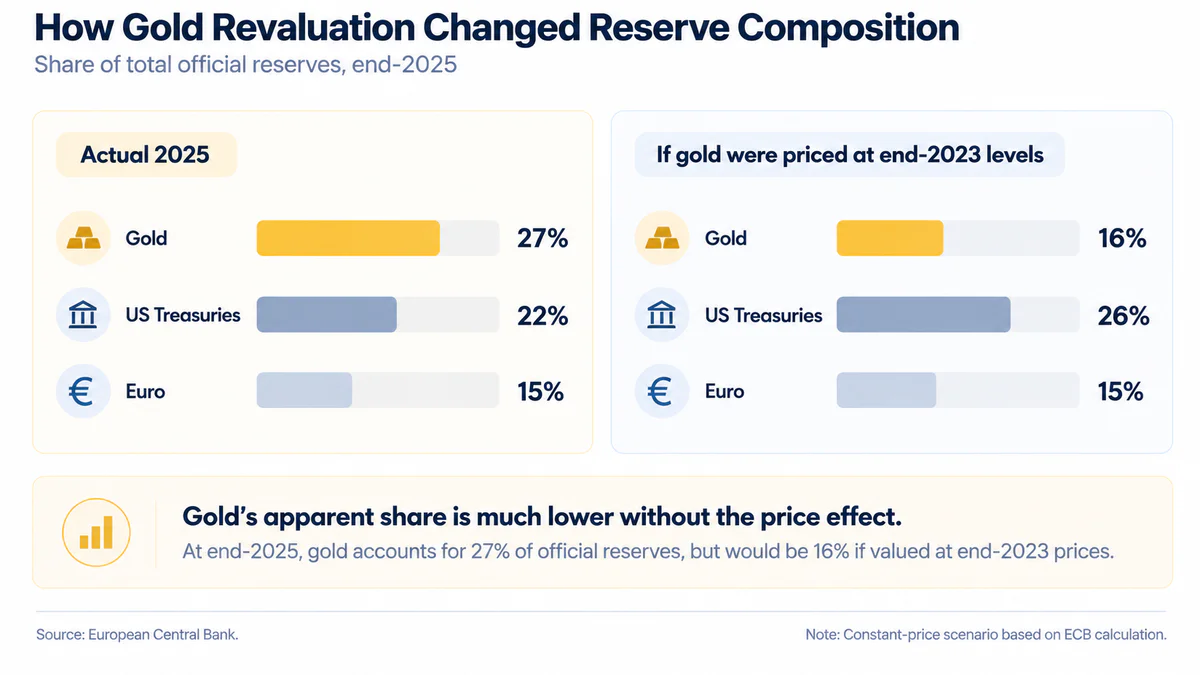
Осылайша, металдың бағасының өзгеруі оның халықаралық резервтік жүйедегі рөлін бағалау үшін маңызды. Алтынның үлесінің өсуі шын мәнінде сәйкес активтердің құнының өсуін көрсетеді, бірақ бұл орталық банктердің стратегияларындағы салыстырмалы өзгерісті білдірмейді.
Сонымен қатар, металдың қымбаттауы оның пайыздық үлесін соншалықты арттыра алады, сондықтан орталық банк мақсатты резервтік құрылымды қол жеткізу үшін қосымша сатып алулар жасаудың қажеті жоқ. Кейбір жағдайларда бұл тіпті бастапқы портфель пропорцияларын қалпына келтіру үшін алтынның ішінара сатылуына ынталандыруы мүмкін.
Нақты сатып алулар және қайта бағалау әсері
Физикалық алтын резервтері мен олардың нарықтық құны арасындағы айырмашылықты егжей-тегжейлі талдау Халықаралық валюта қорының "Орталық банктің алтын резервтері: стратегиялық ойлар, нарықтық тәуекелдер және практикалық нұсқаулар" атты зерттеуінде Истван Мак пен Этьен Ваккаро-Гранж тарапынан ұсынылды. жарияланды 2026 жылғы 9 шілдеде.
Авторлар 2018 жылдан 2025 жылға дейін орталық банктердің баланстарындағы алтынның нарықтық құны шамамен $1,2 трлн-нан $4,5 трлн-ға дейін өскенін анықтады. Бұл 268% өсуді білдіреді, ал резервтердің физикалық көлемі тек 8,5% өсті.
Айта кетерлігі, нарықтық құнның өсуінің шамамен үштен екісі орталық банктердің алтын резервтерімен байланысты, олардың физикалық көлемі іс жүзінде өзгеріссіз қалды. Бұл резервтердің құндық тұрғыдан өсуінің елеулі бөлігі қосымша металл сатып алусыз жүзеге асқанын көрсетеді.
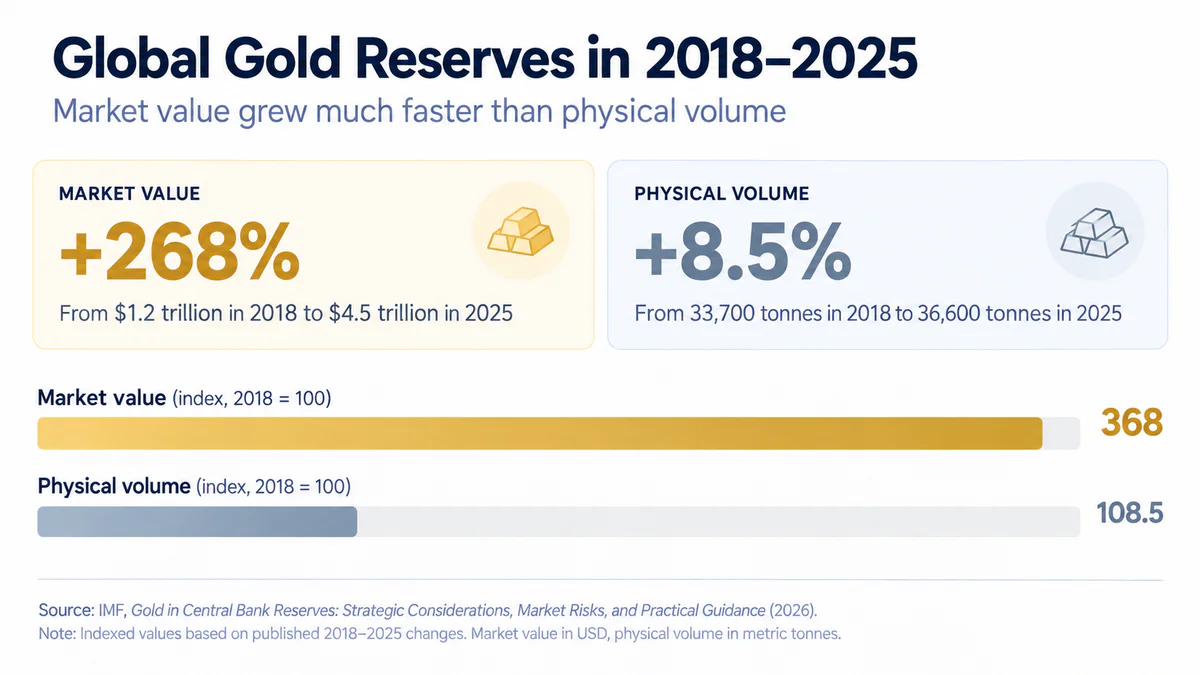
Сандар арасындағы айырмашылық қарапайым қатынаспен түсіндіріледі: алтын резервтерінің құны металл көлемі мен оның ағымдағы нарықтық бағасының көбейтіндісіне тең (V=QP).
Егер алтынның физикалық көлемі 8,5% өскен болса және оның нарықтық құны шамамен 3,68 есе өскен болса, құндағы өзгеріске негізгі үлес баға факторы болуы тиіс. ХВҚ жариялаған алтынның құны мен көлемінің өзгеруінің дөңгелектелген сандарын пайдалана отырып, бастапқы және соңғы күндер арасындағы болжамды баға өсімі шамамен 239% құрайды. Бұл есептелген баға, кезеңдегі орташа нарықтық бағаның жеке көрсеткіші емес.
Бұл ресми алтын бағасының жеке бағасы емес, көрсеткіштік қатынас: нақты бөлшектеу үлгі құрамына, резервтерді бағалау күндеріне және деректердің басқа әдістемелік ерекшеліктеріне байланысты.
Кешенді талдау үшін екі әсерді бөлу қажет:
Жинақтау әсері — физикалық алтынды сатып алу немесе сату арқылы резерв құнының өзгеруі.
Қайта бағалау әсері — нарықтық баға қозғалыстарының нәтижесінде қолданыстағы резервтердің құнының өзгеруі.
Екі әсер де қаржылық баланс тұрғысынан нақты. Айырмашылығы сол, біріншісі орталық банктің әрекеттерін көрсетеді, ал екіншісі оның шешімдеріне тәуелсіз болуы мүмкін.
Бұл жағдай алтынның нарықтағы үлесінің өсуін дедолларизацияның жеке дәлелі ретінде пайдалануды шектейді.
Алтын бағасы төмендегенде не болады
Қайта бағалау әсерінің кері жағы бар. Егер алтын басқа резервтік активтерге қарағанда тезірек қымбаттаса, ол баланстағы үлесін арттырады, бірақ бағалар төмендегенде, бұл процесс кері айналады.
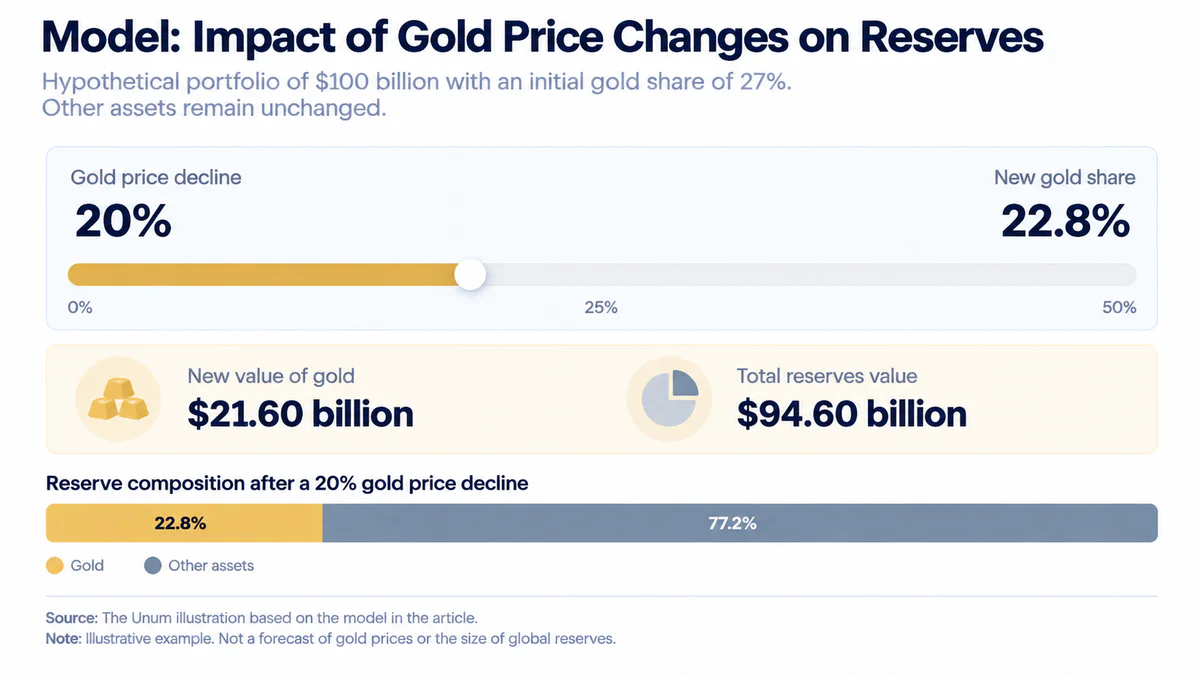
Белгілі бір күні ресми резервтер $100 миллиардты құрайды делік, оның ішінде $27 миллиард алтында. Портфельдің қалған бөлігі $73 миллиардты құрайды.
Егер алтын 20% арзандаса, ал басқа активтердің құны өзгеріссіз қалса, алтын компоненті $21,6 миллиардқа дейін төмендейді. Жалпы резерв құны $94,6 миллиардқа дейін төмендейді, ал алтынның үлесі шамамен 22,8% дейін төмендейді.
Орталық банк ешқандай операция жасамады, бірақ резервтік портфельдегі алтынның үлесі төрт пайыздық пункттен астамға төмендеді.
Шілде айындағы ХВҚ зерттеуі осы тәуекелді атап көрсетеді. Алтынның құнының өсуі номиналды резервтердің жеткіліктілігі көрсеткіштерін жақсартады, бірақ әрқашан елдің сыртқы төлемдерді тез жабу қабілетін арттырмайды.
Авторлар алтынның жоғары құбылмалылығы бар екенін және оның қорғаныс қасиеттері қаржылық соққының сипатына байланысты екенін атап көрсетеді. Сондықтан алтын резервтерінің құнының өсуі резервтік портфельдің сапасының тұрақты жақсаруы ретінде автоматты түрде түсіндірілмеуі тиіс.
Алтын шынымен АҚШ облигацияларынан асып кетті ме?
Алтын мен АҚШ қазынашылық облигациялары арасындағы салыстыру дедолларизация талқылауында негізгі дәлелге айналды. Алайда, 2026 жылғы қыркүйекте Федералдық резервтің экономисі Колин Вайс жариялады осы салыстырудың шектеулерін түсіндіретін жеке мақала.
Мақала "Неге алтын шынымен қазынашылық бағалы қағаздардан әлемдегі ең сүйікті резервтік актив ретінде асып кеткен жоқ" деп аталады.
Автор орталық банктердің әрекеттері туралы тікелей салыстыру жаңылыстыратын әсер қалдыруы мүмкін екі негізгі себепті анықтайды.
Біріншіден, 2024–2025 жылдары ресми алтын резервтерінің құнының өсуінің елеулі бөлігі металл бағасының өсуімен байланысты болды, бұл процесте жеке инвестициялық сұраныс маңызды рөл атқарды.
Екіншіден, жаһандық алтын резервтері дамыған елдердің үлкен тарихи қорларын қамтиды, олар негізінен Бреттон-Вудс дәуірінде қалыптасқан. Бұл резервтер жаһандық статистикада есепке алынады, тіпті тиісті орталық банктер ондаған жылдар бойы елеулі сатып алулар жасамаған болса да.
АҚШ мысалы ерекше маңызды. Американдық мемлекет әлемдегі ең үлкен ресми алтын қорына ие, бірақ оның өз қазынашылық облигациялары АҚШ үшін шетелдік резервтік активтер болып саналмайды. Осылайша, барлық жаһандық алтын қорларын АҚШ қазынашылық облигацияларына шетелдік ресми инвестициялармен салыстыру кезінде әртүрлі активтер санаттары мен олардың иелері салыстырылады.
Вайс сонымен қатар валюта басқару операцияларына байланысты резервтер құрылымының өзгеруіне назар аударады. Валюта интервенциясы үшін шетелдік активтерді сату доллардан саяси себептермен бас тартуды білдірмейді.
Сондықтан дұрыс қорытынды - алтынның маңызды резервтік актив болуын тоқтатқандығы емес, оның нарықтық құнының өсуі барлық орталық банктердің артықшылықтарының өзгеруімен теңестірілмейді.
Халықаралық резервтердегі доллармен не болып жатыр
Алтынның құны өсіп жатқанда, жаһандық резервтердегі американдық валютаның үлесі шынымен де біртіндеп төмендеуде. Алайда, не болып жатқанын түсіну үшін бөлек деректер жиынтығына — Халықаралық Валюта Қорының (ХВҚ) ресми шетелдік валюта резервтерінің валюта құрамы (COFER) деректеріне жүгіну қажет.
COFER доллар, еуро, иена, фунт стерлинг, юань және басқа валюталар арасындағы ресми шетелдік валюта резервтерінің таралуын көрсетеді. Ақша алтыны бұл жиынтыққа кірмейді, сондықтан COFER деректерін жалпы ресми резервтердегі алтынның пайыздық үлесімен тікелей салыстыруға болмайды.
2026 жылғы 8 қазандағы ХВҚ-ның соңғы жарияланымына сәйкес, 2026 жылдың екінші тоқсанында жаһандық шетелдік валюта резервтері $13,10 трлн-нан $13,22 трлн-ға дейін өсті. Осы кезеңде доллардың үлесі 57,18%-дан 56,70%-ға дейін төмендеді, ал доллар талаптарының көлемі іс жүзінде өзгеріссіз қалды.
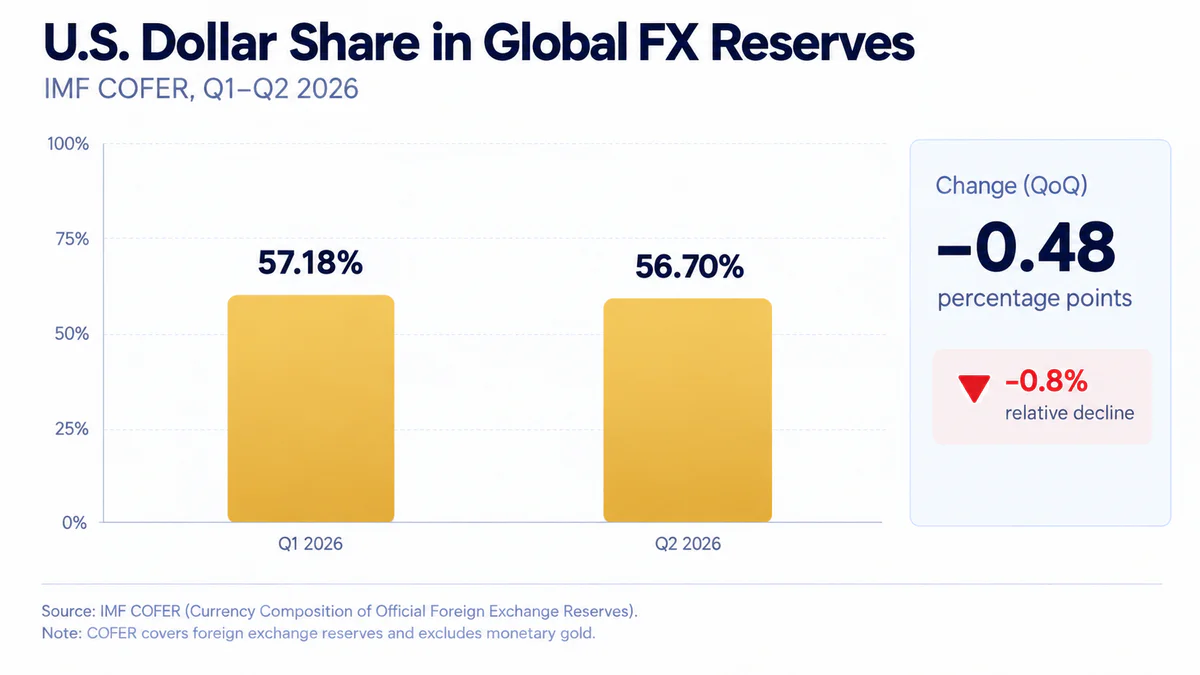
Бір қарағанда, доллардың үлесінің азаюы дедолларизация үрдісін растайды. Бірақ резервтердің пайыздық құрылымының өзгеруі доллар активтерін сатпай-ақ мүмкін.
Мысалы, орталық банк доллар облигацияларының бұрынғы көлемін сақтап, еуродағы резервтерді ұлғайта алады. Нәтижесінде доллар активтерінің абсолютті көлемі өзгеріссіз қалады, бірақ олардың жалпы портфельдегі үлесі азаяды.
Тағы бір механизм айырбас бағамдарымен байланысты. COFER активтердің құнын доллармен көрсетеді, сондықтан еуро, иена немесе фунттың нығаюы ұлттық валюталардағы активтердің өзгеріссіз көлемімен сәйкес резервтердің долларлық құнын арттырады.
2026 жылдың екінші тоқсанында ХВҚ мәліметтері бойынша, валюта ауытқулары шамамен 2% шегінде шектелді. Бұл өзгерістердің акциялардағы өзгерістер мен портфельді қайта бөлуге көбірек байланысты екенін білдіреді. Алайда, жарияланған жаһандық деректер әрбір механизмнің нақты үлесін анықтауға мүмкіндік бермейді.
Сондықтан доллардың пайыздық үлесінің төмендеуі доллар резервтерінің абсолютті азаюын әрдайым білдірмейді. Нақты дедолларизацияны растау үшін активтердің физикалық көлемдеріндегі өзгерістерді, олардың валюта номинациясын және орталық банктердің инвестициялық шешімдерін зерттеу қажет.
Дедолларизация тек резервтермен шектелмейді
Орталық банк өз портфеліндегі доллардың үлесін біртіндеп азайтса да, бұл американдық валютаның халықаралық қаржы жүйесіндегі рөлінің азаюын білдірмейді.
Доллар бір уақытта бірнеше түрлі функцияларды орындайды:
Резервтік валюта. Орталық банктер депозиттерді, облигацияларды және басқа шетелдік активтерді ұстайды.
Халықаралық есеп айырысу валютасы. Компаниялар долларды тауарлар мен қызметтер үшін төлеу және сыртқы сауда келісімшарттарын шотқа алу үшін пайдаланады.
Қаржыландыру валютасы. Мемлекеттер, банктер және корпорациялар долларлық несиелер тартады және қарыз құралдарын шығарады.
Жаһандық Forex нарығының валютасы. Доллар валюта операцияларының едәуір бөлігінің бір жағы болып табылады.
Бұл функциялар өзара байланысты, бірақ бірдей емес. Мысалы, мемлекет алтын резервтерін ұлғайта отырып, сыртқы қарызды өтеу, импорт үшін төлеу және валюта нарығын тұрақтандыру үшін долларлық өтімділікке айтарлықтай қажеттілікті сақтай алады.
Халықаралық есеп айырысу банкі (BIS) деректері резервтік портфельдерден тыс доллардың тұрақты позициясын көрсетеді.
2025 жылдың сәуірінде BIS үш жылдық зерттеуіне сәйкес, АҚШ доллары 2022 жылмен салыстырғанда 88,4%-дан 89,2%-ға дейін жаһандық валюта операцияларына қатысқан. Сонымен қатар, жаһандық валюта нарығының орташа күндік айналымы $9,6 трлн-ға жетті.
Бұл доллардың жаһандық валюта нарығында нарық үлесінің әдеттегі мағынасында шамамен 90% құрайтынын білдірмейді. Кез келген валюта операциясы екі валютаны қамтитындықтан, BIS статистикасындағы валюталардың жиынтық үлесі 200% тең. Доллардың көрсеткіші оның шамамен он операцияның тоғызында бір жағында болуын көрсетеді.
Осылайша, қол жетімді деректер екі параллель процесті көрсетеді: ресми шетел валютасы резервтеріндегі доллардың үлесінің біртіндеп төмендеуі және жаһандық валюта операцияларындағы оның өте жоғары рөлін сақтау.
Жаһандық экономиканың долларсыздануын бағалау үшін резервтер құрылымы туралы қорытындыларды халықаралық сауда мен қаржы нарықтарына ауыстырмай, екі процесті де қарастыру қажет.
Алтын сатып алу әрқашан доллар сатуды білдірмейді
Долларсыздануды бағалаудың негізгі сұрағы - алтын резервтері артып келе жатқанын емес, олардың жинақталуы доллар активтерінің жүйелі түрде азаюымен қатар жүретінін анықтау.
Бұл мәселені зерттеген Федералдық резервтің экономисі Колин Вайс 2025 жылдың қыркүйегінде жарияланған «Долларсыздану? Диверсификация? Орталық банктің алтын сатып алулары мен халықаралық резервтердегі доллардың рөлін зерттеу» атты мақаласында.
Автор орталық банктердің алтын резервтеріндегі өзгерістерді резервтердің валюта құрылымы және американдық активтерге ресми сектордың инвестициялары туралы деректермен салыстырды. Зерттеу резервтердің ұзақ мерзімді динамикасын қамтиды және 2022–2023 жылдардағы алтын жинақтауды жеке талдайды.
Негізгі қорытынды - зерттелген елдердің көпшілігінде алтын резервтерінің өсуі доллар резервтерінің жүйелі түрде азаюымен қатар жүрмейді. Ерекшеліктер бар, бірақ жалпы көрініс халықаралық активтердің біртіндеп әртараптандырылуына сәйкес келеді, долларларды алтын сатып алу үшін әдейі сату емес.
Бұл жаһандық сұранысты түсіндіруді түбегейлі өзгертеді. Орталық банктер бір уақытта алтын резервтерін арттырып, доллар құралдарын сақтап, басқа резервтік валюталарда номинацияланған активтерді сатып ала алады.
Себептерін түсіну үшін қосымша металл сатып алулардың қалай қаржыландырылатынын қадағалау қажет.
2026 жылғы WGC сауалнамасы көрсетеді сатып алуларды қаржыландыру шынымен де әртүрлі екенін. Сауалнамаға жауап берген орталық банктердің жартысы ұлттық валютаға ішкі нарықта қосымша алтын сатып алуды жоспарлап отырғанын, ал 38% қолданыстағы резервтік активтерді сату арқылы сатып алуды қаржыландыруды жоспарлап отырғанын хабарлады. Бұл опцияларды операциялардың жаһандық көлемінің үлесі ретінде түсіндірмеу керек: олар мекемелердің жауаптарына қатысты, нақты ақша ағындарының таралуына емес.
Ұлттық валютаға сатып алу алтын өндіру дамыған елдер үшін ерекше маңызды. Олардың орталық банктері шетелдік мемлекеттік облигацияларды сатпай-ақ, ішкі нарықта тікелей металл ала алады.
Басқа жағдайларда, алтын сатып алу шетелдік активтердің азаюымен қатар жүруі мүмкін. Алайда, сатылған құралдардың валюта құрылымы туралы егжей-тегжейлі ақпаратсыз қаржыландырудың қандай бөлігі доллармен қамтамасыз етілгенін анықтау мүмкін емес.
Тағы бір қосымша мәселе бар: көптеген орталық банктер резервтердің валюталар, нақты құралдар және сақтау юрисдикциялары бойынша толық бөлінісін жарияламайды. Сондықтан елдің алтын резервтерінің айтарлықтай өсуі долларлық экспозицияның параллельді азаюы болғанын әрқашан анықтауға мүмкіндік бермейді.
Алтынды шын мәнінде кім сатып алады
Алтын сатып алулар елдер арасында біркелкі бөлінбеген. Сонымен қатар, металды жинақтаудың себептері қаржы жүйесінің даму деңгейіне, экспорт құрылымына, валюта тәуекелдеріне және орталық банктің стратегиялық мақсаттарына байланысты айтарлықтай өзгереді.
Соңғы WGC шолуы Мариса Салим дайындаған және 2026 жылдың 6 қазанында жарияланған, орталық банктердің тамызға дейінгі есеп беру операцияларын қамтиды.
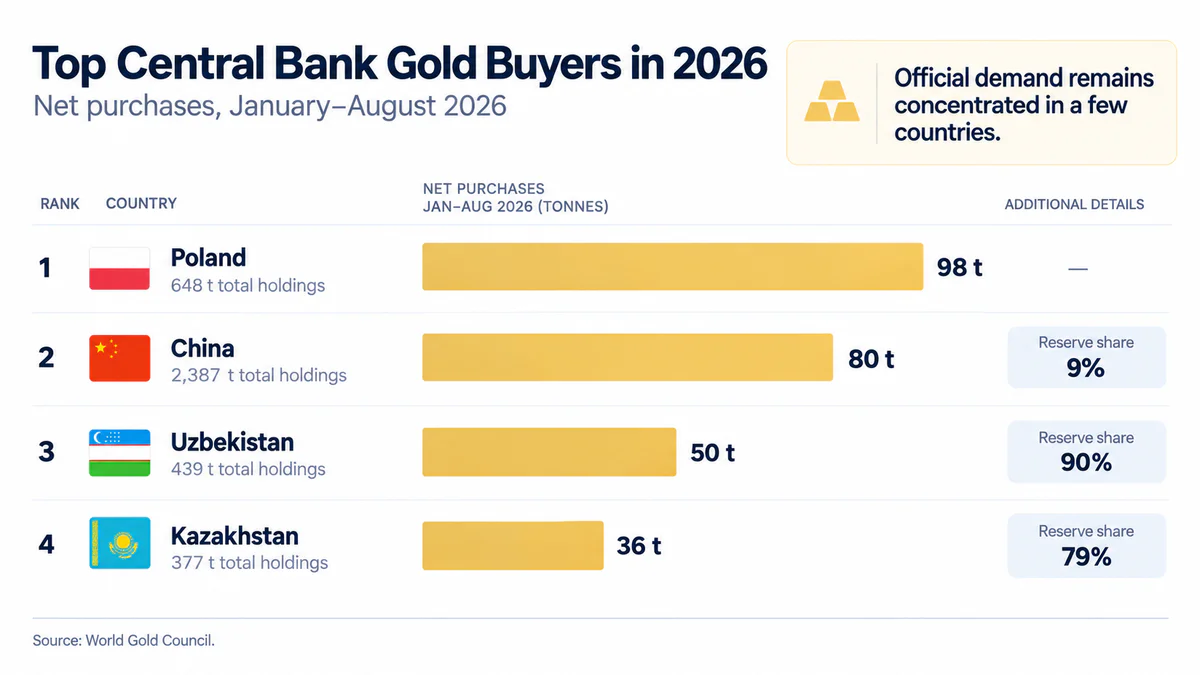
Орталық банктердің жарияланған деректеріне сәйкес, таза сатып алулар тамызда 39 тонна және 2026 жылдың қаңтар-тамыз айларында 170 тонна құрады. Бұл сандар тіркелген операцияларды көрсетеді және ашылмаған сатып алуларды қоса алғанда, ресми сұраныстың толық бағасына тең емес. Ең ірі сатып алушылар арасында Польша, Қытай, Өзбекстан және Қазақстан болды.
Ел | Қаңтар–Тамыз 2026 аралығындағы таза сатып алулар | Тамыз айының соңындағы қорлар | Резервтердегі алтын үлесі |
Польша | 98 т | 648 т | — |
Қытай | 80 т | 2,387 т | 9% |
Өзбекстан | шамамен 50 т | 439 т | 90% |
Қазақстан | шамамен 36 т | 377 т | 79% |
Дереккөз — Дүниежүзілік алтын кеңесі, 2026 жылғы 6 қазан. Сандық көрсеткіштер дөңгелектелген. Шолу қолданылған кезде салыстырмалы мән берілмеген жағдайда сызықша қойылады. Үлестердің көрсеткіштері активтердің бағалау күні мен әдістемесіне байланысты.
Бұл деректер маңызды айырмашылықты көрсетеді. Қытай, айтарлықтай шетелдік резервтерімен, алтын үлесін салыстырмалы түрде төмен деңгейден арттыруда. Өзбекстан мен Қазақстан, керісінше, металдағы резервтердің өте жоғары концентрациясына ие. Польша ұзақ мерзімді жинақтау бағдарламасын жүзеге асыруды жалғастыруда.
Сондықтан, тіпті 20 тоннаға қорлардың бірдей өсуі әртүрлі елдердің қаржылық тұрақтылығы мен резервтік саясаты үшін мүлдем басқа салдарға ие болуы мүмкін.
Қытай және халықаралық резервтерді әртараптандыру
Қытай ең көрнекі мысалдардың бірі болып табылады, себебі оның халықаралық саудадағы рөлі, үлкен резерв көлемі және АҚШ-пен қарым-қатынасы резервтік саясаттағы өзгерістерді ерекше маңызды етеді.
Дүниежүзілік алтын кеңесінің мәліметі бойынша, 2026 жылдың тамызында Қытай Халық банкі ресми алтын резервтерін 20 тоннаға арттырды. Бұл өсу қатарынан 22-ші ай болды. Жалпы физикалық көлем шамамен 2,387 тоннаға жетті, бұл елдің ресми резервтерінің 9%-ына сәйкес келеді. 2026 жылдың алғашқы сегіз айында Қытай 80 тонна алтын сатып алғанын хабарлады.
Ұзақ мерзімді перспективада жинақтау да маңызды болып көрінеді. ЕОБ Қытай қорларының 2022 жылы Ресейдің Украинаға толық ауқымды басып кіруінен бастап 2026 жылғы маусымдағы зерттеу кезеңіне дейін 350 тоннадан астам өскенін бағалайды.
Соңғы жылдары Қытайдың АҚШ қазынашылық облигацияларына инвестицияларын азайту туралы талқылаулар болды. Алайда, мұндай позициялардың азаюы расталған жағдайда да, қазынашылық облигацияларды алтынға тікелей айырбастау туралы қорытынды жасау дұрыс болмас еді.
Себебі қазынашылық облигациялардағы инвестициялар долларлық экспозицияның тек бір бөлігін ғана көрсетеді. Резервтерге банк депозиттері, агенттік бағалы қағаздар, басқа үкіметтік және корпоративтік құралдар кіруі мүмкін. Сонымен қатар, АҚШ қазынашылығының TIC статистикасы активтердің бір бөлігін сақтау юрисдикциясы бойынша бөледі, бұл олардың түпкілікті иесін анықтауды қиындатады.
Американдық бағалы қағаздарды сақтау орнындағы ықтимал өзгерістер де резервтердің валюта құрылымындағы салыстырмалы өзгеріссіз жарияланған елдік көрсеткіштерге әсер етуі мүмкін.
Қытайдың дедолларизация гипотезасын тексеру үшін бір мезгілде келесі факторларды бағалау қажет:
Қытай Халық банкінің алтын резервтерінің физикалық көлеміндегі өзгерістер;
ресми халықаралық резервтердің құны мен олардың валюта құрылымындағы өзгерістер;
Қытайдың АҚШ үкіметтік бағалы қағаздарына инвестицияларының динамикасы;
шетелдік депозитарийлер арқылы есепке алынған құралдарды қоса алғанда, басқа долларлық активтердегі өзгерістер;
валюта бағамдарының, нарықтық бағалардың өзгеруі және валюталық реттеу операцияларының әсері.
Қытайдың ресми резервтерінің егжей-тегжейлі валюта құрылымы толық ашылмағаны мәселе болып табылады. Нәтижесінде, қол жетімді ақпарат алтынды ұзақ мерзімді жинақтау туралы сенімді айтуға мүмкіндік береді, бірақ оны алу үшін қанша доллар сатылғанын дәл анықтауға мүмкіндік бермейді.
Бұл Қытайдың резервтік портфелінің кейбір элементтерін долларсыздандыруды жоққа шығармайды. Алайда, долларды алтынмен жүйелі түрде тікелей ауыстыруды талап ету үшін дәлелдер базасы толық емес болып қалады.
Польша және стратегиялық алтын жинақтау
Польшаның стратегиясы Қытайдан айтарлықтай ерекшеленеді. Ел Еуропалық экономикалық жүйенің бір бөлігі болып табылады, Батыс нарықтарымен тығыз қаржылық байланыстарды сақтайды және сонымен бірге әлемдегі орталық банктер арасында ең ірі алтын сатып алушылардың бірі болып қала береді.
WGC мәліметтері бойынша, Польша Ұлттық Банкі 2025 жылы 102 тонна алтын сатып алып, ресми тіркелген сатып алушылар арасында екінші жыл қатарынан бірінші орынға ие болды. 2026 жылдың қаңтарынан тамызына дейін оның резервтері тағы 98 тоннаға өсіп, шамамен 648 тоннаға жетті.
Польша орталық банкі алтын қорларын ұлғайтуды халықаралық активтерді басқарудың ұзақ мерзімді стратегиясының бөлігі ретінде жария түрде қарастырады. Қазан айындағы WGC есебінде резервтердің 700 тонна мақсатты көрсеткішіне жақындағаны атап өтілді.
Польшаның стратегиясын талдау кезінде бірнеше жағдайларды ескеру қажет. Алтын ұзақ мерзімді актив ретінде қарастырылады, ол балансты әртараптандыруға, жекелеген эмитенттерге тәуелділікті азайтуға және қаржылық белгісіздік жағдайында құндылықты сақтауға қабілетті. Сонымен қатар, Польша ақша-несие және қаржылық тұрақтылықты сақтау үшін шетел валютасындағы резервтерді пайдалануды жалғастыруда.
Сондықтан Польшаның алтын қорларын ұлғайту АҚШ долларынан саяси немесе экономикалық бас тартудың жеткілікті дәлелі ретінде қарастырылмауы мүмкін.
Бұл мысал резервтерді әртараптандырудың себептері Батыс қаржылық жүйесіне тығыз интеграцияланған елдерде де болуы мүмкін екенін көрсетеді. Бұл жағдайда алтынның рөлінің артуы дәстүрлі резервтік валюталар мен мемлекеттік облигацияларды сақтаумен үйлесімді.
Өзбекстан және Қазақстан алтын өндірушілер ретінде
Өзбекстан мен Қазақстан ерекше қызығушылық тудырады, мұнда алтын қорларының өсуі ұлттық экономиканың құрылымы тұрғысынан қарастырылуы керек.
Екі елде де дамыған алтын өндіру өнеркәсібі бар, сондықтан кейбір металл операциялары тікелей ішкі нарықта жүзеге асырылады. Импорттаушы елдің орталық банкінен айырмашылығы, алтын өндіруші экономикадағы резервтерді басқарушы ұлттық валютамен ішкі өндірушілерден металл сатып ала алады.
WGC мәліметтері бойынша, 2026 жылдың тамызына қарай Өзбекстан шамамен 439 тонна алтын жинақтады, бұл оның ресми резервтерінің шамамен 90% сәйкес келді. Қазақстанда алтын қоры шамамен 377 тоннаға жетіп, резервтердің 79% құрады.
Мұндай жоғары үлес Қытай немесе дамыған экономикалардың көпшілігімен салыстырғанда түбегейлі басқа тәуекел құрылымын жасайды.
Бір жағынан, айтарлықтай физикалық алтын қорлары шетелдік эмитенттердің міндеттемелеріне тәуелділікті азайтады және ұзақ мерзімді стратегиялық ресурс ретінде көрінуі мүмкін.
Екінші жағынан, резервтердің жиынтық құны жаһандық металл бағасының өзгеруіне әсіресе сезімтал болады. Егер алтын күрт арзандаса, елдің халықаралық резервтерінің құндық көрсеткіштері сыртқы капиталдың кетуі немесе валюталық интервенциялар үшін резервтерді пайдаланусыз да нашарлауы мүмкін.
Тағы бір ерекшелік - ішкі алтын сатып алу бағдарламаларының ақша-несие саясатына әсері болуы мүмкін. Ұлттық өндірушілерден жергілікті валютаға металл сатып алу арқылы орталық банк өтімділікті жасайды немесе қайта бөледі, оның әсері қосымша стерилизация операцияларын талап етуі мүмкін.
2026 жылғы ХВҚ зерттеуінде мұндай бағдарламалардың тәуекелдері, соның ішінде баланс басқару мәселелері, орталық банктің тәуелсіздігі, сатып алулардың ашықтығы және ақшалай емес алтынды толыққанды резервтік активтерге айналдыру мәселелері жеке қарастырылады.
Сондықтан Өзбекстан немесе Қазақстанның резервтеріндегі алтынның жоғары үлесі ерекше қарқынды долларсыздандырудың дәлелі ретінде автоматты түрде түсіндірілмеуі керек. Ішкі нарықтың ерекшеліктері мен тарихи қалыптасқан резервтік саясаттар маңызды рөл атқарады.
Түркия және дағдарыс кезінде алтынды пайдалану
Түркия басқа үлгіні көрсетеді — алтынды тек жинақтап қана қоймай, сонымен қатар сыртқы өтімділікті басқару үшін де пайдалануға болады.
Соңғы жылдары Түркия алтын қорларын ұлғайтып та, азайтып та отырды. Бұл операциялар валюта тұрақсыздығы, инфляция және экономикалық өтімділік қажеттіліктерінің өзгеруі аясында орын алды. Алайда, нақты шешімдерге әр фактордың қосқан үлесін бөлек растау қажет.
Маусым айындағы ЕОБ шолуында 2026 жылы Түркия билігі сыртқы экономикалық және геосаяси соққылар аясында шамамен 130 тонна алтын сатқанын немесе ұсынғанын атап өтілді. Қаржылық операциялар шеңберінде металды түпкілікті сату мен беруді ажырату маңызды: олардың меншікке және резервтік құрылымға әсері бірдей емес.
Түркия мысалы алтынды қаржылық бейімделу құралы ретінде пайдалануға болатынын көрсетеді. Оның болуы орталық банктің әлеуетті мүмкіндіктерін кеңейтеді, бірақ шетел валютасына деген қажеттілікті жоймайды.
Дағдарыс кезінде мемлекет импортты төлеу, сыртқы қарызды өтеу және валюта нарығын тұрақтандыру үшін долларлық өтімділікті қажет етуі мүмкін. Мұндай жағдайда алтын қажетті валюталарға айналатын қаражат көзі бола алады.
Сондықтан алтын қорының жоғары деңгейі экономиканың долларға тәуелділігінен бас тартқанын білдірмейді. Белгілі бір жағдайларда металл қосымша валюта өтімділігін алу үшін қолданылады.
Ескі алтын қорларының жаһандық статистиканы өзгерту себептері
АҚШ, Германия, Италия және Франция жеке топқа кіреді. Бұл елдерде үлкен физикалық алтын қорлары бар, бірақ соңғы онжылдықтарда Қытай немесе Польша сияқты сатып алу белсенділігімен салыстыруға келмейді.
Олардың талдау үшін маңызы негізінен қайта бағалау әсерімен байланысты.
Мысалы, АҚШ-тың ресми алтын қоры шамамен 261,5 миллион трой унциясын немесе шамамен 8 133 тоннаны құрайды. Алайда, АҚШ есеп жазбаларында, алтын заңмен белгіленген $42.22 трой унциясы бағасымен бағаланады, нарықтық құнмен емес.
Халықаралық салыстыру үшін осы физикалық қорлардың құнын нарықтық котировкалар бойынша қайта есептеуге болады. Сондықтан ресми алтынның жаһандық құнының өсуі ішінара соңғы уақытта сатып алынбаған американдық қорлардың нарықтық бағалауының өсуіне байланысты болады.
Бұл ірі Батыс Еуропа елдерінің тарихи қорларының едәуір бөлігіне де қатысты.
Бұл әсер алтынның құнын АҚШ қазынашылық облигацияларына ресми инвестициялармен салыстырғанда ерекше маңызды. Егер алтынның үлесінің өсуі негізінен ондаған жылдар бойы сол елдердің балансында тұрған металдың қайта бағалануына байланысты болса, бұл резервтік менеджерлердің қазіргі таңдаулары туралы ештеңе айтпайды.
Колин Вайс бұл жағдайды 2026 жылғы қыркүйектегі Федералдық резервтік зерттеуде атап өтеді: жаһандық статистика ескі қорлар мен жаңа сатып алуларды біріктіреді, ал өзгерістерді талдау үшін оларды бөлек қарастыру қажет.
Сондықтан резервтік саясаттағы өзгерістерді талдау кезінде алтын қорларының физикалық өсуін қайта бағалаудан бөлек қарастыру қажет. Алайда, бұл долларлық активтердің өзгеруі туралы деректерсіз, нарықтық құн көрсеткіштерімен алмастыруға болмайтын дәлелдеме емес.
2022 жыл резервтік саясат үшін бетбұрыс болған себебі
Зерттеудің негізгі сұрақтарының бірі - орталық банктердің мінез-құлқының өзгеруі геосаяси және санкциялық тәуекелдердің өсуімен қаншалықты байланысты екендігі.
2022 жылдың ақпанында Ресейдің Украинаға толық ауқымды басып кіруінен кейін АҚШ, Еуропалық Одақ және бірнеше басқа юрисдикциялар Ресей Банкінің тиісті юрисдикциялардағы шетелдік резервтік активтерінің едәуір бөлігін басқару мүмкіндігін іс жүзінде бұғаттайтын шектеулер енгізді.
Бұл эпизод халықаралық резервтер тек нарықтық, пайыздық және валюталық тәуекелдерге ғана емес, сонымен қатар шетелдік биліктің шешімдеріне тәуелді қолжетімділік шектеулеріне де ұшырауы мүмкін екенін көрсетті.
Резервтік менеджер үшін активке иелік ету мен оны дағдарыс жағдайында пайдалану мүмкіндігі арасында түбегейлі айырмашылық бар.
АҚШ үкіметінің облигациялары - бұл Американ үкіметінің міндеттемелері. Шетелдік банктік депозиттер - тиісті қаржы институттарына талаптар. Олардың пайдалану мүмкіндігі қаржы инфрақұрылымына, сақтау жүйесіне, есеп айырысуға және қолданылатын заңнамаға байланысты.
Физикалық алтын басқа елдің қарыздық міндеттемесі емес. Егер металл ұлттық юрисдикцияда сақталса, орталық банк оны тікелей бақылауға ие болады. Алайда, құймаларға ие болу, әсіресе қаржы контрагенттерімен операциялар санкциялармен шектелген жағдайда, оны халықаралық есеп айырысулар үшін тез пайдалану мүмкіндігін кепілдемейді.
Сондықтан 2022 жылдан кейін алтынға деген қызығушылықтың артуы юрисдикциялық тәуекелдерді қабылдаудың өзгеруіне ықтимал реакция ретінде қарастырылуы мүмкін.
Еуропалық орталық банкке сәйкес, толық ауқымды соғыс басталғаннан бері ең ірі алтын сатып алушылар Қытай, Польша, Түркия және Үндістан болды. Зерттеушілер сондай-ақ ірі алтын сатып алушылардың сыртқы қақтығыс тәуекелі салыстырмалы түрде жоғары елдерде жиі орналасқанын анықтады.
Бірақ статистикалық байланыстың болуы себеп-салдарлықты дәлелдемейді. Кейбір мемлекеттер үшін геосаяси тәуекелдер алтын сатып алудың негізгі факторы болуы мүмкін, ал басқалары үшін бұл кеңірек әртараптандыру стратегиясының бір элементі ғана болуы мүмкін.
Сонымен қатар, жоғары сұраныс 2022 жылға дейін де болған. Сондықтан орталық банктердің алтынды тек Ресей резервтерінің мұздатылуынан кейін сатып ала бастағаны туралы түсінік тарихи деректермен сәйкес келмейді.
2022 жылдан кейін сұраныс қаншалықты артты
WGC бағалауларына сәйкес, 2010–2021 жылдар аралығында орталық банктердің орташа жылдық сатып алулары 473 тоннаны құрады. 2022–2024 жылдары олар жылына 1 000 тоннадан асып, 2025 жылы 863 тоннаға жетті.
Деректер алтын жинақтаудың алдыңғы онжылдықпен салыстырғанда айтарлықтай жеделдегенін көрсетеді. Алайда, санкция әсерін дәлелдеу үшін бірнеше бір уақытта әрекет ететін факторларды бөлу қажет:
геосаяси белгісіздіктің артуы және шетелдік активтерге қолжетімділіктің шектелу қаупі;
инфляция, пайыздық мөлшерлемелер және қаржыландыру шарттарының өзгеруі;
алтынның нарықтық бағасының өсуі және инвестициялық артықшылықтардың өзгеруі;
2022 жылға дейін басталған ұзақ мерзімді әртараптандыру бағдарламалары;
жеке сатып алушылардың экономикалық ерекшеліктері, оның ішінде ішкі алтын өндірісі.
Неғұрлым қатаң талдау алтын сатып алу қарқынын санкция қаупі әртүрлі деңгейдегі елдерде салыстыруды ұсынады, алдыңғы үрдістерді, резерв көлемдерін, инфляцияны және қаржылық тұрақтылық көрсеткіштерін ескере отырып.
Алайда, мұндай модель де ашылмаған резервтік операциялармен байланысты шектеулерді және геосаяси себептерді сандық бағалаудың күрделілігін толық жеңе алмайды.
Алтын сатып алу туралы деректер мен сауалнама нәтижелері 2022 жылдан кейін орталық банктердің геосаяси тәуекелдерге деген назарын арттырғанын көрсетеді. Алайда, осы тәуекелдердің физикалық сұраныстың өзгеруіне нақты үлесі әлі де белгісіз.
Алтын қайда сақталады және оның маңызы қандай
Сақтау географиясы резервтік стратегияның тәуелсіз мәселесіне айналды.
Орталық банк өз аумағында физикалық орналасқан алтынға ие болуы мүмкін немесе өз резервтерінің бір бөлігін халықаралық қаржы орталықтарында орналастыруы мүмкін. Соңғы жағдайда металға қол жеткізу сақтау елінің депозитарлық инфрақұрылымы мен заңды шарттарына байланысты болуы мүмкін.
Екі модельдің де артықшылықтары мен шектеулері бар.
Ішкі сақтау шетелдік юрисдикцияларға тәуелділікті азайтады және физикалық металға тікелей бақылау береді. Алайда, егер алтынды халықаралық операциялар үшін тез пайдалану қажет болса, қосымша шығындар мен ұйымдастырушылық күрделіліктер туындауы мүмкін.
Керісінше, ірі халықаралық бағалы металдар сауда орталықтарында орналастырылған алтын мәмілелерде, своптарда және қаржы контрагенттерімен басқа операцияларда пайдалануға оңай болуы мүмкін.
Осылайша, резервтік менеджер тек алтын мен шетел валютасы арасында ғана емес, сонымен қатар металды иелену мен сақтаудың әртүрлі формалары арасында да таңдау жасауы керек.
2026 жылғы WGC сауалнамасы көрсетеді сауалнамаға қатысқан орталық банктердің 57%-ы Англия банкін алтынды сақтау орны ретінде көрсеткенін. Сонымен қатар, респонденттердің 9%-ы алдыңғы 12 ай ішінде ұлттық юрисдикциядағы резервтердің ұлғайғанын, ал 10%-ы шетелдік сақтау орындарының әртараптандырылғанын хабарлады.
Бұл сандар әлемдегі алтынның тиісті үлесі Англия банкіне сақталғанын немесе басқа елдерге ауыстырылғанын білдірмейді. Олар сауалнамаға қатысушылар арасындағы тәжірибелер мен өзгерістерді көрсетеді, бір орталық банк бір уақытта бірнеше сақтау орындарын пайдалануы мүмкін.
Дегенмен, нәтижелер алтын резервтерінің орналасқан жері қаржылық тұрақтылық туралы талқылаудың маңызды бөлігіне айналғанын растайды.
Алтынды репатриациялау оны сатып алуға тең емес. Егер орталық банк өзіне тиесілі құймаларды шетелдік қоймадан қайтарса, резервтердің физикалық көлемі өзгермейді. Негізінен өзгеретін нәрсе сақтау құрылымының юрисдикциялық және операциялық құрылымы болып табылады.
Алтын инфляция мен қаржылық дағдарыстардан қорғай ала ма?
Геосаяси тәуекелдерден басқа, орталық банктер алтынның инвестициялық сипаттамаларын қарастырады. Металл дәстүрлі түрде ұзақ уақыт кезеңдерінде құндылықты сақтай алатын актив ретінде қарастырылады, бірақ оның мінез-құлқы макроэкономикалық жағдайларға айтарлықтай тәуелді.
Негізгі факторлардың бірі — күтілетін инфляцияға түзетілген номиналды мөлшерлемелер, яғни нақты пайыздық мөлшерлемелер.
Физикалық алтын купондық кіріс әкелмейтіндіктен, сенімді мемлекеттік облигациялардың нақты кірістілігінің өсуі оны ұстаудың мүмкіндіктер шығындарын арттыруы мүмкін. Егер инвестор қарыз құралдарынан оң нақты кіріс ала алса, алтынды ұстау ағымдағы табыс тұрғысынан салыстырмалы түрде аз тартымды болады.
Алайда, бұл тәуелділік тұрақты емес. Геосаяси толқулар, қаржылық белгісіздік немесе қарыз активтерінің тұрақтылығына қатысты алаңдаушылық кезеңдерінде алтынға деген сұраныс салыстырмалы түрде жоғары пайыздық мөлшерлемелерде де артуы мүмкін.
Доллар бағамы да рөл атқарады. Алтын халықаралық нарықта негізінен АҚШ долларымен белгіленетіндіктен, оның құнының өзгеруі басқа валюталарды пайдаланатын сатып алушылар үшін металдың қолжетімділігіне әсер етуі мүмкін.
Сонымен қатар, алтын мен доллар арасында механикалық кері байланыс жоқ. Кейбір кезеңдерде екі актив те бір уақытта қымбаттауы мүмкін, мысалы, қауіпсіз активтерге жаһандық сұраныс жоғары болған кезде.
Алтынның қауіпсіз актив ретіндегі беделін оның дағдарыс жағдайында шығындарды өтеу қабілетінен ажырату өте маңызды.
ХВҚ зерттеулері не көрсетеді
2026 жылдың шілдесінде ХВҚ зерттеушілері Иштван Мак және Этьен Ваккаро-Гранж ресми резервтерді басқару тұрғысынан алтынның нарықтық тәуекелдерін егжей-тегжейлі зерттеу жүргізді.
Олар алтынның қорғаныс қасиеттері экономикалық жағдайларға және соққының сипатына байланысты екенін анықтады. Атап айтқанда, алтын пайыздық мөлшерлеме тәуекелінен және доллардың құнсыздануынан белгілі бір қорғаныс бере алады, бірақ инфляцияның күтпеген өзгерістері, қор нарығының құлдырауы және геосаяси соққыларға қарсы хедж ретінде оның тиімділігі нарық жағдайларына байланысты әртүрлі болады.
Зерттеу сондай-ақ алтынның экстремалды нарық тұрақсыздығы кезеңдерінде әрқашан сенімді қауіпсіз актив ретінде қызмет етпейтінін атап көрсетеді.
Бұл қорытынды орталық банктер үшін маңызды, себебі олардың міндеті жеке инвесторлардан өзгеше. Резервтік активтер ұзақ мерзімді құндылықты сақтап қана қоймай, экономикаға шетел валютасы шұғыл қажет болғанда өтімділікке қол жеткізуді де қамтамасыз етуі керек.
Алтын ұзақ мерзімді баланс диверсификациясын арттыра алады, бірақ оның шамадан тыс шоғырлануы қысқа мерзімді нарық тәуекелдерін бір уақытта арттыруы мүмкін.
Сондықтан орталық банк алтынның күтілетін баға динамикасын ғана емес, сонымен қатар нарықтық құнның бір мезгілде төмендеуі және валюта өтімділігіне сұраныстың артуы сияқты стресс сценарийлеріндегі оның мінез-құлқын да бағалауы керек.
Неліктен алтын долларды толық алмастыра алмайды
Халықаралық резервтердегі алтынның рөлі артып келе жатқанына қарамастан, оның экономикалық функциялары американдық валютаның функцияларынан айтарлықтай ерекшеленеді.
Доллар тек құндылықты сақтау құралы ғана емес, сонымен қатар халықаралық есеп айырысу бірлігі, несие валютасы және қаржылық міндеттемелердің айтарлықтай көлемінің негізі болып табылады. Алтын, керісінше, негізінен құндылықты сақтау және резервтік портфельді әртараптандыру құралы ретінде қолданылады.
Бұл айырмашылық алтын мен қысқа мерзімді АҚШ қазынашылық облигацияларының сипаттамаларын салыстырғанда айқын көрінеді.
Сипаттама | Физикалық алтын | АҚШ қазынашылық облигациялары |
Тұрақты табыс | Пайыздық табыс әкелмейді | Купондық табыс немесе дисконттық табыс |
Эмитенттің кредиттік тәуекелі | Жоқ | АҚШ міндеттемелеріне байланысты |
Нарықтық тәуекел | Жоғары баға құбылмалылығы | Мерзімге байланысты пайыздық мөлшерлеме тәуекелі |
Валюта тәуекелі | Бағалау валютасына және болашақ міндеттемелерге байланысты | Доллармен номинацияланған |
Операциялық өтімділік | Форма мен сақтау орнына, нарыққа қол жеткізуге байланысты | Өтімді нарық сегменттерінде жоғары |
Юрисдикциялық тәуекел | Сақтау орны мен меншік әдісіне байланысты | Құқықтық режим мен инфрақұрылымға байланысты |
Интервенциялар үшін пайдалану | Әдетте сату, айырбастау немесе басқа операция қажет | Доллар қаражаттарын сату немесе өтеу арқылы алуға болады |
Бұл салыстыру резервтік активтерді таңдау орталық банктің мақсаттарына байланысты екенін көрсетеді.
Ұзақ мерзімді баланс парағын белгілі бір тәуекелдерден қорғау үшін алтынның айтарлықтай артықшылықтары болуы мүмкін. Ол белгілі бір үкіметтің төлем қабілеттілігіне байланысты емес және эмитенттің қарыз міндеттемесін қызмет көрсетуін талап етпейді.
Алайда, валюта интервенцияларын жүргізу, қысқа мерзімді сыртқы міндеттемелерді орындау және шетел валютасындағы төлемдерді қамтамасыз ету үшін қажетті валютада тікелей номинацияланған жоғары өтімді құралдар қолайлырақ болуы мүмкін.
Сонымен қатар, АҚШ үкіметінің облигациялар нарығында жақсы дамыған сауда және кепілдік операцияларының инфрақұрылымы бар. Қазынашылық облигациялар қаржы институттары мен орталық банктер тарапынан өтімділікті басқару үшін белсенді қолданылады.
Алтынның да үлкен және өтімді халықаралық нарығы бар, бірақ металдың физикалық иелігі сақтау, сақтандыру және мәмілелерді орындау үшін қосымша шығындар әкелуі мүмкін.
Алтынның өтімділігі оның нарықтық құнымен тең емес
2026 жылғы ХВҚ зерттеуінде алтын резервтерінің номиналды құны мен олардың нақты өтімділігі арасындағы маңызды айырмашылық жасалған.
Металл қазіргі нарықтық бағаларда миллиардтаған доллармен бағалануы мүмкін, бірақ оны халықаралық төлемдер үшін жылдам қаражатқа айналдырудың нақты мүмкіндігі нарықтық жағдайларға, инфрақұрылымға, контрагенттердің қолжетімділігіне және қажетті уақыт шеңберіне байланысты.
Қиын жағдай сценарийінде орталық банк активті қолайсыз уақытта сату, баға жеңілдігін қабылдау немесе күрделі қаржылық операцияларға қатысу қажет болуы мүмкін.
Сондықтан, ХВҚ алтынның шұғыл қаржылық қажеттіліктерді жабу қабілетін бағалағанда, әлеуетті нарықтық құн жоғалтуларын және өтімділік шектеулерін ескеруді ұсынады. Авторлар металдың резервтердің ұзақ мерзімді инвестициялық бөлігіне қарағанда, шұғыл төлемдерді жабуға арналған портфель үшін жақсырақ екенін санайды.
Бұл қорытынды орталық банктердің алтын резервтерін белсенді түрде арттыра отырып, валюталық активтерді ұстап тұруын түсіндіреді. Бұл міндетті түрде бір құралды екіншісіне таңдау туралы емес, әртүрлі қаржылық функцияларды бірнеше резерв түрлері арасында бөлу туралы.
Орталық банктердің алтын мен доллардың болашағын қалай бағалайтыны
Резерв жүйесіндегі ұзақ мерзімді өзгерістерді тек аяқталған операциялар арқылы ғана емес, сонымен қатар ресми резерв менеджерлерінің күтулері арқылы да бағалауға болады.
2026 жылдың маусым айында IIF 76 орталық банкті қамтитын жыл сайынғы сауалнаманың нәтижелерін ұсынды. Жеке сұрақтарға жауаптардың саны 73-тен 74-ке дейін өзгеріп, сауалнаманың басқа бөлімдерінде айырмашылық болуы мүмкін.
Нәтижелер алтын резервтерін одан әрі арттыруға тұрақты қызығушылықты көрсетеді:
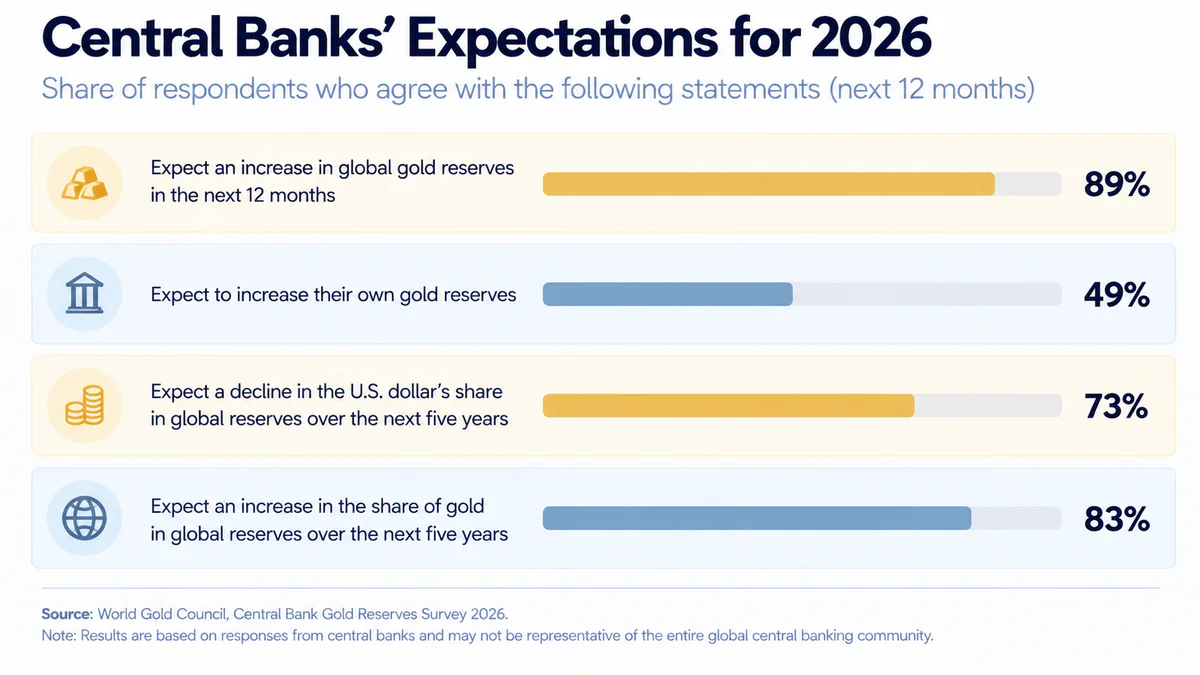
Ерекше назар аударарлық жайт, респонденттердің 74%-ы алдағы бес жылда жаһандық резервтердегі доллардың үлесі азаяды деп күтеді. Алайда, бұл көрсеткіштің сипатын ескеру маңызды: ол резерв менеджерлерінің күтулерін көрсетеді, олар өз мекемелерінің болашақ әрекеттерінен өзгеше болуы мүмкін.
Сонымен қатар, доллардың үлесінің азаюы басқа резерв компоненттерінің өсуіне байланысты болуы мүмкін, бұл қолда бар доллар активтерін жаппай сату дегенді білдірмейді.
Сондай-ақ, жаһандық сұраныс пен жеке жоспарлар бойынша күтулер арасындағы айырмашылық бар екені назар аударарлық. Респонденттердің 89%-ы жалпы жаһандық алтын резервтерінің өсуін күтсе де, тек 45%-ы келесі 12 айда өз орталық банкінің резервтерін арттыруды күтеді.
Бұл резервтік саясаттағы әркелкілікті көрсетеді: нарық қатысушылары басқа елдерден ірі сатып алуларды күтсе де, өздері ұқсас операцияларды жоспарламайды.
Құрылымдық әртараптандырудың жалғасу мүмкіндігі барлық орталық банктердің біркелкі әрекет ететінін білдірмейді.
Жаһандық резервтік жүйе қай модельге қарай жылжуда
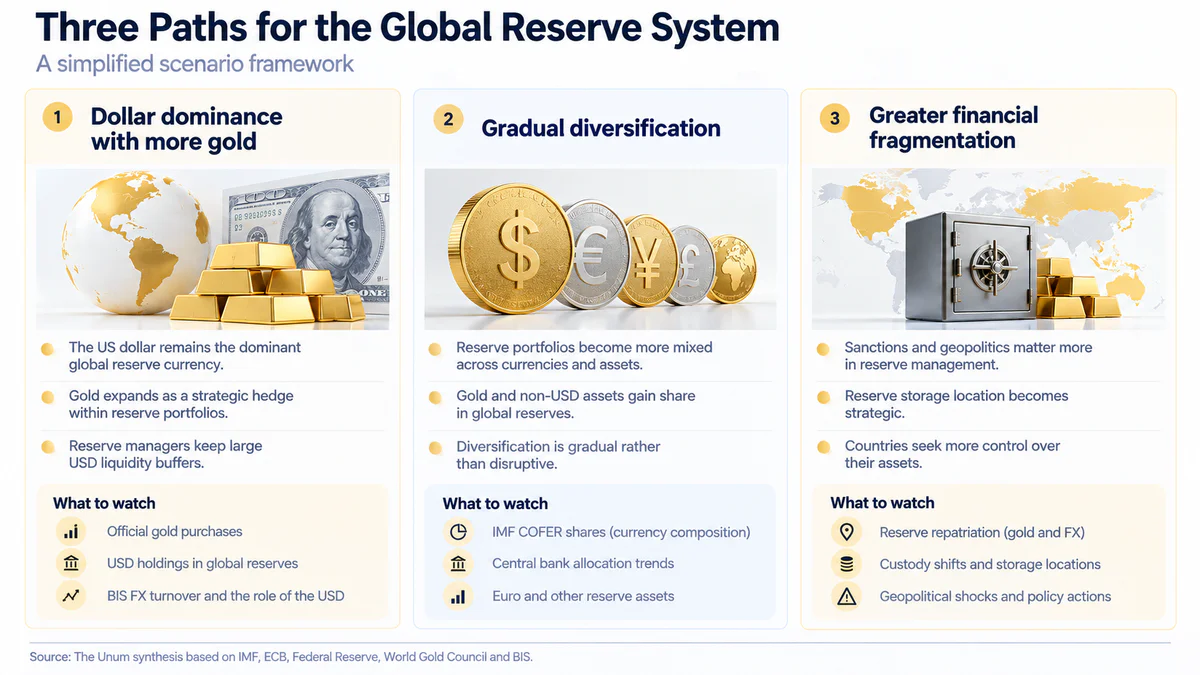
Қол жетімді деректер негізінде халықаралық резервтердің одан әрі дамуының бірнеше бағыттарын қарастыруға болады. Олар бір-бірін толығымен жоққа шығармайды, өйткені жеке елдер бір уақытта әртүрлі стратегияларды ұстана алады.
Алтынның рөлін кеңейте отырып, доллардың үстемдігін сақтау
Бұл модельде доллар негізгі резервтік валюта болып қала береді, халықаралық есеп айырысулар мен қаржылық өтімділікті қамтамасыз етеді, ал алтын резервтік портфельдердің ұзақ мерзімді бөлігінде өзінің үлесін біртіндеп арттырады.
Бұл конфигурация Федералдық резервтің зерттеу нәтижелерімен сәйкес келеді, ол зерттелген елдердің көпшілігінде алтын жинақтау тікелей долларды алмастырудан гөрі әртараптандырумен жақсырақ түсіндіріледі деп болжайды.
Бұл модельді қолдау доллар резервтерінің айтарлықтай абсолютті көлемдерін сақтаудан, жаһандық Forex нарығындағы АҚШ валютасының жоғары рөлінен және доллар активтерін жүйелі түрде азайтпай алтын сатып алуды жалғастырудан келеді.
Көп компонентті резервтерді біртіндеп қалыптастыру
Тағы бір сценарий резервтерді доллар, еуро, алтын және басқа активтер арасында одан әрі қайта бөлуді қамтиды.
Бұл жағдайда АҚШ валютасының үлесі біртіндеп азаюы мүмкін, тіпті доллар ең кеңінен қолданылатын резервтік және есеп айырысу валютасы мәртебесін сақтап қалса да.
Мұндай процесс жаңа үстемдік етуші активтің пайда болуына әкелмейді. Керісінше, резервтік жүйе әртараптырақ болуы мүмкін, ал құралдарды таңдау нақты елдердің экономикалық және геосаяси ерекшеліктеріне көбірек тәуелді болуы мүмкін.
Бұл сценарийді тек валюталық үлестермен ғана емес, сонымен қатар айырбас бағамы мен нарықтық қайта бағалауға түзетілген активтердің абсолютті көлемдерінің өзгерістерімен де растау қажет.
Геосаяси фрагментацияның күшеюі
Үшінші сценарий санкциялық тәуекелдердің одан әрі өсуін, трансшекаралық қаржылық операцияларға шектеулерді және мемлекеттердің өз резервтеріне қолжетімділікті бақылау ниетін қамтиды.
Мұндай жағдайда орталық банктер алтынды физикалық сақтауға, юрисдикцияларды әртараптандыруға және шетелдік активтердің концентрациясын азайтуға көбірек назар аударуы мүмкін.
Алайда, геосаяси фрагментацияның айтарлықтай күшеюіне қарамастан, алтын доллар құралдарының толыққанды алмастырушысы бола алмайды. Мемлекеттерге әлі де сыртқы сауда операциялары мен қарыздарды өтеу үшін қолданылатын валюталардағы өтімділік қажет болады.
Мұндай процестің ықтимал салдары - бұл алтынның халықаралық ақша есеп айырысуын тікелей қамтамасыз ететін жүйеге автоматты түрде оралу емес, резервтерді иелену және сақтау құрылымының өзгеруі.
Деректер нені дәлелдейді
ХВҚ, ЕОБ, Федералды резерв және ХБҚ статистикасы долларсыздандыру талқылауында жиі біріктірілетін бірнеше процесті ажыратуға мүмкіндік береді.
Бірінші қорытынды - алтынның физикалық жинақталуы шынымен де жеделдеді. Ресми сектор 2022–2024 жылдары жыл сайын 1000 тоннадан астам металл сатып алды және 2025 жылы тағы 863 тонна сатып алды. Бұл көлемдер алдыңғы онжылдықтың тарихи орташа көрсеткішінен айтарлықтай асып түседі.
Екінші қорытынды - алтын резервтерінің нарықтық құнының өсуі олардың физикалық өсуінен айтарлықтай асып түседі. ХВҚ зерттеулері көрсеткендей, 2018 жылдан 2025 жылға дейін ресми алтынның құны 268%-ға өсті, ал оның саны тек 8.5%-ға өсті. Осылайша, резервтер құны құрылымындағы алтынның рөлінің артуы көбінесе жаңа сатып алулардан гөрі баға өзгерістерін көрсетеді.
Үшінші қорытынды - шетел валютасындағы резервтердегі доллардың үлесі біртіндеп азайып келеді, бірақ бұл әрқашан доллар активтерінің абсолютті көлемінің азаюымен қатар жүрмейді. 2026 жылдың 2-тоқсанына арналған COFER соңғы деректері дәл осы жағдайды көрсетеді: доллардың пайыздық үлесі азайды, ал доллар талаптарының көлемі іс жүзінде өзгеріссіз қалды.
Төртінші қорытынды - алтын жинақтау тікелей доллар алмастырудың әмбебап көрсеткіші емес. Федералды резерв зерттеулері көрсеткендей, қарастырылған елдердің көпшілігі үшін металл сатып алулар резервтерді біртіндеп әртараптандыруға көбірек сәйкес келеді. Алайда, доллар экспозициясының азаюының жеке мысалдары болуы мүмкін және оларды тәуелсіз талдау қажет.
Бесінші қорытынды - геосаяси тәуекелдер шынымен де маңыздырақ болды. 2022 жылдан кейін санкция тәуекеліне және резервтік активтерді бақылауға көбірек назар аударылды, бірақ осы факторлардың әрбір алтын сатып алуға нақты үлесін анықтау мүмкін емес, елдерге тән деректерсіз.
Алтынның рөлінің артуы доллардың негізгі функцияларының жоғалуын білдірмейді. Американдық валюта халықаралық валюта нарығында орталық орнын сақтап, жаһандық қаржыландыру мен өтімділікті басқарудың ең маңызды құралы болып қала береді.
Бұл нәтижелер әртүрлі дәлелдерге негізделген. Алтынның саны мен нарықтық құнындағы өзгерістер резервтік статистикамен және ресми сұраныс бағалауларымен расталады. Сатып алулардың мотивтері мәлімдемелерден, сауалнамалардан және зерттеулерден қайта құрылады, сондықтан жеке операциялардың себептері туралы қорытындылардың белгісіздік дәрежесі жоғары. Сондықтан қорытындыларға деген сенімділік дәрежесі әртүрлі.
Алтын мен доллар немесе жаңа резервтік құрылым
Орталық банктердің алтын резервтерінің өсуі статистикалық иллюзия да, жаһандық долларсыздандырудың айқын дәлелі де емес. Физикалық сатып алулар шынымен де артты, әсіресе 2022 жылдан кейін, бірақ жинақталған металдың нарықтық құнындағы өзгеріс әлдеқайда маңызды болды. Сондықтан алтын жаңа сатып алуларға ғана негізделгеннен гөрі ресми резервтердің әлдеқайда үлкен үлесін алады.
Сонымен қатар, жаһандық шетел валютасындағы резервтердегі доллардың үлесінің азаюы алтын сатып алулармен әрдайым байланысты емес тәуелсіз процесс болып табылады. Кейбір елдерде резервтік саясаттағы өзгерістер доллар экспозициясын азайтуға деген ұмтылысты көрсетуі мүмкін, бірақ жаһандық деңгейде деректер әзірге әртараптандыру, нарықтық қайта бағалау және қаржылық тәуекелдерді басқаруға көзқарастардың өзгеруінің үйлесімін жақсырақ қолдайды.
Негізгі айырмашылық активтердің функцияларында жатыр. Алтын орталық банктерге резервтерінің бір бөлігін шетелдік эмитенттердің қарыздық міндеттемелерінен тыс сақтауға мүмкіндік береді, ал доллар құралдары кіріс, операциялық өтімділік және халықаралық қаржыландыру инфрақұрылымына қол жеткізуді қамтамасыз етеді. Бұл сипаттамалар активтерді тек бәсекелестер ғана емес, сонымен қатар резервтік портфельдің толықтырушы компоненттері етеді.
Сондықтан, болып жатқан өзгерістердің негізгі нәтижесі доллардың алтынмен ауыстырылуының расталуы емес, жаһандық резервтік жүйенің біртіндеп күрделенуі болып табылады. Орталық банктер активтерді құнды сақтау, кіріс алу, өтімділікті қамтамасыз ету және сыртқы шектеулерден қорғау арасында әртүрлі бөледі. Бұл процестің қаншалықты алысқа баратыны болашақ алтын сатып алуларға ғана емес, елдердің доллар активтерін абсолютті түрде тұрақты түрде азайта алатынына және американдық валютаның резервтік портфельдерден тыс рөлі өзгеретін-өзгермейтініне де байланысты болады.
Зерттеу шектеулері. Жеке елдердің резервтерінің толық валюта құрылымы әрдайым ашық қолжетімді емес. Бұл нақты алтын сатып алулардың доллар активтерін сату арқылы қаржыландырылғанын тікелей анықтауға мүмкіндік бермейді. Ұсынылған елдер арасындағы салыстырулар расталған үрдістер мен жарияланған зерттеулердің нәтижелерін көрсетеді, бірақ әр ел үшін себеп-салдарлық байланыстардың тәуелсіз эконометрикалық тексеруін білдірмейді.
Резервтерді қайта бағалау моделі және алтын құнының физикалық қорлармен индекс салыстыруы есептеу механикасының иллюстрациясы ретінде берілген. Олар уақыт серияларының толыққанды елдік декомпозициясын алмастырмайды.
Бұл трейдерлер мен инвесторлар үшін нені білдіреді
Орталық банктердің алтын резервтерінің өсуі ұзақ мерзімді сұраныс факторы болып табылады, бірақ бұл алтын сатып алу немесе долларды сату үшін белгі емес. Резерв менеджерлерінің шешімдері жылдар бойы есептеледі, ал нарықтық котировкалар пайыздық мөлшерлемелерге, макроэкономикалық деректерге, валюта бағамдарына және инвестициялық күтулердің өзгеруіне жауап береді.
Алтын мен доллар активтерінің болашағын бағалағанда, бірнеше көрсеткіштерді ескеру қажет:
Орталық банктердің алтын сатып алуы. Ресми сектордан тұрақты сұраныс ұзақ мерзімде нарықты қолдай алады, бірақ қысқа мерзімді түзетулерді жоққа шығармайды.
АҚШ қазынашылық облигацияларының нақты кірісі. Оның өсуі пайыздық кіріс әкелмейтін алтынды ұстаудың мүмкін шығынын арттырады.
DXY доллар индексі. Американдық валютаның динамикасы алтын үшін сыртқы жағдайларды бағалауға көмектеседі, дегенмен олардың арасындағы кері байланыс тұрақты емес.
Алтын ETF-терге капитал ағыны. Олар инвестициялық сұраныстың өзгерістерін бағалауға мүмкіндік береді, бұл орталық банктердің сатып алуларының әсерін күшейте немесе төмендете алады.
Геосаяси және санкциялық тәуекелдер. Олар алтынды резервтік актив ретінде тартымды ете алады, бірақ нарықтық реакция оқиғалардың сипатына байланысты.
Қысқа мерзімді трейдерлер үшін орталық банктердің сатып алу статистикасы кіру нүктелерін анықтау құралы ретінде емес, фон ретінде қызмет етеді: деректер кешігіп жарияланады, ал стратегиялық сұраныстың елеулі бөлігі қазірдің өзінде бағаланған болуы мүмкін.
Ұзақ мерзімді инвесторлар үшін бұл ақпарат портфельді әртараптандырудағы алтынның рөлін бағалауда пайдалы. Алайда, орталық банктердің сұранысының артуы бағаның одан әрі өсуіне кепілдік бермейді және металдың құнының елеулі төмендеу қаупін жоймайды.
Негізгі практикалық қорытынды: алтынға деген сұраныстың құрылымдық өзгерістері мен қысқа мерзімді баға факторларын ажырату маңызды. Дедолларизация ұзақ мерзімді инвестициялық тақырып болуы мүмкін, бірақ орталық банктердің алтын резервтерінің өсуіне ғана негізделген сауда шешімдерін қабылдау жеткіліксіз.
Бұл материал тек таныстыру-ақпараттық мақсатта дайындалған және қаржылық кеңес не ұсыным болып табылмайды.