Неліктен мұнай бағасы қайтадан $100-дан жоғары
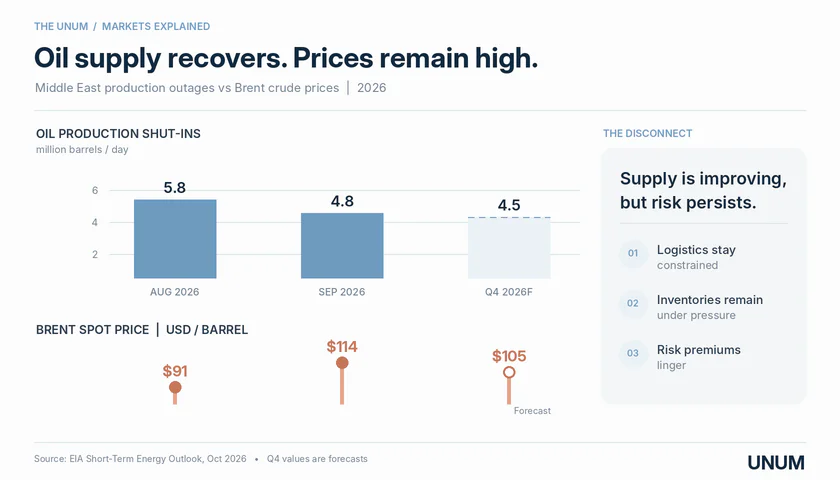
2026 жылдың 14 қазанында таңертең Brent мұнайының бағасы барреліне шамамен $106.27 болды. Қыркүйек айында орташа спот бағасы тамыздағы $91-мен салыстырғанда $114-ке жетті, ал 15 қыркүйекте баға $131-ге дейін көтерілді. Бұл деректер АҚШ Энергетикалық ақпарат басқармасынан (EIA).
Мұнай бағасының өсуінің негізгі себебі – Таяу Шығыстан жеткізілімдердің бұзылуы. Әскери әрекеттер және инфрақұрылымның зақымдануы кейбір экспорттық маршруттарды бұзып, тасымалдау шығындарын арттырады және жаңа жеткізілімдердің бұзылу қаупін тудырады, кеме сақтандыру құнын арттырады және тасымалдаушыларды қымбат маршруттарды пайдалануға мәжбүр етеді.
Сауд Арабиясындағы Шығыс-Батыс құбырына соққы, ол арқылы күніне 5 миллионнан астам баррельді Ормуз бұғазын айналып өту арқылы экспорттауға мүмкіндік берді, әсіресе ауыр болды. EIA мәліметтері бойынша, қыркүйек айында шамамен 4.8 миллион баррель тәуліктік өндірістік қуаттылық шектеулерге байланысты бос тұрды.
Қазан айындағы болжамында EIA 2026 жылдың төртінші тоқсанында Brent мұнайының орташа бағасы $105 болады деп күтуде, бұл қыркүйек айындағы бағалаудан $14 жоғары. Агенттік экспорттық шектеулер сақталады және жаһандық мұнай қорлары азая береді деп болжайды.
Осылайша, бұл тек алыпсатарлық баға секірісі емес, энергия нарығынан әлдеқайда алысқа таралатын салдары бар жеткізілім соққысы.
Қымбат мұнай Биткоинге қалай әсер етеді
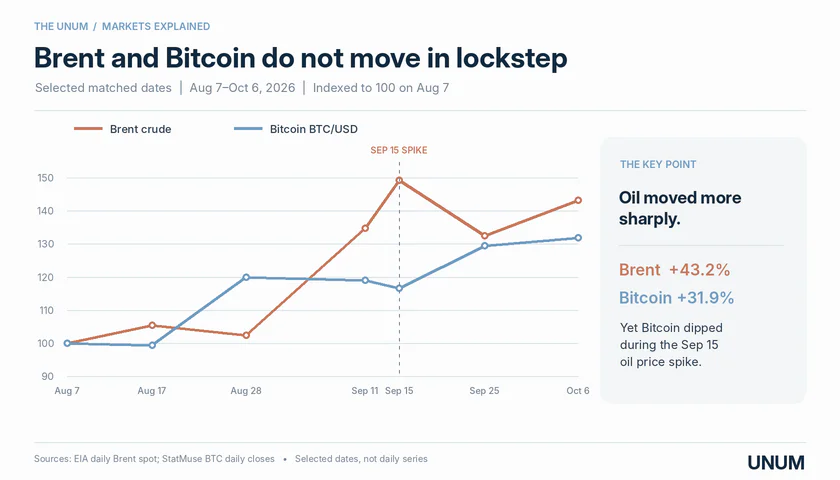
Баррель бағасы мен Биткоин бағасы арасында тікелей тәуелділік жоқ. Алайда, мұнай соққысы инвестициялық сұранысқа әсер ететін экономикалық өзгерістер тізбегін тудырады.
1. Мұнай бағасының өсуі инфляциялық қысымды арттырады. Жанармай бағасының өсуі тасымалдау, өндіріс және логистика шығындарын арттырады. Уақыт өте келе өндірушілер мен жеткізушілер қосымша шығындардың бір бөлігін тұтынушыларға жүктейді, бұл тауарлар мен қызметтердің бағасының өсуіне әкеледі.
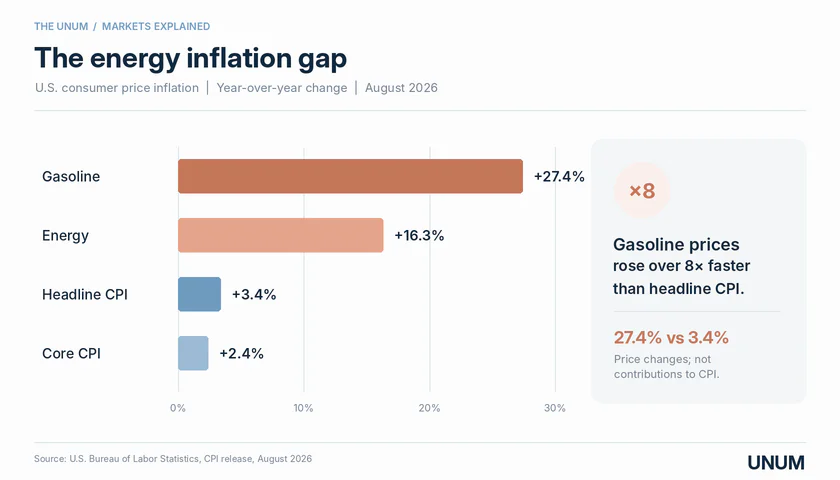
АҚШ Еңбек статистикасы бюросының мәліметтері бойынша, 2026 жылдың тамызында АҚШ-тағы тұтынушылық инфляция CPI жылдық есепте 3.4% болды, ал индекстің энергия компоненті 16.3%-ға өсті. Бензин бағасы сол кезеңде 27.4%-ға өсті.
2. Инфляция ФРЖ-ның мүмкіндіктерін шектейді. Инфляциялық қысым ФРЖ-ның 2% PCE индексінің мақсатына қауіп төндіргенде, реттеуші қатаң ақша-несие саясатын ұзақ уақыт сақтауы мүмкін. Қыркүйек айында реттеуші мөлшерлемені 25 базистік пунктке көтеріп, 3.75–4.00% диапазонына жеткізді.
Мәселе инфляциялық күтулердің өсуімен күшейеді. Нью-Йорк ФРЖ-ның қыркүйек айындағы сауалнамасына сәйкес, америкалық үй шаруашылықтары келесі жылы инфляция 3.9% болады деп күтуде, бұл бір ай бұрынғы 3.6%-бен салыстырғанда.
Кливленд ФРЖ президенті Бет Хаммак 12 қазанда ескертті:
Әр ай сайынғы тұрақты жоғары инфляция инфляциялық күтулердің экономикада орнығу қаупін арттырады.
3. Жоғары мөлшерлемелер активтердің тартымдылығын өзгертеді. АҚШ мемлекеттік облигацияларының кірістілігі өскен кезде, инвесторлар салыстырмалы түрде қауіпсіз құралдардан көбірек табыс табуға мүмкіндік алады. Сонымен қатар, қарыз капиталының құны артады және тәуекелге деген тәбет төмендеуі мүмкін.
4. Қысым крипто нарығына ауысады. Биткоин тұрақты пайыздық кіріс бермейді, сондықтан қаржылық жағдайлар қатаңдаған кезде инвестициялық капитал үшін бәсекелестік күшейеді. Қарыздық қаржыландырумен қаржыландырылған алыпсатарлық позициялар әсіресе сезімтал болады.
Бұл механизм мұнайды криптовалюталар үшін әлеуетті қауіпке айналдырады, тіпті Биткоиннің өзі мұнай индустриясымен байланысты болмаса да.
Биткоиннің мұнайға тәуелділігі туралы зерттеулер не дейді
Тарихи деректер мұнай бағасының өсуі міндетті түрде Биткоиннің құлдырауымен қатар жүреді деген қарапайым ережені растамайды.
Ихсен Абидтің зерттеуі, жарияланған 2026 жылдың маусым айында Studies in Economics and Finance журналында, 2010 жылдың тамызынан 2025 жылдың маусымына дейінгі ай сайынғы деректерді қамтиды. Автор биткоиннің мұнай бағалары, АҚШ қор индекстері және АҚШ ақша саясаты арасындағы маңызды корреляцияларды тапты. Алайда, жеке факторлардың әсері қысқа және ұзақ мерзімдерде әртүрлі болады. Алайда, зерттеу 2025 жылдың маусымына дейінгі деректерге негізделген және 2026 жылдың қазанындағы мұнай соққысының салдарын тікелей бағалауға мүмкіндік бермейді.
Тағы бір маңызды дәлел Халықаралық валюта қорының зерттеуінде қамтылған. 2022 жылы ХВҚ зерттеуі бойынша, биткоин мен S&P 500 арасындағы күнделікті табыстардың корреляциясы 2017–2019 жылдардағы 0.01-ден 2020–2021 жылдарда 0.36-ға дейін өсті. Бұл криптовалюталар мен дәстүрлі қаржы нарықтары арасындағы байланыстың күшейгенін көрсетеді, бірақ мұндай корреляцияның өзгермейтінін білдірмейді.
2022 жыл да көрсеткішті, энергетикалық дағдарыс инфляцияның жылдамдауымен, мөлшерлемелердің өсуімен және крипто нарығының терең құлдырауымен қатар жүрді. Алайда, биткоинге Terra-ның құлдырауы және FTX-тің банкроттығы сияқты ішкі индустриядағы өзгерістер де қысым жасады.
Негізгі айырмашылық мұнай бағасының өсуінің табиғатында жатыр. Егер баррель жаһандық сұраныстың күштілігіне байланысты қымбаттаса, бұл тәуекелді активтер үшін қолайлы жағдайлармен сәйкес келуі мүмкін. Алайда, егер өсу инфрақұрылымның бұзылуы және жеткізілім тапшылығы салдарынан болса, бұл инфляцияны арттырып, экономикалық перспективаларды нашарлатады.
Неліктен ETF-тер биткоинді сату толқынын күшейте алады
Спот биткоин ETF-терінің дамуы институционалдық инвесторлардың криптовалюталарға қолжетімділігін кеңейтті, бірақ сонымен бірге қаржы нарықтарының жалпы көңіл-күйінің әсерін арттырды.
Қор менеджерлері тәуекелді активтердің үлесін азайтқанда, сатылымдар биткоинге де әсер етуі мүмкін. ETF акцияларын құру және өтеу механизмі арқылы таза ағындар негізгі активті сатуға әкелуі мүмкін, дегенмен биржадағы акциялармен жеке мәмілелер BTC-ны дереу сатып алуды немесе сатуды талап етпейді.
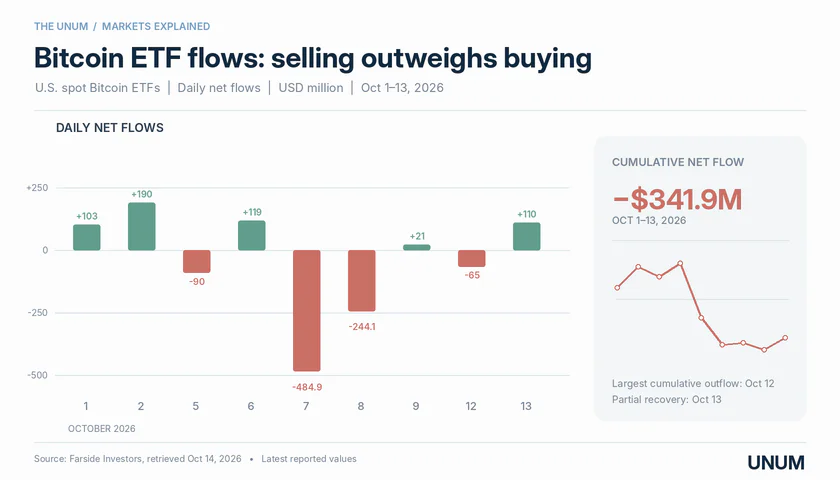
Қазан айындағы статистика институционалдық капитал ағындарының күрт ауытқуларын көрсетеді. Farside Investors мәліметтері бойынша:
7 қазанда АҚШ спот биткоин ETF-терінен таза ағын $484.9 миллионды құрады.
8 қазанда инвесторлар тағы $244.1 миллионды шығарды.
Қазан айының алғашқы жеті сауда күнінде жалпы таза ағын $386.3 миллионға жетті.
13 қазанда АҚШ спот биткоин ETF-тері $109.8 миллион таза кіріс тіркеді, қазан айының басынан бері жалпы таза ағынды шамамен $341.9 миллионға дейін төмендетті.
Бұл көрсеткіштер институционалдық сұраныстың ауытқуларын растайды, бірақ мұнайдың қымбаттауы сатылымдардың себебі болғанын дәлелдемейді.
Крипто туынды нарығы қосымша қауіп тудырады. Егер биткоиннің төмендеуі левереджделген позицияларды жаппай жабуға әкелсе, мәжбүрлі ликвидациялар бағаның құлдырауын жеделдетуі мүмкін. Мұндай жағдайда бастапқы макроэкономикалық импульс ауқымды сатылымға айналуы мүмкін.
2026 жылдың сәуір айында ХВҚ қаржы кеңесшісі Тобиас Адриан Таяу Шығыс қақтығысының салдарын түсіндіре отырып, былай деді:
Барлығы облигациялардың кірістілігін арттырды және тәуекелді активтердің бағаларына қысым жасады.
Энергетикалық дағдарыс тау-кен өндірісіне әсер ете ала ма
Тағы бір әсер ету арнасы биткоин өндіру құнымен байланысты. Тау-кен өндірісі айтарлықтай электр шығындарын талап етеді, сондықтан энергия тарифтерінің көтерілуі компаниялардың табыстылығын төмендетіп, оларды криптовалюта резервтерінің бір бөлігін сатуға мәжбүр етуі мүмкін.
Кембридж цифрлық тау-кен өндірісі туралы есепке сәйкес, 2025 жылы зерттелген тау-кен компанияларының деректеріне негізделген, электр энергиясы зерттелген тау-кен компанияларының ақшалай операциялық шығындарының 80%-дан астамын құрайды. Сонымен қатар, олардың энергия балансындағы мұнайдың үлесі тек 0.5% деп бағаланады, ал табиғи газ 38.2% құрайды.
Сондықтан мұндағы мұнай нарығымен байланыс негізінен жанама болып табылады. Тау-кен өндірушілер үшін жергілікті электр энергиясының құны, пайдаланылатын энергия көздері және ұзақ мерзімді келісімшарттардың шарттары әлдеқайда маңызды.
Қымбат мұнаймен байланысты Биткоин үшін үш сценарий
Биткоинның болжамы Brent-тің нақты бағасына емес, энергия дағдарысының ұзақтығына және орталық банктердің реакциясына байланысты.
Сценарий | Шарттар | Биткоин үшін мүмкін салдарлар |
|---|---|---|
Жеңілдету | Brent $85–95, ұсыныстың қалпына келуі | Инфляциялық қысымның жеңілдеуі және тәуекелді активтерге қызығушылықтың артуы |
Ұзаққа созылған шок | Brent $100–115, жоғары инфляция | Ставкалардан, доллардан және құбылмалы ETF ағындарынан қысым |
Эскалация | Brent $120-дан жоғары, жаңа ұсыныс үзілістері | Ірі көлемді сатылым және каскадты ликвидациялардың тәуекелі артады |
Ауқымдар шартты сценарийлерді білдіреді, Биткоин бағасының ресми болжамдары немесе құлдырау ықтималдығы емес.
Бірінші сценарий мұнай жеткізілімдерінің қалпына келуін және энергия бағасының біртіндеп төмендеуін болжайды. Бұл нәтиже EIA-ның негізгі болжамының бағытымен сәйкес келеді, ол 2027 жылы Brent-тің орташа бағасын шамамен $84 деп болжайды.
Екінші жағдайда, инфляциялық қысым ФРЖ-ның мүмкіндіктерін шектеу үшін жеткілікті ұзақ сақталады. Биткоин құбылмалы болып қалуы мүмкін, CPI және PCE статистикасына, облигациялар кірістілігіне және институционалдық инвесторлардың шешімдеріне реакция жасайды.
Үшінші сценарий ең қауіпті. Егер жаңа эскалация бір уақытта инфляциялық күтулерді күшейтіп, инвесторларды тәуекелді жаппай азайтуға мәжбүр етсе, Биткоинның құлдырауы нарықта елеулі ашық қызығушылық болған жағдайда, әсіресе, левередждік позициялардың ликвидациясымен күшейтілуі мүмкін.
Алайда, тіпті ұзаққа созылған мұнай дағдарысы құлдырауды кепілдендірмейді. Крипто нарығы да өзінің инвестициялық циклына, реттеуге, ETF-ке сұранысқа және жаһандық экономиканың жағдайына тәуелді.
Крипто инвесторлары қадағалауы тиіс индикаторлар
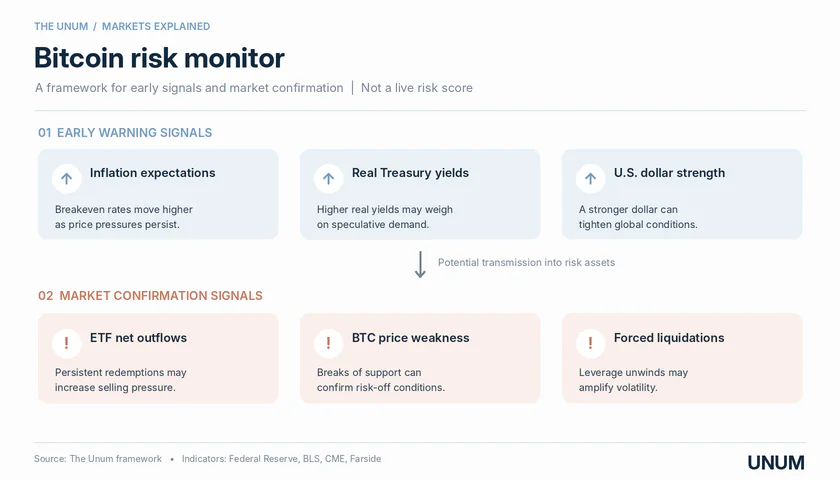
Қауіпті бағалау үшін тек Brent котировкаларын қадағалау жеткіліксіз. Энергия шокының қаржы нарығының басқа сегменттеріне берілетінін анықтау маңыздырақ.
Алғашқы сигналдар инфляциялық күтулердің және АҚШ мемлекеттік облигацияларының кірістілігінің, әсіресе TIPS-тің нақты кірістілігінің өсуі болып табылады. Содан кейін DXY доллар индексін, CPI және PCE динамикасын, ФРЖ ставкасының күтулерін және спот Биткоин ETF-теріне капитал ағындарын бағалау қажет.
Қосымша ақпаратты Биткоин фьючерстеріндегі ашық қызығушылық, тұрақты келісімшарттар бойынша қаржыландыру мөлшерлемелері және ликвидация көлемі береді. Олардың бірлескен нашарлауы крипто нарығының осалдығының артуын көрсетуі мүмкін.
14 қазан таңында инвесторлар АҚШ-тың қыркүйек айындағы CPI-нің жариялануын күтуде. Бұл индикатор мұнай шокының тұтыну бағаларына қаншалықты әсер еткенін және ФРЖ-ның болашақ шешімдерін өзгерте алатынын дәлірек бағалауға мүмкіндік береді.
Жоғары құбылмалылық жағдайында крипто активтерді басқару әдістері
Макроэкономикалық тәуекелдерді түсіну крипто инвестордың жұмысының тек бір бөлігі. Нарықтық котировкаларды қадағалау, мәміле үшін дұрыс сәтті таңдау және өз операцияларын бақылау, әсіресе Биткоин экономикалық жаңалықтарға қатты жауап бергенде, бірдей маңызды.
Бұл тапсырмалар үшін TRADEX крипто платформасын пайдалануға болады, ол спот саудасын, цифрлық активтерді айырбастауды және сақтауды біріктіреді. Пайдаланушыларға нарықтық және лимиттік тапсырыстар, техникалық талдау индикаторлары бар диаграммалар және транзакциялар тарихы қолжетімді. Платформа сондай-ақ криптовалюталарды USD, EUR және BYN сияқты фиаттық ақшаға айырбастауды және ірі мәмілелер үшін OTC қызметін ұсынады.
Күмәнділік артқан кезде мұндай құралдар крипто активтермен жұмыс істеуді ұйымдастыруға және мәмілелердің шарттарын алдын ала анықтауға көмектеседі. Алайда, тіпті лимиттік тапсырыстар нарықтық тәуекелді жоя алмайды және ешбір сауда платформасы Биткоинның құнының төмендеуінен қорғауды кепілдендіре алмайды.
Мұнай Биткоинды басқармайды, бірақ ойынды өзгертеді
$100 баррель Биткоинды сатуға тәуелсіз сигнал емес. Қауіп жоғары энергия бағалары инфляцияны нығайтқанда, қатаң ақша саясатын қолдағанда және инвесторларды тәуекелді азайтуға мәжбүр еткенде пайда болады.
Сондықтан криптовалюта инвесторы мұнай бағасын да, Федералдық резервтің шешімдерін де қадағалап отыруы керек. Жаңа энергетикалық шок Bitcoin үшін маңызды сынақ болуы мүмкін, бірақ оның салдарының ауқымы мұнай бағасымен емес, дағдарыстың жаһандық қаржылық жағдайларды қаншалықты терең өзгертетінімен анықталады.