
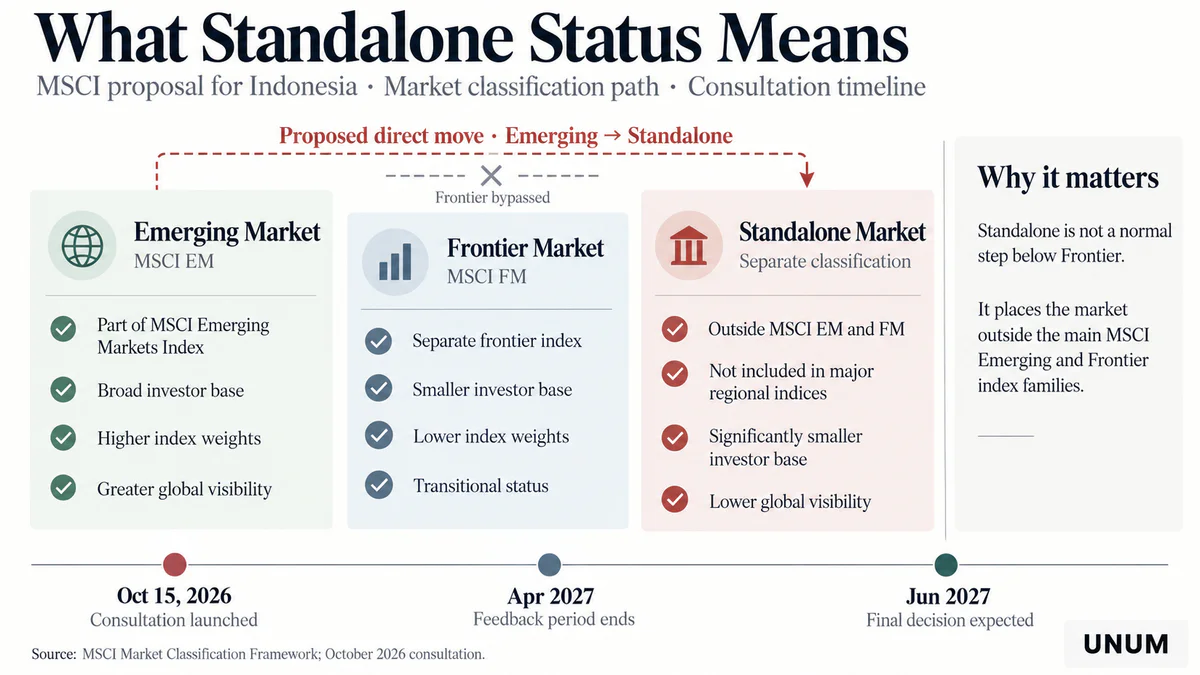
Алайда, соңғы шешім әлі қабылданған жоқ. 2026 жылдың 15 қазанында MSCI нарық қатысушыларымен консультация жариялады, ол 2027 жылдың 30 сәуіріне дейін жалғасады. Провайдер елдің одан әрі классификациясын 2027 жылдың 30 маусымынан кешіктірмей анықтауды жоспарлап отыр. Осы уақытқа дейін индонезиялық билік халықаралық инвесторларды қаржы нарығы реформаларының меншік ашықтығын арттырғанына, сауда шарттарын жақсартқанына және операцияларды тиімді бақылауды қамтамасыз еткеніне сендіруі керек.
Неліктен индонезиялық акциялар басқа азиялық нарықтарға қарағанда күрт төмендеді
16 қазан күні Джакарта композиттік индексі (IDX Composite, немесе IHSG) сауда сессиясында 11.4%-ға төмендеді, бұл 1998 жылдан бергі ең үлкен күндізгі құлдырау болды. Reuters мәліметтері бойынша, сатылым кезінде Индонезия қор биржасы қорғаныс механизмі іске қосылғаннан кейін сауданы тоқтатты. Құлдырау негізінен шетелдік институционалдық инвесторлар арасында дәстүрлі сұранысқа ие ең өтімді компанияларға әсер етті.
Bank Central Asia, Bank Rakyat Indonesia және Bank Mandiri акциялары шамамен 15%-ға жоғалтты. Сол уақытта ұлттық валютаға қысым күшейді: индонезиялық рупия доллармен салыстырғанда тарихи әлсіз деңгейлерге қарай жылжыды.
Сатылым ауқымы басқа азиялық нарықтар аясында ерекше байқалады. Сонымен қатар, Жапонияның Nikkei 225 шамамен 1.9%-ға, ал Оңтүстік Кореяның KOSPI шамамен 3.3%-ға өсті. Бұл көрсеткіштер 16 қазандағы жаңалықтар шығарылымы кезінде нарық динамикасын көрсетеді, міндетті түрде соңғы жабылу бағаларын емес.
Осылайша, индонезиялық нарықтың құлдырауы негізінен ұлттық факторлармен байланысты болды, Азия аймағындағы көңіл-күйдің бір мезгілде нашарлауымен емес.
Алайда, қазан айындағы оқиға еш жерден пайда болған жоқ. 2026 жылдың басынан бастап индонезиялық акциялар нарық ашықтығы туралы сұрақтар, жекелеген компаниялардың шектеулі өтімділігі және шетелдік инвесторлардың бақылау тиімділігіне қатысты алаңдаушылықтары салдарынан қысым астында болды. MSCI бұрын акциялардың еркін айналымын анықтаудағы кемшіліктер туралы ескерткен болатын, ал кейінгі индекс шектеулері белгісіздікті арттырды.
Елді тікелей жеке нарыққа қайта жіктеу ұсынысы осы қақтығыста жаңа кезеңді белгіледі. Бұл инвесторларды индонезиялық активтердің стандартты дамушы нарық портфельдерінің бөлігі болып қалу ықтималдығын қайта бағалауға мәжбүр етті.
MSCI ұсынысы Индонезия үшін нені білдіреді
Американдық MSCI компаниясы халықаралық басқару компаниялары, зейнетақы қорлары және ETF-тер инвестициялық портфельдерді құру және басқару нәтижелерін бағалау үшін пайдаланатын қор индекстерін әзірлейді.
Ең танымал эталондардың бірі - дамушы елдердің акцияларын қамтитын MSCI Emerging Markets Index. Ұлттық нарықтарды жіктегенде, MSCI компанияның өлшемі мен өтімділігін ғана емес, сонымен қатар халықаралық инвесторлар үшін нарық қолжетімділігін де ескереді.
Жіктеу жүйесінде бірнеше санаттар бар:
Emerging Market — дамушы нарықтар, олардың акциялары негізгі MSCI Emerging Markets индекстеріне енгізілуі мүмкін.
Frontier Market — MSCI Frontier Markets индекстерінің бөлек отбасында ұсынылған шекаралық нарықтар.
Standalone Market — жеке санат, олардың нарықтары Дамушы нарықтар мен Шекаралық нарықтардың негізгі құрамдас индекстеріне енгізілмейді.
Standalone Market дамушы және шекаралық нарықтар арасындағы аралық қадам болмауы мүмкін. Бұл санатқа қайта жіктеу инвесторлар үшін негізгі аймақтық MSCI индекстеріне бағытталған нарық қолжетімділігіндегі түбегейлі өзгерісті білдіреді.
15 қазанда компания Индонезияны дамушы нарықтан тікелей жеке нарыққа көшіруді ұсынды, шекаралық нарыққа аралық өтпей-ақ. Ресми мәлімдемеде MSCI өз ұстанымын былайша баяндады: "MSCI Индонезияны дамушы нарық ретінде жалғастыруды орынсыз деп санайды."
Компания консультация барысында нарықтың жұмыс істеуі мен корпоративтік басқару сапасында елеулі жақсартулардың сенімді дәлелдері пайда болмаса, ұсынылған қайта жіктеуді жалғастыру ниетін білдірді.
Шешім қабылданғанға дейін MSCI индонезиялық индекстердің құрамына кейбір өзгерістерге шектеулерді сақтайды. Атап айтқанда, провайдер Шетелдік Қосу Факторын (FIF) және Акциялар Санын (NOS) арттырмайды, MSCI Indonesia Investable Market Index-ке жаңа бағалы қағаздарды қоспайды немесе қолданыстағы компоненттерді үлкен өлшем сегменттеріне ауыстырмайды.
Сонымен қатар, MSCI индонезиялық билік органдары Жоғары Акция Ұстау Концентрациясы (HSC) механизмі бойынша анықтаған бағалы қағаздарды индекстерінен шығарады және акциялардың 1%-дан астамына иелік ететіндер туралы ашылған деректерді еркін айналым бағаларын түзету үшін пайдаланады. Бұл MSCI индекстерінің құрамына қатысты, Индонезия қор биржасынан компаниялардың автоматты түрде делистингіне емес.
Сондықтан Индонезия қор нарығына шешімнің әсері соңғы қайта жіктеуден бұрын басталады: ұлттық компаниялардың халықаралық индекстерде қатысуын арттыруы мүмкін кейбір механизмдер қазірдің өзінде шектелген.
MSCI Индонезия нарығының құрылымына неге сенімсіздік танытты
MSCI-дің негізгі алаңдаушылықтары Индонезияның экономикалық өсу қарқынымен, үкіметтің бюджетімен немесе оның ірі корпорацияларының табыстылығымен тікелей байланысты емес. Индекс провайдері меншік құрылымы туралы деректердің сенімділігіне және нарықтың әділ баға белгілеуді қамтамасыз ету қабілетіне күмәнданады.
Маусымдағы Нарықтық Классификация Шолуында MSCI екі жүйелік мәселені анықтады: акциялар иелігінің ашықтығының жетіспеушілігі және келісілген сауда әрекеттеріне күдік.
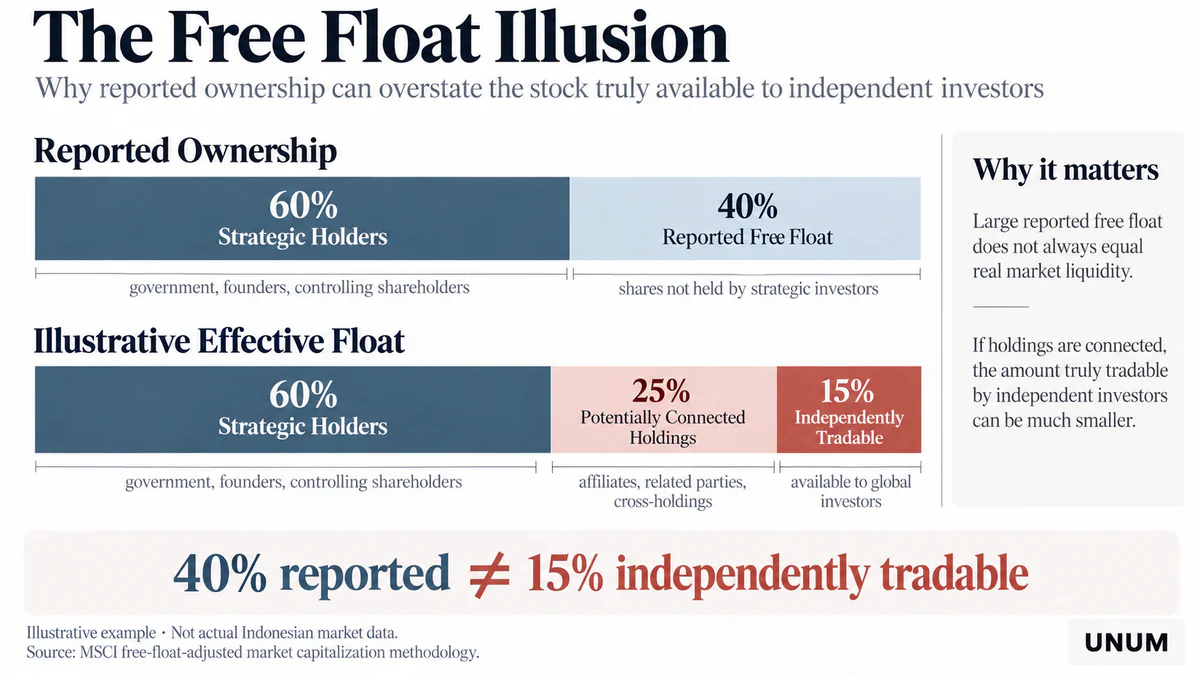
Бірінші мәселе еркін айналымның анықталуына әсер етеді — бұл еркін саудаға шығарылған акциялардың бөлігі. Егер формальды тәуелсіз бағалы қағаздар иелері шын мәнінде өзара байланысты болса, сыртқы инвесторларға шын мәнінде қолжетімді акциялар көлемі мәлімделгеннен айтарлықтай аз болуы мүмкін.
Мысалы, компания еркін айналым деңгейін 40% деп жариялауы мүмкін, бірақ егер осы акциялардың елеулі бөлігі байланысты құрылымдарға тиесілі болса, нарықта тәуелсіз саудаға шығарылған акциялардың нақты саны төмен болады. Бұл механизмнің гипотетикалық иллюстрациясы, нақты Индонезия компаниясына баға беру емес.
Екінші мәселе сауда сапасына қатысты. Егер мәмілелердің елеулі бөлігі келісілген қатысушылар арасында жүргізілсе, байқалған бағалар мен көлемдер тәуелсіз ұсыныс пен сұраныстың нақты теңгерімін көрсетпеуі мүмкін.
Индекс қорлары үшін бұл екі жағдай да тәуекел тудырады. Олардың стратегиялары индекске енгізілген акциялардың индекстегі салмағына сәйкес көлемдерде сатып алу және сату үшін қолжетімді екенін болжайды, бұл нарықтық бағаға шамадан тыс әсер етпейді.
Егер бұл болжам орындалмаса, менеджерлер қосымша транзакциялық шығындармен және индексті қайталауда қиындықтармен бетпе-бет келеді. Формальды жоғары компания капитализациясы оның акцияларының жеткілікті өтімділігін енді кепілдендірмейді.
Сондықтан MSCI инвестициялау көрсеткішіне — институционалдық инвестициялар үшін нарықтың практикалық жарамдылығына ерекше назар аударады.
Сонымен қатар, келісілген саудаға күдік нақты компаниялардың дәлелденген манипуляциялары болып табылмайды. MSCI жүйелік тәуекелдерге және тиімді қадағалаудың жеткіліксіз дәлелдеріне нұсқайды, жеке қатысушылардың кінәсі туралы заңды қорытындылар жасамайды.
Индонезия қандай реформалар жасады және олар неге MSCI-ді сендірмеді
Индонезия билігі индекс провайдерінің алаңдаушылықтарына 2026 жылдың бірінші жартысында жауап бере бастады. Қаржы реттеушісі OJK, Индонезия қор биржасы IDX және орталық депозитарий KSEI ашықтықты және нарық инфрақұрылымының сапасын арттыру бағдарламасын әзірледі.
Сәуір айында реттеушілер иелік құрылымын ашуды кеңейту және акциялар концентрациясын бақылау механизмдерін әзірлеу сияқты бірнеше шараларды енгізуді жариялады. Сонымен қатар, жоғары минималды еркін айналымға кезең-кезеңмен көшу мақұлданды.
Реформа бағыты | Өзгерістердің мазмұны | Инвесторлар үшін маңызы |
|---|---|---|
Акционерлерді ашу | 1%-дан астам акциялар иелері туралы деректерді жариялау | Иелік құрылымын дәлірек анықтау мүмкіндігі |
Концентрацияны бақылау | Жоғары акциялар концентрациясы механизмі | Акция капиталының шамадан тыс концентрациясын анықтау |
Инвесторларды жіктеу | KSEI деректерінің егжей-тегжейін 39 санатқа және түрге дейін арттыру | Бағалы қағаздар иелері туралы неғұрлым ашық ақпарат |
Минималды еркін айналым | 7.5%-дан 15% мақсатты шекке кезең-кезеңмен көшу | Еркін саудаға шығарылған акциялар көлемін арттыру мүмкіндігі |
Минималды еркін айналым шегін 15%-ға көтеру барлық жария компаниялар бұл талапты қазірдің өзінде орындады дегенді білдірмейді. Бұл жүзеге асыруы өтпелі кезеңді қамтитын реформа.
Өзгерістер иелік құрылымының ашықтығын арттыруға, инвесторларды қорғауға және халықаралық капиталдың қатысу шарттарын жақсартуға бағытталған. Алайда, MSCI жаңа ережелердің болуын ғана емес, сонымен қатар олардың қолданылу тұрақтылығын да бағалайды.
Маусым айындағы Нарықтық Классификация Шолуында компания реформаларды оң қадам ретінде танып, тұрақты өлшенетін нәтижелердің қажеттілігін атап өтті.
MSCI компаниясының Нарықтық Классификация және Таксономия бөлімінің басшысы Раман Айлур Субраманиан бағалау принципін сипаттады:
Индекстерге қосылу және нарықтық классификация өзгермейтін шешімдер емес
Халықаралық институционалдық инвесторлар үшін корпоративтік басқарудағы нақты өзгерістер, меншік құқығының ашықтығы және реттеушілердің бұзушылықтарды тоқтату қабілеті негізгі маңызға ие.
Осылайша, Индонезия билігінің позициясы мен MSCI талаптары арасында айтарлықтай айырмашылық қалады. Реттеушілер қабылданған реттеуші шараларды көрсетеді, ал индекс провайдері бұл шаралардың нарықтың жұмыс істеуін өзгерткеніне дәлел күтеді.
Қазан айына қарай MSCI жеткілікті тұрақты прогресті көрмеді және қадағалау шараларының тиімді орындалуының дәлелдерін көрсету қажеттігін атап өтті.
Бұл аспект Индонезия үкіметі үшін ең қиын болуы мүмкін. Жаңа акционерлік ашықтық талаптарын орнату салыстырмалы түрде тез орындалуы мүмкін, бірақ нарықтық манипуляциямен күресудің тиімділігін дәлелдеу тек ұзақ мерзімді қадағалау тәжірибесінің нәтижелері арқылы қол жеткізіледі.
MSCI-ден шығару неге жаппай сатылымдарға қауіп төндіреді
MSCI индекстері қаржы нарықтарының динамикасын бақылау үшін ғана емес, инвестициялық стратегиялардың негізін құрайды, олар капиталды елдер, компаниялар және секторлар арасында бөлуге мүмкіндік береді.
Сондықтан MSCI қайта классификациясы — индекс провайдерінің елді классификациясын өзгертуі — халықаралық менеджерлердің шешімдеріне тікелей әсер етуі мүмкін.
Индонезияның Стэндэлоун нарығына толық көшуі жағдайында салдарлар инвестициялық стратегияға байланысты әртүрлі болады.
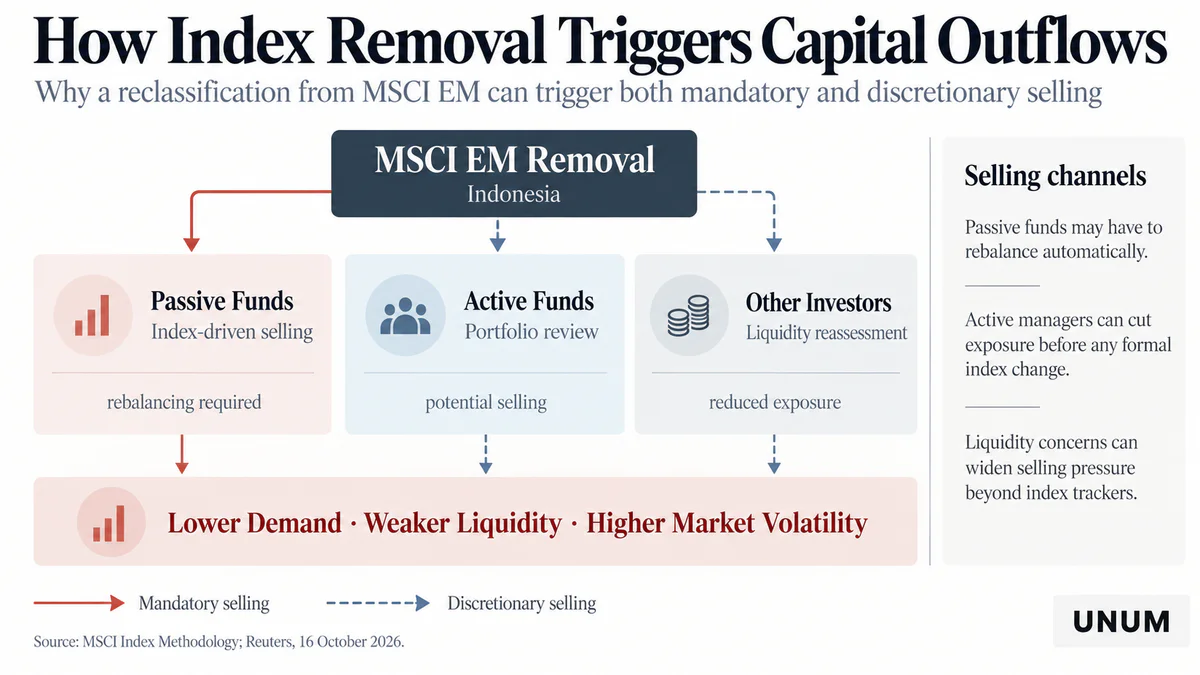
Пассивті қорлар және индекс ETFs. MSCI Emerging Markets индекстерін қайталауға міндетті қорлар портфельдерін қайта теңестіруі қажет болады. Мұндай стратегиялар үшін Индонезия акцияларының негізгі индекстен шығуы сәйкес позицияларды азайту немесе жабу қажеттігін білдіреді.
Индекс бенчмаркі бар белсенді қорлар. Менеджерлер Индонезия бағалы қағаздарын сақтап қалуы мүмкін, бірақ негізгі индекстен тыс үлкен позициялар қордың нәтижелерінің таңдалған бенчмарктен ауытқу қаупін арттырады. Сондықтан MSCI шешімі активтерді иеленуге тікелей тыйым салу болмаған жағдайда да инвестицияларды азайтуға итермелеуі мүмкін.
Тәуелсіз институционалдық инвесторлар. Олар MSCI Emerging Markets-ті ұстануға міндетті емес, бірақ өтімділіктің төмендеуі, валюта тәуекелінің артуы және позициялардан шығу шарттарының нашарлауы күтілетіндіктен инвестициялық жоспарларды қайта қарастыруы мүмкін.
Осылайша, пассивті қорлар арқылы акцияларды мәжбүрлі сату тек бір ғана ағын арнасын білдіреді.
Алдын ала нарықтық реакция да маңызды рөл атқарады. Инвесторлар MSCI-дің соңғы шешімін күтпей-ақ, қайта классификация ықтимал деп санаса және көптеген бағалы қағаздарды бір уақытта сатудан аулақ болғысы келсе, позицияларды азайтуы мүмкін.
Мұндай тізбек нарықтық қысымды күшейте алады: индекс өзгерістерін күту инвестицияларды азайтуға әкеледі, өтімділік төмендейді, әрі қарай сатылымдардың перспективасы инвесторлар талап ететін тәуекел премиясын арттырады.
Сондықтан MSCI-дің ықтимал төмендеуі тек индекс ETFs-ке ғана емес, халықаралық капитал нарығының кең ауқымдағы қатысушыларына да қауіп төндіреді.
Индонезия қанша капитал жоғалтуы мүмкін
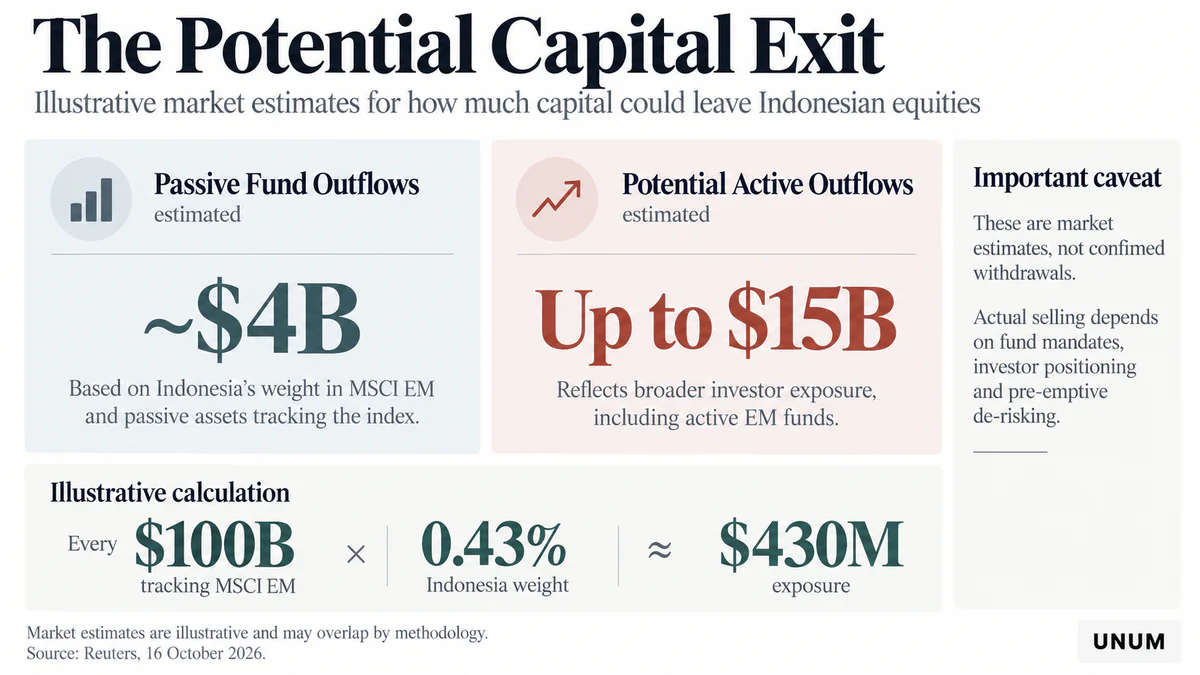
Индонезиядан ықтимал капиталдың ағып кетуінің ауқымы MSCI индекстеріне бағытталған активтердің көлеміне, ұлттық нарықтың ағымдағы салмағына және белсенді менеджерлердің шешімдеріне байланысты.
MSCI деректеріне сәйкес, 2026 жылдың 30 қыркүйегіндегі жағдай бойынша ірі және орта капиталды компанияларды қамтитын MSCI Индонезия индексі жалпы еркін айналымдағы капитализациясы $53,35 миллиард болатын тоғыз бағалы қағазды қамтыды. Кеңірек MSCI Индонезия IMI тек ірі және орта капиталды ғана емес, сонымен қатар шағын капиталды компанияларды да қамтыды, сондықтан бұл екі индексті теңестіруге болмайды.
Салыстыру үшін, сол күні MSCI Emerging Markets-тің түзетілген капитализациясы шамамен $12,28 триллион болды. Бұл сандардың қатынасы Индонезияның шамамен 0,43% салмағын береді.
Бұл The Unum-ның индекс капитализациясына негізделген бағалауы, нақты инвестициялық қордың портфеліндегі елдің ресми салмағы емес.
Осы салмақта, сәйкес индексті толық қайталайтын әрбір $100 миллиард активтер теориялық тұрғыда Индонезия бағалы қағаздарына шамамен $430 миллион инвестицияны білдіреді. Алайда, нақты қорлар индекстердің әртүрлі нұсқаларын, қайталау әдістерін және хеджирлеу құралдарын қолдануы мүмкін.
Нарықтың ықтимал сатылымдарын бағалау айтарлықтай өзгереді. Reuters мәліметтері бойынша, пассивті стратегиялардан шамамен $4 миллиард және белсенді қорлардан $15 миллиардқа дейінгі ағын күтіледі.
Бұл сандар болашақ капитал ағындарының расталған көлемін білдірмейді. Кейбір инвесторлар өз позицияларын қазірдің өзінде азайтып жіберуі мүмкін, кейбір менеджерлер индонезиялық акцияларды сақтап қалуды таңдауы мүмкін, ал белсенді және пассивті ағындарды бағалау әдістемелері бір-бірімен сәйкес келуі мүмкін.
Нарықтық капитализацияның төмендеуі мен нақты қаражат ағыны арасындағы айырмашылықты ажырату қажет. Сатып алушы сұранысы жеткіліксіз болса, салыстырмалы түрде аз көлемдегі сатылымдар да капитализацияның айтарлықтай төмендеуіне әкелуі мүмкін.
Индонезиялық нарық үшін шетелдік инвестициялардың бірнеше ірі компанияларда шоғырлануы ерекше маңызды. Егер қорлар осы акциялардағы позицияларын бір уақытта азайтса, котировкаларға қысым нақты мәмілелер көлеміне қарағанда пропорционалды түрде күшті болуы мүмкін.
Неге ірі банктер сатылым орталығында
Индонезиялық акциялардың төмендеуі, әсіресе, MSCI Индонезия индексінің капитализациясының көп бөлігін құрайтын банк секторында айқын байқалды.
2026 жылдың 30 қыркүйегіндегі жағдай бойынша, төрт ірі банк индекстің келесі үлестерін иеленді:
Bank Central Asia — 31.41%;
Bank Rakyat Indonesia — 19.96%;
Bank Mandiri — 15.70%;
Bank Negara Indonesia — 4.64%.
Қаржы секторының жалпы салмағы шамамен 71.7% болды. Үш ірі банк MSCI Индонезия индексінің шамамен 67% құрады.
Бұл концентрация шетелдік қатысудың индекс стратегияларындағы қысқаруының негізінен ірі банк акцияларына әсер ететінін түсіндіреді.
Егер қор индонезиялық акцияларды олардың индекс салмақтарына пропорционалды түрде сатса, сәйкес көлемнің шамамен үштен екісі Bank Central Asia, Bank Rakyat Indonesia және Bank Mandiri-ге түседі.
Алайда, нарықтық котировкалардың төмендеуі банктердің негізгі көрсеткіштерінің нашарлауын білдірмейді. Себебі, инвестициялық сұраныс құрылымының өзгеруі болуы мүмкін, ол нақты ұйымдардың пайдасына, несие портфеліне немесе капитал жеткіліктілігіне тікелей байланысты емес.
Дегенмен, бағалаулардың ұзаққа созылған төмендеуі қосымша шектеулер туғызады. Егер банк компанияларына жаңа меншікті капитал тарту қажет болса, қолайсыз нарықтық орта орналастырулардың құнын арттыруы мүмкін.
Осылайша, MSCI Индонезияның жоғары концентрациясы елдің ірі қаржы ұйымдары үшін ықтимал индекс қайта жіктелуін ерекше маңызды тәуекел факторы етеді.
Шетелдік инвесторлар қазан айындағы құлдырауға дейін позицияларын азайта бастады
Халықаралық индекстерден шығару қаупі индонезиялық акциялар нарығындағы шетелдік қатысудың қазірдің өзінде азайып жатқан жағдайында пайда болды.
Халықаралық қаржы медиа мәліметтері бойынша, 2026 жылдың басынан бері шетелдік инвесторлар индонезиялық акцияларды таза сатылымы шамамен 5 миллиард долларға жетті. Бұл көрсеткіш бағалы қағаздарды сатып алу мен сатудың арасындағы айырмашылықты көрсетеді, елден шығарылған қаражаттың расталған көлемін емес.
Индонезиядағы шетелдік инвестициялар бірнеше бағыттарды қамтиды: акцияларға, мемлекеттік және корпоративтік облигацияларға, сондай-ақ кәсіпорындарға тікелей инвестициялар. Сондықтан, MSCI қайта жіктелуі, ең алдымен, акциялар нарығына бағытталған портфельдік капиталға әсер етеді.
Жыл бойы белгісіздік біртіндеп артты. Қаңтар айында MSCI еркін айналымның ашықтығындағы мәселелерді атап өтті, келесі айларда индонезиялық бағалы қағаздарға шектеулерді қолдануды жалғастырды және маусым айында ықтимал қайта жіктеу туралы ескертті.
Ерте кезеңде инвесторлар елдің Frontier Market-ке өту қаупін негізінен талқылады. Алайда, қазан айындағы ұсыныс қатаңырақ болды: MSCI оны Standalone Market-ке тікелей ауыстыруды қарастыру қажет деп тапты.
Бұл инвестициялық перспективаларды бағалауды айтарлықтай өзгертеді. Екі ірі индекс отбасылары арасында ауысудың орнына, Индонезия екеуінен де тыс қалу қаупі бар, бұл қатаң анықталған инвестициялық мандаттары бар халықаралық қорлардан қаражат ағынын шектеуі мүмкін.
Сондықтан, Джакарта Композитінің тұрақтануы сенімнің қалпына келгенінің жеткілікті дәлелі болмайды. Нарықтың тұрақтылығын бағалау үшін шетелдік портфельдік ағындарды, акциялар иелігінің құрылымын және өтімділік динамикасын бақылау қажет болады.
Неге акцияларға қысым индонезиялық рупияны әлсіретуі мүмкін
Шетелдік инвестициялардың ықтимал қысқаруының салдары акциялар нарығынан тысқары таралады.
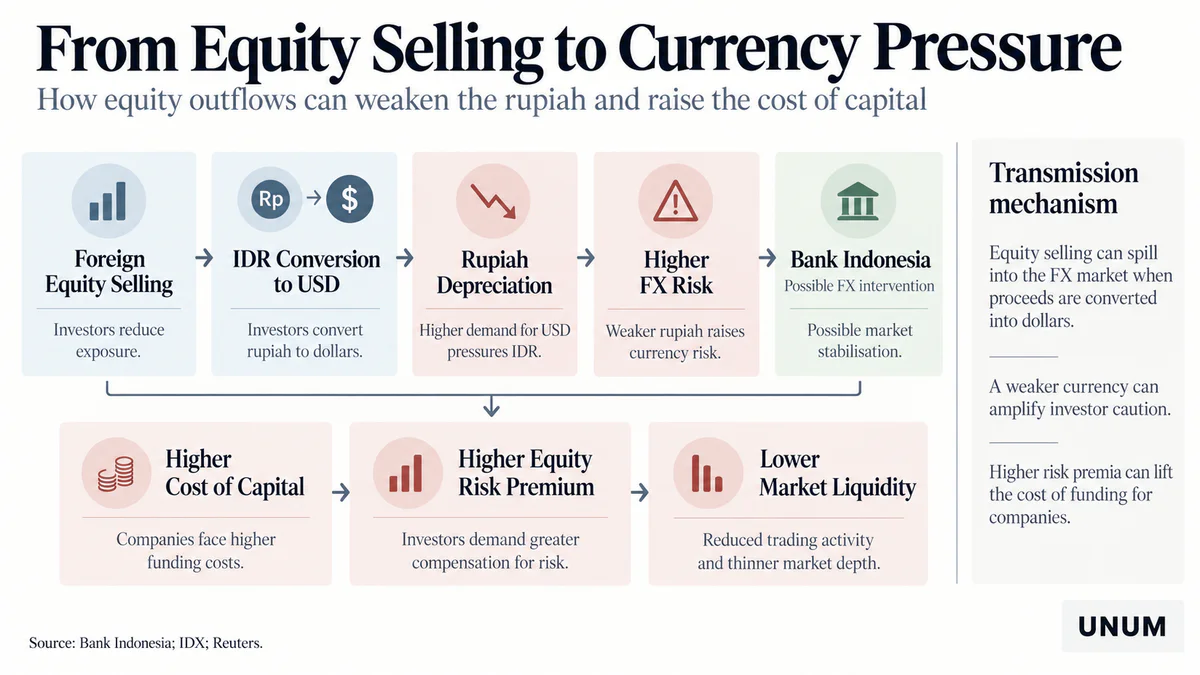
Халықаралық инвестор индонезиялық акцияларды сатып, түскен қаражатты шығару туралы шешім қабылдағанда, олар рупияны шетел валютасына, көбінесе АҚШ долларына айырбастауы қажет.
Долларға қосымша сұраныс, әсіресе акцияларды сатылымы көптеген қатысушылар арасында бір уақытта болған жағдайда, индонезиялық рупияның айырбас бағамына қысымды арттыруы мүмкін.
16 қазанда рупия доллармен салыстырғанда тарихи әлсіз деңгейлерге жақындады. Reuters агенттігінің мәліметі бойынша, оның төмендеуі Джакарта Композитінің құлдырауымен бір уақытта болды, бұл шетелдік капиталдың одан әрі қысқаруы туралы алаңдаушылықты күшейтті.
Индонезия акцияларын шетелдік инвесторлар сатқан сайын, бұл қаражаттың дереу долларға айырбасталатынын білдірмейді. Түскен қаражат рупияда қалып, басқа жергілікті активтерді сатып алуға бағытталуы мүмкін.
Тәуекел дәл акцияларға салынған инвестициялардың азаюы ұлттық валютадан нақты капиталдың кетуімен бірге жүретін кезде күшейеді.
Рупияның әлсіреуі шетелдік инвесторлардың нәтижелеріне де әсер етеді. Жергілікті валютадағы котировкалардың тұрақтануына қарамастан, портфельдің долларлық құны төмендеуі мүмкін.
Осылайша, бір уақытта екі өзара байланысты тәуекел көзі пайда болады: акция бағаларының төмендеуі және валюта шығындары.
Белгісіздіктің артуы Индонезия банкінің белсендірек әрекеттерін талап етуі мүмкін. Орталық банк күрт ауытқуларды шектеу үшін валюта интервенцияларын және басқа ақша-несие саясаты құралдарын қолдана алады, бірақ мұндай шаралар қор нарығының ашықтығының негізгі мәселелерін жоймайды.
Рупияның құнсыздануы, егер тиісті тәуекелдер хеджирленбесе, шетел валютасында номинацияланған импорттық тауарлар мен міндеттемелерді орындау құнын да арттырады.
Сондықтан USD/IDR динамикасы акцияларды сатудың елдің қаржы активтеріне деген сенім дағдарысына айналып жатқанын көрсететін маңызды индикаторлардың бірі болып табылады.
Дамушы нарық мәртебесін жоғалту капитал құнын қалай өзгертеді
Индонезия үшін ең ұзақ мерзімді тәуекел — бұл Джакарта композитінің бір күндік құлдырауы емес, халықаралық капиталды тарту шарттарының нашарлауы мүмкіндігі.
Егер институционалдық инвесторлар ұлттық қор нарығына қатысуын азайтса, акциялардың өтімділігі төмендеуі мүмкін және транзакциялық шығындар артуы мүмкін. Мұндай жағдайда жаңа инвесторлар әдетте тәуекел үшін өтемақы ретінде күтілетін жоғары кірісті талап етеді.
Корпоративтік қаржыда бұл механизм меншікті капитал құнында көрініс табады.
Барлық басқа жағдайлар тең болғанда, инвесторлар үшін қажетті кірістің артуы компаниялардың әділ бағалануын төмендетуді білдіреді. Қосымша акциялар шығаруды жоспарлап отырған кәсіпорындар үшін бұл акцияларды қолайсыз бағамен орналастыру қажеттілігіне әкелуі мүмкін.
Меншікті капитал тәуекелінің сыйақысының артуы негізінен қоғамдық капитал нарығына тұрақты қолжетімділікке тәуелді компанияларға әсер етеді.
Мүмкін салдарлар бірнеше деңгейге бөлінуі мүмкін:
Қоғамдық компаниялар үшін — нарықтық бағалаудың төмендеуі, жаңа орналастырулардың жоғары құны және меншікті капиталды қаржыландыруды тарту мүмкіндіктерінің шектелуі.
Институционалдық инвесторлар үшін — транзакциялық шығындардың, валюта тәуекелдерінің және күтілетін кірістерге қойылатын талаптардың артуы.
Экономика үшін — компаниялардың инвестициялық белсенділігінің ықтимал төмендеуі және банк несиелеріне тәуелділіктің артуы.
Қосымша әсер ету арнасы қарыз нарығымен байланысты. MSCI қайта жіктеуі Индонезия үкіметінің облигацияларын автоматты түрде сатуды талап етпесе де, елдік тәуекелдің жалпы қабылдануының нашарлауы қарыз құралдарының кірістілігіне және халықаралық менеджерлердің инвестициялық саясатына әсер етуі мүмкін.
Сонымен қатар, индекстен шығару тікелей салдарын кеңірек макроэкономикалық сценарийлерден бөлу қажет. Акциялардың құлдырауының өзі Индонезияның қаржылық тұрақтылығының дереу нашарлауын білдірмейді.
Ықтимал әсердің ауқымы ағынның ұзақтығына, ішкі инвесторлардың реакциясына, банк жүйесінің жағдайына және реттеушілердің нарықтық сенімділікті қалпына келтіру қабілетіне байланысты.
Бұрын MSCI шешімдері болған ба
Елдің Дамушы нарықтан Жеке нарыққа тікелей өтуі салыстырмалы түрде сирек кездеседі, бірақ мұндай тәжірибе бар.
2021 жылы MSCI Аргентинаны Дамушы нарықтардан Жеке нарықтарға қайта жіктеді. Шешім ұзақ уақытқа созылған капитал қозғалысын шектеулерге байланысты болды, бұл халықаралық инвесторлардың ұлттық нарыққа қолжетімділігін айтарлықтай қиындатты.
Сол кезеңде Пәкістан Шекаралық нарықтарға қайта жіктелді, өйткені MSCI-дің алаңдаушылығы негізінен нарықтың көлемі мен өтімділігіне қатысты болды, капитал қозғалысын шектеулерге емес.
Бұл мысалдар индекс провайдерінің жіктеуі тек экономиканың ауқымымен немесе тіркелген компаниялар санымен ғана анықталмайтынын көрсетеді.
MSCI үшін халықаралық инвесторлардың акцияларды сатып алу және сату шарттары, олардың сауда-саттығы туралы сенімді деректер алу және портфельдік тәуекелдерді басқару мүмкіндігі негізгі маңызға ие.
Алайда, Индонезияны Аргентинамен тікелей салыстыру дұрыс болмас еді. Аргентина жағдайында негізгі мәселе валюта шектеулері мен капиталға қолжетімділікке қатысты болды, ал Индонезияға қатысты MSCI-дің алаңдаушылығы негізінен меншік ашықтығы, нарық өтімділігі және қадағалау тиімділігіне қатысты.
Сонымен қатар, ұлттық қор нарығының сапасын бағалау бүкіл экономиканы бағалауға тең емес. Индонезиялық компаниялар халықаралық портфельдік инвестициялардың айтарлықтай төмендеуі жағдайында да тұрақты қаржылық көрсеткіштерді сақтай алады.
Сондықтан негізгі мәселе Индонезия экономикасының жалпы қаншалықты күшті екендігі емес, оның қор нарығы жаһандық институционалдық инвесторлардың талаптарына сай келе ме деген сұрақ болып табылады.
2027 жылдың маусымына дейін не болуы мүмкін
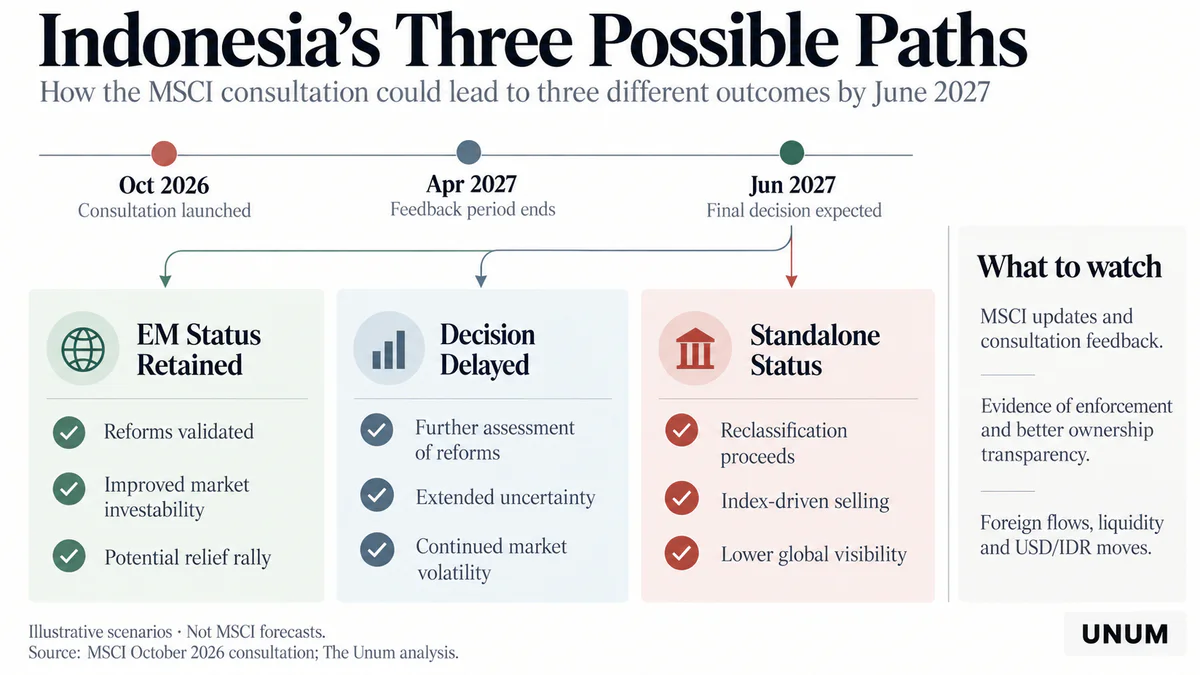
MSCI консультация қатысушыларынан кері байланысты 2027 жылдың 30 сәуіріне дейін қабылдайды және соңғы шешімді 30 маусымнан кешіктірмей жариялауды жоспарлап отыр. Осы уақытқа дейін компания алынған пікірлердің аралық бағасын жариялауы мүмкін.
Әрі қарайғы жағдай реформалар нәтижелеріне және Индонезия билігінің нарықтың ашықтығының артқанын дәлелдейтін сенімді дәлелдер ұсына алуына байланысты болады.
Индонезия дамушы нарық мәртебесін сақтап қалады
Ең қолайлы сценарий MSCI реформалардың нәтижелерін дамушы нарық мәртебесін сақтауға жеткілікті деп танитынын болжайды.
Бұл үшін реттеушілер еркін айналымдағы акциялар деректерінің сенімділігін, корпоративтік басқарудың тұрақты жақсаруын және нарықтық манипуляцияға қарсы ережелердің тиімді орындалуын көрсетуі қажет.
Мұндай жағдайда белгісіздіктің азаюы шетелдік инвесторлардың оралуын және ірі банктердің акцияларына сұраныстың қалпына келуін қолдауы мүмкін.
Алайда, мәртебені сақтау ғана котировкалардың бұрынғы деңгейге оралуын кепілдендірмейді. Әрі қарайғы динамика компаниялардың табыстылығына, пайыздық мөлшерлемелерге және дамушы нарық активтеріне жаһандық сұранысқа да байланысты болады.
Соңғы шешімнің кешіктірілуі
Екінші аналитикалық сценарий реттеушілік реформаларды бағалауды жалғастыруды немесе шешім қабылдау мерзімін өзгертуді ұсынады.
MSCI бұл опцияны негізгі жоспар ретінде жариялаған жоқ, бірақ қосымша бағалаудың мүмкіндігін толықтай жоққа шығаруға болмайды.
Инвесторлар үшін бұл нәтиже белгісіздіктің жалғасуын білдіреді. Менеджерлер жаңа инвестицияларды кейінге қалдыруы мүмкін, ал кейбір қорлар Индонезия акцияларына азайтылған экспозицияны сақтауы мүмкін, соңғы айқындық пайда болғанға дейін.
Мұндай жағдайда нарық бастапқы төмендеуден кейін тұрақтануы мүмкін, бірақ өтімділік пен жаңа орналастыруларға сұраныс қысым астында қалады.
Индонезия жеке нарық ретінде қайта жіктеледі
Халықаралық индекс инвесторлары үшін ең қолайсыз сценарий ұсынылған қайта жіктеудің мақұлдануын қамтиды.
Іске асыру тәртібі анықталғаннан кейін, MSCI индекстеріне әсер ететін қорлар өз портфельдерінің құрамын түзетуі қажет болады. Белсенді менеджерлер де елдің мәртебесі мен нарық өтімділігінің өзгеруін ескере отырып, позицияларын азайтуы мүмкін.
Мүмкін салдарлар шетелдік қатысудың азаюын, акциялардың құбылмалылығының артуын және жекелеген компаниялар үшін капитал құнының өсуін қамтиды.
Алайда, нарықтық қысымның нақты ауқымы алдын ала белгісіз. Кейбір инвесторлар ресми қайта жіктеуге дейін акцияларды сатуы мүмкін, ал жергілікті қатысушылардың қарсы сұранысы әсерді жұмсартуы мүмкін.
Осылайша, MSCI-дің соңғы шешімі маңызды фактор болады, бірақ 2027 жылы Индонезияның қаржы нарығының жағдайын анықтайтын жалғыз фактор болмайды.
Сенімділікті қалпына келтіруді бағалау көрсеткіштері
Алдағы айларда Индонезия нарығының перспективаларын тек Джакарта композиттік динамикасы арқылы бағалау жеткіліксіз болады.
Тұрақты қалпына келтіру тек котировкалардың өсуін ғана емес, сонымен қатар шетелдік портфельдік ағындардың қалыпқа келуін, өтімділіктің жақсаруын және реттеушілік өзгерістердің тиімділігін растауды талап етеді.
Жағдайды бағалау үшін инвесторлар бірнеше көрсеткіштер тобын бақылауы керек:
MSCI шешімдері және реформалардың прогресі. Ең маңызды оқиғалар консультациядан алынған аралық жаңартулар, OJK хабарландырулары, жоғары акциялар шоғырлануы статистикасы және жаңа акционерлерді ашу талаптарының нәтижелері болады.
Шетелдік портфельдік ағындар. IDX деректері резидент еместердің таза сатып алу және сату бойынша деректері халықаралық капиталдың оралуын немесе котировкалардың өсуін негізінен ішкі инвесторлар қолдайтынын анықтауға көмектеседі.
Өтімділік және нарық шоғырлануы. Сауда көлемдері, сұраныс-ұсыныс спредтері және ірі компаниялардың нақты еркін айналымы нарықтың институционалдық инвесторлардың талаптарына қаншалықты сәйкес келетінін бағалауға мүмкіндік береді.
USD/IDR айырбас бағамы және Индонезия банкі әрекеттері. Рупияның тұрақтылығы, шетелдік резервтердің динамикасы және орталық банк шешімдері қор нарығынан қысымның қаржы жүйесінің басқа сегменттеріне таралып жатқанын көрсетеді.
Индонезияның банк секторы. Bank Central Asia, Bank Rakyat Indonesia және Bank Mandiri-дің кеңірек индексіне қатысты көрсеткіштері MSCI-дің ең маңызды акцияларының артықшылықты сатылымдарының жалғасуын анықтауға көмектеседі.
Капитал тарту құны. Жаңа акциялар орналастыру шарттары, корпоративтік облигациялар және мемлекеттік бағалы қағаздардың кірістілігі индекс белгісіздігінің қаржылық шығындардың кеңірек өсуіне айналып жатқанын бағалауға көмектеседі.
Бұл көрсеткіштерді салыстыру котировкалардың уақытша қалпына келуін елдің инвестициялық тартымдылығының құрылымдық жақсаруынан ажыратуға көмектеседі.
Индонезия үшін негізгі тәуекел сенімді жоғалтуда жатыр
Қазан айындағы құлдырау халықаралық индекс провайдерлерінің шешімдері ұлттық қор нарықтарына қаншалықты әсер ететінін көрсететін мысал болды. Тіпті классификацияны дереу өзгертпейтін консультация да, егер инвесторлар қолайсыз шешімнің ықтималдығын жоғары деп санаса, активтердің ауқымды қайта бағалануына әкелуі мүмкін.
Индонезия үшін жағдайды халықаралық индекс инвестицияларының ең ірі банктерде шоғырлануы, шетелдік портфельдік инвестициялардың ұзақ уақыт бойы азаюы және валюта тұрақсыздығы қиындатады.
Бұл жағдайлар жиынтығы қор нарығындағы мәселелердің біртіндеп капитал құнына, бизнес инвестициялық белсенділігіне және елдің қаржылық жағдайына әсер ету қаупін тудырады.
Сонымен қатар, MSCI Emerging Markets тізімінен мүмкін болатын шығару Индонезия экономикасының барлық көрсеткіштерінің нашарлауын автоматты түрде білдірмейді. Елде үлкен ішкі нарық, дамыған корпоративтік сектор және индекс стратегияларына тікелей тәуелді емес капитал тарту мүмкіндігі сақталады.
2027 жылдың маусымына дейін сенімді қалпына келтірудің негізгі шарты Джакарта композитінің өсу қарқыны емес, индонезиялық биліктің жаңа ережелер акциялар иелігінің ашықтығын арттырғанын, нарықтық қадағалауды жақсартқанын және инвесторларды қорғауды күшейткенін дәлелдеу қабілеті болады.
Бұл өзгерістердің нәтижелері қазан айындағы құлдырау уақытша нарықтық шок болып қала ма, әлде индонезиялық қор нарығындағы халықаралық капиталдың ұзақ уақыт бойы азаюының бастамасы бола ма, соны анықтайды.