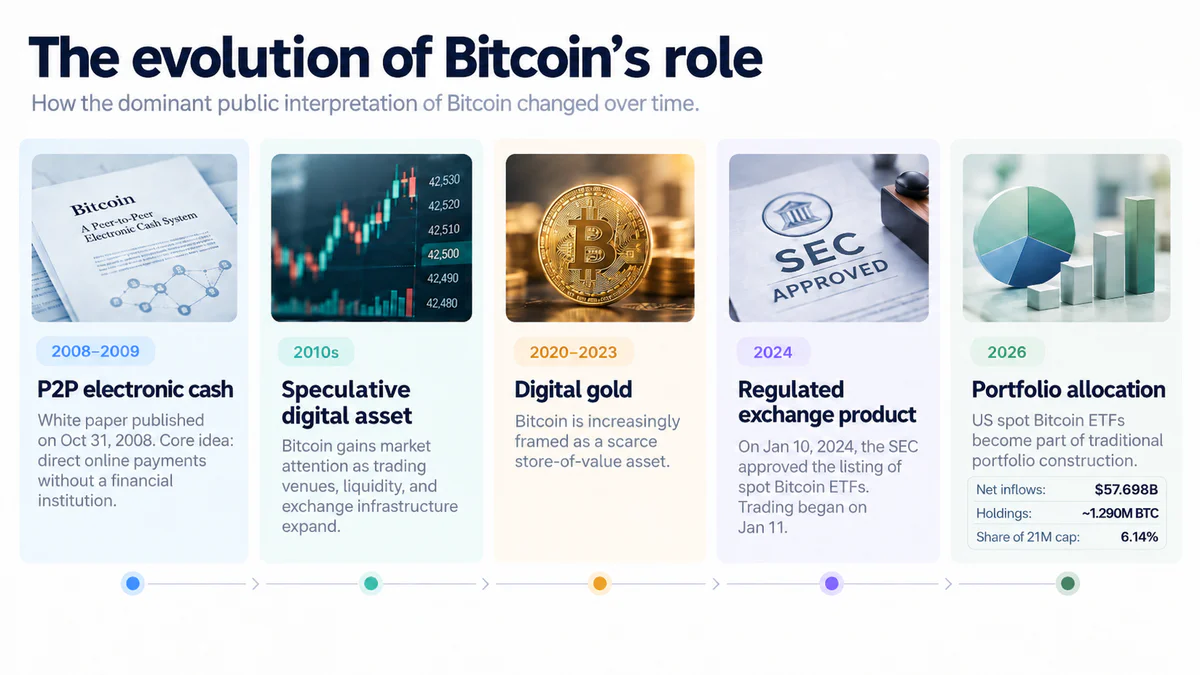
Сатоши Накамотоның түпнұсқа ақ қағазында Bitcoin инвестициялық құрал ретінде емес, «peer-to-peer электрондық ақша» ретінде сипатталған — екі тараптың арасында қаржы мекемесінсіз тікелей төлемдер жасауға мүмкіндік беретін жүйе. Ұсыныстың негізінде табысты актив құру идеясы емес, делдалға деген сенімді криптографиялық дәлелмен алмастыру әрекеті болды.
Бірақ нарық дамыған сайын Bitcoin-ның қабылдануы өзгерді. Оның шектеулі эмиссиясы цифрлық алтынның аналогы ретінде басқа нарративтің негізі болды.
Желіде ешқашан 21 млн BTC-ден артық болмайды. Блок үшін сыйақы шамамен әр төрт жыл сайын азаяды: 2024 жылғы халвингтен кейін ол 3,125 BTC құрайды, келесі 2028 жылы күтілуде. Жаңа эмиссия шамамен 2140 жылға дейін біртіндеп азаюы тиіс.
Ұсыныстың болжамдылығы, орталық эмитенттің болмауы және активті өз бетімен сақтау мүмкіндігі дәстүрлі қаржы нарығы үшін де алтынмен салыстыруды түсінікті етті.
2023 жылғы 5 шілдеде BlackRock бас директоры Ларри Финк Fox Business-ке берген сұхбатында бұл идеяны өте анық тұжырымдады:
Криптовалютаның рөлі көптеген аспектілерде алтынды цифрландыруда жатыр.
Bitcoin үшін бұл символикалық сәт болды. Ұзақ уақыт бойы негізінен криптонарықта болған тұжырымдама әлемдегі ең ірі басқарушы компанияның басшысы тарапынан қолданылды.
Алайда шектеулі ұсыныс активті қорғанысқа айналдырмайды. Дефициттілік активтің қанша бірлігі бола алатынын анықтайды. Қаржылық зерттеулерде қауіпсіз айлақ деп әдетте нарықтық стресс кезеңдерінде қарастырылатын нарықпен нөлдік немесе теріс байланыс көрсететін және портфельдің шығындарын азайтуға қабілетті актив аталады. Ал осы бөлігінде Bitcoin-ның алтынмен ұқсастығы айтарлықтай аз көрінеді.
Bitcoin енді дәстүрлі қаржы жүйесінен тыс емес
2024 жылғы 10 қаңтарда SEC АҚШ ұлттық биржаларында бірқатар споттық Bitcoin ETP акцияларын листингке және саудаға шығаруға мақұлдады. 2024 жылғы 11 қаңтарда мақұлданған споттық Bitcoin ETP акцияларының саудасы АҚШ ұлттық қор биржаларында басталды. Бұл активке қол жеткізу әдісін өзгертті.
Инвесторға криптобиржада есепшот ашу, әмиян жасау, сид-фразаны сақтау және жеке кілттер үшін жауап беру міндетті емес. BTC бағасына экспозицияны акциялар мен облигациялық қорлар орналасқан сол брокерлік есепшот арқылы алуға болады.
BlackRock өз iShares Bitcoin Trust-ін тікелей Bitcoin-ды тікелей иеленудің операциялық және кастодиалдық қиындықтарын жеңілдететін құрал ретінде сипаттайды.
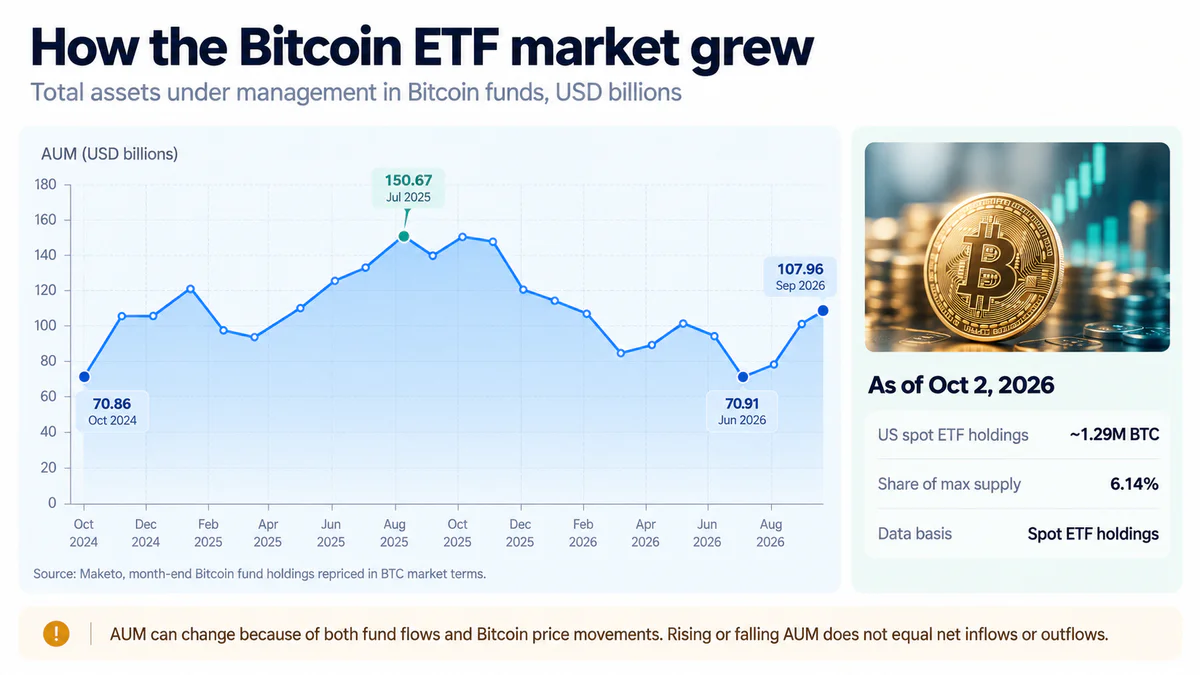
Жаңа инфрақұрылымның ауқымын енді нишалық деп санау қиын. Farside Investors деректеріне сәйкес, 2026 жылғы 2 қазанға дейін американдық споттық Bitcoin ETF-терге олардың іске қосылған сәтінен бастап жалпы таза капитал ағыны шамамен $57,7 млрд-қа жетті.
Bitbo бағалауы бойынша, сол күнге қарай 13 американдық Bitcoin ETF шамамен 1,29 млн BTC немесе максималды 21 млн монетаның шамамен 6,14%-ын бақылайды.
Институционализация ETF-тен тыс жерде де орын алуда. 2026 жылғы қыркүйектің соңына қарай Strategy 847 666 BTC-ны бақылады. 2026 жылдың екінші тоқсанының қорытындысы бойынша 1 484 инвестициялық басқарушы iShares Bitcoin Trust-те жалпы құны шамамен $11,6 млрд болатын позициялары туралы 13F нысандарында хабарлады.
Финк қорды мақұлдағанға дейін дәстүрлі қаржы индустриясының мотивациясын былай түсіндірді:
Криптовалюта саласында біз үлкен демократияландыруға ұмтыламыз [...] және бұл процесті инвесторлар үшін айтарлықтай арзандатуға тырысамыз.
Ларри Финк, BlackRock бас директоры. Дереккөз — Fox Business, The Claman Countdown, 5 шілде 2023 жыл
Бірақ осы сәтте бірінші іргелі қайшылық пайда болады. Bitcoin қаржы делдалынан бас тартуды ұсынды. Бірақ бүгін оның жаппай инвестициялық қолжетімділігінің негізгі факторларының бірі — барынша ыңғайлы қаржы делдалдарының пайда болуы. Алайда бұл ETF-тер желінің өзін өзгертеді дегенді білдірмейді. Керісінше, олар капиталдың едәуір бөлігімен өзара әрекеттесу тәсілін өзгертеді.
Bitcoin Уолл-стритке жақындаған сайын, ол тәуекелді актив сияқты жиі әрекет етеді
Егер Bitcoin — цифрлық алтын болса, нарықтық стресс кезінде оның қорғаныс активтері сияқты функцияны ішінара орындауын күту қисынды.
Тарихи деректер әлдеқайда күрделі жауап береді.
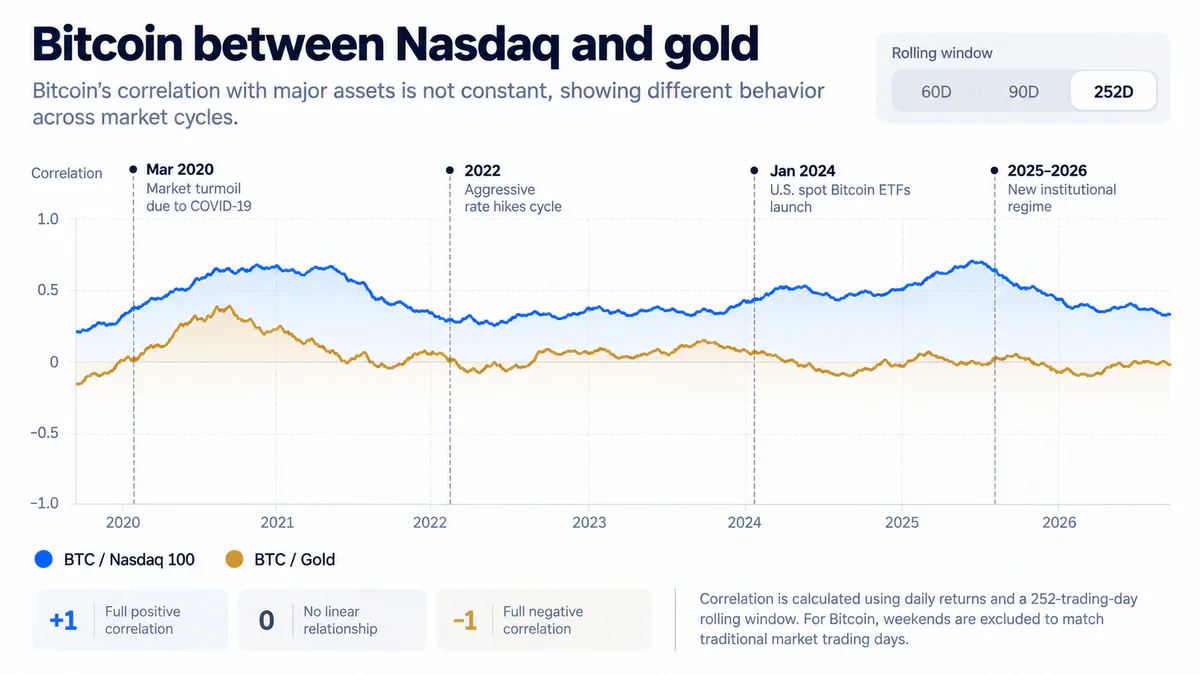
CME Group талдауы көрсеткендей, 2020 жылдан бастап криптоактивтер Nasdaq 100-пен оң корреляцияны сақтап қалды. Ол уақыт өте өзгеріп отырды — әлсіз байланыс кезеңдерінде шамамен 0,1–0,2-ден 2025 және 2026 жылдардың басында 0,35–0,60-қа дейін. Сонымен қатар, 2024 жылдан бастап алтынмен корреляция нөлге жуық болды. Тіпті 2020–2021 жылдардағы ең айқын байланыс кезеңінде алтынмен 12 айлық жылжымалы корреляция шамамен 0,41-ден аспады.
Технологиялық акциялармен корреляцияның болуы Bitcoin-ды Nasdaq аналогына айналдырмайды. Байланыс тұрақсыз және макроэкономикалық режиммен бірге өзгереді.
2026 жылдың қаңтарында Finance Research Letters журналында жарияланған зерттеу Bitcoin-ның қорғаныс активі ретіндегі қасиеттері біркелкі емес деген қорытындыға келді. Авторлар жекелеген орта мерзімді соққылар кезінде қорғаныс қасиеттерін анықтады, бірақ сонымен бірге басқа нарықтармен байланысудың өсуі және жаңа нарықтық режимде алтынмен ұқсастықтың күрт төмендеуі тіркелді.
2026 жылдың қыркүйегінде жарияланған және 2026 жылдың ақпанына дейінгі деректерді пайдаланатын Finance Research Letters журналының тағы бір жұмысы одан да қатаң нәтиже берді. Американдық нарықтағы стресс кезінде Bitcoin орта есеппен акциялармен бірге қозғалды, керісінше емес. Авторлар қор нарығының құлдырауынан тұрақты қорғаныс таппады.
2026 жылы Иранмен қақтығыс шиеленіскен кезде ұқсас нәтиже алынды: Economics Letters зерттеуі қарастырылған терезеде Bitcoin-ның қорғаныс активінің тұрақты қасиеттерін анықтамады.
Бірақ бұл BTC әрқашан қарапайым тәуекелді актив болып табылады деген қорытынды жасау қате болар еді. 2026 жылдың қыркүйегінде жарияланған және Bitcoin, S&P 500, алтын және мұнай арасындағы ақпараттық байланыстарды зерттейтін зерттеу Bitcoin-ның дәстүрлі активтермен тұрақты ұзақ мерзімді байланысының жоқтығын көрсетеді. Өзара тәуелділік реттеушілердің әрекеттеріне, өтімділікке және нақты макроэкономикалық эпизодқа байланысты пайда болады және жоғалады. Дәл осы тұрақсыздық қарапайым белгіге қарағанда маңыздырақ.
Бір дағдарыс кезінде Bitcoin қор нарығымен бірге қозғалып, нарықтық стресске қаттырақ жауап бере алады, ал екінші дағдарыс кезінде акциялармен айтарлықтай әлсіз байланыс көрсете алады. Сондықтан «цифрлық алтын» тезисін бүкіл тарихи кезеңге бір корреляциямен тексеруге болмайды.
Bitcoin ETF-тердегі ағындар апта сайын айтарлықтай өзгеруі мүмкін. 2026 жылғы 21-25 қыркүйек аралығында американдық споттық Bitcoin ETF-тері шамамен $2,39 млрд таза ағын алды. Келесі сауда аптасында, 28 қыркүйектен 2 қазанға дейін, жалпы ағын шамамен $83 млн-ға дейін қысқарды, ал 30 қыркүйекте қорлар бір күндік $148,7 млн ағынды тіркеді.
Ірі инвесторлардың портфельдік шешімдеріне барған сайын тереңірек енетін актив үшін дәстүрлі нарықтың жағдайын елемеу барған сайын қиынға соғуда.
Институционализация Bitcoin парадоксын тудырады
Дәстүрлі қаржының келуінің айқын артықшылықтары бар.
ETF-тер техникалық кіру кедергісін төмендетеді. Реттелетін инфрақұрылым есептілікті және сақтауды жеңілдетеді. Ірі басқарушы компаниялар активке ешқашан криптовалюталық әмиянмен өз бетінше жұмыс істемейтін клиенттерге қол жеткізуді қамтамасыз етеді.
Нарықтың өтімділігі мен заңдылығы өсуде, бірақ онымен бірге баға белгілеу механизмі де өзгереді. Bitcoin акциялармен, облигациялармен және тауар құралдарымен қатар портфелде болған кезде, оны сатып алу және сату туралы шешімдер қазірдің өзінде тәуекелді жалпы басқару шеңберінде қабылданады. Тәуекелге деген тәбеттің төмендеуі, облигация кірістілігінің өсуі, мөлшерлемелер бойынша күтулердің өзгеруі немесе иықты қысқарту қажеттілігі бір уақытта бірнеше актив сыныптарына әсер етуі мүмкін.
Bitcoin бұл ретте Bitcoin болудан қалмайды.
ETF эмиссия лимитін ұлғайта алмайды. BlackRock консенсус ережелерін бақыламайды. Жеке әмиян иесі әлі де BTC-ны басқа пайдаланушыға қордың, банктің немесе брокердің рұқсатынсыз жібере алады.
Сондықтан институционализация жаңа Bitcoin-ды емес, бір активпен өзара әрекеттесудің екі түрлі моделін жасайды.
Біріншісі — Bitcoin желі ретінде. Пайдаланушы кілттерді басқарады, транзакциялар жасай алады және протоколмен тікелей әрекеттеседі.
Екіншісі — Bitcoin қаржы өнімі ретінде. Инвестор реттелетін құралды сатып алады, баға экспозициясын алады және сақтауды инфрақұрылымның басқа қатысушыларына тапсырады.
Бірінші жағдайда негізгі қасиет делдалдан тәуелсіздік болып табылады. Екіншісінде — делдалдың ыңғайлылығы. Бұл қазіргі Bitcoin-ның негізгі парадокстарының бірі.
Bitcoin инвестициялық портфельде жаңа орын іздейді
Дәстүрлі қаржыға интеграция біртіндеп актив туралы инвесторлар қоятын сұрақты да өзгертеді. Бұрын дау жиі «Bitcoin немесе алтын» ретінде тұжырымдалған. Қазір бұл құралдар бір-бірін жоққа шығармайтын ретінде жиі қарастырылады.
2024 жылы Tudor Investment Corporation негізін қалаушы Пол Тюдор Джонс өз ұстанымын былай түсіндірді:
Мен алтын мен Bitcoin бойынша ұзақ позицияларды ұстаймын.
Пол Тюдор Джонс, Tudor Investment Corporation негізін қалаушы. Дереккөз — CNBC Squawk Box, 22 қазан 2024 жыл
Сол сұхбатта ол алтын, Bitcoin, тауарлар және Nasdaq қоржыны туралы айтты. Яғни, BTC бұл логикада дәстүрлі қорғаныс активін алмастырмайды, бірақ оның жанында орын алады.
Ұқсас қорытындыға басқарушы компаниялар да келеді. BlackRock Investment Institute гипотетикалық 60/40 портфелінде Bitcoin-ға экспозицияның 1–2% диапазонын активтің портфельдің жалпы тәуекеліне қосқан үлесіне негізделген ақылға қонымды деп атайды. Компанияның есептеулері бойынша, классикалық 60/40 портфелінде Bitcoin-ның 1% үлесі шамамен 2% жалпы тәуекелді қамтамасыз етті, 2% — шамамен 5%, ал 4% кезінде оның тәуекелге қосқан үлесі 14%-ға дейін өсті.
2026 жылдың тамызында BlackRock талдауды жаңартып, Bitcoin-ның 1–2% үлесін қосу дәстүрлі 60/40 портфелінің тәуекелге түзетілген кірістілігін жақсартқанын хабарлады. Бұл болашақ кірістілік болжамы емес, кері нәтижелер.
Fidelity Digital Assets ұқсас қорытындыға келді: оның он жылдық модельдеуінде BTC-ны қосу тек кірістілікті және құбылмалылықты ғана емес, сонымен қатар Шарп және Сортино коэффициенттерін де арттырды. Риск-реттелген кірістіліктің ең айқын өсуі портфельдегі Bitcoin үлесін 1%-дан 3%-ға дейін арттырған кезде байқалды.
WisdomTree деректері 2013 жылдың соңынан 2025 жылдың соңына дейінгі кезеңде активтің аз үлесінің әсерін де көрсетеді. Жаһандық 60/40 портфелі үшін есептелген жылдық кірістілік 8,76% құбылмалылық және 0,52 Шарп коэффициентімен 6,40% құрады. Портфельде 1% Bitcoin болған кезде көрсеткіштер тиісінше 7,01%, 8,83% және 0,59, 3% болған кезде — 8,23%, 9,12% және 0,70, 5% болған кезде — 9,44%, 9,57% және 0,80 құрады.
Тарихи кірістілік бұл нәтижелердің қайталануына кепілдік бермейді. Оның үстіне, Bitcoin-ның жоғары құбылмалылығы үлесті арттыру бүкіл портфельдің тәуекел профилін тез өзгертетінін білдіреді.
Бірақ сұрақтың өзі қазірдің өзінде өзгерді.
Дәстүрлі портфельдің бөлігі болу үшін Bitcoin-ның алтыннан жақсы екенін дәлелдеуі міндетті емес. Ол өз функциясын орындауы жеткілікті — басқа актив сыныптарымен толық сәйкес келмейтін кірістілік пен тәуекел көзін беру.
Бұл жағдайда «цифрлық алтын» анықтамасы активтің сипаттамаларының бірі болып табылады, толық инвестициялық модель емес.
Bitcoin өз табысы арқылы мағынасын жоғалта ма
Ең күрделі сұрақ баға немесе корреляциялардан емес, адамдардың Bitcoin-ды қалай пайдаланатынынан туындайды.
Ақ қағаз қаржы мекемесінсіз тікелей төлемдер жасауға мүмкіндік беретін электрондық ақша идеясы басталды. Қазіргі статистика сұраныстың мүлдем басқа құрылымын көрсетеді.
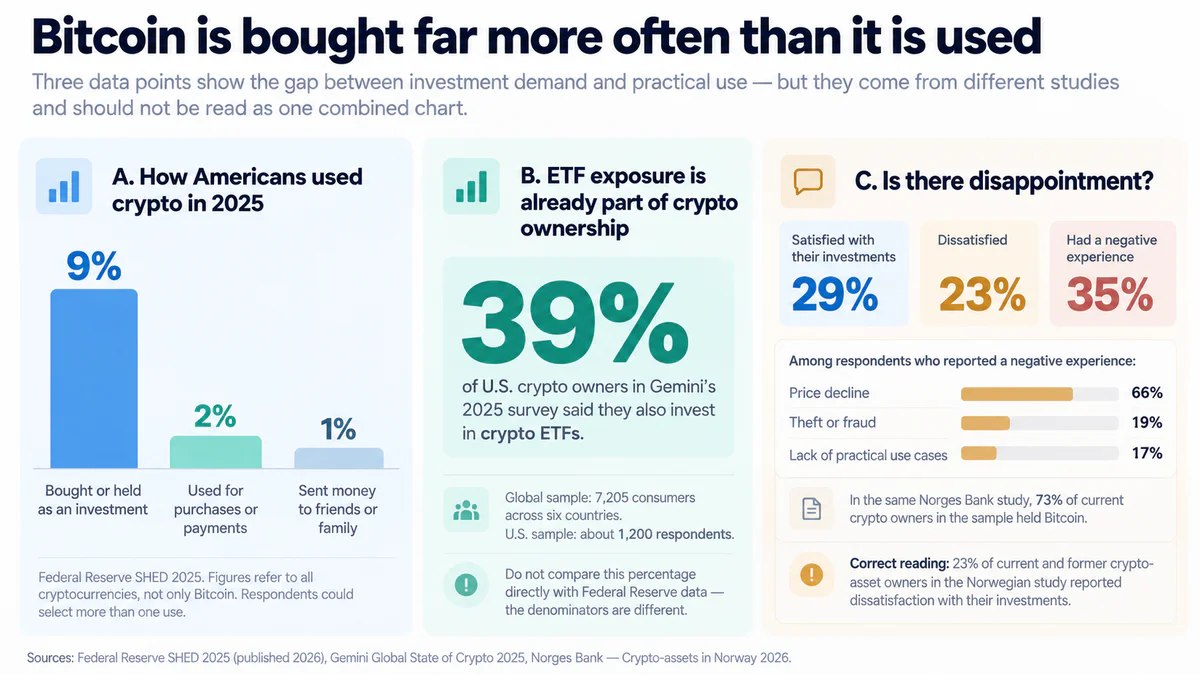
Федералды резерв жүйесінің деректері бойынша, 2025 жылы ересек американдықтардың 9%-ы криптовалютаны инвестиция ретінде сатып алған немесе ұстаған. Тауарларды сатып алу немесе төлемдер үшін оны 2% пайдаланды, достары мен туыстарына ақша аудару үшін — 1%. Деректер барлық криптовалютаға қатысты, тек Bitcoin-ға емес, бірақ инвестициялық және төлем функциялары арасындағы алшақтық айқын.
Параллельді түрде блокчейнмен өзара әрекеттесуді мүлдем талап етпейтін құралдарға қызығушылық артып келеді. 2025 жылғы Gemini сауалнамасында американдық криптовалюта иелерінің 39%-ы криптовалюта ETF-теріне де инвестиция салатынын хабарлады.
Сөйтіп, «Bitcoin-ның экономикалық нәтижесіне иелік ету» және «Bitcoin-ды пайдалану» — бұл екі түрлі нәрсе.
ETF клиентіне жеке кілттер қажет емес. Ол қордың үлесін өзінің мекенжайына шығара алмайды немесе оны басқа пайдаланушыға жібере алмайды. Инвестор Bitcoin-ға баға экспозициясын алады, ал базалық активті сақтау және басқа инфрақұрылыммен қор және оның контрагенттері айналысады.
Дәл осы ауысым технологияның алғашқы жақтастарының бір бөлігін алаңдатады.
Twitter-дің тең құрылтайшысы, Block Head және Block директорлар кеңесінің төрағасы Джек Дорси 2025 жылы Bitcoin-ның теориялық тұрғыдан қалай сәтсіздікке ұшырауы мүмкін екендігі туралы сұраққа жауап бере отырып, былай деді:
Менің ойымша, ол өзектілігін жоғалту арқылы сәтсіздікке ұшырайды. Ол жай ғана адамдардың күнделікті өмірінде маңызды болудан қалады.
Джек Дорси. Дереккөз — Presidio Bitcoin, 21 in 21 сұхбаты, 2025 жылғы сәуір
Оның дәлелі жинақ құралы ретінде бір функция жеткіліксіз дегенге саяды. Күнделікті төлемдік қолдану болмаса, Bitcoin жай сатып алынып, сақталатын нәрсеге айналу қаупі бар.
Бұрын Дорси институционализация туралы тікелей айтқан:
Қазір назар ETF-ке ауысты. Ол BlackRock сияқты ойыншыларға аударылды.
Джек Дорси. Дереккөз — Citadel Dispatch, CD150 шығарылымы, 2025 жылғы қаңтар
Сонымен бірге ол ірі қаржы компанияларының келуі Bitcoin желісінің ашық сипатын өзгертпейтінін атап өтті: оны пайдалану үшін әлі де банк, қор немесе басқа делдалдың рұқсаты қажет емес.
Ал иелерінің өздерінде өкініш белгілері бар ма?
Norges Bank сауалнамасы Bitcoin-ға жаппай көңілі қалу туралы айтуға мүмкіндік бермейді: ол әртүрлі криптоактивтердің иелерін қамтиды және инвестицияларға қанағаттануды, Bitcoin-ның бастапқы идеясына деген көзқарасты емес, бағалайды.
Norges Bank 2026 жылғы зерттеуі Норвегиядағы қазіргі және бұрынғы криптоактивтер иелерінің 29%-ы өз инвестицияларына жеткілікті немесе өте риза болғанын, ал 23%-ы жеткілікті немесе өте риза болмағанын көрсетеді. 35% теріс тәжірибе туралы хабарлады. Теріс тәжірибесі бар респонденттердің 66%-ы құнның төмендеуін, 19%-ы ұрлық немесе алаяқтықты, ал 17%-ы криптоактивтерді дәстүрлі экономикада төлем құралы ретінде пайдаланудың мүмкіндіктерінің жоқтығын атады. Сонымен қатар, Bitcoin ең көп таралған актив болып қала берді: оны криптоактивтердің қазіргі иелерінің 73%-ы ұстады.
Бұл тек Bitcoin иелерінің сауалнамасы емес және бүкіл аудиторияның көңілі қалуының дәлелі емес. Бірақ «пайдалану нұсқаларының жетіспеушілігі» көрсеткіші технологияның бастапқы уәдесі тұрғысынан маңызды.
Нарық ішінде табыстың екі анықтамасы қатар өмір сүреді. Бір лагерь үшін Bitcoin жаһандық ақша желісіне айналуы керек. Басқалары үшін оның ірі капиталды сақтау құралына айналуы жеткілікті.
Ең жарқын екінші позицияны Майкл Сэйлор 2026 жылдың шілдесінде тұжырымдады:
Менің ойымша, нарық бұл активтің ең тиімді қолданылуы жинақ құралы немесе капиталды беру желісі екенін анық көрсетті.
Майкл Сэйлор, Strategy атқарушы төрағасы. Дереккөз — Strategy Q2 2026 табыс қоңырауы, 2026 жылғы 30 шілде
Айта кету керек, 2026 жылдың қыркүйегінің соңына қарай Strategy 847 666 BTC-ны бақылады. Оның моделі үшін Bitcoin цифрлық капитал ретінде — бастапқы идеямен ымыраға келу емес, активтің дамуының тәуелсіз соңғы сценарийі.
Нәтижесінде іргелі дау туындайды. Дорси Bitcoin-ның жинақ құралы ретіндегі табысы желіні күнделікті пайдалануды екінші орынға қоюы мүмкін деп алаңдайды. Сэйлор нарық жинақ құралы ретінде ең құнды қолдануды анықтады деп санайды. Екі тарап та бір протокол туралы айтып отыр.
Актив ретінде Bitcoin-ның жеңісі бастапқы идеяның жеңілісі болуы мүмкін
Bitcoin орталық эмитенті жоқ дефицитті актив болып қала береді. Максималды ұсыныс өзгерген жоқ. Пайдаланушы әлі де кілттерді өз бетімен сақтап, BTC-ны банктік делдалсыз жібере алады. Бірақ оның айналасындағы экономикалық жүйе басқаша болды.
Бүгінде Bitcoin-ның едәуір бөлігі биржалық өнімдер құрылымында сақталады, ал банктер, қорлар, инвестициялық басқарушылар және компаниялар активке тікелей немесе жанама экспозиция алады. Миллиондаған инвесторлар үшін активпен өзара әрекеттесу кәдімгі брокер интерфейсінде басталып, аяқталуы мүмкін.
Сонымен қатар зерттеулер BTC-ның әрқашан алтын сияқты әрекет ететін қарапайым моделін растамайды. Кейбір соққылар кезінде ол тәуекелді активтермен бірге қозғалады, басқа режимдерде корреляция әлсірейді. Портфельдегі оның функциясы тәуелсіз болып, тек шектеулі эмиссияға ғана емес, сонымен қатар жаһандық өтімділікке, иелерінің құрамына және институционалдық капиталдың мінез-құлқына байланысты.
Сондықтан бүгінгі басты сұрақ Bitcoin-ның цифрлық алтын болып қала беретініне байланысты емес. Қызығырақ сұрақ — оның жеңісін не деп санау керек.
Егер мақсат жаһандық дефицитті актив құру болса, оны дәстүрлі қаржы жүйесі мойындап, портфельдерге қосуға мәжбүр болады, институционализация процесі табыстың дәлелі болып көрінеді.
Егер мақсат қаржы делдалдарына кеңінен қолданылатын балама құру болса, сурет аз анық. Инвестор бүгін Bitcoin-ға экспозицияны желінің жасалуына себеп болған қасиеттерін бір рет те пайдаланбай-ақ ала алады.
Мүмкін, екі нұсқа қатар өмір сүруді жалғастырады — Bitcoin ашық ақша желісі ретінде және Bitcoin институционалдық цифрлық капитал ретінде.
Сонда оның дамуының келесі кезеңін анықтайтын сұрақ басқаша естіледі.
Дәстүрлі қаржы Bitcoin-ды сатып алғанда, соңында кім кімді өзгертеді – Bitcoin қаржы жүйесін бе әлде қаржы жүйесі Bitcoin-ды ма?
Бұл материал тек таныстыру-ақпараттық мақсатта дайындалған және қаржылық кеңес не ұсыным болып табылмайды.
Ұқсас мақалалар