
Нарық қайтадан инфляция мен рецессия арасында: 12–16 қазан аралығында не күтуге болады
Жаңа сауда аптасы қаржылық нарықтар үшін ыңғайсыз комбинациямен басталады. Энергияның қымбаттауы мен өндіріс шығындарының өсуі аясында инфляциялық қысым қайтадан артып келеді, ал ақшаның жоғары құны экономикалық белсенділікке барған сайын әсер етуде. Қыркүйек айында АҚШ экономикасы тек 29,000 жұмыс орнын құрды, жұмыссыздық 4.2% деңгейінде болды, ал тұтынушылық инфляция тамыз айында жылдық 3.4% деңгейінде қалды. Еуроаймақта, қыркүйек айындағы инфляцияның алдын ала бағасы 3.8%-ға дейін өсті.
Бұл жаһандық экономиканың рецессияға кіріп жатқанын білдірмейді. Халықаралық валюта қорының шілде айындағы болжамы бойынша 2026 жылы жаһандық ЖІӨ өсімі 3.0%, ал 2027 жылы 3.4% болады деп күтілуде. Алайда, ХВҚ бір уақытта инфляцияны төмендету процесінің тоқтап қалғанын атап өтті.
Аптаның негізгі оқиғаларына шолу нарықтарды не қозғайтынын түсінуге көмектеседі 12–16 қазан аралығында және нарық болжамдары үшін қандай сценарий негізгі болады — инфляциялық қысымды сақтау немесе экономикалық бәсеңдеуді жалғастыру.
Өткен сауда аптасы не көрсетті
Жаңа апта қазан айының басында нарықтар қадағалаған бірнеше оқиғаларды тікелей жалғастырады. 5–11 қазан аралығындағы оқиғалар туралы алдыңғы шығарылымда біз ФРЖ хаттамаларын, ЕЦБ позициясын, ОПЕК+ шешімін, Қытай биржаларының оралуын және облигациялардың жоғары кірістілігінің тәуекелді активтерге әсерін атап өттік. Енді белгісіздіктің бір бөлігі жойылды, бірақ жауаптар жаңа сұрақтар туғызды.
ФРЖ қыркүйек айындағы мөлшерлеме өсімін соңғы деп санауға негіз бермеді. 15–16 қыркүйек күндері өткен отырыста реттеуші федералдық қорлар мөлшерлемесінің ауқымын 25 базистік пунктке 3.75–4% дейін көтерді, ал 7 қазан күні жарияланған хаттамалар көрсеткендей, қатысушылардың көпшілігі жылдың соңына дейін тағы бір мөлшерлеме өсімі орынды болады деп есептеді. Алайда, болашақ шешімдер, FOMC қатысушылары атап өткендей, жаңа деректер мен тәуекелдер балансының өзгеруіне байланысты болады.
Қатысушылардың көпшілігі федералдық қорлар мөлшерлемесінің мақсатты ауқымын тағы бір рет көтеру жылдың соңына дейін орынды болады деп есептеді.
Федералдық ашық нарық комитеті (FOMC), 15–16 қыркүйек отырысының хаттамалары, Федералдық резерв жүйесі
Нарық үшін бұл қыркүйек айындағы әлсіз жұмыспен қамту есебінен кейін ерекше маңызды. Егер инфляция қазір тұрақты болып шықса, ФРЖ экономикаға жоғары ақша құнымен тым ұзақ қысым жасау қаупі мен бағаға қарсы күресті тым ерте жеңілдету қаупі арасында таңдау жасауы керек болады.
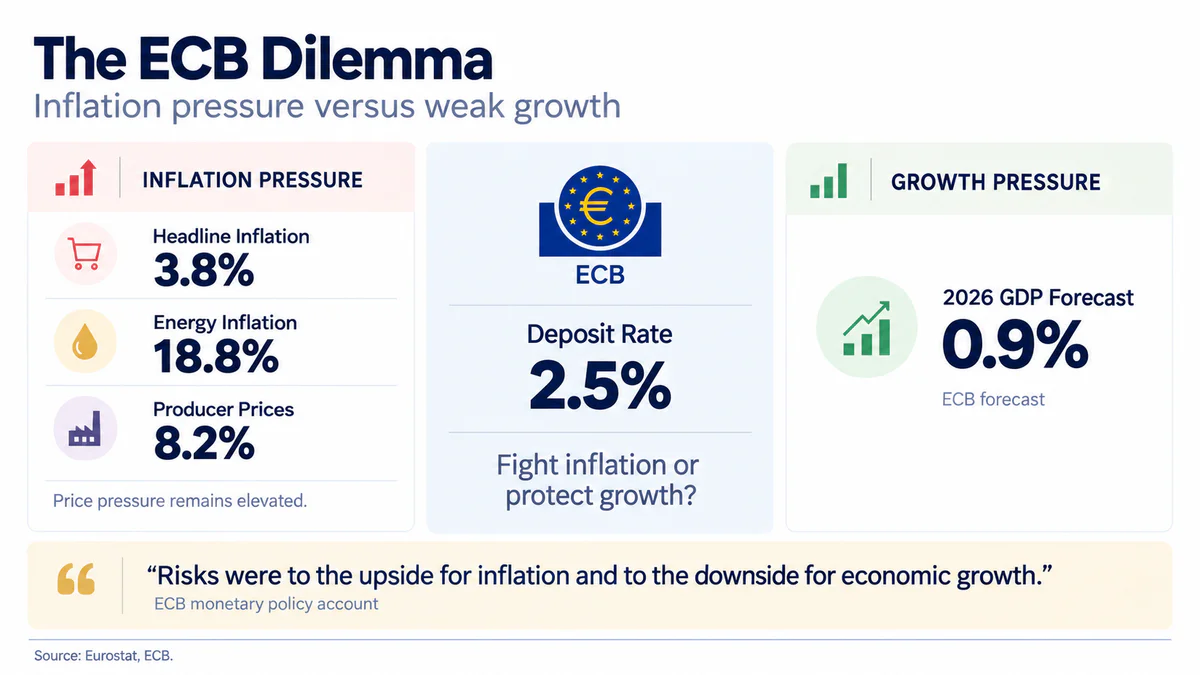
Еуропада бұл дилемма одан да айқын. 8 қазан күні жарияланған қыркүйек айындағы отырыс туралы ЕЦБ-ның егжей-тегжейлі есебі растады реттеуші ішінде инфляцияның жоғарылау қаупі мен экономикалық өсудің нашарлау қаупі бір уақытта байқалатынын. ЕЦБ-ның негізгі болжамы бойынша еуроаймақтың ЖІӨ өсімі 2026 жылы тек 0.9%, содан кейін 2027 жылы 1.4% және 2028 жылы 1.5% болады.
Инфляцияға қатысты тәуекелдер жоғарылауға бағытталған, ал экономикалық өсуге қатысты тәуекелдер төмендеуге бағытталған.
ЕЦБ Басқарушы кеңесі, 9–10 қыркүйек отырысы туралы есеп, Еуропалық орталық банк
Мұнай нарығында ОПЕК+ жеткізу мәселесін шешкен жоқ. 4 қазан күні Сауд Арабиясы, Ресей, Ирак, Кувейт, Қазақстан, Алжир және Оман қыркүйек айындағы қажетті өндіріс деңгейлерін қараша айында сақтауға шешім қабылдады. Келесі топтық кездесу 1 қарашаға жоспарланған. Енді сұрақ өндірушілердің шешімінен ағымдағы жеткізу балансы үзілулерге қаншалықты төтеп бере алатынына және қымбат энергияның сұранысқа қалай әсер ететініне ауысады.
Қытай мерекелік апталықтан кейін толық жұмысқа оралып, аралас сигналдар жіберді. Қыркүйек айындағы өндірістік PMI 50.1 пунктке дейін көтерілді, бұл қысқару мен кеңею арасындағы шекарадан қайта өтті. Өндіріс 51.7-ге дейін өсті, ал жаңа тапсырыстар 50.5 деңгейінде болды. Алайда, өндіріс секторындағы жұмысбастылық кеңею шегінен төмен қалып, 48.4 деңгейінде болды. Өндірістік емес секторда жалпы белсенділік 50.2 деңгейінде болды, ал жаңа тапсырыстар айтарлықтай әлсіз болып, 46.5 деңгейінде болды, ал сатып алу бағасы индексі 52.5-ке дейін көтерілді.
Жаңа аптаның басындағы көрініс жеті күн бұрынғыдан күрделірек: мөлшерлемелер жоғары деңгейде қалуда, энергия инфляциялық қысым көрсетуді жалғастыруда, бірақ сұраныс пен жұмысбастылықтың кейбір көрсеткіштері бұрынғыдан сенімсіз көрінеді.
АҚШ инфляциясы аптаның негізгі сынағы болады
Қыркүйек айындағы әлсіз жұмысбастылық есебінен кейін, нарық ФРЖ теңдеуінің екінші жартысын түсінуі керек — бағалармен не болып жатыр. Сондықтан 14-16 қазан аралығындағы АҚШ статистикасы экономикалық күнтізбенің негізгі блогы болады.
Сәрсенбіде, 14 қазанда, BLS қыркүйек айындағы ТБИ және нақты табыстар туралы деректерді жариялайды. 5 қазанда, Өндіруші бағалар индексі (PPI) жарияланады, ал 16 қазанда, импорт және экспорт бағалары жарияланады. Сол күні ФРЖ қыркүйек айындағы өнеркәсіптік өндірісті жариялайды. Сонымен қатар, 14 қазанда, Беж кітап жарияланады — 12 Федералдық резервтік ауданның экономикалық жағдайлары туралы шолу, ішінара компаниялар мен нарық қатысушыларынан алынған ақпаратқа негізделген.
Жалпы ТБИ жеткіліксіз болады
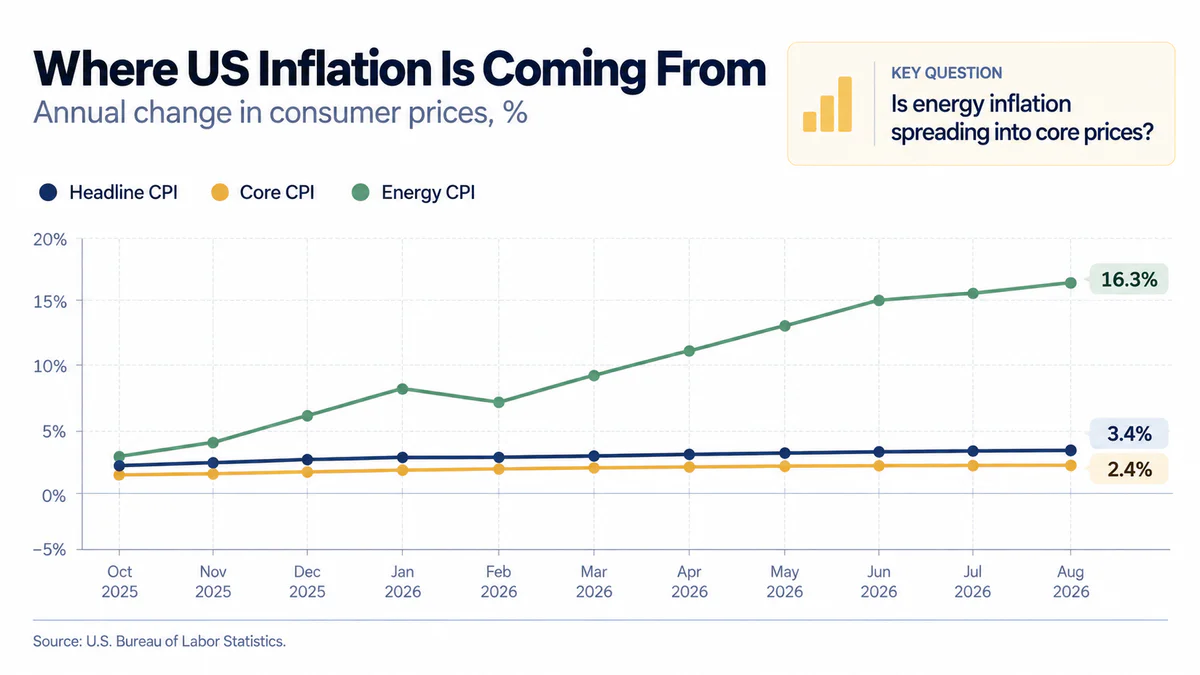
Аптаның экономикалық күнтізбесінде АҚШ инфляциясы ФРЖ пайыздық мөлшерлемелеріне қатысты күтулер үшін негізгі бағыт болады. Тамыз айында АҚШ тұтыну бағаларының индексі айлық 0.4% және жылдық 3.4% өсті. Азық-түлік пен энергияны қоспағанда, негізгі ТБИ жылдық 2.4% өсті. Сонымен қатар, энергия компоненті өткен жылғы деңгейден 16.3% жоғары болды, ал бензин бағалары 27.4% өсті. Тамыз айындағы ТБИ-дің айлық өсуінің үштен бірінен астамы бензинге байланысты болды.
Сондықтан қыркүйек айындағы есеп екі кезеңде оқылуы керек. Біріншіден, нарық энергияның жалпы ТБИ-ді қаншалықты қозғағанын бағалайды. Содан кейін — әлдеқайда маңызды сұрақ — бұл қысымның басқа санаттарға: тұрғын үй, қызметтер және азық-түлік пен энергияны қоспағанда тауарларға таралу белгілері бар ма екендігі.
Егер жалпы ТБИ негізінен отынға байланысты жеделдесе, бірақ негізгі инфляция тұрақты қалса, ФРЖ соққының бір бөлігін сыртқы деп қабылдауы мүмкін. Алайда, егер негізгі ТБИ мен қызметтер бір мезгілде жеделдей бастаса, ұзаққа созылған инфляциялық циклдің қаупі айтарлықтай жоғары болады.
PPI баға қысымын тұтынушыға жетпей тұрып көрсетеді
Талдаудың келесі деңгейі 15 қазанда пайда болады. Тамыз айында АҚШ-тың соңғы сұранысқа арналған PPI жылдық 5.4% және айлық 0.4% өсті. Тауарлар бағасы айлық 1.1% өсті, соңғы сұраныстың энергия компоненті 4.2%, ал дизель отынының бағасы айлық 24.1% өсті.
Бұл маңызды, себебі PPI инфляциялық қысымды соңғы тұтынушыға толық жетпей тұрып көруге көмектеседі. Егер шикізат, тасымалдау және аралық тауарлар қымбаттаса, компаниялар екі нұсқаға ие: соңғы бағаларды көтеру немесе шығындардың бір бөлігін өз маржаларына сіңіру.
Қор нарығы үшін бұл айырмашылық өте маңызды. Бірінші сценарий тұтынушылық инфляцияның тұрақты болу қаупін және қатаң ФРЖ-ны тудырады. Екіншісі, ТБИ-дің күшті жеделдеуінсіз де, корпоративтік пайдаға зиян келтіруі мүмкін.
Бөлшек сауда тұтынушының төтеп бере алатынын тексереді
Сол күні, 15 қазанда, Санақ бюросы қыркүйек айындағы алдын ала бөлшек сауда деректерін жариялайды. Тамыз айындағы сатылымдар айлық 1.2% және жылдық 6.0% өсті, $773.9 миллиардқа жетті. Бұл көрсеткіштердің баға өзгерістеріне түзетілмегенін есте сақтау маңызды, сондықтан жоғары инфляция кезінде номиналды сатылымдардың өсуінің бір бөлігі тауарлардың жай ғана қымбаттауымен түсіндірілуі мүмкін.
ТБИ, PPI және бөлшек сауда комбинациясы нарыққа кез келген есептің жеке өзінен әлдеқайда көп ақпарат береді.
Деректердің үйлесімі | Нарық үшін нені білдіруі мүмкін |
Жоғары инфляция + Күшті сату | Сұраныс тұрақты болып қалады, бұл ФРЖ-ға саясатты сақтау немесе одан әрі қатаңдату үшін көбірек мүмкіндік береді |
Жоғары инфляция + Әлсіз сату | Ең қолайсыз комбинация — баға қысымы сақталады, бірақ тұтынушылардың сатып алу қабілеті нашарлайды |
Инфляция баяулайды + Әлсіз сату | Қызу қаупі азаяды, назар біртіндеп экономикалық өсу мен еңбек нарығына ауысады |
Жұма күні бұл көрініс импорт және экспорт бағалары мен өнеркәсіптік өндіріс арқылы толықтырылады. Егер еңбек нарығының әлсіздігі өндіріс пен тұтынудың төмендеуімен үйлесе бастаса, рецессия қаупі туралы талқылау сенімдірек болады. Алайда, егер ішкі сұраныс жоғары инфляция жағдайында күшті болып қалса, негізгі нарықтық алаңдаушылық қайтадан мөлшерлемелердің траекториясына айналады.
Не бақылау керек: негізгі тұтыну бағаларының индексі (CPI), негізгі CPI, энергия және тұрғын үй бағалары, өндірушілер бағаларының индексі (PPI), бөлшек сауда, өнеркәсіптік өндіріс, екі жылдық және он жылдық қазынашылық кірістер, DXY, S&P 500 және Nasdaq 100.
ХВҚ жаһандық баяулау қаупінің ауқымын бағалайды
Жаһандық нарықтар үшін жаңа ХВҚ болжамы жаһандық экономикалық өсудің негізгі макроэкономикалық бағалауларының бірі болады. АҚШ статистикасы әлемдегі ең ірі экономиканың жағдайын көрсетеді, бірақ дерлік бір уақытта нарықтар бүкіл жаһандық көріністің жаңартылған бағасын алады. 12-18 қазан аралығында Бангкокта ХВҚ және Дүниежүзілік банк тобының жыл сайынғы кездесулері өтуде, оған қаржы министрлері, орталық банк басшылары және халықаралық қаржы ұйымдарының өкілдері қатысады.
13 қазан күні ХВҚ жаңа Әлемдік экономикалық болжам және Жаһандық қаржылық тұрақтылық туралы есеп бойынша баспасөз конференцияларын өткізеді, 14 қазан күні Фискалдық мониторды ұсынады, ал 16 қазан күні ХВҚ басқарушы директоры Кристалина Георгиева мен Федералдық резерв жүйесінің төрағасы Кевин Уорш арасындағы пленарлық сессия және талқылау өтеді.
Бұл аптаның ең маңызды блоктарының бірі, себебі жаңа болжам ХВҚ-ның жаһандық экономикаға қатысты бағалауын қаншалықты өзгерткенін түсінуге көмектеседі.
Шілде айында қор 2026 жылы жаһандық ЖІӨ өсімін 3.0% және 2027 жылы 3.4% деп болжаған болатын. Керісінше, жаһандық инфляция 2025 жылы 4.1%-дан кейін 2026 жылы 4.7%-ға дейін жоғарылады. Сол кезде ХВҚ 2024 жылдың басынан бері жалғасып келе жатқан дефляция процесінің тоқтап қалғанын тікелей көрсетті.
ХВҚ бұл ерекше жағдайдың себебін екі қарама-қарсы күштің қақтығысы деп сипаттады.
“Жаһандық көрініс қарама-қарсы бағытта тартатын екі күшті күшпен қалыптасуда.”
"Жаһандық экономиканың перспективалары қарама-қарсы бағытта әрекет ететін екі күшті күшпен қалыптасуда."
— Петя Коэва Брукс, ХВҚ зерттеу департаменті директорының орынбасары, шілде айындағы Әлемдік экономикалық болжамның жаңартылуын шығаруда сөйлеген сөзі
Бірінші күш — бағаны көтеріп, нақты табысты төмендететін теріс энергия соққысы. Екіншісі — технология және жасанды интеллект айналасындағы инвестициялық цикл, өндіріс, инвестиция және жаһандық технологиялық тізбекке интеграцияланған елдерді қолдау.
Сондықтан 13 қазан күні жаһандық ЖІӨ санына қарағанда болжамдарды қайта қарауға назар аудару маңызды. Егер ХВҚ 2026–2027 жылдарға арналған күтілетін өсімді төмендетіп, бір мезгілде инфляцияны көтерсе, бұл өсу мен баға комбинациясының нашарлағанының тікелей растауы болады. Егер жаһандық экономикалық болжам тұрақты болып қалса, сөзсіз рецессияға деген дәлелдер, керісінше, әлсірейді.
Жаһандық қаржылық тұрақтылық туралы есеп ерекше назар аударуға лайық. Ұзақ мерзімді жоғары кірістер, корпоративтік қаржыландыру құны және қымбат технологиялық активтердің қайта бағалануы қарапайым экономикалық баяулауды қаржы нарықтары арқылы неғұрлым күрделі мәселеге айналдыруы мүмкін. Шілде айындағы Әлемдік экономикалық болжамда ХВҚ қаржылық активтердің күрт қайта бағалануын негізгі теріс тәуекелдердің бірі ретінде атап өтті.
Биткойн CPI мен тәуекел тәбеті арасында қалады
Биткойн үшін 12–16 қазан аптасында негізгі оқиға өзінің криптовалюта күнтізбесі емес, АҚШ инфляциясы болады. Бұл кезеңде BTC-ны облигациялар нарығы, доллар және технологиялық акциялармен бірге қарастыру пайдалы.
Макроэкономикалық тізбек мынадай көрінеді: АҚШ-тың тұтыну бағаларының индексі (CPI) → ФРЖ күтулері → Қазынашылық кірістері және DXY → жаһандық тәуекел тәбеті → Nasdaq және Биткойн
Егер CPI және PPI нарық күткеннен күшті болып шықса, инвесторлар саясатты одан әрі қатаңдату ықтималдығын арттыруы мүмкін. Жоғары облигациялар кірістері тұрақты ақшалай ағыны жоқ активтерді ұстаудың мүмкін шығынын арттырады, ал күшті доллар әдетте қаржылық жағдайларды қатаңдатады.
Бірақ Биткойн үшін бұл байланыс механикалық емес. Қосымша сұраныс арнасы бар: Спот Биткойн ETF ағындары → спот Биткойн ETF арқылы капиталдың кіруі немесе шығуы → BTC.
Сондықтан, CPI-ден кейін бірнеше нарықтағы реакцияны бір уақытта бағалау мағынасы бар. Егер Қазынашылық кірістері және DXY өссе, Nasdaq төмендесе және Биткойн технологиялық акциялармен бірге қозғалса, макроэкономикалық түсініктеме сенімді көрінеді. Егер BTC айтарлықтай өзгеше әрекет етсе, ETF ағындарына, туынды нарықтағы жоюларға және крипто нарығының басқа ішкі факторларына қарау керек.
Тағы бір тексеру TSMC-ден келеді. Күшті есеп AI және технологиялық секторға қатысты көңіл-күйді қолдауы мүмкін, ал әлсіз компания болжамы тәуекелден қашуды күшейтуі мүмкін. Бұл жағдайда Биткойн үшін оның Nasdaq-пен корреляциясы сақтала ма, әлде криптовалюта өз бағытын қалыптастыра ма, соны көру ерекше қызықты болады.
Не бақылау керек: BTC/USD, спот Биткойн ETF ағындары, DXY, екі жылдық және он жылдық Қазынашылық кірістері және Nasdaq 100.
Қымбат мұнай жаһандық сұранысты сынай бастайды
Жаңа аптада мұнай нарығын тек инфляция көзі ретінде қарастыруға болмайды. Жоғары мұнай бағалары үй шаруашылықтары мен бизнес үшін энергия шығындарын арттырады. Бағалар жеткілікті жоғары болғанда, энергияның өзі экономикалық белсенділікті шектей бастайды: үй шаруашылықтары отынға көбірек жұмсауға мәжбүр, компаниялар тасымалдау мен өндіріске, ал кейбір инвестициялық жобалар қымбаттайды.
OPEC+ қараша айындағы өндіріс мақсаттарын сақтау туралы шешімінен кейін негізгі жоспарланған оқиға Халықаралық Энергетика Агенттігінің жаңа Мұнай Нарығы Есебі болады, ол 14 қазанда жарияланады. IEA жаһандық ұсыныс пен сұранысты, қорларды, қайта өңдеуді және мұнай өнімдері нарығын талдайды.
Салыстыру базасы қазірдің өзінде ерекше көрінеді. Қыркүйек есебінде IEA 2026 жылы жаһандық мұнай сұранысының тәулігіне 2,5 миллион баррельге төмендеуін болжады, бұл болжам алдыңғы бағалаумен салыстырғанда тәулігіне 940 мың баррельге нашарлады. Сол бағалауға сәйкес, жаһандық ұсыныс тәулігіне 5,7 миллион баррельге төмендейді деп күтілуде.
Қорлар нарығы әсіресе көрсеткішті. IEA мәліметтері бойынша, ақпаннан тамызға дейін жаһандық мұнай қорлары жалпы 507 миллион баррельге немесе тәулігіне орташа 2,8 миллион баррельге азайды. Бір уақытта, бұзылулар орта дистилляттар мен мұнай-химия шикізаттарына ең көп әсер етті, ал қайта өңдеу қуаттары өте жоғары маржа спредтерімен жұмыс істеді.
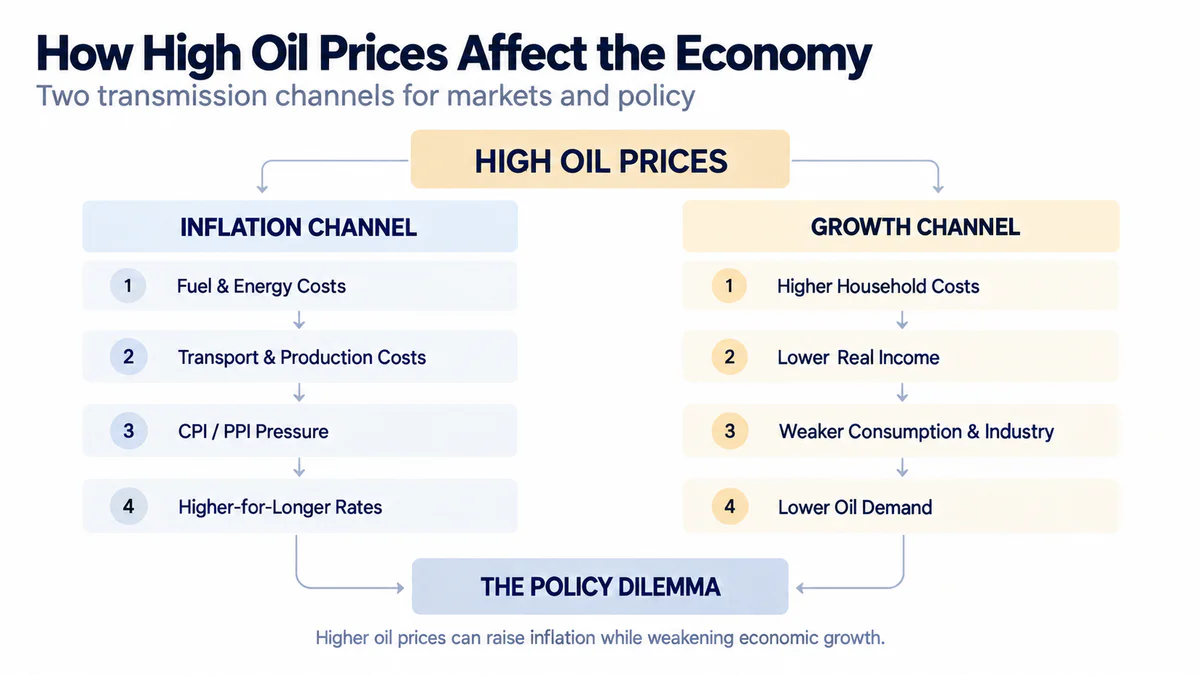
Бұл екі қарама-қарсы әсер ету арнасын тудырады:
Мұнай → отын және логистика → өндіріс шығындары → CPI және PPI → жоғары мөлшерлемелер
және бір уақытта
Мұнай → нақты кірістердің төмендеуі → әлсіз тұтыну және өнеркәсіп → аз энергия сұранысы
Сондықтан қазан айындағы IEA есебі тек Brent және WTI үшін маңызды болмайды. Егер агенттік сұраныс болжамын тағы да төмендетсе, бұл энергия соққысы кейбір сұранысты әлсірете бастағанының дәлелі болуы мүмкін. Егер тұтыну болжамдары тұрақты болып қалса, нарық шектеулі ұсыныс пен инфляциялық әсерге қайта назар аударады.
Қытай шығындардың өсуі тұтынушыға қаншалықты жеткенін көрсетеді
Қытай жаңа аптаға АҚШ пен Еуропадан мүлдем басқа инфляциялық құрылыммен кіреді. Тұтыну бағалары қалыпты өсуде, ал өндіріс шығындары қазірдің өзінде айтарлықтай жеделдеді. Сондықтан Қытайдың қыркүйек айындағы CPI және PPI, Ұлттық статистика бюросы 14 қазанда жариялайды, қысымды нақты қайда шоғырланғанын жақсы сынақ болады.
Қытайдың инфляциясы Қытай экономикасы үшін жеке сынақ болады: Қытайдың CPI және PPI арасындағы айырмашылық тек компаниялардың маржаларына ғана емес, юань мен Қытай қор нарығына да әсер етуі мүмкін.
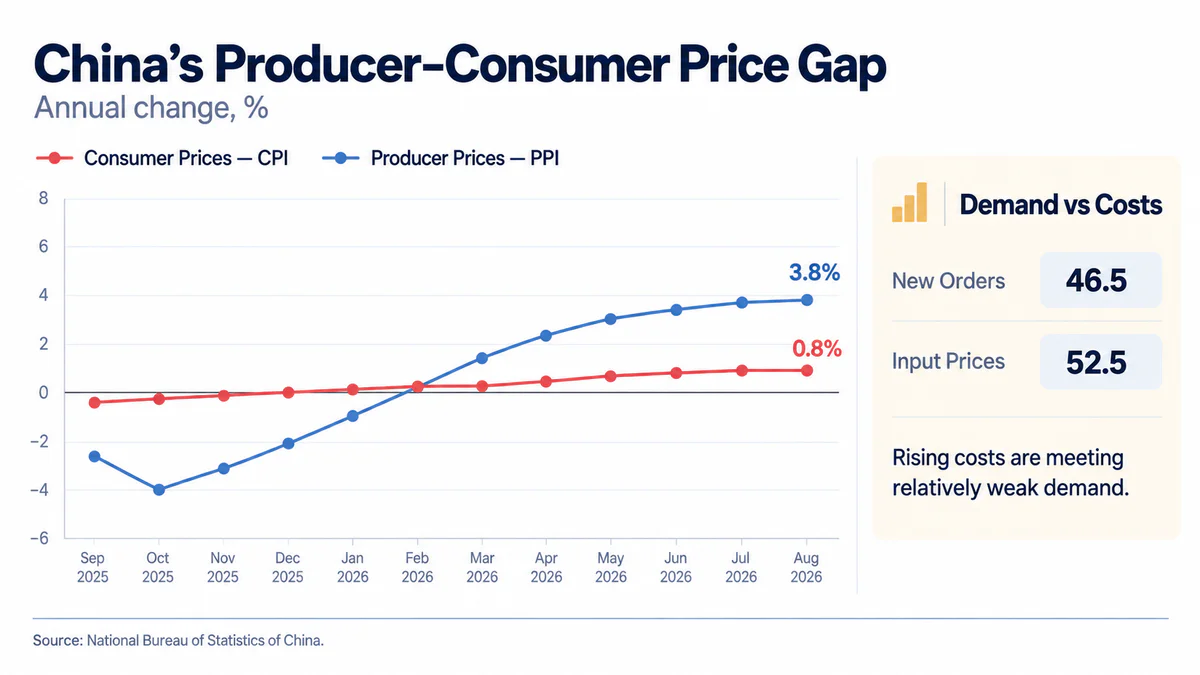
Тамыз айында CPI жылдық есептеуде тек 0,8%-ға өсті, ал азық-түлік пен энергияны қоспағанда негізгі инфляция 1,0% болды. Сол кезеңдегі PPI 3,8%-ға өсті, өндіруші бағалары 5,0%-ға өсті.
Қыркүйек PMI-мен бірге бұл қытай компаниялары үшін маңызды қақтығыс жасайды. Өндірістік PMI бірнеше айдан бері алғаш рет 50,1-ге көтерілді, ал жаңа тапсырыстар өсу шегінен сәл жоғары 50,5-те қалды. Алайда, жұмыспен қамту 48,4 деңгейінде қалды. Өндірістік емес секторда жаңа тапсырыстар тек 46,5 болды, ал кіріс бағалары 52,5-ке дейін өсті.
Басқаша айтқанда, шығындар соңғы сұраныстан тезірек өсуде. Егер қыркүйектегі ТБИ ӨӨИ-мен теңесуді бастаса, бұл компаниялардың шығындарды тұтынушыларға беру мүмкіндіктерінің артқанын білдіреді. Егер алшақтық сақталса, басқа сценарий ықтимал: әлсіз баға белгілеу күші бизнесті шығындардың бір бөлігін өз маржаларына сіңіруге мәжбүр етеді.
Қор нарығы үшін екінші сценарий ТБИ төмен болып қалғандықтан міндетті түрде оң нәтиже бермейді. Сатып алу бағаларының өсуі аясында тұтынушылар сұранысының әлсіздігі компанияның табыстылығын нашарлатуы мүмкін, әсіресе бәсекелестік жоғары салаларда.
Не назар аудару керек: ТБИ және негізгі инфляция, ӨӨИ, CSI 300, Hang Seng, CNY/CNH, мыс және басқа өнеркәсіптік металдар.
Еуропа стагфляция дилеммасына жақындап келеді
Еуроаймақта жоғары инфляция мен әлсіз өсімнің үйлесімі ерекше байқалады. Бұл әлі де қатаң мағынада стагфляция емес, сондай-ақ расталған рецессия емес, бірақ деректер нарықты осы тәуекелді бағалауға мәжбүр етеді.
Eurostat алдын ала бағалауы көрсетті еуроаймақтағы жылдық инфляцияның қыркүйекте 3,2%-дан 3,8%-ға дейін жеделдегенін. Негізгі көз - энергия: оның жылдық өсуі тамыздағы 14,3%-бен салыстырғанда 18,8%-ға жетті. Қызметтер 3,2%-ға өсті, ал энергияны, азық-түлікті, алкогольді және темекіні қоспағанда көрсеткіш 2,5% болды.
Баға қысымы өндіріс тізбегінің ертерек кезеңінде де байқалады. Тамызда еуроаймақтағы өндіруші бағалары жылдық есептеуде 8,2%-ға өсті. Энергия компоненті 21%-ға өсті, ал энергияны қоспағанда өндіруші бағалары 3,4%-ға өсті.
Сонымен қатар, ЕОБ-ның негізгі сценарийі бойынша еуроаймақта нақты ЖІӨ өсімі 2026 жылы тек 0,9% болады деп болжануда. Тіпті осы сценарийде орташа инфляция 3,0% болады деп күтілуде, ал қолайсыз сценарийлерде әлсіз өсім мен күшті баға қысымының үйлесімі айтарлықтай нашарлайды.
Еуроаймақ өнеркәсібі туралы деректер Еуропа экономикасының қатаң қаржылық жағдайларға қаншалықты төтеп бере алатынын және ЕОБ-ның ақша-несие саясатының таңдаулары қаншалықты күрделі болатынын көрсетеді.
Жаңа апта екі қосымша сынақ ұсынады. Қазанның 14-інде, Eurostat тамыз айындағы өнеркәсіптік өндірісті жариялайды. Шілдеде еуроаймақтағы өндіріс айлық есептеуде 0,1%-ға төмендеді және өткен жылмен салыстырғанда іс жүзінде өзгеріссіз қалды. Eurostat қыркүйектегі ТБИ туралы толық деректер жиынтығын қазанның 16-ында жариялауды жоспарлап отыр.
Қосымша саяси контекст Еуропалық Кеңестің қазанның 15-16-сы күндері өтетін кездесуінде ұсынылады. Еуропалық Кеңес Президенті Антониу Кошта, көшбасшыларға арналған шақыруында, жоғары энергия бағасының азаматтар мен бизнеске әсерін азайту үшін уақытша және мақсатты шаралардың қажеттілігін, сондай-ақ бәсекеге қабілеттілік пен Еуропаның қазба отындарға тәуелділігі мәселелерін ерекше атап өтті.
Еуропалық блок Ұлыбританияны да ескеруі керек. Қазанның 15-інде, Ұлттық статистика басқармасы тамыз айына арналған айлық ЖІӨ бағалауын қызмет және өндіріс индекстерімен бірге жариялайды. Бұл деректер еуроаймақтан тыс еуропалық экономикаларға қатаң қаржылық жағдайлардың қалай әсер ететінін көрсететін тағы бір индикатор болады.
EUR/USD және еуропалық облигациялар үшін негізгі сұрақ: егер энергия инфляцияны қозғауды жалғастырса, ал өнеркәсіп пен тұтынушылар сұранысы әлсіресе, ЕОБ жеткілікті қатаң саясатты сақтай ала ма.
Азия қымбат энергияға төзімділікті сынайды
Қытайдан тыс жерде, екі салыстырмалы түрде шағын ашық экономика қымбат энергияға және жоғары қаржылық жағдайларға әртүрлі экономикалардың қалай бейімделетінін көрсететін пайдалы сигналдар береді.
Сингапур инфляцияны айырбас бағамы арқылы сынайды
Қазанның 14-інде, Сингапурдың ақша-несие басқармасы өзінің соңғы ақша-несие саясаты туралы шешімін жариялайды. Көптеген орталық банктерден айырмашылығы, MAS жағдайларды негізінен Сингапур долларының айырбас бағамы және S$NEER дәлізі арқылы басқарады, дәстүрлі негізгі пайыздық мөлшерлеме арқылы емес. Ресми MAS күнтізбесі ақша-несие саясаты туралы мәлімдеме мен макроэкономикалық шолуды қазанның 14-інде жариялауды растайды. Сол таңертең Сингапурдың үшінші тоқсандағы алдын ала ЖІӨ бағалауы жарияланады.
Сәуір айында MAS валюта дәлізін нығайту қарқынын сәл арттырды, ал шілдеде оны тағы да сәл көтерді. Бұл саясат халықаралық саудаға және импортталған ресурстарға қатты тәуелді ашық экономика үшін әсіресе маңызды болып табылатын импортталған инфляцияны шектеуге көмектеседі.
Егер ЖІӨ бағалауы тұрақты болып қалса, реттеуші қатаң валюта саясатын сақтауға көбірек мүмкіндік алады. Егер өсу айтарлықтай баяуласа, импортталған инфляция мен экономиканың жағдайы арасындағы тепе-теңдік күрделене түседі.
Австралия жұмыспен қамтудың өсу сапасын тексереді
Қазанның 15-і күні Австралияның қыркүйек айындағы еңбек нарығы туралы есебі жарияланады. Тамыз айында жұмыспен қамту 39,5 мың адамға өсті, бірақ жұмыссыздық бір уақытта 4,5%-дан 4,6%-ға дейін өсті, ал жұмыс күшіне қатысу 67,1%-ға дейін артты. Ең маңыздысы, құрылым: толық уақытты жұмыспен қамту 6,3 мыңға азайды, ал жартылай уақытты жұмыспен қамту 45,8 мың адамға артты.
Сондықтан қыркүйек айындағы есепті тек жұмыспен қамтудың жалпы өзгерісімен ғана бағаламау керек. Егер жұмыс орындарының өсуі қайтадан жұмыссыздықтың өсуі аясында негізінен жартылай уақытты жұмыспен қамтумен қамтамасыз етілсе, бұл бір жалпы саннан көрінгеннен әлсіз сигнал болады.
Валюта нарығы үшін негізгі көрсеткіштер AUD/USD, Австралия облигацияларының кірістілігі және Австралия резервтік банкінің саясатына қатысты күтулер болады.
Банктер ақшаның жоғары құнының салдарын көрсетеді
Қазанның ортасы бір уақытта корпоративтік табыс маусымының неғұрлым маңызды кезеңін ашады. Бұл жолы банк нәтижелері жеке акциялар нарығының тарихы ретінде емес, несие, бизнес және тұтынушы жағдайы туралы ақпарат көзі ретінде ерекше маңызды.
Корпоративтік табыс маусымының жаңа кезеңі ең ірі банктерден басталады: АҚШ банктік секторы жоғары мөлшерлемелердің таза пайыздық табысқа, несие сұранысына және несие тәуекелдеріне қалай әсер ететінін көрсетеді.
Қазанның 13-і күні JPMorgan Chase және Citi үшінші тоқсан нәтижелерін жариялайды, ал Қазанның 14-і күні Bank of America және Morgan Stanley нәтижелерін ұсынады. Күндерді компаниялардың өздері инвесторлар күнтізбесінде растады.
Жоғары мөлшерлемелер бастапқыда банк пайдасына пайыздық маржалар арқылы көмектесе алады. Бірақ ақша қымбат болып қала берген сайын, кері жағы маңыздырақ болады — несие сұранысының әлсіреуі, депозиттердің құнының өсуі және қарыз алушылардың сапасының нашарлауы.
Сондықтан есептер EPS-тің консенсусқа қатысты емес, экономикалық сигналдарға назар аударуы керек:
Таза пайыздық табыс жоғары мөлшерлемелердің пайыздық табысты қаншалықты қолдайтынын және банк қаржыландыруының құны қаншалықты өсіп жатқанын көрсетеді.
Несие берудің өсуі үй шаруашылықтары мен компаниялардың қазіргі ақша құны бойынша жаңа несие алғысы келетінін түсінуге көмектеседі.
Несие шығындарына арналған резервтер банктердің несие портфелдерінің сапасының нашарлауын күтіп отырғанын көрсетеді.
Несие карталары және тұтынушылық банкинг американдық тұтынушының қаржылық жағдайы туралы ең тікелей сигналдардың бірі болады.
Инвестициялық банкинг қызметтерінен және сауда табыстарынан түскен табыс корпоративтік белсенділікті және капитал нарықтарының жағдайын бағалауға көмектеседі.
Экономика үшін ең алаңдатарлық сценарий — егер банктер бір уақытта әлсіз несие сұранысын және ықтимал шығындарға арналған резервтердің өсуін көрсетсе. Мұндай комбинация қатаң ақша-несие саясаты тек облигация бағалары арқылы ғана емес, сонымен қатар компаниялар мен үй шаруашылықтарының нақты шешімдері арқылы да беріліп жатқанын білдіреді.
Басшылықтың пікірлері әсіресе пайдалы болады. Егер банк басшылары қарыздардың өсуі, сақтықты тұтынушылар немесе қаржыландыруға корпоративтік сұраныстың төмендеуі туралы айта бастаса, мұндай бағалар макроанализ үшін тоқсандық көрсеткіштер сияқты маңызды болуы мүмкін.
TSMC жаһандық экономиканың екінші тірегін тексереді
Энергетикалық шок жаһандық экономикаға қарсы жұмыс істеп жатқанда, технологиялық цикл керісінше бағытта қозғалады. Бұл қарама-қайшылықты ХВҚ шілде айында жаһандық болжамның негізгі негіздерінің бірі ретінде пайдаланды. TSMC-ның қазанның 15-і күнгі есебі чиптерге жоғары сұраныстың сақталып жатқанын және жартылай өткізгіш секторындағы инвестициялық циклдің қаншалықты тұрақты екенін көрсетеді.
Тоқсандық есеп алдында сигналдар күшті болып қала береді. Қыркүйек айында TSMC-ның табысы NT$511,9 миллиардты құрады, бұл өткен жылмен салыстырғанда 54,6%-ға жоғары. Қаңтардан қыркүйекке дейін компания шамамен NT$3,899 триллион табыс тапты — өткен жылмен салыстырғанда 41,1%-ға көп.
Компания бұрын нарыққа үшінші тоқсандағы табысты $44,6–45,8 миллиард аралығында, жалпы маржаны 65–67% және операциялық маржаны 56–58% деңгейінде болатынын болжаған еді.
Сондықтан мәселе TSMC өз болжамынан асып түсетінін ғана емес. Жаһандық баяндама үшін бірнеше басқа мәселелер маңыздырақ: жоғары өнімді есептеу және AI чиптеріне сұраныстың динамикасы, ең озық процесс технологияларын пайдалану, капиталдық инвестициялар және 2027 жылға арналған тапсырыстар бойынша басқару пікірлері.
Мұнда айқын салыстыру туындайды. Американдық банктер дәстүрлі несие экономикасының жағдайын көрсетеді, ал TSMC капиталды көп қажет ететін AI инвестициялық циклінің жағдайын көрсетеді. Егер тұтынушылық және несие сұранысы әлсіресе, бірақ технологиялық инвестициялар тез өсе берсе, жаһандық экономика өте теңсіз дамуы мүмкін. Егер екі бағыт та бір уақытта әлсірей бастаса, жаһандық елеулі баяулау қаупі айтарлықтай артады.
Аптаның үш негізгі сұрағы
1. Энергия шогы кеңірек инфляцияға айналып жатыр ма?
Жауаптарды АҚШ-тың ТБИ және ӨБИ, Қытай бағалары, еуроаймақтың соңғы инфляциясы және жаңа IEA Мұнай нарығы туралы есеп береді. Ең маңызды сигнал - энергияның өсуі емес, мұнайға тікелей тәуелді емес категориялардағы бағалардың үдеуі.
2. Ақшаның жоғары құны экономиканы елеулі баяулауға қаншалықты жақындатты?
Мұнда АҚШ-тың бөлшек саудасы мен өнеркәсіптік өндірісін, жаңа ХВҚ болжамын, Еуропа өнеркәсібін, Ұлыбританияның ЖІӨ-сін, Австралия еңбек нарығын және ірі банктердің несие портфелдерінің сапасын салыстыру қажет.
3. Технологиялық бум дәстүрлі экономиканың әлсіздігін өтей ала ма?
Жауапты жаңа Әлемдік экономикалық болжам және TSMC есебі береді. Егер AI инвестициялары үдей берсе, технологиялық цикл жаһандық өсудің маңызды тірегі болып қала береді. Егер импульс әлсірей бастаса, экономикада өтемдік факторлар айтарлықтай аз болады.
Күндер бойынша негізгі тармақтар
Күні | Аймақ / Нарық | Оқиға |
Қазан 12, Дүйсенбі | Жаһандық | ХВҚ және Дүниежүзілік банк жыл сайынғы жиналыстарының басталуы |
Қазан 13, Сейсенбі | Жаһандық | ХВҚ-ның Әлемдік экономикалық болжамы және жаһандық қаржылық тұрақтылық туралы есеп |
Қазан 13, Сейсенбі | АҚШ | JPMorganChase және Citi есептері |
Қазан 14, Сәрсенбі | АҚШ | Қыркүйек айындағы ТБИ және нақты табыстар |
Қазан 14, Сәрсенбі | АҚШ | ФРЖ-нің Беж кітабы |
Қазан 14, Сәрсенбі | Қытай | Қыркүйек айындағы ТБИ және ӨБИ |
Қазан 14, Сәрсенбі | Мұнай | ХЭА Мұнай нарығы туралы есеп |
Қазан 14, Сәрсенбі | Сингапур | MAS шешімі және 3-тоқсанның алдын ала ЖІӨ бағалауы |
Қазан 14, Сәрсенбі | Еуроаймақ | Тамыз айындағы өнеркәсіптік өндіріс |
Қазан 14, Сәрсенбі | АҚШ | Bank of America және Morgan Stanley есептері |
Қазан 15, Бейсенбі | АҚШ | ӨБИ және бөлшек сауда |
Қазан 15, Бейсенбі | Ұлыбритания | Тамыз айындағы айлық ЖІӨ |
Қазан 15, Бейсенбі | Австралия | Қыркүйек айындағы еңбек нарығы |
Қазан 15, Бейсенбі | Тайвань / Технология | TSMC есебі |
Қазан 15–16 | ЕО | Еуропалық Кеңес жиналысы |
Қазан 16, Жұма | Еуроаймақ | Қыркүйек айының толық инфляция деректері |
Қазан 16, Жұма | АҚШ | Импорт және экспорт бағалары, өнеркәсіптік өндіріс |
Қазан 16, Жұма | Жаһандық | ХВҚ-ның пленарлық сессиясы және Кристалина Георгиева мен ФРЖ төрағасы Кевин Уорш арасындағы әңгіме |
Аптаның негізгі қиылысы 'жақсы' және 'жаман' экономикалық деректер арасында емес. Өте күшті экономика инфляция мен жоғары мөлшерлемелерді қолдай алады, ал өте әлсіз экономика рецессия қорқынышын күшейте алады. Қаржы нарықтары үшін ең ыңғайлы сценарий - сұраныс пен жұмыспен қамтудың күрт нашарлауынсыз бағалардың біртіндеп салқындауы болар еді. Дәл осындай жұмсақ сценарийдің ықтималдығын нарық АҚШ-тың тұтыну бағалары индексі, жаңа ХВҚ болжамы, мұнай статистикасы, Қытай мен Еуропадан келген деректер және жаңа маусымның алғашқы ірі есептері шыққаннан кейін қайта бағалауға мәжбүр болады.
Бұл материал тек таныстыру-ақпараттық мақсатта дайындалған және қаржылық кеңес не ұсыным болып табылмайды.