
2025 жылдың соңында жаһандық ақша-несие саясатының бағыты салыстырмалы түрде айқын көрінді: инфляция біртіндеп мақсатты деңгейлерге оралып, жоғары пайыздық мөлшерлемелер баяу төмендейді деп күтілді. 2026 жылдың күзіне қарай бұл сценарийді қайта жазуға тура келді. Федералдық резерв жүйесі мөлшерлемелерді қайта көтерді, ЕОБ маусым айынан бері екі рет көтерді, ал Англия банкінің кейбір басшылары одан әрі қатаңдатуды жақтады. Себебі, инфляцияның жаңа толқыны, энергияның соққысы негізгі факторлардың бірі болып, қолданыстағы баға қысымдарын күшейтіп, енді тауарлар мен қызметтердің кең ауқымына таралу қаупін төндіріп отыр. Енді басты сұрақ арзан ақшаның қашан оралатындығы емес, орталық банктер инфляцияның жаңа толқынын жалақы, тұтынушы күтулері және негізгі бағаларға орныққанға дейін тоқтата ала ма деген сұрақ.
Мөлшерлемелерді төмендету сценарийі құлады
Өзгерістердің ауқымы Федералдық резерв жүйесінің болжамдарында жақсы көрінеді.
2026 жылдың соңына арналған FOMC қатысушыларының медиандық болжамдары | 2025 жылдың желтоқсаны | 2026 жылдың қыркүйегі |
PCE инфляциясы | 2.4% | 3.7% |
Федералдық қор мөлшерлемесі | 3.4% | 4.1% |
Дереккөз: Федералдық резерв, Экономикалық болжамдар жиынтығы
Тоғыз ай ішінде ФРЖ инфляция болжамын және күтілетін мөлшерлеме траекториясын қайта қарауға мәжбүр болды. Ақша-несие саясатын одан әрі жеңілдетудің орнына, реттеуші қатаңдатуға қайта оралды. 16 қыркүйекте мөлшерлеме 25 базистік пунктке көтеріліп, 3.75–4.00% аралығына жетті.
Еуропада өзгеріс кем емес байқалды. 2025 жылдың желтоқсанында ЕОБ қызметкерлері еуроаймақтағы орташа инфляция 2026 жылы шамамен 1.9% болады деп күтті. Қаңтарда инфляция шынымен 1.7%-ға дейін төмендеді, бұл дерлік аяқталған дезинфляция сценарийімен жақсы сәйкес келді.
Қыркүйекке қарай көрініс өзгерді:
Eurostat-тың алдын ала бағалауы бойынша, еуроаймақтағы инфляция қыркүйекте 3.8%-ға дейін жеделдеді;
ЕОБ маусым айынан бері екі рет мөлшерлемелерді көтерді;
Депозит мөлшерлемесі 2.0%-дан 2.5%-ға дейін өсті;
ФРЖ мөлшерлемелерді көтеруге қайта оралды;
Англия банкі мөлшерлемені 3.75% деңгейінде сақтады, бірақ үш MPC мүшесі оны 4%-ға көтеруді жақтады.
Сондықтан, "нарықтар арзан ақшаны күтті" деген сөз пандемия дәуіріндегі нөлдік мөлшерлемелерге оралу дегенді білдірмейді. Бұл инфляция 2%-ға оралған кезде қаржыландырудың біртіндеп арзандауы туралы болды. 2026 жылдың күзі бұл процестің кем дегенде кейінге қалдырылғанын көрсетті.
Инфляция барлық жерде бірдей оралған жоқ
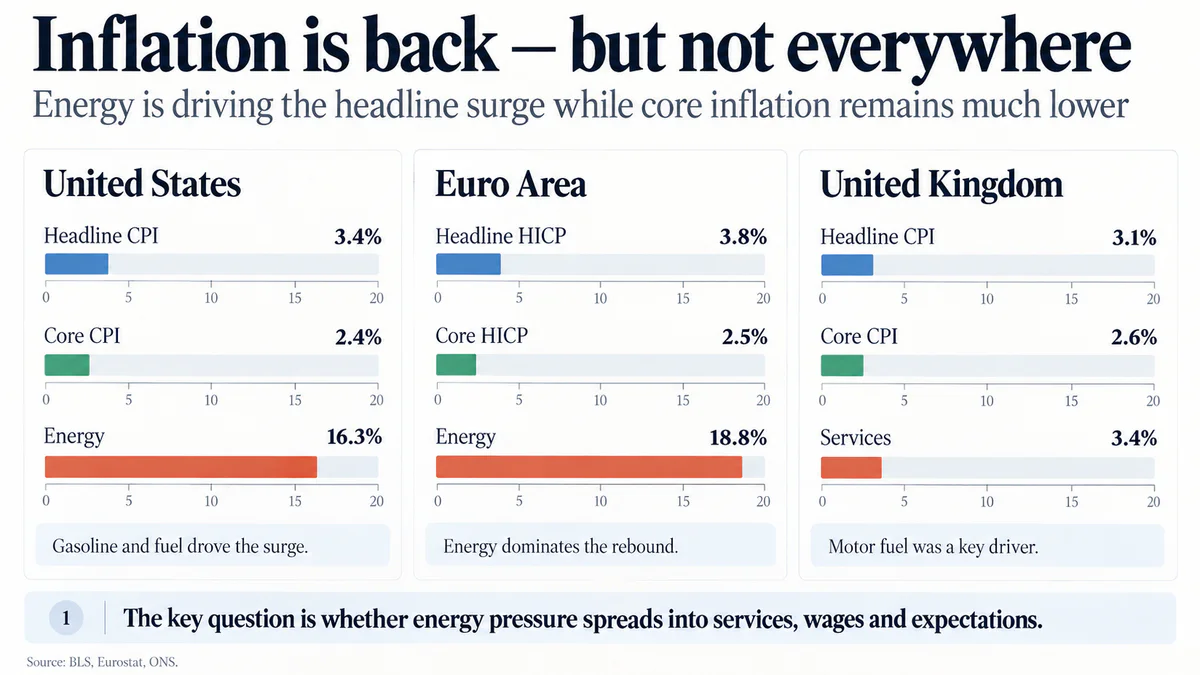
Инфляцияның жаңа толқыны ресми статистикада қазірдің өзінде көрініп тұр, бірақ оның құрылымы 2021–2022 жылдардағы дағдарыстан өте өзгеше.
Көрсеткіш | АҚШ | Еуроаймақ | Ұлыбритания |
Жалпы инфляция | ТБИ 3.4% | HICP 3.8% | ТБИ 3.1% |
Негізгі инфляция | Негізгі ТБИ 2.4% | Негізгі HICP 2.5% | Негізгі ТБИ 2.6% |
Энергия | +16.3% | +18.8% | көлік, әсіресе мотор отыны, негізгі жеделдету факторы |
Қызметтер инфляциясы | — | 3.2% | 3.4% |
Дереккөздер: АҚШ Еңбек статистикасы бюросы, Eurostat, Ұлттық статистика басқармасы
АҚШ-та жалпы және негізгі инфляция арасындағы айырмашылық айтарлықтай байқалады. Тамыз айында ТБИ жылдық есепте 3.4%-ға өсті, бірақ негізгі ТБИ тек 2.4%-ға өсті. Энергия компоненті болса, 16.3%-ға, бензин 27.4%-ға, ал жылыту майы 52%-ға өсті.
ФРЖ-ның артық көретін PCE индексі сәл алаңдатарлық көріністі көрсетеді. Тамыз айында жалпы PCE жылдық есепте 3.4%-ға, ал негізгі PCE 3.0%-ға өсті.
Еуроаймақта айырмашылық одан да айқын. Қыркүйек айында жалпы инфляция 3.8%-ға жетті, ал энергия, азық-түлік, алкоголь және темекіні қоспағанда, көрсеткіш 2.5% болды. Энергия инфляциясы 18.8%-ға өсті.
Ұлыбританияда ТБИ 3.1%-ға дейін жеделдеді, бірақ негізгі инфляция 2.6% деңгейінде қалды.
Маңызды қорытынды - жалпы инфляцияның жаңа толқыны қазірдің өзінде болды, бірақ негізгі инфляцияның толық екінші толқыны әлі қалыптасқан жоқ.
Дәл осы процестен екіншісіне өту орталық банктердің қазір алдын алуға тырысып жатқан нәрсесі.
Мұнай тағы да жаһандық соққының көзіне айналды
Жаңа инфляциялық қысымның негізгі сыртқы көзі - энергия нарығы.
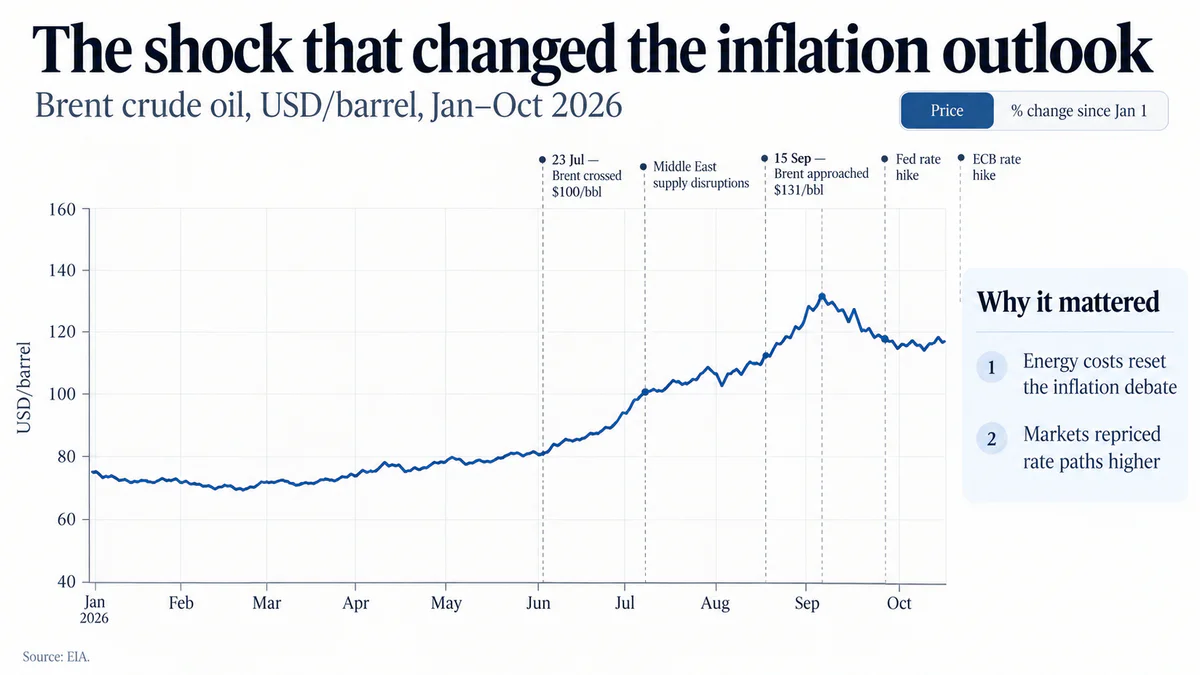
АҚШ Энергетикалық ақпарат басқармасының мәліметі бойынша, қыркүйек айында Brent маркалы мұнайдың орташа спот бағасы барреліне 114 долларды құрады, тамыз айында 91 доллар болды. Салыстыру үшін, III тоқсанның басында Brent фьючерстері барреліне шамамен 72 доллар болды. Кейбір күндері мұнай Таяу Шығыстағы мұнай инфрақұрылымы мен танкерлеріне жасалған шабуылдардан кейін барреліне 131 долларға дейін көтерілді. Салыстыру үшін, шілде айының басында Brent шамамен 72 доллар болды.
Осылайша, бірнеше ай ішінде энергия нарығы жаһандық экономика үшін салыстырмалы түрде қолайлы бағалардан жаңа мұнай соққысына өтті.
Бірақ мұнай инфляцияға тек бензин бағасы арқылы ғана емес, әлдеқайда кеңірек әсер етеді.
Тарату тізбегі келесідей көрінеді:
Мұнай мен газ қымбаттайды → жанармай мен электр энергиясының құны өседі → көлік және өндіріс шығындары артады → бизнес шығындары артады → кейбір шығындар тауарлар мен қызметтердің бағасына беріледі → үй шаруашылықтары жалақы арқылы өтемақы талап етеді → негізгі инфляцияның тұрақтану қаупі артады
Бұл тізбектің алғашқы буындары деректерде айқын көрінеді. Соңғылары негізгі қауіп болып қала береді, жүзеге асқан факт емес.
Неліктен бұл 2022 жылдың қайталануы емес
Алдыңғы инфляциялық дағдарыспен салыстыру өздігінен келеді, бірақ екі эпизод арасында маңызды айырмашылықтар бар.
2021–2022 | 2026 | |
Инфляцияның негізгі көзі | сұраныс, жеткізу тізбектері, энергия | негізінен энергия |
Дағдарыстың басындағы мөлшерлемелер | өте төмен | қазірдің өзінде жоғары |
Сұраныс жағдайы | қызып кеткен | аралас |
Еңбек нарығы | өте күшті | біртіндеп салқындауда |
Негізгі инфляция | жылдам үдеуде | әлі де негізгі деңгейден төмен |
Негізгі қауіп | инфляциялық спиральды тудыру | инфляцияның қайта орнығуы |
Еуропалық Орталық Банктің талдауы бойынша, 2026 жылдың қаңтарынан мамырына дейін еуроаймақтағы энергия инфляциясының 90%-ы теріс энергия жеткізу соққыларымен түсіндірілді.
2021–2022 жылдары инфляция тауарлардың тапшылығы, тұтынушылардың күшті сұранысы, ауқымды мемлекеттік ынталандырулар және энергия дағдарысы арқылы бір уақытта күшейді. Еуроаймақта 2026 жылдың бастапқы импульсі энергия соққысына әлдеқайда шоғырланған.
Алайда, жаңа эпизодтың өз қауіпі бар. Энергия соққысы алдыңғы инфляцияның салдары әлі толық жойылмаған кезде келді. Еуропада қызметтер инфляциясы мақсаттан жоғары болып қалуда, еңбек шығындары өсуде және тұтынушылар бірнеше жыл бойы жоғары бағалармен өмір сүріп келеді.
Еуропалық Орталық Банктің Атқарушы кеңесінің мүшесі Изабель Шнабель жағдайды өте ашық сипаттады:
Инфляция қайта басталды және азаматтардың күнделікті өміріне қайта әсер етуде.
Еуропалық Орталық Банк, 2026 жылғы 30 қыркүйектегі сөз
Сондықтан ағымдағы соққыны тек бастапқы ауқымы бойынша бағалау мүмкін емес. Экономикада қаншалықты оңай таралатынын түсіну маңыздырақ.
Мәселе енді тек энергиямен шектелмейді
Егер бағаның өсуі тек мұнай мен газбен түсіндірілсе, орталық банктерге күту позициясын ұстану оңайырақ болар еді. Ақша-несие саясаты кешігумен әрекет етеді және энергия ресурстарының физикалық ұсынысын тез арттыра алмайды.
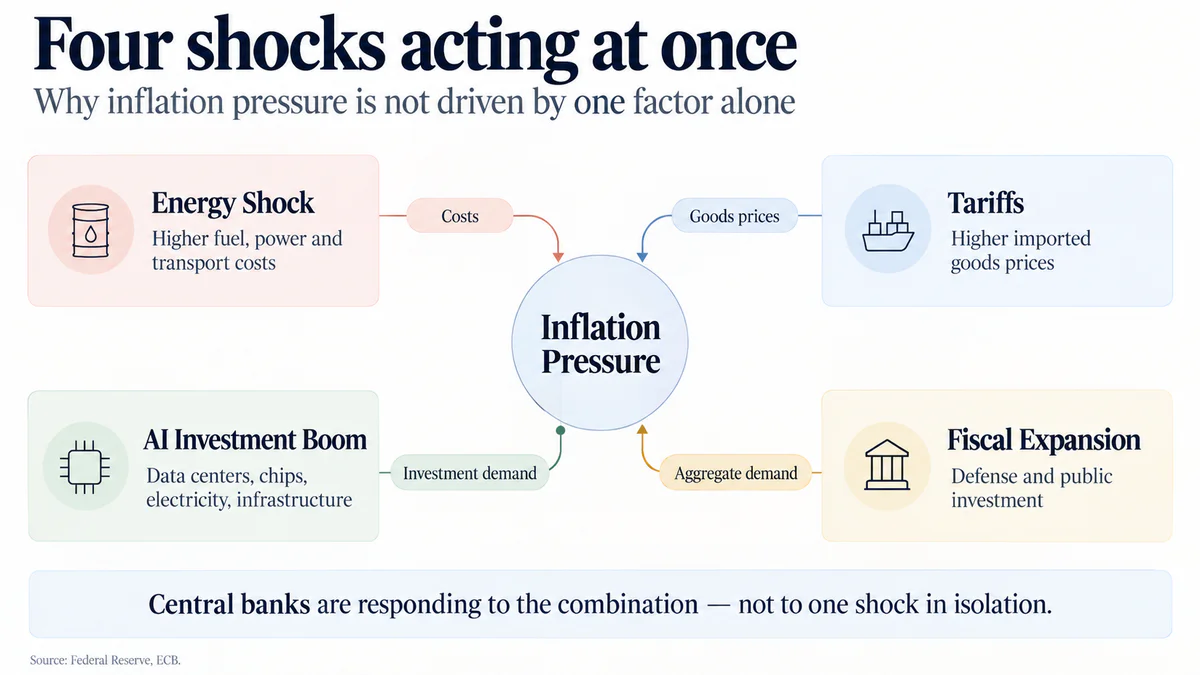
Бірақ энергия соққысымен қатар басқа факторлар да әрекет етуде.
АҚШ-та
тарифтер кейбір импорттық тауарлардың құнын арттырады;
AI бумы деректер орталықтарына, чиптерге және энергияға инвестицияларды ынталандырады;
экономика кейбір компаниялардың шығындарды тұтынушыларға жүктеуіне жеткілікті тұрақты болып қалуда.
Еуропада
үкіметтің қорғаныс шығындары сұранысты қолдайды;
Германияның фискалдық пакеті инвестиция көлемін арттырады;
энергия соққысы қазірдің өзінде жоғары қызметтер инфляциясымен сәйкес келеді.
Федералдық резервтік кеңестің мүшесі Майкл Барр импорттық тарифтердің кейбір тауарлардың бағасына әсер еткенін және энергия соққысы жаңа қысым көзі қосқанын атап өтеді.
Жасанды интеллект төңірегіндегі инвестициялық бум ерекше рөл атқарады. Ұзақ мерзімді перспективада AI өнімділікті арттырып, шығындарды азайтуы мүмкін, бірақ қазіргі уақытта деректер орталықтары мен инфрақұрылымды салу үлкен көлемдегі жабдықты, электр энергиясын және капиталды қажет етеді.
Сондықтан реттеушілер бірнеше соққыларды бір уақытта ескеруі керек.
Біз бұл соққылардың әрқайсысын бөлек қарастыруға мүмкіндік бере алмаймыз.
Филип Джефферсон, АҚШ Федералды резервтік жүйесінің төраға орынбасары. Дереккөз: Федералды резерв, 2026 жылғы 1 қазандағы сөз сөйлеу
Энергия, тарифтер, жасанды интеллект инвестициялары және бюджет шығындары әртүрлі арналар арқылы әрекет етеді, бірақ бір-бірін күшейте алады.
ФРЖ инфляция мен еңбек нарығы арасында қалды
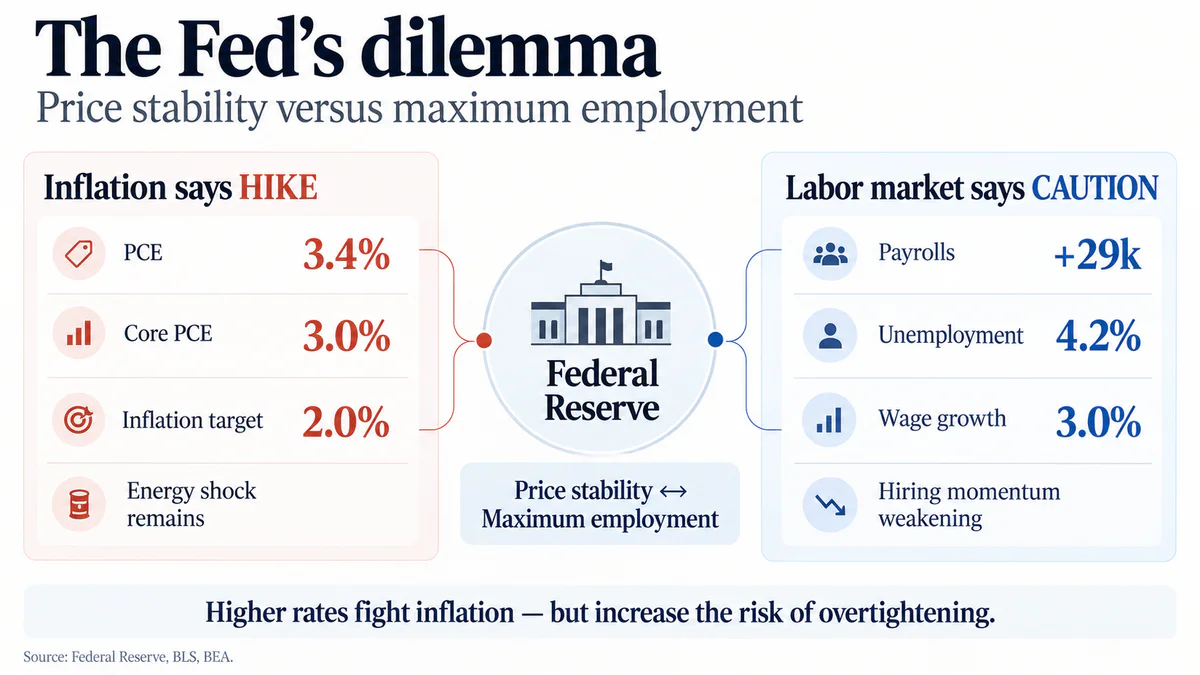
Федералды резервтік жүйе үшін таңдау әсіресе қиын, себебі оның қос мандаты бар. Реттеуші бір уақытта баға тұрақтылығын қамтамасыз етуі және максималды жұмыспен қамтуды қолдауы керек.
Инфляция жағынан қатаң саясат жүргізуге дәлелдер айқын:
PCE 3.4% деңгейінде;
негізгі PCE 3.0% деңгейінде;
2026 жылдың соңына арналған PCE болжамы 2.4%-дан 3.7%-ға көтерілді;
энергия соққысы әлі толық экономикаға өтпеген.
Бірақ еңбек нарығы керісінше сигнал береді. BLS алдын ала бағалауы бойынша, қыркүйек айында ауыл шаруашылығынан тыс жұмыс орындары 29,000-ға артты, жұмыссыздық деңгейі 4.2% болды, ал орташа сағаттық табыс жылдық есепте 3.0%-ға өсті.
Алдыңғы 12 айдағы орташа айлық жұмыс орындарының өсуі шамамен 45,000 жұмыс орнын құрады.
Бұл дерлік оқулық дилеммаға әкеледі: инфляция қатаң саясатты талап етеді, ал еңбек нарығының жағдайы сақтықты қажет етеді.
Қыркүйек айында FOMC тұрақты жоғары инфляция жағдайында қос мандатқа сәйкес 25 базистік пунктке ставка көтеруді орынды деп тапты және ставканы 3.75–4.00% деңгейіне көтерді. Бірақ ФРЖ циклдің автоматты түрде жалғасуын уәде етпейді.
Болашақ шешімдер инфляцияның негізгі категорияларға таралуы немесе экономикалық салқындаудың өзі баға өсуін шектей ме, қайсысы тезірек болатынына байланысты болады.
ЕОБ одан да күрт өзгеріс сезінуде
Еуроаймақта макроэкономикалық көріністің өзгеруі әсіресе байқалады. Қаңтар айында жалпы инфляция 1.7% болды, ал энергия инфляциясы теріс болды. Баға тұрақтылығына оралу дерлік аяқталған сияқты көрінді.
Сегіз айдан кейін:
жалпы инфляция 3.8%-ға жетті;
энергия бағасы жылдық есепте 18.8%-ға өсті;
ЕОБ негізгі ставкаларды екі рет көтерді;
депозиттік ставка 2.5%-ға көтерілді.
Негізгі инфляцияның болжамы әсіресе көрсеткіш болып табылады.
ЕОБ болжамы | 2026 | 2027 | 2028 |
Жалпы инфляция | 3.0% | 2.5% | 2.1% |
Энергия мен азық-түлікті қоспағандағы инфляция | 2.5% | 2.6% | 2.3% |
Дереккөз: Еуропалық орталық банк, 2026 жылғы қыркүйек болжамы
Ресми түрде, жалпы инфляция біртіндеп төмендеуі керек. Бірақ ЕОБ болжамына сәйкес, 2027 жылы негізгі инфляция бастапқыда сәл көтеріледі. Бұл егжей-тегжей реттеушінің энергия соққысының басқа бағаларға біртіндеп өтуін күтетінін көрсетеді.
Схема осылай көрінеді: қымбат энергия → бизнес шығындарының өсуі → маржаны қалпына келтіру → бағаның өсуі → жалақыға қысым → тұрақты негізгі инфляция.
Әзірге нақты деректер болжанған қауіптен тынышырақ көрінеді. Еуроаймақта бір жұмысшыға өтемақы өсуі баяулады, және энергия соққысынан кейін жалақының айқын жеделдеуі байқалмады.
Басқаша айтқанда, ЕОБ мөлшерлемені көтеріп жатыр, себебі инфляциялық спираль қазірдің өзінде қалыптасқандықтан емес, сол сәтті күткісі келмегендіктен.
Ұлыбритания шыдамдылық шегін сынап жатыр
Ұлыбритания осы мәселенің тағы бір нұсқасын ұсынады. Қыркүйек айында Англия Банкі мөлшерлемені 3.75% деңгейінде ұстады, бірақ шешім алты дауысқа қарсы үш дауыс арқылы қабылданды. Ақша-несие саясаты комитетінің үш мүшесі 4% дейін көтеруді қолдады.
Инфляция көрінісі келесідей:
ТБИ | 3.1% |
Негізгі ТБИ | 2.6% |
Қызметтер инфляциясы | 3.4% |
Банк мөлшерлемесі | 3.75% |
Негізгі қауіп алда тұр. Англия Банкінің қысқа мерзімді болжамы бойынша, ТБИ 2027 жылдың бірінші тоқсанында 4% асуы мүмкін.
МПК мүшесі Кэтрин Манн тағы бір мәселені көрсетеді: инфляцияның жаңа шыңы көктемгі жалақы келіссөздерімен сәйкес келуі мүмкін. Бұл қосымша әсерлер қаупін тудырады.
Бірінші кезең: мұнай мен жанармай бағасы көтеріледі → жалпы инфляция жоғарылайды.
Екінші кезең: жұмысшылар өтемақы талап етеді → жалақы тезірек өседі → компаниялар қызмет көрсету шығындарын арттырады → мұнай тұрақтанғаннан кейін де инфляция сақталады.
Уақытша энергетикалық соққыны тұрақты инфляциялық мәселеге айналдыратын екінші кезең болып табылады.
Мөлшерлемені неге көтеру керек, егер мұнай арзандап кетпесе
Қазіргі ақша-несие саясатында айқын парадокс бар. Орталық банк көбірек мұнай өндіре алмайды, зақымдалған инфрақұрылымды қалпына келтіре алмайды немесе геосаяси шиеленістерді азайта алмайды.
Англия Банкінің губернаторы Эндрю Бэйли мұны тікелей мойындайды:
Ақша-несие саясаты энергетикалық бағалардың көтерілуінің бизнес пен үй шаруашылықтарына әсерін болдырмауға қабілетсіз.
Дереккөз: Англия Банкі, 2026 жылғы 29 мамырдағы сөз
Бірақ мөлшерлеме басқа мақсатқа қызмет етеді. Орталық банк бастапқы соққыны жоюға тырыспайды — ол оның таралуын болдырмауға тырысады.
Жоғары мөлшерлеме:
несиені қымбаттатады;
тұтынушылық сұранысты салқындатады;
кейбір инвестициялық белсенділікті азайтады;
компаниялардың бағаларды шексіз көтеру мүмкіндігін шектейді;
ұлттық валютаны қолдауы мүмкін;
инфляциялық күтулердің спиральға айналу қаупін азайтады.
Қарапайым тілмен айтқанда, орталық банк энергиямен жабдықтауды тез өзгерте алмайтындықтан, ол әсер ете алатын сұраныстың бөлігін әдейі әлсіретеді.
Мұндай саясаттың бағасы — экономикалық өсудің әлсіреуі.
Ең маңызды қорғаныс сызығы әзірге сақталып тұр
ТБИ мен ХИПЦ-тің жаңа өсуіне қарамастан, ұзақ мерзімді инфляциялық күтулер әлі де солай күрт жеделдеген жоқ.
АҚШ-та, Нью-Йорк Федералдық резервтік банкінің тамыздағы тұтынушылық күтулер сауалнамасы көрсетті:
Горизонт | Күтілетін инфляция |
1 жыл | 3.6% |
3 жыл | 3.2% |
5 жыл | 3.0% |
Қысқа мерзімді күтулер шын мәнінде жоғары, бірақ ұзақ мерзімді кезеңдерде ұқсас секіріс байқалмайды.
Филип Джефферсон сондай-ақ ұзақ мерзімді күтулердің көпшілігі ФРЖ-ның инфляциялық мақсатымен үйлесімді екенін атап өтеді.
Еуроаймақта жаңа энергетикалық соққы басталғаннан кейін, үй шаруашылықтарының күтулері де өсті, бірақ ұзақ мерзімді көрсеткіштердің көпшілігі ЕОБ-ның мақсаттарына жақын қалуда. Бұл өте маңызды. Үй шаруашылықтары мен компаниялар инфляцияның бірнеше жыл ішінде шамамен 2%-ға оралады деп сенсе, уақытша баға өсуі өзін-өзі қолдайтын процеске айналу ықтималдығы аз болады.
Егер күтулер тұрақты түрде өсе бастаса, динамика өзгереді: жоғары инфляция күтілімі → жоғары жалақы талаптары → кәсіпорындардың бағаны көтеруі → нақты инфляцияның одан да жоғарылауы
Орталық банктер дәл осы циклды алдын ала бұзуға тырысуда.
Облигациялар нарығы ФРЖ үшін жұмыстың бір бөлігін орындап қойды. Қаржылық жағдайлардың қатаңдауы тек ресми мөлшерлеме арқылы ғана емес жүреді. Қаңтардың басында АҚШ-тың екі жылдық қазынашылық облигацияларының кірісі шамамен 3.47% болды, ал он жылдық облигациялар 4.19% болды. 6 қазанға қарай бұл көрсеткіштер сәйкесінше шамамен 4.79% және 5.27%-ға дейін өсті.
АҚШ қазынашылық облигациялары | Қаңтардың басы | 6 қазан |
2 жыл | 3.47% | 4.79% |
10 жыл | 4.19% | 5.27% |
Дереккөз: АҚШ Қазынашылық департаменті.
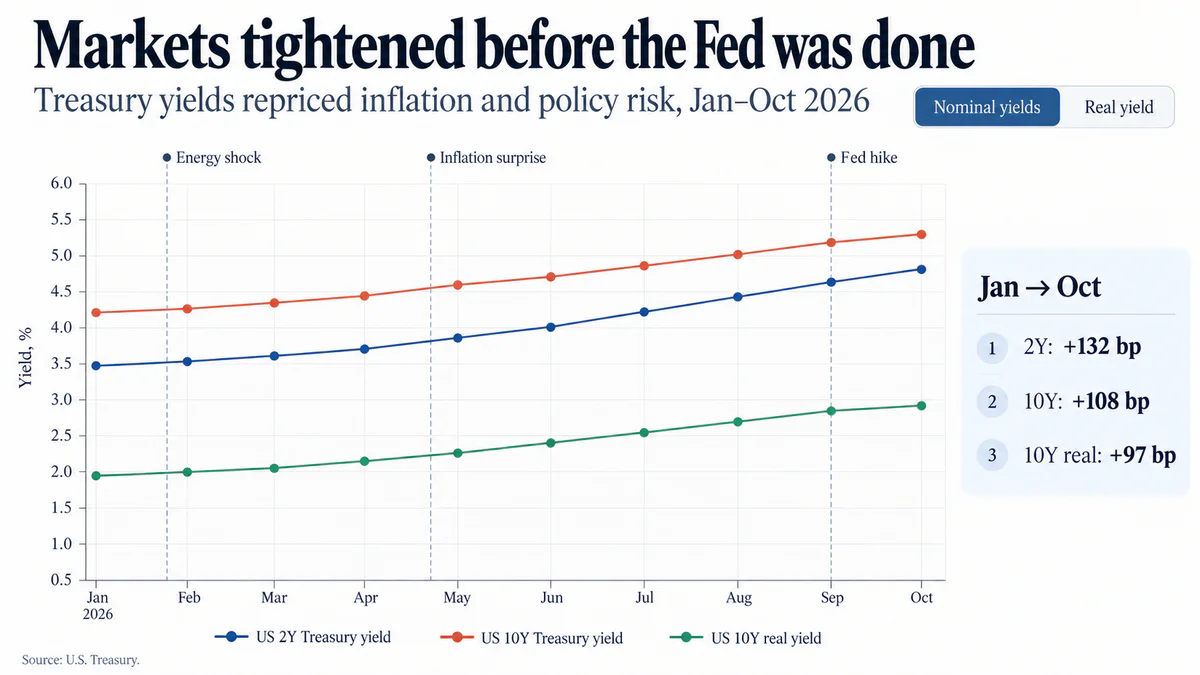
Нақты мөлшерлемелер де өсті. Он жылдық инфляциядан қорғалған облигациялардың кірісі қаңтардың басында шамамен 1.94%-дан 6 қазанда 2.91%-ға дейін өсті. Бұл мәселе тек инфляцияның жоғары күтілімдерінде ғана емес екенін білдіреді. Капиталдың нақты құнының өзі өсті.
Экономика үшін салдары кең: мемлекеттік облигациялардың кірістері ипотекалық мөлшерлемелер, корпоративтік несиелендіру, облигациялардың бағалануы және акциялардың бағалануы үшін эталон болып табылады.
Сондықтан нарық орталық банк үшін жұмыстың бір бөлігін орындап қойды. Қаржылық жағдайлар өздігінен күшейген сайын, қосымша ресми мөлшерлемелерді көтерудің қажеттілігі аз болуы мүмкін.
Жаңа режим активтер үшін нені білдіреді
Жоғары инфляция және мөлшерлемелердің көтерілу қаупінің оралуы қаржы нарықтарының барлығына дерлік әсер етеді, бірақ әсер активтердің түріне байланысты әртүрлі болады.
Актив | Негізгі әсер |
Облигациялар | кірістердің өсуі ескі шығарылымдардың құнына қысым жасайды |
Өсу акциялары | жоғары дисконт мөлшерлемелерінен зардап шегеді |
Банктер | маржалардан пайда көруі мүмкін, бірақ несие тәуекелдерін көтереді |
Доллар | жоғары салыстырмалы кірістермен қолдау табады |
Алтын | жоғары нақты кірістер мен қауіпсіз активтерге сұраныс арасында теңгерім жасайды |
Биткойн | өтімділікке, долларға және нақты мөлшерлемелерге сезімтал |
Облигациялар үшін мөлшерлемелердің көтерілуі әдетте бұрын шығарылған бағалы қағаздардың, әсіресе ұзақ мерзімділерінің құнының төмендеуін білдіреді. Сонымен қатар, жаңа шығарылымдар инвесторларға жоғары ағымдағы кіріс ұсынады.
Акциялар үшін дисконт мөлшерлемесі маңызды. Тәуекелсіз кіріс жоғары болған сайын, болашақ компания пайдасының ағымдағы құны төмен болады. Сондықтан өсу компаниялары, жылжымайтын мүлік және жоғары қарыз жүктемесі бар кәсіпорындар әсіресе сезімтал болуы мүмкін.
Алайда, 2026 жылғы жағдай жасанды интеллекттің өркендеуімен әдеттегі қатаңдату циклінен ерекшеленеді. Сол инвестициялар бір уақытта кейбір технологиялық секторлардың өнімдері мен қызметтеріне сұранысты қолдайды.
Доллар үшін АҚШ пен басқа елдер арасындағы пайыздық мөлшерлеме айырмашылығы маңызды. Егер ФРЖ ұзақ уақыт бойы қатаң саясатты ұстануға мәжбүр болса, жоғары доллар кірістері американдық валютаны қолдай алады.
Алтын қарама-қайшы факторлардың үйлесіміне тап болады. Жоғары нақты мөлшерлемелер металды ұстаудың мүмкіндікті құнын арттырады, бірақ инфляциялық және геосаяси тәуекелдер қауіпсіз активтерге сұранысты арттырады.
Биткойнды ТБИ-ге механикалық хедж ретінде қарастыруға болмайды. Оның қысқа мерзімді динамикасы жаһандық өтімділікке, нақты кірістерге, доллар бағамына және жалпы тәуекел тәбетіне байланысты.
Инфляцияны екінші толқын деп қашан атауға болады
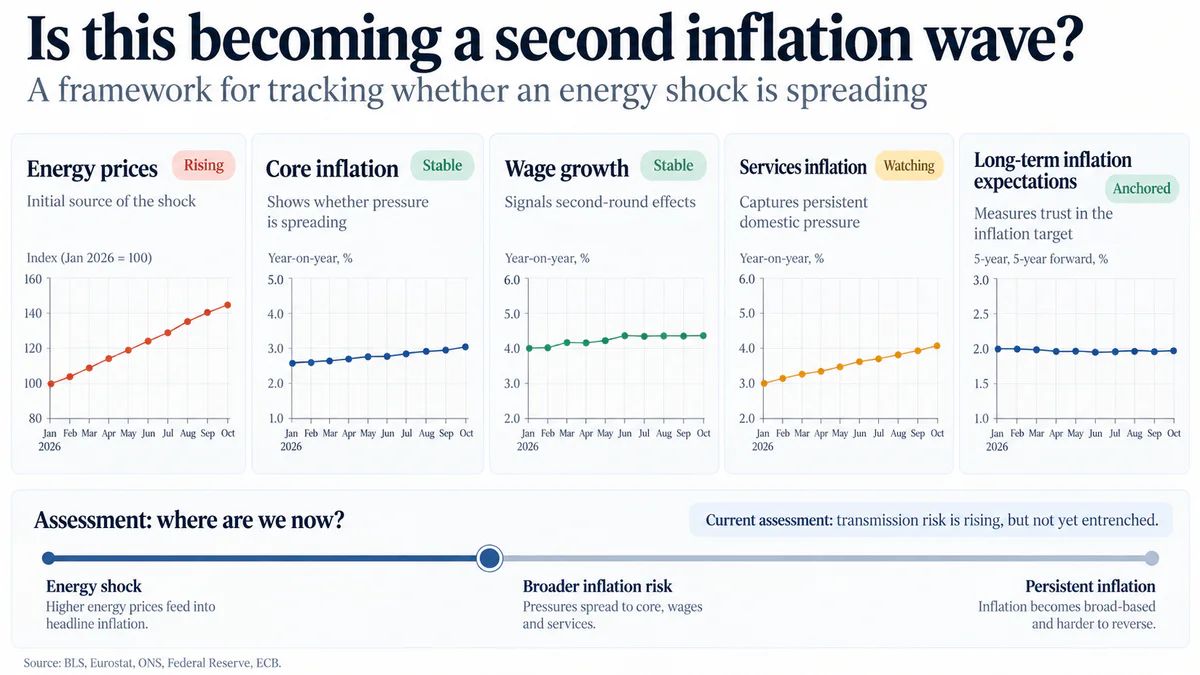
Мұнайдың көтерілуі толыққанды екінші инфляциялық толқын деп жариялау үшін жеткіліксіз. Бұл үшін тұрақты көрсеткіштер өзгеруі керек.
Ең маңызды сигналдар:
Негізгі инфляцияның үдеуі. АҚШ-та — негізгі PCE және негізгі ТБИ, еуроаймақта — энергия мен азық-түлікті қоспағанда HICP, Ұлыбританияда — негізгі ТБИ және қызмет көрсету инфляциясы.
Жалақының өсуі. Егер жұмысшылар энергия соққысын жоғары жалақы талаптары арқылы өтей бастаса, инфляция қызмет көрсету саласында орнығуы мүмкін.
Ұзақ мерзімді инфляциялық күтулердің өсуі. Бұл кез келген орталық банк үшін ең қауіпті сигналдардың бірі.
Өндіруші бағаларының өсуі. Бұл шығындардың жеткізу тізбектері арқылы қаншалықты терең өтетінін көрсетеді.
Күшті сұраныс. Экономика қаншалықты тұрақты болса, компаниялар жаңа шығындарды соңғы тұтынушыға беру оңайырақ.
Бұл көрсеткіштердің үйлесімі ай сайынғы ТБИ-ден гөрі маңыздырақ болады.
2027 жылға арналған мөлшерлемелердің үш сценарийі
Ақша-несие саясатының болашақ траекториясы энергия соққысының экономика арқылы қаншалықты таралатынына байланысты.
Сценарий 1: Инфляциялық соққы уақытша болып қалады
Мұнай мен газ тұрақтанады, жеткізу тізбектері бейімделеді, ал жоғары базалық әсер жылдық инфляцияны біртіндеп төмендетеді. Негізгі инфляция мен жалақы айтарлықтай әсер етпейді.
Бұл жағдайда орталық банктер қосымша өсімдермен шектелуі мүмкін немесе тіпті үзіліске көшуі мүмкін. Кейінірек мөлшерлемелерді төмендету мәселесі күн тәртібіне қайта оралады.
Сценарий 2: Инфляция одан әрі таралады
Энергия тауарларға, қызметтерге және жалақыға айтарлықтай әсер ете бастайды. Негізгі инфляция төмендеуді тоқтатады, ал инфляциялық күтулер артады.
Содан кейін ағымдағы қатаңдату алдын алу шарасы болудан қалады және мөлшерлемелерді толыққанды жаңа циклге айналдырады.
Сценарий 3: Экономика стагфляцияға кіреді
Энергия қымбат болып қалады, инфляция жоғары деңгейде сақталады, бірақ экономикалық өсу мен еңбек нарығы күрт әлсірейді.
Бұл орталық банктер үшін ең қиын сценарий. Мөлшерлемелерді төмендету инфляцияға байланысты қауіпті, ал оларды көтеру рецессия қаупін тудырады. Бұл дилемманың элементтері АҚШ-та қазірдің өзінде байқалады, мұнда жоғары инфляция еңбек нарығының айтарлықтай салқындауымен қатар жүреді.
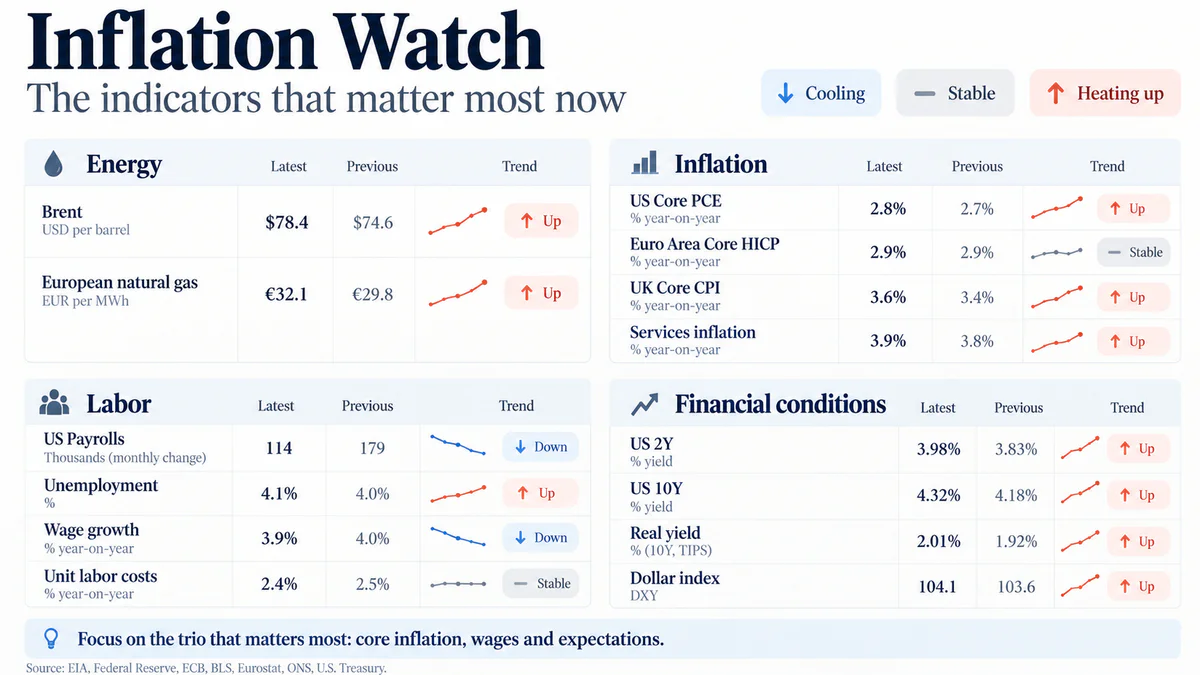
Қандай деректер қазір шын мәнінде маңызды
Қай сценарий жүзеге асатынын түсіну үшін тек ФРЖ немесе ЕОБ отырыстарын қадағалау жеткіліксіз.
Бірнеше топтағы көрсеткіштерді қадағалау пайдалырақ.
Қадағалауға қажет нәрсе | Бұл нені көрсетеді |
Brent және Газ | бастапқы энергия соққысының күші |
Негізгі CPI, PCE, HICP | инфляцияның энергиядан тыс таралғанын көрсетеді |
Қызметтер инфляциясы | ішкі баға қысымының тұрақтылығы |
Жалақы | инфляцияның екінші кезеңі басталып жатқанын көрсетеді |
Еңбек шығындары | бизнес үшін еңбек құны |
Инфляциялық күтулер | орталық банктердің мақсаттарына деген сенім |
Өндіруші бағалары | өндіріс тізбегіндегі қысым |
Жұмыссыздық және жалақы | экономиканың жоғары ставкаларға төтеп беру қабілеті |
2Y және 10Y кірістілігі | нарықтың қаржылық жағдайларды қаншалықты қатаңдататынын көрсетеді |
Нақты кірістілік | капиталдың нақты құны |
Негізгі инфляция + жалақы + инфляциялық күтулердің үйлесімі әсіресе маңызды.
Егер энергия бағасы өссе, бірақ бұл көрсеткіштер тұрақты қалса, жаңа ұзаққа созылған қатаңдату циклының ықтималдығы азаяды. Егер үшеуі де бір уақытта жеделдей бастаса, орталық банктер жаңа инфляциялық мәселеге тап болады.
Арзан ақша жойылды ма әлде кейінге қалдырылды ма
Жаңа инфляция толқыны әлі 2022 жылғы жағдайды қайталамайтындай көрінеді. Негізгі баға қысымдары айтарлықтай тыныш, ұзақ мерзімді инфляциялық күтулер негізінен тұрақты болып қалады, ал кейбір экономикаларда еңбек нарығы әлдеқашан салқындау белгілерін көрсетуде. Бірақ 2025 жылдың соңында инфляцияның 2% айналасына оралуы күтілгеннен әлдеқайда күрделі болып шықты.
Бірнеше ай ішінде жаһандық макроэкономикалық сценарий бірнеше факторлармен өзгерді: энергия соққысы + тарифтер + AI инвестициялары + үкімет шығындары + аяқталмаған дефляция.
Мұнай жаңа инфляциялық қысымның ең көрнекті триггерлерінің бірі болды, бірақ инфляцияның болашағы енді тек оған тәуелді емес.
Негізгі шекара бағаның өсуі мен бағаның өсуінің орнығуы арасында жатыр. Егер қымбат энергияның әсері жалпы инфляция шегінде қалса, орталық банктер соққының едәуір бөлігін күтіп, содан кейін ставкаларды төмендету туралы талқылауға оралуы мүмкін. Егер қысым негізгі инфляцияға, жалақыға және күтулерге таралса, ақшаның құнын әлдеқайда ұзақ уақыт бойы жоғары ұстау қажет болады — және мүмкін одан әрі көтерілуі мүмкін.
Сондықтан 2026 жылдың соңындағы негізгі сұрақ жылдың басындағыдан өзгеше естіледі. Нарықтар енді ФРЖ, ЕОБ және басқа орталық банктердің пайыздық мөлшерлемелерді қаншалықты тез төмендете алатынын түсінуге тырыспайды. Енді олар жаңа инфляциялық соққының жаңа нормаға айналуына жол бермеу үшін қаншалықты қосымша қатаңдату қажет екенін бағалауы керек.
Бұл материал тек таныстыру-ақпараттық мақсатта дайындалған және қаржылық кеңес не ұсыным болып табылмайды.