
Инфляцияның соққысы AI бумының тұрақтылығы туралы сұрақтарды неге қайта көтерді
2026 жылдың 14 қазанында АҚШ-тың Еңбек статистикасы бюросы (BLS) жылдық тұтынушылық инфляцияның 3.4%-дан 3.7%-ға дейін үдегенін хабарлады. Тұтыну бағаларының индексі (CPI) айына 0.6%-ға өсті, бензин бағасы 9.1%-ға секіріп, жалпы индекстің айлық өсуінің жартысынан астамын құрады. Азық-түлік пен энергияны қоспағанда, негізгі инфляция жылдық 2.6%-ға жетті.
2026 жылдың қыркүйегіне арналған ресми BLS есебінде жарияланған мәліметтер баға қысымдарының тұрақтылығын көрсетеді. Энергия индексі айына 5.2%-ға және жылына 20.4%-ға өсті. Федералдық резерв үшін бұл қымбат энергияның инфляция мен тұтынушылық сұранысқа ұзақ мерзімді әсерін бағалауды білдіреді.
Технологиялық компаниялар үшін салдары қарапайым қор индексінің ауытқуларынан асып түседі. Инфляцияның өсуі Федералдық резервтің ақша-несие саясатына, мемлекеттік облигациялардың кірістілігіне және корпоративтік қарыз алу шығындарына қатысты күтулерді өзгерте алады. Егер инвесторлар мөлшерлемелердің ұзақ уақыт бойы жоғары болып қалуын күтсе, компаниялардың болашақтағы ақша ағындары жоғары мөлшерлемемен дисконтталады, бұл ұзақ мерзімді инвестициялық жобалардың тартымдылығын төмендетеді.
Бүгінгі күні толық қайтарымды алу үшін айтарлықтай қаражат салуды қажет ететін компаниялар мұндай өзгерістерге әсіресе сезімтал. Бұл сипаттама көптеген AI инфрақұрылым операторларын біріктіреді, дегенмен олардың қаржылық жағдайлары айтарлықтай өзгереді.
Қосымша клиентті салыстырмалы түрде төмен шекті шығындармен қамтамасыз етуге болатын жетілген бағдарламалық қамтамасыз ету бизнесінен айырмашылығы, AI деректер орталығын құру айтарлықтай бастапқы инвестицияларды талап етеді. Жабдық сатып алынып, орнатылып, қуатқа қосылуы керек, содан кейін ғана табыс әкеледі. Сонымен қатар, несиелер, жалға алу және энергия келісімшарттары бойынша төлемдер нақты қуаттылықты пайдалануына қарамастан туындауы мүмкін.
Алайда, мұнда екі әсерді ажырату маңызды. Жоғары мөлшерлемелер барлық технологиялық компаниялардың ағымдағы рентабельділігін міндетті түрде нашарлатпайды: үлкен ақша резервтері және тұрақты операциялық ағындары бар фирмалар айтарлықтай қарыз алмай-ақ инвестициялауды жалғастыра алады. Сыртқы қаржыландыруға тәуелді операторлар үшін сол макроэкономикалық жағдайлар әлдеқайда күрделі шектеу болуы мүмкін.
Осылайша, AI бумының негізгі мәселесі инвестициялардың үлкен болуында емес, олардың ақша ағынына қаншалықты тез айналатынында және қаржылық жүктеменің нарық қатысушылары арасында қалай бөлінетінінде.
Жасанды интеллектке триллион долларлық инвестициялар қайда бағытталуда
AI инфрақұрылымына салынған инвестициялардың ауқымы қазірдің өзінде жаһандық экономиканың ең ірі секторларының инвестициялық бағдарламаларымен салыстыруға болады. Халықаралық валюта қорының (IMF) сәуірдегі Жаһандық қаржылық тұрақтылық туралы есебіне сәйкес, негізгі бұлтты компаниялардың AI-ға байланысты капиталдық шығындары 2029 жылдың соңына қарай шамамен $3.4 триллионға бағалануда. Есептің қосымшасында 2026–2029 жылдарға арналған он гиперскейлердің үлгісі үшін болжанған жалпы CapEx шамамен $3 триллион. Бұл сандарды механикалық түрде қосуға болмайды: олар ұқсас, бірақ толықтай бірдей емес есептеулерге қатысты.
Сол IMF зерттеуі 2025 жылдың қаңтарынан бастап ірі гиперскейлерлер облигациялық қаржыландыру арқылы $100 миллиардтан астам қаражат тартқанын атап өтеді. Қор негізгі технологиялық компаниялардың несие қабілеттілігі жалпы алғанда жоғары болып қалатынын, себебі олардың баланс парақтары мықты және ақша ағындарын қалыптастыру қабілеті бар екенін баса айтады.
Инвестициялық циклдің ауқымы Халықаралық энергетикалық агенттіктің (IEA) бағалауларымен де расталады. Оның бағалауынша, ірі технологиялық компаниялардың капиталдық шығындары 2025 жылы $400 миллиардтан асты. 2026 жылы агенттік олардың шамамен 75%-ға артуын күтуде. IEA бөлек атап өтеді, тек бес технологиялық компанияның инвестициялары мұнай мен табиғи газ өндіруге арналған жаһандық инвестиция көлемінен асып түседі.
Алайда, "AI-ға инвестициялар" термині бірнеше түрлі экономикалық процестерді қамтиды. Қаржылық тәуекелдерді түсіну үшін нарықты дәйекті деңгейлерге бөлу қажет.
Бірінші деңгей — жабдық өндірісі. Nvidia және AMD үдеткіштерді дамытады, TSMC озық жартылай өткізгіштерді шығарады, ал ASML олардың өндірісі үшін қажетті литографиялық жүйелерді жеткізеді. Бұл компаниялар есептеу қуатын кеңейтетін клиенттерден табыс алады.
Екінші деңгей — бұлтты платформалар. Microsoft, Amazon және Alphabet жабдық сатып алады, деректер орталықтарын құрады және өз бөлімшелеріне, әзірлеушілерге және корпоративтік клиенттерге есептеу ресурстарын ұсынады.
Үшінші деңгей — мамандандырылған AI инфрақұрылым операторлары. Oracle, CoreWeave және Nebius өз қаражаттарын, қарыздарын, лизингтерін және клиенттік келісімшарт төлемдерін әртүрлі комбинацияларда пайдаланып, есептеу қуатын дамытады.
Төртінші деңгей — модель әзірлеушілері және соңғы пайдаланушылар. Бұл жерде AI оқыту мен қолдануға деген сұраныс қалыптасады, ол соңында бүкіл технологиялық тізбектің табыстылығын анықтайды.
Бесінші деңгей — инфрақұрылымдық. Ол энергия, құрылыс, салқындату, желілік жабдық және қуат көзі жүйелерін қамтиды. Осы компоненттерсіз, сатып алынған GPU-ларды жұмыс істейтін есептеу қуатына айналдыру мүмкін емес.
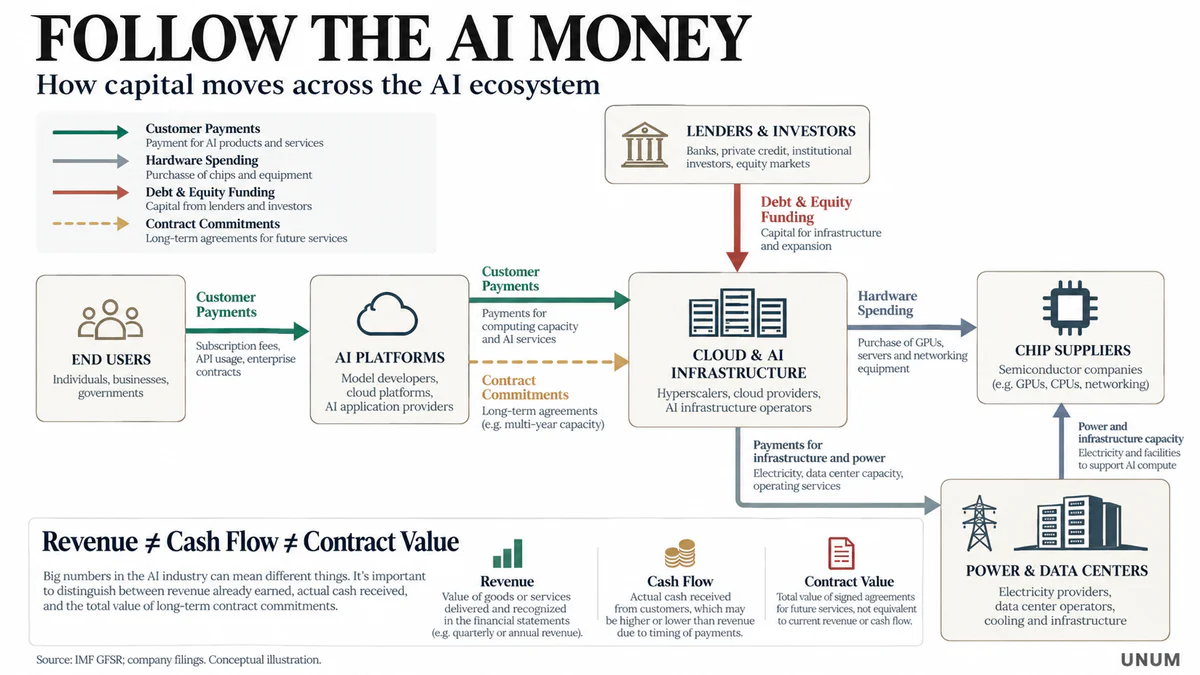
Сонымен қатар, қатысушылар арасындағы қаржылық қатынастар әрдайым сызықтық емес. Компания бір уақытта AI әзірлеушісін қаржыландыра алады, оларға инфрақұрылым жеткізе алады, олардың қызметтерін сатып ала алады және есептеулерді пайдалану үшін ұзақ мерзімді келісімдер жасай алады. Мұндай байланыстар өсуге қолдау көрсете алады, бірақ тәуелсіз нарық сұранысын және қаржылық тәуекелдерді бөлу қиындықтарын тудырады.
Сондықтан инвестициялық міндеттемелердің жалпы көлемін AI индустриясының болашақ табысына немесе қазірдің өзінде жұмсалған шығындарға автоматты түрде теңестіруге болмайды.
Чип өндірушілерінің негізгі қаржылық бенефициарларға айналуының себебі
Ағымдағы инвестициялық циклдің ерекшеліктерінің бірі — жабдық жеткізуші компаниялар мен оны қызмет көрсету үшін пайдаланатын компаниялар арасындағы айырмашылықтар.
Үдеткіш өндіруші жабдық сатудан табыс алады, ал деректер орталығының операторы есептеу қуатын жүктеу арқылы инвестицияларды біртіндеп қайтаруы керек. Ақша ағынының уақытындағы айырмашылық AI-ға жоғары сұраныстың жабдықтаушылар үшін рекордтық табыстылықпен және олардың кейбір клиенттері үшін теріс бос ақша ағынымен қатар жүруін түсіндіреді.
Nvidia есептеу сұранысынан рекордтық табысқа жетеді
Тамыз айында Nvidia 2027 қаржы жылының екінші тоқсанының нәтижелерін жариялады, ол 2026 жылдың 26 шілдесінде аяқталды. Тоқсандық табыс 96,2 миллиард долларға жетті, бұл өткен жылмен салыстырғанда 106% өсті, ал Деректер орталығы бөлімі 89 миллиард доллар әкелді — өткен жылмен салыстырғанда 117% артық.
GAAP жалпы маржасы 75% болды, ал операциялық пайда 63,7 миллиард долларды құрады. Компания келесі тоқсанның табысын шамамен 108 миллиард доллар деңгейінде болжайды, 2% ауытқуға рұқсат етілген.
Nvidia негізін қалаушы және бас директоры Дженсен Хуанг ресми хабарламада саланың экономикасындағы өзгерістерді былай сипаттады:
Енді есептеу — бұл табыс.
Бұл мәлімдеме компанияның негізгі инвестициялық гипотезасын көрсетеді: есептеу қуаты енді тек технологиялық инфрақұрылым емес, тәуелсіз коммерциялық ресурсқа айналады.
Nvidia акцияларының перспективаларын бағалау үшін тек GPU сатылымдарының өсуін ғана емес, сонымен қатар жабдық сатып алушылардың қаржылық мүмкіндіктерін де ескеру маңызды. GPU сатылымдары өндірушіге қазір табыс әкеледі, ал тапсырыс беруші үшін экономикалық нәтиже болашақ есептеу бағаларына, сервер жүктемесіне, электр энергиясының құнына және жабдықтың қызмет ету мерзіміне байланысты.
Сонымен қатар, өндірісті тез кеңейту циклдік тәуекел тудырады. Егер ірі клиенттер капиталдық бағдарламаларды қысқартса, қолданыстағы үдеткіштерді тиімдірек пайдалана бастаса немесе өз чиптеріне көшуін жеделдетсе, жабдықтаушылар үшін табыс өсу қарқыны ұзақ мерзімді AI сұранысы сақталған жағдайда да өзгеруі мүмкін.
TSMC жоғары өндірістік табыстылықты көрсетеді
2026 жылдың үшінші тоқсанына арналған Taiwan Semiconductor Manufacturing Company нәтижелері озық жартылай өткізгіштерге сұраныстың жоғары екенін растайды.
Қазанның 15-інде компания 1,494 триллион жаңа тайвань долларына немесе шамамен 46,72 миллиард долларға тең табыс және 763,06 миллиард жаңа тайвань долларына тең таза пайда туралы хабарлады. Жылдық табыс өсуі жаңа тайвань долларында 50,9% болды, ал таза пайда 68,7% өсті.
Жалпы маржа 66,4% жетті, ал операциялық маржа 58,7% болды. 7 нанометрлік және одан да озық технологиялық процестер пластин өндірісі табысының 79% құрады, оның ішінде үш нанометрлік технологиялар үшін 33% және екі нанометрлік технологиялар үшін 8%.
Бұл көрсеткіштер озық технологиялық процестерге жоғары сұранысты көрсетеді; алайда өндірістік қуаттардың нақты пайдаланылуын бағалау үшін өндіріс көлемі мен қолжетімді өндірістік қуаттарды қосымша қарастыру қажет. Екіншіден, олар компанияның ауқымды қуаттарды кеңейту жағдайында да жоғары рентабельділікті сақтай алатындығын көрсетеді.
Дегенмен, жартылай өткізгіштерді өндіру капиталды қажет етеді. Жаңа зауыттар жылдар бойы инвестицияларды талап етеді, ал жабдықтарды пайдалану болашақ тапсырыстарға байланысты. TSMC-тің тұрақтылығын бағалау үшін тек тоқсандық пайдаға ғана емес, сонымен қатар капиталдық шығындарға, өндірісті іске қосу мерзімдеріне, амортизацияға және озық процестерге сұраныстың ықтимал өзгерістеріне назар аудару қажет.
ASML онжылдықтың соңына дейін жабдықтарға сұранысты көреді
14 қазанда ASML 2026 жылдың үшінші тоқсанында €11,66 миллиард табыс және €4,96 миллиард таза пайда туралы хабарлады. Жалпы маржа 57,5%-ға жетті, ал сатылған жаңа литография жүйелерінің саны екінші тоқсандағы 86-дан үшінші тоқсанда 113-ке дейін өсті.
Компания 2026 жылдың жалпы табысы €44–45 миллиард аралығында болады деп күтеді және 2027–2028 жылдарға арналған ағымдағы кеңейту жоспарлары тұтынушылардың қажеттіліктерін қанағаттандыру үшін жеткіліксіз болуы мүмкін екенін мойындайды.
ASML бас директоры Кристоф Фукет атап өтті:
Біздің клиенттеріміз бізге жабдықтарға деген қысқа мерзімді және орта мерзімді сұраныс болжамдарын арттыруда.
ASML басшылығының айтуынша, кейбір клиенттер 2029–2030 жылдары жеткізуге тапсырыс беруге қызығушылық танытуда, бірақ мұндай қызығушылық әлі де нақты келісімшарттардың жасалғанын білдірмейді.
Осылайша, Nvidia, TSMC және ASML есептері бүкіл AI бумы тек алыпсатарлық күтулерге негізделген деген пікірге қарсы күшті дәлелдер береді. Жабдықтарға сұраныс нақты сатылымдармен, тапсырыстармен және пайдамен расталады. Алайда, бұл деректер негізінен инвестициялық циклдың ағымдағы кезеңін сипаттайды, жабдық сатып алынған барлық жобалардың кепілді өтелуін емес.
Гиперскейлерлер рекордтық табыс пен капиталдық шығындар арасында
Ең ірі бұлтты компаниялардың қаржылық жағдайы күрделірек, өйткені олар бір уақытта AI инфрақұрылымын дамытып, көптеген қолданыстағы салалардан табыс табады.
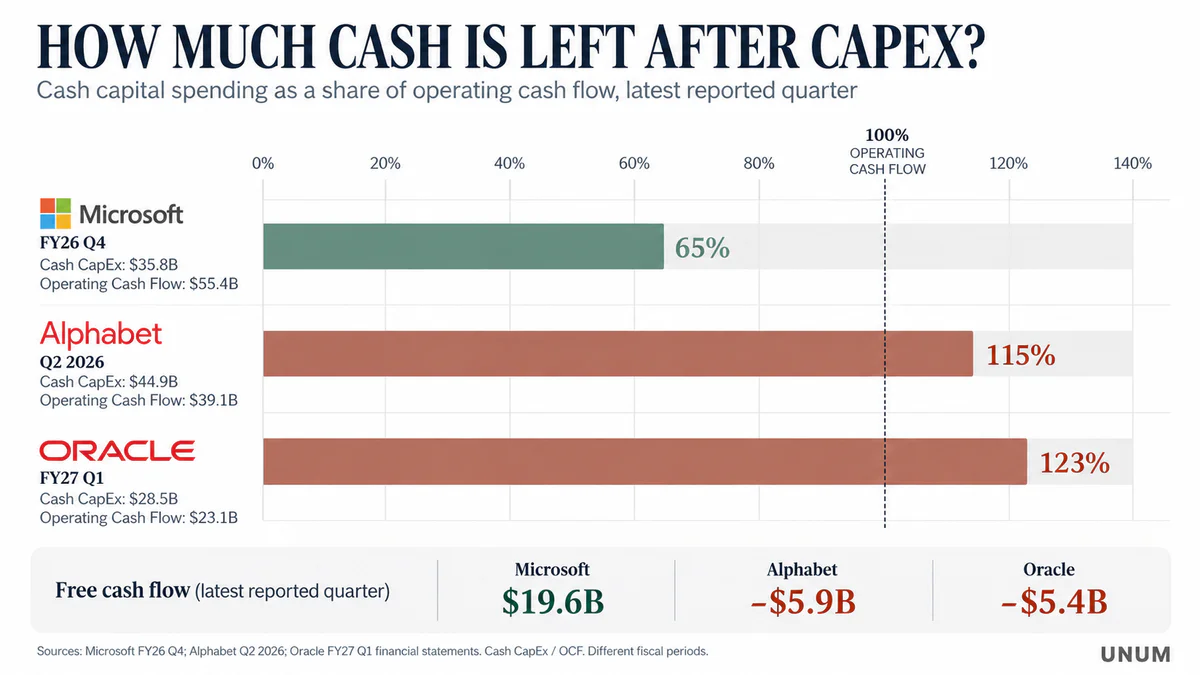
Microsoft, Alphabet, Amazon және Meta операциялық ақша ағынының елеулі көздеріне ие, бірақ AI-ға инвестициялар капиталдық шығындардан кейін қалған бос ақша ағынының мөлшеріне барған сайын әсер етуде.
Талдау үшін бос ақша ағыны (FCF) көрсеткіші негізінен маңызды. Оның негізгі түсіндірмесінде ол операциялық ақша ағынынан (OCF) ақшалай капиталдық шығындарды шегергенге тең. Алайда, FCF анықтамалары компаниялар арасында әртүрлі болуы мүмкін, әсіресе қаржылық лизингтерді есепке алу және жабдықтарды сатудан түскен түсімдерге қатысты.
Теріс FCF міндетті түрде шығынды бизнесті білдірмейді. Ол инфрақұрылымды қарқынды кеңейтуден туындауы мүмкін. Алайда, инвесторлар үшін компанияның инвестициялық шығындарды қанша уақыт бойы ұстап тұра алатынын және ағымдағы ақша ағындары жеткіліксіз болған жағдайда қандай қаржыландыру көздері қажет болатынын түсіну маңызды.
Microsoft өсуін өз қаражатымен қаржыландыру мүмкіндігін сақтайды
2026 қаржы жылының төртінші тоқсанында Microsoft жалпы CapEx шамамен $41 миллиардқа жеткенін, оның ішінде қаржылық лизингтерді қамтитынын хабарлады. Негізгі активтерге тікелей ақшалай төлемдер $35,8 миллиардты құрады, ал қаржылық лизингтердің көлемі шамамен $5,6 миллиард болды. Бұл соманың шамамен үштен екісі салыстырмалы түрде қысқа пайдалы қызмет мерзімі бар активтерге, негізінен процессорлар мен GPU-ларға жұмсалды.
Тоқсан үшін операциялық ақша ағыны $55,4 миллиардты, ал бос ақша ағыны $19,6 миллиардты құрады. Жалпы CapEx пен ақшалай капиталдық шығындар арасындағы айырмашылық, атап айтқанда, қаржылық лизингтердің қосылуымен түсіндіріледі: негізгі активтерге ақшалай төлемдер шамамен $35,8 миллиардты құрады.
2026 қаржы жылының төртінші тоқсанында Microsoft Cloud табысы $59,3 миллиардты құрады. Коммерциялық RPO $678 миллиардқа жетті, оның ішінде OpenAI-мен келісімдер бойынша міндеттемелер бар. Компания осы соманың шамамен 30%-ын келесі 12 ай ішінде табыс ретінде тануды күтеді.
Microsoft-тың ерекшелігі - AI инфрақұрылымын қаржыландыру корпоративтік бағдарламалық қамтамасыз ету, бұлтты қызметтер және жазылымдар сияқты табысты салалардың кең ауқымымен қолдау табады. Бұл компанияның жеке жобаларға тәуелділігін азайтады, дегенмен жаңа инвестициялардан кірістің төмендеу қаупін жоймайды.
Meta ақшалай ағындарының елеулі бөлігін AI дамуына бағыттайды
2026 жылдың екінші тоқсанында Meta $60,8 миллиард табыс және $31,86 миллиард операциялық ақша ағыны туралы хабарлады. Капиталдық шығындар, оның ішінде қаржылық лизингтер бойынша негізгі төлемдер $31,08 миллиардты құрады, ал бос ақша ағыны бір жыл бұрынғы $8,55 миллиардтан $784 миллионға дейін төмендеді.
2026 жылдың бүкіл жылына Meta капиталдық шығындарды $130–145 миллиард аралығында болжады.
Бұл есептік тоқсандағы бос ақша ағыны табыстың шамамен 1,3% құрағанын білдіреді, тіпті операциялық қызметтер пайдалы болып қалса да.
Сонымен қатар, Meta-ның инвестицияларын тек бұлтты есептеу сатылымдары арқылы бағалауға болмайды. Жасанды интеллект жарнама алгоритмдерінің, ұсыныстардың және пайдаланушы өнімдерінің тиімділігін арттыру үшін қолданылады, сондықтан экономикалық нәтижелердің бір бөлігі қолданыстағы бизнестің дамуына әсер етеді, ал жеке 'AI табысы' жолында көрінбейді.
Meta-ның инвестицияларының қайтарымын бағалау үшін жарнама табысының динамикасын, операциялық маржаны, монетизация тиімділігін және капиталдық шығындарды бір уақытта қарастыру қажет.
Amazon теріс FCF-ке қарамастан AWS-ті кеңейтуде
Amazon бұлтты бизнестің өсуі мен бүкіл топтың ағымдағы ақша ағындарының арасындағы айырмашылықты да көрсетеді.
2026 жылдың екінші тоқсанында Amazon Web Services табысы 37%-ға өсті және $42,2 миллиардқа жетті, ал сегменттің операциялық пайдасы $16,6 миллиард болды.
Сонымен қатар, соңғы 12 айда Amazon-ның бос ақша ағыны теріс болып, −$7,6 миллиардты құрады. Компания бұл өзгерісті негізінен жасанды интеллектпен байланысты капиталдық инвестициялардың айтарлықтай өсуімен түсіндірді.
Amazon-ның тоқсанға арналған таза табысы $62,6 миллиардқа жетіп, ерекше назар аударуды қажет етеді. Бұл көрсеткіш негізінен Anthropic-пен байланысты инвестициялардың қайта бағалануынан туындаған айтарлықтай операциялық емес әсерді қамтиды. Сондықтан мұндай пайданы AI инфрақұрылымының табыстылығын тікелей өлшем ретінде пайдалану дұрыс болмас еді.
Негізгі талдау үшін AWS-тің операциялық пайдасы, бос ақша ағыны, CapEx динамикасы және нақты бұлтты қызметтер көлемі сияқты көрсеткіштер ақпараттық болып табылады.
Alphabet есептік пайда мен ақша нәтижелерінің қаншалықты айырмашылығы бар екенін көрсетеді
2026 жылдың екінші тоқсанында Alphabet $119,8 миллиард табыс туралы хабарлады және бұл көрсеткішті жыл сайын 24%-ға арттырды. Google Cloud табысы 82%-ға өсіп, $24,8 миллиардқа жетті, ал бөлімшенің операциялық пайдасы $8,81 миллиард болды.
Алайда, шоғырландырылған таза табыс қаржылық инвестицияларды қайта бағалаудан алынған үлкен ақшасыз нәтижені қамтыды. Компания шамамен $98 миллиард операциялық емес табыс ашты, негізінен меншікті капитал бағалы қағаздарының құнының жүзеге асырылмаған өсуіне байланысты.
Сонымен қатар, операциялық ақша ағыны $39,07 миллиардты, ал ақшалай капиталдық шығындар $44,92 миллиардты құрады. Нәтижесінде тоқсандық FCF –$5,86 миллиард теріс болды. Соңғы 12 айда бос ақша ағыны оң болып, $53,27 миллиардты құрады.
Бұл көрсеткіштер бірдей кезеңдердегі көрсеткіштерді салыстырудың қаншалықты маңызды екенін көрсетеді. Бір тоқсанның теріс FCF-і компанияның өз қаражатынан инвестицияларды қаржыландыру мүмкіндігін жоғалтқанын білдірмейді. Алайда, капиталдық шығындардың өсуі мен инфрақұрылым шығындарының айтарлықтай өсуі болашақ табыстылықты мұқият бағалауды талап етеді.
Негізгі ойыншылардың қаржылық модельдерін салыстыру
Компания | Есепті кезең | Қаржылық көрсеткіштер | Негізгі сұрақ |
|---|---|---|---|
Nvidia | Q2 FY2027 | Түсім $96.2 миллиард, жалпы маржа 75% | GPU сатып алудың ауқымы сақтала ма? |
TSMC | Q3 2026 | Түсім NT$1.49 триллион, таза маржа 51.1% | Өндіріс қуаттарын кеңейту өзін ақтай ма? |
Microsoft | Q4 FY2026 | OCF $55.4 миллиард, FCF $19.6 миллиард | Жоғары ақшалай қайтарым сақтала ма? |
Meta | Q2 2026 | CapEx жалға алуды қоса алғанда $31.08 миллиард, FCF $784 миллион | AI жарнама табыстылығын жеткілікті тез арттыра ма? |
Amazon | TTM 30.06.2026 жағдайы бойынша | OCF $161.4 миллиард, FCF -$7.6 миллиард | Инфрақұрылымдық инвестициялар қашан оң FCF бере бастайды? |
Alphabet | Q2 2026 | OCF $39.07 миллиард, FCF -$5.86 миллиард | Өсіп келе жатқан Google Cloud CapEx-ті қаншалықты тез ақтайды? |
Oracle | Q1 FY2027 | CapEx $28.50 миллиард, FCF -$5.40 миллиард | Қосымша инвестициялар қалай қаржыландырылады? |
CoreWeave | 30.06.2026 жағдайы бойынша | Қарыз міндеттемелері $35.55 миллиард | Қарыз төлемдері мен клиенттік келісімшарттардың тұрақтылығы қандай? |
Дереккөздер — компаниялардың ресми тоқсандық есептері, SEC құжаттары және Инвесторлармен байланыс беттері. TTM соңғы 12 айды білдіреді. CapEx, FCF және қаржылық жалға алу көрсеткіштері әрдайым бірдей әдістемемен есептелмейді, және есепті кезеңдер әртүрлі. Сондықтан, кесте қаржылық модельдерді салыстыру үшін арналған, компанияларды бір көрсеткіш бойынша механикалық түрде рейтингтеу үшін емес.
Бұл салыстырудан алынған негізгі қорытынды — AI бумы бірнеше жолмен қаржыландырылуда. Ірі гиперскейлерлерде уақытша FCF төмендегенде де инвестицияларды қолдауға мүмкіндік беретін елеулі операциялық ағындар бар. Арнайы инфрақұрылым операторлары жаңа капитал тартуға, несие шарттарына және клиенттік келісімшарттардың уақтылы орындалуына әлдеқайда тәуелді болуы мүмкін.
Oracle және CoreWeave инвестициялық циклдің басқа жағын көрсетеді
Microsoft, Amazon және Alphabet жетілген бизнес сегменттеріне сенім арта алатын болса, арнайы инфрақұрылым модельдері міндеттемелер құрылымын мұқият талдауды қажет етеді. Деректер орталығы операторының бизнесі кірісті тез арттыра алады, бірақ сонымен қатар елеулі қаржыландыру қажеттіліктерін сезінуі мүмкін. Себебі, ақшалай шығындар мен клиенттік төлемдерді алу арасындағы уақыт айырмашылығында жатыр.
Oracle ағымдағы ақшалай ағыннан жылдамырақ капиталдық шығындарды арттырады
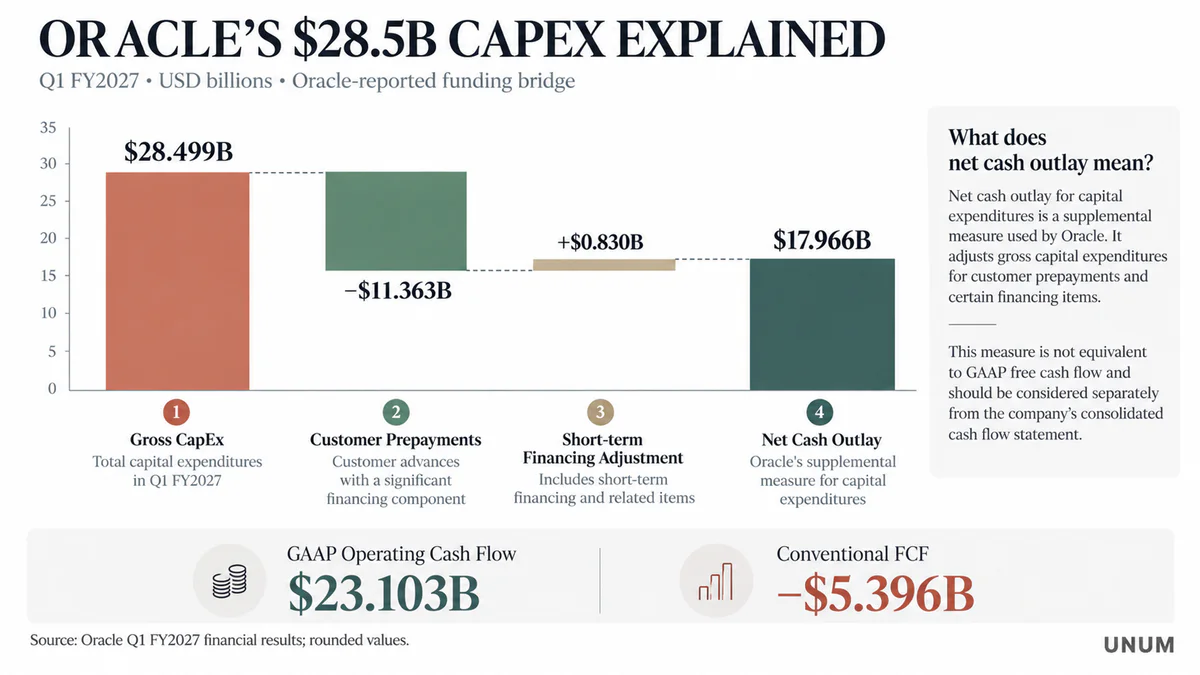
2027 қаржы жылының бірінші тоқсанының соңына қарай Oracle компаниясының операциялық ақша ағынына клиенттердің алдын ала төлемдері ретінде $11.36 миллиард кірді, бұл айтарлықтай қаржылық компонентпен ерекшеленді. Компанияның қосымша әдістемесіне сәйкес, клиенттер мен қысқа мерзімді қаржыландыруды ескере отырып, капиталдық шығындар үшін таза ақша ағыны $17.97 миллиардты құрады. Еркін ақша ағыны теріс болды, жалпы –$5.40 миллиардты құрады. Салыстыру үшін, алдыңғы қаржы жылының бірінші тоқсанында капиталдық шығындар $8.50 миллиардты құрады. Осылайша, олардың көлемі үш еседен астам өсті.
Oracle компаниясының операциялық ақша ағынына клиенттердің алдын ала төлемдері ретінде $11.36 миллиард кірді, бұл айтарлықтай қаржылық компонентпен ерекшеленді. Компанияның қосымша әдістемесіне сәйкес, клиенттер мен қысқа мерзімді қаржыландыруды ескере отырып, капиталдық шығындар үшін таза ақша ағыны $17.97 миллиардты құрады.
Oracle компаниясының ерекшелігі бұлттық инфрақұрылымның жылдам кеңеюі, ірі клиенттік міндеттемелер және капиталға деген өсіп келе жатқан қажеттіліктің үйлесімінде жатыр.
Алайда, жасалған келісімшарттардың көлемі автоматты түрде кепілдендірілген ақша ағыны ретінде қарастырылмауы керек. Келісімшарт құны компания бірнеше жыл бойы көрсететін қызметтерді қамтуы мүмкін, ал нақты табыс тану жабдықтың дайын болуына, қуаттылықтың қолжетімділігіне және келісімшарттық шарттардың орындалуына байланысты.
Oracle акцияларын бағалайтын инвесторлар болашақ қызметтердің келісімшарттық құны мен ағымдағы ақша ағындарының арасындағы айырмашылықты ескеруі керек. Инвестордың көзқарасы бойынша үш жағдай маңызды: ақша ағындары қашан пайда болады, оларды алғанға дейін қандай шығындар қажет болады және қаржыландыру міндеттемелері клиенттік келісімшарттардың шарттарына қаншалықты сәйкес келеді.
Тіпті сұраныс қарқынды өсіп жатқанда да, деректер орталықтарын іске қосу кешіктірілсе, кейбір шығындарды тиісті активтер толық табыс әкелмей тұрып төлеу қажет болғандықтан, ағымдағы өтімділік нашарлауы мүмкін.
CoreWeave жоғары өсу мен айтарлықтай қарыз жүктемесін біріктіреді
Тағы бір көрнекі мысал - CoreWeave, жасанды интеллект үшін мамандандырылған бұлттық есептеулерді қамтамасыз ететін негізгі провайдерлердің бірі.
2026 жылдың екінші тоқсанына арналған 10-Q нысанының есебіне сәйкес, CoreWeave болашақ негізгі қарыз төлемдерінің кестесін $35.551 миллиард көлемінде ашты. Бұл көрсеткіш келісімшарттық төлемдерді көрсетеді және оны автоматты түрде баланстық қарыз құны немесе компанияның барлық міндеттемелерімен теңестіру дұрыс емес.
Ашылған төлем кестесіне сәйкес, 2026 жылдың қалған бөлігіне шамамен $4.41 миллиард негізгі қарыз, 2027 жылға $6.18 миллиард және 2028 жылға тағы $4.42 миллиард төленуі тиіс.
Сәйкесінше, тек 2027 жылдың соңына дейінгі кезеңде шамамен $10.60 миллиард келісімшарттық төлемдер төленуі керек, бұл есеп беру күніне қарыз сомасының шамамен 30%-ын құрайды.
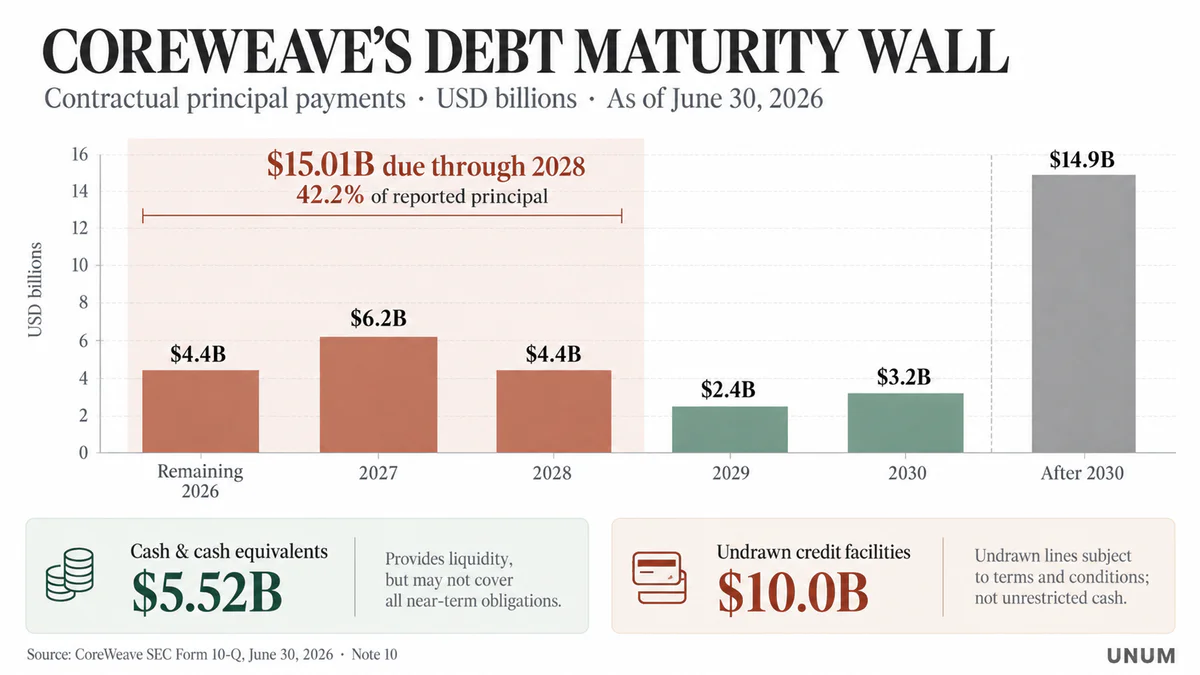
Бұл компанияның бүкіл соманы тек ағымдағы табыстан төлеуге міндетті екенін білдірмейді. Кейбір міндеттемелер қайта қаржыландырылуы мүмкін, ал кейбір несие келісімдері нақты активтер мен келісімшарттармен қамтамасыз етілген.
Дегенмен, алдағы төлемдердің ауқымы қаржылық модельдің капиталдың қолжетімділігіне жоғары тәуелділігін көрсетеді.
Екінші тоқсанда CoreWeave компаниясының пайыздық шығындары $558 миллионды құрады, есеп беруде қолданылған кейбір пайыздардың капитализациясын ескере отырып. Бұл тоқсандық табыстың шамамен 21.7%-ына тең, дегенмен бұл көрсеткіштерді тікелей салыстыру пайыздық қамту коэффициентін есептеудің орнын баспайды.
Қаржыландыру құрылымы ерекше назар аударуға лайық. 2026 жылы CoreWeave әртүрлі қарыз құралдары арқылы, соның ішінде өзгермелі мөлшерлемелі несиелер мен тұрақты табысты облигациялар арқылы қаражат тартты. Ашылған мәселелер арасында 2031 жылы өтеу мерзімімен жылдық 9.75% мөлшерлемемен $2.75 миллиард облигациялар және 2032 жылы өтеу мерзімімен жылдық 9.625% мөлшерлемемен $1.25 миллиард облигациялар бар.
Тәуекелді бағалау үшін осы құралдар арасындағы айырмашылықты ескеру қажет. Тұрақты мөлшерлеме компанияны бұрын шығарылған қарыз бойынша пайыздық шығындардың дереу өсуінен қорғайды, ал өзгермелі мөлшерлемелі несиелер негізгі нарықтық мөлшерлемелердің өзгеруіне сезімтал.
Келісімшарттық табыс тәуекелдерді азайтады және шоғырландырады
Клиенттермен ұзақ мерзімді келісімдер операторларға болашақ табыстарды көруге мүмкіндік береді, бірақ сатып алушылардың шектеулі санына тәуелділікті тудыруы мүмкін.
CoreWeave есебінде 2026 жылдың екінші тоқсанында үш ірі клиент жалпы табыстың 36%, 26% және 10%-ын құрағаны көрсетілген. Олар бірге сатылымдардың шамамен 72%-ын құрады.
Компания сондай-ақ тоқсандық табыстың шамамен 98%-ы клиенттердің келісімшарттық міндеттемелерімен байланысты екенін көрсетті.
Бұл комбинация екі жақты әсер етеді. Бір жағынан, расталған келісімшарттар есептеу қуаттарын жүктеуді жоспарлауға мүмкіндік береді және ақша ағындарының болжамдылығын арттырады. Екінші жағынан, бірнеше ірі клиенттердің қаржылық қиындықтары немесе инвестициялық жоспарларындағы өзгерістер бизнестің айтарлықтай бөлігіне әсер етуі мүмкін.
Қоғамдық есеп беруде ірі клиенттерді анықтау олардың атауларын дәл анықтауға әрдайым мүмкіндік бермейді, сондықтан нақты пайыздық үлестерді жекелеген технологиялық компанияларға тікелей ашусыз байланыстыру дұрыс емес болар еді.
Nebius AI инфрақұрылымын кеңейтудің басқа моделін ұсынады
Nebius бұлттық есептеулер мен деректер орталықтарын дамытуға белсенді түрде инвестиция салуда. Алайда, оның қаржыландыруы әртүрлі капитал көздерін біріктіреді, сондықтан CoreWeave-тің қарыздық тәуекел көрсеткіштерін автоматты түрде қолдану дұрыс емес.
2026 жылдың бірінші тоқсанына арналған есебінде Nebius шамамен $2,5 миллиард капиталдық шығындарды көрсетті, негізінен GPU-ларды, байланысты жабдықтарды сатып алу және деректер орталықтарын кеңейтуге байланысты. Nebius GPU инфрақұрылымы мен келісімшарттық ақша ағындарына байланысты алғашқы кепілдендірілген несие келісімі бойынша шамамен $775 миллион тартты.
Компания сондай-ақ активтермен қамтамасыз етілген қаржыландыруды, корпоративтік қарызды, клиенттерден алынған қаражатты және алдын ала төлемдерді капитал көздері ретінде қарастырды.
Мұндай бизнес үшін негізгі сұрақ - коммерциялық жүктеменің өсуі инвестициялық шығындарды жеткілікті жылдам өтей ала ма және кейінгі капитал тартуға тәуелділікті шектей ала ма.
Осылайша, Oracle, CoreWeave және Nebius әртүрлі инфрақұрылымдық модельдерді көрсетеді. Оларды жоғары капиталдық қарқындылық біріктіреді, бірақ қаржылық тәуекелдер қарыз құрылымымен, өтімділікпен, келісімшарттық кіріспен және жабдықты пайдалану шарттарымен анықталады.
Қарыздық қаржыландыру AI индустриясындағы тәуекелдерді қалай өзгертеді
Корпоративтік қарыздың өсуі қаржылық дағдарысты білдірмейді. Капиталды көп қажет ететін салалар үшін қарыздық қаржыландыру инфрақұрылымдық активтердің құнын ұзақ мерзімге таратуға мүмкіндік беретін стандартты даму құралы болып табылады.
Алайда, мұндай модельдің тұрақтылығы ақша ағындары мен міндеттемелер кестесінің сәйкестігіне байланысты.
AI деректер орталықтары үшін бұл мәселе жабдықтың салыстырмалы түрде жылдам технологиялық жаңартуларымен қиындайды. Жаңа GPU-лардың өнімділігі артып келеді, есептеу архитектуралары өзгеруде, ал алдыңғы буындарды пайдалану құны бәсекеге қабілетті болмауы мүмкін.
Сондықтан, тіпті физикалық тұрғыдан жұмыс істейтін жабдық өзінің техникалық қызмет мерзімі аяқталғанға дейін экономикалық тартымдылығын жоғалтуы мүмкін.
Бұл тәуекел есептеу жабдықтарымен қамтамасыз етілген несиелер үшін ерекше маңызды. Егер кепілдің нарықтық құны күтілгеннен тезірек төмендесе, кредиторлар қосымша кепіл талап етуі немесе жаңа несиелердің шарттарын өзгертуі мүмкін.
Нәтижесінде бірнеше өзара байланысты қысым механизмдері пайда болады:
Пайыздық мөлшерлеме тәуекелі. Қалқымалы қарыздың және жаңа қарыздардың құнының өсуі қаржыландыру қызмет көрсетуге арналған шығындарды арттырады.
Қайта қаржыландыру тәуекелі. Қолданыстағы несиені өтеу қолайсыз шарттармен жаңа несие тартуды талап етуі мүмкін.
Активтердің амортизация тәуекелі. GPU-лардың технологиялық сипаттамаларындағы өзгерістер кепілдің құнына және пайдалану экономикасына әсер етеді.
Келісімшарттық тәуекел. Қуаттылықты іске қосудағы кешігулер, сұраныстағы өзгерістер немесе негізгі клиенттермен мәселелер күтілген ақша ағындарын нашарлатуы мүмкін.
Өтімділік тәуекелі. Экономикалық жағынан перспективалы жоба шығындар мен түсімдердің уақыты сәйкес келмеген кезде уақытша ақша тапшылығын сезінуі мүмкін.
Қосымша күрделілік корпоративтік қарыз жолында әрдайым көрінбейтін міндеттемелермен жасалады. Қаржылық лизингтер, кепілдіктер, ұзақ мерзімді жабдықтарды сатып алу келісімдері және құрылыс міндеттемелері болашақта елеулі төлемдер құрауы мүмкін.
Сондықтан, технологиялық компаниялардың қарыз жүктемесін бағалау үшін бір ғана таза қарыз / EBITDA коэффициенті жеткіліксіз. Сондай-ақ пайыздық шығындарды, қол жетімді өтімділікті, келісімшарттық төлемдерді, капиталдық міндеттемелерді және бизнестің еркін ақша ағынын жасау қабілетін қарастыру қажет.
Энергия AI өсуіне қаржылық шектеу болуда
AI индустриясындағы капиталдық шығындар мәселесі серверлер мен несиелердің құнымен шектелмейді.
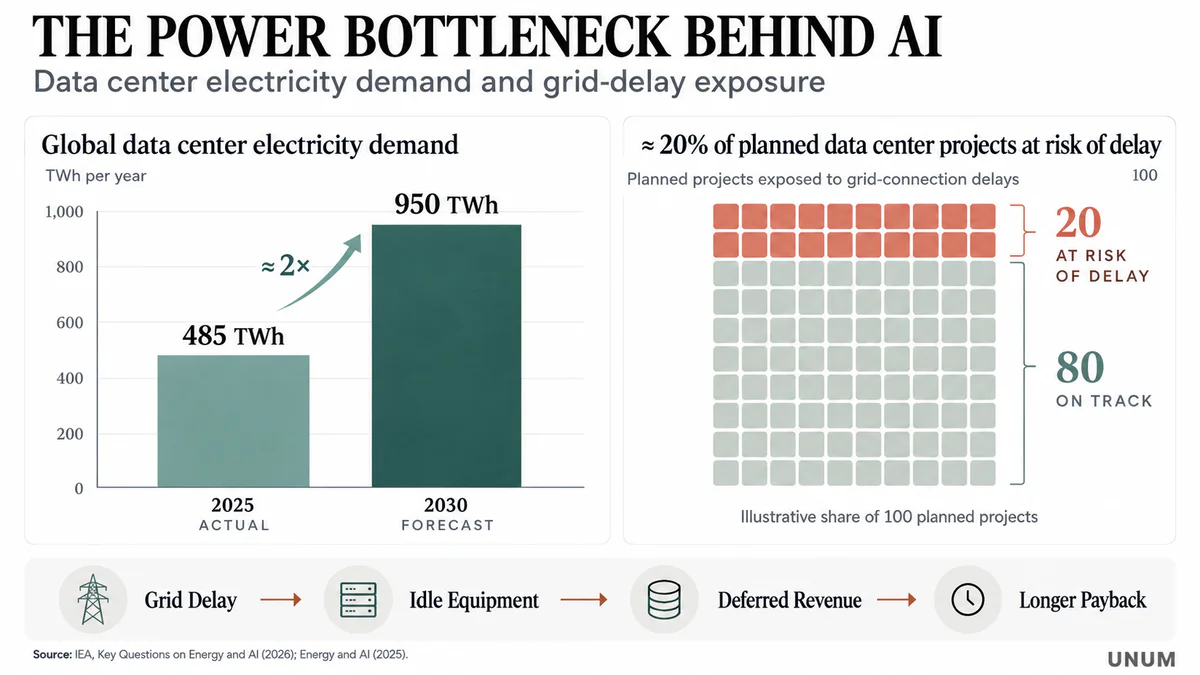
Деректер орталықтарының саны артқан сайын, электр энергиясына, желілік жабдықтарға және салқындату жүйелеріне деген сұраныс та артады. Сонымен қатар, энергия инфрақұрылымын құру көбінесе есептеу жабдықтарын жеткізуден ұзағырақ уақыт алады. IEA мәліметтері бойынша, желілік шектеулер 2030 жылға дейін салынуы жоспарланған жаһандық деректер орталықтарының шамамен 20%-ын қосуға кедергі келтіруі мүмкін.
Энергия және AI бойынша негізгі сұрақтар атты жаңартылған зерттеуде Халықаралық Энергетикалық Агенттік бағалайды 2025 жылы деректер орталықтарының жаһандық электр энергиясын тұтынуын 485 ТВт/сағ деп, ал 2030 жылға қарай шамамен 950 ТВт/сағ-қа дейін артатынын болжайды.
Осылайша, IEA орталық сценарийі бес жыл ішінде тұтынудың екі есеге жуық өсуін болжайды. Онжылдықтың соңына қарай деректер орталықтары жаһандық электр энергиясына деген сұраныстың шамамен 3%-ын құрауы мүмкін.
Айта кету керек, болжам деректер орталықтарын тұтастай қамтиды, тек AI жүктемелерін ғана емес. Сонымен қатар, агенттік мәліметтері бойынша, AI үшін тікелей пайдаланылатын электр энергиясы саланың жалпы тұтынуынан жылдамырақ өседі.
Энергия тұтыну тығыздығы да артып келеді. Қазіргі заманғы AI сөрелері дәстүрлі серверлік инфрақұрылымға қарағанда айтарлықтай көп қуатты қажет етеді, бұл электрмен жабдықтау, салқындату және желі тұрақтылығына қосымша талаптар қояды.
Жоғары электр энергиясының бағасы жалғыз мәселе емес
Деректер орталығының операторы үшін киловатт-сағатқа кететін шығын маңызды, бірақ кейбір аймақтарда нысанды желіге уақытында қосу мүмкіндігі болмауы одан да маңызды мәселе болуы мүмкін.
Егер жабдықтар сатып алынған болса, бірақ толық қуат көзі қолжетімді болмаса, компания қуаттарды іске қосу кезінде кешіктірулерге тап болады. Сонымен қатар, несие пайызы, жалдау төлемдері және кейбір жобаны күтіп ұстау шығындары жинала береді.
Осылайша, физикалық инфрақұрылымның болмауы инвестициялардың өтелу мерзіміне тікелей әсер етеді.
ХЭА трансформаторлар, қуат электроникасы және газ турбиналарының шектеулі жеткізілімін атап көрсетеді. АҚШ-та кейбір операторлар қуаттарды іске қосуды жеделдету үшін жергілікті газ генерациясын қарастыруда, бірақ бұл тәсіл де айтарлықтай инвестицияларды талап етеді және технологиялық және реттеуші шектеулерді жоймайды.
Жобаның қаржылық бағалауы үшін бірнеше көрсеткіштерді бір уақытта қарастыру қажет: қолжетімді электр қуаты, қосылу уақыты, электр энергиясының бағасы, энергетикалық инфрақұрылымға арналған капиталдық шығындар және күтілетін есептеу жүктемесі.
Сонымен қатар, энергетикалық шок жасанды интеллект индустриясына екі арна арқылы әсер етуі мүмкін. Біріншісі деректер орталықтарының операциялық шығындарының тікелей өсуімен байланысты, ал екіншісі инфляциямен және экономиканың жалпы капитал құнымен байланысты.
Алайда, мұнайды көптеген деректер орталықтары үшін электр энергиясының негізгі тікелей көзі деп санауға болмайды. Оның әсері негізінен инфляция, тасымалдау шығындары және қаржы нарықтарының жалпы жағдайы арқылы көрінеді, ал электр энергиясын жеткізу құны аймақтық генерация құрылымы мен желі тарифтеріне байланысты.
Жасанды интеллект акцияларының түзетілуі технологиялық сектордан тыс таралуы мүмкін
Ең ірі технологиялық компаниялардың инвестициялары мен капитализациясының жоғары концентрациясы тәуекелдерді беру үшін қосымша арна жасайды.
Егер бірнеше ірі эмитенттер бір уақытта инвестициялық бағдарламаларын қайта қараса, салдары жабдық өндірушілерге, мердігерлерге, деректер орталықтарының операторларына және қаржы ұйымдарына әсер етуі мүмкін.
Мүмкін механизм келесідей көрінеді:
Гиперскейлерлердің инвестициялық бағдарламаларын қысқарту → жаңа жабдықтарға тапсырыстардың азаюы → жеткізушілер үшін кіріс болжамдарын қайта қарау → инфрақұрылым операторлары үшін ақша ағынының күтілімдерінің нашарлауы → кредиттік спредтер мен кепілдік талаптарының артуы → қаржыландыру шығындарының одан әрі өсуі.
Бұл тізбек міндетті емес. Оның жүзеге асуы шығындарды қайта қараудың тереңдігіне, келісімшарттардың құрылымына және компаниялардың бір сұраныс көзінің қысқаруын басқалармен өтеу қабілетіне байланысты.
Халықаралық валюта қоры сәуірдегі Жаһандық қаржылық тұрақтылық туралы есепте қарыздық қаржыландырудың, жеке кредиттік қорлардың және инфрақұрылымдық жобаларға қатысушылар арасындағы байланыстардың өсіп келе жатқан рөлін атап көрсетеді.
Қор нарығының түзетілуі мен қаржылық тұрақсыздықты ажырату маңызды. Акциялардың нарықтық құнының төмендеуі компанияның өз міндеттемелерін орындай алмайтынын білдірмейді. Алайда, егер қарыз алушылардың өтімділігі, кепілдік сапасы және кредиторлардың жаңа қаражат беруге дайындығы бір уақытта нашарласа, проблемалар жүйелік сипат алуы мүмкін.
Қаржылық күйзелістің таралуын күшейтуі мүмкін факторлар
Бір фактор - банктік емес қаржы институттарының қатысуы. Жеке кредиттік қорлар дәстүрлі банктік несиелерді алу қиын жобаларды қаржыландыра алады, бірақ мұндай келісімдердің құрылымы көпшілік инвесторлар үшін жиі аз мөлдір болып келеді.
Ірі технологиялық компаниялардың қор индекстеріндегі концентрациясы да маңызды. Егер инвесторлар бір уақытта ең қымбат және капиталды қажет ететін эмитенттердегі позицияларын қысқартса, қысым индекс құралдары мен портфельдік стратегиялар арқылы таралуы мүмкін.
Алайда, индекстерде технологиялық компаниялардың болуы жүйелік тәуекелдің бар екенін дәлелдемейді. Мұндай қорытынды жасау үшін қарыз жүктемесі, өтімділік, активтердің корреляциясы және кредиторлар мен қарыз алушылар арасындағы нақты байланыстар туралы деректер қажет.
Негізгі сұрақ - жасанды интеллект компанияларының әлеуетті қайта бағалануы негізінен қор нарығының оқиғасы болып қала ма, әлде нақты инфрақұрылымдық жобалар үшін қаржыландырудың қолжетімділігіне әсер ете ме.
Технологиялық нарықтың қаржылық тәуекелдерге реакциясын қалай бақылауға болады
Пайыздық мөлшерлемелердің өзгеруі, тоқсандық есептер және инвестициялық бағдарламалардың қайта қаралуы тек жекелеген технологиялық компаниялардың акцияларына ғана емес, сонымен қатар ең ірі қор индекстерінің динамикасына да әсер етуі мүмкін.
Нарық реакцияларын бақылаудың бір жолы - акциялардың қозғалысын облигациялардың кірістілігінің өзгерістерімен, кредиттік спредтермен және компаниялардың негізгі көрсеткіштерімен салыстыру.
AXI брокері халықаралық компаниялардың акциялары мен қор индекстері бойынша айырмашылықтар келісімшарттарымен (CFD) сауда жасау құралдарын ұсынады. CFD-лер негізгі активтерді сатып алмай-ақ баға өзгерістеріне позицияларды ашуға мүмкіндік береді, бірақ левереджді пайдалану ықтимал шығындарды айтарлықтай арттырады.
AXI құралдары туралы көбірек біліңіз
CFD-лер күрделі және жоғары тәуекелді қаржылық құралдар болып табылады. Кредиттік иық әлеуетті пайда мен шығынды да арттырады. Қызметтің қолжетімділігі юрисдикцияға байланысты. Ақпарат тек ақпараттық мақсатта берілген және инвестициялық ұсыныс болып табылмайды.
Қымбат капиталға AI инвестициясының тұрақтылығын қалай есептеу керек
Қаржылық тәуекелді бағалау үшін компанияның қанша инвестиция салатынын және болашақ кіріс көлемін білу жеткіліксіз. Нақты жағдайлар жоспарланғаннан нашар болып шыққан жағдайда ақша ағындарының қалай өзгеретінін анықтау қажет.
Бірінші негізгі көрсеткіш - капиталдық шығындардың операциялық ақша ағынына қатынасы немесе CapEx / OCF. Коэффициент неғұрлым жоғары болса, соғұрлым көп ақша инвестицияларға бағытталады, ал басқа бизнес қажеттіліктеріне аз қалады.
Бірақ бұл көрсеткішті де сақтықпен түсіндіру қажет. Үлкен компания уақытша қарқынды құрылысқа байланысты ағымдағы FCF төмен болуы мүмкін, бірақ жеткілікті өтімділік резервтері мен тұрақты операциялық кірісі болуы мүмкін.
Екінші көрсеткіш - қарыз міндеттемелерін орындау қабілеті. Тек Net Debt / EBITDA ғана емес, сонымен қатар пайыздық шығындар, қарыз құрылымы, өтеу мерзімдері және қолжетімді кредиттік желілерді зерттеу қажет.
Үшінші көрсеткіш - инвестицияланған капиталдың қайтарымы немесе ROIC. Ол активтерге салынған капиталды ескере отырып, бизнес кеңеюінің экономикалық құндылық жасайтынын бағалауға мүмкіндік береді.
AI инфрақұрылымы үшін ROIC-ті капитал құнымен (WACC) салыстыру өте маңызды, оған меншікті капитал мен қарызды қаржыландыру құны кіреді. Егер жаңа жобаның қайтарымы тартылған капитал құнынан үнемі төмен болса, оны кеңейту кірісті арттырғанымен, бизнестің экономикалық құнын төмендетуі мүмкін.
Пайыздық мөлшерлемелерді көтеру қанша тұрады
Айнымалы пайыздық мөлшерлемесі бар $10 миллиард қарызы бар гипотетикалық компанияны қарастырыңыз.
Егер қаржыландыру құны бір пайыздық пунктке өссе және бұл өсім бүкіл сомаға бір жылға қолданылса, қосымша пайыздық шығындар жылына $100 миллионды құрайды. Екі пайыздық пунктке өссе, шығындар $200 миллионға өседі. Бұл нақты эмитенттің міндеттемелерін бағалау емес, иллюстрациялық есептеу.
Нақты әсер қарыздың қанша бөлігі айнымалы мөлшерлемеге ие екеніне, компания қандай хеджирлеу құралдарын қолданатынына және кредиттік шарттар қашан қайта қаралатынына байланысты.
Үлкен тұрақты облигацияларды шығарған компаниялар үшін ағымдағы пайыздық шығындар әлдеқайда баяу өзгеруі мүмкін, ал негізгі тәуекел қарызды қайта қаржыландыру қажет болғанда туындайды.
Неліктен деректер орталығының жүктемесі GPU өсімінен маңызды болуы мүмкін
Есептеу инфрақұрылымын жеткіліксіз пайдалану қаупі де маңызды.
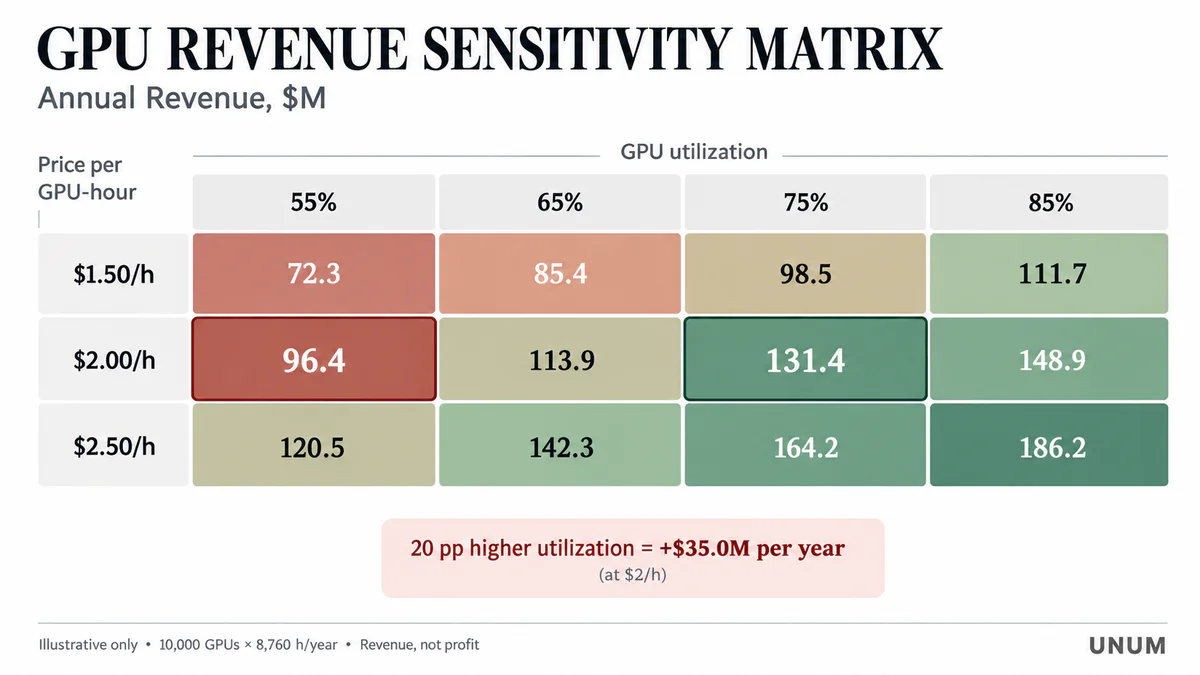
Операторда 10,000 GPU бар деп есептейік, және бір үдеткішті ақылы пайдаланудың шартты бағасы сағатына $2 құрайды. Толық жүктемеде мұндай жабдықтан теориялық жылдық кіріс $175.2 миллионға жетеді.
75% жүктемеде бұл көрсеткіш $131.4 миллионға дейін, ал 55% жүктемеде $96.36 миллионға дейін төмендейді.
Соңғы екі сценарий арасындағы айырмашылық жылдық кірісте шамамен $35 миллионды құрайды, дегенмен сатып алынған жабдықтың мөлшері өзгеріссіз қалады.
Бұл модель әдейі қарапайым: нақты келісімшарттар қуаттылықты резервтеуді, тұрақты төлемдерді, кешенді қызметтерді және басқа шарттарды қарастыруы мүмкін. Сонымен қатар, есептеу жабдықтың бос тұруын, желі шығындарын, энергия тұтынуды, амортизацияны және қаржыландыруды ескермейді.
Дегенмен, бұл деректер орталықтарының өтелуін бағалау үшін орнатылған GPU санын, есептеу қуатының коммерциялық жүктемесін, төлем шарттарын және келісімшарттарды орындау уақыттарын ғана ескерудің жеткіліксіз екенін көрсетеді.
Есептеу қуатының қай бөлігі нақты ақша кірісін әкелетінін, оны пайдалану құнын және пайдалану кезінде туындайтын шығындарды түсіну қажет.
2029 жылға қарай AI индустриясының дамуының үш сценарийі
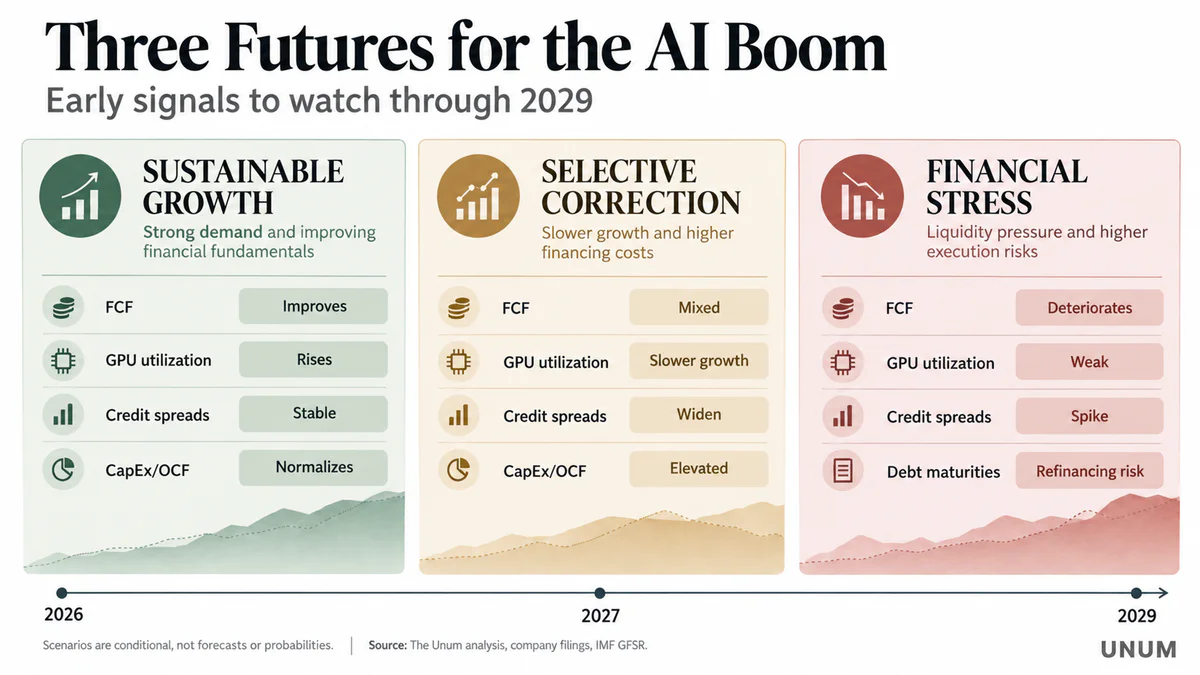
Ағымдағы қаржылық көрсеткіштер нарықтың үш ықтимал траекториясын анықтауға мүмкіндік береді. Олар есептелген ықтималдықтары бар болжамдар емес, компания есептері мен қаржылық көрсеткіштер арқылы қадағаланатын сценарийлерді білдіреді.
Тұрақты өсу және табыстылықтың біртіндеп артуы
Бірінші сценарийде есептеу сұранысы өсе береді, жаңа деректер орталықтары айтарлықтай кешігусіз енгізіледі, және компаниялар жабдықты пайдалану тиімділігін біртіндеп жақсартады.
Мұндай сценарийде бұлтты платформалар мен мамандандырылған операторлардан түсетін кірістің өсуі операциялық ақша ағынын арттыруға мүмкіндік береді. Ең қарқынды инвестициялық кезең аяқталғаннан кейін, CapEx кіріске қатысты тұрақтанады және бос ақша ағыны қалпына келе бастайды.
Чип өндірушілер үшін бұл сценарий жоғары сұранысты сақтауды білдіреді, дегенмен өсу қарқыны салыстыру базасы ұлғайған сайын біртіндеп қалыпқа келуі мүмкін.
Негізгі растауларға есептеу қуатын пайдаланудың артуы, операциялық маржаның өсуі және FCF-тің кіріске қатынасының жақсаруы кіреді.
Ең капиталды қажет ететін компаниялардың таңдаулы түзетуі
Екінші сценарийде AI-ға сұраныс сақталады, бірақ инвесторлар пайда әкелетін бизнес модельдер мен үнемі сыртқы капитал тартуды қажет ететін компанияларды қатаңырақ ажырата бастайды.
Ірі гиперскейлерлер инвестициялауды жалғастыруда, бірақ кейбір құрылыс бағдарламаларын қайта қарастыруы, сатып алу мерзімдерін кейінге қалдыруы немесе жаңа жобалардан дәлелденген қайтарымдарды белсендірек талап етуі мүмкін.
Сонымен қатар, мамандандырылған операторлар қаржыландыру шығындарының өсуімен және бұрыннан салынған инфрақұрылымның тиімділігін арттыру қажеттілігімен бетпе-бет келеді.
Бұл сценарий жасанды интеллекттің бумының аяқталуын білдірмейді. Керісінше, бұл компанияларды кіріс өсу қарқыны мен келісімшарттық міндеттемелер негізінде бағалаудан, ақша ағындарын, капитал құнын және инвестициялық қайтарымдарды бағалауға ауысуды білдіреді.
Қор нарығы үшін салдары жекелеген эмитенттер арасындағы айырмашылықтардың артуы түрінде көрінуі мүмкін, барлық технологиялық компаниялардың синхронды құлдырауы емес.
Қаржылық күйзеліс және инвестициялық циклдың қысқаруы
Үшінші сценарий бірнеше жағдайлардың бір уақытта нашарлауын болжайды: есептеу сұранысы инвестициялық жоспарлардан төмен болып шығады, қаржыландыру шығындары жоғары болып қалады және кейбір инфрақұрылымдық жобалардың іске қосылуы кешіктіріледі.
Бұл жағдайда үлкен міндеттемелері бар компаниялар өтімділік шектеулеріне, қолайсыз шарттарда қайта қаржыландыру қажеттілігіне немесе капитал бағдарламаларын қайта қарауға тап болуы мүмкін.
Егер мұндай қиындықтар бірнеше ірі операторларға бір уақытта әсер етсе, оның салдары жабдық жеткізушілеріне, инфрақұрылымдық мердігерлерге және кредиторларға таралуы мүмкін.
Алайда, ауқымды қаржылық күйзеліс бір тоқсандық теріс FCF немесе технологиялық акциялардың құлдырауының нәтижесі емес. Төлем қабілеттілігінің нашарлауы, қайта қаржыландыру мәселелері және қаржы институттарының жеткіліксіз өтімділігі сияқты тереңірек комбинация қажет.
Осылайша, теріс сценарийді жоғары инвестициялардың сөзсіз нәтижесі деп санауға болмайды. Оның жүзеге асуы жасанды интеллекттің коммерциялық монетизациясы қаншалықты тұрақты болатындығына байланысты.
Жасанды интеллект бумының жағдайын анықтайтын көрсеткіштер
Инвесторлар тек технологиялық акциялардың құнын ғана емес, сонымен қатар компаниялардың негізгі сипаттамаларының қалай өзгеретінін де бақылауы керек.
Ең ақпараттық көрсеткіштер мыналарды қамтуы мүмкін:
CapEx және оның операциялық ақша ағынымен байланысы. Ішкі ресурстардың қандай бөлігі инфрақұрылымды кеңейтуге бағытталғанын көрсетеді.
Еркін ақша ағыны және оның динамикасы. Кіріс өскен сайын ақша қайтарымдарының жақсарып жатқанын бағалауға мүмкіндік береді.
Кредиттік спрэдтер және жаңа облигациялардың шарттары. Кредиттік тәуекелді бағалау және қаржыландыру шығындарының өзгерістерін көрсетеді.
Қарыздың өтеу кестелері. Қайта қаржыландыру қажеттілігі жоғары кезеңдерді анықтауға көмектеседі.
Деректер орталығының пайдалану деңгейі және есептеу кірісі. Орнатылған жабдықтың ауқымын оның коммерциялық қолданылуымен салыстыруға мүмкіндік береді.
RPO динамикасы және танылған кіріс. Қол қойылған келісімшарттардың жеткізілген қызметтерге қаншалықты тез айналатынын анықтауға көмектеседі.
Жалпы маржа және ROIC. Инфрақұрылымды кеңейтудің жеткілікті экономикалық қайтарым беретінін көрсетеді.
Энергия инфрақұрылымын қосу құны мен мерзімдері. Қуаттарды іске қосу кешігулерінің тәуекелін бағалауға мүмкіндік береді.
Тізімдегі ешбір көрсеткіш қаржылық тұрақтылықтың толық көрінісін бермейді. Мысалы, RPO-ның өсуі күшті сұранысты көрсетуі мүмкін, бірақ сонымен бірге міндеттемелерді орындау үшін қосымша инвестицияларды талап етуі мүмкін.
Ал капитал шығындарының өсуі ағымдағы FCF-ті нашарлатуы мүмкін, дегенмен ол болашақта ақша генерациясының айтарлықтай өсуіне әкелуі мүмкін.
Сондықтан, ең ақпараттық әдіс - бірнеше көрсеткіштерді ұзақ уақыт бойы, әсіресе соңғы төрт есепті тоқсан ішінде, жылдық динамиканы салыстырумен бірге талдау.
Жасанды интеллект бумы өзін ақтай ма және негізгі қаржылық тәуекелдерді кім көтереді
2026 жылғы қаржылық нәтижелер жаһандық жасанды интеллект бумы қазірдің өзінде көпіршікке айналды деп болжай алмайды. Керісінше, Nvidia, TSMC және ASML есептері жасанды интеллект жабдықтарына елеулі төлем қабілетті сұраныстың бар екенін растайды. Ірі бұлтты компаниялар да есептеу қызметтерінен айтарлықтай кіріс өсімін көрсетеді, ал жаңа өнімдерді дамыту технологияларды монетизациялаудың қосымша мүмкіндіктерін жасайды.
Алайда, нақты сұраныстың болуы барлық нарық қатысушылары үшін инвестициялардың бірдей қайтарымын қамтамасыз етпейді.
Жабдық өндірушілері инвестициялық циклдың салыстырмалы түрде ерте кезеңінде қаржылық қайтарымның елеулі бөлігін алады. Гиперскейлерлер инфрақұрылымды кеңейтуді қолданыстағы пайдалы сегменттер арқылы қаржыландыра алады, дегенмен CapEx өсуі қол жетімді еркін ақша ағынын азайтады. Ал мамандандырылған операторлар, керісінше, көбінесе қарыз капиталына, ірі келісімшарттарды орындау мерзімдеріне және жаңа қуаттардың коммерциялық жүктемеге тез жету қабілетіне көбірек сүйенеді.
Дәл осы қаржылық модельдер арасындағы айырмашылықтар негізгі тәуекел факторы болып табылады.
Жоғары пайыздық мөлшерлемелер жаңа қарыздардың құнын арттырады және компаниялардың бағалауына қысым жасай алады. Энергия шектеулері қуаттылықты іске қосуды кешіктіруі мүмкін, ал технологиялық жабдықтарды жаңарту оның максималды экономикалық тиімділік кезеңін қысқартуы мүмкін.
Сонымен қатар, дәл осы процестер жаңа мүмкіндіктерді тудыруы мүмкін. Есептеу шығындарының төмендеуі жасанды интеллектті бизнеске қолжетімді етеді, өнімділіктің артуы экономикалық тұрғыдан тиімді қолданбалардың санын кеңейтеді, ал бұлттық платформаларды масштабтау уақыт өте келе ақшалай қайтарымды жақсарта алады.
Сондықтан технологиялық нарық үшін ең маңызды сұрақ жасанды интеллекттің дамуы жалғаса ма, жоқ па, емес, қай компаниялар технологиялық артықшылықты тұрақты оң ақшалай ағынға айналдыра алады деген сұрақ.
Жасанды интеллекттің келесі кезеңі тек сатып алынған GPU саны мен жарияланған инвестициялар ауқымымен ғана емес, сонымен қатар жаһандық есептеу инфрақұрылымын құру үшін қажетті капитал қайтарымымен анықталуы мүмкін.
Жаңа жобаларды қаржыландыру, қарызды қызмет көрсету және бос ақшалай ағынды біртіндеп арттыру мүмкіндігі жасанды интеллект революциясының ұзақ мерзімді қаржылық пайдасын көретін компанияларды тез өсуі тәуекелді арттыратын компаниялардан ажыратады.
Материал 2026 жылдың 15 қазанына қолжетімді деректер негізінде дайындалған. Негізгі дереккөздер Nvidia, TSMC, ASML, Microsoft, Alphabet, Amazon, Meta, Oracle және CoreWeave компанияларының қаржылық есептері мен SEC құжаттары, сондай-ақ ХВҚ зерттеулері, IEA және BLS статистикасы. Болжаулар мен сценарийлік есептеулер болашақ нәтижелердің кепілі емес. Материал ақпараттық және аналитикалық сипатта және жеке инвестициялық ұсыныс болып табылмайды.