

2026 жылдың 19 қазанында Халықаралық есеп айырысу банкі (BIS) Банктер, финтех және стейблкоиндар арқылы трансшекаралық төлемдер үшін бәсекелес рельстер: зерттеу жариялады. Оның авторлары, Гарвард бизнес мектебінің экономистері Вэньсин Ду, Кэтрин Хуанг және Дэвид Шарфштейн, дәстүрлі банктер, финтех компаниялары және стейблкоиндар арқылы трансшекаралық төлемдердің жалпы құнын салыстырды.
Нәтижелер аралас болды. Банк аударымдары шынымен де жоғары валюта үстемелерімен бірге жүруі мүмкін, ал блокчейн сандық активтерді минималды төлемдермен жылжытуға мүмкіндік береді. Алайда, стейблкоиндарды кәдімгі ақшаға айырбастағанда, бастапқы үнемдеудің көп бөлігін жоя алатын қосымша шығындар пайда болады.
BIS халықаралық аударымдардың құнын қалай салыстырды
Зерттеудің көпшілікке ұқсас салыстырулардан негізгі айырмашылығы - аударым шығындарын есептеу тәсілі. Авторлар тек ақшаны жіберу үшін жеке төлемді ғана емес, операцияның жалпы құнын: жіберушінің шотынан қаражатты есептен шығаруынан бастап, оны алушыға жергілікті валютада алуына дейін бағалады.
Ол үшін олар бірнеше дереккөздерді біріктірді: Дүниежүзілік банктің Әлемдік аударым бағалары статистикасы, Wise, Remitly және Western Union-ның сандық бөлімшесінің төлем қызметтерінің котировкалары, авторлардың жеке банк аударымдарының шағын үлгісі, криптовалюта биржаларының бағалары және блокчейн желісінің тарихи төлемдері.
Айырбастау бағамдары Bloomberg BFIX нарықтық эталондарымен салыстырылды. Айырмашылық валюта спрэді мен тарифтерде бөлек көрсетілмейтін жасырын төлемдерді анықтауға мүмкіндік берді.
Авторлар халықаралық аударымдардың құнының екі негізгі компонентін анықтады: нарықтық эталоннан айырбастау бағамының ауытқуы және төлем делдалдарының айқын төлемдері. Стейблкоиндар үшін криптобиржалардың сауда төлемдері, желі төлемдері және қаражатты енгізу мен шығару шығындары қосымша қарастырылды.
Бұл тәсіл әртүрлі бизнес модельдері бар төлем құралдарын салыстыруға мүмкіндік береді. Алайда, зерттеудің шектеулері бар: банк үлгісі шағын, тарифтер аударымның мөлшері мен бағытына байланысты, ал криптовалюта өтімділігі туралы кейбір деректер алдыңғы жылдарды қамтиды. Сондықтан нәтижелер барлық халықаралық төлемдердің құнының әмбебап рейтингі ретінде қарастырылмауы керек.
Финтех қызметтері халықаралық аударымдардың құнын төмендетті, бірақ банктер жоғары төлемдерді сақтап отыр
Авторлардың жеке банк аударымдарының шағын үлгісінде EUR/USD және USD/EUR транзакциялары үшін валюта үстемесі шамамен 2.3–4.7% болды. Бұл тек айырбастау бағамындағы шығындарға қатысты, қосымша банк аударым төлемдерінсіз.
Сингапур доллары және Швейцария франкі АҚШ долларына қарсы транзакциялар үшін қарастырылған мысалдарда үстемелер 3%-дан асты. Бұл әсіресе маңызды, себебі негізгі валюталардың жеткіліксіз өтімділігі мұндай жоғары айырбастау шығындарын толық түсіндіре алмайды.
Алайда, банктердің негізгі бәсекелестері стейблкоиндар емес, арнайы төлем қызметтері. Wise, Remitly және басқа операторлар жергілікті банк шоттары, қарсы төлемдерді есептеу және көтерме валюта нарығын пайдалану арқылы шығындарды азайтады.
Төлем арнасы | BIS көрсеткіштері | Есептеу ерекшеліктері |
|---|---|---|
Халықаралық банктер | Валюта үстемесі 2.3–4.7% | Авторлардың жеке аударымдарының шағын үлгісі, айқын төлемдерсіз |
Финтех қызметтері, $200 аударым | Жалпы құны шамамен 2–3% | Валюта бағытына байланысты |
Финтех қызметтері, $10,000 аударым | Алғашқы екі валюта нарығы топтары үшін жалпы құны шамамен 0.4–0.6% | Өтімділігі төмен валюталар үшін құны жоғары |
Стейблкоиндар | Қаралған тарихи деректердегі желі төлемі әдетте $1-ден төмен; жеке биржалардың сауда төлемдері 1%-ға жетеді | Бұл жалпы аударым құны емес, жеке шығын компоненттері |
BIS есептеулері бойынша, АҚШ-тан $200 аударымдар үшін ең өтімді валюталар үшін медианалық жалпы құны шамамен 2% болды және өтімділігі төмен бағыттар үшін 3%-ға жақындады.
Дереккөз: BIS Жұмыс құжаты №1385, 5–6 бөлімдер. Сандар әртүрлі үлгілерден алынған және шығындардың әртүрлі компоненттерін сипаттайды, сондықтан кесте үш төлем жүйесінің тікелей тарифтік салыстыруы емес.
Сома $10,000-ға дейін ұлғайған кезде, шығындар валюта нарығының алғашқы екі тобы үшін шамамен 0.4–0.6%-ға дейін төмендеді, дегенмен кейбір бағыттар айтарлықтай қымбат болды.
Соманың өсуімен салыстырмалы шығынның төмендеуі, әсіресе, бекітілген төлемдер болған кезде айқын байқалады. Мысалы, $5 төлемі $200 жібергенде 2.5% шығынды білдіреді, бірақ $10,000 аударғанда тек 0.05% құрайды.
Зерттеу сонымен қатар валюта бағыттары арасында айтарлықтай айырмашылықтар бар екенін анықтады. Мысалы, кейбір финтех қызметтері арқылы үнді және индонезиялық рупиялардағы ірі аударымдар салыстырмалы түрде арзан болды, ал филиппин песосы және басқа да бірнеше валюталардағы төлемдер қымбат болып қала берді.
Тағы бір көрнекі мысал - шағын америкалық банк пен білім беру мекемесі пайдаланатын финтех платформасы арқылы корпоративтік аударымдар. Фунт, еуро және иендегі аударымдар үшін орташа валюта үстемесі шамамен 0.83% болды, бірақ Гонконг және Сингапур долларындағы төлемдер үшін ол шамамен 1.45%-ға жетті.
Сонымен қатар, платформа әрбір аударым үшін $8 бекітілген төлем алды. BIS авторлары оны негізгі есептеуге қоспады, себебі оның салыстырмалы мөлшері ірі корпоративтік төлемдер үшін маңызды емес болды.
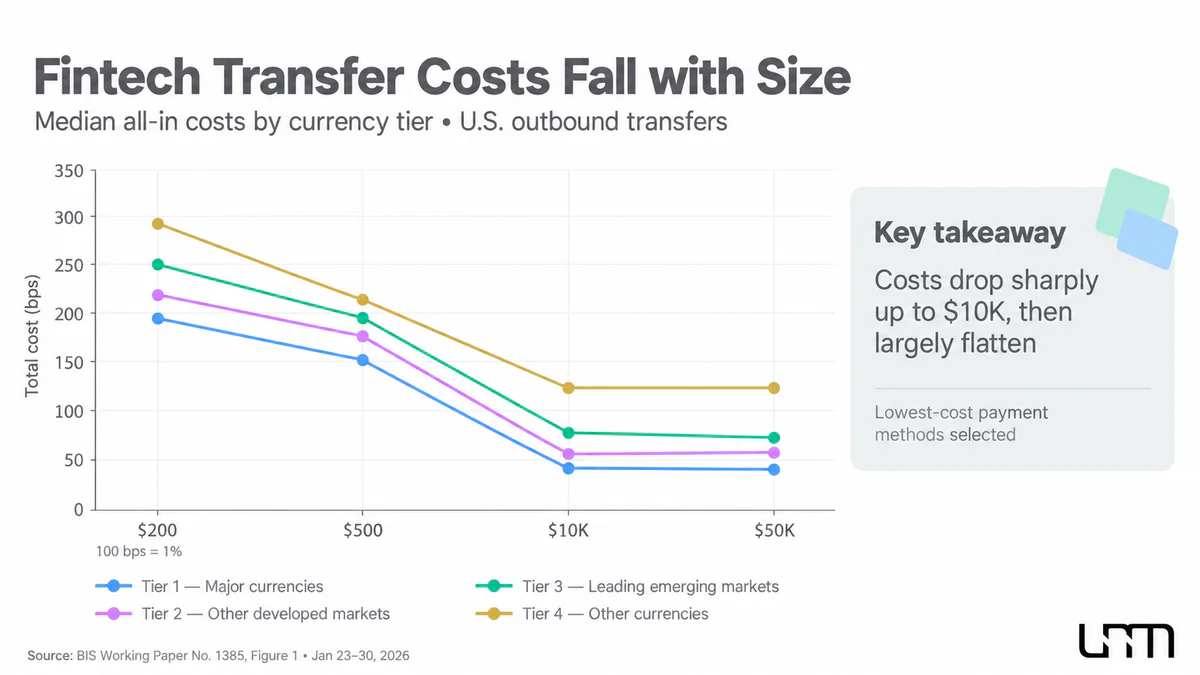
Осылайша, стейблкоиндар дәстүрлі банктер қазірдің өзінде қатты бәсекелестікке тап болған нарыққа кіруде. Стейблкоиндар мен банктерді салыстыру үшін тек желі төлемдерін ғана қарастыру жеткіліксіз — халықаралық аударымдардың толық құнын бағалау қажет, ең тиімді қолданыстағы төлем қызметтерін ескере отырып.
Төмен блокчейн төлемдері арзан аударымдарды кепілдемейді
Негізгі мәселе - стейблкоиндардағы аударымдардың құны тек блокчейнге байланысты емес. Қарапайым банк шотына қаражат алу арқылы халықаралық төлемдер үшін токендерді жіберушінің ұлттық валютасынан қабылдаушының валютасына қайта айырбастау қажет.
Сондықтан USDT және USDC-дегі аударымдар жиі токендерді сатып алу және сату бойынша қосымша операцияларды талап етеді. Жіберуші стейблкоиндарды сатып алады, оларды қабылдаушыға аударады, содан кейін қабылдаушы сандық активтерді өз елінде қабылданған ақшаға айырбастайды.
BIS авторлары бұл модельді стейблкоин сэндвичі деп атайды, бұл операцияның басында стейблкоин сатып алу және соңында оны сату арқылы жүзеге асырылатын аударым схемасы.
Толық құн төрт негізгі компоненттен тұрады:
Стейблкоинды сатып алу. Fiat валютасын USDT немесе USDC-ке айырбастағанда, пайдаланушы сауда төлеміне және нарықтық эталондық бағадан ауытқуға тап болуы мүмкін.
Блокчейн арқылы аударым. Төлем пайдаланылатын желіге байланысты. BIS 2023–2026 жылдарға арналған тарихи деректеріне сәйкес, қаралған блокчейндердегі орташа транзакциялық шығындар $1-ден төмен болды, ал екінші деңгейлі желілерде және кейбір балама блокчейндерде олар бірнеше цент немесе одан да аз болды.
Кері айырбастау. Қабылдаушы стейблкоиндарды жергілікті валютаға сату қажет. Соңғы құн айырбас төлемі, айырбас бағамы және қол жетімді өтімділікпен анықталады.
Қаражатты алу. Криптовалюта биржасынан банк шотына ақша аудару қосымша бекітілген немесе пайыздық төлемдерді талап етуі мүмкін.
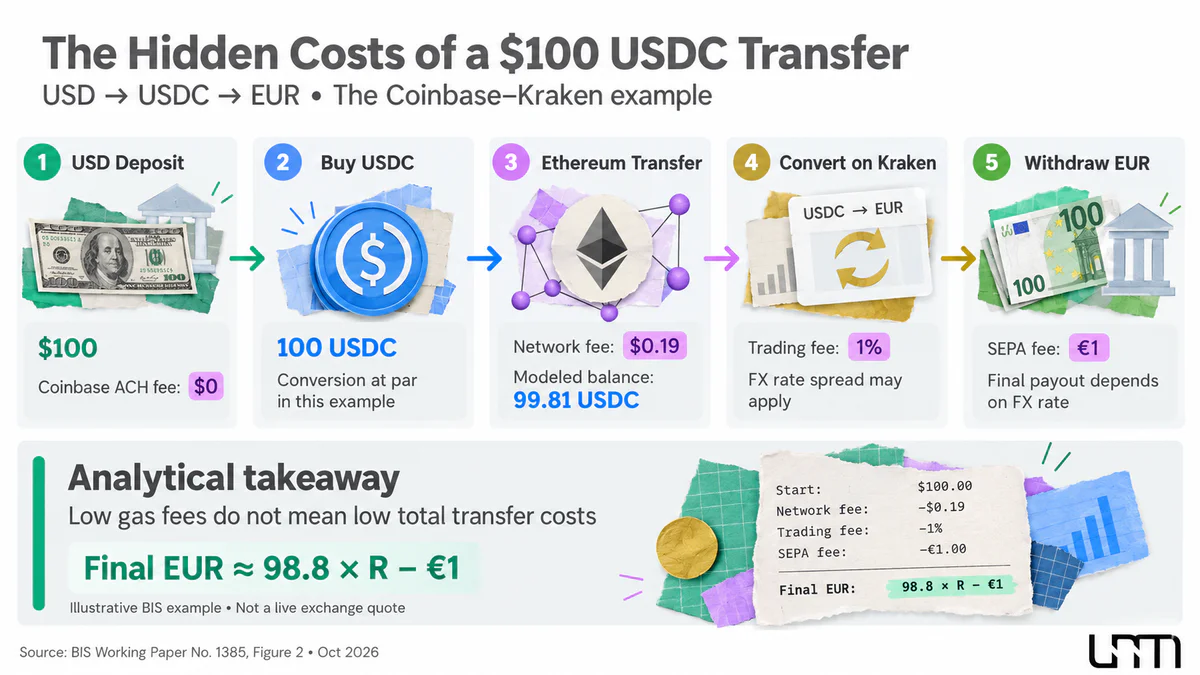
Зерттеу АҚШ-тан еуроаймаққа Coinbase және Kraken арқылы аударымның есептелген мысалын ұсынады. Жіберуші 100 USDC сатып алып, токендерді Ethereum арқылы аударады. Бұл операция үшін авторлар $0.19 желі төлемін пайдаланады.
Алайда, қабылдаушы содан кейін USDC-ді Kraken арқылы еуроға айырбастайды, бұл кезде 1% сауда төлемі алынады, содан кейін олар SEPA арқылы алу үшін қосымша €1 төлейді.
Маңыздысы, 1% төлем ай сайынғы транзакция көлемі аз пайдаланушылар үшін Kraken тарифтік категориясына қолданылады. BIS 2026 жылғы мамырда жиналған тарифтерге сәйкес, қаралған алты орталықтандырылған биржаның бесеуінде мұндай клиенттер үшін сауда төлемдері 0-ден 0.6%-ға дейін болды. Сондықтан, Kraken тарифі бүкіл криптовалюта нарығы үшін типтік деп саналмайды.
Дегенмен, мысал төмен блокчейн транзакциялық шығынына қарамастан, айырбастау және қаражатты алу шығындарының жоғары болуы мүмкін екенін көрсетеді. Сонымен қатар, шартты есептеуде кейбір қосымша төлемдер, соның ішінде токендерді алу төлемдері және әртүрлі блокчейндер арасындағы аударымдар ескерілмейді.
Зерттеу авторлары атап өтеді:
Осылайша, стейблкоиндарға негізделген төлем инфрақұрылымы делдалдық функцияларды ұйымдар арасында қайта бөледі, бірақ оларды жоймайды.
Қосымша шығындар көзі децентрализденген биржаларды пайдаланғанда пайда болады. Мысалы, USDC-ді EURC-ге айырбастау валютаны тікелей блокчейнде айырбастауға мүмкіндік береді, бірақ протокол төлемдерін және бірнеше транзакцияларды төлеуді талап етеді.
BIS мәліметтері бойынша, қарастырылған үлгідегі негізгі децентрализденген биржа пулдарындағы сауда комиссиялары әдетте 0,01%-дан 0,3%-ға дейін өзгеріп отырды. Алайда, бұл мөлшерлемелер протоколға, нақты пулға және қолжетімді өтімділікке байланысты. Сонымен қатар, еуроны банк шотына шығару әлі де орталықтандырылған делдалды қажет етеді.
Сондықтан блокчейн төлемдерінің артықшылықтары ең айқын цифрлық инфрақұрылымда көрінеді. Қабылдаушыға кәдімгі ақша қажет болғанда, соңғы шығындар тек блокчейн технологиясына ғана емес, сонымен қатар валютаны айырбастау құнына және банк қызметтеріне қолжетімділікке де байланысты.
Стейблкоиндар қашан шынымен арзан болады
BIS зерттеуі криптовалюта аударымдарының артықшылықтарын жоққа шығармайды. Керісінше, авторлар кейбір дәліздерде стейблкоиндар дәстүрлі төлем қызметтеріне қарағанда қолайлырақ валютаны айырбастау шарттарын ұсынатынын анықтады.
Бұл артықшылық әсіресе дамыған елдерден кейбір дамушы экономикаларға аударымдар үшін айқын болды.
Дүниежүзілік банктің 2022 жылдың 1-тоқсанынан 2025 жылдың 1-тоқсанына дейінгі тарихи деректерін салыстыруға сәйкес, бірнеше қымбат дәліздердегі кәдімгі халықаралық аударымдардың жалпы құны 3%-дан 6%-ға дейін өзгеріп отырды, ал стейблкоин аударымдарының валюталық компоненті айырбас бағамдары бойынша нөлге жақын немесе тіпті теріс болды.
Алайда, бұл стейблкоиндар арқылы толық аударым дәл осындай мөлшерде арзан болды дегенді білдірмейді. BIS кәдімгі аударымдардың жалпы шығындарын криптовалюта операцияларының жеке валюталық компонентімен салыстырды. Соңғы шығынды бағалау үшін сауда комиссияларын, блокчейн транзакция шығындарын және шығару төлемдерін қосымша ескеру қажет.
Теріс валютаны айырбастау құны пайдаланушының кепілді пайдамен тегін аударым алатынын білдірмейді. Бұл таңдалған нарықтық эталонға қарағанда қолайлырақ айырбас бағамының болғанын көрсетеді.
Зерттеушілердің айтуынша, валюталық шектеулер, капитал қозғалысын бақылау және валюталық нарықтың сегментациясы маңызды рөл атқарады. Долларға қолжетімділік қиын елдерде жергілікті сатып алушылар долларлық стейблкоиндарды үстеме бағамен сатып алуға келісуі мүмкін.
Нәтижесінде, басқа елден жіберуші кейде USDT немесе USDC-ті қабылдаушының ұлттық валютасына айырбастағанда қолайлырақ бағам алады.
Алайда, мұндай үнемдеу тек блокчейннің тиімділігіне байланысты емес. Олар валюталық нарықтың ерекшеліктерімен байланысты және сұраныстың, реттеудің немесе өтімділіктің өзгеруімен жоғалуы мүмкін.
Тағы бір шектеу - белгілі бір валюталық дәліздердегі криптовалюталардың өтімділігі, бұл үлкен соманы бағамды айтарлықтай нашарлатпай айырбастауға мүмкіндік береді.
BIS есептеулері бойынша, 2021 жылдан 2025 жылға дейін орталықтандырылған криптобиржаларда еуроның долларлық стейблкоиндарға қарсы орташа күндік сауда көлемі шамамен $186 миллионды құрады.
Салыстыру үшін, 2025 жылы еуроны қамтитын дәстүрлі валюталық құралдардың күнделікті айналымы шамамен $2,7 триллионға жетті. Бұл сандар әртүрлі ауқымдар мен көлемдегі нарықтарды сипаттайды: біріншісі криптобиржалардың нақты сегментіне қатысты, екіншісі кең валюталық нарыққа қатысты. Бақылау кезеңдері де әртүрлі.
Еуродан басқа, зерттелген валюталардың тек бесеуі — оңтүстік кореялық вон, түрік лирасы, бразилиялық реал, британдық фунт және тай бат — орталықтандырылған платформаларда долларлық стейблкоиндарға қарсы орташа күндік айналымы $10 миллионнан асатын көрсеткіш көрсетті.
Нарықтың таяз тереңдігі экрандағы қолайлы баға үлкен мәміле үшін міндетті түрде қолжетімді емес екенін білдіреді. Тапсырыс көлемі ең жақсы бағалардағы ұсыныстан асып кеткенде, нақты бағам нашарлайды және айырбастау шығындары артады.
Осылайша, стейблкоиндар белгілі бір валюталық дәліздерде және қымбат айырбастауды қажет етпейтін аударымдар үшін бәсекеге қабілетті болуы мүмкін. Алайда, тұрақты төлемдер шағын төлемдердегі үнемдеуді азайтуы мүмкін, ал шектеулі өтімділік ірі корпоративтік есеп айырысуларды қиындатады.
Халықаралық төлемдер үшін кім жеңеді
Зерттеудің негізгі қорытындысы тек жекелеген операциялардың құнына ғана емес, сонымен қатар трансшекаралық төлем инфрақұрылымының дамуына қатысты. Стейблкоиндар төлем жүйелерінің құрылымын өзгертуде, бірақ валюталық өтімділікті қамтамасыз ететін, заңнамаға сәйкестікті сақтайтын және банк жүйесіне қолжетімділікті қамтамасыз ететін ұйымдарға қажеттілікті жоймайды.
Дәстүрлі халықаралық төлемде бұл функциялар банктер мен корреспонденттік мекемелер арасында бөлінеді. Криптовалюта моделінде маңызды бөлігі криптобиржаларға, өтімділік провайдерлеріне және Tether (USDT) және Circle (USDC) сияқты стейблкоин эмитенттеріне ауысады.
Пайдаланушы үшін бұл шығындар міндетті түрде жойылмайды дегенді білдіреді — олар төлем жүйесінің қатысушылары арасында ауысуы мүмкін. Мысалы, банк валюталық үстеме бағасының орнына олар биржаға сауда комиссиясын төлейді немесе жылдам шығару құнын жабады.
BIS құжатында келтірілген мысалдардың бірі — Wise. Компанияның мәліметі бойынша, фунттан еуроға аудару үшін шекті операциялық шығындар £0,24 плюс транзакция сомасының 0,06%-ын құрайды.
Тұрақты бөліктің £0,11 клиенттерге қызмет көрсетуге, £0,06 реттеуші талаптарға сәйкестікті сақтауға, ал £0,05 басқа операциялық шығындарға кетеді. Тікелей банктік төлемдер, өтімділікті басқару және валюталық операциялар тек £0,02-ны құрайды.
Бұл сандар Wise қызметінің құнын сипаттайды, клиенттің жарияланған бағамнан артық төлейтін ақысы емес.
Осылайша, ақша аударымының технологиялық құнын төмендету клиентті тексеру, алаяқтықтың алдын алу, санкцияларды бақылау және пайдаланушыны қолдау шығындарын жоймайды.
Бір-бірімен біртіндеп интеграцияланатын ұлттық жедел төлем жүйелері де стейблкоиндарға елеулі бәсекелес болады.
Бір мысал ретінде BIS қатысуымен жасалған Project Nexus жобасын айтуға болады. Оның мақсаты - әртүрлі елдердің ішкі төлем жүйелерін бөлек криптовалюта активін пайдаланбай стандарттау болып табылады.
Мұндай модельдің негізі ретінде қазірдің өзінде жұмыс істеп тұрған екіжақты байланыстар, соның ішінде Сингапур мен Тайланд арасындағы PayNow–PromptPay, Малайзиямен PayNow–DuitNow және Үндістанмен PayNow–UPI байланыстары қызмет етеді.
2025 жылдың сәуірінде Үндістан, Малайзия, Филиппин, Сингапур және Тайландтың орталық банктері көпжақты жүйені іс жүзінде жүзеге асыруға қадам жасау үшін Nexus Global Payments құрды. 2026 жылдың ақпанында Индонезия жобаға алтыншы ел ретінде қосылды.
Сонымен қатар, Nexus-тің толық халықаралық енгізілуі жобаның дамуының жеке кезеңі болып қала береді. Қазіргі екіжақты төлем байланыстарын бүкіл көпжақты инфрақұрылымның іске қосылуымен теңестіруге болмайды.
Сонымен қатар, банктер тәуелсіз стейблкоиндарды шығармай-ақ блокчейнге есеп айырысуларды ауыстыруға мүмкіндік беретін токенделген депозиттермен тәжірибе жасауда. Атап айтқанда, Unum бұрын HSBC және Standard Chartered банктерінің SWIFT блокчейн инфрақұрылымында транзакция жүргізгені туралы хабарлаған болатын.
Төлем компаниялары да жаңа технологияларға бейімделуде. Unum хабарлағандай, Mastercard реттелетін долларлық стейблкоиндарды өзінің төлем инфрақұрылымына және қаржы ұйымдарымен пилоттық жобаларға енгізуді жариялады.
Мұндай модельдерде соңғы пайдаланушының өзі токендерді сатып алуы және криптобиржамен әрекеттесуі міндетті емес: сандық активтер төлем қызметі аясында пайдаланылуы мүмкін. Алайда, жарияланған пилоттық шешімдер мұндай есеп айырысулардың кеңінен қабылдануын білдірмейді.
Инвесторлар үшін бұл нарықты бағалау логикасын өзгертеді. USDT және USDC бойынша аударымдар санының артуы міндетті түрде эмитенттердің кірістерінің пропорционалды өсуін немесе пайдаланушылар үшін комиссиялардың төмендеуін білдірмейді. Экономикалық пайданың едәуір бөлігі биржалар, төлем операторлары және инфрақұрылым жеткізушілері арасында бөлінуі мүмкін.
Қатысушылардың бәсекеге қабілеттілігі бір уақытта төмен аударым шығындарын, жеткілікті өтімділікті, сенімді конверсияны және ұлттық валюталарға ыңғайлы қолжетімділікті қамтамасыз ете алатындарға байланысты болады.
BIS зерттеулері блокчейннің технологиялық артықшылығы бар екенін көрсетеді, бірақ ол банк жүйесіне автоматты түрде үстемдік ету үшін жеткіліксіз. Стейблкоиндар кейбір халықаралық аударымдардың құнын айтарлықтай төмендете алады, бірақ нәтиже валюталық бағытқа, транзакция сомасына, өтімділікке және қаражатты алу әдісіне байланысты болады.
Реттеу және төлем инфрақұрылымы дамыған сайын бұл шарттар өзгеруі мүмкін. Сондықтан, USDT, USDC және басқа стейблкоиндардың тиімділігінің негізгі көрсеткіші блокчейн комиссиясының мөлшері емес, барлық делдалдарды және алушыға нақты жеткен соманы ескере отырып, аударымның жалпы құны болып қалады.