

Өткен Сауда Аптасы Не Көрсетті
Алдыңғы шығарылымда 12–16 қазан аралығындағы оқиғалар туралы, негізгі сұрақ жаһандық экономикалық өсу инфляциялық қысымның қайта оралуына төтеп бере ала ма деген еді. Аптаның соңына қарай жауап біршама айқын болды: рецессия туралы айтуға әлі ерте, бірақ ақша-несие саясатын тез арада жеңілдету мүмкіндігі айтарлықтай тарылды.
АҚШ-та қыркүйек айындағы тұтыну бағаларының индексі айлық көрсеткіште 0.6%-ға және жылдық көрсеткіште 3.7%-ға өсті, тамыз айындағы 3.4%-бен салыстырғанда. Негізгі инфляция 2.4%-дан 2.6%-ға жеделдеді, энергия индексі өткен жылдың деңгейінен 20.4%-ға жоғары болды, ал бензин бағасы қыркүйек айында 9.1%-ға өсті.
Өндірушілер бағаларының индексі одан да күшті көрінді. PPI айлық көрсеткіште 1.3%-ға және жылдық көрсеткіште 6.3%-ға өсті — бұл 2022 жылдың желтоқсанынан бергі ең жоғары жылдық көрсеткіш. Соңғы сұраныс тауарларының бағалары 2.6%-ға өсті, бұл өсімнің 80%-дан астамы энергияға тиесілі, ол айлық көрсеткіште 10.8%-ға өсті.
Сонымен қатар, тұтынушылық сұраныс әлі айқын құлдырауды көрсеткен жоқ. АҚШ-тың бөлшек саудасы айлық көрсеткіште 0.8%-ға және жылдық көрсеткіште 6.3%-ға өсті, $745 миллиардқа жетті. Алайда, Санақ бюросы бұл көрсеткіштерді баға өзгерістеріне түзетпейді. Автокөліктер мен бензинді қоспағанда, сатылымдар айлық көрсеткіште тек 0.2%-ға өсті, және бұл өзгеріс 90% сенімділік деңгейінде нөлден статистикалық түрде ажыратылмайды. Сондықтан, күшті негізгі нәтижені тек нақты тұтыну өсімімен ғана емес, баға өсімімен де түсіндіруге болады.
Халықаралық валюта қоры да жаһандық рецессияны көрмеді. Жаңа Әлемдік экономикалық болжам 2026 жылы жаһандық экономикалық өсуді 3.1% және 2027 жылы 3.4% деп болжайды, бірақ ХВҚ оның тұрақтылығы бір уақытта энергия соққысы, жоғары қаржыландыру шығындары және жасанды интеллектке байланысты инвестициялық бумнан өсуге тәуелділікпен сыналатынын ескертеді.
Жаһандық экономика тұрақтылық көрсетті, бірақ бұл тұрақтылық қысым астында, және тәуекелдер нашарлауға қарай бағытталған.
Осылайша, 19–23 қазан аптасында нарықтар инфляциялық соққының жаңа белгілерін емес, оның инвестицияларға, несие шарттарына және тұтынуға әсерінің іздерін іздейді.
Қытай Экономикалық Өсудің Сапасын Көрсетеді
Аптаның басындағы негізгі макроэкономикалық оқиға Қытайдан келеді. 19 қазанда Ұлттық статистика бюросы үшінші тоқсанның ЖІӨ-ін, өнеркәсіптік өндірісті, бөлшек сауданы, инвестицияларды және жылжымайтын мүлік нарығының көрсеткіштерін жариялайды.
Reuters консенсус болжамына сәйкес, ЖІӨ жылдық көрсеткіште шамамен 4.4%-ға өсуі мүмкін, екінші тоқсандағы 4.3%-бен салыстырғанда. Бұл Бейжіңнің 2026 жылға арналған экономикалық өсу бойынша ресми мақсаттарының төменгі шегінен сәл төмен — 4.5–5%. Тоқсандық өсуді жылдық мақсатпен тікелей салыстыру мүмкін емес, бірақ жаңа шығарылым ресми мақсаттың қаншалықты шынайы екенін көрсетеді.
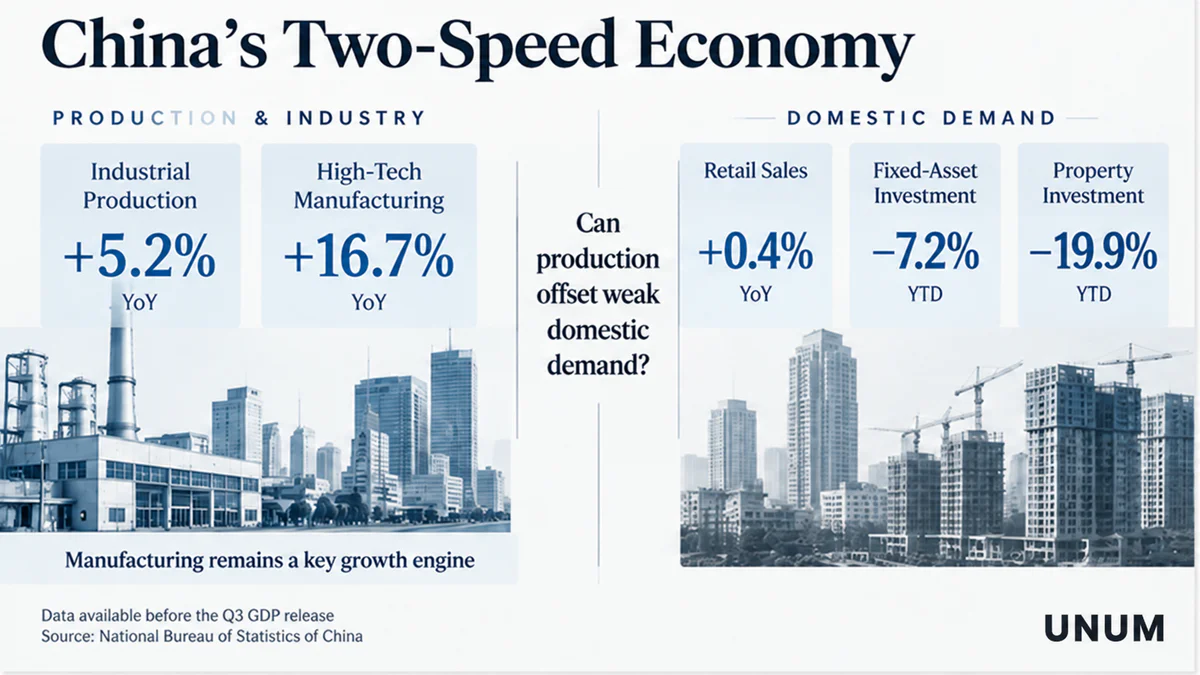
Деректерді жариялау алдында экономиканың әртүрлі бөліктері арасындағы алшақтық айтарлықтай болып қалуда. Тамыз айында Қытайдың өнеркәсібі жылдық көрсеткіште 5.2%-ға өсті, жоғары технологиялық өндірістегі өнім 16.7%-ға артты. Сонымен қатар, Қытайдың бөлшек саудасы тек 0.4%-ға өсті, ал қаңтар–тамыз аралығындағы негізгі капиталға инвестициялар 7.2%-ға азайды. Жеке инвестициялар 10.1%-ға төмендеді.
Қытайдағы жылжымайтын мүлік нарығы одан да әлсіз көрінеді. Жылдың алғашқы сегіз айындағы секторға инвестициялар 19.9%-ға азайды, жаңа коммерциялық жылжымайтын мүлікті сатылымы ақшалай түрде 13%-ға төмендеді, ал жаңа құрылыс көлемі шамамен 25%-ға азайды.
Сонымен қатар, корпоративтік шығындар өсуде. Қыркүйек айында Қытайдың тұтыну бағаларының индексі жылдық көрсеткіште тек 0.9% болды, ал өндірушілер бағаларының индексі 5.0%-ға жеделдеді. Шикізат салаларындағы бағалар 9.4%-ға өсті, ал өнеркәсіптік өндірушілер үшін сатып алу бағалары 6.9%-ға артты. Бұл шығын қысымын көрсетеді, бірақ оларды соңғы тұтынушы бағаларына толықтай өткізу мүмкіндігі шектеулі.
Демек, дүйсенбіге арналған негізгі сұрақ тек ЖІӨ болжамнан асып түсетінін ғана емес. Ең бастысы, Қытайдың қалай өсуді жалғастыратынын түсіну. Егер өнеркәсіп пен экспорт бөлшек саудадан, жеке инвестициялардан және жылжымайтын мүліктен әлдеқайда күшті болып шықса, экономикадағы құрылымдық теңгерімсіздік сақталады.
Не назар аудару керек: Қытайдың ЖІӨ, өнеркәсіптік өндіріс, бөлшек сауда, негізгі активтерге инвестициялар, жылжымайтын мүлікке инвестициялар, CSI 300 индексі, Hang Seng индексі, АҚШ доллары/Қытай юаны (USD/CNH), мыс, темір кені.
АҚШ-тың тұрғын үй нарығы қымбат ақшаның бағасын сынайды
Инфляция туралы мәліметтерге толы аптадан кейін АҚШ экономикалық күнтізбесі айтарлықтай тынышталады. Келесі Федералдық резервтік жүйенің жиналысы 27–28 қазанда өтеді, сондықтан нарық қазіргі пайыздық мөлшерлемелер деңгейінің несиеге ең сезімтал секторларға қалай әсер ететінін бағалайды.
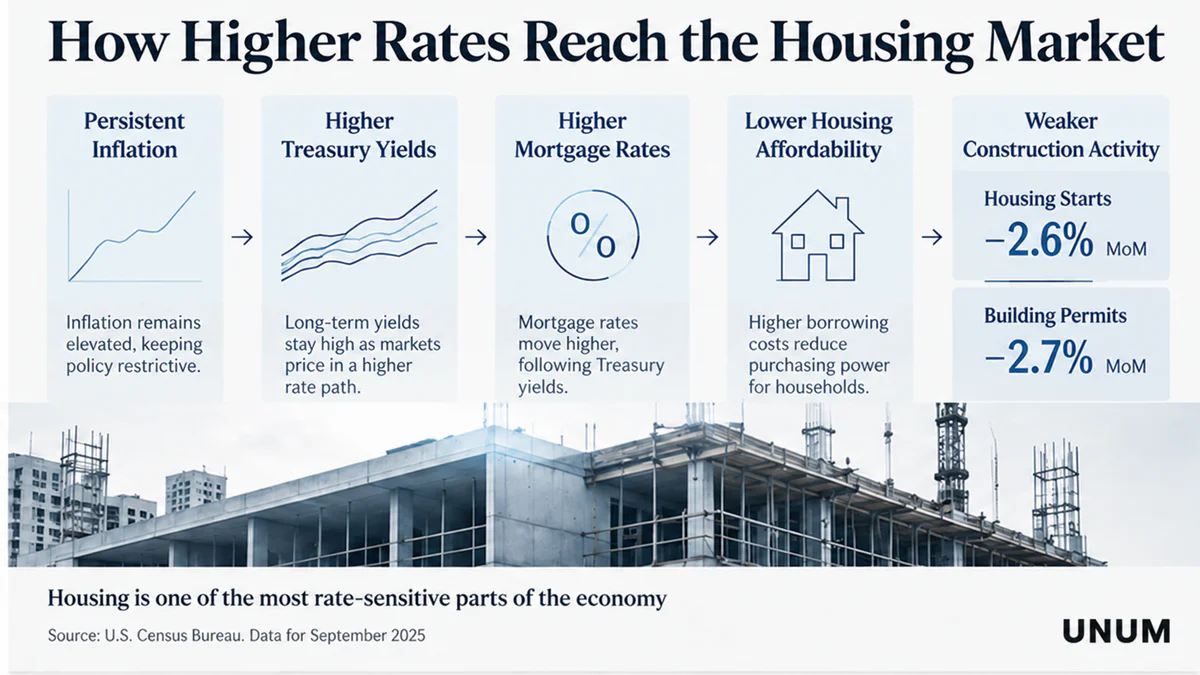
20 қазанда, Санақ бюросы қыркүйек айындағы жаңа тұрғын үй құрылысы туралы деректерді жариялайды. Тамыз айында тұрғын үй құрылысы айлық есеппен 2.6%-ға төмендеп, жылына 1.275 миллион бірлікке жетті, ал құрылыс рұқсаттары 2.7%-ға азайды.
Тұрғын үй нарығы ерекше маңызды, себебі ипотекалық мөлшерлемелер ұзақ мерзімді АҚШ қазынашылық облигацияларының кірістілігімен тығыз байланысты, дегенмен қозғалыс бір-біріне сәйкес келмейді. Ипотекалық шығындарға несие спредтері, ипотекалық бағалы қағаздар нарығының ерекшеліктері және басқа факторлар да әсер етеді.
Жоғары мөлшерлемелердің экономикаға берілуі шамамен осылай көрінеді: Тұрақты инфляция → қатаң саясат күтуі және қазынашылық кірістілігіне қысым → қымбат ипотекалар → тұрғын үй қолжетімділігінің төмендеуі → құрылысқа қысым.
Осылайша, жоғары мөлшерлемелер жалпы статистикада айқын рецессия пайда болғанға дейін несие шарттарын қатайтады. Сондықтан қыркүйектегі тұрғын үй құрылысы мен құрылыс рұқсаттары жоғары ақшаның нақты экономикалық белсенділікті айтарлықтай шектеуге бастаған-бастамағанын тексеретін алғашқы сынақтардың бірі болады.
Корпоративтік табыстар жоғары капитал шығындарына төтеп бере алатындарды көрсетеді
Корпоративтік табыстар маусымының келесі кезеңі экономиканың бірнеше бөлігін зерттеуге мүмкіндік береді. 20 қазанда, General Motors және Netflix үшінші тоқсанның нәтижелерін жариялайды, ал 21 қазанда, Tesla да солай жасайды. IBM де өз инвесторлар күнтізбесінде 21 қазанды көрсетеді, бірақ қазіргі уақытта бұл күнді алдын ала деп белгілейді.
Бұл талдау үшін EPS көрсеткіштері екінші орында. Компаниялардың сұраныс пен қаржыландыру құны туралы не айтатыны әлдеқайда қызықты:
GM — автокөліктерге сұраныс, бағалар, тұтынушылық несие және маржалар;
Netflix — жазылымдарға тұтынушылық шығындар, жарнама және қатысу динамикасы;
Tesla — автомобиль маржалары, сатылымдар, CapEx, энергетикалық бизнес, AI және автономды жүргізу;
IBM — егер күн расталса, корпоративтік IT бюджеттері, бұлтты қызметтер және AI шешімдеріне сұраныс.
Технологиялық сектор ерекше қызықты. Негізгі тұрғыдан алғанда, есептеу қуатына сұраныс өте күшті болып қала береді. TSMC үшінші тоқсанды $46.72 миллиардтық табыспен, 66.4% жалпы маржамен және 58.7% операциялық маржамен аяқтап, төртінші тоқсанға $52.3–54.3 миллиард болжам жасады.
Сұраныс өте күшті... және біз баяулау белгілерін көрмейміз.
Бірақ нарық бір мезгілде тағы бір сұрақ қоя бастады — бұл өсуді кім төлейді. CoreWeave акциялары мен облигацияларының сатылымы AI инфрақұрылымын қарызбен қаржыландыру туралы алаңдаушылықты күшейтті. Жоғары кірістер мен қарыз алу шығындары үлкен капитал шығындары бар компаниялар үшін барған сайын маңызды факторларға айналуда.
Бұл маңызды айырмашылықты тудырады. Қазіргі уақытта AI мәселесі чиптерге немесе деректер орталықтарына әлсіз сұраныс емес. Қауіп жоғары мөлшерлемелермен үлкен инвестициялық бағдарламаларды қаржыландыру қымбаттайтындықтан туындайды.
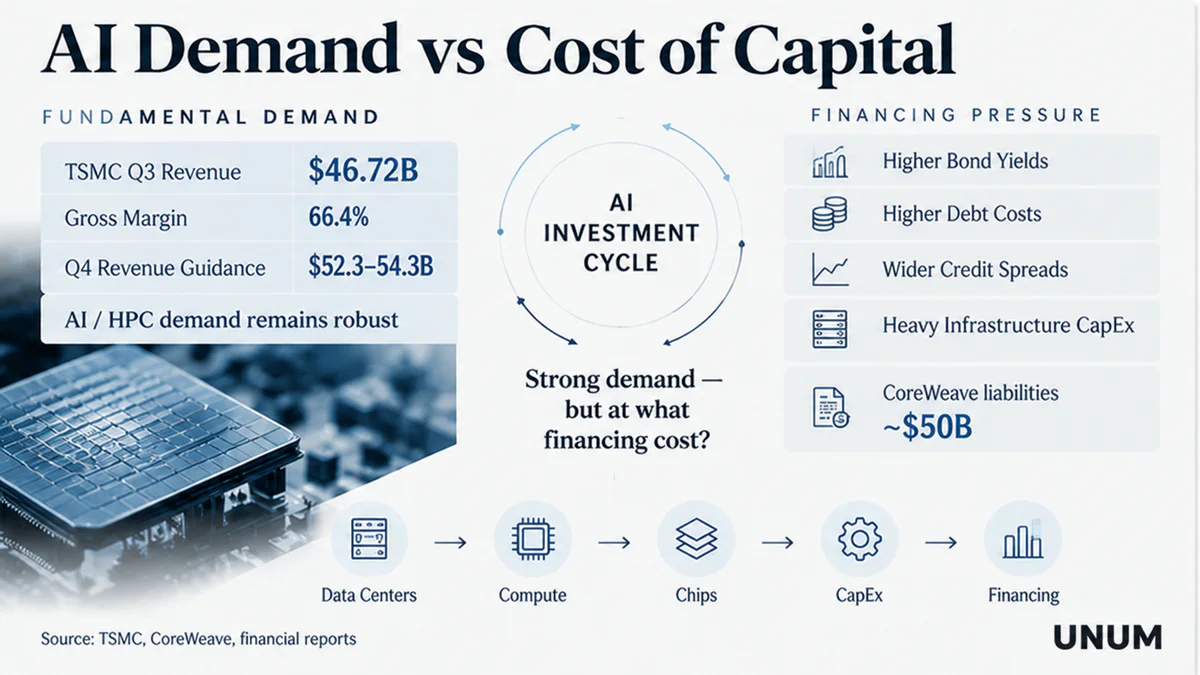
Бұл маңызды айырмашылықты тудырады: қазіргі уақытта AI мәселесі чиптерге немесе деректер орталықтарына әлсіз сұраныс емес. Қауіп жоғары пайыздық мөлшерлемелермен үлкен капитал шығындарын қаржыландыру қымбаттайтындықтан туындайды.
Ұлыбритания еңбек нарығын, инфляцияны және тұтынушыны зерттейді
Ұлыбритания ішкі экономикасының жағдайы туралы деректердің толық жиынтығын алады. 20 қазанда, ONS жұмыспен қамту туралы есепті жариялайды, 21 қазанда, ТБИ, ӨБИ және мемлекеттік қаржы, ал 23 қазанда, бөлшек сауда.
Ұлыбританияның еңбек нарығы мен инфляциясы Англия банкына екі қарама-қайшы сигнал беруі мүмкін. Тамыз айында PAYE жүйесіндегі қызметкерлер санының алдын ала бағалауы жылдық есеп бойынша 145,000-ға және айлық есеп бойынша 26,000-ға азайды. Бұл көрсеткіштер әлі де қайта қаралуы мүмкін, бірақ олар еңбекке сұраныстың төмендеуін көрсетеді.
Сонымен қатар, инфляция қарқын алуда. Тамыз айында Ұлыбританияның тұтыну бағаларының индексі (CPI) жылдық есеп бойынша 2.9%-дан 3.1%-ға дейін өсті, негізгі инфляция 2.6%, ал қызметтер инфляциясы 3.4% болды. Энергияның әсері әсіресе байқалады: мотор отынының бағасы жылдық есеп бойынша 23%-ға өсті.
Сонымен қатар, тамыз айында нақты бөлшек сауда көлемі айлық есеп бойынша 0.5%-ға және жылдық есеп бойынша 2.4%-ға өсті. Жұма күні Ұлыбританияның бөлшек саудасы бағаның өсуі нақты тұтыну көлеміне қаншалықты әсер еткенін көрсетеді.
Англия банкі үшін бұл таныс дилемма. Еңбек нарығының салқындауы одан әрі қатаңдату үшін дәлелдерді шектейді, ал инфляцияның қарқын алуы реттеушіге жұмсақ ұстаным қабылдауға мүмкіндік бермейді.
Не бақылау керек: жұмыспен қамту, жалақының өсуі, жалпы және негізгі тұтыну бағаларының индексі (CPI), қызметтер инфляциясы, бөлшек сауда көлемі, GBP/USD және Ұлыбритания үкіметінің облигацияларының кірістілігі.
Еуропалық қарыз жоғары мөлшерлемелердің келесі сынағы болады
Еуроаймақта назар инфляциядан мемлекеттік қаржыға ауысады. Қазанның 20-сы күні Eurostat 2025 жылға арналған тапшылық пен қарыз бойынша екінші хабарламаны, сондай-ақ 2026 жылдың екінші тоқсанына арналған мемлекеттік қарыз және бюджет тапшылығы бойынша тоқсандық көрсеткіштерді жариялайды.
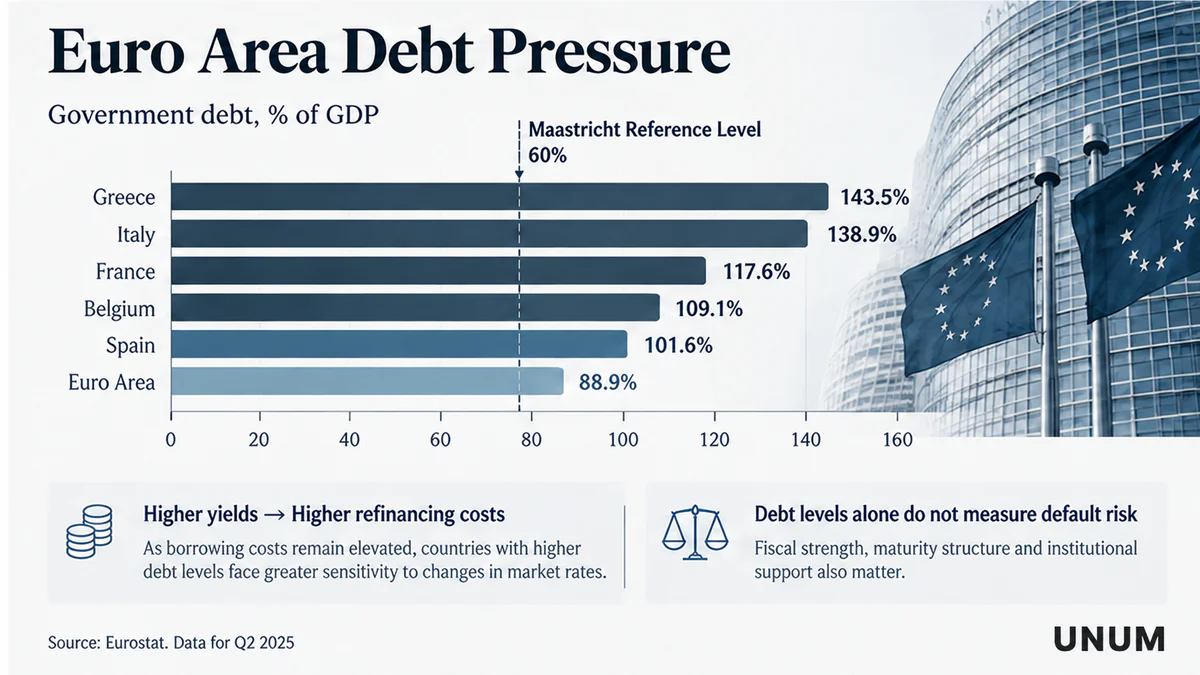
Бірінші тоқсанның соңында еуроаймақтың мемлекеттік қарызы ЖІӨ-нің 88.9%-ын құрады, бұл 2025 жылдың соңындағы 87.7%-бен салыстырғанда. Грецияда бұл көрсеткіш 143.5%-ға, Италияда — 138.9%-ға, Францияда — 117.6%-ға, Бельгияда — 109.1%-ға, Испанияда — 101.6%-ға жетті.
Сонымен қатар, еуроаймақтың маусымдық түзетілген бюджет тапшылығы бірінші тоқсанда ЖІӨ-нің 3.1%-ын құрады.
ЖІӨ-ге қатысты жоғары қарыз деңгейі өздігінен қарыз дағдарысын білдірмейді. Мемлекеттік қарыздың тұрақтылығы міндеттемелердің мерзімі, экономикалық өсу қарқыны, қарызды қызмет көрсетуінің орташа құны және үкіметтің нарықта өзін-өзі қаржыландыру қабілетімен байланысты.
Алайда, жоғары кірістілік сақталған кезде, жаңа шығарылымдарды қызмет көрсету біртіндеп қымбаттап барады. Сондықтан, еуропалық мемлекеттік қарыз қымбат қаржыландыруға сезімтал бола бастайды, дәл үкіметтер энергияға, қорғанысқа және инфрақұрылымға шығындарды арттырып жатқан кезде.
Нарық тек жалпы қарыздың ЖІӨ-ге қатынасын ғана емес, сонымен қатар еуропалық облигациялардың кірістілігін және неміс үкіметінің облигацияларына қатысты спредтерді де бақылайды. Егер қарыз алу құнының айырмашылықтары кеңейе бастаса, мемлекеттік қарыз еуропалық қаржы нарықтарына жоғары ақшаның құны әсер ететін тағы бір арнаға айналуы мүмкін.
Жапонияның инфляциясы Жапония банкына дейінгі соңғы нұсқаулық болады
Қазанның 23-і күні Жапония қыркүйек айына арналған ұлттық тұтыну бағаларының индексін (CPI) жариялайды — бұл Жапония банкінің отырысына дейінгі негізгі макроэкономикалық шығарылымдардың бірі қазанның 29–30. Сол күні BoJ қазан айындағы Қаржы жүйесі туралы есепті ұсынады.
Тамыз айында Жапонияның жалпы CPI жылдық есеп бойынша 1.9%-ға, жаңа тағамдарды қоспағанда индекс 1.7%-ға, ал жаңа тағамдар мен энергияны қоспағанда CPI 1.9%-ға өсті. Сонымен қатар, нақты үй шаруашылықтарының шығындары жылдық есеп бойынша 3.1%-ға азайды.
Жапония банкі үшін инфляция деңгейі ғана емес, оның сипаты да маңызды. Егер қыркүйек айындағы CPI негізінен импортталған энергия бағасының өсуіне байланысты жеделдесе, ал ішкі сұраныс әлсіз болып қалса, бұл агрессивті қатаңдату қажеттілігін білдірмейді. Алайда, егер бағаның өсуі кеңірек таралса, нарық ақша-несие саясатын одан әрі қалыпқа келтіру бойынша күтулерді қайта қарауы мүмкін.
Не бақылау керек: CPI, USD/JPY, JGB кірістілігі және Жапония банкінің қаржылық тұрақтылық туралы пікірлері.
Қымбат мұнай дерлік барлығына әсер етеді
Мұнай нарығының күнтізбесінде қазанның 19–23 аралығында OPEC+ жиналысы немесе жаңа Мұнай нарығы туралы есеп сияқты ауқымды оқиғалар жоқ. Алайда, мұнай бағалары мақаладағы дерлік барлық экономикалар үшін маңызды айнымалы болып қала береді.
Қазан айындағы IEA есебі жағдайдың қаншалықты ерекше болғанын көрсетті. Агенттік 2026 жылы жаһандық мұнайға сұраныс орташа есеппен тәулігіне 2.6 миллион баррельге азайып, тәулігіне 102.4 миллион баррельге жетеді деп күтуде. Бұл жоғары отын бағалары мен экономикалық баяулау әсерін көрсетеді.
Сонымен қатар, жеткізілім буфері шектеулі болып қалуда. IEA мәліметтері бойынша, қыркүйек айының соңына қарай жаһандық мұнай қорлары соғысқа дейінгі деңгейден 509 миллион баррельге төмен болды. Агенттік сондай-ақ орта дистилляттар жеткізіліміндегі тығыздық 2027 жылдың едәуір бөлігінде сақталуы мүмкін деп күтуде.
Бұл парадоксальды комбинацияны тудырады:
Сұраныс әлсірейді → экономикалық баяулау күшейеді
бірақ сонымен қатар
Қорлар төмен деңгейде қалады → баға қысымы сақталуы мүмкін
Сондықтан Brent және басқа мұнай эталондары тек энергетикалық секторға ғана емес, әсер етеді. Жоғары мұнай бағалары тасымалдау және өндіріс шығындарын арттырады, Ұлыбритания мен Жапонияда инфляцияны қолдайды, нақты үй шаруашылықтарының кірістерін азайтады және корпоративтік маржаларға қысым көрсетуі мүмкін.
Биткоин технологиялық тәуекелге байланысын сынайды
Биткоин үшін апта ішінде нарық бағытын өз бетінше анықтай алатын алдын ала жоспарланған криптовалюта оқиғасы жоқ. BTC капитал шығындары мен технологиялық сектордағы шиеленістердің өзгерістері аясында қалай әрекет ететінін көру әлдеқайда қызықты.
Жақында AI компанияларының қарыз құралдарын сату инвесторлардың корпоративтік қарызға қатысты әлдеқайда сақ болғанын көрсетті. Егер қарыз алу құнының жоғары болуы үлкен капиталдық шығындары бар бизнеске қысым көрсетуді жалғастырса, жалпы тәуекелге деген тәбет технологиялық сектордағы күшті негізгі көрсеткіштерге қарамастан азаюы мүмкін.
Биткоин үшін екі түрлі мінез-құлық моделі мүмкін.
Nasdaq төмендейді + кредиттік спредтер кеңейеді + BTC төмендейді — Биткоин негізінен жоғары тәуекелді актив ретінде саудаласуды жалғастырады.
Nasdaq төмендейді + BTC салыстырмалы тұрақтылықты сақтайды — онда крипто нарығының өз факторлары, ең алдымен, ликвидтілік және спот Биткоин ETF-тер арқылы капитал ағындары маңыздырақ болуы мүмкін.
Сондықтан аптаның негізгі индикаторлары BTC/USD, DXY, 10 жылдық АҚШ қазынашылық облигацияларының кірістілігі, Nasdaq 100, кредиттік спредтер және спот Биткоин ETF-терге ETF ағындары болады.
Аптаның үш негізгі сұрағы
1. Қытай ішкі сұраныстың қалпына келуінсіз өсуін сақтай ала ма?
Төмен бөлшек сауда, жеке инвестициялар және жылжымайтын мүлікпен бірге күшті ЖІӨ экономика әлі де өнеркәсіп пен экспортқа тәуелді екенін растайды.
2. Жоғары мөлшерлемелер нақты экономикаға ең көп қай жерде әсер ете бастайды?
Жауаптар АҚШ тұрғын үй нарығынан, Ұлыбритания жұмыспен қамту және тұтынудан, Еуропа қоғамдық қаржыларынан және корпоративтік есеп беруден келеді.
3. AI бумы қымбат қаржыландырумен экономикалық қолдау болып қала ма?
TSMC есептеу қуатына күшті физикалық сұранысты растайды, бірақ қарыз нарығы инвесторлардың ақша ағыны мен қарыз алушының сапасына айтарлықтай талапшыл болып жатқанын көрсетеді.
Қазанның 19–23 аптасы пайыздық мөлшерлемелердің жоғары болып қалуын емес, кім онымен ұзақ өмір сүре алатынын тексереді. Қытай өнеркәсіп ішкі сұраныстың әлсіздігін өтей алатынын көрсетуі керек. АҚШ тұрғын үй нарығы — қымбат несие инвестицияны қаншалықты шектейді. Ұлыбритания — тұтынушылар инфляция мен салқындатылған еңбек нарығының үйлесіміне төтеп бере ала ма. Еуропа — мемлекеттік қарызды өтеу қаншалықты сезімтал болады. Ал технологиялық компаниялар мен Биткоин нарықтың өсім үшін жоғары баға төлеуге дайын екенін көрсетеді, қашан ақша қайтадан қымбат болды.