ما كشفت عنه البيانات المالية لشركة Anthropic قبل الطرح العام الأولي
في 26 أكتوبر 2026، قدمت شركة Anthropic، مطورة عائلة نماذج Claude AI، بيان تسجيل عام S-1 لدى هيئة الأوراق المالية والبورصات الأمريكية (SEC). تخطط الشركة لإجراء طرح عام أولي في ناسداك تحت الرمز ANT، على الرغم من أن السعر النهائي وعدد الأسهم المعروضة لم يتم تحديدهما بعد.
تظهر البيانات المالية لشركة Anthropic لعام 2026، التي تم الكشف عنها كجزء من التحضير للاكتتاب العام، مدى سرعة تطور أعمال الشركة. في الأشهر الستة الأولى، بلغت الإيرادات 16.29 مليار دولار مقارنة بـ 1.16 مليار دولار لنفس الفترة من العام السابق. يمثل هذا النمو حوالي 1300٪، مما يعني أن الإيرادات زادت حوالي 14 مرة.
ومع ذلك، بلغت الخسارة الصافية لنفس الفترة 80.75 مليار دولار، بزيادة تزيد عن ستة أضعاف. في الوقت نفسه، انخفضت الخسارة التشغيلية، التي تعكس الفرق بين الإيرادات والمصروفات للأنشطة الأساسية، بنسبة تقارب 68٪.
المؤشرات المالية الرئيسية لشركة Anthropic
المؤشر | النصف الأول 2025 | النصف الأول 2026 |
|---|---|---|
الإيرادات | 1.16 مليار دولار | 16.29 مليار دولار |
المصروفات التشغيلية | 3.30 مليار دولار | 16.98 مليار دولار |
النتيجة التشغيلية | −2.14 مليار دولار | −0.69 مليار دولار |
النتيجة الصافية | −12.97 مليار دولار | −80.75 مليار دولار |
التدفق النقدي التشغيلي | −1.51 مليار دولار | +3.93 مليار دولار |
المصدر: Anthropic، نموذج S-1، SEC. بيانات غير مدققة للنصف الأول من 2025 و2026. القيم مدورة.
من الجدير بالذكر أنه تم ملاحظة تغييرات في الربع الثاني من عام 2026، عندما حققت شركة Anthropic أرباحًا تشغيلية لأول مرة في ستة أرباع تم تقديمها في البيانات المالية — حوالي 974 مليون دولار. وهكذا، على الرغم من النتيجة السلبية للنصف الأول بأكمله، فإن الإيرادات الحالية قد تجاوزت بالفعل المصروفات التشغيلية بحلول نهايته.
هذا تغيير كبير مقارنة بعام 2025، عندما، كما ذكرت سابقًا من قبل UNUM، كان نمو الإيرادات مصحوبًا بزيادة في الخسائر التشغيلية.
ومع ذلك، فإن ربعًا واحدًا مربحًا لا يثبت بعد استدامة نموذج العمل. للقيام بذلك، من الضروري فهم سبب اختلاف النتيجة الصافية بشكل كبير عن النتيجة التشغيلية وما هي التكاليف التي ستتكبدها الشركة في السنوات القادمة.
لماذا تكبدت شركة Anthropic خسارة بقيمة 80.7 مليار دولار
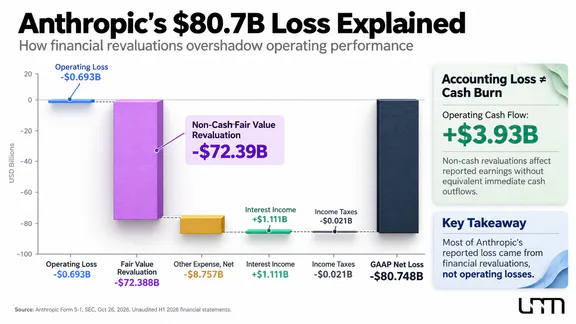
السبب الرئيسي للخسارة الصافية الضخمة لشركة Anthropic ليس التكاليف المرتبطة بتطوير وصيانة Claude، بل المعالجة المحاسبية للأدوات المالية المستخدمة لجمع رأس المال.
وفقًا للبيانات المالية، للنصف الأول من عام 2026، اعترفت الشركة بمصاريف قدرها 72.39 مليار دولار بسبب التغيرات في القيمة العادلة لأدوات الدين القابلة للتحويل، والالتزامات المشتقة، واتفاقيات SAFE. توفر هذه الاتفاقيات للمستثمرين إمكانية الحصول على أسهم الشركة في المستقبل تحت شروط معينة.
يعمل الآلية على النحو التالي: تجمع شركة Anthropic التمويل من خلال أدوات يمكن تحويلها لاحقًا إلى أسهم. عندما تزداد قيمة تقييم أعمالها، ترتفع القيمة المقدرة للالتزامات تجاه حاملي هذه الأدوات أيضًا. وفقًا للقواعد المحاسبية المعمول بها، يتم تسجيل التغير في القيمة كمصروف، حتى لو لم تدفع الشركة المبلغ المقابل نقدًا.
مثال بارز هو الالتزامات القابلة للتحويل إلى Amazon. اعتبارًا من 30 يونيو 2026، بلغ رأس المال الاسمي حوالي 6.2 مليار دولار، بينما وصلت القيمة الدفترية، التي تم تحديدها بالقيمة العادلة، إلى 108.6 مليار دولار. هذا الرقم الأخير لا يعني أن Anthropic يجب أن تدفع فورًا لأمازون أكثر من 100 مليار دولار نقدًا. توفر شروط التحويل استلام الأسهم، مما قد يؤدي إلى تخفيف حصص المستثمرين الآخرين.
بالإضافة إلى ذلك، اعترفت الشركة بمبلغ 8.76 مليار دولار في نفقات أخرى صافية من الدخل، بما في ذلك حوالي 8.72 مليار دولار في تعديلات على قيمة أدوات مالية أخرى. مع إعادة تقييم الالتزامات القابلة للتحويل بمبلغ 72.39 مليار دولار، شكلت هذه الرسوم حوالي 81.11 مليار دولار في نفقات غير نقدية. تم تعويض تأثيرها على النتيجة الصافية جزئيًا بعناصر أخرى، بما في ذلك 1.11 مليار دولار في دخل الفوائد.
لذلك، لتقييم الوضع المالي لـ Anthropic، من الضروري التمييز بين ثلاثة مؤشرات:
صافي الخسارة — 80.75 مليار دولار. يأخذ في الاعتبار نتائج الأنشطة الأساسية، وإعادة تقييم الالتزامات المالية، ودخل الفوائد، والضرائب، وعناصر أخرى.
الخسارة التشغيلية — 693 مليون دولار. يظهر أن إجمالي نفقات الأعمال للنصف الأول من العام لا تزال تتجاوز الإيرادات.
الربح التشغيلي المعدل — 1.62 مليار دولار. يتم حسابه من قبل الشركة بعد استبعاد بعض العناصر، بما في ذلك التعويضات القائمة على الأسهم وبعض الرسوم غير النقدية.
المؤشر الأخير يقع في فئة غير GAAP، مما يعني أنه يتم حسابه خارج قواعد المحاسبة القياسية. يساعد في تقييم ديناميكيات الأنشطة الأساسية، ولكن النفقات المستبعدة ليست بالضرورة خالية من الأهمية الاقتصادية. على سبيل المثال، يمكن لتعويضات الأسهم للموظفين زيادة عدد الأسهم القائمة وتقليل حصة المساهمين الحاليين.
وبالتالي، فإن الخسارة المحاسبية لـ Anthropic البالغة 80.7 مليار دولار لا تعادل المبلغ النقدي الذي تم إنفاقه على تشغيل Claude. ومع ذلك، فإن إعادة تقييم الالتزامات المالية تعكس العواقب الاقتصادية الحقيقية لجمع رأس المال، بما في ذلك التخفيف المحتمل لحصص المستثمرين. استبعاد هذه الرسوم لا يعني بحد ذاته أن الشركة أصبحت مربحة بشكل مستدام.
مدى ربحية نموذج عمل Claude
لفهم مدى استدامة اقتصاديات Claude، من الضروري فحص هيكل إيرادات Anthropic وتكاليف خدمة نماذج الذكاء الاصطناعي.
تحقق الشركة أرباحًا من الاشتراكات والوصول إلى النماذج عبر API والحلول المؤسسية التي تسمح بدمج الذكاء الاصطناعي في منتجاتها وعملياتها التجارية. في النصف الأول من عام 2026، جاء حوالي 13.06 مليار دولار، أو 80% من الإيرادات، من الدفع مقابل الاستخدام الفعلي للنموذج. وتم الحصول على 3.22 مليار دولار أخرى من الاشتراكات.
يعني هذا الهيكل أن إيرادات Anthropic تعتمد إلى حد كبير على عدد الطلبات المعالجة، وليس فقط على عدد المستخدمين.
بالنسبة لمطور نموذج الذكاء الاصطناعي، يعد هذا ميزة ومصدرًا للمخاطر. مع توسع استخدام Claude من قبل العملاء المؤسسيين، يمكن أن تزيد الإيرادات بسرعة. ومع ذلك، يتطلب كل طلب موارد حوسبة، لذا فإن النمو في الحمل يرافقه تكاليف بنية تحتية إضافية.
التغيير الرئيسي في اقتصاديات Anthropic يظهر عند مقارنة هذه النفقات بالإيرادات. في النصف الأول من عام 2025، كلفت الحوسبة والبنية التحتية الشركة 2.33 مليار دولار، أي ضعف دخلها تقريبًا. بعد عام، نمت النفقات إلى 8.95 مليار دولار، لكن نسبتها إلى الإيرادات انخفضت من حوالي 201% إلى 55%.
لكل دولار من الإيرادات، تتحمل Anthropic الآن تكاليف حوسبة أقل بكثير مما كانت عليه قبل عام. يشير هذا إلى تحسن في الاقتصاديات التشغيلية ولكنه لا يثبت انخفاض تكلفة كل طلب: يتم شراء جزء من القدرة الحاسوبية مقدمًا، وتعتمد تكلفتها على شروط العقود طويلة الأجل.
علاوة على ذلك، لا يمكن مساواة هذا المؤشر بالهامش الإجمالي. يتضمن بند نفقات الحوسبة ليس فقط خدمة طلبات المستخدمين ولكن أيضًا البنية التحتية للبحث والتطوير وتدريب نماذج اللغة.
في الوقت نفسه، تواصل Anthropic زيادة الإنفاق على الموظفين والمبيعات والترويج. وصلت نفقات المبيعات والتسويق والشراكات إلى 3.17 مليار دولار مقارنة بـ 120 مليون دولار في العام السابق. تتضمن هذه الفئة النفقات المتعلقة بتوزيع الخدمات عبر قنوات الشركاء.
تظهر هذه الهيكلية للنفقات أن تحقيق الدخل من الذكاء الاصطناعي يعتمد ليس فقط على عدد العملاء ولكن أيضًا على تكلفة الحوسبة وكثافة استخدام النموذج وفعالية القنوات التجارية.
تكمن أهمية خاصة في الاعتماد على منصات السحابة. في النصف الأول من عام 2026، تم الحصول على حوالي 48% من إيرادات Anthropic من خلال أسواق مزودي السحابة. يوفر هذا الوصول إلى العملاء المؤسسيين ولكنه يعزز في الوقت نفسه تأثير الشراكات مع Amazon وGoogle وMicrosoft. على سبيل المثال، كما كتبت UNUM, تقوم Anthropic بتوسيع وجود Claude الدولي من خلال بنية Amazon Bedrock التحتية.
وبالتالي، فإن قدرة نموذج عمل Claude على تحقيق ربح مستدام تعتمد ليس فقط على معدلات نمو الإيرادات. الأهمية متساوية هي ما إذا كانت الشركة تستطيع الحفاظ على تقليل تكاليف الحوسبة النسبية مع تمويل تطوير نماذج أكثر إنتاجية في الوقت نفسه.
كم تنفق شركة Anthropic حقًا وما هي المخاطر التي تتحملها
تغيير مهم آخر في البيانات المالية هو التحول إلى تدفق نقدي تشغيلي إيجابي. في الأشهر الستة الأولى من عام 2026، تلقت شركة Anthropic مبلغ 3.93 مليار دولار نقدًا من عملياتها الأساسية، مقارنة بتدفق خارجي قدره 1.51 مليار دولار في نفس الفترة من العام السابق.
هذا يعني أن التدفقات الداخلة من الأنشطة التشغيلية تجاوزت التدفقات النقدية الخارجة المقابلة. ومع ذلك، فإن التدفق النقدي الإيجابي لا يضمن عدم وجود مشاكل مالية في المستقبل. كما أن حجمه يعتمد أيضًا على توقيت التسويات مع العملاء والموردين، ولا يعكس المؤشر نفسه جميع المدفوعات المستقبلية على الالتزامات المتعلقة بالبنية التحتية.
اعتبارًا من 30 يونيو 2026، بلغت النقدية والاستثمارات قصيرة الأجل لشركة Anthropic حوالي 131.7 مليار دولار. تشكل جزء كبير من الاحتياطيات المالية من خلال رأس المال المرفوع: في النصف الأول من العام وحده، جلب إصدار الأسهم الممتازة للشركة حوالي 110.4 مليار دولار.
تكمن المشكلة الرئيسية في نطاق النفقات المستقبلية على البنية التحتية الحاسوبية.
وفقًا لـ S-1، اعتبارًا من نهاية يونيو، كان لدى شركة Anthropic حوالي 265.6 مليار دولار في التزامات الحد الأدنى المستقبلية بموجب عقود شراء الخدمات، والتي تتعلق بشكل أساسي بالبنية التحتية السحابية. بالإضافة إلى ذلك، كشفت الشركة عن حوالي 321.4 مليار دولار في مدفوعات الإيجار المستقبلية غير المخصومة بموجب عقود مبرمة لقدرات حاسوبية لم تبدأ بعد.
بعد 30 يونيو، دخلت شركة Anthropic في اتفاقيات جديدة وعدلت الاتفاقيات القائمة لاستئجار وشراء البنية التحتية. تتوقع هذه الاتفاقيات مدفوعات حد أدنى مستقبلية إضافية تبلغ حوالي 245 مليار دولار، مع اعتماد الوفاء ببعض الاتفاقيات على شروط معينة. تتعلق هذه المبالغ بفئات وتواريخ التزامات مختلفة، لذا لا يمكن جمعها ميكانيكيًا دون النظر في التداخلات المحتملة.
هذه مدفوعات متعددة السنوات موزعة على فترات تصل إلى 20 عامًا، بدلاً من تدفقات نقدية فورية. ومع ذلك، يظهر نطاق الاتفاقيات مدى كثافة رأس المال الذي لا يزال يتطلبه تطوير واستخدام النماذج المتقدمة للذكاء الاصطناعي تجاريًا.
هنا ينشأ عدم تطابق كبير: تعتمد إيرادات شركة Anthropic بشكل أساسي على الاستهلاك الفعلي لخدمات الذكاء الاصطناعي، في حين أن التزامات البنية التحتية قد تستمر بغض النظر عن الحمل على القدرات الحاسوبية.
إذا استمر الطلب على Claude في النمو بسرعة، فإن البنية التحتية المكتسبة ستسمح بخدمة المزيد من العملاء وزيادة الإيرادات. ومع ذلك، إذا تباطأ النمو، فقد تظل بعض الموارد الحاسوبية غير مستغلة، في حين ستستمر المدفوعات بموجب العقود طويلة الأجل.
هذه المشكلة تميز سوق الذكاء الاصطناعي بأكمله. في المادة التحليلية من UNUM “طفرة الذكاء الاصطناعي على الأموال المقترضة: من يستفيد من الذكاء الاصطناعي ومن يخاطر بعدم استرداد الاستثمارات” يتم فحصها بالتفصيل كيف توزع تكاليف البنية التحتية وتمويل الديون المخاطر بين المشاركين في الصناعة.
بالنسبة لشركة Anthropic، يضيف الدور المزدوج للشركاء التقنيين الرئيسيين تعقيدًا إضافيًا. تقدم Amazon وGoogle وMicrosoft القدرات الحاسوبية، وتشارك في تمويل الشركة، أو توزع منتجاتها، ولكنها تطور في الوقت نفسه خدمات الذكاء الاصطناعي الخاصة بها. يسهل هيكل الشراكة هذا توسيع نطاق الأعمال ولكنه يزيد من الاعتماد على دائرة محدودة من مزودي البنية التحتية وشروطهم التجارية.
وبالتالي، تقلل الاحتياطيات النقدية الكبيرة من المخاطر المالية قصيرة الأجل ولكنها لا تضمن العائد على الالتزامات المتعلقة بالبنية التحتية المقبولة.
كيف يجب على المستثمرين تقييم شركة Anthropic قبل الطرح العام الأولي
يتطلب تقييم شركة Anthropic قبل الطرح العام الأولي النظر ليس فقط في الإيرادات الحالية ولكن أيضًا في الالتزامات طويلة الأجل، واحتمال تخفيف الأسهم، وآفاق الربحية. لذلك، يجب على المستثمرين الذين ينظرون إلى أسهم شركة Anthropic عدم الاعتماد فقط على صافي الخسارة أو ربع واحد مربح.
استخدام المضاعف التقليدي P/E، الذي يقارن رسملة الشركة بصافي الدخل، غير مفيد حاليًا. مع نتيجة صافية سلبية، لا تسمح قيمته بتقييم صحيح لقيمة الأعمال بالنسبة للأرباح المكتسبة.
بالنسبة لتحليل مطور Claude، فإن مؤشرات P/S وEV/Revenue أكثر فائدة. يقارن الأول رسملة السوق بالإيرادات، بينما يقارن الثاني قيمة الأعمال بدخلها، مع مراعاة الاختلافات في هيكل رأس المال والالتزامات المالية.
ومع ذلك، تتطلب هذه المضاعفات أيضًا الحذر نظرًا لمعدلات النمو العالية بشكل استثنائي لشركة Anthropic.
على سبيل المثال، لتوضيح ذلك، افترض أن رسملة شركة Anthropic عند الطرح العام الأولي ستكون 1.5 تريليون دولار، وأن الإيرادات السنوية ستساوي ضعف نتيجة النصف الأول من عام 2026 — حوالي 32.6 مليار دولار. ثم سيكون P/S الشرطي حوالي 46. عند رسملة تبلغ 2 تريليون دولار، سيتجاوز المؤشر 61.
هذا مجرد حساب توضيحي، وليس تقييمًا للقيمة العادلة. مضاعفة الإيرادات نصف السنوية ليست توقعًا مؤكدًا لكامل عام 2026 ولا تحل محل الحساب بناءً على الإيرادات الفعلية للـ 12 شهرًا الماضية.
يشير المضاعف العالي إلى أن المستثمرين على استعداد لدفع علاوة كبيرة للنمو المستقبلي. ولكن كلما ارتفع سعر السهم بالنسبة للدخل الحالي، زادت اعتماد رسملة شركة Anthropic على قدرة الشركة على زيادة الإيرادات وتحسين ربحية الأعمال.
بدأت المناقشة حول مثل هذا التقييم بالفعل. سابقًا، أبلغت UNUM عن انتقاد المستثمر مايكل بيري لتقييم Anthropic، حيث شكك في مبررات تقييم الشركة الخاص بقيمة 965 مليار دولار. ومع ذلك، فإن التقييم العالي في حد ذاته لا يثبت وجود فقاعة - مثل هذا الاستنتاج يتطلب مقارنة السعر مع التدفقات النقدية المتوقعة، والمخاطر، ومعدلات نمو الأعمال.
تحذر Anthropic نفسها من احتمال تباطؤ نمو الإيرادات:
لا نتوقع أن تستمر إيراداتنا في النمو بمعدلات قابلة للمقارنة.
هذا التحذير مهم بشكل خاص نظرًا لأن الالتزامات الجديدة للبنية التحتية تُتخذ قبل سنوات، بينما تظل الإيرادات المستقبلية غير مؤكدة.
المقاييس الرئيسية التي يجب على المستثمرين مراقبتها
بعد الطرح العام الأولي، من المستحسن تقييم النتائج المالية لـ Anthropic في أربعة مجالات:
معدل نمو الإيرادات. مدى سرعة زيادة الإيرادات من الاستخدام المؤسسي لـ Claude وما إذا كانت قاعدة العملاء تتوسع.
هامش التشغيل. هل أصبح الربح التشغيلي الإيجابي منتظمًا، أم أن الشركة تعود إلى الخسائر وسط نفقات جديدة.
تكاليف الحوسبة بالنسبة للإيرادات. هل يستمر نمو الإيرادات في التفوق على زيادة التكاليف لتدريب النماذج، وخدمة الطلبات، والبنية التحتية.
التدفق النقدي الحر والالتزامات المالية. كم من النقد يبقى بعد النفقات الرأسمالية ومدى تأمين المدفوعات المستقبلية من خلال الإيرادات المتوقعة.
من الضروري أيضًا النظر في هيكل الشركة لـ Anthropic. وفقًا لـ S-1، يخطط المؤسسون للاحتفاظ بنسبة 50.1٪ من الأصوات في القضايا العامة من خلال فئة خاصة من الأسهم F. وفي الوقت نفسه، سيكون لصندوق الفوائد طويلة الأجل السلطة لتشكيل غالبية مجلس الإدارة. هذا النموذج يحد من تأثير المساهمين العاديين على إدارة الشركة ويتطلب تحليلًا إضافيًا لحقوق المستثمرين.
ماذا تعني التقارير المالية لـ Anthropic للمستثمرين
تظهر النتائج المالية لـ Anthropic أن تطوير واستخدام النماذج المتقدمة للذكاء الاصطناعي يمكن أن يولد إيرادات بمليارات الدولارات. لقد زادت الشركة بشكل كبير من إيراداتها، وحسنت هامش التشغيل، وحققت تدفقًا نقديًا تشغيليًا إيجابيًا. ومع ذلك، فإن الخسارة الصافية الكبيرة تعود أساسًا إلى إعادة تقييم المحاسبة للأدوات المالية، وليس النفقات الحالية على Claude.
ومع ذلك، فإن التحسن في المقاييس التشغيلية لا يضمن بعد الربحية على المدى الطويل. ترتبط المخاطر الاستثمارية الرئيسية باحتمال تباطؤ نمو الإيرادات، وتكلفة البنية التحتية الحاسوبية، والحاجة إلى الوفاء بالالتزامات طويلة الأجل بغض النظر عن الطلب الفعلي.
بالنسبة للمستثمرين، سيكون العامل الحاسم هو الجمع بين هذه النتائج وتقييم الشركة في الاكتتاب العام. حتى الأعمال التجارية التي تنمو بسرعة يمكن أن تتحول إلى استثمار سيء إذا كان سعر السهم يفترض في البداية إيرادات مستقبلية مرتفعة بشكل مفرط.