

لماذا ينخفض سعر البيتكوين رغم المليارات في صناديق الاستثمار المتداولة؟
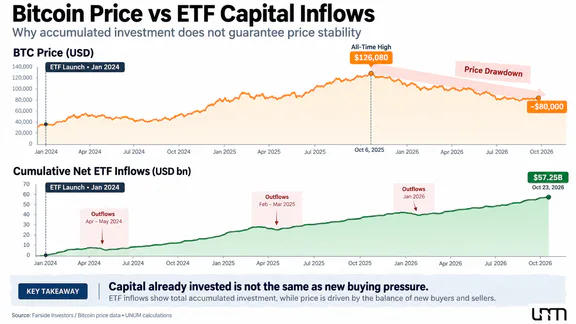
اعتبارًا من 26 أكتوبر 2026، كان يتم تداول البيتكوين بالقرب من 80,000 دولار، أي أقل بنسبة 36-37% من أعلى مستوى له على الإطلاق عند 126,080 دولارًا المسجل في 6 أكتوبر 2025. في الوقت نفسه، توسعت الحضور المؤسسي في سوق العملات المشفرة بشكل كبير: منذ يناير 2024، بلغ صافي تدفق رأس المال المتراكم إلى المنتجات المتداولة في البورصة الفورية في الولايات المتحدة على البيتكوين (Bitcoin ETF) حوالي 57.25 مليار دولار.
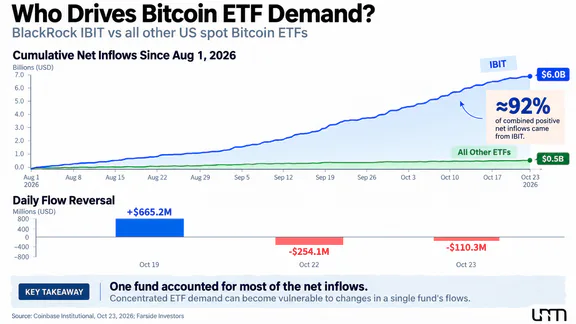
التناقض يكون ملحوظًا بشكل خاص في مثال جلسات التداول الأخيرة. في 19 أكتوبر، جذب صندوق iShares Bitcoin Trust (IBIT) من BlackRock مبلغ 665.2 مليون دولار، وبلغ إجمالي التدفق إلى صناديق الاستثمار المتداولة في البيتكوين الفورية في الولايات المتحدة 526.7 مليون دولار. بحلول 22 أكتوبر، تغير الوضع: سحب المستثمرون 635.6 مليون دولار من الصناديق، منها 254.1 مليون دولار من IBIT. في اليوم التالي، وصل إجمالي التدفق الخارجي إلى 137.9 مليون دولار أخرى.
خلال جلسات التداول الخمس من 19 إلى 23 أكتوبر، ظل صافي التدفق إلى صناديق الاستثمار المتداولة في البيتكوين في الولايات المتحدة إيجابيًا - حوالي 301.2 مليون دولار. ومع ذلك، لم تضمن هذه الاستثمارات انتعاشًا مستدامًا في سعر البيتكوين.
يؤكد نطاق المؤسساتية أيضًا من خلال أصول الصناديق الفردية. وفقًا لتقرير BlackRock، اعتبارًا من 23 أكتوبر، كانت القيمة الصافية لأصول IBIT تبلغ 65.88 مليار دولار. لكن هذا الرقم يعكس القيمة السوقية لممتلكات الصندوق، وليس مقدار الاستثمارات الجديدة. مع انخفاض سعر البيتكوين، يمكن أن تنخفض الأصول تحت الإدارة حتى بدون سحب من الصندوق.
تقييم سعر البيتكوين في عام 2026 بناءً على تدفقات صناديق الاستثمار المتداولة وحدها غير كافٍ. من الضروري النظر في التغيرات في هيكل المشترين، والظروف المالية، وضغط البائعين على سوق العملات المشفرة. يمكن للمستثمرين الكبار زيادة المراكز في الظروف المواتية ولكن قد يقللونها إذا تغيرت التوقعات بشأن أسعار الفائدة أو السيولة أو المخاطر المقبولة.
لذلك، فإن أسباب تراجع البيتكوين لا تتعلق فقط بمقدار رأس المال المستقطب ولكن أيضًا بمدى استدامة الطلب الجديد. السؤال الرئيسي هو من هو المستعد لمواصلة شراء البيتكوين في ظل تدهور ظروف السوق وما إذا كانت مجموعات المستثمرين المختلفة يمكنها تعويض انخفاض نشاط بعضها البعض.
كيف غيرت وول ستريت هيكل سوق البيتكوين
تسارعت المؤسساتية في سوق العملات المشفرة بعد 10 يناير 2024، عندما سمحت لجنة الأوراق المالية والبورصات الأمريكية (SEC) بإدراج وتداول أسهم المنتجات المتداولة في البورصة الفورية على البيتكوين. بحلول 11 يناير، بدأت التداول في البورصات الأمريكية، مما وفر للمستثمرين الفرصة للحصول على تعرض سعري للبيتكوين دون شراء وتخزين العملة المشفرة بشكل مستقل.
قبل ذلك، كان الوصول إلى البيتكوين متاحًا من خلال بورصات العملات المشفرة، وصناديق الاستثمار، ومنتجات العقود الآجلة، والوسطاء المتخصصين. ومع ذلك، فإن صناديق الاستثمار المتداولة في البيتكوين الفورية سهلت بشكل كبير تضمينها في المحافظ الاستثمارية التقليدية.
بدلاً من فتح حساب على منصة عملات مشفرة وتنظيم تخزين المفاتيح الخاصة، يمكن للمستثمر شراء أسهم الصندوق من خلال وسيط مألوف. حصل مديرو الأصول على القدرة على استخدام البيتكوين في استراتيجيات المحافظ، ويمكن للمستشارين الماليين تقديم الأدوات ذات الصلة للعملاء ضمن البنية التحتية الحالية.
في الوقت نفسه، حدد المنظم فورًا حدود قراره:
بينما سمحنا اليوم بإدراج وتداول أسهم بعض المنتجات المتداولة في البورصة الفورية على البيتكوين، لم نوافق أو نؤيد البيتكوين نفسه.
لم تتضمن الإذن بتداول المنتجات المتداولة في البورصة الاعتراف بالبيتكوين كاستثمار موثوق. قامت لجنة الأوراق المالية والبورصات بتقييم امتثال الأدوات للمتطلبات القانونية، وليس الربحية المستقبلية للأصل الأساسي.
استمرت البنية التحتية المؤسسية في التطور. في 29 يوليو 2025، سمحت لجنة الأوراق المالية والبورصات للمشاركين المعتمدين بإنشاء واسترداد أسهم المنتجات المتداولة في البورصة المشفرة من خلال نقل الأصول الرقمية نفسها - آلية العينية. كانت الهيكلية الأولية للمنتجات الفورية الأمريكية توفر تسويات نقدية.
كما أوضحت لجنة الأوراق المالية والبورصات, توفر الآلية الجديدة مرونة أكبر ويمكن أن تقلل من تكاليف المعاملات. ومع ذلك، فإنها توضح أيضًا لماذا لا يمكن اعتبار حركة رأس المال داخل صناديق الاستثمار المتداولة بمثابة شراء أو بيع مباشر للبيتكوين في بورصات العملات المشفرة.
لماذا لا تعادل التدفقات الخارجة من صناديق الاستثمار المتداولة في البيتكوين مبيعات البيتكوين المباشرة
في السوق الثانوية، يتداول المستثمرون أسهم الصندوق فيما بينهم. لا تؤدي هذه المعاملات دائمًا إلى تغيير عدد البيتكوين الذي يمتلكه الصندوق.
إذا كانت هناك حاجة لإنشاء أسهم إضافية أو استرداد الأسهم الحالية، يتفاعل المشاركون المصرح لهم مع الصندوق من خلال إجراء محدد. يتم إنشاء واسترداد الأسهم من خلال تسويات نقدية أو نقل BTC، وذلك حسب شروط المنتج المحدد.
لذلك، فإن تقرير عن تدفق خارجي بقيمة 600 مليون دولار من ETF لا يعني بالضرورة أن الصناديق باعت البيتكوين بهذا المبلغ مباشرة في بورصات العملات المشفرة في تلك اللحظة. قد تتم المعاملات من خلال السوق خارج البورصة، الوسطاء، وقنوات السيولة الأخرى.
ومع ذلك، فإن التدفقات الداخلة المستمرة تزيد من الحاجة المحتملة للصناديق في الأصل الأساسي، بينما يمكن أن تخلق التدفقات الخارجة ضغطًا معاكسًا. يتم تحديد مدى التأثير ليس فقط من خلال حجم التدفقات النقدية ولكن أيضًا من خلال مدى فعالية السوق في استيعاب العمليات المقابلة.
وبالتالي، فإن المؤسساتية قد وسعت الطلب على البيتكوين، ولكن في الوقت نفسه، ربطته بآليات وقرارات الاستثمار في النظام المالي التقليدي.
من يشتري Bitcoin ETF وهل يمكن اعتبار هذا الطلب طويل الأجل
التصور الشائع بأن المستثمرين المؤسسيين في البيتكوين يتحكمون في جميع أصول ETFs الفورية لا يتوافق مع هيكل السوق الحقيقي.
يمكن أن يكون المشترون للأسهم صناديق التحوط، المستشارون الاستثماريون، مكاتب العائلات، الهياكل التقاعدية، والمستثمرون الخاصون العاديون. تختلف أهدافهم بشكل كبير: فبعضهم يشتري BTC على المدى الطويل، بينما يستخدم آخرون تحركات السوق قصيرة الأجل أو استراتيجيات القيمة النسبية.
في الرسالة السنوية إلى مساهمي BlackRock لعام 2025،تمت الإشارة إلى:
أكثر من نصف الطلب على منتجنا لتبادل البيتكوين جاء من المستثمرين الأفراد.
في نفس البيان، أفاد فينك أن ثلاثة أرباع هؤلاء المستثمرين الأفراد لم يمتلكوا سابقًا منتجات iShares. وهذا يشير إلى قدرة صندوق البيتكوين على جذب جمهور جديد ولكنه لا يصنفهم تلقائيًا كمستثمرين مؤسسيين أو طويل الأجل. التقييم المقدم يشير إلى فترة نشر الرسالة ولا يصف هيكل مالكي IBIT اعتبارًا من أكتوبر 2026.
يتم الكشف عن بعض المعلومات حول المشاركين الرئيسيين في تقارير 13F الفصلية التي يقدمها المديرون المؤسسيون إلى SEC. ومع ذلك، فإن هذه التقارير تعكس فقط مواقف معينة في الأوراق المالية ولا تظهر جميع المعاملات، الالتزامات، وطرق التحوط.
على سبيل المثال، قد يشتري صندوق التحوط Bitcoin ETF ويبيع عقد BTC الآجل في نفس الوقت. في مثل هذه الحالة، لا تشير شراء الأسهم بالضرورة إلى رهان على ارتفاع قيمة العملة المشفرة. قد يحاول المستثمر الاستفادة من الفرق بين الأسعار الفورية والآجلة، مما يقلل من مخاطر السعر الاتجاهي.
لذلك، فإن الموقف الكبير في ETF لا يعادل دائمًا ثقة المستثمر طويل الأجل في نمو البيتكوين.
هناك أيضًا قيد على مدى ملاءمة البيانات. اعتبارًا من 26 أكتوبر 2026، لم يتم نشر الصورة الكاملة للربع الثالث بعد من قبل جميع المشاركين: الموعد النهائي الذي حددته SEC لتقديم التقارير ذات الصلة هو 16 نوفمبر. لذلك، من المستحيل حاليًا تحديد هيكل جميع المواقف المؤسسية في نهاية سبتمبر بشكل موثوق بناءً على الوثائق العامة.
يشير نمو أصول ETF إلى وصول موسع إلى البيتكوين، ولكنه لا يثبت بحد ذاته أن كل رأس المال الذي تم جذبه سيبقى في السوق خلال انخفاض كبير في الأسعار.
أصبح الطلب المؤسسي معتمدًا على صندوق كبير واحد
كان أحد التغييرات الأكثر أهمية في عام 2026 هو إعادة توزيع الطلب بين حاملي البيتكوين من الشركات وصناديق الاستثمار المتداولة في البورصة.
في النصف الأول من العام، قدم حاملو الشركات حجمًا أكبر بكثير من مشتريات BTC مقارنة بصناديق الاستثمار المتداولة الفورية الأمريكية، التي سجلت تدفقات خارجة صافية خلال هذه الفترة. في النصف الثاني من العام، انخفض نشاطهم، بينما زاد دور صناديق الاستثمار المتداولة بشكل ملحوظ.
في دراسة نُشرت في 23 أكتوبر، وصف كولين باسكو، كبير استراتيجيي الكم في Coinbase Institutional، هذا التغيير كما يلي:
استبدلت صناديق الاستثمار المتداولة الشركات التي تحتفظ باحتياطيات من البيتكوين كمشتري رئيسي للبيتكوين.
يشير هذا التقييم إلى مقارنة بين فئتين محددتين من المشاركين، بدلاً من جميع المشترين في سوق BTC. ومع ذلك، فإنه يسمح لنا برؤية كيف تغيرت مصادر الطلب الإضافي.
الفترة | مشتريات حاملي BTC من الشركات | التدفقات الصافية لصناديق ETF للبيتكوين الفوري |
|---|---|---|
النصف الأول من عام 2026 | حوالي +14.5 مليار دولار | حوالي −5 مليار دولار |
من 1 أغسطس 2026، وفقًا لتقدير Coinbase في 23 أكتوبر | حوالي +1.5 مليار دولار | حوالي +6.4 مليار دولار |
المصدر: Coinbase Institutional، 23 أكتوبر 2026. البيانات تقريبية، الأرقام تتعلق بفترات ذات مدد مختلفة وتعكس تقديرات الطلب، وليس الرصيد الكامل لجميع عمليات سوق BTC
في النصف الأول من العام، كان المشترون من الشركات يشترون البيتكوين حتى مع التدفقات السلبية لصناديق ETF. منذ أغسطس، تغير الوضع: أصبحت الصناديق المتداولة في البورصة المصدر الرئيسي للطلب الإيجابي بين هاتين الفئتين.
لكن الملاحظة الأكثر أهمية هي أنه وفقًا لـ Coinbase، منذ 1 أغسطس، اجتذب صندوق BlackRock IBIT حوالي 6 مليارات دولار من الاستثمارات الصافية، بينما اجتذبت جميع صناديق ETF للبيتكوين الفوري في الولايات المتحدة معًا حوالي 0.5 مليار دولار فقط.
وهكذا، شكل IBIT حوالي 92% من إجمالي التدفق الصافي الإيجابي إلى الصناديق الفورية في الولايات المتحدة للفترة قيد المراجعة. ومع ذلك، كانت ديناميكيات المنتجات الفردية غير متساوية: اجتذب البعض رأس المال، بينما سجل البعض الآخر تدفقات خارجة.
يشير هذا التوزيع إلى تركيز عالٍ للطلب. طالما أن IBIT يجذب الأموال باستمرار، يمكنه تعويض ضعف المشاركين الآخرين. ومع ذلك، إذا تباطأت التدفقات أو أصبحت سلبية، فقد لا توفر الصناديق الأخرى طلبًا إضافيًا مماثلاً.
تظهر التدفقات الداخلة والخارجة في أكتوبر من صناديق ETF للبيتكوين مدى سرعة تغير سلوك المستثمرين حتى في أكبر الصناديق. بعد تلقي 665.2 مليون دولار في IBIT في 19 أكتوبر، سحب المستثمرون 254.1 مليون دولار في 22 أكتوبر و110.3 مليون دولار أخرى في 23 أكتوبر.
لذلك، يتم تحديد مرونة السوق ليس فقط من خلال إجمالي حجم الاستثمارات المؤسسية ولكن أيضًا من خلال توزيع رأس المال الجديد بين المشترين القادرين على دعم الطلب بشكل مستقل.
لماذا لا يعوض رأس المال الجديد ضغط البائعين
في سوق البيتكوين، تعمل عدة فئات كبيرة من البائعين والمشترين في وقت واحد. بالإضافة إلى صناديق ETF والخزائن الشركاتية، يتشكل العرض من حاملي البيتكوين على المدى الطويل، والمعدنين، وصناديق العملات الرقمية، والمتداولين المضاربين، والمستثمرين الذين يعيدون تخصيص رأس المال بين الأصول.
حتى المشتريات الكبيرة من قبل المشاركين الفرديين لا تضمن زيادة في السعر إذا كان البائعون الآخرون على استعداد لتقديم كميات مماثلة أو أكبر عند الأسعار الحالية. كل صفقة مكتملة لها مشترٍ وبائع، لذا فإن التأثير الفوري على السعر يتحدد بالمستويات التي يكون الطرفان على استعداد للتداول عندها ومدى عمق السوق.
أحد مؤشرات حالة السيولة الداخلية للعملات الرقمية هو حجم عرض العملات المستقرة. تُستخدم هذه الأصول الرقمية على نطاق واسع كوسيلة تسوية في تداول العملات الرقمية.
انخفض إجمالي عرض العملات المستقرة بحوالي 12.7 مليار دولار مقارنة بذروة مايو. في الوقت نفسه، ظل مؤشر Coinbase Premium لمدة سبعة أيام سلبياً طوال شهر أكتوبر.
يعكس Coinbase Premium الفرق بين سعر BTC على Coinbase والمنصات الأجنبية المماثلة. قد تشير القيم السلبية إلى ضعف نسبي في استعداد المشترين على المنصة الأمريكية لدفع علاوة للبيتكوين.
ومع ذلك، فإن كلا المؤشرين لهما قيود. لا يعني انخفاض عرض العملات المستقرة أن المبلغ المقابل بالكامل قد غادر سوق BTC، ولا يغطي العلاوة السلبية لـ Coinbase جميع الطلبات المؤسسية في الولايات المتحدة، بما في ذلك معاملات ETF والمعاملات خارج البورصة.
تعتمد سيولة سوق العملات الرقمية ليس فقط على حجم العملات المستقرة ولكن أيضًا على عمق التداول، ونشاط صناع السوق، وحالة القطاع خارج البورصة. هناك حاجة إلى بيانات إضافية حول أحجام التداول الفوري، وأوامر السوق، وعمليات المشاركين الكبار لتقييم السيولة العامة.
ومع ذلك، فإن انخفاض عرض العملات المستقرة، والعلاوة السلبية لـ Coinbase، وتباطؤ المشتريات الشركاتية تشير إلى ضعف بعض مصادر الطلب.
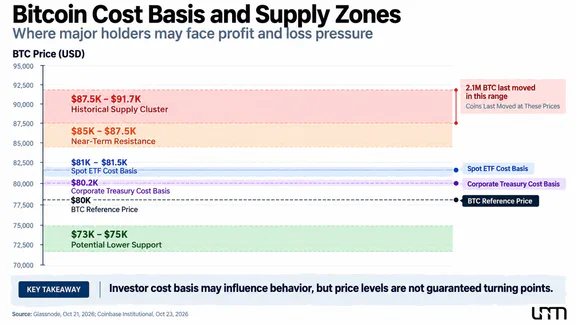
توفر مؤشرات السلسلة معلومات إضافية عن حالة الحائزين. وفقًا لـ Glassnode في 21 أكتوبر, كان متوسط تكلفة BTC لمجموعة الحائزين الشركاتيين التي تتبعها المنصة حوالي 80,200 دولار. كانت التكلفة المقدرة للبيتكوين في صناديق ETF الفورية في الولايات المتحدة تقريبًا في نطاق 81,000–81,500 دولار.
تعكس المؤشرات متوسط سعر اقتناء BTC الأساسي من قبل الصناديق والشركات، وليس تكلفة الشراء الفردية للأسهم من قبل المستثمرين النهائيين. كما تعتمد على تكوين العينة المتتبعة ومنهجية الحساب.
مع اقتراب سعر البيتكوين من نطاق 80,000 إلى 81,500 دولار، يجد العديد من المجموعات الكبيرة من الحاملين أنفسهم بالقرب من مستوى التعادل. عندما تنخفض الأسعار إلى ما دون متوسط تكلفتها، يواجه بعض المستثمرين خسائر غير محققة. قد يرى البعض الانخفاض كفرصة لزيادة مراكزهم، بينما قد يراه آخرون كسبب لتقليل المخاطر.
في 15 أكتوبر، انخفض البيتكوين لفترة وجيزة إلى حوالي 80,100 دولار قبل أن يتعافى فوق التكلفة المقدرة لصندوق المؤشرات المتداولة. في هذه الأثناء، ظلت نشاطات المشترين من الشركات أقل بكثير من الذروات السابقة.
قد يقلل حاملو البيتكوين على المدى الطويل أيضًا من مراكزهم عندما يعود السعر إلى مستوى الشراء، لكن مجرد الوصول إلى سعر التكلفة لا يضمن المبيعات.
لذلك، فإن الاحتياطيات الكبيرة من البيتكوين للمشاركين المؤسسيين لا تضمن تلقائيًا تدفق رأس مال جديد عند انخفاض السعر. لاستعادة السوق بشكل مستدام، لا يحتاج الأمر فقط إلى رأس المال المستثمر بالفعل في الأصل، ولكن أيضًا إلى استعداد المشترين الجدد لاستيعاب العرض بأسعار أعلى.
الاحتياطيات المؤسسية لم تعد تضمن شراء البيتكوين بشكل مستمر
لعبت الشركات العامة التي تستخدم البيتكوين كأصل احتياطي دورًا بارزًا في مؤسسية البيتكوين. أكبر مثال هو شركة Strategy، المعروفة سابقًا باسم MicroStrategy.
وفقًا لبيان رسمي من شركة Strategy في 19 أكتوبر 2026، اعتبارًا من 18 أكتوبر، كانت الشركة تمتلك 848,517 بيتكوين. وكانت التكلفة الإجمالية للاستحواذ حوالي 64.02 مليار دولار، بمتوسط سعر شراء يبلغ 75,446 دولارًا لكل عملة.
تجعل هذه الأحجام قرارات الشركة المالية ذات أهمية كبيرة للسوق. ومع ذلك، فإن امتلاك عدد كبير من البيتكوين والقدرة على شراء عملات جديدة بانتظام هما خصائص مختلفة.
على مدار عام 2026، ركزت شركة Strategy بشكل متزايد على إدارة هيكل رأس مالها. قامت الشركة بتمويل احتياطيات البيتكوين من خلال إصدار أوراق مالية، بما في ذلك أدوات ذات التزامات دفع أرباح.
وفقًا لتقرير الربع الثاني من عام 2026 لشركة Strategy، بحلول 26 يوليو، باعت الشركة بيتكوين بقيمة حوالي 218.4 مليون دولار منذ بداية العام لتمويل جزئي لمدفوعات الأرباح على الأسهم الممتازة.
هذا لا يشير إلى التخلي الكامل عن استراتيجية تراكم البيتكوين. ومع ذلك، فإنه يظهر أن حامل الشركة يمكنه ليس فقط الحصول على العملات المشفرة ولكن أيضًا استخدام جزء من الاحتياطيات لتلبية الالتزامات المالية.
في 19 أكتوبر، أعلنت شركة Strategy عن شراء 267 بيتكوين بحوالي 22.1 مليون دولار. في الوقت نفسه، أعلنت الشركة عن إعادة شراء أسهم STRC الممتازة بقيمة 193 مليون دولار وزيادة برنامج إعادة شراء الأوراق المالية الرقمية إلى 3 مليارات دولار.
وبالتالي، تعتمد السياسة المؤسسية بشكل متزايد على تكلفة جذب رأس المال، وظروف طرح الأوراق المالية، والحاجة إلى الحفاظ على الاستقرار المالي.
تخلق التغييرات في قواعد مؤشرات الأسهم عدم يقين إضافي. في 15 أكتوبر، وافقت MSCIعلى معايير جديدة، وفقًا لها، تصبح بعض الشركات غير التشغيلية غير مؤهلة للإدراج في مؤشرات الاستثمار العالمية لـ MSCI. تتضمن المنهجية تقييم النشاط الاقتصادي والأداء المالي للمصدرين. من المتوقع أن تصدر القائمة النهائية للمشاركين المحتمل تأثرهم في 11 نوفمبر، وستدخل التغييرات حيز التنفيذ بعد إغلاق التداول في 30 نوفمبر 2026.
إذا تم استبعاد أسهم شركة من مؤشر مهم، فقد تضطر صناديق المؤشرات التي تتبعها إلى تغيير مراكزها. ومع ذلك، لا يعني ذلك بيع البيتكوين تلقائيًا من قبل الشركة نفسها.
بالنسبة لشركة Strategy، تبقى العواقب غير مؤكدة. يخضع المشاركون الحاليون في المؤشر للاستبعاد فقط إذا لم يستوفوا المتطلبات الجديدة لفترتي التقرير السنوية الأخيرتين، لذلك يعتمد الوضع النهائي للشركة على نتائج مراجعة MSCI.
الخطر الرئيسي هنا غير مباشر. إذا كانت ظروف السوق تحد من قدرة الشركات التي لديها احتياطيات من العملات المشفرة على جذب رأس مال جديد بشروط مواتية، فقد تنخفض قدرتها على شراء المزيد من البيتكوين أيضًا.
لذلك، يجب النظر إلى الاحتياطيات المؤسسية ليس كمصدر دائم للطلب المضمون، بل كجزء من نظام تمويل أوسع يعتمد على حالة سوق الأسهم.
كيف تؤثر سياسة الاحتياطي الفيدرالي على سعر البيتكوين
كانت إحدى الميزات المهمة للسوق المؤسسي هي حساسية الطلب على البيتكوين لظروف التمويل العالمية. يقوم المديرون الكبار بتوزيع رأس المال بين الأسهم والسندات والأصول السلعية والاستثمارات البديلة، مع تقييم عوائدها المتوقعة ومخاطرها.
البيتكوين جزء من هذا التوزيع إلى جانب الأدوات الأخرى، ولكن على عكس السندات الحكومية، فإنه لا يوفر دخلًا قسطيًا بنفسه. لذلك، فإن زيادة العوائد على الأصول الآمنة نسبيًا ترفع تكلفة الفرصة البديلة لامتلاكه.
في خريف عام 2026، تعقدت البيئة الاقتصادية الكلية بسبب تسارع التضخم في الولايات المتحدة. وفقًا للتقرير الرسمي من مكتب إحصاءات العمل، ارتفع مؤشر أسعار المنتجين (PPI) بنسبة 1.3٪ في سبتمبر على مدار الشهر وبنسبة 6.3٪ على أساس سنوي.
كانت الزيادة الشهرية هي الأكبر منذ مارس 2022. كان العامل الرئيسي هو ارتفاع أسعار الطاقة: ارتفعت الأسعار في فئة الطاقة بنسبة 10.8٪ خلال الشهر.
لا يعادل مؤشر أسعار المنتجين التضخم الاستهلاكي، الذي يستهدفه الاحتياطي الفيدرالي عند تقييم استقرار الأسعار. ومع ذلك، فإنه يعكس التغيرات في تكاليف الإنتاج، والتي قد يتم تمرير بعضها لاحقًا إلى أسعار السلع والخدمات النهائية.
يقلل ارتفاع الضغط التضخمي من مساحة تخفيف السياسة النقدية ويمكن أن يدعم التوقعات بالحفاظ على معدلات مرتفعة. اعتبارًا من 23 أكتوبر، لاحظ المحللون في Coinbase Institutional أن سوق العقود الآجلة قد قيم احتمال رفع سعر الفائدة من قبل الاحتياطي الفيدرالي في ديسمبر بنحو 80٪. هذا تقييم للسوق لتاريخ محدد، وليس ضمانًا لقرار مستقبلي من قبل المنظم.
سيعقد الاجتماع القادم للجنة السوق المفتوحة الفيدرالية (FOMC) في 27-28 أكتوبر. قبل القرار، يقوم المشاركون في السوق بتقييم ليس فقط احتمال تغيير السعر ولكن أيضًا نغمة التصريحات المتعلقة بالسياسة النقدية المستقبلية.
يتم فحص تأثير الضغط التضخمي على قرارات البنك المركزي بمزيد من التفصيل في المادة التحليلية من UNUM حول الموجة الجديدة من التضخم وتكلفة المال.
لماذا يمكن أن يضغط المعدل المرتفع على BTC
يظهر تأثير السياسة النقدية على البيتكوين من خلال عدة آليات مترابطة:
زيادة جاذبية السندات. تزيد العوائد المرتفعة على الأوراق المالية الحكومية من مطالب المستثمرين بالعوائد المحتملة على الأصول الخطرة.
زيادة تكلفة التمويل. تصبح الرافعة المالية وبعض استراتيجيات التحكيم أقل جاذبية مع ارتفاع تكاليف الاقتراض.
إعادة تقييم مخاطر المحفظة. قد تقلل صناديق الاستثمار من المراكز في الأصول المتقلبة إذا تجاوزت الخسائر السوقية المتوقعة المستويات المقبولة.
تغيير في سيولة الدولار. تؤثر التوقعات المتعلقة بالمعدلات وسياسة الاحتياطي الفيدرالي على تكلفة التمويل بالدولار، مما يلعب دورًا كبيرًا في الاستثمارات الدولية.
يخلق ارتفاع أسعار النفط وسط عدم الاستقرار الجيوسياسي في الشرق الأوسط ضغطًا إضافيًا. يمكن أن يؤدي ارتفاع أسعار الطاقة إلى تفاقم المخاطر التضخمية وتعقيد قرارات البنك المركزي. يتم تفصيل تأثير هذه العملية على سوق العملات المشفرة في أخبار UNUM حول انخفاض البيتكوين إلى ما دون 82,000 دولار وسط ارتفاع أسعار النفط.
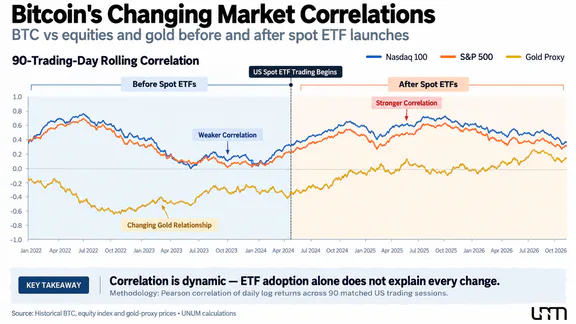
من الخطأ افتراض أن البيتكوين دائمًا ما ينخفض جنبًا إلى جنب مع أسهم التكنولوجيا أو يرتفع بالضرورة عندما تنخفض أسعار الفائدة. ارتباط البيتكوين بسوق الأسهم ليس ثابتًا ويمكن أن يتغير اعتمادًا على السياسة النقدية، والصدمات السوقية، ومواقف المستثمرين تجاه المخاطر.
في الدراسة المنشورة في 17 أغسطس، BlackRock Re-Underwriting Bitcoin, أشار روبرت ميتشنيك، رئيس الأصول الرقمية، إلى الطبيعة المزدوجة لسلوك البيتكوين:
يمكن أن يظهر البيتكوين طبيعة مزدوجة: في بعض الأحيان يتحرك مع الأصول الخطرة خلال فترات تقليص الرافعة المالية.
يوضح ميتشنيك أكثر أنه في ظروف أخرى، يمكن أن يعمل البيتكوين كتحوط محتمل خلال الاضطرابات الجيوسياسية. في تقييمه، كانت فترات زيادة الارتباط بين BTC والأصول الخطرة أكثر عرضية من كونها هيكلية.
هذا التفسير مثير للاهتمام ولكنه لا يخدم كدليل على خصائص التحوط المستقرة للبيتكوين. تدير BlackRock واحدًا من أكبر صناديق البيتكوين، لذا يجب مقارنة تقييماتها مع بيانات السوق المستقلة.
للتحقق من التغيرات الهيكلية، يجب مقارنة ارتباط البيتكوين مع Nasdaq-100 وS&P 500 والذهب والدولار قبل وبعد إطلاق صناديق الاستثمار المتداولة الفورية، باستخدام فترات زمنية قابلة للمقارنة ومراعاة الاختلافات في البيئة الاقتصادية الكلية.
بدون مثل هذا التحليل، لا يمكن التأكيد بثقة على أن التأسيس المؤسسي قد عزز بشكل خاص الرابط بين BTC والأسواق التقليدية. يتم تأكيد استنتاج أكثر محدودية: منتجات الاستثمار المؤسسي قد وسعت القنوات التي يمكن من خلالها أن تؤثر التغيرات في الظروف المالية على الطلب على البيتكوين.
لماذا قد يستمر الانخفاض حتى بدون أخبار سيئة جديدة
إن انخفاض سعر البيتكوين لا يتعلق فقط بقرارات المستثمرين ببيع الأصل بسبب الأخبار الاقتصادية الكلية. تلعب سيولة التداول وتوزيع العملات حسب أسعار الشراء وحالة سوق المشتقات دورًا أيضًا.
عند استخدام الرافعة المالية، حتى الانخفاض الطفيف في الأسعار يمكن أن يؤدي إلى إغلاق قسري للمراكز الطويلة. إذا كان الطلب المقابل غير كافٍ، فإن المبيعات الإضافية تعزز حركة السعر.
ومع ذلك، ليس كل انخفاض يصاحبه تصفيات واسعة النطاق. وفقًا لتقدير Coinbase Institutional في 23 أكتوبر، كانت التقلبات الضمنية للبيتكوين على مدى أفق زمني لشهر واحد حوالي 35٪ على أساس سنوي، بينما كانت التقلبات المحققة لمدة 30 يومًا، التي أعيد حسابها أيضًا على أساس سنوي، حوالي 24٪. كانت القيمة الأخيرة أقل من حوالي 97٪ من الملاحظات منذ عام 2013.
هذا يعني أن السوق كان في فترة من تقلبات الأسعار الهادئة نسبيًا مقارنة بتاريخه الخاص، على الرغم من الانخفاض الملحوظ من ذروة 2025.
في الوقت نفسه، زادت معدلات التمويل للعقود الآجلة الدائمة: لاحظت Coinbase ارتفاعها من حوالي 0.1٪ على أساس سنوي في 13 أكتوبر إلى 7.2٪ بعد أسبوع. تشير هذه الديناميكية إلى انتعاش الطلب على المراكز الطويلة بالرافعة المالية، على الرغم من أنها لا تثبت بحد ذاتها زيادة مفرطة في السوق.
ترتبط بعض المخاطر أيضًا بتوزيع البيتكوين بين الحائزين. وفقًا لبيانات Glassnode المذكورة في بحث Coinbase Institutional من 23 أكتوبر، تم نقل حوالي 2.1 مليون بيتكوين آخر مرة عند أسعار تتراوح بين 87,500 و91,700 دولار. وفقًا لمحللي Coinbase، يمكن أن تصبح هذه المنطقة منطقة بيع محتملة إذا تعافت الأسعار.
إذا عاد البيتكوين إلى هذه المستويات، فقد يغلق بعض المالكين المراكز غير المربحة سابقًا دون خسائر أو بخسائر محدودة. قد تعيق مثل هذا السلوك النمو، على الرغم من أن الحجم الدقيق للمبيعات المستقبلية غير معروف.
في بحثها من 21 أكتوبر، سلطت Glassnode الضوء على منطقة مقاومة أقرب تتراوح بين 85,000 و87,500 دولار، حيث يتقارب متوسط تكلفة العملات لبعض مجموعات الحائزين، وأوامر البيع الكبيرة، ومجموعات التصفيات المحتملة.
في الأسفل، يوجه السوق نحو عدة مناطق من التكلفة المتوسطة والمستويات الفنية. تحدد Coinbase Institutional نطاق 80,000-82,000 دولار كمنطقة يتقارب فيها التكلفة المقدرة للبيتكوين لصناديق الاستثمار المتداولة في الولايات المتحدة والمتوسط المتحرك لمدة 50 يومًا. إذا تم كسر هذه المنطقة بشكل مستمر، يعتبر المحللون 73,000-75,000 دولار كمستوى دعم محتمل التالي.
هذه القيم ليست نقاط تحول مضمونة. قد لا يصمد الدعم الفني، وقد يتم التغلب على المقاومة، خاصة مع التغيير الحاد في البيئة الاقتصادية الكلية أو تدفق رأس المال.
لذلك، يجب تقييم خطر تحرك البيتكوين بالقرب من 80,000 دولار بالتزامن مع تدفقات صناديق الاستثمار المتداولة، وبيانات المشتقات، والأسعار الحالية، بدلاً من الاعتماد فقط على موضع السعر بالنسبة للمستويات الفردية. يتم توفير سياق إضافي في مقالة UNUM حول تقلب البيتكوين الأدنى قبل قرار الفيدرالي .
هل جعل المستثمرون المؤسسيون سوق البيتكوين أكثر مرونة؟
لقد أدى التأسيس المؤسسي للبيتكوين إلى نتائج إيجابية وإلى نقاط ضعف جديدة محتملة.
من ناحية، أدى تطوير المنتجات المتداولة في البورصة إلى توسيع دائرة المستثمرين، وزيادة تنوع الأدوات المتاحة، وتبسيط العمليات مع البيتكوين من خلال المنصات المالية المنظمة. أصبح من الممكن تضمين البيتكوين في مجموعة أوسع من استراتيجيات الاستثمار دون التفاعل المباشر مع بورصات العملات المشفرة.
تتزايد التفاعلات بين صناديق الاستثمار والعملات المشفرة من خلال المنتجات التي تسمح للمديرين بتضمين البيتكوين في استراتيجيات المحفظة التقليدية. يشجع مشاركة الشركات المالية الكبيرة على تطوير البنية التحتية للتخزين والتسوية ويزيد من متطلبات الإفصاح.
يمكن أن يزيد نطاق أوسع من المشاركين من مرونة السوق بسبب الاختلافات في الآفاق الاستثمارية والاستراتيجيات. ومع ذلك، يعتمد هذا التأثير على مدى استقلالية تصرفات مجموعات المشترين المختلفة.
من ناحية أخرى، تزيد الاندماج في النظام المالي التقليدي من أهمية العوامل التي قد تبدو سابقًا خارجية عن سوق العملات المشفرة. تصبح قرارات الفيدرالي، وتكلفة تمويل الدولار، وقيود محفظة الصناديق، وظروف جمع رأس المال للشركات متغيرات مهمة عند تقييم الطلب على البيتكوين.
التغيير في هيكل الشراء في عام 2026 هو مؤشر خاص. في النصف الأول من العام، عوض الحائزون من الشركات التدفقات الخارجة من صناديق الاستثمار المتداولة. من أغسطس، تحولت الدور القيادي إلى الصناديق المتداولة في البورصة، حيث تركز معظم التدفق الإيجابي في IBIT.
في مثل هذا الوضع، يتوقف حجم الاستثمارات المؤسسية الحالية عن أن يكون مؤشرًا كافيًا للمرونة. لتقييم السوق بشكل أكبر، من الضروري مراقبة عدة عوامل مترابطة:
تدفقات رأس المال في صناديق الاستثمار المتداولة في البيتكوين. من المهم ليس فقط الحفاظ على تدفق صافٍ إيجابي ولكن أيضًا توزيع الطلب بين الصناديق. إذا استمرت المشتريات في أن تكون مقدمة بشكل رئيسي من قبل IBIT، فإن السوق سيظل حساسًا للتغيرات في نشاط مستثمريها.
المشتريات المؤسسية. تعتمد ديناميكياتها على الالتزامات المالية للشركات، وظروف جذب رأس المال الجديد، والقيمة السوقية للأوراق المالية المصدرة. يمكن أن تؤدي قرارات Strategy وحاملي الأسهم الكبار الآخرين إلى تغيير كبير في هيكل الطلب.
السيولة الداخلية للعملات المشفرة. تساعد التغييرات في عرض العملات المستقرة، وأحجام التداول الفوري، وعمق التداول، والمؤشرات على السلسلة في تقييم مدى دخول رأس المال الجديد إلى السوق خارج الصناديق المتداولة في البورصة.
السياسة النقدية. يمكن لقرار الاحتياطي الفيدرالي في 28 أكتوبر والبيانات الاقتصادية الكلية اللاحقة أن تؤثر على تكلفة رأس المال واستعداد المستثمرين لتحمل المخاطر.
ديناميكيات الأسعار بالنسبة لتكلفة الحائزين الرئيسيين. حركة مستدامة فوق هذه المستويات، مصحوبة بزيادة الطلب وزيادة النشاط التجاري، ستكون إشارة أكثر قوة للتعافي من انتعاش الأسعار على المدى القصير.
في نفس الوقت، المؤشرات الإيجابية الفردية لا تثبت نهاية التصحيح. قد تصاحب التدفقات إلى صناديق الاستثمار المتداولة مبيعات من حائزين آخرين، وقد يثير انخفاض عوائد السندات مخاوف بشأن تباطؤ اقتصادي.
تاريخ مؤسسية البيتكوين يظهر أن فتح الوصول إلى رأس المال الجديد ليس معادلاً لتشكيل مشتر دائم. يمكن لصناديق الاستثمار المتداولة والاحتياطيات المؤسسية دعم الطلب، لكن قرارات مالكيها تعتمد على الظروف المالية واستراتيجيات الاستثمار وتقييم المخاطر.
لهذا السبب، لا يمكن تفسير انخفاض البيتكوين في عام 2026 فقط بخيبة أمل المستثمرين أو ضعف مؤقت في سوق العملات المشفرة. يحدث ذلك في ظروف إعادة توزيع الطلب الهيكلي، حيث يتناقص دور بعض المشترين، ويزداد دور آخرين، والبيئة الاقتصادية الكلية تحد من استعداد رأس المال للتحرك نحو الأصول الخطرة.
البيتكوين وول ستريت مرتبطان بشكل وثيق اليوم من خلال صناديق الاستثمار المتداولة والاحتياطيات المؤسسية واستراتيجيات المحفظة، ومع ذلك فإن توسيع الوصول إلى رأس المال لم يقض على تقلبات BTC. علاوة على ذلك، يتطلب فهم سعره الآن أكثر من مجرد مراقبة تبادلات العملات المشفرة وبيانات السلسلة. من الضروري النظر في قرارات المديرين الرئيسيين، وتدفقات صناديق الاستثمار، وظروف التمويل العالمية.
لقد غير رأس المال المؤسسي سوق BTC، ولكن لا يوجد حاليًا أساس للتأكيد على أنه قد خلق حماية موثوقة ضد الانخفاضات العميقة. في نفس الوقت، الاستنتاج العكسي - أن المؤسسية جعلت البيتكوين أكثر عرضة - يتطلب تأكيدًا كميًا من خلال مقارنة الارتباطات، والتقلبات، وهيكل السيولة قبل وبعد إطلاق صناديق الاستثمار المتداولة الفورية.
ستعتمد مرونة هيكل السوق الجديد ليس كثيرًا على حجم الاستثمارات التي تم جذبها بالفعل، ولكن على قدرة مجموعات مختلفة من المشترين على دعم الطلب بشكل مستقل عن بعضها البعض - حتى خلال الفترات التي تجعل فيها تكلفة الأموال العالية وانخفاض الشهية للمخاطر شراء البيتكوين أقل جاذبية.